
Belgischer Markt für Rechenzentrum-Colocation: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Belgischer Markt für Rechenzentrum-Colocation: 2025 lag das Marktvolumen bei USD 344.5 Mio.; bis 2035 soll es bei einer CAGR von 10.96 % auf USD 974.6 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 22. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Marktsegmentierung nach Colocation-Typ
- 08Marktsegmentierung nach Unternehmensgröße
- 09Marktsegmentierung nach Endnutzer
- 10Marktsegmentierung nach Rack-Dichte
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 10Profilierte Unternehmen
Profilierte Unternehmen
- EdgeConneX: about 10% (DC Market Insights estimate); 16 MW at Ternat
- Penta Infra: about 5% (DC Market Insights estimate); 7.2 MW at Zellik
- AtlasEdge: about 3% (DC Market Insights estimate); Nossegem site
- NRB: Herstal data center for Walloon public and private clients
- Orange Belgium: Hoboken data center
- Proximus: anchor tenant of Datacenter United under a 10-year contract
- Cordiant Digital Infrastructure: 37.4% economic stake in Datacenter United
- TINC: 47.5% stake in Datacenter United
- Macquarie Capital and PMV: majority owners of KevlinX
- Google: EUR 5 billion Belgian self-build programme, outside this market
Vollständige Analyse
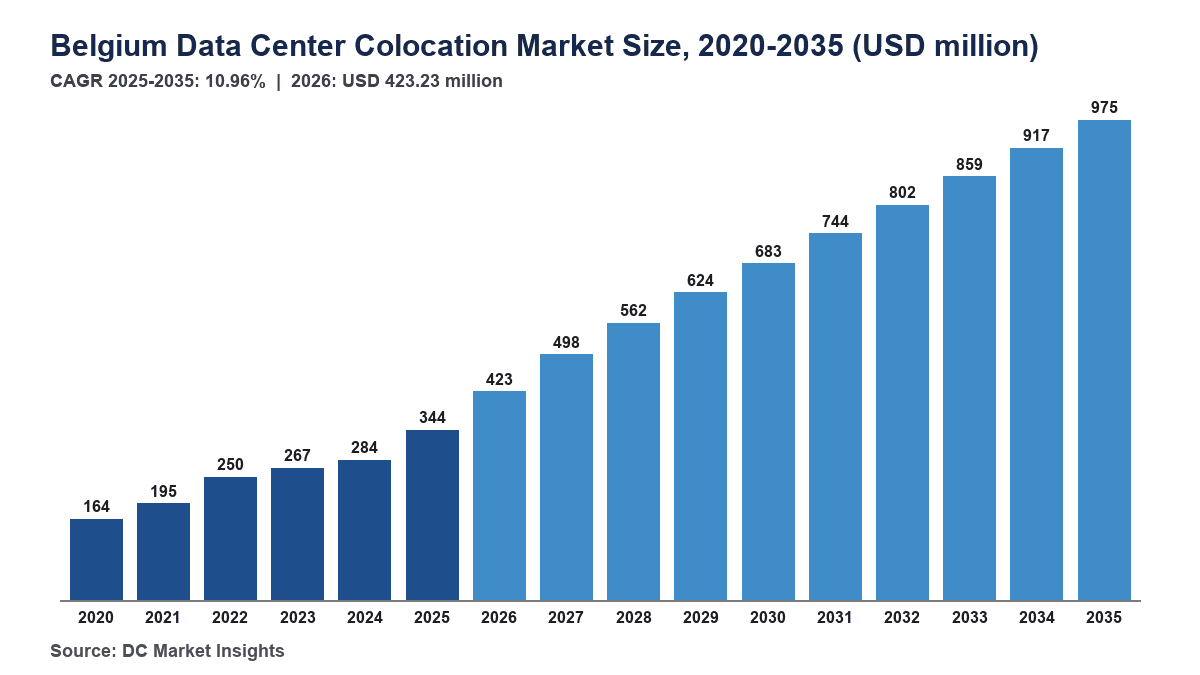
Der belgische Markt für Rechenzentrum-Colocation hat 2026 einen Wert von 423,23 Mio. USD und soll bis 2035 974,61 Mio. USD erreichen, nach 344,49 Mio. USD im Jahr 2025, eine CAGR von 10,96 % von 2025 bis 2035 (Schätzung von DC Market Insights). In Belgien ist der knappe Faktor der Netzanschluss, nicht Grundstücke oder Käufer: Elia hat im September 2025 eine eigene Anschlusskategorie für Rechenzentren mit gedeckelter Zuteilung eingeführt, und die Regulierungsbehörde für Elektrizität und Gas (CREG) hat am 29. Januar 2026 den Netzanschlusskodex für das Übertragungsnetz mit verbindlichen Fristen und einer „use it or lose it“-Regel für reservierte Kapazität geändert. Deshalb expandieren die Betreiber, die bereits über Strom verfügen: LCL Data Centers eröffnete im März 2026 seinen größten Standort in Diegem mit einem zusätzlichen Netzanschluss von 24 MW, und Datacenter United sicherte sich 17 MW mehr für Antwerpen (Quelle: LCL; Ergebnisse von Cordiant Digital Infrastructure, Juni 2026). Belgische Rechenzentrum-Colocation umfasst die Miete, den Strom und die Services, die Drittanbieter für Fläche in gemeinsam genutzten belgischen Rechenzentren in Rechnung stellen, und DC Market Insights leitet den Markt aus der Kapazität ab: 112,00 MW durchschnittliche aktive Colocation-IT-Last 2025, davon 78,00 % verkauft, zu etwa 315 EUR pro kW und Monat im Retail-Geschäft und 175 EUR im Wholesale-Geschäft, jeweils inklusive Strom. Wholesale wächst mit 16,09 % pro Jahr am schnellsten, weil Cloud- und KI-Mieter ganze Hallen belegen, und Wallonien ist mit 16,78 % pro Jahr die am schnellsten wachsende Region, weil sein Netz mehr Reserven hat als Flandern, wo mehr als 180 Unternehmen auf einen Anschluss warten.
Wichtige Marktkennzahlen: Wie groß ist der belgische Markt für Rechenzentrum-Colocation 2026?
DC Market Insights bewertet den belgischen Markt für Rechenzentrum-Colocation 2026 mit 423,23 Mio. USD, 22,86 % über 2025, da die aktive Colocation-Kapazität mit den Hallen in Diegem und Neder-Over-Heembeek von 122 MW auf 150 MW steigt.
- Marktgröße 2025: 344,49 Mio. USD
- Marktgröße 2026: 423,23 Mio. USD
- Marktgröße 2030: 683,09 Mio. USD
- Marktgröße 2035: 974,61 Mio. USD
- CAGR 2025-2035: 10,96 % (niedriger Fall 8,51 %, hoher Fall 13,19 %)
- Größtes Segment: Retail-Colocation, 69,32 % des Umsatzes 2025 (238,81 Mio. USD)
- Am schnellsten wachsendes Segment: Wholesale-Colocation, 16,09 % pro Jahr; Racks über 30 kW wachsen um 26,52 % pro Jahr
- Führende Region: Großraum Brüssel, 55,00 % des Umsatzes 2025; am schnellsten wachsende Region: Wallonien, 16,78 % pro Jahr
- Größter Standort: Diegem und Machelen, 68,92 Mio. USD im Jahr 2025
- Marktführer: Digital Realty, etwa 19 % des Umsatzes 2025 (Schätzung von DC Market Insights)
Wichtigste Erkenntnisse: Was sollte ein Colocation-Kunde in Belgien vor der Vertragsunterzeichnung wissen?
DC Market Insights zieht vier Erkenntnisse aus einem belgischen Markt für Rechenzentrum-Colocation, der von 344,49 Mio. USD im Jahr 2025 auf 974,61 Mio. USD im Jahr 2035 wächst.
- Bereits angeschlossener Strom ist das Produkt: Belgische Colocation-Hallen mit gesicherter Netzkapazität erzielen feste Preise, weil die Kodexänderung der CREG vom Januar 2026 neue Reservierungen langsamer und an Bedingungen geknüpft macht (Quelle: CREG).
- Strom macht etwa 44 % einer Retail-Rechnung aus: Bei 0,194 EUR pro kWh im ersten Halbjahr 2025 kostet der Strom für ein verkauftes kW bei 70 % Last etwa 139 EUR pro Monat (Quelle: Eurostat; Schätzung von DC Market Insights).
- Die belgische Nachfrage ist breit, nicht nur Hyperscale: 61,62 % der belgischen Unternehmen mit 10 oder mehr Beschäftigten nutzten 2025 kostenpflichtige Cloud-Dienste, gegenüber 52,74 % in der EU, weil heimische Banken, Versicherer und öffentliche Stellen früh auslagern (Quelle: Eurostat).
- Die Eigentümerstruktur konsolidiert sich: Datacenter United, inzwischen 14 Rechenzentren an 12 Standorten, erzielte 2025 einen Pro-forma-Umsatz von 41,3 Mio. EUR, etwa 13,55 % des Marktes (Quelle: Cordiant Digital Infrastructure; Schätzung von DC Market Insights).
Zusammenfassung zur belgischen Colocation: Was hat belgische Colocation 2025 erwirtschaftet?
Belgische Colocation-Betreiber erwirtschafteten 2025 einen Umsatz von 344,49 Mio. USD. Der belgische Markt für Rechenzentrum-Colocation wurde 2020 auf 163,53 Mio. USD bewertet, erreichte 2025 344,49 Mio. USD und soll bis 2035 974,61 Mio. USD erreichen, bei einer CAGR von 10,96 % im Prognosezeitraum. Von 2020 bis 2025 wuchs der Umsatz um 16,07 % pro Jahr, gestützt durch den Energiepreisschock 2022, der die Retail-Preise inklusive Strom von etwa 240 EUR auf 330 EUR pro kW und Monat anhob, bevor sie 2025 auf 315 EUR nachgaben.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 344,49 Mio. USD |
| Marktgröße 2026 | 423,23 Mio. USD |
| CAGR 2025-2035 | 10,96 % |
| Marktgröße 2035 | 974,61 Mio. USD |
| Abgedeckte Segmente | Colocation-Typ, Unternehmensgröße, Endnutzer, Rack-Dichte |
| Abgedeckte Regionen | Großraum Brüssel, Provinz Antwerpen, Ost- und Westflandern, Limburg und Leuven, Wallonien; 12 Standorte |
Das Wachstum erreicht 2026 mit 22,86 % und 2027 mit 17,65 % seinen Höhepunkt, während sich die LCL-Halle in Diegem, der Brüsseler Campus von KevlinX und die Antwerpener Erweiterung von Datacenter United füllen, und pendelt sich bis 2035 bei etwa 6,28 % ein, wenn neue Kapazität von etwa 19 MW pro Jahr auf ein volleres Netz trifft. DC Market Insights schätzt, dass Belgien 2025 etwa 1,8 % des europäischen Colocation-Umsatzes hält; das europäische Gesamtbild zeigt der Bericht Europe Data Center Colocation Market.
Was umfasst belgische Rechenzentrum-Colocation, und wo endet sie?
Belgische Rechenzentrum-Colocation umfasst 344,49 Mio. USD Umsatz 2025, den Drittanbieter für Fläche, Strom und Services in belgischen Rechenzentren in Rechnung stellten, gezählt am Standort der Halle.
Eingeschlossen
- Retail-Colocation: Racks, Cages und Suites bis etwa 1 MW pro Kunde, abgerechnet pro kW oder pro Rack inklusive Strom.
- Wholesale-Colocation: Hallen oder Suites über etwa 1 MW, an einen einzelnen Kunden vermietet, einschließlich Cloud- und KI-Mietern.
- Interconnection und Managed Services: Cross-Connects, Cloud-On-Ramps, Remote Hands und verwaltete Infrastruktur, die von Colocation-Betreibern verkauft werden.
Ausgeschlossen
- Selbst gebaute Hyperscale-Campusse wie die Google-Standorte Saint-Ghislain und Farciennes sowie die Region Belgium Central von Microsoft.
- Umsatz mit Cloud-Diensten, Managed Hosting durch IT-Unternehmen außerhalb von Colocation-Hallen und unternehmenseigene Rechenzentren.
- Bauausgaben, die im Bericht Belgium Data Center Infrastructure Market erfasst werden.
Wie die Segmente zusammenpassen
Der Colocation-Typ ergibt sich direkt aus dem Modell (Retail-MW × Retail-Preis, Wholesale-MW × Wholesale-Preis, plus Services mit 13 % des Retail-Umsatzes 2025); Unternehmensgröße, Endnutzer und Rack-Dichte teilen jeweils dieselbe Summe auf, sodass jede Dimension 2025 auf 344,49 Mio. USD und 2035 auf 974,61 Mio. USD kommt. Die Abgrenzung zum Bericht Belgium Data Center Market ist der Eigentümer: Jener Bericht zählt jedes belgische Rechenzentrum einschließlich selbst gebauter Hyperscale-Anlagen, dieser Bericht nur die von Drittanbietern verkaufte Fläche.
Warum weichen die Schätzungen zum belgischen Markt für Rechenzentrum-Colocation voneinander ab?
Der Wert von DC Market Insights von 423,23 Mio. USD für 2026 zählt nur den Umsatz mit Drittanbieter-Colocation in Belgien und liegt daher unter Schätzungen, die Hyperscale- oder Cloud-Ausgaben hinzurechnen.
Weiter gefasste Definitionen rechnen die selbst gebauten Google-Campusse, die Microsoft-Region Belgium Central, aus diesen Regionen verkaufte Cloud-Dienste, Managed Hosting und von Telekommunikationsbetreibern betriebene Edge-Rechenzentren hinzu, und manche zählen Bau- oder Ausrüstungsausgaben als „Markt“-Wert. Diese Posten können eine Schlagzeilenzahl verdoppeln oder verdreifachen, denn allein Google hat für 2026-2027 5 Mrd. EUR für belgische KI- und Cloud-Infrastruktur zugesagt, wie Google im Oktober 2025 mitteilte. Dieser Bericht lässt selbst gebaute Hyperscale-Anlagen, Cloud-Dienste, Bau und IT-Ausrüstung außen vor und schließt kleine und mittlere Unternehmen (KMU), öffentliche Stellen, EU-Institutionen und Forschungsnutzer ein, wenn sie Fläche bei einem Colocation-Betreiber mieten.
| Element | In diesem Bericht | Warum |
|---|---|---|
| Retail- und Wholesale-Colocation-Miete inklusive Strom | Ja, 313,44 Mio. USD im Jahr 2025 | Kernumsatz von Drittanbietern |
| Interconnection, Cross-Connects und Remote Hands | Ja, 31,05 Mio. USD im Jahr 2025 | Von Colocation-Betreibern abgerechnet |
| Selbst gebaute Hyperscale-Campusse | Nein | Kein Umsatz von Drittanbietern |
| Umsatz mit Cloud-Diensten | Nein | Serviceumsatz, keine Fläche |
| Bau und Ausrüstung | Nein | Im Infrastrukturbericht erfasst |
Markttreiber: Warum steigt die Colocation-Nachfrage in Belgien?
Drei belgische Treiber heben den Colocation-Umsatz von 344,49 Mio. USD im Jahr 2025 auf 683,09 Mio. USD im Jahr 2030, jeder verknüpft mit einer benannten Regel, Transaktion oder Statistik.
Netzrationierung macht angeschlossene Hallen wertvoller: Elias gedeckelte Rechenzentrumskategorie
Die Anschlussanfragen von Rechenzentren bei Elia sind seit 2022 etwa um das Neunfache gestiegen, und die von ihnen für 2034 reservierte Kapazität ist mehr als doppelt so hoch wie die 8 TWh Rechenzentrumsverbrauch, die in Belgiens Netzplänen angenommen werden, wie Reuters im Oktober 2025 unter Berufung auf Zahlen von Elia berichtete. Elia reagierte im September 2025 mit einer eigenen Rechenzentrumskategorie mit Höchstzuteilung und abregelbaren flexiblen Anschlüssen, und die CREG ergänzte am 29. Januar 2026 laut ihrer Entscheidung „use it or lose it“ und Reservierungsgrenzen. Aus diesem Grund modelliert DC Market Insights einen Anstieg der aktiven Colocation-Kapazität von 122 MW im Jahr 2025 auf nur 236 MW im Jahr 2030, sodass die Auslastung von 78 % auf 80 % steigt und die Wholesale-Preise bei etwa 175 EUR pro kW und Monat bleiben.
Belgische Unternehmen kaufen bereits Cloud: 61,62 % der Unternehmen im Jahr 2025
Eurostat verzeichnete 2025 bei 61,62 % der belgischen Unternehmen mit 10 oder mehr Beschäftigten die Nutzung kostenpflichtiger Cloud-Dienste, nach 51,69 % im Jahr 2023 und fast neun Punkte über dem EU-Wert von 52,74 % (Quelle: Eurostat). Diese Unternehmen wollen, ebenso wie Banken, Versicherer und öffentliche Stellen unter dem belgischen Gesetz zur Umsetzung von NIS2, hybride Lösungen mit einem belgischen Rack neben einem Cloud-On-Ramp; deshalb wachsen Cloud- und IT-Dienstleister um 13,61 % pro Jahr, von 103,36 Mio. USD auf 370,34 Mio. USD.
Infrastrukturfonds kaufen die Telko-Rechenzentren: 128 Mio. EUR für die Standorte von Proximus
Datacenter United schloss am 3. März 2025 den Kauf der Proximus-Rechenzentren in Evere, Mechelen und Machelen ab, etwa 11 MW zu einem Unternehmenswert von 128 Mio. EUR mit einem 10-Jahres-Vertrag, der Proximus als Ankermieter hält, wie Datacenter United mitteilte und die Fachpresse berichtete. Cordiant Digital Infrastructure zahlte im Oktober 2024 92,3 Mio. EUR für 47,5 % der Gruppe, und die Gruppe nahm am 30. September 2025 laut Datacenter United 120 Mio. EUR an Fremdkapital mit fünf Jahren Laufzeit auf. Macquarie Capital, die flämische Beteiligungsgesellschaft PMV und EPICo2 übernahmen im September 2023 die Mehrheit an KevlinX, um in Brüssel einen Campus mit 32 MW zu bauen (Quelle: Macquarie). Dieses Kapital ist der Grund, warum die aktive Colocation-Kapazität im Modell von DC Market Insights allein 2026 um 28 MW steigt.
Markttrends: Wie verändern sich belgische Colocation-Hallen?
Racks über 30 kW steigen laut Schätzungen von DC Market Insights von 7 % des belgischen Colocation-Umsatzes 2025 auf 26,00 % im Jahr 2035, die größte Designveränderung im Markt.
Flüssigkeitsgekühlte Suites bei KevlinX und EdgeConneX
KevlinX reserviert 13,5 MW seines Brüsseler Campus für Flüssigkeitskühlung und hat 2025 die ersten 4 MW ausgebaut, und EdgeConneX vermarktet seinen Campus in Ternat mit 16 MW für mehr als 20 kW pro Schrank, wie beide Unternehmen angeben. Das Segment über 30 kW pro Rack wächst um 26,52 % pro Jahr von 24,11 Mio. USD auf 253,40 Mio. USD, während Racks bis 10 kW nur um 4,49 % pro Jahr wachsen.
Telekommunikationsbetreiber werden Mieter statt Eigentümer
Proximus verkaufte seine Rechenzentren und blieb als Mieter mit einem 10-Jahres-Vertrag, und der frühere Colt-Standort in Nossegem läuft heute als AtlasEdge Brussels, wie die Fachpresse berichtete. DC Market Insights erfasst diese Verschiebung in der Wholesale-Colocation, die von 21,66 % des Umsatzes 2025 auf 34,03 % im Jahr 2035 steigt.
Hyperscale-Regionen erhöhen die Nachfrage nach Interconnection
Microsoft eröffnete am 18. November 2025 seine Cloud-Region Belgium Central, und der Brüsseler Campus von Digital Realty ist laut den beiden Unternehmen der einzige belgische Standort mit On-Ramps zu Azure, Amazon Web Services (AWS) und Google Cloud. Interconnection und Managed Services wachsen um 10,45 % pro Jahr auf 83,86 Mio. USD bis 2035, da Unternehmen belgische Racks mit diesen Regionen verbinden.
Marktherausforderungen: Was bremst die belgische Colocation?
Zwei Engpässe könnten den belgischen Colocation-Umsatz 2035 auf den niedrigen Fall von 779,69 Mio. USD drücken: Verzögerungen beim Netzanschluss und hohe Strompreise.
Eine Anschlusswarteschlange von mehr als 180 Unternehmen in Flandern
Mehr als 180 Unternehmen warteten 2025 in Flandern auf einen Netzanschluss, und der belgische Rechenzentrumsverband Belgian Data Center Industry Association nannte die Unvorhersehbarkeit der Anschlüsse die einzige Wachstumsbremse, als er bis Ende 2026 mehr als 260 MW Colocation- und Hyperscale-IT-Last prognostizierte, wie die Fachpresse berichtete. Der föderale Netzentwicklungsplan 2028-2038, der um Mai 2027 erwartet wird, ist der nächste Zeitpunkt, an dem die Rechenzentrumsnachfrage feste Übertragungskapazität erhält. Der niedrige Fall von DC Market Insights kürzt die neue Kapazität ab 2027 um 25 % und ergibt 779,69 Mio. USD im Jahr 2035, eine CAGR von 8,51 %.
Strom zu 0,19 EUR pro kWh gegenüber einem EU-Durchschnitt von 0,184 EUR
Strom für Nicht-Haushaltskunden im Verbrauchsband 500-1.999 MWh kostete in Belgien im ersten Halbjahr 2025 0,1940 EUR pro kWh ohne Mehrwertsteuer und im zweiten Halbjahr 0,1866 EUR, gegenüber einem EU-Durchschnitt von 0,1837 EUR im zweiten Halbjahr, so Eurostat. Bei einer Power Usage Effectiveness (PUE) von 1,4 erhöht jeder Cent (0,01 EUR) pro kWh die Kosten um etwa 7,15 EUR pro verkauftem kW und Monat bei 70 % Last, rund 2,3 % des Retail-Preises (Schätzung von DC Market Insights), was preissensible KMU in Richtung Public Cloud drängt.
Marktchancen: Wo können belgische Colocation-Betreiber gewinnen?
Zwei Chancen bringen der belgischen Colocation laut Schätzungen von DC Market Insights bis 2035 zusammen etwa 344,48 Mio. USD zusätzliches Umsatzwachstum.
Netzreserven in Wallonien: Gembloux und Liège
LCL kaufte das Rechenzentrum in Gembloux von Engie Solutions und erweiterte seinen dortigen Solarpark laut LCL von 1 MW auf 1,6 MW. DC Market Insights modelliert für Gembloux ein Wachstum von 13,78 Mio. USD im Jahr 2025 auf 77,97 Mio. USD im Jahr 2035, 18,92 % pro Jahr, der am schnellsten wachsende Standort, weil wallonische Standorte kürzere Warteschlangen haben als flämische.
KI-fähige Suites für belgische Forschungs- und Unternehmensnutzer
Belgische Universitäten, Pharmaunternehmen und Banken, die sensible Daten nicht ins Ausland geben, brauchen Racks mit 30-80 kW in der Nähe von Brüssel, und Datacenter United investiert laut den Ergebnissen von Cordiant vom Juni 2026 in KI-fähige Kapazität in Machelen, Gent, Oostkamp und Evere. Racks über 30 kW bringen zwischen 2025 und 2035 zusätzlich 229,29 Mio. USD Umsatz; die Ebene der KI-Hallen behandelt der Bericht Belgium AI Data Center Market.
Preise: Was kostet Colocation pro kW in Belgien?
Belgische Retail-Colocation kostete 2025 laut Schätzungen von DC Market Insights durchschnittlich etwa 315 EUR pro kW und Monat inklusive Strom, Wholesale etwa 175 EUR.
| Jahr | Retail (EUR pro kW und Monat) | Wholesale (EUR pro kW und Monat) | Retail (USD pro kW und Monat) | Wholesale (USD pro kW und Monat) |
|---|---|---|---|---|
| 2020 | 240 | 130 | 274,08 | 148,46 |
| 2025 | 315 | 175 | 355,95 | 197,75 |
| 2030 | 318 | 175 | 365,70 | 201,25 |
| 2035 | 325 | 178 | 373,75 | 204,70 |
Öffentliche Anhaltspunkte stützen diese Preise. Der Pro-forma-Umsatz 2025 von Datacenter United von 41,3 Mio. EUR bei etwa 13 MW IT-Kapazität entspricht etwa 265 EUR pro installiertem kW und Monat, was bei 80 % Verkaufsquote etwa 331 EUR pro verkauftem kW ergibt, nahe an der Retail-Schätzung (Quelle: Cordiant Digital Infrastructure). Strom für ein verkauftes kW bei 70 % Last und einer PUE von 1,4 kostet zum Eurostat-Preis von 2025 etwa 139 EUR pro Monat, sodass Fläche, Kühlung und Services den Rest ausmachen. Über die gesamte belgische Colocation lag der Umsatz pro durchschnittlichem aktivem MW 2025 bei etwa 2,72 Mio. EUR.
Standards und Regulierung: Welche belgischen Regeln gelten für eine Colocation-Halle?
Fünf Regelwerke prägen den belgischen Colocation-Markt von 423,23 Mio. USD im Jahr 2026, allen voran die Regeln für Netzanschluss und Energieberichterstattung.
- Energy Efficiency Directive (EU) 2023/1791, Artikel 12, und Delegated Regulation (EU) 2024/1364: Jedes Rechenzentrum ab 500 kW meldet jährlich Energie, Wasser, PUE und Abwärme an eine europäische Datenbank; das wallonische Portal legte den ersten Bericht auf den 15. September 2024 und spätere Berichte jeweils bis zum 15. Mai fest (Quelle: EUR-Lex; Öffentlicher Dienst der Wallonie).
- Netzanschlusskodex für das Übertragungsnetz: Die Änderung der CREG vom 29. Januar 2026 bringt verbindliche Fristen, Filter für nicht ernsthafte Anfragen und „use it or lose it“ für reservierte Kapazität; Elias Rechenzentrumskategorie deckelt die Zuteilung (Quelle: CREG; Elia).
- Das belgische NIS2-Gesetz vom 26. April 2024, in Kraft seit dem 18. Oktober 2024, erfasst Anbieter von Rechenzentrumsdiensten, mit dem Centre for Cybersecurity Belgium (CCB) als Behörde; Einrichtungen des digitalen Sektors mussten sich bis zum 18. Dezember 2024 registrieren.
- Die Datenschutz-Grundverordnung (GDPR) und die belgische Datenschutzbehörde lenken öffentliche Stellen und Gesundheitsnutzer zu Hosting in Belgien oder der EU.
- Anlagenstandards: EN 50600 für Design und Betrieb von Rechenzentren, ISO/IEC 27001 für Sicherheit und ISO 50001 für Energiemanagement, die in Ausschreibungsunterlagen belgischer öffentlicher Stellen üblicherweise verlangt werden.
Marktsegmentierung: Welcher Colocation-Typ erzielt in Belgien den höchsten Umsatz?
Retail-Colocation erzielt mit 69,32 % des Umsatzes 2025 oder 238,81 Mio. USD am meisten, während Wholesale-Colocation mit 16,09 % pro Jahr am schnellsten wächst.
Nach Colocation-Typ
Belgien ist noch ein Retail-Markt, weil die meisten Hallen unter 20 MW liegen und viele Unternehmensmieter bedienen; Wholesale steigt bis 2035 auf 34,03 % des Umsatzes, da KevlinX, LCL Diegem und Datacenter United Antwerpen Suites über 1 MW vermieten.
| Colocation-Typ | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Retail-Colocation | 238,81 | 69,32 % | 559,05 | 8,88 % |
| Wholesale-Colocation | 74,63 | 21,66 % | 331,70 | 16,09 % |
| Interconnection und Managed Services | 31,05 | 9,01 % | 83,86 | 10,45 % |
Nach Unternehmensgröße
Großunternehmen halten 71 % des Umsatzes 2025; KMU wachsen mit 11,34 % pro Jahr etwas schneller, weil belgische KMU Racks über Managed-Service-Partner in regionalen Hallen wie Aalst, Hasselt und Gembloux kaufen.
| Unternehmensgröße | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Großunternehmen | 244,59 | 71,00 % | 682,23 | 10,80 % |
| Kleine und mittlere Unternehmen | 99,90 | 29,00 % | 292,38 | 11,34 % |
Nach Endnutzer
Cloud- und IT-Dienstleister führen 2025 mit 30 % und erreichen bis 2035 38,00 %; Banken, Finanzdienstleistungen und Versicherungen (BFSI) halten 2025 17 %, was die Brüsseler Bank- und Clearinghäuser widerspiegelt.
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud- und IT-Dienstleister | 103,36 | 30,00 % | 370,34 | 13,61 % |
| BFSI | 58,56 | 17,00 % | 136,45 | 8,83 % |
| Telekommunikation und Medien | 48,23 | 14,00 % | 107,21 | 8,32 % |
| Behörden und EU-Institutionen | 41,34 | 12,00 % | 116,95 | 10,96 % |
| Fertigung und Logistik | 34,45 | 10,00 % | 87,72 | 9,80 % |
| Gesundheitswesen und Life Sciences | 24,11 | 7,00 % | 77,97 | 12,45 % |
| Energie und Versorgung | 17,22 | 5,00 % | 48,73 | 10,96 % |
| Sonstige | 17,22 | 5,00 % | 29,24 | 5,43 % |
Nach Rack-Dichte
Racks bis 10 kW erzielen 2025 noch 62 % des Umsatzes, doch Racks mit 10 bis 30 kW werden vor 2035 mit 389,84 Mio. USD zum größten Band.
| Rack-Dichte | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bis 10 kW pro Rack | 213,59 | 62,00 % | 331,37 | 4,49 % |
| 10 bis 30 kW pro Rack | 106,79 | 31,00 % | 389,84 | 13,82 % |
| Über 30 kW pro Rack | 24,11 | 7,00 % | 253,40 | 26,52 % |
DC Exclusive: Das belgische Colocation-Kapazitätsregister, 8 Betreibergruppen und etwa 122 MW aktiv
DC Market Insights erfasst Ende 2025 etwa 122 MW aktive Colocation-IT-Kapazität in Belgien bei 8 Betreibergruppen, mit mindestens 70 MW weiterer gesicherter oder im Bau befindlicher Kapazität. Dieses Modell von DC Market Insights nutzt 14 Eingangsgrößen: die veröffentlichten MW, Standortlisten und Erweiterungen jedes Betreibers aus Unternehmensmitteilungen, Pflichtveröffentlichungen und Verzeichnissen, abgeglichen mit dem Marktmodell 2025.
| Betreiber | Wichtigste belgische Standorte | Aktive IT-MW Ende 2025 (Schätzung) | Gesichert oder in Arbeit | Grundlage |
|---|---|---|---|---|
| Digital Realty | Zaventem BRU1-BRU4 | 28 | Ausbau des Campus | BRU1 7,2 MW, BRU4 13,6 MW veröffentlicht |
| LCL Data Centers | Diegem, Aalst, Beersel, Antwerpen, Gembloux | 20 | +24 MW Netzanschluss in Diegem (eröffnet März 2026) | LCL-Mitteilung, Okt. 2023 |
| EdgeConneX | Ternat | 16 | – | Campus-Seite des Betreibers |
| Datacenter United | 14 Standorte, u. a. Evere, Machelen, Mechelen, Antwerpen, Gent, Oostkamp, Hasselt | 13 | +17 MW Strom in Antwerpen | Cordiant-Ergebnisse, Juni 2026 |
| Penta Infra | Zellik | 7,2 | Skalierbar auf etwa 13 MW | Betreiberangabe, Juni 2024 |
| KevlinX | Neder-Over-Heembeek (Brüssel) | 4 | 17,5 MW Rohbau, 32 MW Endausbau | Macquarie-Mitteilung, Sept. 2023 |
| AtlasEdge | Nossegem (ehemals Colt) | 4 | – | Schätzung von DC Market Insights |
| Sonstige (NRB, Orange Belgium, etwa 11 kleinere Betreiber) | Herstal, Hoboken und regionale Standorte | 30 | – | Schätzung von DC Market Insights |
Die drei größten Gruppen halten etwa 64 MW, 52 % der aktiven Kapazität, und die gesicherten Zugänge von etwa 70 MW in Diegem, Antwerpen, Zellik und bei KevlinX entsprechen dem Kapazitätswachstum 2026-2028 im Basisfall, sodass die Prognose von DC Market Insights auf keinen Campus ohne bestehenden Netzanschluss angewiesen ist.
Regionale Analyse: Welche belgische Region führt beim Colocation-Umsatz?
Der Großraum Brüssel führt mit 55,00 % des Umsatzes 2025, 189,48 Mio. USD, und Wallonien wächst mit 16,78 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Großraum Brüssel | 189,48 | 55,00 % | 458,07 | 9,23 % |
| Provinz Antwerpen | 58,56 | 17,00 % | 175,43 | 11,60 % |
| Ost- und Westflandern | 41,34 | 12,00 % | 126,70 | 11,85 % |
| Limburg und Leuven | 24,11 | 7,00 % | 68,22 | 10,96 % |
| Wallonien | 31,00 | 9,00 % | 146,19 | 16,78 % |
Großraum Brüssel
Der Raum Brüssel, einschließlich Diegem, Machelen, Zaventem, Nossegem, Ternat, Zellik und Beersel auf der flämischen Seite der Grenze, erzielt 2025 einen Umsatz von 189,48 Mio. USD, weil dort EU-Institutionen, NATO-Zulieferer, Banken und die Cloud-On-Ramps von Digital Realty angesiedelt sind; er wächst um 9,23 % pro Jahr, langsamer als der Rest, da sein Netz sich füllt.
Provinz Antwerpen
Antwerpen und Mechelen erzielen 2025 einen Umsatz von 58,56 Mio. USD, bedienen Hafen-, Chemie- und Logistikunternehmen und wachsen um 11,60 % pro Jahr, da Datacenter United in Antwerpen 17 MW Strom hinzufügt.
Ost- und Westflandern
Gent, Aalst, Brügge und Oostkamp erzielen 2025 einen Umsatz von 41,34 Mio. USD und wachsen um 11,85 % pro Jahr, angeführt von LCLs Erweiterung in Aalst mit 2.367 m2 und den KI-fähigen Arbeiten von Datacenter United in Gent und Oostkamp.
Limburg und Leuven
Hasselt und Leuven erzielen 2025 einen Umsatz von 24,11 Mio. USD, wobei die zwei Anlagen von Datacenter United in Hasselt Limburger Unternehmen und mit der KU Leuven verbundene Forschungsnutzer bedienen; das Wachstum liegt bei 10,96 % pro Jahr.
Wallonien
Wallonien erzielt 2025 einen Umsatz von 31,00 Mio. USD und wächst um 16,78 % pro Jahr auf 146,19 Mio. USD, die am schnellsten wachsende Region, da Gembloux und Liège Mieter aufnehmen, die in Flandern keinen Strom bekommen; die Google-Campusse Saint-Ghislain und Farciennes bleiben als Eigenbauten außerhalb dieses Marktes.
Standortanalyse: Welche belgischen Standorte erzielen den höchsten Colocation-Umsatz?
Diegem und Machelen erzielen mit 68,92 Mio. USD im Jahr 2025 am meisten, und Gembloux wächst mit 18,92 % pro Jahr am schnellsten.
| Rang | Standort | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Diegem und Machelen | Großraum Brüssel | 68,92 | 155,94 | 8,51 % |
| 2 | Zaventem und Nossegem | Großraum Brüssel | 48,23 | 116,95 | 9,26 % |
| 3 | Ternat, Zellik und Beersel | Großraum Brüssel | 37,89 | 87,72 | 8,76 % |
| 4 | Antwerpen Stadt und Hafen | Provinz Antwerpen | 37,89 | 116,95 | 11,93 % |
| 5 | Region Brüssel-Hauptstadt | Großraum Brüssel | 34,45 | 97,46 | 10,96 % |
| 6 | Hasselt und Leuven | Limburg und Leuven | 24,11 | 68,22 | 10,96 % |
| 7 | Mechelen | Provinz Antwerpen | 20,67 | 58,48 | 10,96 % |
| 8 | Gent | Ost- und Westflandern | 17,22 | 58,48 | 13,00 % |
| 9 | Liège und Herstal | Wallonien | 17,22 | 68,22 | 14,76 % |
| 10 | Aalst | Ost- und Westflandern | 13,78 | 38,98 | 10,96 % |
| 11 | Gembloux | Wallonien | 13,78 | 77,97 | 18,92 % |
| 12 | Brügge und Oostkamp | Ost- und Westflandern | 10,33 | 29,24 | 10,96 % |
Die vier Standorte im Großraum Brüssel halten 55 % des Umsatzes 2025. Antwerpen Stadt und Hafen wächst um 11,93 % pro Jahr auf 116,95 Mio. USD, der größte Zuwachs außerhalb Brüssels, und Liège und Herstal erreichen bis 2035 68,22 Mio. USD.
Prognoseszenarien: Wie könnte der belgische Colocation-Umsatz 2035 aussehen?
Der belgische Markt für Rechenzentrum-Colocation erreicht im Basisfall 2035 974,61 Mio. USD, innerhalb einer Spanne von 779,69 Mio. USD bis 1,19 Mrd. USD.
| Szenario | Größe 2035 | CAGR 2025-2035 | Annahme ab 2027 |
|---|---|---|---|
| Niedrig | 779,69 Mio. USD | 8,51 % | Neue Colocation-Kapazität 25 % niedriger, da Netzanschlüsse über den föderalen Netzplan 2028-2038 hinaus verrutschen |
| Basis | 974,61 Mio. USD | 10,96 % | Aktive Kapazität 150 MW (2026), 236 MW (2030), 330 MW (2035); Preise real konstant |
| Hoch | 1,19 Mrd. USD | 13,19 % | KevlinX und Diegem bis 2028 vollständig ausgebaut, ein neuer wallonischer Campus mit etwa 40 MW, Preise 5 % höher |
Der entscheidende Faktor ist der Zeitpunkt fester Netzkapazität: Jedes Jahr Verzögerung für etwa 20 MW neuer Hallen kostet zu Preisen von 2030 rund 55 Mio. USD Jahresumsatz.
Wettbewerbsanalyse: Wer führt bei der belgischen Rechenzentrum-Colocation?
Die drei größten belgischen Colocation-Betreiber, Digital Realty, LCL Data Centers und Datacenter United, halten laut Schätzungen von DC Market Insights etwa 48 % des Umsatzes 2025, gemessen an aktiven IT-MW und veröffentlichten Umsätzen.
- Digital Realty: etwa 19 % des Umsatzes 2025 (Schätzung von DC Market Insights); Brüsseler Campus BRU1-BRU4 in Zaventem, BRU4 13,6 MW
- LCL Data Centers: etwa 16 % (Schätzung von DC Market Insights); Investitionsplan über 120 Mio. EUR, Diegem eröffnet im März 2026 (Quelle: LCL)
- Datacenter United: etwa 13,55 % (Schätzung von DC Market Insights auf Basis von 41,3 Mio. EUR Pro-forma-Umsatz); 14 Standorte (Quelle: Cordiant Digital Infrastructure)
- EdgeConneX: etwa 10 % (Schätzung von DC Market Insights); 16 MW in Ternat
- Penta Infra: etwa 5 % (Schätzung von DC Market Insights); 7,2 MW in Zellik
- KevlinX: etwa 3 % (Schätzung von DC Market Insights); Campus mit 32 MW in Brüssel (Quelle: Macquarie)
- AtlasEdge: etwa 3 % (Schätzung von DC Market Insights); Standort Nossegem
- NRB: Rechenzentrum in Herstal für wallonische öffentliche und private Kunden
- Orange Belgium: Rechenzentrum in Hoboken
- Proximus: Ankermieter von Datacenter United mit einem 10-Jahres-Vertrag
- Cordiant Digital Infrastructure: wirtschaftliche Beteiligung von 37,4 % an Datacenter United
- TINC: Beteiligung von 47,5 % an Datacenter United
- Macquarie Capital und PMV: Mehrheitseigentümer von KevlinX
- Microsoft: Cloud-Region Belgium Central, eher Mieter und Interconnection-Partner als Colocation-Anbieter
- Google: belgisches Eigenbauprogramm über 5 Mrd. EUR, außerhalb dieses Marktes
Die drei Größten überlassen etwa 52 % mehr als 15 kleineren Betreibern, sodass der belgische Markt weniger konzentriert ist als Amsterdam oder Frankfurt; DC Market Insights erwartet, dass das so bleibt, weil kein einzelner Eigentümer genug Netzkapazität hält, um den Markt zu dominieren.
Jüngste Entwicklungen: Was hat sich in der belgischen Colocation seit 2025 verändert?
Sechs datierte Ereignisse zwischen März 2025 und März 2026 brachten etwa 35 MW belgischer Colocation-Kapazität zu neuen Eigentümern oder an neue Stromanschlüsse und änderten die Netzregeln.
- Im März 2025 schloss Datacenter United den Kauf der Proximus-Rechenzentren in Evere, Mechelen und Machelen ab (Quelle: Datacenter United).
- Im Mai 2025 nahm LCL Data Centers 3,4 MW Dach-Photovoltaik auf vier Hofdächern in Ost- und Westflandern in Betrieb, wie LCL und seine Partner berichteten.
- Im September 2025 unterzeichnete Datacenter United ein Finanzierungspaket über 120 Mio. EUR mit fünf Jahren Laufzeit (Quelle: Datacenter United).
- Im November 2025 eröffnete Microsoft seine Cloud-Region Belgium Central (Quelle: Microsoft).
- Im Januar 2026 änderte die CREG den Netzanschlusskodex für das Übertragungsnetz mit „use it or lose it“-Regeln (Quelle: CREG).
- Im März 2026 eröffnete LCL Data Centers sein größtes Rechenzentrum in Diegem mit einem neuen Anschluss von 24 MW (Quelle: LCL).
Methodik: Wie DC Market Insights das belgische Colocation-Modell aufgebaut hat
DC Market Insights hat den belgischen Markt für Rechenzentrum-Colocation aus 16 jährlichen Kapazitätskohorten (2020-2035), 8 Betreibergruppen und 2 Preisstaffeln aufgebaut, wobei jede Aufteilung die Gesamtsumme ergibt.
Die Rechnung für 2025: 112,00 MW durchschnittliche aktive Kapazität × 78 % verkauft = 87,36 MW; 55,91 Retail-MW × 315 EUR × 12 Monate = 238,81 Mio. USD, 31,45 Wholesale-MW × 175 EUR × 12 = 74,63 Mio. USD, und Interconnection und Managed Services mit 13 % des Retail-Umsatzes = 31,05 Mio. USD, zusammen 344,49 Mio. USD bei 1,13 USD pro Euro. Drei Plausibilitätsgrenzen:
- Obergrenze 1: Die modellierte aktive Colocation-Kapazität von 150 MW Ende 2026 liegt unter der Prognose des Branchenverbands von mehr als 260 MW Colocation- plus Hyperscale-IT-Last zum selben Zeitpunkt.
- Obergrenze 2: Der modellierte Umsatz pro durchschnittlichem aktivem MW von 2,72 Mio. EUR im Jahr 2025 liegt unter den 3,18 Mio. EUR von Datacenter United (41,3 Mio. EUR bei etwa 13 MW), wie für einen Markt mit mehr Wholesale-Fläche zu erwarten.
- Untergrenze: Die veröffentlichte aktive Kapazität von fünf namentlich genannten Betreibern (Digital Realty BRU1 und BRU4 20,8 MW, EdgeConneX 16 MW, Datacenter United 13 MW, Penta Infra 7,2 MW, KevlinX 4 MW) beträgt 61 MW, die Hälfte der 122 MW im Modell.
Preise werden für 2025 zu 1,13 USD pro Euro und ab 2026 zu 1,15 USD umgerechnet. Die vollständige Methode steht auf der Seite Forschungsmethodik.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Eingeschlossene und ausgeschlossene Elemente
- 1.3Wie die Segmente zusammenpassen
- 1.4Warum die Schätzungen zum belgischen Markt für Rechenzentrum-Colocation abweichen
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: Aktive MW × Auslastung × Preis pro kW
- 2.2Plausibilitätsgrenzen
- 2.3Quellenverzeichnis
- 03Zusammenfassung
- 3.1Momentaufnahme des Marktes, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Wichtigste Erkenntnisse
- 04Marktdynamik
- 4.1Treiber: Elias gedeckelte Rechenzentrumskategorie
- 4.2Treiber: Cloud-Nutzung bei 61,62 % der belgischen Unternehmen
- 4.3Treiber: Infrastrukturfonds kaufen Telko-Rechenzentren
- 4.4Trend: Flüssigkeitsgekühlte Suites bei KevlinX und EdgeConneX
- 4.5Trend: Telekommunikationsbetreiber werden Mieter
- 4.6Trend: Hyperscale-Regionen erhöhen die Nachfrage nach Interconnection
- 4.7Herausforderung: Anschlusswarteschlange in Flandern
- 4.8Herausforderung: Strompreise
- 4.9Chance: Netzreserven in Wallonien
- 4.10Chance: KI-fähige Suites
- 05Preisanalyse
- 5.1Retail- und Wholesale-Preis pro kW, 2020-2035
- 5.2Öffentliche Preisanhaltspunkte
- 06Standards und Regulierung
- 6.1Energy Efficiency Directive Artikel 12 und Delegated Regulation 2024/1364
- 6.2Netzanschlusskodex der CREG für das Übertragungsnetz
- 6.3Belgisches NIS2-Gesetz
- 6.4GDPR
- 6.5EN 50600, ISO/IEC 27001 und ISO 50001
- 07Marktsegmentierung nach Colocation-Typ
- 7.1Retail-Colocation
- 7.2Wholesale-Colocation
- 7.3Interconnection und Managed Services
- 08Marktsegmentierung nach Unternehmensgröße
- 8.1Großunternehmen
- 8.2Kleine und mittlere Unternehmen
- 09Marktsegmentierung nach Endnutzer
- 9.1Cloud- und IT-Dienstleister
- 9.2BFSI
- 9.3Telekommunikation und Medien
- 9.4Behörden und EU-Institutionen
- 9.5Fertigung und Logistik
- 9.6Gesundheitswesen und Life Sciences
- 9.7Energie und Versorgung
- 9.8Sonstige
- 10Marktsegmentierung nach Rack-Dichte
- 10.1Bis 10 kW pro Rack
- 10.210 bis 30 kW pro Rack
- 10.3Über 30 kW pro Rack
- 11DC Exclusive: Das belgische Colocation-Kapazitätsregister
- 11.18 Betreibergruppen, etwa 122 MW aktiv
- 11.2Etwa 70 MW gesichert oder in Arbeit
- 12Regionale Analyse
- 12.1Großraum Brüssel
- 12.2Provinz Antwerpen
- 12.3Ost- und Westflandern
- 12.4Limburg und Leuven
- 12.5Wallonien
- 13Standortanalyse
- 13.1Diegem und Machelen
- 13.2Zaventem und Nossegem
- 13.3Ternat, Zellik und Beersel
- 13.4Antwerpen Stadt und Hafen
- 13.5Region Brüssel-Hauptstadt
- 13.6Hasselt und Leuven
- 13.7Mechelen
- 13.8Gent
- 13.9Liège und Herstal
- 13.10Aalst
- 13.11Gembloux
- 13.12Brügge und Oostkamp
- 14Prognoseszenarien
- 14.1Niedriger Fall
- 14.2Basisfall
- 14.3Hoher Fall
- 15Wettbewerbsanalyse
- 15.1Digital Realty
- 15.2LCL Data Centers
- 15.3Datacenter United
- 15.4EdgeConneX
- 15.5Penta Infra
- 15.6KevlinX
- 15.7AtlasEdge
- 15.8NRB
- 15.9Orange Belgium
- 15.10Proximus
- 15.11Cordiant Digital Infrastructure
- 15.12TINC
- 15.13Macquarie Capital und PMV
- 15.14Microsoft
- 15.15Google
- 15.16Marktkonzentration
- 16Jüngste Entwicklungen
- 16.1März 2025 bis März 2026
- Abb. 11. Größe des belgischen Marktes für Rechenzentrum-Colocation, 2020-2035 (Mio. USD)
- Tabelle 11. Berichtsmerkmale
- Tabelle 22. Abgrenzungsvergleich
- Tabelle 33. Colocation-Preis pro kW, 2020-2035
- Tabelle 44. Markt nach Colocation-Typ, 2025 und 2035
- Tabelle 55. Markt nach Unternehmensgröße, 2025 und 2035
- Tabelle 66. Markt nach Endnutzer, 2025 und 2035
- Tabelle 77. Markt nach Rack-Dichte, 2025 und 2035
- Tabelle 88. Belgisches Colocation-Kapazitätsregister
- Tabelle 99. Markt nach Region, 2025 und 2035
- Tabelle 1010. Top-12-Standorte, 2025 und 2035
- Tabelle 1111. Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
423,23 Mio. USD im Jahr 2026, 22,86 % mehr als 344,49 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 974,61 Mio. USD erreichen, eine CAGR von 10,96 % ab 2025.
10,96 % pro Jahr von 2025 bis 2035, nach 16,07 % pro Jahr in 2020-2025, weil sich der Kapazitätszuwachs auf etwa 19 MW pro Jahr verlangsamt, da Elia die Netzzuteilungen für Rechenzentren deckelt.
Etwa 315 EUR pro kW und Monat im Retail-Geschäft und 175 EUR im Wholesale-Geschäft im Jahr 2025, jeweils inklusive Strom (Schätzung von DC Market Insights). Der Strom allein kostet bei 0,194 EUR pro kWh etwa 139 EUR pro verkauftem kW.
Wholesale-Colocation, mit 16,09 % pro Jahr von 74,63 Mio. USD im Jahr 2025 auf 331,70 Mio. USD im Jahr 2035, da Cloud- und KI-Mieter Suites über 1 MW anmieten.
Wallonien, mit 16,78 % pro Jahr auf 146,19 Mio. USD bis 2035, weil Gembloux und Liège mehr Netzreserven haben als Flandern, wo mehr als 180 Unternehmen auf einen Anschluss warten.
Digital Realty, LCL Data Centers und Datacenter United halten etwa 48 % des Umsatzes 2025 (Schätzung von DC Market Insights). Es folgen EdgeConneX, Penta Infra, KevlinX und AtlasEdge.
Etwa 122 MW aktive Colocation-IT-Kapazität Ende 2025 und 150 MW bis Ende 2026, laut Schätzungen von DC Market Insights, mit etwa 70 MW weiterer gesicherter Kapazität in Diegem, Antwerpen, Zellik und Brüssel.
Seit dem 29. Januar 2026 bringt der Anschlusskodex der CREG verbindliche Fristen und „use it or lose it“ für reservierte Kapazität, und Elia deckelt eine eigene Rechenzentrumskategorie, sodass Hallen mit bereits angeschlossenem Strom Preissetzungsmacht gewinnen.
Die 344,49 Mio. USD im Jahr 2025 zählen nur Fläche, die von Drittanbietern verkauft wird. Der belgische Rechenzentrumsmarkt zählt zusätzlich selbst gebaute Hyperscale-Anlagen wie den Google-Campus in Saint-Ghislain sowie Unternehmensrechenzentren.
423,23 Mio. USD im Jahr 2026 ist der Wert von DC Market Insights nur für Drittanbieter-Colocation. Schätzungen, die die selbst gebaute Kapazität von Google und Microsoft, Cloud-Dienste oder Bauausgaben hinzurechnen, sind um ein Mehrfaches höher.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.