
Markt für Quantencomputing-Infrastrukturbereitschaft: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Quantencomputing-Infrastrukturbereitschaft: 2025 lag das Marktvolumen bei USD 2,593.8 Mio.; bis 2035 soll es bei einer CAGR von 23.27 % auf USD 20.71 Mrd. steigen.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 8. Nov. 2026
Basisjahr 2024 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – Marktgröße & Prognose
- 05Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – nach Komponente
- 06Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – nach Anwendung
- 07Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – nach Endnutzer
- 08Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – nach Infrastrukturbereitschaft
- 09Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – nach Bereitstellungsmodell
- 10Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – nach Angebotstyp
- 13Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 10Profilierte Unternehmen
Profilierte Unternehmen
- IBM
- Microsoft
- Amazon Web Services
- Quantinuum
- IonQ
- Rigetti Computing
- D-Wave Quantum
- Intel Corporation
- NVIDIA Corporation
Vollständige Analyse
Zusammenfassung
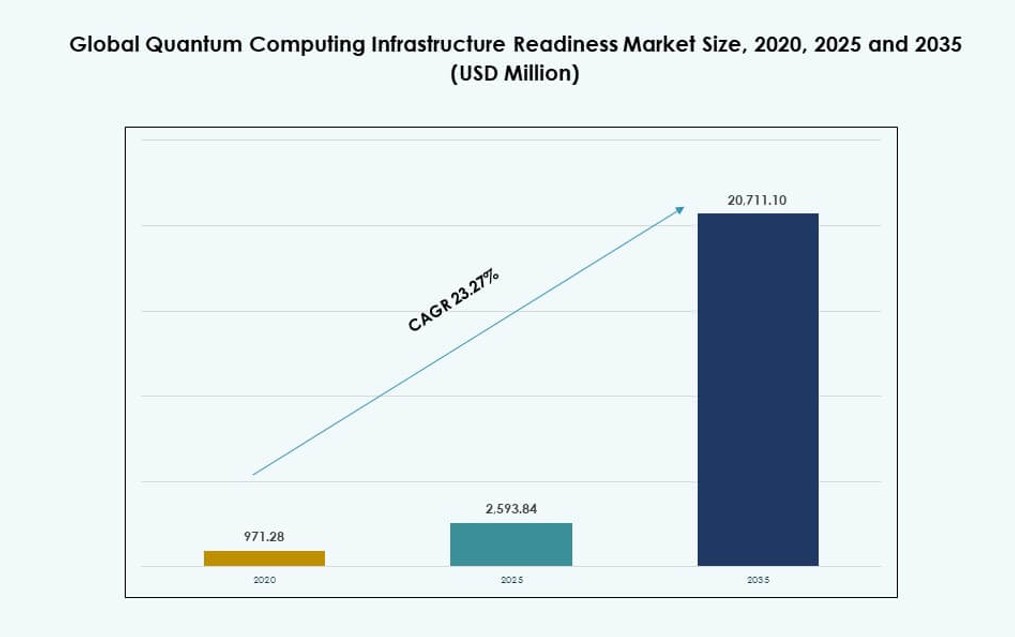
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft wurde 2020 auf 971,28 Mio. USD und 2025 auf 2.593,84 Mio. USD beziffert und soll bis 2035 mit einer CAGR von 23,27 % im Prognosezeitraum auf 20.711,10 Mio. USD wachsen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße Quantencomputing-Infrastrukturbereitschaft 2025 | 2.593,84 Mio. USD |
| Markt für Quantencomputing-Infrastrukturbereitschaft, CAGR | 23,27 % |
| Marktgröße Quantencomputing-Infrastrukturbereitschaft 2035 | 20.711,10 Mio. USD |
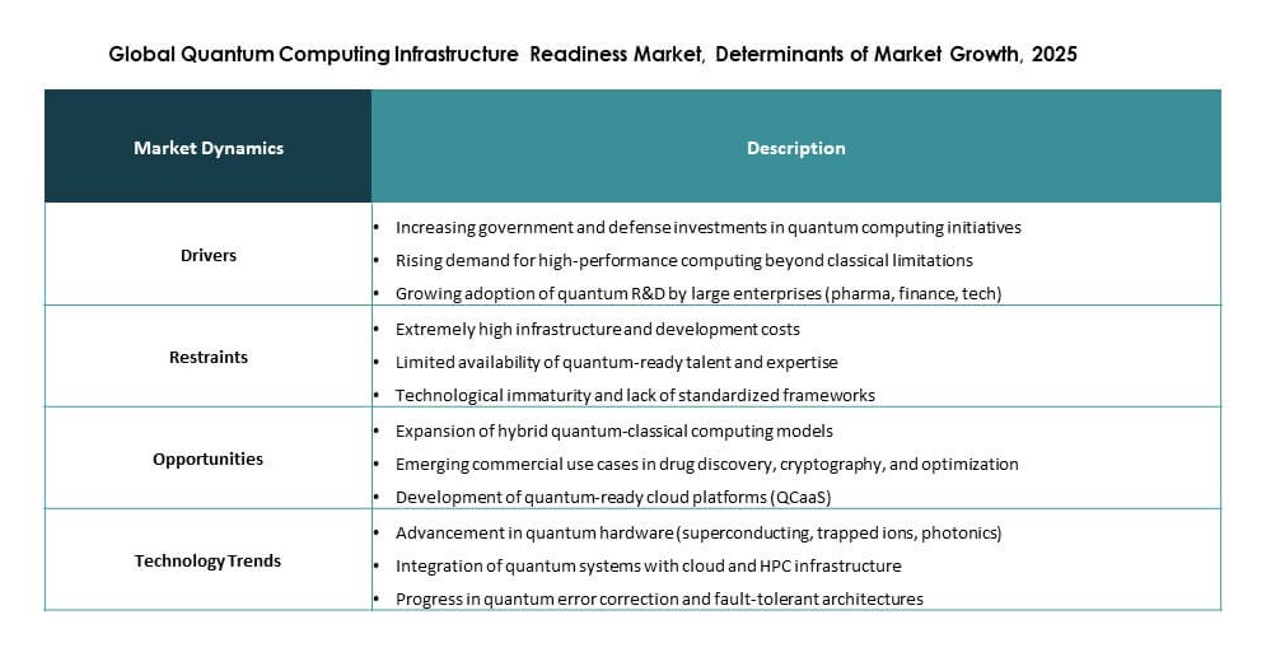
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft wird durch die schnellere Unternehmensakzeptanz hybrider Quanten-klassischer Architekturen, stärkere Cloud-Zugangsmodelle und stetige Fortschritte bei Steuerungssoftware, Orchestrierung und Fehlerkorrekturforschung vorangetrieben. Technologieunternehmen richten ihre Quanten-Roadmaps inzwischen an KI-, HPC- und Cybersicherheitsstrategien aus, was den Bedarf an integrierter Infrastruktur erhöht. Für Unternehmen hat der Markt strategische Bedeutung, weil er künftige Rechenvorteile unterstützt, während Investoren die frühe Positionierung in einem wachstumsstarken Deep-Tech-Ökosystem schätzen.
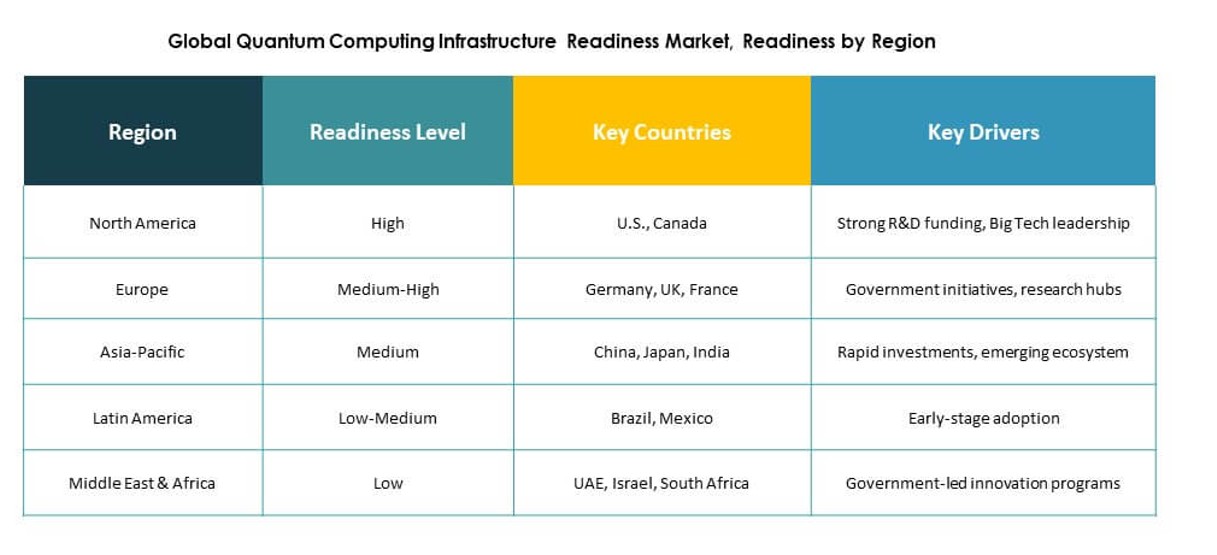
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft wird weiterhin von Nordamerika angeführt, dank starker Anbieterpräsenz, der Tiefe des Cloud-Ökosystems und institutioneller Forschungsförderung. Europa folgt mit solider Dynamik durch öffentliche Förderung, grenzüberschreitende Forschungsprogramme und industrielle Zusammenarbeit. Der Asien-Pazifik-Raum sticht als wichtigste aufstrebende Region hervor, angeführt von Japan und China, während Indien und Australien durch Partnerschaften und den Ausbau der digitalen Infrastruktur Kapazitäten aufbauen. Lateinamerika, der Nahe Osten und Afrika zeigen eine Akzeptanz im früheren Stadium, mit selektivem Wachstum bei nationalen und akademischen Initiativen.
Marktdynamik
Markttreiber
Unternehmensnachfrage nach quantenfähigen hybriden Rechenumgebungen und sicheren Architektur-Roadmaps
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft gewinnt an Zugkraft, weil Unternehmen Rechenumgebungen wünschen, die künftige Quanten-Workloads neben bestehenden HPC- und KI-Systemen unterstützen. Große Organisationen suchen Architekturen, die Quantenprozessoren mit sicheren Cloud-Plattformen, klassischen Servern und Steuerungen im Rechenzentrum verbinden. Diese Entwicklung führt Quantentechnik von Laborexperimenten in die Unternehmensplanung. Sie erhöht die Nachfrage nach Bereitschaftsbewertungen, Orchestrierungswerkzeugen und Integrationsservices. Vorstände bevorzugen Investitionen, die zu aktuellen Infrastrukturstrategien passen. Auch Investoren schätzen Anbieter, die frühe Ausgaben erschließen können. Dieser Treiber stärkt das langfristige Vertrauen in den Markt über Hardware-, Software- und Service-Ökosysteme hinweg.
Wachsende Integration von Quantensystemen mit klassischer Rechentechnik, Cloud-Plattformen und KI-Infrastruktur
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft wächst, weil der Nutzen von Quantentechnik von einer engen Integration mit CPUs, GPUs, Cloud-Systemen und Unternehmensdatenumgebungen abhängt. Unternehmen bewerten Quantenhardware nicht mehr isoliert. Sie wünschen hybride Workflows, die Simulations-, Optimierungs- und Analysewerkzeuge mit vorhandenen Rechenressourcen verbinden. Dieser Trend erhöht die Nachfrage nach Middleware, Steuerelektronik, Workload-Orchestrierung und latenzarmem Netzwerkdesign. Der Cloud-Zugang senkt zudem die Einstiegshürden für kommerzielle Nutzer. Anbieter, die eine nahtlose hybride Ausführung unterstützen, gewinnen einen strategischen Vorteil. Dieser Treiber fördert die breitere Akzeptanz und steigert die Relevanz des Marktes für Planer und Investoren.
- So gaben NVIDIA und Quantum Machines an, dass DGX Quantum eine Round-Trip-Latenz von unter 4 Mikrosekunden zwischen GPU und QPU-Steuerung ermöglicht, und Diraq meldete später eine Round-Trip-Latenz von 3,3 Mikrosekunden bei der Echtzeit-Integration von GPU und QPU. Das zeigt, wie eng gekoppelte klassisch-quantenbasierte Ausführung zu einer messbaren Infrastrukturanforderung wird.
Verbesserte Hardware-Zuverlässigkeit und Fortschritte bei der Fehlerkorrektur stärken das Vertrauen kommerzieller Käufer
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft profitiert von technischem Fortschritt, der das Vertrauen der Käufer in den langfristigen Bereitstellungswert stärkt. Fortschritte bei Fehlerkorrektur, Systemtreue und Hardware-Stabilität verringern Bedenken hinsichtlich Leistungsgrenzen. Unternehmen und öffentliche Einrichtungen sehen inzwischen klarere Roadmaps hin zu nutzbaren und skalierbaren Quantensystemen. Das macht die Infrastrukturplanung glaubwürdiger und weniger spekulativ. Das Vertrauen in die technische Beständigkeit stützt Ausgaben für Kryogensysteme, Steuerelektronik und Softwareplattformen. Es hilft Anbietern außerdem, längere Verträge und strategische Partnerschaften zu sichern. Investoren werten diesen Fortschritt als Signal, dass die Infrastrukturnachfrage mit größerer Marktdisziplin wachsen kann.
Öffentliche Förderung, nationale Quantenstrategien und Prioritäten der Technologiesouveränität erweitern die Marktunterstützung
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft erhält starke Unterstützung durch öffentliche Förderung, nationale Quantenstrategien und souveränitätsorientierte Technologieprogramme. Regierungen betrachten Quantenfähigkeit als strategisches Gut, das mit Forschungsführerschaft, Cybersicherheit und der Modernisierung der Verteidigung verbunden ist. Dadurch entsteht Nachfrage nach lokaler Infrastruktur, sicheren Bereitstellungsmodellen und institutionellen Partnerschaften. Nationale Labore und Forschungszentren dienen häufig als frühe Ankerkunden. Ihre Projekte helfen Anbietern, ihre Bereitstellungsfähigkeit zu belegen und regionale Ökosysteme auszubauen. Öffentliche Investitionen senken zudem das frühe Marktrisiko. Für Unternehmen und Investoren verbessert diese Unterstützung die Planbarkeit, stärkt die Ökosystementwicklung und schafft stabilere langfristige kommerzielle Pfade.
- So nahmen Israel Aerospace Industries zusammen mit der Israel Innovation Authority, der Hebrew University und Yissum im Dezember 2024 Israels ersten im Inland gebauten supraleitenden Quantencomputer mit 20 Qubits in Betrieb und verbanden damit einen messbaren technischen Meilenstein direkt mit einem souveränitätsgetriebenen nationalen Infrastrukturvorhaben.
Markttrends
Plattformzentrierte Beschaffungsmodelle ersetzen den Kauf eigenständiger Hardware bei Unternehmenskunden
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft zeigt eine klare Bewegung hin zu plattformzentrierter Beschaffung anstelle isolierter Hardwarekäufe. Unternehmen bevorzugen inzwischen Lösungen, die Zugang, Orchestrierung, Softwarewerkzeuge und technischen Support in einem kommerziellen Rahmen vereinen. Dieses Modell vereinfacht die Bewertung und verringert den Integrationsaufwand. Käufer können Workloads ohne hohe anfängliche Kapitalbindung testen. Anbieter erreichen durch wiederkehrende Plattformbeziehungen eine stärkere Kundenbindung. Der Wettbewerb hängt weniger von Hardware-Versprechen allein ab und mehr von der Tiefe des Ökosystems und der Qualität der Umsetzung. Dieser Trend stützt das Wachstum bei Software und Services. Er erweitert außerdem den Zugang für Unternehmen mit begrenzter interner Quantenexpertise.
Flexible Multi-Modalitäts-Strategien und herstellerneutrale Architekturen werden zu einer zentralen Käuferpräferenz
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft spiegelt die wachsende Käuferpräferenz für flexible Architekturen wider, die eine frühe Abhängigkeit von einer einzigen Qubit-Modalität vermeiden. Unternehmen wollen die Möglichkeit haben, supraleitende, Ionenfallen-, photonische und Annealing-Systeme über anpassungsfähige Software- und Infrastrukturrahmen zu evaluieren. Das unterstützt eine herstellerneutrale Beschaffung und verringert langfristige Risiken. Es begünstigt außerdem Orchestrierungsplattformen, die mehrere Back-End-Umgebungen verwalten. Käufer schätzen Wahlfreiheit zunehmend, weil sich die Technologielandschaft noch weiterentwickelt. Anbieter, die diese Flexibilität unterstützen, gewinnen breitere kommerzielle Attraktivität. Dieser Trend prägt Roadmap-Entscheidungen zu Cloud-Zugang, hybrider Bereitstellung und künftigen On-Premises-Bereitschaftsstrategien großer Organisationen.
Strukturierte Quantenbereitschaftsprogramme, Governance-Modelle und Personalentwicklung gewinnen an Bedeutung
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft richtet sich nun stärker auf Bereitschaftsprogramme, Governance-Rahmen und Personalentwicklung aus. Unternehmen behandeln die Quantenvorbereitung nicht mehr als isoliertes Forschungsthema. Sie wünschen praktische Pläne, die Anwendungsfall-Zuordnung, Infrastrukturprioritäten, Risikoüberwachung und Mitarbeiterkompetenz abdecken. Dadurch weitet sich die Nachfrage über Hardware und Software hinaus auf Beratung und Managed Support aus. Governance-geführte Einführung hilft Unternehmen, vom Experimentieren zur geplanten Bereitstellung überzugehen. Auch die Vorbereitung der Belegschaft ist wichtig, da die Einführung von Quantentechnik funktionsübergreifende Abstimmung erfordert. Dieser Trend stützt das Wachstum der Service-Umsätze und verbessert die kommerzielle Reife des Marktes für die langfristige institutionelle und unternehmensweite Einführung.
Die Planung von Quanteninfrastruktur konvergiert mit Cybersicherheit und Prioritäten des Post-Quanten-Risikomanagements
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft zeigt eine starke Konvergenz mit Cybersicherheit und Post-Quanten-Risikoplanung. Unternehmen verknüpfen die Vorbereitung der Quanteninfrastruktur zunehmend mit kryptografischen Übergangsstrategien und künftigen Datenschutzzielen. Das erweitert die Relevanz des Marktes über Forschung und fortgeschrittene Simulation hinaus. Finanzinstitute, Regierungen und Telekommunikationsbetreiber sehen Bereitschaft inzwischen als Teil einer umfassenderen Sicherheitsagenda. Sicherheitsorientierte Infrastrukturplanung beeinflusst Anbieterauswahl, Bereitstellungsmodelle und den Zeitpunkt von Budgets. Sie stützt außerdem die Nachfrage nach sicheren Zugangsschichten, Schlüsselverwaltungsfunktionen und Governance-Werkzeugen. Dieser Trend erhöht die Aufmerksamkeit auf Vorstandsebene und stärkt den strategischen Unternehmenswert des Marktes.
Marktherausforderungen
Hohe technische Komplexität, begrenzte Standards und funktionsübergreifende Lücken bei der Beschaffung bremsen das Einführungstempo
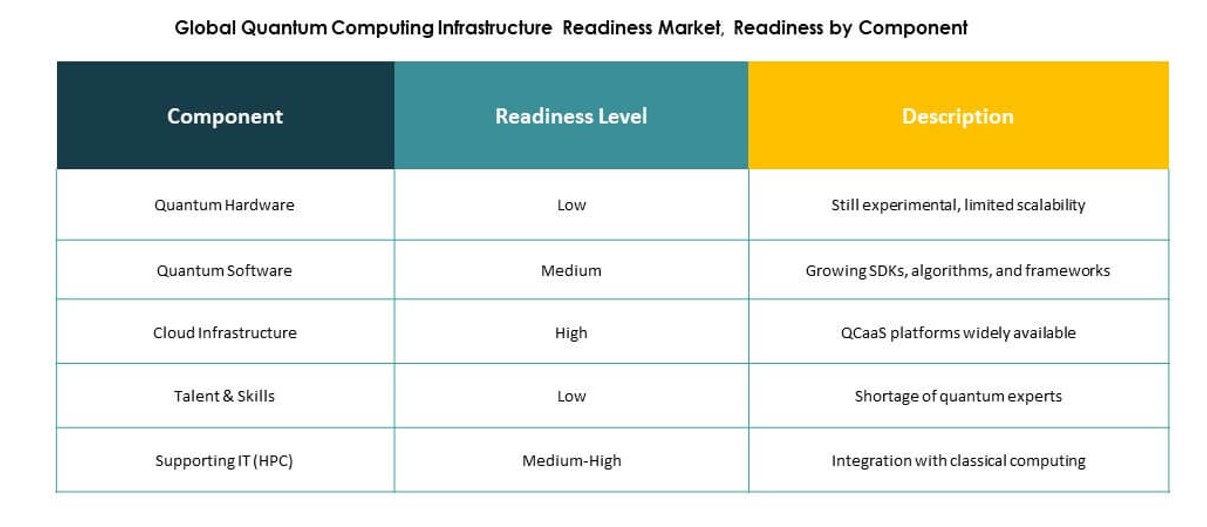
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft steht vor einer großen Herausforderung durch die hohe technische Komplexität bei Hardware, Software, Steuerelektronik und Standortanforderungen. Vielen Unternehmen fehlt weiterhin eine klare interne Verantwortung für Quantenentscheidungen. Beschaffungsteams tun sich oft schwer, Anbieterangebote über unterschiedliche Architekturen und Servicemodelle hinweg zu vergleichen. Branchenstandards sind weiterhin begrenzt, was das Vertrauen bei der Bewertung schwächt. Fachkräftemangel erhöht den Druck zusätzlich in Bereichen wie Quantentechnik, Kryotechnik und Design hybrider Systeme. Käufer müssen Forschung, Infrastruktur, Sicherheit und Finanzen abstimmen, bevor sie handeln. Das verlängert Verkaufszyklen und erhöht das Umsetzungsrisiko für Anbieter und Investoren.
Hohe Infrastrukturkosten und unsichere kurzfristige Erträge bremsen weiterhin die kommerzielle Expansion
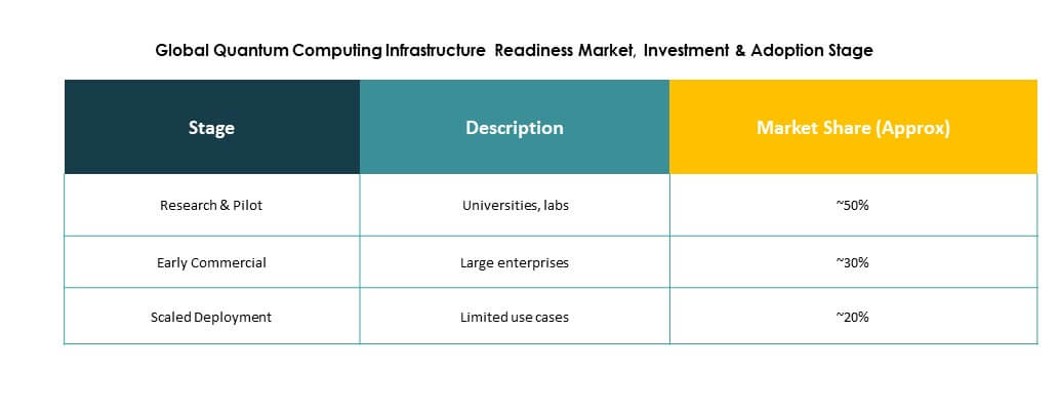
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft steht zudem unter Druck durch hohe Infrastrukturkosten und unsichere kurzfristige kommerzielle Erträge. Die Bereitstellung von Quantensystemen kann teure Kühlsysteme, Präzisionselektronik, Standortvorbereitung und spezialisierten Support erfordern. Viele Endnutzer arbeiten weiterhin im Pilotmaßstab, was die unmittelbare Umsatzrealisierung begrenzt. Vorstände verlangen häufig einen messbaren Geschäftsnutzen, bevor sie breitere Investitionen genehmigen. Das verzögert die vollständige Bereitstellung und hält viele Projekte in Explorationsphasen. Anbieter müssen lange Forschungszyklen mit kommerziellen Erwartungen in Einklang bringen. Diese Belastung kann Margen und Expansionspläne beeinträchtigen. Sie bleibt ein zentrales Hindernis für eine schnellere breite Einführung in Unternehmen weltweit.
Marktchancen
Managed-Readiness-Services und Integrationsberatung bieten über Käufergruppen hinweg ein starkes frühes Umsatzpotenzial
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft bietet starke Chancen bei Managed-Readiness-Services und Integrationsberatung. Vielen Unternehmen, Forschungszentren und öffentlichen Stellen fehlt die interne Expertise, um Infrastrukturbedarf, Sicherheitslücken und Bereitstellungsmodelle zu bewerten. Daraus entsteht Nachfrage nach Architekturprüfungen, Standortplanung, Governance-Unterstützung und Mitarbeiterschulung. Servicegeführtes Engagement hilft Anbietern, in Kundenkonten einzusteigen, bevor die eigentliche Hardwarebeschaffung beginnt. Es unterstützt zudem wiederkehrende Verträge und langfristige Beziehungen. Käufer schätzen fachkundige Beratung, weil sie das Projektrisiko senkt. Diese Chance kann frühe Umsätze erzeugen, während sich die breitere Einführung von Quantenhardware in kommerziellen Sektoren noch entwickelt.
Hybride Zugangsmodelle und wachsende Branchenanwendungsfälle schaffen ein breiteres langfristiges kommerzielles Potenzial
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft gewinnt zudem Chancen durch hybride Zugangsmodelle und ein wachsendes Spektrum an Branchenanwendungsfällen. Der cloudbasierte Einstieg erlaubt es Unternehmen, Workloads ohne volles Kapitalrisiko zu testen, während hybride Modelle die spätere Erweiterung in sichere dedizierte Umgebungen unterstützen. Dieser phasenweise Ansatz senkt Einführungshürden und verbessert die Budgetflexibilität. Nachfrage kann in den Bereichen Finanzen, Gesundheitswesen, Telekommunikation, Materialien und Verteidigung entstehen. Anbieter, die flexible Bereitstellung und Modalitätswahl unterstützen, können mehr Kundenprofile bedienen. Auch Software- und Orchestrierungsanbieter profitieren. Diese Chance stärkt die Wertschöpfungskette und erweitert das langfristige Interesse der Investoren.
Marktsegmentierung
Nach Komponente
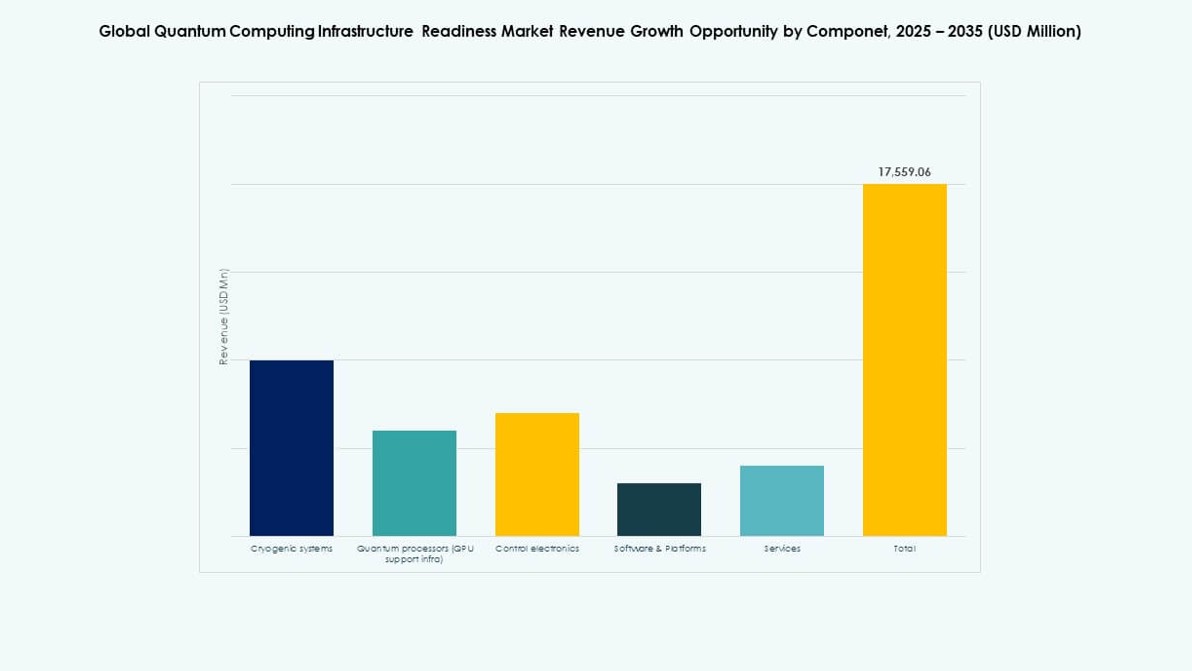
Im globalen Markt für Quantencomputing-Infrastrukturbereitschaft sind Software und Plattformen das dominierende Komponentensegment mit einem geschätzten Anteil von 29 %, weil Unternehmen häufig mit Orchestrierung, Entwicklungswerkzeugen und Zugangsrahmen beginnen, bevor sie sich auf Hardware festlegen. Services folgen dicht dahinter wegen der Nachfrage nach Bereitschaftsbewertungen, Bereitstellungsunterstützung und Integrationsberatung. Steuerelektronik und Kryogensysteme bleiben unverzichtbar, da stabile Systemleistung von präzisem Wärme- und Signalmanagement abhängt. Auch die Support-Infrastruktur für Quantenprozessoren nimmt in Full-Stack-Projekten eine bedeutende Stellung ein. Software führt, weil sie Governance, hybride Workflows, Skalierbarkeit und herstellerübergreifende Interoperabilität in frühen wie fortgeschrittenen Bereitstellungsstrategien unterstützt.
Nach Anwendung
Im globalen Markt für Quantencomputing-Infrastrukturbereitschaft führen Optimierungsprobleme das Anwendungssegment mit einem geschätzten Anteil von 24 % an, getragen von der Nachfrage aus Logistik, Energie, Mobilität und industrieller Planung. Kryptografie und Cybersicherheit stellen ebenfalls einen großen Anteil, weil Institutionen Quantenbereitschaft mit künftiger Sicherheitsstrategie verknüpfen. Wirkstoffforschung und Gesundheitswesen ziehen durch das Potenzial simulationsgestützter Forschung stetiges Interesse an. Finanzmodellierung bleibt wichtig für Portfolioanalyse und Szenariotests. Materialwissenschaft stützt forschungsbasierte Investitionen, während KI und maschinelles Lernen durch hybride Rechenexperimente an Tempo gewinnen. Optimierung führt, weil sie eine breite branchenübergreifende Relevanz und kurzfristiges Potenzial für die kommerzielle Evaluierung bietet.
Nach Endnutzer
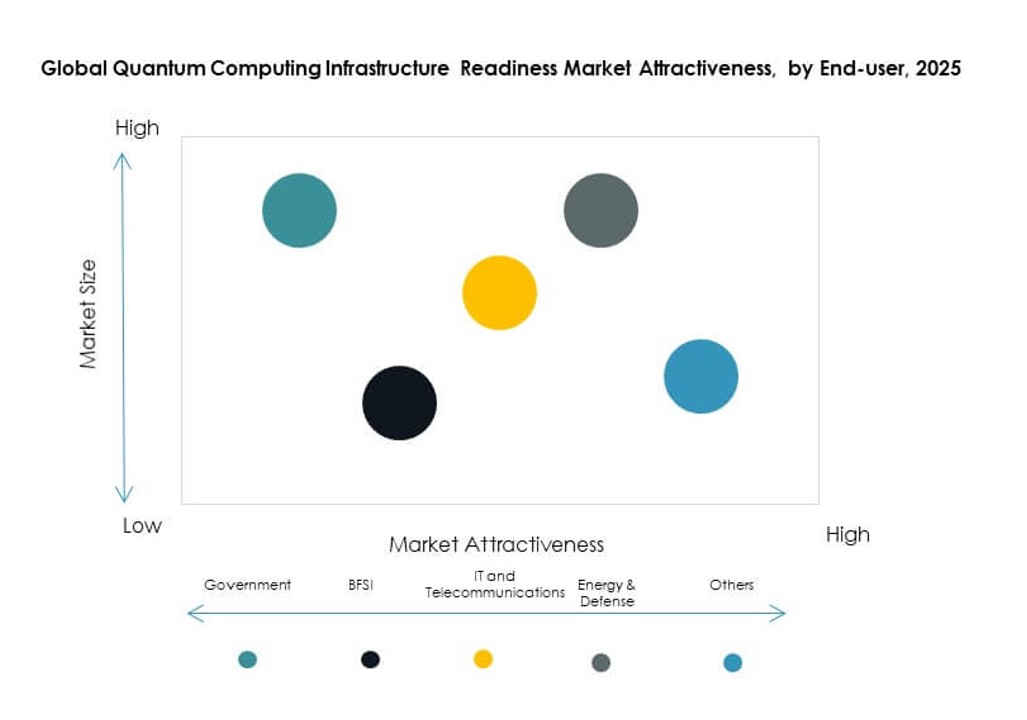
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft wird weiterhin von Forschungsinstituten und Hochschulen angeführt, die dank förderfinanzierter Projekte, Pilotbereitstellungen und Grundlagenforschungsprogramme einen geschätzten Anteil von 31 % halten. Regierung und Verteidigung folgen mit starkem Einfluss, weil Ziele der nationalen Sicherheit und Souveränität eine langfristige Finanzierung stützen. BFSI stellt ein großes kommerzielles Segment dar, durch das Interesse an Optimierung, Risikoanalyse und Post-Quanten-Sicherheit. IT- und Telekommunikationsunternehmen investieren, um hybride Infrastruktur und sichere digitale Netze vorzubereiten. Gesundheitswesen und Pharma bauen die Nachfrage weiter über Anwendungsfälle der Wirkstoffforschung aus. Forschungseinrichtungen führen, weil sie die Ökosystementwicklung und die frühe Systemeinführung verankern.
Nach Infrastrukturbereitschaft
Im globalen Markt für Quantencomputing-Infrastrukturbereitschaft ist die Rechenzentrumsbereitschaft das dominierende Segment der Infrastrukturbereitschaft, mit einem geschätzten Anteil von 27 %. Käufer konzentrieren sich zunächst auf Stromversorgung, Kühlung, Flächenplanung und sicheres Anlagendesign, weil diese Elemente die Systemtauglichkeit bestimmen. Die Compute-Integration folgt dicht dahinter, da der Nutzen von Quantentechnik von enger Abstimmung mit klassischen HPC- und KI-Ressourcen abhängt. Auch die Sicherheitsbereitschaft nimmt eine bedeutende Stellung ein, weil Unternehmen geschützten Zugang, Richtlinienkontrolle und zukunftssichere kryptografische Rahmen wünschen. Die Netzwerkbereitschaft bleibt wichtig für Fernzugriff und verteilte Zusammenarbeit. Die Rechenzentrumsbereitschaft führt, weil sie die physische Grundlage für skalierbare Bereitstellung und anhaltende Leistung bildet.
Nach Bereitstellungsmodell
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft wird vom cloudbasierten Quantenzugang angeführt, der einen geschätzten Anteil von 46 % hält, weil er Einstiegshürden senkt, die Kapitalbelastung verringert und schnelle Workload-Tests unterstützt. Die hybride Bereitstellung folgt mit rund 33 %, getrieben von Organisationen, die flexible Wege wünschen, die Cloud-Experimente mit sicherer lokaler Integration verbinden. Die On-Premises-Quanteninfrastruktur bleibt das kleinste Segment, behält aber Bedeutung in Verteidigung, nationalen Laboren und stark regulierten Umgebungen. Der Cloud-Zugang führt, weil er Pilotprogramme, Entwicklerakzeptanz und breite Nutzerschulung unterstützt. Hybride Modelle zeigen starkes Wachstum dort, wo Compliance und langfristige Skalierung Beschaffungsentscheidungen prägen.
Nach Angebotstyp
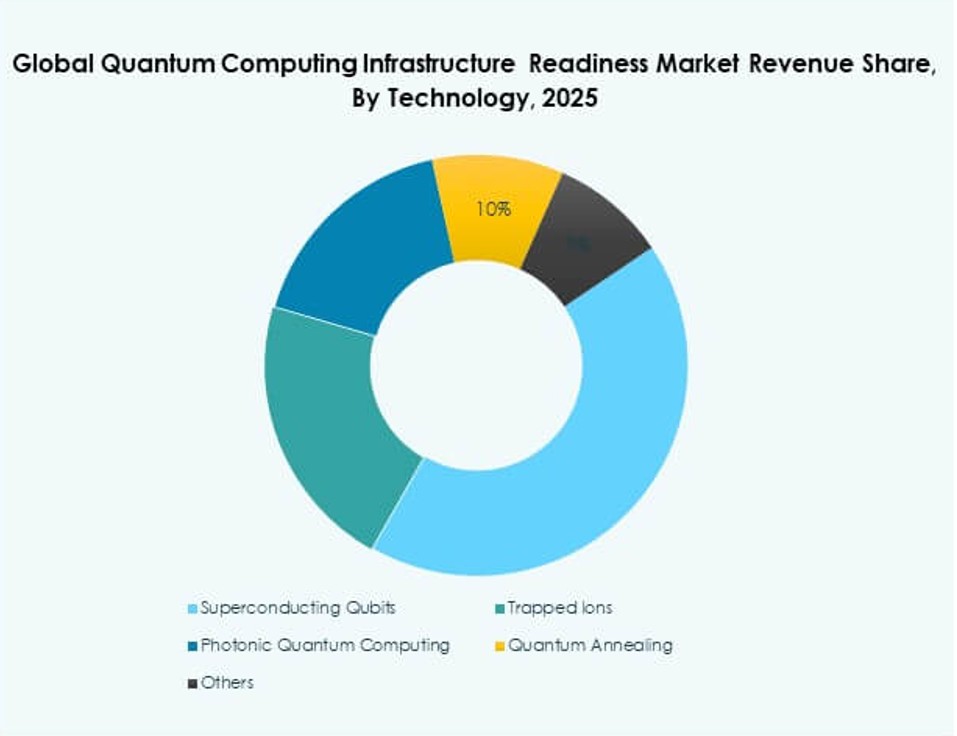
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft wird von supraleitenden Qubits dominiert, die einen geschätzten Anteil von 34 % ausmachen, dank starker Ökosystemunterstützung, großer Anbieterinvestitionen und breiter Sichtbarkeit in kommerziellen Roadmaps. Gefangene Ionen halten die nächste bedeutende Position, da sie hohe Genauigkeit und flexibles Bereitstellungspotenzial bieten. Photonisches Quantencomputing gewinnt Aufmerksamkeit durch mögliche Vorteile bei Vernetzung und Skalierbarkeit. Quantum Annealing behält Relevanz für optimierungsorientierte Anwendungsfälle und spezialisierte kommerzielle Aufgaben. Die Kategorie Sonstige umfasst aufkommende Modalitäten mit selektiver Akzeptanz. Supraleitende Systeme führen, weil Infrastruktur, Softwareunterstützung und Vertrautheit in Unternehmen in dieser Phase stärker ausgeprägt sind.
Regionale Einblicke
Nordamerika hält die Führung, während Europa starke institutionelle und kommerzielle Tiefe aufbaut
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft wird von Nordamerika mit einem geschätzten Anteil von 38 % angeführt. Die USA treiben diese Position durch große Anbieterpräsenz, die Stärke des Cloud-Ökosystems, Unternehmenspiloten und die Unterstützung nationaler Labore. Kanada ergänzt Tiefe durch akademische Forschung und Start-up-Entwicklung. Europa folgt mit etwa 27 % Anteil, gestützt auf koordinierte öffentliche Programme und starke institutionelle Zusammenarbeit. Das Vereinigte Königreich, Deutschland und Frankreich tragen die regionale Dynamik. Käufer in beiden Regionen priorisieren sichere hybride Architekturen, Softwareplattformen und die Integration von Quanten- und klassischer Rechentechnik. Diese Stärken halten Nordamerika und Europa im Zentrum der aktuellen Marktentwicklung.
- So nahm IBM im April 2025 das System Aachen in Deutschland mit seinem 156-Qubit-Prozessor Heron R2 in Betrieb, und IBM gab an, Anfang 2025 13 Quantencomputer im Utility-Maßstab mit mehr als 100 Qubits zu betreiben. Das unterstreicht die technische und bereitstellungsbezogene Tiefe, die die Bereitschaft in Nordamerika und Europa prägt.
Der Asien-Pazifik-Raum entwickelt sich zur am schnellsten wachsenden Region mit starker Forschungs- und Infrastrukturdynamik
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft weist dem Asien-Pazifik-Raum einen geschätzten Anteil von 24 % zu und macht ihn damit zum sich am schnellsten entwickelnden Regionalblock. Japan, China, Südkorea, Indien und Australien bauen weiterhin Forschungsprogramme, Ökosystempartnerschaften und die Unterstützung der digitalen Infrastruktur aus. Japan und China besitzen die größte institutionelle Tiefe, während Indien und Australien durch Forschungsallianzen und Technologieinvestitionen an Dynamik gewinnen. Unternehmen in der Region bevorzugen zunehmend Cloud-Zugang und phasenweise Bereitschaftsmodelle. Das stützt die Nachfrage nach Softwareplattformen, Integrationsservices und der Vorbereitung von Rechenzentren. Der Asien-Pazifik-Raum fällt durch das Tempo seines strategischen Engagements und seinen langfristigen Infrastrukturanspruch auf.
- So stellten Fujitsu und RIKEN im April 2025 einen supraleitenden Quantencomputer mit 256 Qubits vor, aufbauend auf ihrem früheren 64-Qubit-System vom Oktober 2023, und nannten außerdem eine Roadmap hin zu einem 1.000-Qubit-Computer im Jahr 2026. Das zeigt Umfang und Tempo des Infrastrukturausbaus in der Region.
Lateinamerika, der Nahe Osten und Afrika zeigen Wachstum im Frühstadium mit gezielten strategischen Investitionen
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft weist Lateinamerika etwa 5 % Anteil zu, dem Nahen Osten 4 % und Afrika 2 %. Diese Regionen befinden sich in einer früheren Einführungsphase, zeigen aber klares strategisches Interesse. Brasilien führt Lateinamerika durch akademische Kapazität und Unterstützung der Innovationspolitik an. Israel und die GCC-Staaten tragen die Aktivität im Nahen Osten durch Forschungsfähigkeit und Prioritäten der digitalen Souveränität. Südafrika dient dank institutioneller Forschungsstärke als wichtigster afrikanischer Einstiegspunkt. Die meisten Käufer bevorzugen cloudbasierten Zugang, Partnerschaften mit globalen Anbietern und gezielte Pilotprogramme. Dieser maßvolle Ansatz hilft, Kosten zu steuern, während lokale Ökosysteme weiter reifen.
Wettbewerbseinblicke
- IBM
- Microsoft
- Amazon Web Services
- Quantinuum
- IonQ
- Rigetti Computing
- D-Wave Quantum
- Intel Corporation
- NVIDIA Corporation
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft ist geprägt vom Wettbewerb zwischen Full-Stack-Quantenanbietern, Hyperscale-Cloud-Unternehmen und spezialisierten Hardwareentwicklern. IBM hält eine starke Position durch sein integriertes Portfolio aus Hardware, Plattform und quantensicheren Lösungen, während Quantinuum und IonQ mit Full-Stack-Zugang und Systemleistung auf Unternehmensniveau konkurrieren. Google und Rigetti bleiben durch die Entwicklung supraleitender Hardware relevant, und D-Wave hebt sich mit Cloud-First-Quantenservices und hybriden Optimierungsservices ab. Microsoft, AWS und NVIDIA prägen den Wettbewerb von der Software-, Orchestrierungs- und hybriden Rechenseite her, was ihnen Einfluss auf die Einführungspfade in Unternehmen verschafft. Intel bleibt durch Expertise bei Steuerung, Packaging und Halbleitern wichtig. Es bleibt ein technologiegetriebener Markt, in dem Ökosystemtiefe, Cloud-Reichweite, Integrationsfähigkeit und Roadmap-Glaubwürdigkeit die Stärke der Anbieter stärker bestimmen als Hardware-Versprechen allein.
Aktuelle Entwicklungen
- Im November 2025 starteten HPE und sieben Partnerorganisationen die Quantum Scaling Alliance, eine globale Initiative, die Quantencomputing skalierbarer und praxistauglicher für den Mainstream machen soll. HPE erklärte, die Allianz werde sich auf hybride Lösungen konzentrieren, die Quantensysteme mit klassischem Hochleistungsrechnen und fortschrittlicher Vernetzung verbinden, was die breitere Entwicklung der Quanteninfrastruktur direkt unterstützt.
- Im Mai 2025 stellten IBM und Tata Consultancy Services (TCS) gemeinsam mit der Regierung von Andhra Pradesh Pläne im Zusammenhang mit dem Quantum Valley Tech Park in Amaravati vor, um das Quantencomputing-Ökosystem Indiens auszubauen. Die Initiative umfasst die Bereitstellung von IBM Quantum System Two am Standort und positioniert die Partnerschaft als wichtigen infrastrukturbildenden Schritt für die Quantenbereitschaft in Indien.
- Im April 2025 kündigte Terra Quantum eine strategische Partnerschaft mit Siemens Cre8Ventures an, um eine Quantum-as-a-Service-Plattform in den Siemens Cre8Ventures Digital Twin Marketplace zu bringen. Die Partnerschaft gibt Nutzern Zugang zu den hybriden Quantenwerkzeugen und der quantensicheren Infrastruktur von Terra Quantum und unterstützt die Infrastrukturbereitschaft für Anwendungen in Automobilbau, Luft- und Raumfahrt sowie Drohnen.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition & Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung & Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung
- 2.1Marktüberblick
- 2.2Zentrale Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025-2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Marktbremsen
- 3.3Marktchancen
- 3.4Herausforderungen & Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 3.7Marktattraktivität nach Segment
- 3.7.1Komponente
- 3.7.2Bereitstellungsmodell
- 3.7.3Technologietyp
- 3.7.4Anwendung
- 3.7.5Endnutzer
- 3.7.6Infrastrukturbereitschaft
- 3.7.7Region
- 04Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – Marktgröße & Prognose
- 4.1Historische Marktgröße (2020-2025)
- 4.2Prognostizierte Marktgröße (2026-2035)
- 4.3Analyse der Marktwachstumsrate
- 4.4Marktausblick nach Region
- 05Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – nach Komponente
- 5.1Kryogensysteme
- 5.2Quantenprozessoren (QPU-Support-Infrastruktur)
- 5.3Steuerelektronik
- 5.4Software & Plattformen
- 5.5Services
- 06Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – nach Anwendung
- 6.1Optimierungsprobleme
- 6.2Wirkstoffforschung & Gesundheitswesen
- 6.3Finanzmodellierung
- 6.4Kryptografie & Cybersicherheit
- 6.5Materialwissenschaft
- 6.6KI & maschinelles Lernen
- 07Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – nach Endnutzer
- 7.1Forschungsinstitute & Hochschulen
- 7.2BFSI
- 7.3Gesundheitswesen & Pharma
- 7.4Regierung & Verteidigung
- 7.5IT & Telekommunikation
- 7.6Fertigung
- 08Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – nach Infrastrukturbereitschaft
- 8.1Rechenzentrumsbereitschaft
- 8.2Netzwerkbereitschaft
- 8.3Compute-Integration
- 8.4Sicherheitsbereitschaft
- 8.5Sonstige
- 09Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – nach Bereitstellungsmodell
- 9.1On-Premises-Quanteninfrastruktur
- 9.2Cloudbasierter Quantenzugang
- 9.3Hybrid
- 10Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – nach Angebotstyp
- 10.1Supraleitende Qubits
- 10.2Gefangene Ionen
- 10.3Photonisches Quantencomputing
- 10.4Quantum Annealing
- 10.5Sonstige
- 11Globaler Markt für Quantencomputing-Infrastrukturbereitschaft – nach Region
- 11.1Nordamerika
- 11.1.1USA
- 11.1.2Kanada
- 11.1.3Mexiko
- 11.2Europa
- 11.2.1Vereinigtes Königreich
- 11.2.2Frankreich
- 11.2.3Deutschland
- 11.2.4Italien
- 11.2.5Spanien
- 11.2.6Russland
- 11.2.7Übriges Europa
- 11.3Asien-Pazifik
- 11.3.1China
- 11.3.2Japan
- 11.3.3Südkorea
- 11.3.4Indien
- 11.3.5Australien
- 11.3.6Übriger Asien-Pazifik-Raum
- 11.4Lateinamerika
- 11.4.1Brasilien
- 11.4.2Übriges Lateinamerika
- 11.5Naher Osten
- 11.5.1GCC
- 11.5.2Israel
- 11.5.3Türkei
- 11.5.4Übriger Naher Osten
- 11.6Afrika
- 11.6.1Südafrika
- 11.6.2Übriges Afrika
- 12Wettbewerbsumfeld
- 12.1Marktanteilsanalyse
- 12.2Strategien der wichtigsten Anbieter
- 12.3Fusionen, Übernahmen & Partnerschaften
- 12.4Produkt- & Service-Einführungen
- 13Unternehmensprofile
- 13.1IBM
- 13.2Google
- 13.3Microsoft
- 13.4Amazon Web Services
- 13.5Intel Corporation
- 13.6IonQ
- 13.7Rigetti Computing
- 13.8D-Wave Systems
- 13.9Quantinuum
- 13.10PsiQuantum
- 13.11NVIDIA Corporation
- 13.12Atos SE
- 13.13Fujitsu Limited
- 13.14Alibaba Cloud
- 13.15Honeywell International Inc.
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft wurde 2025 auf 2.593,84 Mio. USD beziffert. Bis 2035 soll er 20.711,10 Mio. USD erreichen, was ein starkes langfristiges Wachstum widerspiegelt.
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft soll von 2025 bis 2035 mit einer CAGR von 23,27 % wachsen. Diese Wachstumsrate spiegelt die rasche Infrastrukturentwicklung und die steigenden Bereitschaftsbemühungen der Unternehmen wider.
Im globalen Markt für Quantencomputing-Infrastrukturbereitschaft hielt der cloudbasierte Quantenzugang 2025 unter den Bereitstellungsmodellen mit geschätzten 46 % den größten Anteil. Diese Führungsposition ergab sich aus niedrigeren Einstiegshürden und schnellerer Pilotakzeptanz.
Der globale Markt für Quantencomputing-Infrastrukturbereitschaft wächst aufgrund der steigenden Unternehmensnachfrage nach hybriden Quanten-klassischen Systemen, stärkerer Cloud-Zugangsmodelle und Fortschritten bei Steuerungssoftware und Fehlerkorrekturforschung. Auch öffentliche Förderung und strategische nationale Quantenprogramme stützen die Expansion.
Zu den führenden Unternehmen im globalen Markt für Quantencomputing-Infrastrukturbereitschaft zählen IBM, Google, Microsoft, Amazon Web Services, Quantinuum, IonQ, Rigetti Computing, D-Wave Quantum, Intel Corporation und NVIDIA Corporation. Diese Unternehmen konkurrieren bei Hardware, Software, Cloud und Integrationsfähigkeiten.
Im Jahr 2025 hatte Nordamerika mit geschätzten 38 % den größten Anteil am globalen Markt für Quantencomputing-Infrastrukturbereitschaft. Die Region führte dank starker Anbieterpräsenz, ausgereifter Cloud-Ökosysteme und tiefer institutioneller Forschungsunterstützung.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.