
Markt für Rechenzentrumsinfrastruktur in Kambodscha: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsinfrastruktur in Kambodscha: 2025 lag das Marktvolumen bei USD 60.9 Mio.; bis 2035 soll es bei einer CAGR von 19.98 % auf USD 376.3 Mio. steigen. Auf Phnom Penh entfallen 84.6% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt nach Infrastrukturtyp
- 10Markt nach elektrischer Infrastruktur
- 22Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 14Profilierte Unternehmen
Regionale Analyse
- Phnom Penh84.6%
- Sihanoukville and Coastal Provinces6.3%
- Siem Reap and Northwest5.2%
- Rest of Cambodia3.9%
Profilierte Unternehmen
- ByteDC
- Chaktomuk Data Center
- Daun Penh Data Center
- Kepstar Data Centre
- MekongNet
- Sabay Digital
- Seatel
- HTN Networks
- Telcotech
- Ezecom
- Viettel IDC
- CellCard
- Huawei
- SchneiTec
Vollständige Analyse
Der Markt für Rechenzentrumsinfrastruktur in Kambodscha umfasst die physische Infrastruktur, die in kambodschanischen Rechenzentren installiert ist: elektrische Systeme, mechanische Systeme und Kühlsysteme, Tiefbau-, Hochbau- und Architekturleistungen, Brandschutz- und Überwachungshardware sowie IT- und Netzwerkhardware (Server, Speicher, Netzwerkausrüstung, Verkabelung, Racks und Gehäuse). DC Market Insights bewertet den Markt für Rechenzentrumsinfrastruktur in Kambodscha für 2025 mit USD 60,88 Mio. und prognostiziert bis 2035 USD 376,30 Mio., was einer CAGR von 19,98 % entspricht. Der Wert für 2025 wird aus der Kapazität abgeleitet: Rund 3,4 MW IT-Last, die 2025 fertiggestellt wurden, ergeben bei USD 6,42 Mio. Facility-Infrastruktur pro MW in konventionellen Hallen USD 22,09 Mio. an elektrischen, mechanischen, baulichen und sonstigen Facility-Gewerken, IT- und Netzwerkhardware für diese neuen Hallen fügt USD 11,49 Mio. hinzu, und die Erneuerung von Servern, Speicher und Netzwerkausrüstung in einem installierten Bestand von rund 26,7 MW fügt USD 21,74 Mio. hinzu, zuzüglich USD 5,56 Mio. für Facility-Nachrüstungen im selben Bestand. Edge-Rechenzentren sind mit 28,41 % pro Jahr der am schnellsten wachsende Rechenzentrumstyp, da 5G-Dienste, die in Phnom Penh, wichtigen Gebieten von Siem Reap und 13 weiteren Provinzen gestartet wurden, auf den Rest des Landes ausgeweitet werden, und Sihanoukville und die Küstenprovinzen sind mit 28,88 % pro Jahr die am schnellsten wachsende Region, weil dort das neue Kabel von Sihanoukville nach Hongkong anlandet.
Zusammenfassung
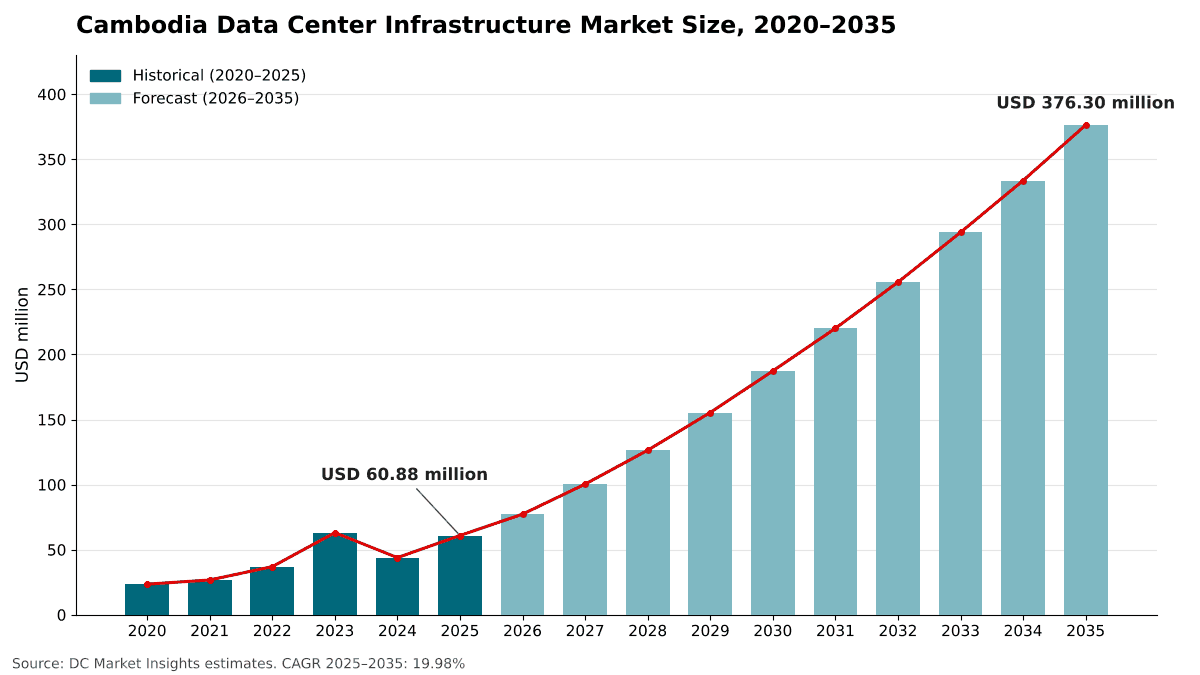
Der Markt für Rechenzentrumsinfrastruktur in Kambodscha wurde 2020 auf USD 23,51 Mio. bewertet, erreichte 2025 USD 60,88 Mio. und soll bis 2035 USD 376,30 Mio. erreichen, bei einer CAGR von 19,98 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Markt für Rechenzentrumsinfrastruktur in Kambodscha, Größe 2025 | USD 60,88 Mio. |
| Markt für Rechenzentrumsinfrastruktur in Kambodscha, CAGR | 19,98 % |
| Markt für Rechenzentrumsinfrastruktur in Kambodscha, Größe 2035 | USD 376,30 Mio. |
Der Markt für Rechenzentrumsinfrastruktur in Kambodscha wuchs zwischen 2020 und 2025 um 20,96 % pro Jahr, allerdings nicht linear. DC Market Insights schätzt, dass die Ausgaben 2023 mit USD 63,08 Mio. ihren Höchststand erreichten, als ByteDC in Phnom Penh eine Anlage mit bis zu 3 MW IT-Kapazität eröffnete, 2024 um 30,4 % auf USD 43,89 Mio. fielen, da kein Projekt dieser Größe fertiggestellt wurde, und sich 2025 um 38,7 % auf USD 60,88 Mio. erholten. Bis 2035 beträgt das Wachstum durchschnittlich 19,98 % pro Jahr, da die jährlichen Fertigstellungen von 3,4 MW auf 16,3 MW steigen.
IT- und Netzwerkinfrastruktur macht 54,6 % des Werts von 2025 aus, weil die Erneuerung von Servern, Speicher und Netzwerkausrüstung in bestehenden Räumen von Banken, Telekommunikationsunternehmen, Behörden und Colocation-Anbietern der größte einzelne Ausgabenposten ist. Die Facility-Ebene, 2025 USD 27,65 Mio. wert, ist der Bereich, in dem neue Kapazität zuerst sichtbar wird: Jedes MW neuer IT-Last benötigt Schaltanlagen, Systeme zur unterbrechungsfreien Stromversorgung (USV) und Kühlung, bevor ein Server installiert wird.
Marktumfang: Was umfasst der Markt für Rechenzentrumsinfrastruktur in Kambodscha?
Der Markt für Rechenzentrumsinfrastruktur in Kambodscha umfasst die jährlichen Ausgaben für physische Infrastruktur, die in Rechenzentren in Kambodscha gebaut und installiert wird, bewertet in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 60,88 Mio.
Enthalten. Elektrische Infrastruktur (Versorgungsanschluss und Netzanbindung innerhalb der Standortgrenze, Transformatoren, USV-Systeme, Batteriespeichersysteme (BESS), Stromverteilereinheiten (PDUs), Transferschalter, Schaltanlagen und Generatoren); mechanische Infrastruktur (Präzisionsklimageräte und Umluftkühlgeräte (CRAC und CRAH), Kältemaschinen, Warm- und Kaltgang-Einhausung, Pumpen und Rohrleitungen sowie Flüssigkeitskühlung); Tiefbau-, Hochbau- und Architekturleistungen (Baufeldvorbereitung, Fundamente, Tragwerk, Gebäudehülle, Doppelböden und modulare Gebäudesysteme); sonstige Facility-Systeme (Branderkennung und -löschung, physische Sicherheit und Hardware zur Gebäudeüberwachung); sowie IT- und Netzwerkinfrastruktur (Server, Speicher, Netzwerkausrüstung, strukturierte Verkabelung und Glasfaser, Racks und Gehäuse). Neubauten, Erweiterungen, Nachrüstungen und IT-Erneuerungen werden alle erfasst, in Unternehmens-, Colocation-, Telekommunikations- und Cloud-, Behörden- und Edge-Einrichtungen, einschließlich modularer Einheiten.
Ausgeschlossen. Grundstücke, Planungs- und Ingenieurhonorare, Genehmigungen, Softwarelizenzen, Systemintegration und Managed Services, versorgerseitige Kraftwerke und Übertragungsleitungen, Seekabel und Landestationen, Umsätze aus Colocation- und Cloud-Diensten, Strom- und Betriebskosten.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Infrastrukturtyp, Rechenzentrumstyp, Liefermodell und Tier gliedern jeweils dieselbe Gesamtsumme von USD 60,88 Mio. neu. Die Aufteilungen nach elektrischer, mechanischer sowie IT- und Netzwerkinfrastruktur schlüsseln ihren jeweiligen Infrastrukturtyp auf, und die regionale Aufteilung verteilt die Gesamtsumme auf vier kambodschanische Teilmärkte. Der installierte Bestand im Modell, rund 26,7 MW IT-Last Ende 2025, umfasst sowohl hauseigene Serverräume von Banken, Telekommunikationsbetreibern und Ministerien als auch die kommerziellen Einrichtungen, deren betriebsbereite Kapazität die Research von Knight Frank auf rund 7 MW schätzt. Deren Dienstleistungsumsätze werden im Bericht Cambodia Data Center Colocation Market behandelt.
Markttreiber: Was treibt den Markt für Rechenzentrumsinfrastruktur in Kambodscha an?
Ein staatliches Rechenzentrumsprogramm, eine Telekommunikationsmodernisierung im Wert von rund USD 300 Mio. und neue internationale Kabelkapazität treiben den Markt für Rechenzentrumsinfrastruktur in Kambodscha an, den DC Market Insights für 2027 auf USD 100,38 Mio. und für 2030 auf USD 187,37 Mio. prognostiziert.
Ein nationales Rechenzentrum für USD 30 Mio. führt die öffentlichen Ausgaben an
Die kambodschanische Regierung legte im Juli 2023 den Grundstein für ein 12-stöckiges nationales Rechenzentrum in Phnom Penh mit geschätzten Kosten von USD 30 Mio., das Berichten zufolge eine Tier-IV-Zertifizierung anstreben wird und 2025 in Betrieb gehen sollte, so Data Center Dynamics. Japan sagte Zuschüsse von bis zu 2,3 Mrd. Yen, rund USD 16 Mio., für das Rechenzentrum und den Digitalisierungsplan der Regierung zu. Im Februar 2025 wies das Büro des Ministerrats das Ministerium für Post und Telekommunikation (MPTC) an, es „muss den Bau des nationalen Rechenzentrums so schnell wie möglich beschleunigen“ (Quelle: Schreiben des Ministerrats). Behördenrechenzentren entfallen im Modell von DC Market Insights 2025 auf USD 5,54 Mio. und 2035 auf USD 31,61 Mio. der Infrastrukturausgaben, und 56,9 % ihrer Ausgaben von 2025 fließen in die Facility-Ebene, weil das Programm neue Hallen baut, statt alte zu erneuern.
CellCards Huawei-Programm über USD 300 Mio. umfasst die Modernisierung von Rechenzentren
CellCard (CamGSM) vereinbarte mit Huawei eine Absichtserklärung, die als Investition von rund USD 300 Mio. über die nächsten Jahre beschrieben wird und den 5G-Ausbau, Cloud-KI-Infrastruktur, ein Upgrade seines DWDM-Glasfaserkernnetzes sowie die Modernisierung von Rechenzentren mit Huaweis modularer Rechenzentrumslösung Fusion Module 2000 umfasst. Telekommunikations- und Cloud-Rechenzentren stehen nach Schätzungen von DC Market Insights 2025 für USD 11,14 Mio. und 2035 für USD 78,65 Mio. an Infrastrukturausgaben, eine CAGR von 21,59 %.
Ein 3.000 km langes Kabel nach Hongkong öffnet Sihanoukville für die Interkonnektion
Das SHV-HK-Kabel, fast 3.000 km lang und mit einer Gesamtdesignkapazität von 80 Tbps, war an der Kabellandestation Tseung Kwan O von China Unicom in Hongkong angelandet, wie Submarine Telecoms Forum im Juli 2026 berichtete. China Unicom unterzeichnete das Projekt mit dem MPTC, und es verschafft Kambodscha sein erstes staatseigenes Seekabel. Internationale Kapazität erhöht die Nachfrage nach Netzwerkausrüstung, strukturierter Verkabelung und Glasfaser in den Datenhallen: Netzwerkausrüstung ist im Modell von DC Market Insights 2025 USD 6,51 Mio. wert und Verkabelung und Glasfaser USD 2,29 Mio., und Sihanoukville und die Küstenprovinzen wachsen von USD 3,84 Mio. auf USD 48,54 Mio. bis 2035.
Markttrends: Wie verändert sich die Rechenzentrumsinfrastruktur in Kambodscha?
Lokale Cloud-Plattformen, Edge-Standorte für 5G und modulare Bauweise verändern den Markt für Rechenzentrumsinfrastruktur in Kambodscha: DC Market Insights schätzt, dass der Anteil der Server an den IT- und Netzwerkausgaben von 45,4 % im Jahr 2025 auf 50,8 % im Jahr 2035 steigt.
Lokale Cloud- und KI-Plattformen heben die Serverausgaben bis 2035 auf USD 111,76 Mio.
Viettel IDC startete am 19. August 2025 seine internationale Cloud-Computing-Marke Vcloudia in Kambodscha, und Viettel IDC und Qualcomm werden laut VnEconomy gemeinsam Lösungen für künstliche Intelligenz (KI) bereitstellen, die auf kambodschanische Unternehmen zugeschnitten sind. Die Digital-Government-Politik Kambodschas 2022-2035 stellt fest, dass nur 30 Prozent der Ministerien und Institutionen lokale Rechenzentrumsdienste nutzen, was Raum für die Verlagerung von Workloads ins Inland lässt. Server wachsen im Modell von DC Market Insights um 22,18 % pro Jahr, von USD 15,07 Mio. im Jahr 2025 auf USD 111,76 Mio. im Jahr 2035, der am schnellsten wachsende IT- und Netzwerkposten, weil eine KI-Halle rund USD 11,80 Mio. an IT- und Netzwerkhardware pro MW erfordert, gegenüber USD 3,12 Mio. in einer konventionellen Halle.
Edge-Standorte folgen dem 5G-Ausbau außerhalb von Phnom Penh
Die erste Phase von 5G deckte Phnom Penh, wichtige Gebiete von Siem Reap und 13 weitere Provinzen ab, darunter Kandal, Preah Sihanouk und Kampot, wobei spätere Phasen das Netz auf die übrigen Provinzen ausweiten, so Telecom Review Asia. Edge-Rechenzentren sind im Modell von DC Market Insights mit 28,41 % pro Jahr der am schnellsten wachsende Rechenzentrumstyp, von USD 2,13 Mio. im Jahr 2025 auf USD 25,96 Mio. im Jahr 2035.
Modulare Bauweise und Tier-III-Designs werden zum Standard
ByteDC hält eine Tier III Uptime Design Certification, wodurch es nach eigenen Angaben die erste derartige Einrichtung in Kambodscha wurde, und die Research von Knight Frank beschreibt das Chaktomuk Data Center als Tier-III-Plus-Design-konform mit Platz für bis zu 900 IT-Racks. Tier-3-Einrichtungen halten im Modell von DC Market Insights 52,9 % der Infrastrukturausgaben von 2025 und erreichen bis 2035 62,3 %, und modulare, werkseitig gefertigte Projekte steigen von 9,9 % auf 13,7 % des Marktes, da CellCards modulares Programm zeigt, wie Betreiber Kapazität ohne neues Gebäude hinzufügen.
Marktherausforderungen: Was bremst den Markt für Rechenzentrumsinfrastruktur in Kambodscha?
Hohe Strompreise, ungleichmäßige Netzzuverlässigkeit und eine kleine kommerzielle Basis von rund 7 MW betriebsbereiter Kapazität sind die wichtigsten Einschränkungen, die DC Market Insights für den Markt für Rechenzentrumsinfrastruktur in Kambodscha sieht.
Die Stromtarife gehören zu den höchsten in der ASEAN
Das ASEAN+3 Macroeconomic Research Office (AMRO) erklärt, dass Kambodschas Stromtarife nach wie vor zu den höchsten in der ASEAN gehören, insbesondere für industrielle Nutzer, und dass konkurrierende Standorte wie Vietnam Industrietarife bieten, die etwa halb so hoch sind wie in Kambodscha. Die Research von Knight Frank verwendet in ihrer Rechenzentrumsanalyse einen Strompreis von USD 0,158 pro kWh. Hohe Strompreise erhöhen den Wert effizienter USV-Systeme, Kältemaschinen und Einhausungen: Einhausungssysteme wachsen im Modell von DC Market Insights um 19,89 % pro Jahr und Kältemaschinen um 21,13 % pro Jahr, schneller als Raumkühlgeräte mit 15,61 %.
Netzausfälle erzwingen Investitionen in Notstrom
Daten der World Bank Enterprise Survey 2023, die von AMRO zitiert werden, zeigen, dass 42,8 % der kambodschanischen Unternehmen Stromausfälle erlebten. Betreiber kaufen daher pro MW mehr Schaltanlagen, Generatoren und Batterien als in Märkten mit stabilen Netzen: USV-Systeme, Transferschalter und Schaltanlagen sowie sonstige elektrische Posten wie Generatoren machen nach Schätzungen von DC Market Insights 2025 zusammen USD 8,28 Mio. oder 64,7 % der elektrischen Infrastruktur aus.
Eine kleine kommerzielle Basis begrenzt die Projektgröße
Die Research von Knight Frank schätzt die betriebsbereite Rechenzentrumskapazität in Kambodscha auf rund 7 MW, und ByteDC, die einzige dort profilierte Einrichtung mit angegebener Leistungskapazität, ist ein 3-MW-Gebäude. DC Market Insights setzt 3,4 MW an Fertigstellungen für 2025 und 16,3 MW für 2035 an und betrachtet eine langsamere Umsetzung von Plänen in Bauprojekte als das wichtigste Abwärtsrisiko in seinem niedrigen Szenario.
Marktchancen: Wo liegen die neuen Umsatzpools im Markt für Rechenzentrumsinfrastruktur in Kambodscha?
Colocation-Rechenzentren, die um 23,16 % pro Jahr wachsen, Batteriespeichersysteme, die um 26,68 % pro Jahr wachsen, und IT- und Netzwerkhardware in Unternehmensrechenzentren, 2025 USD 15,75 Mio. wert, sind die größten neuen Umsatzpools im Markt für Rechenzentrumsinfrastruktur in Kambodscha.
Colocation überholt vor 2035 die Ausgaben der Unternehmen
Colocation-Rechenzentren entfallen nach Schätzungen von DC Market Insights 2025 auf USD 16,68 Mio. und 2035 auf USD 133,96 Mio. der Infrastrukturausgaben und steigen von 27,4 % auf 35,6 % des Marktes, da Banken und Ministerien ihre hauseigenen Räume verlassen. Data Center Map listet 10 Rechenzentren in Kambodscha auf, darunter Einrichtungen von ByteDC, Chaktomuk, Daun Penh Data Center, Kepstar, MekongNet, Sabay Digital, Seatel und HTN Networks. Das breitere Nachfragebild wird im Bericht Cambodia Data Center Market behandelt.
Batteriespeicher verdoppeln nahezu ihren Anteil an den elektrischen Ausgaben
Batteriespeichersysteme wachsen von USD 0,78 Mio. im Jahr 2025 auf USD 8,30 Mio. im Jahr 2035, von 6,1 % auf 11,4 % der elektrischen Infrastruktur. Huawei Digital Power nahm ein mit SchneiTec entwickeltes 12-MWh-Energiespeicherprojekt in Betrieb, einschließlich eines netzbildenden 2-MWh-Testfelds, das Huawei als Kambodschas erstes netzbildendes BESS bezeichnet, wie im Juni 2025 berichtet wurde, und im April 2026 unterzeichneten Greenlyzer und die Royal Group eine Vereinbarung, um Pilotprojekte für wasserstoffbasierte netzunabhängige Stromversorgung für Standorte wie Rechenzentren, Industrieanlagen und abgelegene Orte zu prüfen.
IT-Erneuerung in Unternehmen hält die Hardwarenachfrage stabil
Unternehmensrechenzentren geben in der Matrix von DC Market Insights 2025 USD 15,75 Mio. für IT- und Netzwerkinfrastruktur aus, 25,9 % des gesamten Marktes. Die IT-Erneuerung im installierten Bestand erreicht 2035 USD 130,60 Mio.
Preise: Was kostet Rechenzentrumsinfrastruktur pro MW in Kambodscha?
Eine konventionelle Rechenzentrumshalle in Kambodscha benötigt 2025 rund USD 6,42 Mio. an elektrischer, mechanischer, baulicher und sonstiger Facility-Infrastruktur pro MW IT-Last, eine KI-Halle rund USD 8,95 Mio. pro MW. Dies sind Schätzungen von DC Market Insights, ohne Grundstück, Planungshonorare und IT-Hardware.
| Infrastrukturausgaben pro MW (Mio. USD) | 2025 | 2030 | 2035 |
|---|---|---|---|
| Facility-Infrastruktur, konventionelle Halle | 6,42 | 6,95 | 7,52 |
| Facility-Infrastruktur, KI-Halle | 8,95 | 8,60 | 8,26 |
| IT- und Netzwerkhardware, konventionelle Halle | 3,12 | 3,33 | 3,55 |
| IT- und Netzwerkhardware, KI-Halle | 11,80 | 11,11 | 10,46 |
| IT-Erneuerung pro installiertem MW und Jahr | 0,86 | 1,00 | 1,16 |
Angekündigte Zahlen liefern eine Gegenprüfung. ByteDCs 3-MW-Anlage käme zu konventionellen Kosten von 2025 auf rund USD 28,62 Mio. an Facility- und IT-Infrastruktur, eine Berechnung von DC Market Insights, gegenüber dem Budget von USD 30 Mio. für das größere 12-stöckige nationale Rechenzentrum.
Standards und Regulierung: Welche Vorschriften prägen die Rechenzentrumsinfrastruktur in Kambodscha?
Drei Regelwerke prägen die Rechenzentrumsinfrastruktur in Kambodscha: die Digital-Government-Politik 2022-2035, die Tier-Zertifizierung des Uptime Institute und der Entwurf des Gesetzes zum Schutz personenbezogener Daten.
Digital-Government-Politik 2022-2035. Die Politik fordert zudem nationale Rechenzentren mit Betriebs- und Disaster-Recovery-Zentren und verpflichtet die Regierung, Rechenzentrumsstandards zu entwickeln, die die technischen Rahmenbedingungen und Mechanismen für die Planung und den Bau hochwertiger, sicherer und nachhaltiger Einrichtungen festlegen.
Tiers des Uptime Institute. Der Uptime Institute Tier Standard definiert Tier III als gleichzeitig wartbar, mit redundanten Komponenten als zentralem Unterscheidungsmerkmal, und Tier IV als auf mehreren unabhängigen und physisch getrennten Systemen aufgebaut. ByteDC hält eine Tier-III-Designzertifizierung, und Tier 4 wächst im Modell von DC Market Insights mit 24,39 % pro Jahr am schnellsten unter den Tiers.
Entwurf des Gesetzes zum Schutz personenbezogener Daten. Der Gesetzentwurf sähe eine zweijährige Umsetzungsfrist nach der Verkündung vor, eine Meldung von Datenschutzverletzungen an das Ministerium innerhalb von 72 Stunden sowie Bußgelder für juristische Personen von bis zu 600 Mio. Riel, rund USD 145.000, oder 10 % des Jahresumsatzes. Übermittlungen ins Ausland würden eine Genehmigung des Ministeriums, geeignete Garantien oder eine aufgeführte Ausnahme wie eine schriftliche Einwilligung erfordern.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrumsinfrastruktur in Kambodscha an?
IT- und Netzwerkinfrastruktur führt den Markt für Rechenzentrumsinfrastruktur in Kambodscha mit 54,6 % des Werts von 2025 an, Unternehmensrechenzentren führen bei den Rechenzentrumstypen mit 41,7 %, und Tier 3 führt bei den Tiers mit 52,9 %. Edge-Rechenzentren sind mit 28,41 % pro Jahr das am schnellsten wachsende Segment, gegenüber 23,16 % bei Colocation, weil der 5G-Ausbau außerhalb der Hauptstadt kleine, verteilte Räume benötigt.
Nach Infrastrukturtyp: IT- und Netzwerkinfrastruktur führt mit 54,6 %
| Infrastrukturtyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT- und Netzwerkinfrastruktur | 33,23 | 54,6 % | 220,00 | 20,81 % |
| Elektrische Infrastruktur | 12,79 | 21,0 % | 72,81 | 19,00 % |
| Mechanische Infrastruktur | 7,69 | 12,6 % | 45,89 | 19,56 % |
| Tiefbau, Hochbau und Architektur | 5,41 | 8,9 % | 27,97 | 17,86 % |
| Sonstige | 1,76 | 2,9 % | 9,63 | 18,53 % |
IT- und Netzwerkinfrastruktur erreicht 2035 58,5 % des Marktes.
Nach elektrischer Infrastruktur: USV führt mit 28,5 %
| Elektrische Infrastruktur | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unterbrechungsfreie Stromversorgung (USV) | 3,65 | 28,5 % | 19,08 | 17,99 % |
| Transferschalter und Schaltanlagen | 2,48 | 19,4 % | 13,62 | 18,57 % |
| Versorgungsanschluss und Netzanbindung | 2,28 | 17,8 % | 12,30 | 18,36 % |
| Stromverteilereinheiten (PDUs) | 1,45 | 11,3 % | 9,17 | 20,25 % |
| Batteriespeichersysteme (BESS) | 0,78 | 6,1 % | 8,30 | 26,68 % |
| Sonstige | 2,15 | 16,8 % | 10,34 | 17,01 % |
Sonstige, hauptsächlich Dieselgeneratoren und Stromschienen, haben 2025 einen Wert von USD 2,15 Mio.
Nach mechanischer Infrastruktur: CRAC- und CRAH-Geräte führen mit 38,5 %
| Mechanische Infrastruktur | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kühleinheiten (CRAC und CRAH) | 2,96 | 38,5 % | 12,62 | 15,61 % |
| Kältemaschinen | 2,08 | 27,0 % | 14,14 | 21,13 % |
| Pumpen und Rohrleitungssysteme | 0,83 | 10,8 % | 6,15 | 22,17 % |
| Einhausungssysteme | 0,74 | 9,6 % | 4,54 | 19,89 % |
| Sonstige | 1,08 | 14,0 % | 8,44 | 22,83 % |
Kältemaschinen überholen die Raumkühlgeräte vor 2035 und halten in diesem Jahr 30,8 % der mechanischen Ausgaben, weil größere Einrichtungen zentrale Kaltwasseranlagen nutzen.
Nach IT- und Netzwerkinfrastruktur: Server führen mit 45,4 %
| IT- und Netzwerkinfrastruktur | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server | 15,07 | 45,4 % | 111,76 | 22,18 % |
| Netzwerkausrüstung | 6,51 | 19,6 % | 39,82 | 19,85 % |
| Speicher | 5,38 | 16,2 % | 31,46 | 19,32 % |
| Verkabelung und Glasfaser | 2,29 | 6,9 % | 14,08 | 19,92 % |
| Racks und Gehäuse | 1,79 | 5,4 % | 10,78 | 19,67 % |
| Sonstige | 2,19 | 6,6 % | 12,10 | 18,64 % |
Nach Rechenzentrumstyp: Unternehmensrechenzentren führen mit 41,7 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmensrechenzentrum | 25,39 | 41,7 % | 106,12 | 15,38 % |
| Colocation-Rechenzentrum | 16,68 | 27,4 % | 133,96 | 23,16 % |
| Telekommunikations- und Cloud-Rechenzentrum | 11,14 | 18,3 % | 78,65 | 21,59 % |
| Behördenrechenzentrum | 5,54 | 9,1 % | 31,61 | 19,02 % |
| Edge-Rechenzentrum | 2,13 | 3,5 % | 25,96 | 28,41 % |
Unternehmensrechenzentren, hauptsächlich Serverräume von Banken und Unternehmen, entfallen 2025 auf USD 25,39 Mio. DC Market Insights modelliert keinen Hyperscale-Campus in Kambodscha, daher ist Cloud-Kapazität in den Zeilen für Telekommunikations- und Cloud- sowie Colocation-Rechenzentren enthalten.
Nach Liefermodell: Nachrüstung und Modernisierung führt mit 44,8 %
Nachrüstungs- und Modernisierungsprojekte sind 2025 USD 27,27 Mio. und bis 2035 USD 160,31 Mio. wert und wachsen um 19,38 % pro Jahr, weil die meisten Ausgaben Ausrüstung in bestehenden Räumen ersetzen. Design-Build- sowie Engineering-, Procurement- und Construction-Verträge (EPC) folgen mit USD 14,25 Mio. (23,4 %), schlüsselfertige Projekte mit USD 9,19 Mio. (15,1 %), modulare, werkseitig gefertigte Projekte mit USD 6,03 Mio. (9,9 %) und Baumanagement mit USD 4,14 Mio. (6,8 %). Die modulare, werkseitig gefertigte Bereitstellung wächst mit 23,93 % pro Jahr am schnellsten.
Nach Tier-Typ: Tier 3 führt mit 52,9 %
Tier-3-Einrichtungen sind 2025 USD 32,21 Mio. und bis 2035 USD 234,44 Mio. wert und wachsen um 21,96 % pro Jahr. Tier 4 wächst mit USD 5,05 Mio. (8,3 %) mit 24,39 % pro Jahr am schnellsten, da Behörden und Finanznutzer fehlertolerante Stromversorgung und Kühlung vorgeben. Tier-2-Räume mit USD 16,80 Mio. (27,6 %) wachsen um 16,00 % pro Jahr, und Tier-1-Räume mit USD 6,82 Mio. (11,2 %) wachsen um 12,90 % pro Jahr, da kleine Serverräume in Colocation umziehen.
DC Exclusive: Die kambodschanische Matrix „Wer kauft welche Infrastruktur“
Mit USD 15,75 Mio. im Jahr 2025 ist IT- und Netzwerkinfrastruktur in Unternehmensrechenzentren die größte einzelne Zelle der Matrix und macht 25,9 % aller kambodschanischen Ausgaben für Rechenzentrumsinfrastruktur aus.
| 2025, Mio. USD | IT und Netzwerk | Elektrisch | Mechanisch | Tief- und Hochbau | Sonstige | Gesamt |
|---|---|---|---|---|---|---|
| Unternehmensrechenzentrum | 15,75 | 4,70 | 2,80 | 1,47 | 0,67 | 25,39 |
| Colocation-Rechenzentrum | 7,29 | 4,17 | 2,51 | 2,19 | 0,52 | 16,68 |
| Telekommunikations- und Cloud-Rechenzentrum | 6,67 | 2,07 | 1,29 | 0,80 | 0,31 | 11,14 |
| Behördenrechenzentrum | 2,39 | 1,38 | 0,81 | 0,76 | 0,20 | 5,54 |
| Edge-Rechenzentrum | 1,13 | 0,47 | 0,28 | 0,19 | 0,06 | 2,13 |
| Gesamt | 33,23 | 12,79 | 7,69 | 5,41 | 1,76 | 60,88 |
Unternehmensrechenzentren geben 62,0 % ihres Infrastrukturbudgets für IT- und Netzwerkhardware aus, weil ihre Räume bereits bestehen und die Erneuerung der Hauptausgabenposten ist. Colocation- und Behördenrechenzentren geben 56,3 % bzw. 56,9 % für elektrische, mechanische, bauliche und sonstige Facility-Infrastruktur aus, weil sie neue Hallen bauen.
Die Matrix ist ein Modell von DC Market Insights, keine Projektzählung. Sie basiert auf 90 Eingangsgrößen: 17 jährlichen Fertigstellungskohorten, 12 Stützpunkten für den KI-Anteil, 2 Eingangsgrößen zum installierten Bestand, 12 Kostenkurvenparametern für 6 Kostenkurven pro MW, 12 Gewichtungen des Facility-Mix, 10 Zeilen- und Spaltensummen und 25 Kreuzgewichtungen. Die Methode wird auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrumsinfrastruktur in Kambodscha an?
Phnom Penh führt mit 84,6 % des Werts von 2025: Data Center Map listet 10 Rechenzentren in Kambodscha auf, alle in Phnom Penh. Im Markt für Rechenzentrumsinfrastruktur in Kambodscha sind Sihanoukville und die Küstenprovinzen mit 28,88 % pro Jahr die am schnellsten wachsende Region, weil das SHV-HK-Kabel in Sihanoukville anlandet.
Phnom Penh führt mit 84,6 % Anteil
Phnom Penh ist 2025 USD 51,50 Mio. und bis 2035 USD 281,47 Mio. wert, eine CAGR von 18,51 %. Die Hauptstadt beherbergt die von Data Center Map gelisteten kommerziellen Einrichtungen, darunter ByteDC, Chaktomuk, Daun Penh Data Center, Kepstar DC1 und zwei MekongNet-Standorte, sowie das Projekt des nationalen Rechenzentrums.
Sihanoukville und Küstenprovinzen halten 6,3 % Anteil
Sihanoukville und die Küstenprovinzen sind 2025 USD 3,84 Mio. und bis 2035 USD 48,54 Mio. wert, wachsen um 28,88 % pro Jahr und erreichen 12,9 % des Marktes, da Nachfrage im Zusammenhang mit Kabellandungen und Häfen Netzwerk- und Edge-Räume hinzufügt.
Siem Reap und Nordwesten halten 5,2 % Anteil
Siem Reap, Battambang und der Nordwesten sind 2025 USD 3,17 Mio. und bis 2035 USD 27,85 Mio. wert, eine CAGR von 24,27 %, gestützt durch die frühe 5G-Abdeckung in wichtigen Gebieten von Siem Reap.
Übriges Kambodscha hält 3,9 % Anteil
Das übrige Kambodscha ist 2025 USD 2,37 Mio. und bis 2035 USD 18,44 Mio. wert, eine CAGR von 22,77 %, da Edge-Standorte in den Provinzen und regionale Behördenbüros kleine Räume hinzufügen.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Rechenzentrumsinfrastruktur in Kambodscha erreicht im Basisszenario bis 2035 USD 376,30 Mio., mit einer Spanne von USD 265,52 Mio. bis USD 453,65 Mio. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Fertigstellungen 30 % unter Basis; KI-Anteil an neuer Kapazität 30 % niedriger | 265,52 | 15,87 % |
| Basis | Fertigstellungen steigen bis 2035 auf 16,3 MW pro Jahr; KI-Anteil an neuer Kapazität erreicht 28 % | 376,30 | 19,98 % |
| Hoch | Fertigstellungen 20 % über Basis; KI-Anteil 20 % höher | 453,65 | 22,24 % |
Das niedrige Szenario spiegelt eine weitere Verzögerung des nationalen Rechenzentrums und einen langsameren 5G-Edge-Ausbau wider; das hohe Szenario geht davon aus, dass Telekommunikationsmodernisierung und neue Colocation-Hallen mit der Kabel- und 5G-Kapazität Schritt halten.
Wettbewerbseinblicke: Wer führt den Markt für Rechenzentrumsinfrastruktur in Kambodscha an?
- ByteDC
- Chaktomuk Data Center
- Daun Penh Data Center
- Kepstar Data Centre
- MekongNet
- Sabay Digital
- Seatel
- HTN Networks
- Telcotech
- Ezecom
- Viettel IDC
- CellCard
- Huawei
- SchneiTec
Die kommerzielle Kapazität ist konzentriert: ByteDCs 3-MW-Anlage entspricht rund 43 % der etwa 7 MW betriebsbereiter Kapazität, die die Research von Knight Frank schätzt (Berechnung von DC Market Insights). Die Research von Knight Frank nennt außerdem Ezecom, Seatel, MekongNet und NeocomISP (NTC) unter den Betreibern Kambodschas, und die Anlage von Kepstar, von Data Center Map als Kepstar DC1 in Phnom Penh gelistet, wurde bei ihrer Grundsteinlegung im November 2022 als erstes Tier-III-Rechenzentrum des Königreichs beschrieben. Auf der Ausrüstungsseite ist Huaweis modulare Rechenzentrumslösung Fusion Module 2000 die geplante Grundlage für CellCards Rechenzentrumsmodernisierung, und Huawei Digital Power arbeitete mit SchneiTec an einem 12-MWh-Speicherprojekt mit dem nach Huaweis Angaben ersten netzbildenden BESS Kambodschas, während Viettel IDC seine Cloud-Plattform Vcloudia mit Qualcomm als KI-Partner einbringt.
Jüngste Entwicklungen
- Im Februar 2025 wies das Büro des Ministerrats das MPTC an, den Bau des nationalen Rechenzentrums zu beschleunigen (Quelle: Schreiben des Ministerrats).
- Im August 2025 startete Viettel IDC seine Cloud-Marke Vcloudia in Kambodscha und kündigte KI-Lösungen mit Qualcomm für kambodschanische Unternehmen an (Quelle: Bericht von VnEconomy).
- Im Januar 2026 starteten Cellcard, Metfone und Smart 5G-Mobilfunkdienste, beginnend in Phnom Penh, wichtigen Gebieten von Siem Reap und 13 weiteren Provinzen (Quelle: Bericht von Telecom Review Asia).
- Im April 2026 unterzeichneten Greenlyzer und die Royal Group eine Vereinbarung, um Pilotprojekte für wasserstoffbasierte netzunabhängige Stromversorgung für Standorte einschließlich Rechenzentren zu prüfen (Quelle: Bericht von DataCenterNews Asia).
- Im Juli 2026 wurde berichtet, dass das SHV-HK-Seekabel mit 80 Tbps Designkapazität in Hongkong angelandet ist (Quelle: Bericht von Submarine Telecoms Forum).
- Im September 2026 vereinbarte CellCard mit Huawei eine Absichtserklärung über eine Investition von rund USD 300 Mio., die die Modernisierung modularer Rechenzentren umfasst (Quelle: Bericht von Developing Telecoms).
Wir verfolgen diese Lizenzen, Markteinführungen und Ausrüstungsgeschäfte zeitnah in unseren Branchenneuigkeiten zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Rechenzentrumsinfrastruktur in Kambodscha erstellt haben
DC Market Insights hat den Markt für Rechenzentrumsinfrastruktur in Kambodscha aus 17 jährlichen Kapazitätskohorten (2019 bis 2035) aufgebaut, jeweils aufgeteilt in konventionelle und KI-Hallen, ausgehend von einem installierten Bestand von 13,6 MW IT-Last Ende 2018, der Ende 2025 rund 26,7 MW und Ende 2035 rund 120,1 MW erreicht, wobei jedes Jahr 2 % des Bestands stillgelegt werden. Neue Hallen wurden 2025 in konventionellen Hallen mit USD 6,42 Mio. Facility-Infrastruktur und USD 3,12 Mio. IT- und Netzwerkhardware pro MW bewertet, in KI-Hallen mit USD 8,95 Mio. bzw. USD 11,80 Mio. pro MW; die IT-Erneuerung wurde mit USD 0,86 Mio. und die Facility-Nachrüstung mit USD 0,22 Mio. pro installiertem MW und Jahr bewertet. Die Gesamtsumme wurde nach 5 Infrastrukturtypen, 6 elektrischen Posten, 5 mechanischen Posten, 6 IT- und Netzwerkposten, 5 Rechenzentrumstypen, 5 Liefermodellen, 4 Tiers und 4 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe ihren übergeordneten Wert. Das Ergebnis wurde top-down anhand der rund 7 MW betriebsbereiter kommerzieller Kapazität in der Research von Knight Frank, der 2023 fertiggestellten 3-MW-Anlage von ByteDC, des Nachfragehöchststands von 2023 und des Budgets von USD 30 Mio. für das nationale Rechenzentrum geprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Infrastrukturebenen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 02Forschungsmethodik
- 2.1Kapazitätskohortenmodell
- 2.2Annahmen zu Kosten pro MW
- 2.3Top-down-Gegenprüfungen
- 2.4Quellen und Faktenprüfung
- 03Zusammenfassung
- 3.1Marktgröße, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Sicht des Analysten
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Kosten der Facility-Infrastruktur pro MW, 2025, 2030 und 2035
- 5.2Kosten der IT- und Netzwerkhardware pro MW, 2025, 2030 und 2035
- 5.3Kosten der IT-Erneuerung pro installiertem MW
- 5.4Strompreiskontext
- 06Standards und Regulierung
- 6.1Digital-Government-Politik 2022-2035
- 6.2Tier-Zertifizierung des Uptime Institute
- 6.3Entwurf des Gesetzes zum Schutz personenbezogener Daten
- 07Lieferkettenanalyse
- 7.1Ausrüstungsanbieter
- 7.2Auftragnehmer und Integratoren
- 7.3Rechenzentrumsbetreiber
- 7.4Strom- und Konnektivitätsanbieter
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Installierte IT-Last und jährliche Fertigstellungen
- 8.3Ausgaben für Neubau und Erneuerung
- 09Markt nach Infrastrukturtyp
- 9.1IT- und Netzwerkinfrastruktur
- 9.2Elektrische Infrastruktur
- 9.3Mechanische Infrastruktur
- 9.4Tiefbau, Hochbau und Architektur
- 9.5Sonstige
- 10Markt nach elektrischer Infrastruktur
- 10.1Unterbrechungsfreie Stromversorgung (USV)
- 10.2Transferschalter und Schaltanlagen
- 10.3Versorgungsanschluss und Netzanbindung
- 10.4Stromverteilereinheiten (PDUs)
- 10.5Batteriespeichersysteme (BESS)
- 10.6Sonstige
- 11Markt nach mechanischer Infrastruktur
- 11.1Kühleinheiten (CRAC und CRAH)
- 11.2Kältemaschinen
- 11.3Pumpen und Rohrleitungssysteme
- 11.4Einhausungssysteme
- 11.5Sonstige
- 12Markt nach IT- und Netzwerkinfrastruktur
- 12.1Server
- 12.2Netzwerkausrüstung
- 12.3Speicher
- 12.4Verkabelung und Glasfaser
- 12.5Racks und Gehäuse
- 12.6Sonstige
- 13Markt nach Rechenzentrumstyp
- 13.1Unternehmensrechenzentrum
- 13.2Colocation-Rechenzentrum
- 13.3Telekommunikations- und Cloud-Rechenzentrum
- 13.4Behördenrechenzentrum
- 13.5Edge-Rechenzentrum
- 14Markt nach Liefermodell
- 14.1Nachrüstung und Modernisierung
- 14.2Design-Build und EPC
- 14.3Schlüsselfertig
- 14.4Modular, werkseitig gefertigt
- 14.5Baumanagement
- 15Markt nach Tier-Typ
- 15.1Tier 1
- 15.2Tier 2
- 15.3Tier 3
- 15.4Tier 4
- 16DC Exclusive: Die kambodschanische Matrix „Wer kauft welche Infrastruktur“
- 16.1Rechenzentrumstyp nach Infrastrukturtyp, 2025
- 16.2Facility- versus IT-Ausgaben nach Käufer
- 16.3Modelleingaben
- 17Markt nach Region
- 17.1Phnom Penh
- 17.2Sihanoukville und Küstenprovinzen
- 17.3Siem Reap und Nordwesten
- 17.4Übriges Kambodscha
- 18Regionale Querschnitte
- 18.1Regionale Anteile, 2025 und 2035
- 18.2Regionale Wachstumsraten, 2025-2035
- 19Prognoseszenarien
- 19.1Niedriges Szenario
- 19.2Basisszenario
- 19.3Hohes Szenario
- 20Wettbewerbslandschaft
- 20.1Kapazitätskonzentration
- 20.2Positionierung der Betreiber
- 20.3Positionierung der Ausrüstungsanbieter
- 21Unternehmensprofile
- 21.1ByteDC
- 21.2Chaktomuk Data Center
- 21.3Daun Penh Data Center
- 21.4Kepstar Data Centre
- 21.5MekongNet
- 21.6Sabay Digital
- 21.7Seatel
- 21.8HTN Networks
- 21.9Telcotech
- 21.10Ezecom
- 21.11Viettel IDC
- 21.12CellCard
- 21.13Huawei
- 21.14SchneiTec
- 22Empfehlungen der Analysten
- 22.1Für Ausrüstungsanbieter
- 22.2Für Rechenzentrumsbetreiber
- 22.3Für Investoren
- Abb. 1Markt für Rechenzentrumsinfrastruktur in Kambodscha, Marktgröße, 2020-2035
- Abb. 2Markt für Rechenzentrumsinfrastruktur in Kambodscha nach Rechenzentrumstyp, 2025
- Abb. 3Markt für Rechenzentrumsinfrastruktur in Kambodscha nach Region, 2025 und 2035
- Abb. 4Installierte IT-Last und jährliche Fertigstellungen, 2020-2035
- Abb. 5Marktanteil nach Infrastrukturtyp, 2025 und 2035
- Abb. 6Prognoseszenarien, 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Infrastrukturkosten pro MW, 2025, 2030 und 2035
- Tabelle 3Markt nach Infrastrukturtyp, 2025 und 2035
- Tabelle 4Markt nach elektrischer Infrastruktur, 2025 und 2035
- Tabelle 5Markt nach mechanischer Infrastruktur, 2025 und 2035
- Tabelle 6Markt nach IT- und Netzwerkinfrastruktur, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Markt nach Liefermodell, 2025 und 2035
- Tabelle 9Markt nach Tier-Typ, 2025 und 2035
- Tabelle 10Matrix Rechenzentrumstyp nach Infrastrukturtyp, 2025
- Tabelle 11Markt nach Region, 2025 und 2035
- Tabelle 12Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 60,88 Mio. im Jahr 2025. DC Market Insights prognostiziert, dass der Markt für Rechenzentrumsinfrastruktur in Kambodscha bis 2035 USD 376,30 Mio. erreicht, eine CAGR von 19,98 %, da die jährlichen Fertigstellungen von Rechenzentren von 3,4 MW auf 16,3 MW steigen.
10 Rechenzentren in Kambodscha sind bei Data Center Map gelistet, alle in Phnom Penh. Die Research von Knight Frank schätzt die betriebsbereite Rechenzentrumskapazität auf rund 7 MW, und ByteDCs 3-MW-Anlage ist der einzige dort profilierte Standort mit angegebener Leistungskapazität.
54,6 % des Werts von 2025 entfallen auf IT- und Netzwerkinfrastruktur mit USD 33,23 Mio., weil die Erneuerung von Servern, Speicher und Netzwerkausrüstung in bestehenden Räumen der größte Ausgabenposten ist. Elektrische Infrastruktur folgt mit 21,0 %.
28,41 % pro Jahr: Edge-Rechenzentren wachsen am schnellsten, von USD 2,13 Mio. im Jahr 2025 auf USD 25,96 Mio. im Jahr 2035, da 5G-Dienste, die in Phnom Penh, wichtigen Gebieten von Siem Reap und 13 weiteren Provinzen gestartet wurden, auf den Rest des Landes ausgeweitet werden.
84,6 % des Werts von 2025 entfallen auf Phnom Penh mit USD 51,50 Mio. Sihanoukville und die Küstenprovinzen wachsen mit 28,88 % pro Jahr am schnellsten, weil das SHV-HK-Kabel in Sihanoukville anlandet.
USD 6,42 Mio. an Facility-Infrastruktur pro MW in einer konventionellen Halle im Jahr 2025, zuzüglich USD 3,12 Mio. an IT- und Netzwerkhardware, nach Schätzungen von DC Market Insights. Eine KI-Halle benötigt rund USD 8,95 Mio. an Facility-Infrastruktur pro MW.
USD 30 Mio. für das nationale Rechenzentrum, ein Programm von CellCard und Huawei über rund USD 300 Mio., das die Modernisierung modularer Rechenzentren umfasst, und der 5G-Start im Januar 2026 sind die wichtigsten Treiber.
43 % der betriebsbereiten kommerziellen Kapazität entfallen auf ByteDCs 3-MW-Anlage, nach Berechnung von DC Market Insights. Zu den weiteren Betreibern gehören Chaktomuk Data Center, Daun Penh Data Center, Kepstar, MekongNet, Sabay Digital, Seatel und Telcotech, mit Huawei und Viettel IDC auf der Ausrüstungs- und Cloud-Seite.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.