
カンボジアデータセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
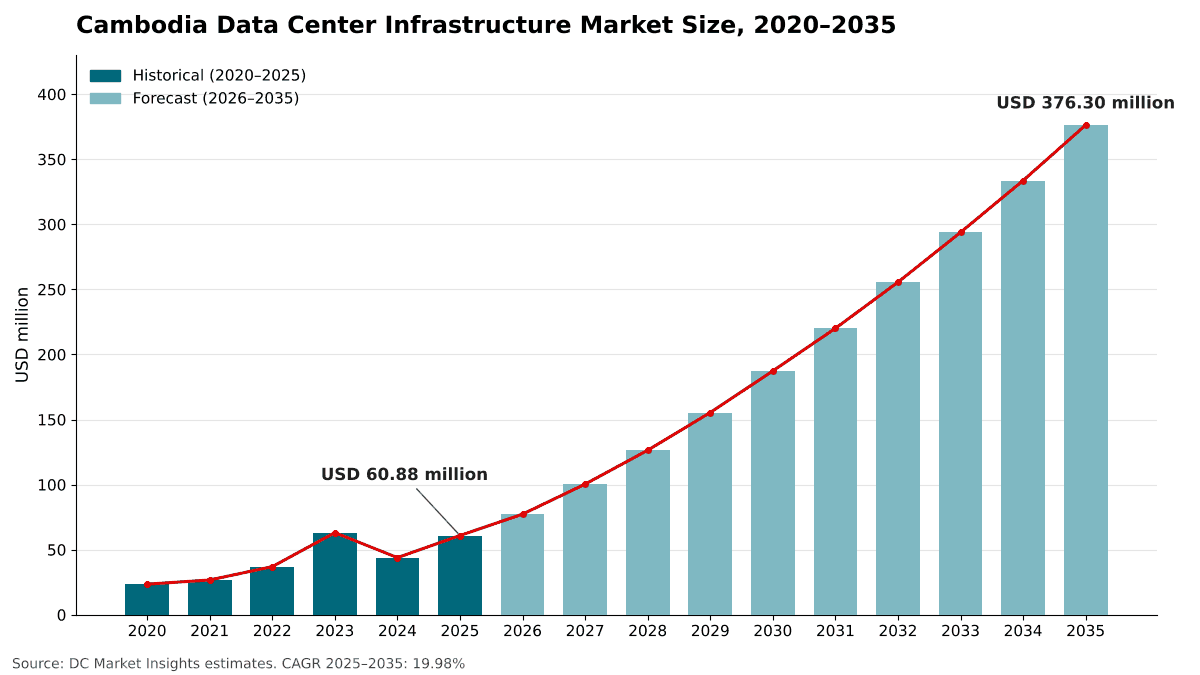
カンボジアデータセンターインフラ市場の規模は2025年にUSD 60.9百万で、年平均成長率(CAGR)19.98%で拡大し、2035年までにUSD 376.3百万に達すると予測されています。 Phnom Penhが市場の84.6%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06基準と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09インフラタイプ別市場
- 10電気インフラ別市場
- 22章
- 2020-2024実績期間
- 2026-2035予測期間
- 14掲載企業
地域別インサイト
- Phnom Penh84.6%
- Sihanoukville and Coastal Provinces6.3%
- Siem Reap and Northwest5.2%
- Rest of Cambodia3.9%
掲載企業
- ByteDC
- Chaktomuk Data Center
- Daun Penh Data Center
- Kepstar Data Centre
- MekongNet
- Sabay Digital
- Seatel
- HTN Networks
- Telcotech
- Ezecom
- Viettel IDC
- CellCard
- Huawei
- SchneiTec
詳細分析
カンボジアデータセンターインフラ市場は、カンボジア国内のデータセンターに設置される物理インフラを対象とします。具体的には、電気システム、機械・冷却システム、土木・構造・建築工事、防火および監視ハードウェア、ならびにITおよびネットワークハードウェア(サーバー、ストレージ、ネットワーク機器、ケーブル配線、ラックおよびエンクロージャー)です。DC Market Insightsは、カンボジアデータセンターインフラ市場を2025年に6,088万米ドルと評価し、2035年までに3.76億米ドルに達すると予測しています(CAGR 19.98%)。2025年の値は容量から積み上げています。2025年に完成した約3.4 MWのIT負荷に、従来型ホールのMWあたり642万米ドルのファシリティインフラを掛けると、電気、機械、土木およびその他のファシリティ工事で2,209万米ドルとなり、これらの新設ホール向けのITおよびネットワークハードウェアが1,149万米ドルを加え、約26.7 MWの既存設備基盤におけるサーバー、ストレージ、ネットワーク機器の更新が2,174万米ドルを加え、同じ基盤でのファシリティ改修が556万米ドルとなります。プノンペン、シェムリアップの主要地域およびその他13州で開始された5Gサービスが国内の残りの地域へ拡大するにつれ、エッジデータセンターは年率28.41%で最も急成長するデータセンタータイプとなり、新たなシアヌークビル-香港間ケーブルが陸揚げされることから、シアヌークビルおよび沿岸州は年率28.88%で最も急成長する地域となっています。
エグゼクティブサマリー
カンボジアデータセンターインフラ市場規模は、2020年に2,351万米ドルと評価され、2025年に6,088万米ドルに達し、予測期間中のCAGR 19.98%で2035年までに3.76億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| カンボジアデータセンターインフラ市場規模 2025年 | 6,088万米ドル |
| カンボジアデータセンターインフラ市場 CAGR | 19.98% |
| カンボジアデータセンターインフラ市場規模 2035年 | 3.76億米ドル |
カンボジアデータセンターインフラ市場は2020年から2025年にかけて年率20.96%で成長しましたが、その推移は一直線ではありませんでした。DC Market Insightsの推計では、ByteDCがプノンペンで最大3 MWのIT容量を持つ施設を開設した2023年に支出は6,308万米ドルでピークに達し、同規模のプロジェクトが完成しなかった2024年には30.4%減の4,389万米ドルとなり、2025年には38.7%回復して6,088万米ドルとなりました。年間完成容量が3.4 MWから16.3 MWへ増加するにつれ、2035年までの成長率は平均で年19.98%となります。
ITおよびネットワークインフラが2025年の金額の54.6%を占めるのは、既存の銀行、通信、政府、コロケーションの各ルームにおけるサーバー、ストレージ、ネットワーク機器の更新が単一で最大の支出項目であるためです。2025年に2,765万米ドル規模のファシリティ層は、新規容量が最初に現れる領域です。新たなIT負荷1 MWごとに、サーバーを設置する前にスイッチギア、無停電電源装置(UPS)システム、冷却が必要となります。
市場範囲:カンボジアデータセンターインフラ市場は何を対象とするか?
カンボジアデータセンターインフラ市場とは、カンボジア国内に所在するデータセンターに組み込まれ、設置される物理インフラへの年間支出であり、名目米ドルで評価し、2025年を基準年として2035年までを予測しています。DC Market Insightsは、2025年の市場規模を6,088万米ドルとしています。
対象範囲。電気インフラ(敷地境界内の電力供給および系統接続、変圧器、UPSシステム、バッテリーエネルギー貯蔵システム(BESS)、電力分配ユニット(PDU)、転送スイッチ、スイッチギア、発電機)、機械インフラ(コンピュータールーム空調機および空気処理機(CRACおよびCRAH)、チラー、ホットアイル・コールドアイルのコンテインメント、ポンプおよび配管、液冷)、土木・構造・建築工事(敷地造成、基礎、上部構造、建物外皮、フリーアクセスフロア、モジュール式建築システム)、その他のファシリティシステム(火災検知・消火、物理セキュリティ、ビル監視ハードウェア)、ならびにITおよびネットワークインフラ(サーバー、ストレージ、ネットワーク機器、構造化配線および光ファイバー、ラックおよびエンクロージャー)。新設、増設、改修、IT更新はすべて、モジュール式ユニットを含むエンタープライズ、コロケーション、通信・クラウド、政府、エッジの各施設において計上されます。
対象外。土地、設計・エンジニアリング費用、許認可、ソフトウェアライセンス、システムインテグレーションおよびマネージドサービス、電力会社側の発電所および送電線、海底ケーブルおよび陸揚げ局、コロケーションおよびクラウドのサービス収益、電力費および運用コスト。
セグメントの関係。インフラタイプ、データセンタータイプ、提供モデル、ティアの各区分は、いずれも同じ6,088万米ドルの総額を切り分けたものです。電気、機械、ITおよびネットワークの各区分はそれぞれのインフラタイプを内訳化したものであり、地域区分は総額をカンボジアの4つのサブ市場に配分しています。モデルにおける設置基盤は2025年末時点で約26.7 MWのIT負荷であり、銀行、通信事業者、省庁が運用する自社サーバールームに加え、Knight Frankの調査が約7 MWの稼働容量と推定する商用施設を含みます。それらのサービス収益はカンボジアデータセンターコロケーション市場レポートで扱っています。
市場の推進要因:カンボジアデータセンターインフラ市場を牽引するものは何か?
政府のデータセンター計画、約3.00億米ドル規模の通信近代化、新たな国際ケーブル容量がカンボジアデータセンターインフラ市場を牽引しており、DC Market Insightsは同市場を2027年に1.00億米ドル、2030年に1.87億米ドルと予測しています。
3,000万米ドルの国家データセンターが公共支出を主導
Data Center Dynamicsによると、カンボジア政府は2023年7月にプノンペンで12階建ての国家データセンターに着工しました。推定費用は3,000万米ドルで、報道によればTier IV認証の取得を目指し、2025年の稼働開始が予定されていました。日本は、このデータセンターと政府のデジタル化計画に対し、最大23億円(約1,600万米ドル)の無償資金協力を行うことに合意しました。2025年2月、閣僚評議会事務局は郵便電気通信省(MPTC)に対し、「国家データセンターの建設を可能な限り早急に加速しなければならない」と指示しました(出典:閣僚評議会書簡)。DC Market Insightsのモデルでは、政府データセンターは2025年に554万米ドル、2035年に3,161万米ドルのインフラ支出を占め、この計画が旧施設の更新ではなく新しいホールを建設しているため、2025年の支出の56.9%がファシリティ層に充てられています。
CellCardの3.00億米ドル規模のHuaweiプログラムにデータセンター近代化が含まれる
CellCard(CamGSM)はHuaweiと覚書を締結しました。これは今後数年間で約3.00億米ドルの投資とされ、5G拡大、クラウドAIインフラ、基幹DWDM光ファイバーネットワークのアップグレード、およびHuaweiのFusion Module 2000モジュール型データセンターソリューションによるデータセンターの近代化を対象としています。DC Market Insightsの推計では、通信・クラウドデータセンターのインフラ支出は2025年に1,114万米ドル、2035年に7,865万米ドルで、CAGRは21.59%です。
香港までの3,000 kmのケーブルがシアヌークビルを相互接続に開放
Submarine Telecoms Forumは2026年7月、全長約3,000 km、総設計容量80 TbpsのSHV-HKケーブルが香港のChina Unicom将軍澳(Tseung Kwan O)ケーブル陸揚げ局に陸揚げされたと報じました。China UnicomはMPTCとこのプロジェクトに署名しており、これによりカンボジアは初の国有海底ケーブルを持つことになります。国際容量の拡大は、データホール内のネットワーク機器、構造化配線、光ファイバーの需要を押し上げます。DC Market Insightsのモデルでは、2025年のネットワーク機器は651万米ドル、ケーブル配線および光ファイバーは229万米ドルであり、シアヌークビルおよび沿岸州は2035年までに384万米ドルから4,854万米ドルへ成長します。
市場動向:カンボジアのデータセンターインフラはどのように変化しているか?
ローカルクラウドプラットフォーム、5G向けエッジサイト、モジュール型建設がカンボジアデータセンターインフラ市場を再形成しています。DC Market Insightsの推計では、ITおよびネットワーク支出に占めるサーバーの比率は2025年の45.4%から2035年には50.8%へ上昇します。
ローカルクラウドおよびAIプラットフォームがサーバー支出を2035年までに1.12億米ドルへ押し上げる
VnEconomyによると、Viettel IDCは2025年8月19日にカンボジアで国際クラウドコンピューティングブランドVcloudiaを立ち上げ、Viettel IDCとQualcommはカンボジア企業向けにカスタマイズした人工知能(AI)ソリューションを共同で展開します。カンボジアデジタル政府政策2022-2035は、国内データセンターサービスを利用している省庁・機関は30%にとどまると指摘しており、ワークロードが国内へ移行する余地が残されています。DC Market Insightsのモデルでは、サーバーは年率22.18%で成長し、2025年の1,507万米ドルから2035年には1.12億米ドルとなり、ITおよびネットワーク項目の中で最も速く成長します。これは、AIホールがMWあたり約1,180万米ドルのITおよびネットワークハードウェアを必要とするのに対し、従来型ホールでは312万米ドルであるためです。
エッジサイトがプノンペン以外での5G展開に追随
Telecom Review Asiaによると、5Gの第1段階はプノンペン、シェムリアップの主要地域、およびカンダール、プレアシアヌーク、カンポットを含むその他13州をカバーし、後続の段階で残りの州へ拡大されます。DC Market Insightsのモデルでは、エッジデータセンターは年率28.41%で最も急成長するデータセンタータイプであり、2025年の213万米ドルから2035年には2,596万米ドルとなります。
モジュール型建設とTier III設計が標準に
ByteDCはTier III Uptime設計認証を取得しており、同社はこれによりカンボジアで初めての同種施設になったとしています。またKnight Frankの調査は、Chaktomuk Data CenterをTier III Plus設計準拠で最大900台のITラックを収容できる施設と説明しています。DC Market Insightsのモデルでは、Tier 3施設は2025年のインフラ支出の52.9%を占め、2035年までに62.3%に達します。また、CellCardのモジュール型プログラムが新たな建物なしで事業者が容量を追加する方法を示していることから、モジュール型工場製造プロジェクトは市場の9.9%から13.7%へ拡大します。
市場の課題:カンボジアデータセンターインフラ市場を阻むものは何か?
高い電気料金、不安定な電力網の信頼性、約7 MWの稼働容量という小規模な商用基盤が、DC Market Insightsがカンボジアデータセンターインフラ市場に見る主な制約です。
電気料金はASEANで最も高い水準
ASEAN+3マクロ経済リサーチオフィス(AMRO)は、カンボジアの電気料金が特に産業用需要家にとってASEANで最も高い水準にとどまっており、ベトナムなどの競合先の産業用料金はカンボジアのおよそ半分であると述べています。Knight Frankの調査は、データセンター分析において1kWhあたり0.158米ドルの電気料金を用いています。高い電力価格は、高効率なUPSシステム、チラー、コンテインメントの価値を高めます。DC Market Insightsのモデルでは、コンテインメントシステムは年率19.89%、チラーは年率21.13%で成長し、年率15.61%のルーム冷却ユニットを上回ります。
停電がバックアップ電源への投資を迫る
AMROが引用した世界銀行企業調査2023のデータによると、カンボジア企業の42.8%が停電を経験しています。そのため事業者は、電力網が安定した市場よりもMWあたりで多くのスイッチギア、発電機、バッテリーを購入します。DC Market Insightsの推計では、2025年にUPSシステム、転送スイッチおよびスイッチギア、ならびに発電機などのその他の電気項目は合計828万米ドルで、電気インフラの64.7%を占めます。
小規模な商用基盤がプロジェクト規模を制限
Knight Frankの調査はカンボジアのデータセンター稼働容量を約7 MWと推定しており、同調査が電力容量を明示して紹介している唯一の施設であるByteDCは3 MWの建物です。DC Market Insightsは2025年に3.4 MW、2035年に16.3 MWの完成を見込んでおり、計画から建設への移行の遅れを低シナリオにおける主な下振れリスクとしています。
市場機会:カンボジアデータセンターインフラ市場の新たな収益源はどこにあるか?
年率23.16%で成長するコロケーションデータセンター、年率26.68%で成長するバッテリーエネルギー貯蔵システム、そして2025年に1,575万米ドル規模のエンタープライズデータセンターにおけるITおよびネットワークハードウェアが、カンボジアデータセンターインフラ市場における最大の新たな収益源です。
2035年より前にコロケーションがエンタープライズの支出を上回る
DC Market Insightsの推計では、銀行や省庁が自社ルームから移転するにつれ、コロケーションデータセンターのインフラ支出は2025年の1,668万米ドルから2035年には1.34億米ドルとなり、市場に占める比率は27.4%から35.6%へ上昇します。Data Center Mapはカンボジアの10のデータセンターを掲載しており、ByteDC、Chaktomuk、Daun Penh Data Center、Kepstar、MekongNet、Sabay Digital、Seatel、HTN Networksが運営する施設が含まれます。より広範な需要の状況はカンボジアデータセンター市場レポートで扱っています。
バッテリーエネルギー貯蔵が電気支出に占める比率をほぼ倍増
バッテリーエネルギー貯蔵システムは2025年の78万米ドルから2035年には830万米ドルへ成長し、電気インフラに占める比率は6.1%から11.4%となります。2025年6月の報道によると、Huawei Digital PowerはSchneiTecと共同開発した12 MWhのエネルギー貯蔵プロジェクトを稼働させました。これには、Huaweiがカンボジア初のグリッドフォーミング型BESSであるとする2 MWhのグリッドフォーミング試験設備が含まれます。また2026年4月には、GreenlyzerとRoyal Groupが、データセンター、産業施設、遠隔地などのサイト向けに水素ベースのオフグリッド電源のパイロットを検討する合意覚書に署名しました。
エンタープライズのIT更新がハードウェア需要を安定的に維持
DC Market Insightsのマトリックスでは、エンタープライズデータセンターは2025年にITおよびネットワークインフラに1,575万米ドルを支出しており、これは市場全体の25.9%に相当します。既存設備基盤におけるIT更新は2035年に1.31億米ドルに達します。
価格:カンボジアにおけるデータセンターインフラのMWあたりのコストはいくらか?
カンボジアの従来型データセンターホールは、2025年にIT負荷1 MWあたり約642万米ドルの電気、機械、土木およびその他のファシリティインフラを必要とし、AIホールではMWあたり約895万米ドルを必要とします。これらはDC Market Insightsの推計であり、土地、設計費用、ITハードウェアを除きます。
| MWあたりのインフラ支出(百万米ドル) | 2025 | 2030 | 2035 |
|---|---|---|---|
| ファシリティインフラ、従来型ホール | 6.42 | 6.95 | 7.52 |
| ファシリティインフラ、AIホール | 8.95 | 8.60 | 8.26 |
| ITおよびネットワークハードウェア、従来型ホール | 3.12 | 3.33 | 3.55 |
| ITおよびネットワークハードウェア、AIホール | 11.80 | 11.11 | 10.46 |
| 設置済みMWあたりの年間IT更新 | 0.86 | 1.00 | 1.16 |
公表された数値がクロスチェックの材料となります。DC Market Insightsの計算では、ByteDCの3 MW施設は2025年の従来型コストで約2,862万米ドルのファシリティおよびITインフラに相当し、より大規模な12階建ての国家データセンターの予算3,000万米ドルと比較できます。
基準と規制:カンボジアのデータセンターインフラを形づくる規則は何か?
カンボジアのデータセンターインフラを形づくる規則は3つあります。デジタル政府政策2022-2035、Uptime Instituteのティア認証、そして個人データ保護法案です。
デジタル政府政策2022-2035。同政策は、運用センターと災害復旧センターの両方を備えた国家データセンターを求めるとともに、高品質で安全かつ持続可能な施設の設計・建設に関する技術的枠組みと仕組みを定めるデータセンター基準を策定することを政府に義務付けています。
Uptime Instituteのティア。Uptime Instituteティア基準は、Tier IIIを冗長コンポーネントを主な差別化要素とする同時保守可能な構成と定義し、Tier IVを複数の独立かつ物理的に分離されたシステムに基づく構成と定義しています。ByteDCはTier III設計認証を取得しており、DC Market Insightsのモデルでは、Tier 4は年率24.39%でティアの中で最も速く成長します。
個人データ保護法案。同法案は、公布後2年間の施行準備期間、72時間以内の省への違反通知、そして法人に対する最大6億リエル(約14.5万米ドル)または年間売上高の10%の罰金を定める予定です。国外への移転には、省の許可、適切な保護措置、または書面による同意などの列挙された例外のいずれかが必要となります。
市場セグメンテーション:カンボジアデータセンターインフラ市場をリードするセグメントはどれか?
カンボジアデータセンターインフラ市場では、ITおよびネットワークインフラが2025年の金額の54.6%を占めてトップであり、データセンタータイプではエンタープライズデータセンターが41.7%、ティアではTier 3が52.9%でトップです。首都以外での5G展開には小規模で分散したルームが必要となるため、エッジデータセンターが年率28.41%で最も急成長するセグメントであり、コロケーションの23.16%を上回ります。
インフラタイプ別:ITおよびネットワークインフラが54.6%でトップ
| インフラタイプ | 2025年(百万米ドル) | シェア 2025年 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ITおよびネットワークインフラ | 33.23 | 54.6% | 220.00 | 20.81% |
| 電気インフラ | 12.79 | 21.0% | 72.81 | 19.00% |
| 機械インフラ | 7.69 | 12.6% | 45.89 | 19.56% |
| 土木・構造・建築 | 5.41 | 8.9% | 27.97 | 17.86% |
| その他 | 1.76 | 2.9% | 9.63 | 18.53% |
ITおよびネットワークインフラは2035年に市場の58.5%に達します。
電気インフラ別:UPSが28.5%でトップ
| 電気インフラ | 2025年(百万米ドル) | シェア 2025年 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 無停電電源装置(UPS) | 3.65 | 28.5% | 19.08 | 17.99% |
| 転送スイッチおよびスイッチギア | 2.48 | 19.4% | 13.62 | 18.57% |
| 電力供給および系統接続 | 2.28 | 17.8% | 12.30 | 18.36% |
| 電力分配ユニット(PDU) | 1.45 | 11.3% | 9.17 | 20.25% |
| バッテリーエネルギー貯蔵システム(BESS) | 0.78 | 6.1% | 8.30 | 26.68% |
| その他 | 2.15 | 16.8% | 10.34 | 17.01% |
主にディーゼル発電機とバスウェイからなるその他は、2025年に215万米ドル規模です。
機械インフラ別:CRACおよびCRAHユニットが38.5%でトップ
| 機械インフラ | 2025年(百万米ドル) | シェア 2025年 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 冷却ユニット(CRACおよびCRAH) | 2.96 | 38.5% | 12.62 | 15.61% |
| チラー | 2.08 | 27.0% | 14.14 | 21.13% |
| ポンプおよび配管システム | 0.83 | 10.8% | 6.15 | 22.17% |
| コンテインメントシステム | 0.74 | 9.6% | 4.54 | 19.89% |
| その他 | 1.08 | 14.0% | 8.44 | 22.83% |
大規模施設は中央冷水プラントを使用するため、チラーは2035年より前にルーム冷却ユニットを上回り、同年に機械支出の30.8%を占めます。
ITおよびネットワークインフラ別:サーバーが45.4%でトップ
| ITおよびネットワークインフラ | 2025年(百万米ドル) | シェア 2025年 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| サーバー | 15.07 | 45.4% | 111.76 | 22.18% |
| ネットワーク機器 | 6.51 | 19.6% | 39.82 | 19.85% |
| ストレージ | 5.38 | 16.2% | 31.46 | 19.32% |
| ケーブル配線および光ファイバー | 2.29 | 6.9% | 14.08 | 19.92% |
| ラックおよびエンクロージャー | 1.79 | 5.4% | 10.78 | 19.67% |
| その他 | 2.19 | 6.6% | 12.10 | 18.64% |
データセンタータイプ別:エンタープライズデータセンターが41.7%でトップ
| データセンタータイプ | 2025年(百万米ドル) | シェア 2025年 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| エンタープライズデータセンター | 25.39 | 41.7% | 106.12 | 15.38% |
| コロケーションデータセンター | 16.68 | 27.4% | 133.96 | 23.16% |
| 通信・クラウドデータセンター | 11.14 | 18.3% | 78.65 | 21.59% |
| 政府データセンター | 5.54 | 9.1% | 31.61 | 19.02% |
| エッジデータセンター | 2.13 | 3.5% | 25.96 | 28.41% |
主に銀行や企業のサーバールームからなるエンタープライズデータセンターは、2025年に2,539万米ドルを占めます。DC Market Insightsはカンボジアにおけるハイパースケールキャンパスをモデル化していないため、クラウド容量は通信・クラウドおよびコロケーションの行に含まれます。
提供モデル別:改修・アップグレードが44.8%でトップ
支出の大半が既存ルームの機器更新であるため、改修・アップグレードプロジェクトは2025年に2,727万米ドル、2035年までに1.60億米ドル規模となり、年率19.38%で成長します。続いて、デザインビルドおよび設計・調達・建設(EPC)契約が1,425万米ドル(23.4%)、ターンキーが919万米ドル(15.1%)、モジュール型工場製造が603万米ドル(9.9%)、コンストラクションマネジメントが414万米ドル(6.8%)です。モジュール型工場製造による提供が年率23.93%で最も速く成長します。
ティアタイプ別:Tier 3が52.9%でトップ
Tier 3施設は2025年に3,221万米ドル、2035年までに2.34億米ドル規模となり、年率21.96%で成長します。Tier 4は505万米ドル(8.3%)で、政府および金融ユーザーがフォールトトレラントな電力と冷却を指定することから、年率24.39%で最も速く成長します。小規模なサーバールームがコロケーションへ移行するにつれ、Tier 2ルームは1,680万米ドル(27.6%)で年率16.00%、Tier 1ルームは682万米ドル(11.2%)で年率12.90%で成長します。
DC独自分析:カンボジアにおける「誰が何のインフラを購入するか」マトリックス
2025年に1,575万米ドルのエンタープライズデータセンターにおけるITおよびネットワークインフラは、マトリックスの中で単一で最大のセルであり、カンボジアのデータセンターインフラ支出全体の25.9%を占めます。
| 2025年、百万米ドル | ITおよびネットワーク | 電気 | 機械 | 土木・構造 | その他 | 合計 |
|---|---|---|---|---|---|---|
| エンタープライズデータセンター | 15.75 | 4.70 | 2.80 | 1.47 | 0.67 | 25.39 |
| コロケーションデータセンター | 7.29 | 4.17 | 2.51 | 2.19 | 0.52 | 16.68 |
| 通信・クラウドデータセンター | 6.67 | 2.07 | 1.29 | 0.80 | 0.31 | 11.14 |
| 政府データセンター | 2.39 | 1.38 | 0.81 | 0.76 | 0.20 | 5.54 |
| エッジデータセンター | 1.13 | 0.47 | 0.28 | 0.19 | 0.06 | 2.13 |
| 合計 | 33.23 | 12.79 | 7.69 | 5.41 | 1.76 | 60.88 |
エンタープライズデータセンターは、ルームがすでに存在し更新が主な支出であるため、インフラ予算の62.0%をITおよびネットワークハードウェアに費やしています。コロケーションおよび政府データセンターは、新しいホールを建設しているため、それぞれ56.3%と56.9%を電気、機械、土木およびその他のファシリティインフラに費やしています。
このマトリックスはDC Market Insightsのモデルであり、プロジェクト数の集計ではありません。90の入力から構築されています。内訳は、17の年間完成コホート、12のAI比率ポイント、2つの設置基盤入力、MWあたりの6つのコスト曲線に対する12のコスト曲線パラメーター、12のファシリティ構成ウェイト、10の行および列の合計、25のクロスウェイトです。手法は調査手法ページで説明しています。
地域別インサイト:カンボジアデータセンターインフラ市場をリードする地域はどこか?
プノンペンが2025年の金額の84.6%を占めてトップです。Data Center Mapはカンボジアの10のデータセンターを掲載しており、そのすべてがプノンペンにあります。カンボジアデータセンターインフラ市場では、SHV-HKケーブルがシアヌークビルに陸揚げされるため、シアヌークビルおよび沿岸州が年率28.88%で最も急成長する地域です。
プノンペンが84.6%のシェアでトップ
プノンペンは2025年に5,150万米ドル、2035年までに2.81億米ドル規模となり、CAGRは18.51%です。首都には、ByteDC、Chaktomuk、Daun Penh Data Center、Kepstar DC1、2つのMekongNetサイトなど、Data Center Mapに掲載された商用施設に加え、国家データセンタープロジェクトがあります。
シアヌークビルおよび沿岸州が6.3%のシェア
シアヌークビルおよび沿岸州は2025年に384万米ドル、2035年までに4,854万米ドル規模となり、ケーブル陸揚げや港湾関連の需要がネットワークルームとエッジルームを追加するにつれ、年率28.88%で成長して市場の12.9%に達します。
シェムリアップおよび北西部が5.2%のシェア
シェムリアップ、バッタンバンおよび北西部は2025年に317万米ドル、2035年までに2,785万米ドル規模となり、シェムリアップの主要地域における早期の5Gカバレッジに支えられ、CAGRは24.27%です。
カンボジアのその他地域が3.9%のシェア
カンボジアのその他地域は2025年に237万米ドル、2035年までに1,844万米ドル規模となり、州のエッジサイトや政府の地方事務所が小規模ルームを追加するにつれ、CAGRは22.77%となります。
予測シナリオ:2035年の予測はどのように変わり得るか?
カンボジアデータセンターインフラ市場は、基本シナリオで2035年までに3.76億米ドルに達し、低シナリオと高シナリオの範囲は2.66億米ドルから4.54億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低 | 完成容量が基本より30%少ない。新規容量に占めるAI比率が30%低い | 265.52 | 15.87% |
| 基本 | 完成容量が2035年までに年16.3 MWへ増加。新規容量に占めるAI比率が28%に達する | 376.30 | 19.98% |
| 高 | 完成容量が基本より20%多い。AI比率が20%高い | 453.65 | 22.24% |
低シナリオは国家データセンターのさらなる遅延と5Gエッジ展開の減速を反映し、高シナリオは通信近代化と新たなコロケーションホールがケーブルおよび5G容量に歩調を合わせることを前提としています。
競合インサイト:カンボジアデータセンターインフラ市場をリードするのは誰か?
- ByteDC
- Chaktomuk Data Center
- Daun Penh Data Center
- Kepstar Data Centre
- MekongNet
- Sabay Digital
- Seatel
- HTN Networks
- Telcotech
- Ezecom
- Viettel IDC
- CellCard
- Huawei
- SchneiTec
商用容量は集中しています。ByteDCの3 MW施設は、Knight Frankの調査が推定する約7 MWの稼働容量の約43%に相当します(DC Market Insightsの計算)。Knight Frankの調査はまた、Ezecom、Seatel、MekongNet、NeocomISP(NTC)をカンボジアの事業者として挙げており、Data Center MapにプノンペンのKepstar DC1として掲載されているKepstarの施設は、2022年11月の起工時に同国初のTier IIIデータセンターと説明されていました。機器面では、HuaweiのFusion Module 2000モジュール型データセンターソリューションがCellCardのデータセンター近代化の計画上の基盤となっており、Huawei Digital PowerはSchneiTecと、Huaweiがカンボジア初のグリッドフォーミング型BESSとする設備を含む12 MWhの貯蔵プロジェクトに取り組み、Viettel IDCはQualcommをAIパートナーとしてVcloudiaクラウドプラットフォームを提供しています。
最近の動向
- 2025年2月、閣僚評議会事務局はMPTCに対し、国家データセンターの建設を加速するよう指示しました(出典:閣僚評議会書簡)。
- 2025年8月、Viettel IDCはカンボジアでVcloudiaクラウドブランドを立ち上げ、Qualcommとともにカンボジア企業向けAIソリューションを発表しました(出典:VnEconomy報道)。
- 2026年1月、Cellcard、Metfone、Smartは、プノンペン、シェムリアップの主要地域およびその他13州を皮切りに5Gモバイルサービスを開始しました(出典:Telecom Review Asia報道)。
- 2026年4月、GreenlyzerとRoyal Groupは、データセンターを含むサイト向けに水素ベースのオフグリッド電源のパイロット導入を検討する合意覚書に署名しました(出典:DataCenterNews Asia報道)。
- 2026年7月、設計容量80 TbpsのSHV-HK海底ケーブルが香港に陸揚げされたと報じられました(出典:Submarine Telecoms Forum報道)。
- 2026年9月、CellCardはHuaweiと、モジュール型データセンターの近代化を含む約3.00億米ドルの投資に関する覚書を締結しました(出典:Developing Telecoms報道)。
私たちは、これらのライセンス、サービス開始、機器契約をデータセンター業界の最新情報で随時追跡しています。
調査手法:カンボジアデータセンターインフラ市場モデルの構築方法
DC Market Insightsは、17の年間容量コホート(2019年から2035年)からカンボジアデータセンターインフラ市場を構築しました。各コホートは従来型ホールとAIホールに分割され、2018年末時点の13.6 MWのIT負荷の設置基盤から出発し、2025年末に約26.7 MW、2035年末に約120.1 MWに達し、毎年基盤の2%が退役するものとしています。新設ホールは、2025年の従来型ホールでMWあたり642万米ドルのファシリティインフラと312万米ドルのITおよびネットワークハードウェア、AIホールでMWあたり895万米ドルと1,180万米ドルで価格設定しました。IT更新は設置済みMWあたり年間86万米ドル、ファシリティ改修は年間22万米ドルで価格設定しました。総額は、5つのインフラタイプ、6つの電気項目、5つの機械項目、6つのITおよびネットワーク項目、5つのデータセンタータイプ、5つの提供モデル、4つのティア、4つの地域に分割し、各区分は親項目の合計と一致します。結果は、Knight Frankの調査による約7 MWの商用稼働容量、2023年に完成した3 MWのByteDC施設、2023年の需要ピーク、そして国家データセンターの予算3,000万米ドルに対してトップダウンで検証しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象となるインフラ層
- 1.3通貨、基準年、予測期間
- 02調査手法
- 2.1容量コホートモデル
- 2.2MWあたりのコストの前提
- 2.3トップダウンによるクロスチェック
- 2.4情報源と事実検証
- 03エグゼクティブサマリー
- 3.1市場規模、2020-2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1市場の推進要因
- 4.2市場動向
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.1MWあたりのファシリティインフラコスト、2025年、2030年、2035年
- 5.2MWあたりのITおよびネットワークハードウェアコスト、2025年、2030年、2035年
- 5.3設置済みMWあたりのIT更新コスト
- 5.4電気料金の状況
- 06基準と規制
- 6.1デジタル政府政策2022-2035
- 6.2Uptime Instituteのティア認証
- 6.3個人データ保護法案
- 07サプライチェーン分析
- 7.1機器ベンダー
- 7.2請負業者およびインテグレーター
- 7.3データセンター事業者
- 7.4電力および接続プロバイダー
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2設置済みIT負荷と年間完成容量
- 8.3新設および更新支出
- 09インフラタイプ別市場
- 9.1ITおよびネットワークインフラ
- 9.2電気インフラ
- 9.3機械インフラ
- 9.4土木・構造・建築
- 9.5その他
- 10電気インフラ別市場
- 10.1無停電電源装置(UPS)
- 10.2転送スイッチおよびスイッチギア
- 10.3電力供給および系統接続
- 10.4電力分配ユニット(PDU)
- 10.5バッテリーエネルギー貯蔵システム(BESS)
- 10.6その他
- 11機械インフラ別市場
- 11.1冷却ユニット(CRACおよびCRAH)
- 11.2チラー
- 11.3ポンプおよび配管システム
- 11.4コンテインメントシステム
- 11.5その他
- 12Itおよびネットワークインフラ別市場
- 12.1サーバー
- 12.2ネットワーク機器
- 12.3ストレージ
- 12.4ケーブル配線および光ファイバー
- 12.5ラックおよびエンクロージャー
- 12.6その他
- 13データセンタータイプ別市場
- 13.1エンタープライズデータセンター
- 13.2コロケーションデータセンター
- 13.3通信・クラウドデータセンター
- 13.4政府データセンター
- 13.5エッジデータセンター
- 14提供モデル別市場
- 14.1改修・アップグレード
- 14.2デザインビルドおよびEPC
- 14.3ターンキー
- 14.4モジュール型工場製造
- 14.5コンストラクションマネジメント
- 15ティアタイプ別市場
- 15.1Tier 1
- 15.2Tier 2
- 15.3Tier 3
- 15.4Tier 4
- 16Dc独自分析:カンボジアにおける「誰が何のインフラを購入するか」マトリックス
- 16.1インフラタイプ別データセンタータイプ、2025年
- 16.2購入者別のファシリティ支出とIT支出
- 16.3モデル入力
- 17地域別市場
- 17.1プノンペン
- 17.2シアヌークビルおよび沿岸州
- 17.3シェムリアップおよび北西部
- 17.4カンボジアのその他地域
- 18地域別クロスセクション
- 18.1地域別シェア、2025年および2035年
- 18.2地域別成長率、2025-2035年
- 19予測シナリオ
- 19.1低シナリオ
- 19.2基本シナリオ
- 19.3高シナリオ
- 20競争環境
- 20.1容量の集中度
- 20.2事業者のポジショニング
- 20.3機器ベンダーのポジショニング
- 21企業プロファイル
- 21.1ByteDC
- 21.2Chaktomuk Data Center
- 21.3Daun Penh Data Center
- 21.4Kepstar Data Centre
- 21.5MekongNet
- 21.6Sabay Digital
- 21.7Seatel
- 21.8HTN Networks
- 21.9Telcotech
- 21.10Ezecom
- 21.11Viettel IDC
- 21.12CellCard
- 21.13Huawei
- 21.14SchneiTec
- 22アナリストの提言
- 22.1機器ベンダー向け
- 22.2データセンター事業者向け
- 22.3投資家向け
- 図 1カンボジアデータセンターインフラ市場規模、2020-2035年
- 図 2データセンタータイプ別カンボジアデータセンターインフラ市場、2025年
- 図 3地域別カンボジアデータセンターインフラ市場、2025年および2035年
- 図 4設置済みIT負荷と年間完成容量、2020-2035年
- 図 5インフラタイプ別市場シェア、2025年および2035年
- 図 6予測シナリオ、2035年
- 表 1レポート属性
- 表 2MWあたりのインフラコスト、2025年、2030年、2035年
- 表 3インフラタイプ別市場、2025年および2035年
- 表 4電気インフラ別市場、2025年および2035年
- 表 5機械インフラ別市場、2025年および2035年
- 表 6ITおよびネットワークインフラ別市場、2025年および2035年
- 表 7データセンタータイプ別市場、2025年および2035年
- 表 8提供モデル別市場、2025年および2035年
- 表 9ティアタイプ別市場、2025年および2035年
- 表 10インフラタイプ別データセンタータイプマトリックス、2025年
- 表 11地域別市場、2025年および2035年
- 表 12予測シナリオ、2035年
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に6,088万米ドルです。年間のデータセンター完成容量が3.4 MWから16.3 MWへ増加するにつれ、DC Market Insightsはカンボジアデータセンターインフラ市場が2035年までに3.76億米ドルに達し、CAGRは19.98%になると予測しています。
Data Center Mapはカンボジアの10のデータセンターを掲載しており、そのすべてがプノンペンにあります。Knight Frankの調査はデータセンターの稼働容量を約7 MWと推定しており、ByteDCの3 MW施設は同調査が電力容量を明示して紹介している唯一のサイトです。
2025年の金額の54.6%をITおよびネットワークインフラが占め、その規模は3,323万米ドルです。既存ルームにおけるサーバー、ストレージ、ネットワーク機器の更新が最大の支出であるためです。電気インフラが21.0%で続きます。
年率28.41%:プノンペン、シェムリアップの主要地域およびその他13州で開始された5Gサービスが国内の残りの地域へ拡大するにつれ、エッジデータセンターが最も速く成長し、2025年の213万米ドルから2035年には2,596万米ドルとなります。
2025年の金額の84.6%はプノンペンにあり、その規模は5,150万米ドルです。SHV-HKケーブルがシアヌークビルに陸揚げされるため、シアヌークビルおよび沿岸州が年率28.88%で最も速く成長します。
DC Market Insightsの推計では、2025年の従来型ホールでMWあたり642万米ドルのファシリティインフラに加え、312万米ドルのITおよびネットワークハードウェアが必要です。AIホールではMWあたり約895万米ドルのファシリティインフラが必要です。
国家データセンター向けの3,000万米ドル、モジュール型データセンターの近代化を含む約3.00億米ドル規模のCellCardとHuaweiのプログラム、そして2026年1月の5G開始が主な推進要因です。
DC Market Insightsの計算では、商用稼働容量の43%がByteDCの3 MW施設にあります。その他の事業者には、Chaktomuk Data Center、Daun Penh Data Center、Kepstar、MekongNet、Sabay Digital、Seatel、Telcotechが含まれ、機器およびクラウドの分野ではHuaweiとViettel IDCが挙げられます。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。