

Punti chiave
- Il 3 novembre Drax ha firmato una partnership strategica con Brookfield e con la sua piattaforma IA britannica Radiant per costruire un data center IA da oltre 1 GW presso la Drax Power Station, nel North Yorkshire (Drax).
- Brookfield stima l’investimento potenziale complessivo, chip inclusi, in oltre 20 miliardi di £ (circa 26,8 miliardi di US$); la fase 1, fino a 100 MW dal primo trimestre 2028, vale 2,5 miliardi di £ (AJ Bell; Resultsense).
- Ne risulta per la fase 1 un costo di 25 milioni di £, ovvero circa 33,5 milioni di US$, per MW, contro un valore implicito di 26,8 milioni di US$ per MW per l’intero campus (nostro calcolo).
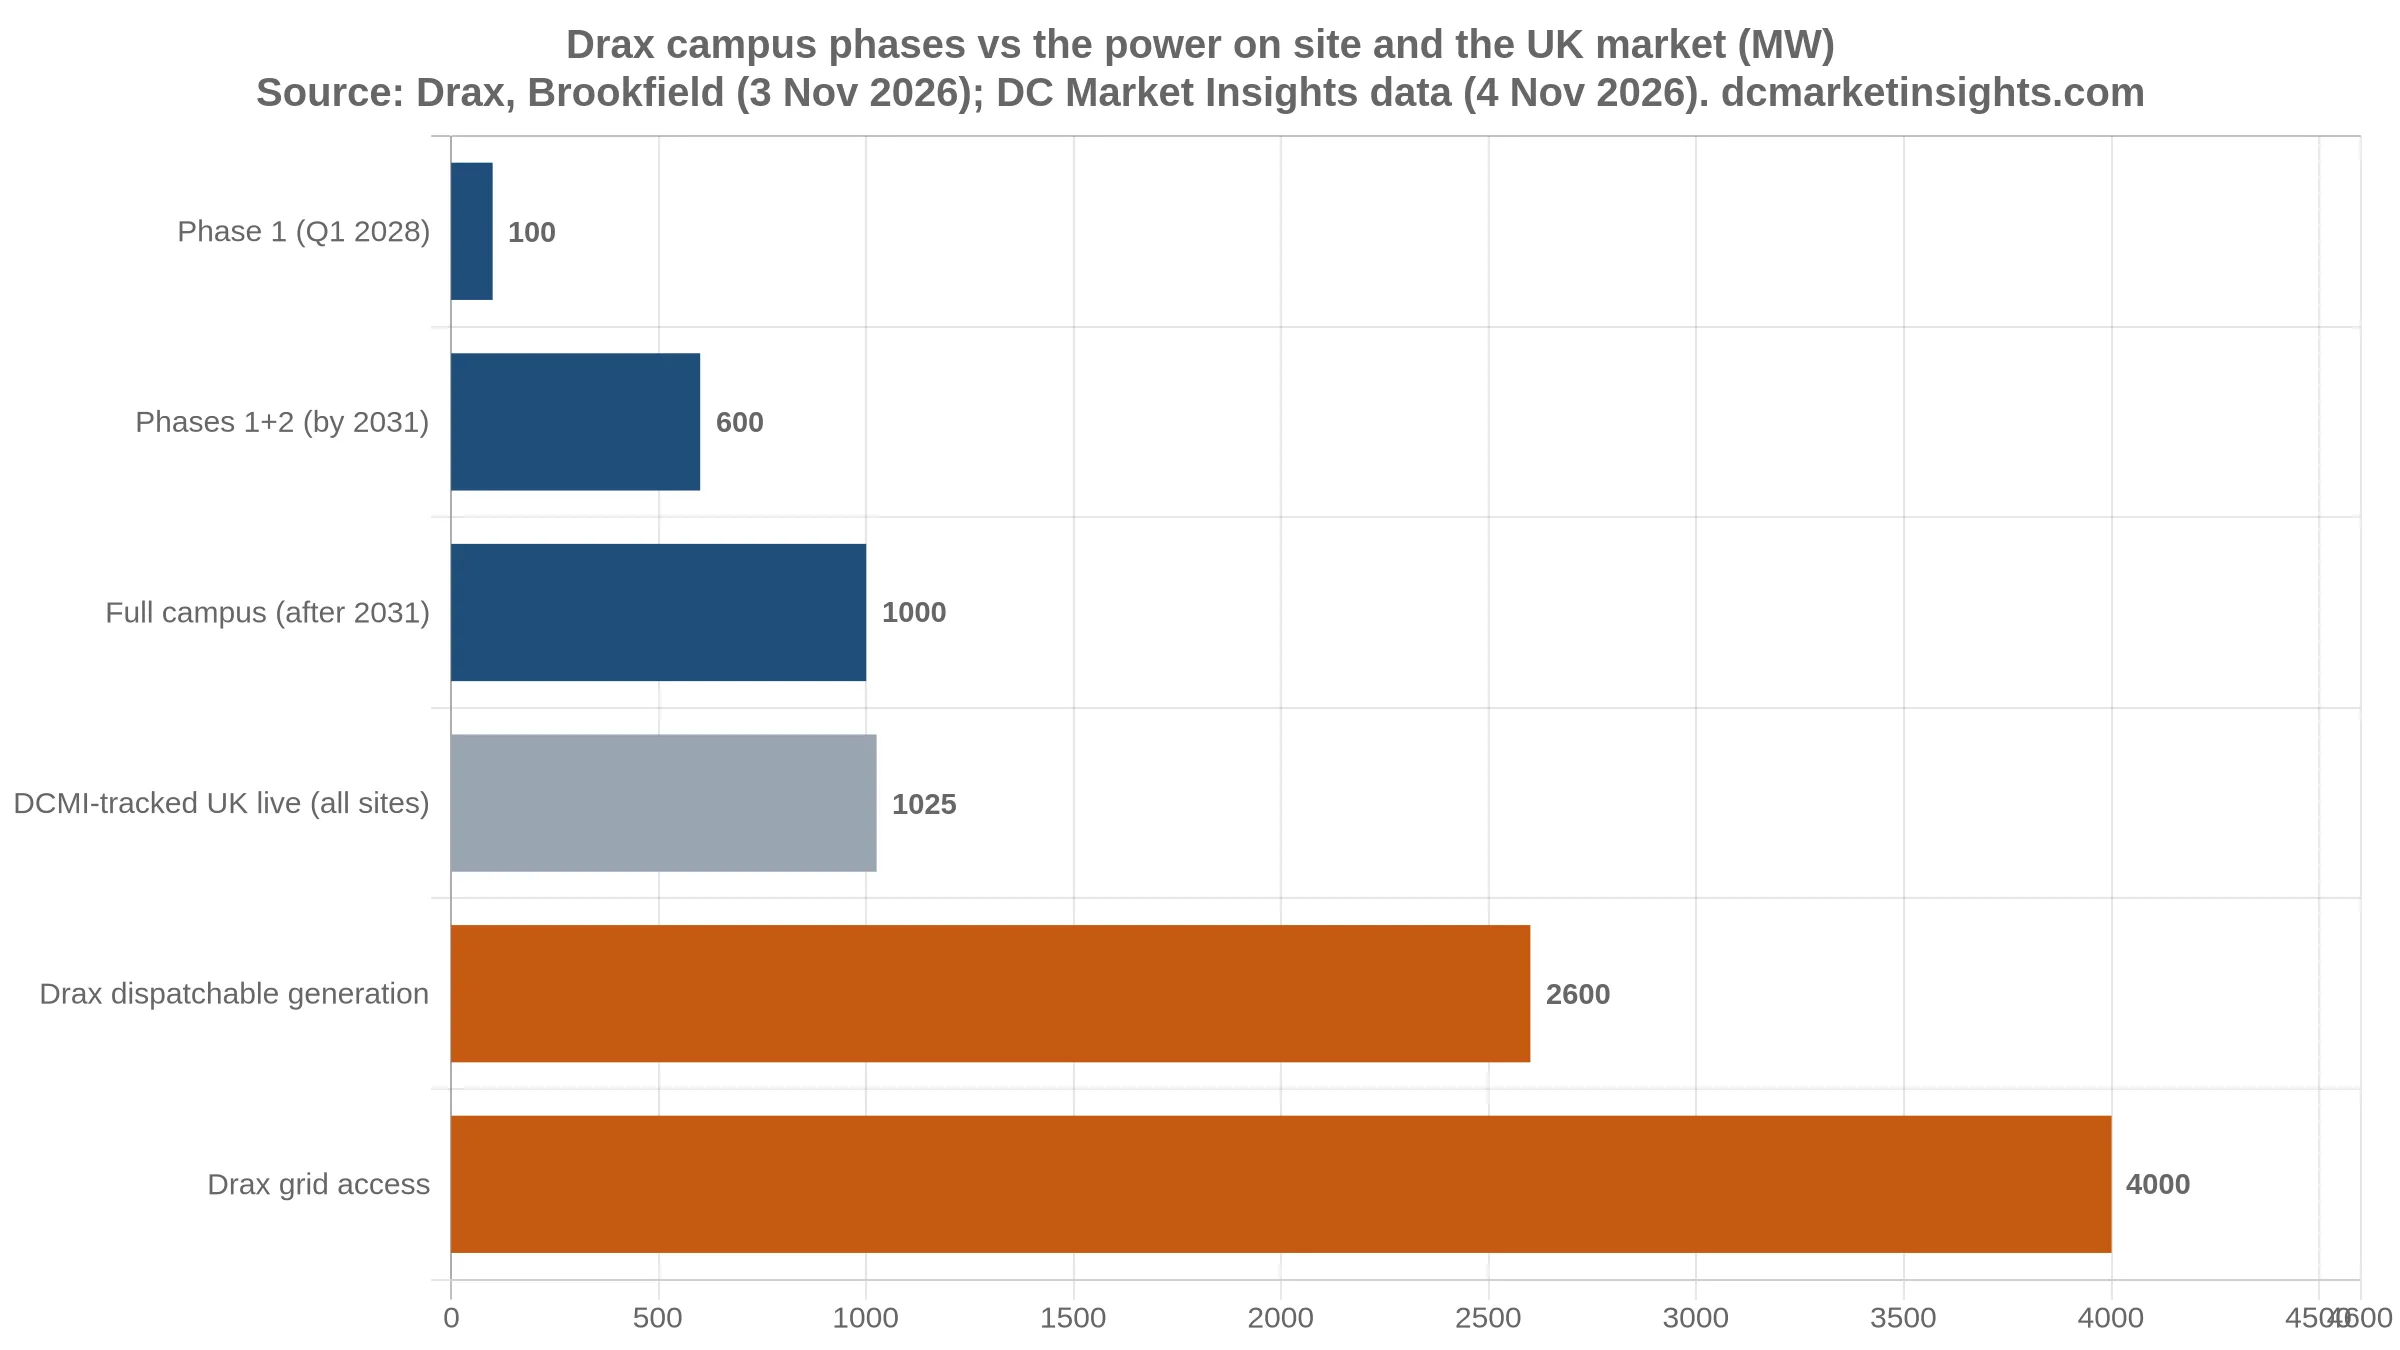
- Il sito dispone di circa 4 GW di accesso alla rete e di 2,6 GW di generazione dispacciabile, circa quattro volte l’intera capacità dei data center operativi nel Regno Unito secondo i dati di DC Market Insights (1.025 MW).
- Nella giornata il titolo Drax è salito dell’8,6% a 878,5 penny (AJ Bell). La consultazione pubblica sulla domanda di autorizzazione urbanistica della fase 1 dovrebbe partire questo mese.
La più grande centrale elettrica della Gran Bretagna vuole diventare uno dei suoi più grandi data center. L’accordo firmato da Drax con Brookfield il 3 novembre è il primo nel Regno Unito a riunire dietro un unico campus un fondo IA sostenuto da capitale sovrano, una grande centrale dispacciabile e una connessione alla rete da 4 GW.
Il tema è attuale perché il Regno Unito ha appena indicato agli investitori quali progetti aiuterà a connettere prima del 2030. Il Data Centre Covenant presentato con la legge di bilancio il 28 ottobre ha offerto priorità di rete ai siti “strategici”, e il governo afferma che il Paese avrà bisogno di 6 GW di capacità IA entro il 2030. Drax è il primo grande progetto ad arrivare dopo quel segnale con la propria energia già disponibile in sito. Il prezzo, e ciò che dice sul costo della capacità IA in Europa, è l’aspetto che il mercato sta ancora valutando.
Come ci siamo arrivati: una centrale a biomassa in cerca di un secondo business
La Drax Power Station, vicino a Selby, gestisce quattro unità a biomassa da 645 MW ciascuna, per un totale di 2,6 GW, secondo Argus. L’attuale regime di sussidi scade a marzo 2027. A novembre 2025 Drax ha firmato con la Low Carbon Contracts Company del governo un Contract for Difference (CfD) per generazione dispacciabile a basse emissioni, valido da aprile 2027 a marzo 2031, con un prezzo di esercizio di 109,90 £/MWh a prezzi 2012, per circa 6 TWh di energia all’anno (Drax). Si tratta di un volume ben inferiore agli 11,5 TWh di energia da biomassa prodotti dalla centrale nel 2023, secondo Argus. Il CfD lascia spazio alla generazione merchant oltre la soglia dei 6 TWh.
Quel divario è l’opportunità per un data center. Un sito con una grande connessione alla rete e capacità di generazione inutilizzata può vendere energia a un cliente confinante invece di attendere una nuova connessione che, in alcune zone della Gran Bretagna, può richiedere fino a 10 anni, come rilevato da un’inchiesta di BBC File on 4 citata da Resultsense. Drax ha descritto il proprio sito come uno dei pochi nel Paese in grado di farlo su larga scala.
La Drax Power Station è uno dei pochi siti del Regno Unito in grado di fornire energia affidabile su larga scala direttamente ai clienti dei data center
Drax non è sola nell’area. Microsoft ha in programma un campus di data center su parte dell’ex centrale a carbone di Eggborough, anch’essa nel distretto di Selby, secondo DCD. Le vecchie centrali del North Yorkshire si stanno trasformando in un cluster perché dispongono di ciò che manca alla maggior parte dei progetti in coda nel Regno Unito: connessioni ad alta tensione già esistenti.
Cosa è stato firmato il 3 novembre
Drax ha concordato di sviluppare una partnership strategica con Brookfield Asset Management e Radiant, la piattaforma di infrastrutture IA di Brookfield con sede nel Regno Unito. I partner intendono sviluppare, realizzare e gestire congiuntamente un data center IA nella tenuta della Drax Power Station. Drax apporta il terreno (circa 1.000 acri, secondo Construction Briefing), l’energia e la connessione alla rete. Il capitale e le capacità operative arrivano tramite la joint venture Brookfield-Qai costituita a dicembre 2025. Qai è la controllata per l’IA della Qatar Investment Authority.
| Voce | Termine | Fonte |
|---|---|---|
| Parti | Drax Group; Brookfield; Radiant (piattaforma IA britannica di Brookfield); finanziamento tramite la JV Brookfield-Qai | Drax; AJ Bell |
| Investimento potenziale complessivo | Oltre 20 miliardi di £ (circa 26,8 miliardi di US$), apparecchiature a semiconduttori incluse | Stima di Brookfield tramite AJ Bell, Resultsense |
| Fase 1 | Fino a 100 MW; 2,5 miliardi di £; avvio dell’attività commerciale previsto nel primo trimestre 2028 | Drax; AJ Bell |
| Fase 2 | Obiettivo di aggiungere altri 500 MW tra il 2028 e il 2031 | Drax; AJ Bell |
| Fase 3 | Capacità aggiuntiva dopo il 2031; campus oltre 1 GW | Drax |
| Energia del sito | Circa 4 GW di accesso alla rete; 2,6 GW di generazione dispacciabile attiva e sistemi di raffreddamento | Drax |
| Condizioni | Autorizzazioni urbanistiche, regolatorie e di rete; un cliente idoneo; accordi commerciali; una decisione finale di investimento di ciascuna parte | Drax |
| Prossimo passo | Domanda di autorizzazione urbanistica per la fase 1 in preparazione; consultazione pubblica prevista a partire da novembre 2026 | AJ Bell |
| Comunità | Fondo volontario di benefici per la comunità, distinto dagli obblighi urbanistici | Drax |
Fonti: Drax, Powering AI and Data Centres; AJ Bell, 3 nov 2026; Resultsense, 3 nov 2026; Construction Briefing, 3 nov 2026. Nessun elemento dell’accordo costituisce una decisione finale di investimento.
Al mercato è piaciuto. Martedì il titolo Drax è salito dell’8,6% a 878,5 penny, miglior risultato del FTSE 250, con un massimo intraday di 886 penny, secondo AJ Bell. Resultsense, citando Reuters, ha riferito che gli analisti di JPMorgan ritengono che l’accordo rafforzi le aspettative di una prosecuzione dell’attività della centrale dopo la fine del regime di sussidi a marzo 2031.
Se realizzato per intero, questo progetto potrebbe diventare uno dei più grandi data center del Regno Unito
L’economia del progetto: cosa comprano 33,5 milioni di US$ per MW
I 20 miliardi di £ del titolo sono una stima dell’investimento potenziale, non un prezzo impegnato, e includono i chip. Letti per MW, dicono comunque molto. La fase 1, con 2,5 miliardi di £ per 100 MW, corrisponde a 25 milioni di £ per MW. L’intero campus, con oltre 20 miliardi di £ per oltre 1 GW, arriva al massimo a 20 milioni di £ per MW, perché il dato in MW è un valore minimo. Al tasso di cambio implicito nella conversione della stessa Brookfield (20 miliardi di £ = 26,8 miliardi di US$, ovvero 1,34 US$ per sterlina), si tratta di 33,5 milioni di US$ e fino a 26,8 milioni di US$ per MW (nostro calcolo).
La fase 1 assorbe il 12,5% dell’investimento per il 10% della capacità. È normale per una prima fase, che paga sottostazioni, impianti di raffreddamento e opere comuni del sito riutilizzate dalle fasi successive. Il resto del divario è dato dall’IT stesso.
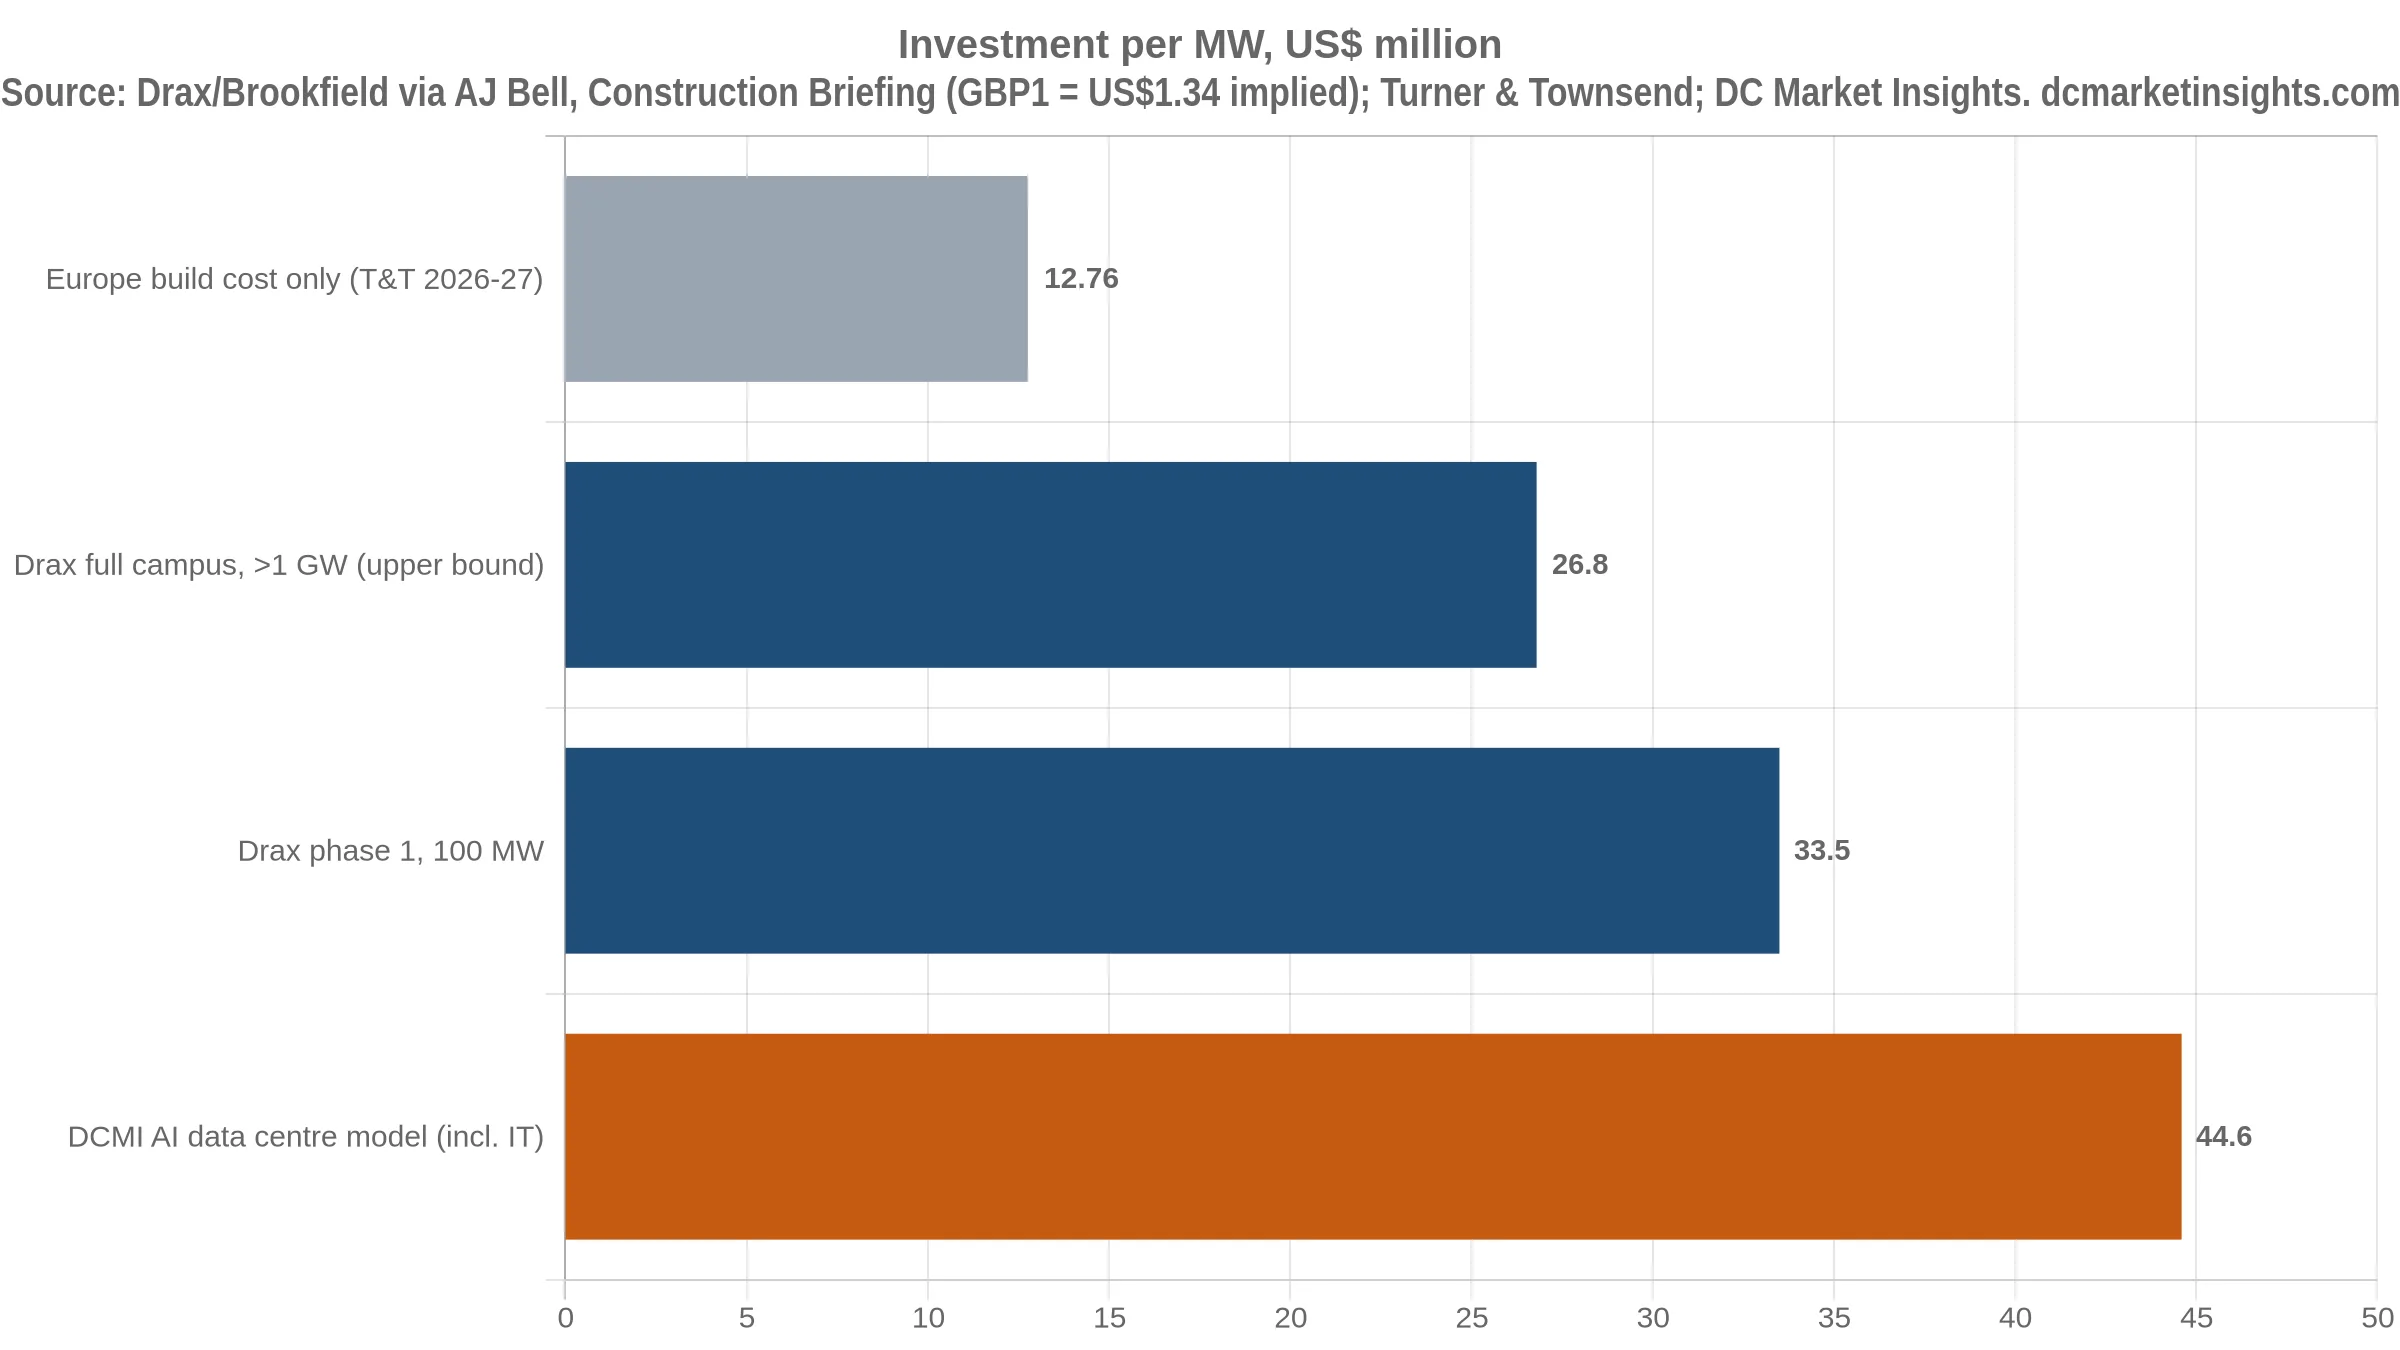
Tre parametri di riferimento inquadrano il dato. Primo, la costruzione di involucro e impianti: l’indice 2026-27 di Turner & Townsend fissa il costo medio di costruzione di un data center in Europa a 12,76 US$ per watt, ovvero 12,76 milioni di US$ per MW, come abbiamo riportato il 29 ottobre. La fase 1 di Drax vale circa 2,6 volte tanto, il che ha senso solo se GPU e server sono compresi nei 2,5 miliardi di £. Secondo, un recente accordo IA europeo con una ripartizione dichiarata: la gigafactory IA di VOLT a Rotterdam, con Nebius come cliente per fino a 200 MW, richiede circa 7 miliardi di €, di cui 2,5 miliardi di € per edifici e infrastrutture e 4,5 miliardi di € per chip e apparecchiature, secondo Techzine del 12 ottobre. Si tratta di 35 milioni di € per MW tutto compreso, con il 64% destinato alle apparecchiature. Terzo, il modello di data center IA di DC Market Insights, che stima il costo completo di una grande struttura IA, IT incluso, in circa 44,6 milioni di US$ per MW. La fase 1 di Drax si colloca a circa il 75% di quel modello (nostro calcolo).
| Progetto | Capacità | Investimento | Per MW | Cosa è incluso |
|---|---|---|---|---|
| Drax / Brookfield fase 1 (Regno Unito) | fino a 100 MW | 2,5 mld di £ | 25 mln di £ (~33,5 mln di US$) | Fase 1, stima di Brookfield |
| Drax / Brookfield intero campus (Regno Unito) | >1 GW | >20 mld di £ (~26,8 mld di US$) | ≤20 mln di £ (≤26,8 mln di US$) | Apparecchiature a semiconduttori incluse |
| VOLT Rotterdam, cliente principale Nebius (Paesi Bassi) | fino a 200 MW | ~7 mld di € | ~35 mln di € | 2,5 mld di € edifici, 4,5 mld di € chip e apparecchiature |
| Costo medio di costruzione in Europa (indice) | per MW | – | 12,76 mln di US$ | Solo costruzione, IT escluso |
| Modello di data center IA di DC Market Insights | per MW | – | ~44,6 mln di US$ | Struttura più hardware IT |
Nostro calcolo su dati AJ Bell, Techzine e della nostra analisi del 29 ottobre. Le conversioni sterlina-dollaro variano leggermente tra le testate: Resultsense indica 20 mld di £ = 26,8 mld di US$ (1,34), Construction Briefing 2,5 mld di £ = 3,4 mld di US$ (1,36); noi utilizziamo 1,34. I dati di Drax e VOLT sono stime dei promotori, non prezzi contrattualizzati, e il loro perimetro può differire; non li sommiamo.
Chi ci guadagna, e quanto
Drax. L’accordo offre a un produttore da biomassa un secondo cliente per la sua produzione e la sua connessione alla rete. Un carico IT di 100 MW con un utilizzo medio del 90% assorbe circa 0,79 TWh all’anno, il 13% della soglia di 6 TWh del CfD. Gli interi 600 MW delle fasi 1 e 2 assorbirebbero circa 4,7 TWh, e un campus da 1 GW circa 7,9 TWh, più dell’intero volume del CfD (nostro calcolo, ipotizzando un carico del 90%). In base ai termini del CfD riportati da Argus nel 2025, Drax punta a un EBITDA rettificato medio di 100-200 milioni di £ all’anno dalla centrale tra aprile 2027 e marzo 2031 e condivide con il governo i guadagni oltre i 160 milioni di £ all’anno. Un contratto di lungo periodo con un data center si affiancherebbe a quel regime e gli sopravvivrebbe.
Brookfield e il Qatar. Brookfield e Qai hanno costituito la loro joint venture da 20 miliardi di US$ a dicembre 2025, con il Qatar come focus principale e “mercati internazionali selezionati” nel perimetro (QIA). La stima complessiva di Drax, circa 26,8 miliardi di US$, supera l’intera joint venture, quindi il campus avrebbe bisogno di ulteriore capitale o di debito di progetto man mano che cresce. Il più ampio programma di infrastrutture IA di Brookfield punta a mobilitare fino a 100 miliardi di US$.
Siamo lieti di annunciare il nostro primo investimento in infrastrutture IA in Medio Oriente insieme a Qai.
L’obiettivo britannico. Le fasi 1 e 2, 600 MW entro il 2031, equivarrebbero al 10% dei 6 GW di cui il governo afferma che il Regno Unito avrà bisogno entro il 2030. Un campus oltre 1 GW eguaglierebbe all’incirca tutti i 1.025 MW di capacità di data center nel Regno Unito che DC Market Insights monitora attualmente come operativi, distribuiti su 191 strutture. Il nostro tracker mostra inoltre nel Regno Unito 332 MW in costruzione e 7.265 MW pianificati, dove i MW sono dichiarati; il campus Drax non è ancora incluso in questo conteggio.
Chi si assume il rischio. Nessun cliente è stato nominato. La fase 1 richiede l’autorizzazione urbanistica, il via libera della rete e le decisioni di investimento di ciascuna parte. Anche il combustibile a biomassa alla base dell’energia è contestato: alcuni gruppi ambientalisti si sono opposti all’uso della centrale a legna di Drax per alimentare data center, e il CfD della centrale richiede biomassa di provenienza sostenibile con un audit rafforzato della filiera (Drax). Un cliente hyperscale con obiettivi di decarbonizzazione 24/7 esaminerà con attenzione entrambi gli aspetti.
Lo schema più ampio: prima l’energia, poi il capitale
In tutta Europa, gli accordi che procedono sono quelli con l’energia già associata. Il progetto di VOLT a Rotterdam deve ottenere i finanziamenti prima della costruzione e prevede la prima capacità tra fine 2029 e inizio 2030 (Techzine). Nel Regno Unito, il 28 ottobre è stato riferito che TPG è in trattative per acquisire Ark Data Centres per circa 3,8 miliardi di £, come abbiamo osservato nella nostra analisi sul covenant. Ofgem ha dichiarato che i data center rappresentano almeno 73 GW di richieste di connessione alla rete in Gran Bretagna. Di fronte a questa coda, un sito che dispone già di 4 GW di connessione e 2,6 GW di generazione è una risorsa scarsa, e il prezzo per MW riflette un asset pronto all’uso, non solo un edificio.
Lo schema è visibile anche altrove: la Danimarca ha messo la maggior parte dei data center in fondo alla coda per la rete, e nei Paesi Bassi circa 15 GW di richieste di data center sono in attesa. Le ex centrali elettriche, da Eggborough a Drax, sono una delle poche vie per aggirare queste code.
Cosa significa per operatori, investitori e fornitori
La nostra opinione, basata sui dati sopra riportati:
- Investitori: separare l’involucro dal silicio. A 33,5 milioni di US$ per MW, circa il 60-65% della fase 1 di Drax è probabilmente IT, se segue la ripartizione di VOLT; valutate energia e terreno più vicino al parametro di costruzione di 12,76 milioni di US$ per MW.
- Prezzare l’accesso alla rete come asset. 4 GW di connessione equivalgono a circa quattro volte l’intera capacità dei data center che monitoriamo come operativi nel Regno Unito; i siti energetici dismessi meritano un premio rispetto ai terreni greenfield senza una data per l’energia.
- Operatori: assicurarsi il cliente prima della FID. La fase 1 è di soli 100 MW, ma richiede un cliente nominato; il primo slot del 2028 andrà a chi firma per primo.
- Fornitori: pianificare per 600 MW entro il 2031. Le fasi 1 e 2 implicano circa 500 MW di ordini di raffreddamento, quadri elettrici e trasformatori nel periodo 2027-2031 in un unico sito.
- Utility e produttori: replicare il modello. Un campus da 1 GW con un carico del 90% consuma circa 7,9 TWh all’anno, più dei 6 TWh del CfD di Drax; la produzione dispacciabile inutilizzata può trovare un acquirente nel sito accanto.
- Tutti: tenere d’occhio il combustibile. Le regole sull’approvvigionamento di biomassa e la pressione degli attivisti sono un rischio per il cliente che un sito alimentato a gas o dalla rete non comporta.
Per le dimensioni del mercato a cui punta Drax, consultate il nostro report UK AI Data Center Market e il più ampio report AI Data Center Market. Per l’energia in sito e co-localizzata, consultate il report Data Center Generator Market. Le regole di rete, gli incentivi e i prezzi dell’energia nel Regno Unito sono monitorati nella nostra pagina su energia e politiche del Regno Unito, parte del Data Center Power & Policy Tracker.
Cosa osservare nei prossimi mesi
- Novembre 2026: dovrebbe partire la consultazione pubblica sulla domanda di autorizzazione urbanistica della fase 1.
- 8 gennaio 2027: si chiude la consultazione sulla bozza del National Policy Statement for Data Centres del Regno Unito, che stabilisce come vengono valutati i grandi progetti.
- 1 aprile 2027: entra in vigore il CfD per generazione dispacciabile a basse emissioni di Drax, a 109,90 £/MWh (prezzi 2012) per circa 6 TWh all’anno.
- Prima del primo trimestre 2028: per la fase 1 servono un cliente, le autorizzazioni di rete e le decisioni finali di investimento.
- Primo trimestre 2028: avvio previsto dell’attività commerciale della fase 1, fino a 100 MW.
- 2028-2031: obiettivo della fase 2 di ulteriori 500 MW; il CfD scade a marzo 2031.
Domande frequenti
Quanto vale l’accordo per il data center di Drax?
Brookfield stima l’investimento potenziale complessivo in oltre 20 miliardi di £ (circa 26,8 miliardi di US$), chip inclusi, per un campus di oltre 1 GW presso la Drax Power Station. La fase 1 prevede fino a 100 MW per 2,5 miliardi di £, con obiettivo il primo trimestre 2028.
Chi c’è dietro il data center IA di Drax?
Drax Group, Brookfield e Radiant, la piattaforma di infrastrutture IA britannica di Brookfield, hanno firmato una partnership strategica il 3 novembre 2026. Il capitale arriva tramite la joint venture Brookfield-Qai da 20 miliardi di US$; Qai è una controllata della Qatar Investment Authority.
Quanto costa per MW l’accordo di Drax?
La fase 1 corrisponde a 25 milioni di £, ovvero circa 33,5 milioni di US$, per MW. L’intero campus arriva al massimo a 20 milioni di £ (26,8 milioni di US$) per MW. Entrambi i valori includono le apparecchiature IT, quindi non sono confrontabili con il costo di costruzione europeo di 12,76 milioni di US$ per MW (nostro calcolo).
Da dove arriverà l’energia per il data center di Drax?
Dalla stessa Drax Power Station, che dispone di circa 4 GW di accesso alla rete e di 2,6 GW di generazione dispacciabile a biomassa. Da aprile 2027 la centrale vende circa 6 TWh all’anno nell’ambito di un CfD governativo a 109,90 £/MWh a prezzi 2012.
Fonti
- Drax Group, “Powering AI and Data Centres”, novembre 2026. Link
- AJ Bell, “Drax and Brookfield agree GBP20 billion AI data centre investment deal”, 3 nov 2026. Link
- Resultsense, “Drax and Brookfield plan £20bn-plus UK AI data centre”, 3 nov 2026. Link
- Construction Briefing, “£20bn partnership to deliver a 1GW UK data centre announced”, 3 nov 2026. Link
- Qatar Investment Authority, “Brookfield and Qai Form $20 Billion Strategic Investment Partnership for AI Infrastructure”, 9 dic 2025. Link
- Drax Group, “Low-carbon dispatchable CfD contract agreement”, 5 nov 2025. Link
- Drax Group, “Government support for low-carbon dispatchable generation from 2027”. Link
- Argus Media, “Utility Drax outlook strong to 2031 on deal with UK gov”, feb 2025. Link
- Techzine, “Nebius is the first customer of a Rotterdam-based AI gigafactory”, 12 ott 2026. Link
- DCD, “Microsoft to build data center campus on former power station site in North Yorkshire, UK”. Link
- DC Market Insights, “Britain’s data centre covenant offers grid priority to reach 6 GW by 2030”, 3 nov 2026. Link
- DC Market Insights, “Europe now costs US$12.76 a watt to build data centres”, 29 ott 2026. Link
- DC Market Insights, dati su energia e politiche dei data center nel Regno Unito, consultati il 4 nov 2026. Link
- DC Market Insights, report UK AI Data Center Market. Link