

Punti chiave
- I data center hanno chiesto a Terna, il gestore della rete elettrica italiana, oltre 100 GW di connessioni per quasi 600 progetti, ha dichiarato l’amministratore delegato Pasqualino Monti il 14 ottobre 2026 (Teleborsa).
- Si tratta di circa 1,7 volte il picco di domanda elettrica più alto registrato in Italia quest’anno, 57,98 GW a luglio (Il Nordest, su dati Terna; nostro calcolo).
- La sola Lombardia conta 316 richieste per 48,6 GW, a fronte di una capacità di picco di circa 15 GW che la regione può garantire; oggi 14 grandi siti dispongono di 800 MW (Terna al Consiglio regionale della Lombardia, Il Giorno, 3 nov 2026).
- Solo 1,6 GW, relativi a 12 data center, sono nella fase finale di connessione, circa il 3% delle richieste lombarde (Terna; nostro calcolo).
- Una richiesta di connessione costa un importo fisso di 2.500 euro, a prescindere dalla taglia; l’associazione di settore IDA propone 500 euro per MW più una garanzia bancaria, 20 volte di più per un sito da 100 MW (MF Milano Finanza, 14 ott 2026; nostro calcolo).
La rete elettrica italiana ha una coda di data center più grande dell’intero sistema elettrico del Paese. Terna ha ormai in portafoglio oltre 100 GW di richieste di connessione da progetti di data center, mentre il picco di domanda italiano di quest’estate è stato di poco inferiore a 58 GW.
Perché ora: il 2 novembre Terna ha spiegato al Consiglio regionale della Lombardia che la maggior parte di queste richieste non sarà mai realizzata, e la regione sta riscrivendo la sua legge sui data center, in vigore da appena cinque mesi. Gli operatori con progetti reali sono bloccati nella stessa fila dei proprietari terrieri che, nelle parole dell’associazione di settore, vogliono solo vendere un terreno. La partita di questo autunno riguarda chi verrà escluso dal filtro e quanto costerà restare in coda.
Come la coda è diventata così grande
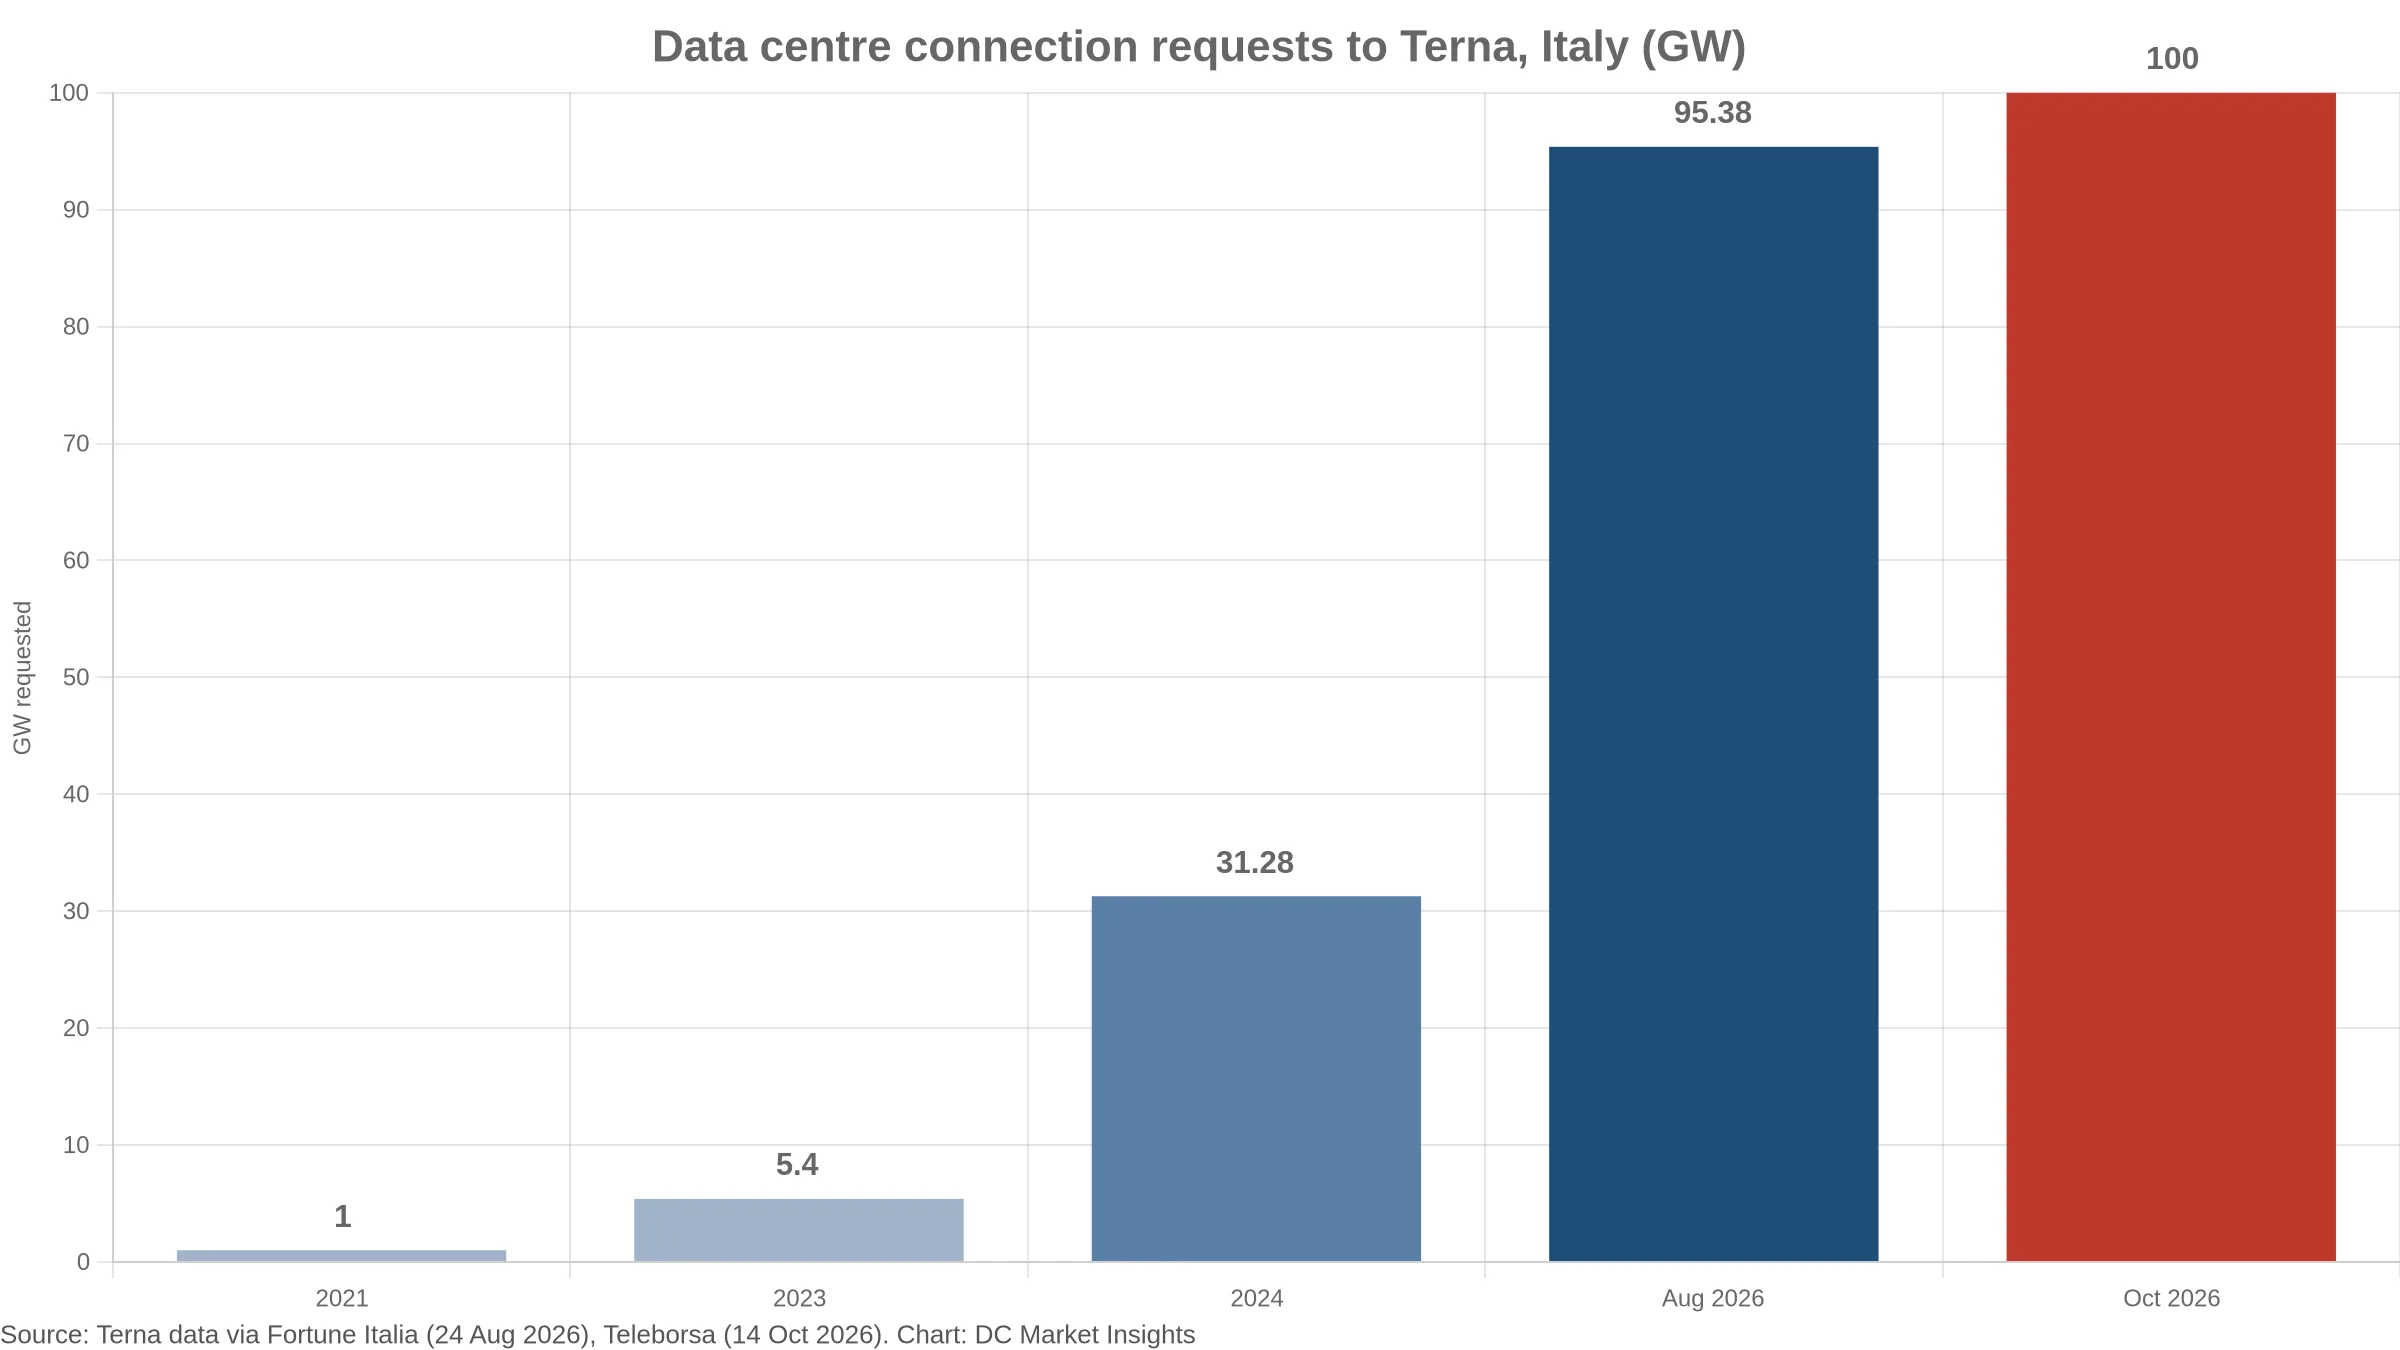
Cinque anni fa la coda quasi non esisteva. I dati Terna riportati da Fortune Italia il 24 agosto 2026 mostrano richieste di connessione di data center pari a 1 GW nel 2021, 5,4 GW nel 2023 e 31,28 GW nel 2024. Ad agosto 2026 il totale aveva raggiunto 95,38 GW per 531 richieste. Di queste, 300 richieste per 58,7 GW sono state presentate nei soli primi otto mesi del 2026, con un aumento del 48,2% rispetto alle 215 richieste e ai 39,6 GW presentati negli stessi mesi del 2025.
Da allora la coda ha continuato a crescere. MF Milano Finanza ha riportato il 23 settembre che i dati Terna al 31 agosto indicavano oltre 100 GW, 6 GW in più rispetto a luglio. Il 14 ottobre l’amministratore delegato di Terna ha confermato pubblicamente il dato.
Oggi siamo arrivati a oltre 100 GW di richieste di connessione, per quasi 600 iniziative.
Monti ha aggiunto che le richieste di connessione “superano di gran lunga” ciò che i progetti possono effettivamente realizzare, e ha invocato un approccio pragmatico. In una memoria scritta presentata all’autorità di regolazione ARERA per le audizioni di settembre 2026, Terna ha quantificato la coda dei data center in “circa 100 GW”, concentrati al Nord e soprattutto in Lombardia, e ha affermato che la quota effettivamente realizzabile “è ancora da verificare”.
Cosa è cambiato: Terna quantifica il divario
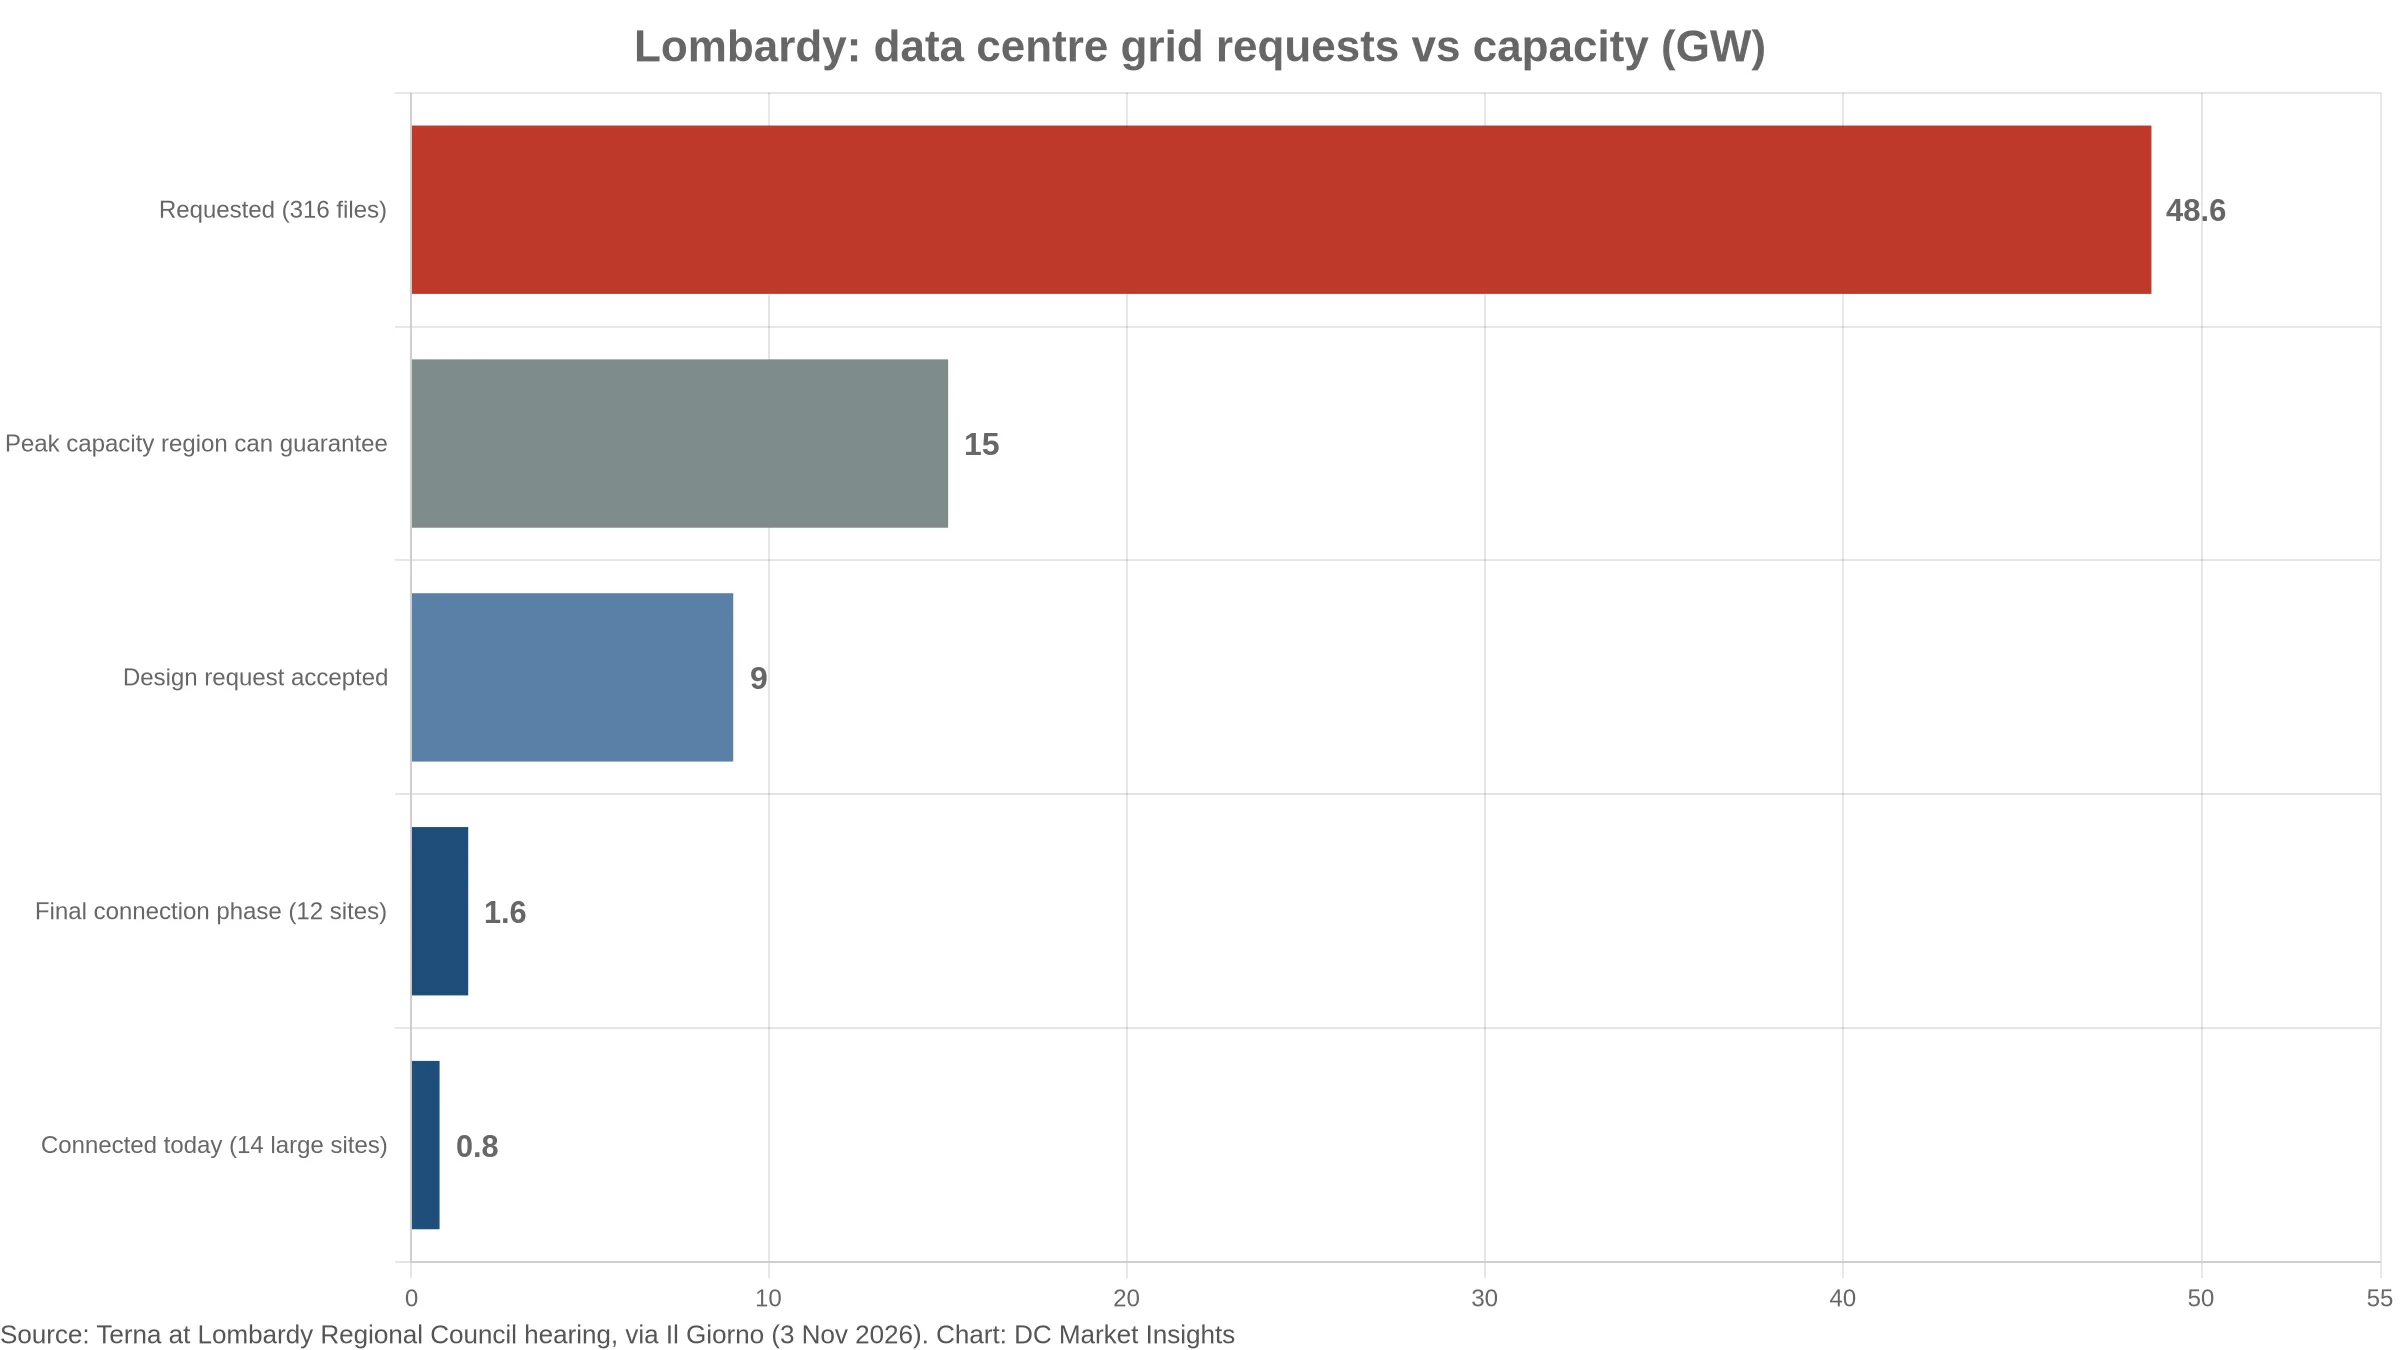
Il quadro più chiaro è emerso il 2 novembre, durante un’audizione della quinta commissione del Consiglio regionale della Lombardia, che sta esaminando le modifiche alla legge regionale sui data center appena approvate dalla giunta. Mauro Caprabianca, responsabile della pianificazione regionale di Terna, ha illustrato i dati lombardi, come riportato da Il Giorno il 3 novembre:
- 316 richieste attive per nuovi data center in Lombardia, che richiederebbero 48,6 GW di capacità di connessione se fossero tutte accolte.
- Nei momenti di picco la regione può garantire al massimo circa 15 GW. Soddisfare tutte le richieste significherebbe all’incirca quadruplicare questo valore.
- I 14 grandi data center già in funzione dispongono di 800 MW di potenza nominale connessa, e non la assorbono tutta.
- I progetti per i quali Terna ha accettato la richiesta di progettazione della connessione ammontano a 9 GW.
- Dodici data center per 1,6 GW sono nella fase finale di connessione, “questione di settimane”.
Abbiamo una potenza nominale connessa di 800 megawatt.
Messi a confronto, i numeri disegnano un imbuto molto stretto. Le richieste lombarde sono 3,2 volte la capacità di picco che la regione può garantire e 61 volte la potenza per cui i suoi grandi data center sono connessi oggi. I 9 GW con richiesta di progettazione accettata rappresentano il 18,5% della coda regionale. Gli 1,6 GW prossimi alla connessione ne rappresentano il 3,3% (nostro calcolo). Se questi 12 siti entreranno in funzione, le connessioni dei grandi data center lombardi triplicheranno, da 0,8 GW a 2,4 GW.
| Fase (Lombardia) | GW | Quota delle richieste | Multiplo della potenza connessa oggi |
|---|---|---|---|
| Richiesti (316 pratiche attive) | 48,6 | 100% | 61x |
| Capacità di picco che la regione può garantire | circa 15 | 31% | 19x |
| Richiesta di progettazione della connessione accettata | 9 | 18,5% | 11x |
| Fase finale di connessione (12 data center) | 1,6 | 3,3% | 2x |
| Connessi oggi (14 grandi data center) | 0,8 | 1,6% | 1x |
Fonte: dati Terna presentati al Consiglio regionale della Lombardia, riportati da Il Giorno, 3 nov 2026. Quote e multipli sono nostri calcoli. I 15 GW sono la capacità di picco garantita dalla regione per tutti gli utenti, non una quota riservata ai data center. Le 316 pratiche e i 48,6 GW indicati da Il Giorno per la Lombardia differiscono dalle 296 richieste e dai 47,3 GW indicati da MF Milano Finanza per Milano e hinterland al 31 agosto; le basi di calcolo sono diverse, quindi non le mescoliamo.
Chi ne soffre, e quanto
Progetti reali bloccati dietro progetti sulla carta. La coda nazionale è circa 186 volte i 513 MW di cui disponevano tutti i 226 data center italiani connessi alla rete al momento dei dati Terna di agosto, inclusi i siti allacciati alle reti di distribuzione e quelli all’interno di impianti industriali (Fortune Italia; nostro calcolo). A quella data solo 15 richieste nazionali, per 1,88 GW, erano nella fase più avanzata. Ogni sviluppatore serio attende in una fila in cui, secondo le stime dello stesso settore, quasi tutte le richieste che lo precedono sono speculative.
Il settore sostiene che il 98% della coda non sarà mai realizzato. L’Italian Data Center Association (IDA) ha dichiarato a MF Milano Finanza il 14 ottobre che solo l’1-2% delle richieste si tradurrà in investimenti reali. L’associazione prevede che la capacità italiana raggiungerà 1 GW entro il 2028 e 2 GW entro il 2031. All’audizione lombarda il direttore generale di IDA, Floriano Monteduro, ha affermato che la domanda reale crescerà di soli 2 GW nei prossimi cinque anni. Due gigawatt sono il 2% della coda da 100 GW (nostro calcolo). Secondo IDA, l’Italia ospita solo il 4% dei data center europei, pur avendo circa il 13% della popolazione dell’UE.
Il gestore di rete deve pianificare su numeri a cui non crede. Terna ha comunicato ad ARERA di voler rilasciare soluzioni di connessione in “overbooking” per i data center e di riservare capacità solo ai progetti in grado di dimostrare la propria maturità. Chiede inoltre che il processo per i data center segua la riforma introdotta per la generazione dal decreto “DL Bollette” di febbraio 2026, che secondo Terna libererà oltre 200 GW di capacità di connessione ed eliminerà circa 250 stazioni elettriche previste.
Famiglie e industria si fanno carico del resto. La domanda italiana è già in crescita. Il rapporto di settembre di Terna ha registrato una domanda nazionale di 27,8 TWh, in aumento del 6,5% su base annua e al 13° mese consecutivo di crescita; nei primi nove mesi del 2026 la domanda è aumentata di circa 12 TWh (5,2%). Gli 1,6 GW nella fase finale in Lombardia, con un carico dell’80%, consumerebbero circa 11,2 TWh all’anno (nostro calcolo): quasi quanto l’intera crescita della domanda italiana nei primi nove mesi di quest’anno.
| Regione (dati Terna, 31 ago 2026) | Richieste | GW richiesti |
|---|---|---|
| Milano e hinterland | 296 | 47,3 |
| Piemonte | 71 | 14,5 |
| Lazio | 45 | 12,45 |
| Puglia | 30 | 8,28 |
| Emilia-Romagna | 41 | 6,14 |
| Veneto | 24 | 5,54 |
| Sei regioni | 507 | 94,2 |
Fonte: dati Terna al 31 agosto 2026, riportati da MF Milano Finanza, 23 set 2026. Il totale delle sei regioni è una nostra somma; il totale nazionale a quella data superava i 100 GW. La quota di Milano è scesa sotto la metà della coda nazionale con la crescita di Piemonte, Lazio e Puglia.
Il prezzo di un posto in fila
All’origine del problema, sostiene il settore, c’è il fatto che un posto in coda è quasi gratuito. Una richiesta di connessione costa 2.500 euro, che riguardi 100 MW o 200 MW, ha spiegato a MF Milano Finanza il presidente di IDA, Luca Beltramino. Pagare Terna per progettare le opere di connessione costa altri 50.000-70.000 euro, secondo quanto emerso all’audizione lombarda.
IDA ha presentato una proposta ad ARERA: 500 euro per MW per presentare una richiesta, una garanzia bancaria pari ad almeno il 50% del costo dello stallo di connessione (circa 450.000 euro), una garanzia integrale oltre i 100 MW e un contributo di connessione versato per fasi. La regola per gli inadempienti è netta.
Chi non rispetta gli impegni economici perde automaticamente il diritto alla connessione.
| Taglia della richiesta | Costo oggi | Proposta IDA (500 euro/MW) | Aumento |
|---|---|---|---|
| 50 MW | 2.500 euro | 25.000 euro | 10x |
| 100 MW | 2.500 euro | 50.000 euro | 20x |
| 200 MW | 2.500 euro | 100.000 euro | 40x |
| Intera coda da 100 GW (~600 richieste) | ~1,5 milioni di euro | ~50 milioni di euro | ~33x |
Fonte: costo e proposta da MF Milano Finanza, 14 ott 2026; i totali sono nostri calcoli ed escludono la garanzia bancaria proposta di circa 450.000 euro per stallo e il costo di progettazione di 50.000-70.000 euro. La proposta non è in vigore.
Anche a 500 euro per MW, un posto in coda resta economico rispetto al valore dell’asset. Presentare una richiesta da 100 MW costerebbe 50.000 euro; lo stesso sito richiede una connessione elettrica, edifici e apparecchiature per centinaia di milioni. La garanzia conta più della tariffa: immobilizza denaro reale per ogni terreno speculativo.
Il quadro generale: i gigawatt di carta d’Europa
L’Italia è finora il caso più grande di un fenomeno che abbiamo seguito in tutta Europa questo autunno. In Gran Bretagna i data center chiedono circa 73 GW di rete, 1,6 volte il picco di domanda, e Ofgem ha proposto una commissione di impegno di 237.500-712.500 sterline per MW (nostra analisi, 19 ott). Nei Paesi Bassi i data center rappresentano circa 15 GW delle liste d’attesa per la rete, 26 volte quanto consumano (26 ott). La Danimarca ha messo i data center all’ultimo posto in una coda di rete a quattro livelli che conta 16 GW di richieste (2 nov).
Il rapporto italiano è il più alto dei quattro: richieste pari a 1,7 volte il picco di domanda nazionale, contro 1,6 volte in Gran Bretagna. I suoi filtri sono i più deboli: la Gran Bretagna sta consultando su una tariffa per MW, la Danimarca ha un ordine di priorità fissato per legge, mentre l’Italia applica ancora un importo fisso di 2.500 euro. La legge lombarda di giugno 2026 e il decreto-legge 21/2026, che ha introdotto per i data center un procedimento autorizzativo unico con durata massima di 10 mesi, accelerano le autorizzazioni. Nessuno dei due stabilisce un ordine di priorità per le richieste di connessione.
Cosa mostrano i nostri dati
DC Market Insights monitora 8 progetti italiani identificati di sei operatori (CyrusOne, Vantage, NTT DATA, Compass, QTS e CloudHQ), con 59 MW in costruzione e 534 MW pianificati, al 9 novembre 2026. Questi 593 MW sono circa lo 0,6% della coda di Terna: la coda è all’incirca 169 volte i progetti che possiamo associare a un operatore identificato e a una potenza in MW dichiarata (dati DC Market Insights, nostro calcolo). Persino gli 1,6 GW nella fase finale di connessione in Lombardia sono 2,7 volte la pipeline italiana che monitoriamo, il che indica che alcuni progetti a breve termine non sono ancora stati resi noti pubblicamente. Il nostro policy tracker registra sei provvedimenti del governo italiano, cinque dei quali in vigore, tra cui la legge lombarda, le delibere attuative di agosto e il procedimento autorizzativo unico nazionale.
Cosa significa per operatori, investitori e fornitori
La nostra opinione:
- Operatori: considerate una richiesta a Terna come un’opzione, non come una connessione. Pianificate sui 9 GW con richiesta di progettazione accettata come vera pipeline lombarda, non sui 48,6 GW del dato complessivo, e mettete a budget una garanzia bancaria di circa 450.000 euro per stallo se ARERA adotterà la proposta di IDA.
- Operatori: muovetevi prima che le regole si irrigidiscano. I progetti già nella fase finale lombarda da 1,6 GW sono quelli che guadagnano di più da qualsiasi filtro che elimini le pratiche speculative; i progetti in fase di richiesta dovrebbero preparare fin d’ora la documentazione su terreni, autorizzazioni e finanziamenti.
- Investitori: valutate le operazioni sui terreni in Italia in base alla fase di connessione, non ai GW richiesti. Con IDA che prevede la realizzazione di appena l’1-2% delle richieste, un sito con una richiesta da 100 MW e senza progettazione accettata vale poco più del terreno.
- Investitori: guardate oltre Milano. Piemonte (14,5 GW), Lazio (12,45 GW) e Puglia (8,28 GW) detengono insieme più di un terzo della coda nazionale, e la quota di Milano è scesa sotto la metà.
- Fornitori: dimensionate gli ordini italiani sui 2 GW che il settore prevede entro il 2031, non sulla coda da 100 GW. Gli 1,6 GW in fase di connessione in Lombardia sono il portafoglio ordini a breve termine per quadri elettrici, raffreddamento e alimentazione di backup.
Per i numeri alla base di questa analisi, consultate il nostro report Italy Data Center Thermal Management Market (710,76 milioni di dollari USA nel 2025, stima DC Market Insights), il report Italy Data Center Storage Market e il report Italy Data Center Racks Market. Le regole italiane sono monitorate nella nostra pagina su energia e normativa in Italia; per altre code di connessione consultate le nostre pagine su Paesi Bassi e Irlanda.
Cosa osservare nei prossimi mesi
- Novembre 2026 (settimane): 12 data center lombardi per 1,6 GW dovrebbero completare la connessione alla rete, triplicando a 2,4 GW le connessioni dei grandi data center della regione (Terna, 2 nov).
- Fine novembre 2026: il rapporto mensile di Terna relativo a ottobre; quello di settembre è uscito il 21 ottobre. Da seguire la crescita della domanda ed eventuali aggiornamenti sulla coda dei data center (Terna).
- Data non ancora fissata: il voto del Consiglio regionale della Lombardia sulle modifiche alla legge sui data center, dopo l’audizione della quinta commissione del 2 novembre (Il Giorno).
- Data non ancora fissata: la risposta di ARERA alla proposta di IDA di una tariffa di richiesta di 500 euro per MW e di garanzie bancarie, e alla richiesta di Terna di consentire l’overbooking delle connessioni dei data center (MF Milano Finanza; Terna).
- 14 dicembre 2026: si chiude la consultazione della Commissione europea sugli standard minimi di prestazione per i data center (Commissione europea).
- In attesa al Senato: il disegno di legge delega nazionale sui data center (C. 1928-A), approvato dalla Camera il 24 febbraio 2026 (policy tracker DC Market Insights).
Domande frequenti
Quanta capacità di rete hanno chiesto i data center in Italia?
Oltre 100 GW per quasi 600 progetti, ha dichiarato l’amministratore delegato di Terna il 14 ottobre 2026. Si tratta di circa 1,7 volte il picco di domanda italiano del 2026, pari a 57,98 GW. I dati Terna indicavano 95,38 GW ad agosto, rispetto a 31,28 GW nel 2024 e 1 GW nel 2021.
Quante richieste di data center ci sono in Lombardia?
Terna ha contato 316 richieste attive per 48,6 GW in Lombardia, a fronte di circa 15 GW di capacità di picco che la regione può garantire. I 14 grandi data center in funzione nella regione dispongono di 800 MW connessi, e altri 12 per 1,6 GW sono nella fase finale di connessione.
Quanta parte della coda di connessione dei data center italiani sarà realizzata?
L’associazione di settore IDA stima che solo l’1-2% delle richieste si tradurrà in investimenti reali, e prevede circa 2 GW di nuova domanda in cinque anni, il 2% della coda da 100 GW. Terna ha comunicato ad ARERA che il tasso di realizzazione “è ancora da verificare”.
Quanto costa richiedere una connessione alla rete per un data center in Italia?
Un importo fisso di 2.500 euro per richiesta, a prescindere dalla taglia, più 50.000-70.000 euro per la progettazione della connessione da parte di Terna. IDA ha proposto 500 euro per MW e una garanzia bancaria di circa 450.000 euro per stallo, il che porterebbe il costo di presentazione di una richiesta da 100 MW a 50.000 euro.
Fonti
- Terna, Monti: oltre 100 GW di richieste di connessione per data center, Teleborsa, 14 ott 2026.
- Data center, in Italia richiesti oltre 100 GW. Ma Terna avverte, Rivista.AI, 15 ott 2026.
- Data center in Lombardia, oltre 300 richieste, Il Giorno, 3 nov 2026.
- Data center in Lombardia, richieste per 48 giga, LaChirico.it, 4 nov 2026.
- Data center, boom delle richieste di energia: in Italia 95 GW in attesa di connessione, Fortune Italia, 24 ago 2026.
- Data center oltre quota 100 GW, MF Milano Finanza, 23 set 2026.
- Basta speculatori sui data center, MF Milano Finanza, 14 ott 2026.
- Audizione ARERA: memoria di Terna, audizioni pubbliche ARERA, settembre 2026.
- Terna, consumi elettrici in crescita: a settembre +6,5%, Teleborsa via Borsa Italiana, 21 ott 2026.
- Caldo estremo spinge i consumi energetici, picco dell’anno a 57,98 GW, Il Nordest, luglio 2026.
- Data centres in Europe – minimum performance standards (Have your say), Commissione europea, aperta fino al 14 dic 2026.
- Data Center Power & Policy in Italy e tracker delle strutture, DC Market Insights, 9 nov 2026.