
Mercato dei data center AI in Italia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
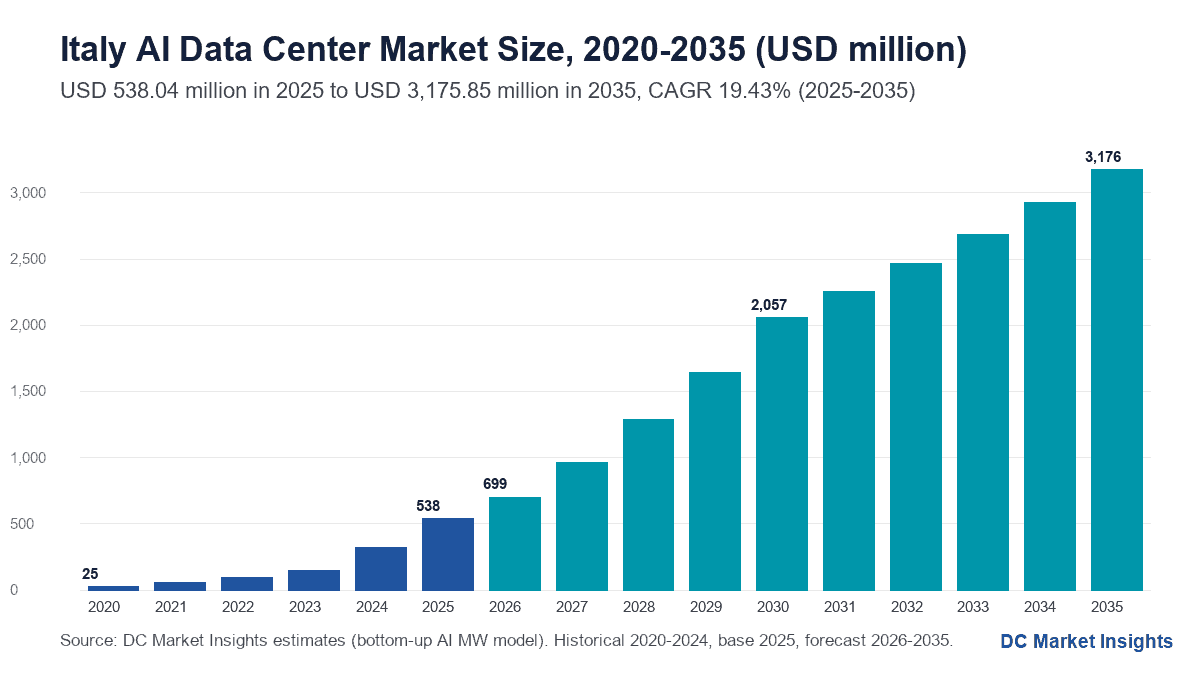
Nel 2025 il valore del Mercato dei data center AI in Italia era pari a USD 538.0 milioni; si prevede che raggiunga USD 3,180.0 milioni entro il 2035, con un CAGR del 19.43%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 21 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Segmentazione del mercato per componente
- 08Segmentazione del mercato per acquirente
- 09Segmentazione del mercato per approccio di raffreddamento
- 10Segmentazione del mercato per carico di lavoro
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dei data center AI in Italia vale USD 698,87 milioni nel 2026 e si prevede che raggiunga USD 3,18 miliardi entro il 2035, partendo da USD 538,04 milioni nel 2025, con un CAGR del 19,43% dal 2025 al 2035 (stima DC Market Insights). In Italia il collo di bottiglia è la coda di connessione alla rete, non la domanda: Terna, il gestore della rete di trasmissione nazionale, contava al 30 giugno 2025 oltre 50 GW di richieste di connessione per data center da più di 300 progetti, a fronte di una base installata nazionale di circa 600-760 MW di carico IT (Fonte: Terna; Politecnico di Milano e Italian Datacenter Association, come riportato). Da febbraio 2026 il “Decreto Bollette”, convertito dalla Legge 49 del 10 aprile 2026, prevede per i data center un procedimento autorizzativo unico, e il Consiglio dei Ministri ha dichiarato di preminente interesse strategico nazionale sette programmi di data center per oltre EUR 25 miliardi: sono quindi i progetti che ottengono slot di rete in Lombardia e Piemonte a decidere dove sorgeranno per prime le sale AI (Fonte: Ministero dell’Ambiente e della Sicurezza Energetica, luglio 2026; Consiglio dei Ministri, agosto 2026). Qui si conta ciò che gli operatori italiani pagano per la sala di intelligenza artificiale (AI) in sé (alimentazione, raffreddamento, involucro edilizio, allestimento, rack, cablaggio di rete interno alla sala e i servizi che la mantengono in funzione), esclusi i server con unità di elaborazione grafica (GPU). Nel 2025 il totale è stato di USD 481,80 milioni per 33,00 MW di nuove sale AI (il 30% dei 110 MW completati in Italia, a USD 14,60 milioni per MW), USD 37,60 milioni per la conversione di 8 MW di sale esistenti a USD 4,70 milioni per MW e USD 18,64 milioni di servizi su 54,81 MW già in esercizio. I servizi crescono più rapidamente, al 38,24% annuo, e il campus Sulcis Edge AI da 30 MW in Sardegna rende le Isole la regione a crescita più rapida, al 28,00% annuo.
Statistiche chiave: quanto vale il mercato dei data center AI in Italia nel 2026?
DC Market Insights stima il mercato dei data center AI in Italia a USD 698,87 milioni nel 2026, il 29,89% in più rispetto al 2025. La nuova capacità IT AI sale nell’anno da 33,00 MW a 41,25 MW.
- Dimensione del mercato 2025: USD 538,04 milioni
- Dimensione del mercato 2026: USD 698,87 milioni
- Dimensione del mercato 2030: USD 2,06 miliardi
- Dimensione del mercato 2035: USD 3,18 miliardi
- CAGR 2025-2035: 19,43% (scenario basso 15,27%, scenario alto 22,11%)
- Componente principale: Infrastruttura elettrica, 33,68% della spesa 2025 (USD 181,23 milioni)
- Approccio di raffreddamento più dinamico: Raffreddamento a immersione, 28,00% annuo; il Raffreddamento a liquido direct-to-chip cresce del 27,37% annuo fino a USD 1,87 miliardi
- Regione principale: Nord-Ovest, 70,00% della spesa 2025; regione a crescita più rapida: le Isole, 28,00% annuo
- Città principale: Città metropolitana di Milano, USD 215,21 milioni nel 2025
- Gruppo di acquirenti principale: Region cloud hyperscale, 46% della spesa 2025, guidate da Microsoft (stima DC Market Insights)
Punti chiave: tre fatti per chi pianifica capacità AI in Italia
DC Market Insights trae tre conclusioni da un mercato che cresce da USD 538,04 milioni nel 2025 a USD 3,18 miliardi nel 2035.
- Gli slot di rete decidono la mappa: la coda di Terna ha superato i 50 GW a giugno 2025, ma le sue prospettive, come riportato, prevedono solo 1,5-3 GW connessi entro il 2030, il 3-6% delle richieste, quindi i progetti con una data di connessione conquistano i clienti AI.
- Una sala AI italiana costa USD 14,60 milioni per MW di carico IT, server esclusi, nel 2025, perché il raffreddamento a liquido e catene di alimentazione più pesanti aggiungono circa USD 4,30 milioni a un megawatt convenzionale (stima DC Market Insights).
- L’elettricità è il costo operativo da battere: a EUR 0,2203 per kWh IVA esclusa nel secondo semestre 2025, un megawatt AI con un’efficacia nell’uso dell’energia (PUE) di 1,3 costa circa EUR 2,51 milioni l’anno di esercizio.
Sintesi del mercato dei data center AI in Italia: quanto ha speso l’Italia in sale AI nel 2025?
Nel 2025 l’Italia ha speso USD 538,04 milioni in infrastrutture fisiche per data center AI. Il mercato dei data center AI in Italia valeva USD 24,92 milioni nel 2020, ha raggiunto USD 538,04 milioni nel 2025 e si prevede che arrivi a USD 3,18 miliardi entro il 2035, con un CAGR del 19,43% nel periodo di previsione. Dal 2020 al 2025 il mercato è cresciuto dell’84,86% annuo partendo da una base molto ridotta, mentre la quota AI della nuova capacità italiana saliva dal 4% al 30% e le prime sale ad alta densità di GPU aprivano a Ferrera Erbognone, Bologna e Ponte San Pietro.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 538,04 milioni |
| Dimensione del mercato 2026 | USD 698,87 milioni |
| CAGR 2025-2035 | 19,43% |
| Dimensione del mercato 2035 | USD 3,18 miliardi |
| Segmenti analizzati | Componente, acquirente, approccio di raffreddamento, carico di lavoro |
| Regioni analizzate | Nord-Ovest, Nord-Est, Centro, Sud, Isole; 12 province e città |
La crescita viaggia al 25-38% annuo dal 2026 al 2030, mentre i campus strategici nell’area di Milano e a Trino alimentano le prime sale, poi rallenta all’8,57% entro il 2035, quando i completamenti AI annuali si stabilizzano intorno ai 148 MW e i servizi pesano di più sul totale. DC Market Insights stima che l’Italia rappresenti circa il 10% della spesa europea in infrastrutture per data center AI nel 2025; il quadro complessivo è nel report Mercato europeo dei data center AI.
Che cos’è il mercato dei data center AI in Italia e che cosa esclude?
Il mercato dei data center AI in Italia misura USD 538,04 milioni di spesa 2025 per lo strato fisico e operativo delle sale ad alta densità AI in Italia, contabilizzata nel luogo in cui la sala viene costruita.
Incluso
- Infrastruttura elettrica per sale AI: consegna in media tensione, trasformatori, quadri elettrici, gruppi di continuità (UPS), condotti sbarre e distribuzione dell’alimentazione ai rack.
- Raffreddamento per rack oltre circa 30 kW: chiller e dry cooler, unità di distribuzione del refrigerante (CDU), scambiatori di calore rear-door, circuiti direct-to-chip e vasche a immersione.
- Involucro edilizio, allestimento e rack, inclusi antincendio e sicurezza all’interno della sala AI.
- La rete AI interna alla sala: cablaggio, permutazioni ottiche e passerelle portacavi per i cluster GPU (switch esclusi).
- Retrofit che convertono sale esistenti a Milano, Roma e Torino a densità AI, e servizi operativi e software (manutenzione, monitoraggio, gestione dell’infrastruttura del data center (DCIM) e rendicontazione energetica).
Escluso
- Server GPU, acceleratori, storage e switch di rete; terreni; bollette elettriche; canoni di colocation; ricavi del cloud GPU.
- Opere di rete di proprietà di Terna o dei distributori, e sale convenzionali (non AI), che rientrano nel Mercato dei data center in Italia.
- Piccoli nodi edge sotto circa 2 MW senza rack AI, trattati nel Mercato degli edge data center in Italia.
Come si combinano i segmenti
Ciascuna delle quattro dimensioni suddivide lo stesso totale di USD 538,04 milioni nel 2025 e USD 3,18 miliardi nel 2035.
Perché le stime sul mercato dei data center AI in Italia sono diverse?
Le stime differiscono soprattutto per ciò che viene conteggiato: DC Market Insights stima il mercato 2026 a USD 698,87 milioni per la sola infrastruttura fisica.
Le definizioni più ampie aggiungono i server GPU all’interno delle sale, che per megawatt possono costare da due a tre volte l’infrastruttura, e alcune aggiungono mercati software che chi cerca associa a questo, come la gestione dei dati AI, i servizi AI in cloud, il data center software-defined e il software per reti neurali artificiali. Si tratta di servizi e software venduti a qualsiasi utente, non di infrastrutture costruite nei data center italiani, quindi questa stima li esclude. Chi cerca associa a questo mercato anche quello del deep learning, del cloud edge distribuito e dell’infrastruttura iperconvergente: il deep learning è il carico di lavoro che queste sale eseguono, i nodi cloud edge distribuiti sotto i 2 MW rientrano nel mercato edge e l’infrastruttura iperconvergente è hardware server e storage, quindi nessuno dei tre è conteggiato negli USD 538,04 milioni del 2025. Lo stesso vale per i mercati della resilienza dei dati e delle piattaforme di data science, che sono software; le unità prefabbricate di data center modulari, invece, sono conteggiate quando ospitano rack AI in Italia. Le piccole e medie imprese (PMI) rientrano nel perimetro quando acquistano o noleggiano rack AI in una sala italiana, tramite il gruppo di acquirenti Telecomunicazioni e AI aziendale.
| Elemento | In questa stima | Perché |
|---|---|---|
| Alimentazione, raffreddamento, involucro e rack delle sale AI | Sì, USD 496,30 milioni nel 2025 | Costruiti in Italia per carichi AI |
| Rete AI interna (cablaggio) | Sì, USD 23,10 milioni nel 2025 | Parte della costruzione della sala |
| Servizi operativi e software | Sì, USD 18,64 milioni nel 2025 | Spesa ricorrente sui MW AI installati |
| Server GPU e acceleratori | No | Mercati hardware, spesso importati |
| Gestione dei dati AI e software AI in cloud | No | Software, non infrastrutture |
| Elettricità e canoni di colocation | No | Costi operativi e ricavi, non capex |
Fattori di crescita: che cosa spinge gli investimenti in data center AI in Italia nel 2026?
La spesa cresce del 29,89% nel 2026 perché impegni hyperscale, calcolo sovrano e nuove regole autorizzative si concentrano negli stessi due anni.
I EUR 4,3 miliardi di Microsoft e gli EUR 1,2 miliardi di AWS riempiono la Lombardia di region AI
Il 2 ottobre 2024 Microsoft ha annunciato un programma da EUR 4,3 miliardi in due anni per capacità cloud hyperscale e data center AI nella sua region Italy North, che secondo l’azienda diventerà una delle più grandi in Europa (Fonte: Microsoft). Amazon Web Services (AWS) ha aggiunto oltre EUR 1,2 miliardi fino al 2029 per la sua region di Milano, approvata dal governo come infrastruttura strategica il 29 novembre 2024 (Fonte: Amazon). DC Market Insights stima che questi due acquirenti da soli rappresentino circa il 30% degli USD 698,87 milioni spesi nel 2026, ed è per questo che le Region cloud hyperscale detengono il 46% della spesa.
Calcolo sovrano: la AI Factory EuroHPC di Bologna, i supercomputer di Eni e il fondo AI da EUR 1 miliardo
L’Impresa comune per il calcolo ad alte prestazioni europeo (EuroHPC) ha firmato il contratto per il sistema della AI Factory italiana (IT4LIA) il 22 aprile 2026: una macchina raffreddata a liquido da EUR 290 milioni, con oltre 160 exaflops di inferenza AI, basata sui chip Blackwell di NVIDIA Corporation (NVIDIA) e ospitata da CINECA (Consorzio Interuniversitario, il consorzio universitario italiano per il supercalcolo) presso il Tecnopolo DAMA di Bologna (Fonte: EuroHPC). Il sesto e il settimo sistema di calcolo ad alte prestazioni di Eni (HPC6 e HPC7) a Ferrera Erbognone hanno superato insieme 1 exaflop a giugno 2026 con circa 27.800 GPU, e la Legge 132/2025 consente fino a EUR 1 miliardo di investimenti in capitale di rischio nell’AI tramite CDP Venture Capital (Fonte: Eni; Dipartimento per la trasformazione digitale). Questi progetti danno a HPC sovrano e ricerca pubblica USD 80,71 milioni di spesa 2025, il 15% del totale.
Un’autorizzazione unica per i data center da febbraio 2026
Il Decreto Bollette del 20 febbraio 2026, convertito dalla Legge 49 del 10 aprile 2026, ha creato un unico procedimento autorizzativo per la costruzione e l’esercizio dei data center, con le regioni competenti per i progetti da 50 MW e il Ministero dell’Ambiente e della Sicurezza Energetica (MASE) da 300 MW; il MASE ha pubblicato le sue prime indicazioni operative il 22 luglio 2026 (Fonte: MASE). DC Market Insights prevede che la norma tagli 6-12 mesi dai cronoprogrammi dei campus, spostando parte della pipeline 2028 al 2027 e spiegando il balzo del 38,35% della spesa nel 2027.
Tendenze di mercato: quali cambiamenti progettuali stanno ridisegnando le sale AI italiane?
I progetti si spostano verso il raffreddamento a liquido: il Raffreddamento a liquido direct-to-chip cresce da USD 166,79 milioni nel 2025 a USD 1,87 miliardi nel 2035.
I campus hyperscale da 300-400 MW escono dalla tangenziale di Milano
Il campus di K2 Strategic Infrastructure (K2) a Zibido San Giacomo e Lacchiarella (circa 400 MW, EUR 5,3 miliardi), il Cavour Hyperscale Campus presso l’ex centrale Galileo Ferraris di Trino (300-400 MW, circa EUR 4 miliardi) e i tre campus lombardi di EdgeConneX (oltre 300 MW entro il 2031, EUR 3 miliardi) sorgono tutti dove è possibile aggregare capacità di rete, non in città (Fonte: comunicati del Consiglio dei Ministri, maggio-agosto 2026). DC Market Insights modella una crescita della provincia di Lodi del 28,00% annuo, con la costruzione a Tavazzano del quarto campus del programma MPX4 inserito nell’elenco governativo.
Il raffreddamento a liquido rimuove il 96% del calore nel Green Data Center di Eni
Eni riferisce che HPC6, con 13.888 GPU AMD MI250X, utilizza un raffreddamento a liquido diretto che rimuove il 96% del calore a livello di server (Fonte: Eni, novembre 2024). La stessa logica progettuale guida ora le sale di colocation a Milano, per cui il Raffreddamento ad aria fino a 30 kW per rack scende dal 38% della spesa nel 2025 al 13% nel 2035 (stima DC Market Insights).
Calore di scarto e rendicontazione energetica entrano nei progetti delle sale AI
L’articolo 16 del Decreto legislativo 131/2024 obbliga ogni data center con almeno 500 kW di potenza IT installata a pubblicare i dati di prestazione energetica, inclusi PUE, efficacia nell’uso dell’acqua (WUE) e fattore di energia rinnovabile, nella banca dati europea (Fonte: MASE). Contatori e software DCIM aiutano i Servizi operativi e software a crescere da USD 18,64 milioni a USD 474,88 milioni entro il 2035.
Sfide e vincoli del mercato: perché si può costruire solo una frazione della coda dei data center italiani?
Due limiti tengono il mercato sotto lo scenario alto di USD 3,96 miliardi nel 2035: la connessione alla rete e il prezzo dell’energia.
La coda di connessione di Terna ha superato i 50 GW contro prospettive realizzabili di 1,5-3 GW
Terna contava circa 30 GW di richieste da data center al 31 dicembre 2024, 24 volte il livello del 2021, e oltre 50 GW da più di 300 progetti al 30 giugno 2025, per lo più in Lombardia e molti oltre i 100 MW ciascuno (Fonte: Terna). Le prospettive della stessa Terna, come riportato a ottobre 2026, prevedono solo circa 1,5-3 GW connessi entro il 2030. DC Market Insights modella 875 MW di nuova capacità IT nazionale nel 2026-2030; con un PUE di 1,3 ciò assorbe circa 1,14 GW, entro l’intervallo di Terna.
L’elettricità italiana costa circa il 20% in più della media UE
Eurostat indica per l’Italia un prezzo per utenti non domestici con consumi di 500-2.000 MWh l’anno di EUR 0,2203 per kWh IVA esclusa nel secondo semestre 2025, contro una media UE di EUR 0,1837 (Fonte: Eurostat). Per una sala AI da 10 MW con PUE 1,3 ciò significa circa EUR 25,1 milioni l’anno, EUR 4,2 milioni in più rispetto alla media UE.
Opportunità di mercato: quali lavori nei data center AI italiani sono aperti ai fornitori?
I fornitori possono aggiudicarsi circa USD 2,06 miliardi di spesa in infrastrutture nel solo 2030, concentrata per lo più in due ambiti.
Retrofit delle sale esistenti di Milano e Roma a densità AI
I retrofit delle sale crescono da 8 MW e USD 37,60 milioni nel 2025 a 16 MW l’anno nel 2028-2030, per un valore di circa USD 83,03 milioni nel 2030 (stima DC Market Insights), mentre operatori come Aruba (campus Hyper Cloud da 30 MW a Roma) e il Polo Strategico Nazionale (PSN), il cloud nazionale per la pubblica amministrazione con quattro data center in Lombardia e Lazio, aggiungono circuiti a liquido a sale costruite per rack da 10-15 kW (Fonte: Aruba; PSN).
Servizi operativi e di ciclo di vita per una base installata di 1.199 MW
I servizi raggiungono USD 474,88 milioni entro il 2035 perché ogni megawatt AI richiede USD 0,34-0,45 milioni l’anno di manutenzione, monitoraggio e servizio sul refrigerante. Integratori come E4 Computer Engineering e cloud provider come WIIT (EUR 158,6 milioni di ricavi rettificati nel 2024, +21,9%) sono in posizione per acquisire questo lavoro (Fonte: WIIT).
Quanto costa costruire un data center AI in Italia?
In Italia un megawatt AI costa USD 14,60 milioni di contenuto infrastrutturale nel 2025, server esclusi (stima DC Market Insights).
| Voce di prezzo (USD milioni) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Contenuto infrastrutturale AI per nuovo MW AI | 13,22 | 14,60 | 16,12 | 17,80 |
| Retrofit per MW convertito | 4,26 | 4,70 | 5,19 | 5,73 |
| Servizi per MW AI installato all’anno | 0,28 | 0,34 | 0,40 | 0,45 |
I riferimenti pubblici confermano l’ordine di grandezza: Vantage Data Centers investe oltre EUR 350 milioni nel suo secondo campus milanese (MXP2) da 32 MW, circa EUR 10,9 milioni per MW per un intero campus (Fonte: Vantage, ottobre 2025), e Seeweb offre capacità cloud GPU NVIDIA H100 in Italia a partire da EUR 1,89 l’ora (Fonte: listino Seeweb, ottobre 2026).
Quali autorizzazioni, leggi e standard si applicano ai data center AI in Italia?
Quattro gruppi di regole definiscono gli USD 698,87 milioni di spesa 2026: autorizzazioni, rendicontazione energetica, legge sull’AI e standard di progettazione.
- Legge 49 del 10 aprile 2026 (conversione del Decreto Bollette): autorizzazione unica per i data center; regioni da 50 MW, MASE da 300 MW; indicazioni del MASE del 22 luglio 2026.
- Decreto legislativo 131/2024, articolo 16, di recepimento dell’articolo 12 della direttiva UE sull’efficienza energetica: rendicontazione energetica per i data center da 500 kW in su.
- Legge 132/2025 sull’intelligenza artificiale (in vigore dal 10 ottobre 2025) e AI Act dell’UE, Regolamento (UE) 2024/1689.
- Disegno di legge AS 1821 al Senato, delega al governo in materia di data center, approvato dalla Camera dei Deputati il 24 febbraio 2026 e all’esame del Senato.
- Standard di progettazione: la serie EN 50600 per le infrastrutture dei data center e le linee guida ASHRAE TC 9.9 sul raffreddamento a liquido, citate dagli operatori italiani nelle gare per sale AI.
Segmentazione del mercato dei data center AI in Italia: dove va la spesa, per segmento?
L’Infrastruttura elettrica detiene il valore maggiore con USD 181,23 milioni (33,68%) nel 2025, e i Servizi operativi e software crescono più rapidamente, al 38,24% annuo (stima DC Market Insights).
Mercato dei data center AI in Italia per componente
Le catene di alimentazione sono in testa perché i rack AI da 50-130 kW richiedono per MW più capacità di quadri elettrici, UPS e condotti sbarre di qualsiasi altro strato.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 181,23 | 33,68% | 949,12 | 18,01% |
| Infrastruttura di raffreddamento | 177,43 | 32,98% | 894,19 | 17,55% |
| Involucro edilizio, allestimento e rack | 137,64 | 25,58% | 731,47 | 18,18% |
| Rete AI interna (network fabric) | 23,10 | 4,29% | 126,20 | 18,51% |
| Servizi operativi e software | 18,64 | 3,46% | 474,88 | 38,24% |
Mercato dei data center AI in Italia per acquirente
I Campus di colocation e wholesale crescono più rapidamente, al 22,04% annuo, perché Equinix, EdgeConneX, Data4 e i campus K2 e Cavour affittano sale AI a hyperscaler e sviluppatori di modelli.
| Acquirente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Region cloud hyperscale | 247,50 | 46,00% | 1.492,65 | 19,68% |
| Campus di colocation e wholesale | 156,03 | 29,00% | 1.143,31 | 22,04% |
| HPC sovrano e ricerca pubblica | 80,71 | 15,00% | 254,07 | 12,15% |
| Telecomunicazioni e AI aziendale | 53,80 | 10,00% | 285,83 | 18,18% |
Mercato dei data center AI in Italia per approccio di raffreddamento
Il Raffreddamento a liquido direct-to-chip diventa l’approccio principale entro il 2027 e raggiunge il 59% della spesa nel 2035, perché i rack NVIDIA Blackwell come il sistema IT4LIA richiedono liquido a livello di chip.
| Approccio di raffreddamento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Raffreddamento ad aria fino a 30 kW per rack | 204,45 | 38,00% | 412,86 | 7,28% |
| Raffreddamento rear-door e ibrido | 145,27 | 27,00% | 635,17 | 15,90% |
| Raffreddamento a liquido direct-to-chip | 166,79 | 31,00% | 1.873,75 | 27,37% |
| Raffreddamento a immersione | 21,52 | 4,00% | 254,07 | 28,00% |
Mercato dei data center AI in Italia per carico di lavoro
L’Addestramento AI è in testa nel 2025 con il 58% perché Eni, CINECA e Domyn hanno costruito per prime macchine di addestramento; l’Inferenza AI cresce del 23,56% annuo man mano che i modelli entrano in banche, enti pubblici e industria.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento AI | 312,06 | 58,00% | 1.302,10 | 15,36% |
| Inferenza AI | 225,97 | 42,00% | 1.873,75 | 23,56% |
Esclusiva DC: il tracker dei programmi strategici di data center in Italia, 6 programmi, circa 1.080 MW dichiarati
Questo tracker è un modello DC Market Insights costruito su 14 input (data, MW dichiarati e valore in EUR di ciascun programma, più la quota AI e il prezzo per MW AI usati in questo modello); elenca i sei programmi di data center con un sito indicato che il Consiglio dei Ministri ha dichiarato di preminente interesse strategico nazionale, e i valori delle infrastrutture AI nell’ultima colonna sono stime DC Market Insights, non dati aziendali. Circa 1.080 MW hanno una capacità dichiarata; se metà venisse costruita come sale AI al prezzo 2027 di USD 15,19 milioni per MW AI, il valore delle infrastrutture sarebbe di circa USD 8,20 miliardi, 1,23 volte gli USD 6,65 miliardi che il modello prevede l’Italia spenda in infrastrutture AI nel 2026-2030: i programmi indicati potrebbero quindi da soli coprire la previsione, se rispettano i tempi.
| Decisione | Programma e sito | Capacità dichiarata | Investimento dichiarato | Valore infrastrutture AI al 50% AI (DCMI, USD milioni) |
|---|---|---|---|---|
| ott 2025 / giu 2026 | MPX4: Melegnano, Settimo Milanese, Cornaredo e Tavazzano (Lombardia) | Non dichiarata | Oltre EUR 8 miliardi | Non modellato |
| mag 2026 | EdgeConneX Campus Italia: tre campus in Lombardia entro il 2031 | Oltre 300 MW | Circa EUR 3 miliardi | 2.278,50 |
| lug 2026 | Equinix: sette data center a Settimo Milanese e Cusago, 2026-2033 | Non dichiarata | EUR 4 miliardi | Non modellato |
| lug 2026 | Cavour Hyperscale Campus, Trino (Piemonte) | 300-400 MW | Circa EUR 4 miliardi | 2.658,25 |
| ago 2026 | K2 Strategic Infrastructure, Zibido San Giacomo e Lacchiarella (Milano) | Circa 400 MW | Circa EUR 5,3 miliardi | 3.038,00 |
| ago 2026 | Digital Vault Sulcis Edge AI, Gonnesa (Sardegna) | Circa 30 MW | Circa EUR 1,49 miliardi | 227,85 |
Il comunicato del Consiglio dei Ministri del 4 agosto 2026 stima i sette programmi strategici in oltre EUR 25 miliardi (Fonte: Consiglio dei Ministri). Il tracker mostra che la Lombardia ospita quattro dei sei programmi indicati, ed è per questo che il Nord-Ovest mantiene il 64,50% della spesa nel 2035.
Milano è ancora il centro dei data center AI italiani, e quale regione cresce più rapidamente?
Il Nord-Ovest è in testa con USD 376,62 milioni (70,00%) nel 2025, e le Isole crescono più rapidamente, al 28,00% annuo, partendo da una base ridotta (stima DC Market Insights).
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord-Ovest | 376,62 | 70,00% | 2.048,43 | 18,45% |
| Centro | 69,94 | 13,00% | 412,86 | 19,43% |
| Nord-Est | 53,80 | 10,00% | 317,59 | 19,43% |
| Sud | 26,90 | 5,00% | 269,95 | 25,94% |
| Isole | 10,76 | 2,00% | 127,03 | 28,00% |
Nord-Ovest
Lombardia e Piemonte assorbono USD 376,62 milioni nel 2025: la sola Data4 dispone di 170 MW a Cornaredo e 100 MW a Vittuone vicino a Milano, e il Green Data Center di Eni a Ferrera Erbognone ospita HPC6 e HPC7 (Fonte: Data4; Eni).
Centro
Lazio e Toscana spendono USD 69,94 milioni nel 2025, guidati da Roma, dove il campus Hyper Cloud di Aruba conta cinque data center da 6 MW ciascuno e Digital Realty prevede di aprire il suo primo data center romano (ROM1) all’inizio del 2027 (Fonte: Aruba; Digital Realty).
Nord-Est
Il Nord-Est spende USD 53,80 milioni nel 2025, quasi interamente a Bologna, dove CINECA gestisce Leonardo con oltre 15.000 GPU e ospiterà il sistema IT4LIA da EUR 290 milioni (Fonte: NVIDIA; EuroHPC).
Sud
Il Sud cresce del 25,94% annuo fino a USD 269,95 milioni nel 2035, a partire dalla AI factory di Domyn con 5.760 GPU NVIDIA Grace Blackwell nel Sud Italia (Fonte: NVIDIA, giugno 2025).
Isole
Le Isole crescono da USD 10,76 milioni a USD 127,03 milioni, trainate dal campus Digital Vault Sulcis Edge AI da 30 MW a Gonnesa, dichiarato strategico ad agosto 2026 (Fonte: Consiglio dei Ministri).
Quali province italiane ricevono più investimenti in data center AI?
La Città metropolitana di Milano è in testa con USD 215,21 milioni nel 2025, il 40% del totale nazionale; il Sud Sardegna (Gonnesa) cresce più rapidamente, al 33,84% annuo, e tra i mercati più grandi Lodi cresce del 28,00% annuo (stima DC Market Insights).
| Posizione | Provincia o città | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Città metropolitana di Milano | Nord-Ovest | 215,21 | 1.048,03 | 17,15% |
| 2 | Pavia (Ferrera Erbognone) | Nord-Ovest | 64,56 | 254,07 | 14,68% |
| 3 | Roma | Centro | 59,18 | 333,46 | 18,87% |
| 4 | Bologna | Nord-Est | 43,04 | 238,19 | 18,66% |
| 5 | Bergamo | Nord-Ovest | 37,66 | 158,79 | 15,48% |
| 6 | Torino | Nord-Ovest | 21,52 | 127,03 | 19,43% |
| 7 | Lodi (Tavazzano) | Nord-Ovest | 16,14 | 190,55 | 28,00% |
| 8 | Napoli | Sud | 13,45 | 127,03 | 25,17% |
| 9 | Genova | Nord-Ovest | 10,76 | 63,52 | 19,43% |
| 10 | Bari | Sud | 8,07 | 95,28 | 28,00% |
| 11 | Firenze | Centro | 6,46 | 38,11 | 19,43% |
| 12 | Sud Sardegna (Gonnesa) | Isole | 4,30 | 79,40 | 33,84% |
Che cosa potrebbe cambiare le prospettive 2035 dei data center AI in Italia?
Il mercato 2035 varia da USD 2,23 miliardi a USD 3,96 miliardi attorno allo scenario base di USD 3,18 miliardi.
| Scenario | Ipotesi dal 2027 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Nuovi MW IT inferiori del 25% allo scenario base e quota AI più bassa di 5 punti (ritardi di connessione presso Terna) | 2.228,38 | 15,27% |
| Base | 875 MW di nuova capacità IT nel 2026-2030; quota AI del 50% nel 2030 e del 58% nel 2035 | 3.175,85 | 19,43% |
| Alto | Nuovi MW IT superiori del 20% allo scenario base e prezzi più alti del 5% (campus strategici nei tempi) | 3.964,45 | 22,11% |
Chi costruisce e acquista capacità per data center AI in Italia, e quanto è concentrato il mercato?
Il mercato è concentrato dal lato degli acquirenti: DC Market Insights stima che cinque acquirenti (Microsoft, AWS, Google Cloud, Equinix e Data4) rappresentino circa il 58% della spesa 2025, sulla base della quota hyperscale del 46% e dei due maggiori campus di colocation vicino a Milano.
- Microsoft: region Italy North; programma da EUR 4,3 miliardi annunciato a ottobre 2024.
- Amazon Web Services: region di Milano; oltre EUR 1,2 miliardi aggiuntivi fino al 2029.
- Google Cloud: region di Milano e Torino; la region di Torino ha aperto con tre zone nel 2023.
- Equinix: siti a Milano e Genova; sette nuovi data center per EUR 4 miliardi nel 2026-2033.
- Data4: campus da 170 MW a Cornaredo e da 100 MW a Vittuone vicino a Milano.
- Vantage Data Centers: MXP1 (64 MW) e MXP2 (32 MW) vicino a Milano.
- Digital Realty: ROM1 a Roma dall’inizio del 2027 e fino a 84 MW ad Abbiategrasso.
- STACK Infrastructure: campus di Siziano, a sud di Milano.
- EdgeConneX: tre campus in Lombardia per oltre 300 MW entro il 2031.
- Aruba: Global Cloud Data Center a Ponte San Pietro e campus da 30 MW a Roma.
- TIM Enterprise: rete nazionale di data center e partner del PSN; il cloud è la sua linea a crescita più rapida.
- Fastweb: NeXXt AI Factory con 31 sistemi NVIDIA DGX H100.
- Eni: HPC6 e HPC7 e una lettera di intenti con MGX e G42 per fino a 1 GW.
- Domyn: AI factory Colosseum con 5.760 GPU Grace Blackwell.
- CINECA: Leonardo e la AI Factory IT4LIA a Bologna.
- E4 Computer Engineering: system builder per IT4LIA con Dell.
- Schneider Electric e Vertiv: principali fornitori di alimentazione e raffreddamento per le sale AI italiane.
Dati aziendali: TIM Enterprise ha registrato EUR 2,4 miliardi di ricavi nei primi nove mesi del 2025, +4,4%, con i ricavi dei servizi cloud in crescita del 23% (Fonte: TIM, novembre 2025). La lettera di intenti di Eni con MGX e G42 di febbraio 2025 prevede due fasi fino a 500 MW ciascuna a Ferrera Erbognone (Fonte: Eni). La domanda di raffreddamento dietro queste sale è dimensionata nel report Mercato del raffreddamento dei data center in Italia.
Quali decisioni del 2025-2026 hanno mosso la pipeline italiana dei data center AI?
Sei decisioni tra febbraio 2025 e agosto 2026 hanno aggiunto almeno 1.080 MW di capacità strategica indicata e due nuovi sistemi AI sovrani.
- A febbraio 2025 Eni ha firmato una lettera di intenti con MGX e G42 per data center italiani fino a 1 GW, a partire da Ferrera Erbognone (Fonte: Eni).
- A settembre 2025 è stata pubblicata la Legge 132/2025 sull’intelligenza artificiale, con fino a EUR 1 miliardo per investimenti nell’AI tramite CDP Venture Capital (Fonte: Dipartimento per la trasformazione digitale).
- Ad aprile 2026 EuroHPC ha firmato il contratto da EUR 290 milioni per il sistema della AI Factory IT4LIA a Bologna, e la Legge 49/2026 ha confermato l’autorizzazione unica per i data center (Fonte: EuroHPC; MASE).
- A giugno 2026 Eni ha comunicato che HPC6 e HPC7 superano insieme 1 exaflop (Fonte: Eni).
- A luglio 2026 il MASE ha pubblicato le prime indicazioni sull’autorizzazione, e il Consiglio dei Ministri ha dichiarato strategici i programmi Equinix e Cavour, per circa EUR 8 miliardi complessivi (Fonte: MASE; Consiglio dei Ministri).
- Ad agosto 2026 il Consiglio dei Ministri ha aggiunto il campus K2 (circa 400 MW) e il campus Sulcis Edge AI (circa 30 MW), portando i programmi strategici a sette e a oltre EUR 25 miliardi (Fonte: Consiglio dei Ministri).
Metodologia: come DC Market Insights ha dimensionato la spesa in data center AI in Italia
DC Market Insights ha costruito il modello dei data center AI in Italia con approccio bottom-up, a partire da 16 coorti annuali di capacità e 12 input. Gli input sono i nuovi MW IT completati in Italia (45 MW nel 2020, 110 MW nel 2025, 225 MW nel 2030, 255 MW nel 2035, in linea con una base installata di circa 600-760 MW a fine 2025), la quota AI della nuova capacità (4%, 30%, 50%, 58%), il contenuto infrastrutturale AI di USD 14,60 milioni per MW AI nel 2025 in crescita del 2% annuo, i retrofit di 8 MW nel 2025 a USD 4,70 milioni per MW e i servizi di USD 0,34 milioni per MW AI installato all’anno (0,45 entro il 2035) su una base AI installata di 94,99 MW a fine 2025 (1,5% dismesso ogni anno). Gli importi in euro sono convertiti a USD 1,13 per euro.
Tre verifiche di limite tengono fermo il risultato. Primo, 875 MW di nuova capacità IT nazionale nel 2026-2030 con un PUE di 1,3 assorbono circa 1,14 GW, entro le prospettive di connessione di 1,5-3 GW al 2030 riportate per Terna (tetto). Secondo, la spesa in infrastrutture AI di USD 1,24 miliardi nel 2025-2026 equivale a circa il 19% degli EUR 5,79 miliardi (circa USD 6,54 miliardi) che Microsoft, AWS e IT4LIA hanno impegnato per il periodo, server inclusi (tetto). Terzo, i sistemi AI indicati (le 27.800 GPU di Eni, le 16.300 di Leonardo, le 5.760 di Domyn e le 248 di Fastweb) richiedono circa 60 MW a circa 1,2 kW per GPU, al di sotto dei 94,99 MW di capacità AI installata modellati per fine 2025 (soglia minima). Ogni suddivisione somma al totale in ogni anno, e il CAGR è ricalcolato dagli estremi. Le note metodologiche complete sono nella pagina metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Elementi inclusi ed esclusi
- 1.3Come si combinano i segmenti
- 1.4Perché le stime sul mercato dei data center AI in Italia sono diverse
- 02Metodologia di ricerca
- 2.1Modello bottom-up: MW AI × contenuto per MW
- 2.2Verifiche di limite
- 2.3Registro delle fonti
- 03Sintesi
- 3.1Quadro del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Dinamiche di mercato
- 4.1Fattore di crescita: region cloud di Microsoft e AWS in Lombardia
- 4.2Fattore di crescita: IT4LIA, Eni HPC7 e il fondo AI da EUR 1 miliardo
- 4.3Fattore di crescita: autorizzazione unica per i data center (Legge 49/2026)
- 4.4Tendenza: campus da 300-400 MW fuori Milano
- 4.5Tendenza: raffreddamento a liquido nel Green Data Center di Eni
- 4.6Tendenza: calore di scarto e rendicontazione energetica
- 4.7Vincolo: la coda di connessione di Terna da 50 GW
- 4.8Vincolo: i prezzi dell'elettricità in Italia
- 4.9Opportunità: retrofit delle sale di Milano e Roma
- 4.10Opportunità: servizi operativi e di ciclo di vita
- 05Analisi dei prezzi
- 5.1Costo per MW AI, 2020-2035
- 5.2Riferimenti di prezzo pubblici
- 06Standard e regolamentazione
- 6.1Legge 49/2026: autorizzazione unica
- 6.2Decreto legislativo 131/2024: rendicontazione energetica
- 6.3Legge 132/2025 e AI Act dell'UE
- 6.4Disegno di legge AS 1821 al Senato
- 6.5EN 50600 e ASHRAE TC 9.9
- 07Segmentazione del mercato per componente
- 7.1Infrastruttura elettrica
- 7.2Infrastruttura di raffreddamento
- 7.3Involucro edilizio, allestimento e rack
- 7.4Rete AI interna (network fabric)
- 7.5Servizi operativi e software
- 08Segmentazione del mercato per acquirente
- 8.1Region cloud hyperscale
- 8.2Campus di colocation e wholesale
- 8.3HPC sovrano e ricerca pubblica
- 8.4Telecomunicazioni e AI aziendale
- 09Segmentazione del mercato per approccio di raffreddamento
- 9.1Raffreddamento ad aria fino a 30 kW per rack
- 9.2Raffreddamento rear-door e ibrido
- 9.3Raffreddamento a liquido direct-to-chip
- 9.4Raffreddamento a immersione
- 10Segmentazione del mercato per carico di lavoro
- 10.1Addestramento AI
- 10.2Inferenza AI
- 11Esclusiva DC: tracker dei programmi strategici di data center in Italia
- 11.1Sei programmi indicati, 2025-2026
- 11.2Valore delle infrastrutture AI con quota AI del 50%
- 12Analisi regionale
- 12.1Nord-Ovest
- 12.2Centro
- 12.3Nord-Est
- 12.4Sud
- 12.5Isole
- 13Analisi per provincia e città
- 13.1Città metropolitana di Milano
- 13.2Pavia (Ferrera Erbognone)
- 13.3Roma
- 13.4Bologna
- 13.5Bergamo
- 13.6Torino
- 13.7Lodi (Tavazzano)
- 13.8Napoli
- 13.9Genova
- 13.10Bari
- 13.11Firenze
- 13.12Sud Sardegna (Gonnesa)
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Panorama competitivo
- 15.1Microsoft
- 15.2Amazon Web Services
- 15.3Google Cloud
- 15.4Equinix
- 15.5Data4
- 15.6Vantage Data Centers
- 15.7Digital Realty
- 15.8STACK Infrastructure
- 15.9EdgeConneX
- 15.10Aruba
- 15.11TIM Enterprise
- 15.12Fastweb
- 15.13Eni
- 15.14Domyn
- 15.15CINECA
- 15.16E4 Computer Engineering
- 15.17Schneider Electric e Vertiv
- 15.18Concentrazione degli acquirenti
- 16Sviluppi recenti
- 16.1Da febbraio 2025 ad agosto 2026
- Fig. 11. Dimensione del mercato dei data center AI in Italia, 2020-2035 (USD milioni)
- Tabella 11. Attributi del report
- Tabella 22. Confronto del perimetro
- Tabella 33. Costo per MW AI, 2020-2035
- Tabella 44. Mercato per componente, 2025 e 2035
- Tabella 55. Mercato per acquirente, 2025 e 2035
- Tabella 66. Mercato per approccio di raffreddamento, 2025 e 2035
- Tabella 77. Mercato per carico di lavoro, 2025 e 2035
- Tabella 88. Tracker dei programmi strategici di data center
- Tabella 99. Mercato per regione, 2025 e 2035
- Tabella 1010. Prime 12 province e città
- Tabella 1111. Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 698,87 milioni nel 2026, il 29,89% in più rispetto agli USD 538,04 milioni del 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 3,18 miliardi entro il 2035, con un CAGR del 19,43% dal 2025.
Del 19,43% annuo dal 2025 al 2035, dopo l’84,86% annuo nel 2020-2025 partendo da una base ridotta. La nuova capacità IT AI sale da 33 MW nel 2025 a circa 112 MW l’anno nel 2030, con l’apertura dei campus strategici vicino a Milano e a Trino.
USD 14,60 milioni per MW AI di contenuto infrastrutturale nel 2025, server esclusi (stima DC Market Insights): USD 5,15 milioni per la parte elettrica, USD 4,75 milioni per il raffreddamento, USD 4,00 milioni per involucro, allestimento e rack e USD 0,70 milioni per la rete AI interna.
Circa 600-760 MW di carico IT a fine 2025, secondo il Politecnico di Milano e l’Italian Datacenter Association, come riportato. DC Market Insights stima che circa 95 MW siano ad alta densità AI, in crescita fino a circa 1.200 MW entro il 2035.
Oltre 50 GW da più di 300 progetti al 30 giugno 2025, rispetto ai circa 30 GW di fine 2024, secondo Terna. La maggior parte delle richieste riguarda la Lombardia, e le prospettive di Terna, come riportato, prevedono solo 1,5-3 GW connessi entro il 2030.
Cinque acquirenti, Microsoft, AWS, Google Cloud, Equinix e Data4, rappresentano circa il 58% della spesa 2025 (stima DC Market Insights). Eni, CINECA, Domyn, Aruba, TIM Enterprise, Fastweb, Vantage e Digital Realty gestiscono o costruiscono altre sale AI.
Il Nord-Ovest, con USD 376,62 milioni, il 70% della spesa 2025, trainato dalla Città metropolitana di Milano con USD 215,21 milioni. Le Isole crescono più rapidamente, al 28,00% annuo partendo da una base ridotta, grazie al campus Sulcis da 30 MW in Sardegna.
Sette programmi per oltre EUR 25 miliardi ad agosto 2026, secondo il Consiglio dei Ministri. Tra quelli indicati figurano K2 (circa 400 MW), Cavour a Trino (300-400 MW), EdgeConneX (oltre 300 MW), Equinix (EUR 4 miliardi), MPX4 e Sulcis (circa 30 MW).
La soglia è 50 MW: da aprile 2026 la Legge 49/2026 prevede per i data center un’autorizzazione unica, rilasciata dalle regioni da 50 MW e dal ministero dell’Ambiente da 300 MW. I siti da 500 kW in su devono inoltre comunicare il PUE e altri dati energetici ai sensi del Decreto legislativo 131/2024.
USD 698,87 milioni nel 2026 è il dato DC Market Insights per la sola infrastruttura fisica. Le stime che aggiungono server GPU, servizi AI in cloud, gestione dei dati AI o software per data center software-defined possono essere parecchie volte più grandi.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.