
Mercato dello Storage dei Data Center in Polonia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dello Storage dei Data Center in Polonia era pari a USD 116.7 milioni; si prevede che raggiunga USD 297.0 milioni entro il 2035, con un CAGR del 9.79%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 20 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Statistiche chiave di mercato: l'anno dello storage polacco da USD 132,91 milioni in dieci cifre
- 02Punti chiave: cosa significa l'espansione di Varsavia e Poznań per gli acquirenti di storage
- 03Sintesi: come si è evoluta dal 2020 la spesa per lo storage dei data center polacchi?
- 04Quali sistemi di storage nelle sale dati polacche conta il mercato?
- 05Perché questa stima è cinque volte più piccola dell'edizione precedente?
- 06Fattori trainanti del mercato: quali progetti polacchi stanno anticipando la domanda di storage?
- 07Tendenze di mercato: come stanno cambiando gli acquirenti polacchi lo storage che acquistano?
- 08Sfide di mercato: cosa frena la spesa polacca in storage?
- 09Opportunità di mercato: dove possono i fornitori di storage aggiudicarsi nuovi contratti in Polonia?
- 10Quanto costa lo storage per megawatt in un data center polacco?
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dello storage dei data center in Polonia vale USD 132,91 milioni nel 2026 e si prevede che raggiunga USD 296,97 milioni entro il 2035, rispetto a USD 116,74 milioni nel 2025, con un CAGR del 9,79% dal 2025 al 2035 (stima DC Market Insights). Lo storage dei data center in Polonia comprende i sistemi su disco, flash, a oggetti e su nastro, il software di storage e i contratti di assistenza per lo storage installati nelle sale dati sul territorio polacco, dai piani di colocation di Varsavia ai campus di Poznań e Cracovia. A muovere la spesa in Polonia è l’arrivo di tre grandi programmi di campus in meno di due anni: Data4 offre fino a 60 MW di potenza IT a Jawczyce, il campus Warsaw-3 (WAW-3) di Atman vicino a Ożarów Mazowiecki è previsto da 43 MW con un budget di PLN 2,5 miliardi, e Beyond.pl ha alzato l’obiettivo di Poznań da 86 MW a 150 MW (Fonte: Data4, Atman, Beyond.pl). Ogni megawatt che si riempie di clienti porta circa USD 0,34 milioni di spesa in storage all’anno, quindi il calcolo del 2025 è 325 MW di capacità IT installata media × USD 0,343 milioni per MW-anno = USD 111,73 milioni, più 4,56 MW di nuova capacità IA × USD 1,10 milioni = USD 5,01 milioni. L’Object Storage cresce più rapidamente, al 18,48% annuo, e la Grande Polonia è la regione più veloce al 14,95% perché il campus di Poznań è costruito per rack oltre i 130 kW.
Statistiche chiave di mercato: l’anno dello storage polacco da USD 132,91 milioni in dieci cifre
I data center polacchi spenderanno USD 132,91 milioni in sistemi di storage, software di storage e assistenza per lo storage nel 2026, il 13,85% in più rispetto al 2025, secondo le stime di DC Market Insights.
- Dimensione del mercato 2025: USD 116,74 milioni
- Dimensione del mercato 2026: USD 132,91 milioni
- Dimensione del mercato 2030: USD 215,25 milioni
- Dimensione del mercato 2035: USD 296,97 milioni
- CAGR 2025-2035: 9,79% (scenario basso 7,36%, scenario alto 11,71%)
- Tipo di storage principale: All-Flash Array, 44% del valore 2025
- Architettura più dinamica: Object Storage, CAGR del 18,48%
- Regione leader: Area metropolitana di Varsavia, 61% del valore 2025; regione più dinamica: Grande Polonia, CAGR del 14,95%
- Città principale: Varsavia, USD 39,69 milioni nel 2025
- Leader di mercato: Dell Technologies, Hewlett Packard Enterprise (HPE) e NetApp, insieme circa il 41% della spesa in array esterni (stima DC Market Insights)
Punti chiave: cosa significa l’espansione di Varsavia e Poznań per gli acquirenti di storage
- Gli array all-flash salgono dal 44% al 62% del valore entro il 2035 perché le banche soggette al Digital Operational Resilience Act (DORA) sostituiscono gli array ibridi con sistemi flash che ripristinano più rapidamente.
- I fornitori cloud e di colocation crescono del 12,92% annuo perché il programma da PLN 2,8 miliardi di Microsoft e i nuovi campus di colocation spostano lo storage fuori dalle sale server aziendali.
- L’Area metropolitana di Varsavia scende dal 61% al 52% del valore perché Poznań aggiunge 64 MW di capacità di campus pianificata oltre al primo obiettivo di 86 MW.
- La spesa in storage per megawatt cala del 3% annuo, da USD 0,343 milioni nel 2025 a USD 0,253 milioni nel 2035, perché ogni rack contiene più capacità di calcolo per terabyte archiviato.
Sintesi: come si è evoluta dal 2020 la spesa per lo storage dei data center polacchi?
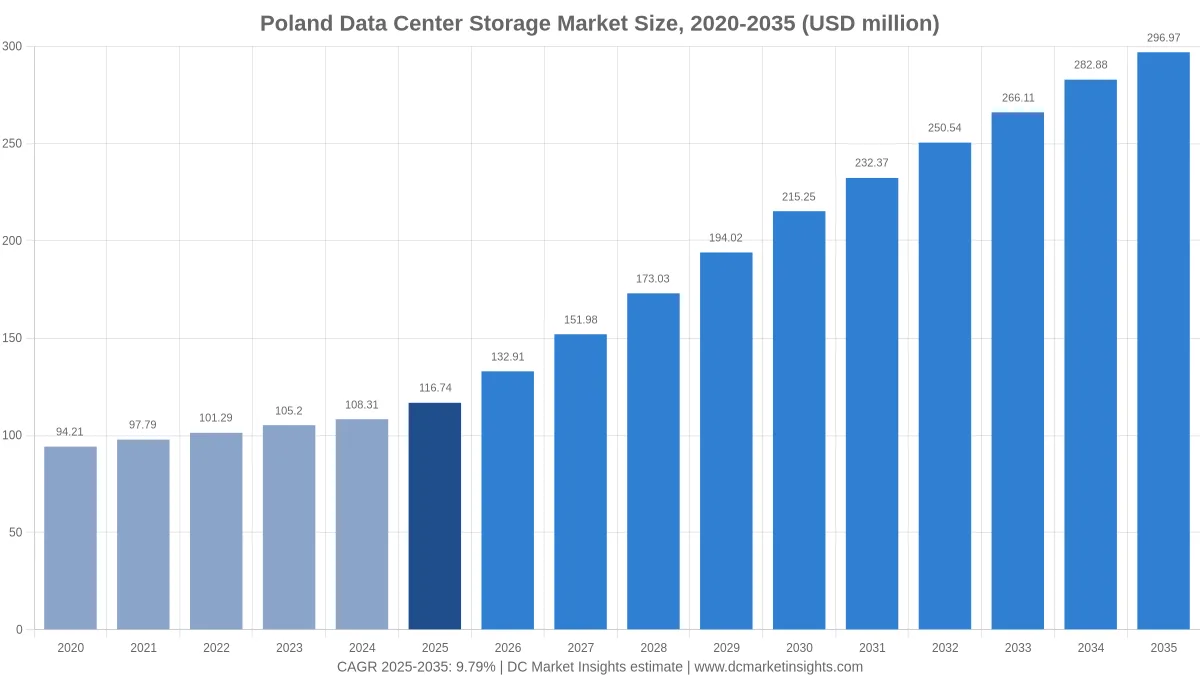
Il mercato dello storage dei data center in Polonia è stato valutato USD 94,21 milioni nel 2020, ha raggiunto USD 116,74 milioni nel 2025 e si prevede che arrivi a USD 296,97 milioni entro il 2035, con un CAGR del 9,79% nel periodo di previsione. Dal 2020 al 2025 il mercato è cresciuto solo del 4,38% annuo: la capacità IT installata è salita da circa 243 MW a 342 MW, ma il calo dei prezzi della flash per terabyte ha ridotto la spesa associata a ogni megawatt.
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 116,74 milioni |
| Dimensione del mercato 2026 | USD 132,91 milioni |
| CAGR 2025-2035 | 9,79% |
| Dimensione del mercato 2035 | USD 296,97 milioni |
La crescita accelera dopo il 2025 perché la nuova capacità IT passa da circa 20 MW all’anno nel 2020-2024 a 38 MW nel 2025 e 85 MW nel 2030, man mano che si riempiono i campus di Jawczyce, Duchnice e Poznań. DC Market Insights valuta lo storage della base installata in USD 111,73 milioni nel 2025 e lo storage per i cluster IA in USD 5,01 milioni; entro il 2035 la componente IA raggiunge USD 38,42 milioni, poiché il 45% della nuova capacità è costruito per l’IA.
Quali sistemi di storage nelle sale dati polacche conta il mercato?
Il mercato dello storage dei data center in Polonia conta USD 116,74 milioni di apparecchiature di storage, software di storage e assistenza per lo storage acquistati nel 2025 per sale dati in Polonia gestite da fornitori cloud, società di colocation, operatori di telecomunicazioni, banche, enti pubblici e altre imprese.
Inclusi: array all-flash e array flash ibridi, sistemi basati su HDD e distribuiti, librerie a nastro e di archiviazione, sistemi Storage Area Network (SAN) e Network-Attached Storage (NAS), piattaforme file scale-out e a oggetti, nodi di storage iperconvergenti, software di storage per replica, snapshot e backup, e contratti di assistenza e di storage gestito.
Esclusi: server e unità di elaborazione grafica (GPU), switch di rete, apparecchiature di alimentazione e raffreddamento (conteggiate nel mercato dell’infrastruttura dei data center in Polonia), abbonamenti di storage su cloud pubblico e unità vendute sfuse ai produttori di server.
Come si combinano i segmenti: ciascuna delle quattro dimensioni di segmento e le cinque regioni sommano allo stesso totale in ogni anno. Il mercato dei data center in Polonia copre le sale e tutta la spesa al loro interno; il mercato dello storage dei data center in Polonia conta solo il livello di storage di quelle sale, circa il 6% di quel mercato più ampio nel 2025.
Perché questa stima è cinque volte più piccola dell’edizione precedente?
Questa edizione ricostruisce dal basso il mercato dello storage dei data center in Polonia a USD 116,74 milioni per il 2025 e USD 132,91 milioni per il 2026, circa 5,3 volte meno dell’edizione precedente di DC Market Insights.
La cifra precedente includeva lo storage aziendale al di fuori delle sale dati, lo storage acquistato per filiali e stabilimenti e gli abbonamenti di storage cloud venduti a clienti polacchi ma erogati da sale all’estero. Questa edizione conta solo i sistemi installati in sale polacche, valutati per megawatt di capacità IT. Le stime pubblicate sullo storage dei data center polacchi differiscono molto per lo stesso motivo: alcune aggiungono le vendite di memorie e di componenti a stato solido (SSD), altre aggiungono i ricavi di backup-as-a-service fatturati da altri paesi. Le piccole e medie imprese (PMI) restano nel perimetro quando i loro array si trovano in una sala di colocation polacca, motivo per cui il segmento Industria e altri detiene ancora il 14% del valore 2025.
| Elemento | Conteggiato qui | Motivo |
|---|---|---|
| Array, sistemi file e a oggetti nelle sale polacche | Sì, USD 109,74 milioni nel 2025 | Installati nella sala dati |
| Librerie a nastro e di archiviazione | Sì, USD 7,00 milioni | Livello di backup nella sala |
| Software e assistenza per lo storage | Sì, USD 42,03 milioni | Acquistati insieme ai sistemi |
| Storage in uffici e stabilimenti | No | Non in una sala dati |
| Abbonamenti di storage cloud | No | Ricavi da servizi, spesso erogati dall’estero |
| SSD sfusi e chip di memoria | No | Vendite di componenti ai produttori di server |
Fattori trainanti del mercato: quali progetti polacchi stanno anticipando la domanda di storage?
La Polonia aggiunge 93 MW di nuova capacità IT tra il 2025 e il 2026, il che aumenta la spesa annua in storage di USD 24,60 milioni tra il 2024 e il 2026, secondo le stime di DC Market Insights.
L’espansione Poland Central di Microsoft da PLN 2,8 miliardi
Il 17 febbraio 2025 Microsoft ha dichiarato di voler spendere PLN 2,8 miliardi entro giugno 2026 per espandere l’infrastruttura cloud e IA e ampliare i suoi campus di datacenter esistenti in Polonia (Fonte: Microsoft). Le region cloud acquistano storage in grandi tranche all’apertura di ogni sala, quindi il segmento Fornitori cloud e di colocation sale da USD 46,70 milioni nel 2025 a USD 157,39 milioni entro il 2035.
Campus di Jawczyce e Duchnice: 103 MW di potenza IT pianificata a ovest di Varsavia
Il campus di Data4 a Jawczyce offre fino a 60 MW di potenza IT a 20 minuti dal centro di Varsavia (Fonte: Data4), e WAW-3 di Atman ha aperto il suo primo edificio da 14,4 MW nel settembre 2025 in un campus previsto da 43 MW (Fonte: Atman). A USD 0,33 milioni per MW-anno nel 2026, i 103 MW di questi due campus comportano circa USD 34 milioni di spesa in storage all’anno una volta interamente locati, secondo una stima di DC Market Insights.
I test di ripristino DORA per le banche polacche
Il Digital Operational Resilience Act (Regolamento (UE) 2022/2554) si applica dal 17 gennaio 2025 e obbliga banche e assicurazioni a dimostrare che i sistemi critici possono essere ripristinati dai backup (Fonte: EUR-Lex). Le banche polacche rispondono con copie di backup immutabili e un secondo sito, il che mantiene il segmento Servizi bancari, finanziari e assicurativi a USD 23,35 milioni nel 2025, il secondo gruppo di acquirenti per dimensione.
Tendenze di mercato: come stanno cambiando gli acquirenti polacchi lo storage che acquistano?
Gli acquirenti polacchi stanno spostando valore dagli array ibridi verso i sistemi flash e a oggetti: gli Hybrid Flash Array scendono dal 30% al 17% del valore entro il 2035, secondo le stime di DC Market Insights.
Object Storage per i dataset IA con rack da 130 kW a Poznań
Nel settembre 2024 Beyond.pl ha dichiarato che il suo nuovo spazio a Poznań è predisposto per IT ad alta densità da 130+ kW per rack (Fonte: Beyond.pl). I dati di addestramento per tali rack risiedono su piattaforme a oggetti, quindi l’Object Storage cresce da USD 16,34 milioni nel 2025 a USD 89,09 milioni entro il 2035, il 18,48% annuo.
Software e assistenza conquistano una quota maggiore di ogni contratto
Lo Storage Software cresce del 12,26% annuo contro l’8,52% dell’hardware, perché gli strumenti di replica, snapshot immutabili e ripristino da ransomware sono concessi in licenza per terabyte protetto, una stima di DC Market Insights basata sui modelli di abbonamento dei fornitori.
Sfide di mercato: cosa frena la spesa polacca in storage?
Due fattori limitano il mercato dello storage dei data center in Polonia a un CAGR del 9,79% anche se la capacità IT installata triplica da 342 MW nel 2025 a 1.061 MW nel 2035.
Il calo della spesa in storage per megawatt
Nel modello di DC Market Insights la spesa in storage per megawatt installato medio scende da USD 0,400 milioni nel 2020 a USD 0,343 milioni nel 2025 e a USD 0,253 milioni nel 2035, perché la densità flash per unità continua ad aumentare e le sale IA contengono più capacità di calcolo per terabyte. Questo calo annuo del 3% sottrae circa USD 3,8 milioni di spesa nel 2026 rispetto a uno scenario che mantiene il tasso del 2025.
Due anni di tolleranza prima delle sanzioni sulla cybersicurezza
La legge modificata sul Sistema nazionale di cybersicurezza (Krajowy System Cyberbezpieczeństwa, KSC), firmata dal Presidente il 19 febbraio 2026, prevede sanzioni fino a EUR 10 milioni o al 2% del fatturato per i soggetti essenziali, ma le sanzioni si applicano solo due anni dopo l’entrata in vigore della legge (Fonte: Legge sul Sistema nazionale di cybersicurezza). Alcuni acquirenti pubblici distribuiranno gli aggiornamenti dei backup su questo periodo, il che limita la crescita del segmento Pubblica amministrazione e settore pubblico al 9,08% annuo.
Opportunità di mercato: dove possono i fornitori di storage aggiudicarsi nuovi contratti in Polonia?
Due opportunità valgono circa USD 68,28 milioni di spesa annua aggiuntiva tra il 2025 e il 2035, secondo le stime di DC Market Insights.
Il campus da 150 MW di Poznań
La Grande Polonia cresce da USD 14,01 milioni nel 2025 a USD 56,42 milioni entro il 2035, mentre il campus di Beyond.pl si avvicina ai 150 MW, con il solo Data Center 2 con un obiettivo di 42 MW (Fonte: Beyond.pl). I fornitori che certificano piattaforme a oggetti e flash per clienti IA da 130 kW sono nella posizione migliore.
Il backup del settore pubblico nell’ambito del KSC
Lo storage del segmento Pubblica amministrazione e settore pubblico sale da USD 18,68 milioni nel 2025 a USD 44,55 milioni entro il 2035, poiché i ministeri e gli operatori municipali designati come soggetti essenziali dal KSC modificato acquistano copie di backup in grado di resistere al ransomware.
Quanto costa lo storage per megawatt in un data center polacco?
Una sala dati polacca spende circa USD 0,343 milioni all’anno in storage per ogni megawatt di capacità IT installata nel 2025, e una sala IA aggiunge circa USD 1,10 milioni di storage per dataset per ogni nuovo megawatt, secondo le stime di DC Market Insights.
| Indicatore di prezzo | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Spesa in storage per MW installato medio-anno (USD milioni) | 0,400 | 0,343 | 0,295 | 0,253 |
| Storage per nuovo MW IA (USD milioni) | 1,217 | 1,100 | 0,994 | 0,899 |
| Capacità IT installata media (MW) | 234 | 325 | 629 | 1.021 |
Il tasso polacco si colloca tra gli USD 0,361 milioni per MW-anno utilizzati per il mercato dello storage dei data center in Corea del Sud e gli USD 0,170 milioni utilizzati per il mercato dello storage dei data center in Russia, colpito dalle sanzioni, perché gli acquirenti polacchi pagano i prezzi di listino UE ma utilizzano una quota maggiore di array ibridi più datati rispetto alle sale hyperscale coreane.
Quali norme determinano come i data center polacchi archiviano ed eseguono il backup dei dati?
Quattro norme influenzano gli USD 132,91 milioni che le sale polacche spendono in storage nel 2026, soprattutto per gli obblighi di backup e ripristino che impongono a banche e operatori pubblici.
- Legge sul Sistema nazionale di cybersicurezza (KSC), modificata nel 2026: recepisce la Direttiva UE NIS2; firmata il 19 febbraio 2026, entra in vigore un mese dopo la pubblicazione, con sanzioni a partire da due anni dopo (Fonte: Legge sul Sistema nazionale di cybersicurezza).
- Digital Operational Resilience Act (DORA), Regolamento (UE) 2022/2554: si applica dal 17 gennaio 2025 a banche, assicurazioni e imprese di investimento, inclusi i test di backup e ripristino (Fonte: EUR-Lex).
- Regolamento generale sulla protezione dei dati (GDPR), Regolamento (UE) 2016/679: stabilisce obblighi in materia di violazioni e conservazione che influenzano le politiche di snapshot e cancellazione (Fonte: EUR-Lex).
- EU Data Act, Regolamento (UE) 2023/2854: si applica dal 12 settembre 2025 e obbliga i fornitori cloud a supportare il cambio di fornitore, il che favorisce i formati a oggetti portabili (Fonte: EUR-Lex).
Segmentazione del mercato: quale tipo di storage concentra il maggior valore in Polonia?
Gli All-Flash Array concentrano il maggior valore nel mercato dello storage dei data center in Polonia con USD 51,37 milioni, il 44% della spesa 2025, e l’Object Storage è l’architettura più dinamica con il 18,48% annuo.
Per tipo di storage: la flash supera l’ibrido nelle banche e nei cloud polacchi
| Tipo di storage | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| All-Flash Array | 51,37 | 44% | 184,12 | 13,62% |
| Hybrid Flash Array | 35,02 | 30% | 50,48 | 3,72% |
| Sistemi basati su HDD e distribuiti | 23,35 | 20% | 47,52 | 7,36% |
| Librerie a nastro e di archiviazione | 7,00 | 6% | 14,85 | 7,81% |
Per architettura: le piattaforme a oggetti guadagnano terreno sulla SAN
| Architettura | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Storage Area Network (SAN) | 42,03 | 36% | 74,24 | 5,85% |
| Network-Attached e file scale-out | 30,35 | 26% | 80,18 | 10,20% |
| Object Storage | 16,34 | 14% | 89,09 | 18,48% |
| Direct-Attached e iperconvergente | 28,02 | 24% | 53,45 | 6,67% |
Per componente: il software cresce più rapidamente dell’hardware
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware di storage | 74,71 | 64% | 169,27 | 8,52% |
| Software di storage | 23,35 | 20% | 74,24 | 12,26% |
| Assistenza e servizi gestiti | 18,68 | 16% | 53,45 | 11,09% |
Per utente finale: in testa i fornitori cloud e di colocation
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fornitori cloud e di colocation | 46,70 | 40% | 157,39 | 12,92% |
| Servizi bancari, finanziari e assicurativi | 23,35 | 20% | 44,55 | 6,67% |
| Pubblica amministrazione e settore pubblico | 18,68 | 16% | 44,55 | 9,08% |
| Operatori di telecomunicazioni | 11,67 | 10% | 20,79 | 5,94% |
| Industria e altri | 16,34 | 14% | 29,70 | 6,16% |
DC Exclusive: tracker della pipeline dello storage in Polonia, 3 campus dichiarati e 253 MW
I tre campus polacchi con un obiettivo IT dichiarato sommano 253 MW e comporterebbero circa USD 84,30 milioni di spesa in storage all’anno al tasso 2026 una volta interamente locati, una stima di DC Market Insights basata su 6 input (tre obiettivi dei campus, il tasso di storage 2026 per MW-anno, il tasso di storage IA e la cifra dell’investimento Microsoft).
| Campus | Località | MW IT pianificati | Spesa in storage a pieno carico, tasso 2026 (USD milioni all’anno) | Stato e fatti dalle fonti |
|---|---|---|---|---|
| Campus Beyond.pl di Poznań | Poznań, Grande Polonia | 150 | 49,98 | Obiettivo di 86 MW alzato a 150 MW (set. 2024); Data Center 2 da 42 MW; rack da 130+ kW |
| Campus Data4 di Varsavia | Jawczyce, Masovia | 60 | 19,99 | Fino a 60 MW di potenza IT su 4 ha |
| Atman WAW-3 | Duchnice vicino a Ożarów Mazowiecki, Masovia | 43 | 14,33 | Primo edificio da 14,4 MW aperto a set. 2025; budget di PLN 2,5 miliardi |
| Espansione Microsoft Poland Central | Area di Varsavia, Masovia | n.d. | n.d. | PLN 2,8 miliardi entro giugno 2026; MW non dichiarati |
Il tracker mostra perché il mercato più che raddoppia entro il 2035: la pipeline di 253 MW equivale al 74% della base installata polacca di 342 MW a fine 2025, e la sola Poznań ne detiene il 59%. I fornitori di storage che si aggiudicano le prime sale dei clienti in questi tre campus si assicurano cicli di rinnovo che arrivano fino alla metà degli anni 2030.
Analisi regionale: perché la Grande Polonia cresce più rapidamente di Varsavia?
L’Area metropolitana di Varsavia è in testa con USD 71,21 milioni, il 61% del valore 2025, mentre la Grande Polonia cresce più rapidamente al 14,95% annuo, secondo le stime di DC Market Insights.
Area metropolitana di Varsavia
L’Area metropolitana di Varsavia spende USD 71,21 milioni in storage per data center nel 2025, il 61% del mercato nazionale, che salgono a USD 154,42 milioni entro il 2035 all’8,05% annuo. Varsavia mantiene la base più ampia perché la region cloud di Microsoft, i siti Equinix WA e i campus di Data4 e Atman si trovano entro 30 chilometri dalla città; la sua quota scende comunque man mano che le nuove sale sorgono altrove.
Grande Polonia
La Grande Polonia spende USD 14,01 milioni in storage per data center nel 2025, il 12% del mercato nazionale, che salgono a USD 56,42 milioni entro il 2035 al 14,95% annuo. La Grande Polonia cresce più rapidamente perché il campus di Beyond.pl a Poznań punta a 150 MW e a rack oltre i 130 kW, che richiedono livelli flash e a oggetti per i dataset IA.
Piccola Polonia e Slesia
La Piccola Polonia e Slesia spende USD 14,01 milioni in storage per data center nel 2025, il 12% del mercato nazionale, che salgono a USD 35,64 milioni entro il 2035 al 9,79% annuo. Cracovia, Skawina e Katowice servono i centri di servizi condivisi delle banche e gli operatori regionali, quindi lo storage qui si basa su array SAN e librerie di backup.
Pomerania e Polonia settentrionale
La Pomerania e Polonia settentrionale spende USD 8,17 milioni in storage per data center nel 2025, il 7% del mercato nazionale, che salgono a USD 23,76 milioni entro il 2035 all’11,26% annuo. Danzica e Toruń ospitano sale regionali e universitarie; il sito di EXEA a Toruń si trova nel Parco tecnologico di Toruń.
Polonia occidentale e centrale
La Polonia occidentale e centrale spende USD 9,34 milioni in storage per data center nel 2025, l’8% del mercato nazionale, che salgono a USD 26,73 milioni entro il 2035 all’11,09% annuo. Breslavia, Łódź e Stettino ospitano sale aziendali e di colocation al servizio di produttori e centri di servizi alle imprese nell’ovest e nel centro del paese.
Quali città polacche acquistano più storage per data center?
Varsavia acquista più storage per data center in Polonia con USD 39,69 milioni nel 2025, e Poznań è la grande località a crescita più rapida con il 15,33% annuo, secondo le stime di DC Market Insights.
| Posizione | Città o cluster | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 | Regione |
|---|---|---|---|---|---|
| 1 | Varsavia (città) | 39,69 | 74,24 | 6,46% | Area metropolitana di Varsavia |
| 2 | Ożarów Mazowiecki e Duchnice | 16,34 | 44,55 | 10,55% | Area metropolitana di Varsavia |
| 3 | Poznań | 12,84 | 53,45 | 15,33% | Grande Polonia |
| 4 | Jawczyce e Raszyn | 11,67 | 29,70 | 9,79% | Area metropolitana di Varsavia |
| 5 | Cracovia e Skawina | 7,00 | 17,82 | 9,79% | Piccola Polonia e Slesia |
| 6 | Katowice e Alta Slesia | 5,84 | 14,85 | 9,78% | Piccola Polonia e Slesia |
| 7 | Breslavia | 5,25 | 14,85 | 10,96% | Polonia occidentale e centrale |
| 8 | Danzica e Tricity | 4,67 | 13,36 | 11,08% | Pomerania e Polonia settentrionale |
| 9 | Toruń | 2,33 | 7,42 | 12,28% | Pomerania e Polonia settentrionale |
| 10 | Łódź | 2,33 | 5,94 | 9,81% | Polonia occidentale e centrale |
| 11 | Stettino | 1,75 | 5,94 | 13,00% | Polonia occidentale e centrale |
| 12 | Lublino | 1,17 | 2,97 | 9,76% | Piccola Polonia e Slesia |
La cintura suburbana intorno a Varsavia (Ożarów Mazowiecki, Duchnice, Jawczyce e Raszyn) cresce più rapidamente della città stessa perché i nuovi campus sorgono su lotti più ampi fuori dal centro.
Scenari di previsione: fin dove potrebbe arrivare la spesa polacca in storage entro il 2035?
DC Market Insights colloca l’intervallo 2035 del mercato dello storage dei data center in Polonia tra USD 237,58 milioni e USD 353,39 milioni, attorno a uno scenario base di USD 296,97 milioni.
| Scenario | Ipotesi dal 2027 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Nuova capacità IT circa il 15% sotto lo scenario base e tasso di storage inferiore del 5% per il rallentamento delle connessioni alla rete elettrica | 237,58 | 7,36% |
| Base | 85 MW di nuova capacità IT nel 2030 e 95 MW nel 2035; quota IA del 45% della nuova capacità entro il 2035 | 296,97 | 9,79% |
| Alto | I campus di Poznań e Varsavia si riempiono in anticipo; nuova capacità circa il 14% sopra lo scenario base e tasso di storage superiore del 5% | 353,39 | 11,71% |
Principali attori e quote di mercato: chi fornisce lo storage ai data center polacchi?
Dell Technologies, Hewlett Packard Enterprise (HPE) e NetApp detengono insieme circa il 41% della spesa in array esterni nelle sale dati polacche, una stima di DC Market Insights basata sulla base installata presso i siti di colocation e delle banche; il resto è suddiviso tra circa una dozzina di fornitori e integratori polacchi.
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- NetApp
- IBM
- Pure Storage
- Hitachi Vantara
- Huawei Technologies
- Lenovo
- Fujitsu
- Nutanix
- Quantum Corporation
- Veeam Software
- Commvault
- Asseco Poland
- Comarch
Integratori polacchi come Asseco Poland e Comarch rivendono e gestiscono array per banche ed enti pubblici, mentre operatori di colocation tra cui Atman, Beyond.pl, Data4, EXEA ed Equinix sono le sale in cui viene installata la maggior parte del nuovo storage. Il software di backup di Veeam Software e Commvault beneficia degli obblighi di ripristino di DORA e KSC, motivo per cui lo Storage Software raggiunge USD 74,24 milioni entro il 2035.
Sviluppi recenti nello storage dei data center in Polonia, 2024-2026
Cinque eventi datati tra settembre 2024 e febbraio 2026 determinano il ritmo degli USD 132,91 milioni che le sale polacche spendono in storage nel 2026, secondo una stima di DC Market Insights.
- Nel settembre 2024 Beyond.pl ha alzato la capacità obiettivo del suo campus di Poznań da 86 MW a 150 MW e ha predisposto nuovo spazio per rack da 130+ kW (Fonte: Beyond.pl).
- Nel gennaio 2025 il Digital Operational Resilience Act ha iniziato ad applicarsi a banche e assicurazioni polacche il 17 gennaio (Fonte: EUR-Lex).
- Nel febbraio 2025 Microsoft ha annunciato PLN 2,8 miliardi per l’infrastruttura cloud e IA in Polonia entro giugno 2026 (Fonte: Microsoft).
- Nel settembre 2025 Atman ha aperto il primo edificio da 14,4 MW del suo campus WAW-3 da 43 MW vicino a Varsavia (Fonte: Atman).
- Nel febbraio 2026 il Presidente della Polonia ha firmato il 19 febbraio la legge modificata sul Sistema nazionale di cybersicurezza (Fonte: Legge sul Sistema nazionale di cybersicurezza).
Metodologia: come il modello ricava USD 116,74 milioni da 325 megawatt
DC Market Insights costruisce il mercato dello storage dei data center in Polonia a partire da 16 anni di dati sulla capacità e 2 tassi unitari: 325 MW di capacità IT installata media × USD 0,343 milioni per MW-anno = USD 111,73 milioni, più 4,56 MW di nuova capacità IA × USD 1,10 milioni = USD 5,01 milioni, per un totale di USD 116,74 milioni nel 2025.
- Capacità: nuova capacità IT di 20 MW (2020), 38 MW (2025), 85 MW (2030) e 95 MW (2035); la base installata si riduce dell’1,5% annuo per dismissioni, raggiungendo 342 MW a fine 2025 e 1.061 MW a fine 2035.
- Tassi: USD 0,400 milioni per MW-anno nel 2020, in calo del 3% annuo; storage per dataset IA di USD 1,10 milioni per nuovo MW IA nel 2025, in calo del 2% annuo; quota IA della nuova capacità del 12% nel 2025, del 35% nel 2030 e del 45% nel 2035.
- Ripartizioni: 4 dimensioni di segmento, 5 regioni e 12 città, ciascuna con somma pari al totale in ogni anno.
Tre verifiche dei limiti: (1) tetto: USD 116,74 milioni sono circa il 6% del mercato dei data center in Polonia da USD 1,97 miliardi (edizione precedente di DC Market Insights) nel 2025, in linea con la quota dello storage nella spesa delle sale dati; (2) tetto: il tasso di USD 0,343 milioni resta sotto gli USD 0,361 milioni utilizzati per la Corea del Sud; (3) soglia minima: gli oltre 200 MW di capacità commerciale censiti dalla Polish Data Center Association (PLDCA) per il 2024, al tasso russo di USD 0,170 milioni, danno già USD 34 milioni, quindi il risultato non può collocarsi molto al di sotto del valore modellato. Metodo completo: metodologia di ricerca.
Indice
- 01Statistiche chiave di mercato: l'anno dello storage polacco da USD 132,91 milioni in dieci cifre
- 1.1Panoramica del mercato, 2025, 2026 e 2035
- 02Punti chiave: cosa significa l'espansione di Varsavia e Poznań per gli acquirenti di storage
- 2.1Quattro numeri per gli acquirenti di storage
- 03Sintesi: come si è evoluta dal 2020 la spesa per lo storage dei data center polacchi?
- 3.1Dimensione del mercato, 2020-2035
- 3.2Componenti base installata e storage IA
- 04Quali sistemi di storage nelle sale dati polacche conta il mercato?
- 4.1Inclusi
- 4.2Esclusi
- 4.3Come si combinano i segmenti
- 05Perché questa stima è cinque volte più piccola dell'edizione precedente?
- 5.1Edizione precedente e questa edizione a confronto
- 5.2Tabella del perimetro
- 06Fattori trainanti del mercato: quali progetti polacchi stanno anticipando la domanda di storage?
- 6.1L'espansione Poland Central di Microsoft da PLN 2,8 miliardi
- 6.2Campus di Jawczyce e Duchnice: 103 MW di potenza IT pianificata a ovest di Varsavia
- 6.3I test di ripristino DORA per le banche polacche
- 07Tendenze di mercato: come stanno cambiando gli acquirenti polacchi lo storage che acquistano?
- 7.1Object Storage per i dataset IA con rack da 130 kW a Poznań
- 7.2Software e assistenza conquistano una quota maggiore di ogni contratto
- 08Sfide di mercato: cosa frena la spesa polacca in storage?
- 8.1Il calo della spesa in storage per megawatt
- 8.2Due anni di tolleranza prima delle sanzioni sulla cybersicurezza
- 09Opportunità di mercato: dove possono i fornitori di storage aggiudicarsi nuovi contratti in Polonia?
- 9.1Il campus da 150 MW di Poznań
- 9.2Il backup del settore pubblico nell'ambito del KSC
- 10Quanto costa lo storage per megawatt in un data center polacco?
- 10.1Spesa in storage per MW-anno, 2020-2035
- 10.2Confronto dei tassi con Corea del Sud e Russia
- 11Quali norme determinano come i data center polacchi archiviano ed eseguono il backup dei dati?
- 11.1Legge sul Sistema nazionale di cybersicurezza (KSC)
- 11.2Digital Operational Resilience Act (DORA)
- 11.3Regolamento generale sulla protezione dei dati (GDPR)
- 11.4EU Data Act
- 12Segmentazione del mercato: quale tipo di storage concentra il maggior valore in Polonia?
- 12.1Per tipo di storage: All-Flash Array, Hybrid Flash Array, sistemi basati su HDD e distribuiti, librerie a nastro e di archiviazione
- 12.2Per architettura: Storage Area Network (SAN), Network-Attached e file scale-out, Object Storage, Direct-Attached e iperconvergente
- 12.3Per componente: hardware di storage, software di storage, assistenza e servizi gestiti
- 12.4Per utente finale: fornitori cloud e di colocation, servizi bancari finanziari e assicurativi, pubblica amministrazione e settore pubblico, operatori di telecomunicazioni, industria e altri
- 13DC Exclusive: tracker della pipeline dello storage in Polonia, 3 campus dichiarati e 253 MW
- 13.1Campus Beyond.pl di Poznań
- 13.2Campus Data4 di Varsavia
- 13.3Atman WAW-3
- 13.4Espansione Microsoft Poland Central
- 14Analisi regionale: perché la Grande Polonia cresce più rapidamente di Varsavia?
- 14.1Area metropolitana di Varsavia
- 14.2Grande Polonia
- 14.3Piccola Polonia e Slesia
- 14.4Pomerania e Polonia settentrionale
- 14.5Polonia occidentale e centrale
- 15Quali città polacche acquistano più storage per data center?
- 15.1Varsavia (città)
- 15.2Ożarów Mazowiecki e Duchnice
- 15.3Poznań
- 15.4Jawczyce e Raszyn
- 15.5Cracovia e Skawina
- 15.6Katowice e Alta Slesia
- 15.7Breslavia
- 15.8Danzica e Tricity
- 15.9Toruń
- 15.10Łódź
- 15.11Stettino
- 15.12Lublino
- 16Scenari di previsione: fin dove potrebbe arrivare la spesa polacca in storage entro il 2035?
- 16.1Scenario basso
- 16.2Scenario base
- 16.3Scenario alto
- 17Principali attori e quote di mercato: chi fornisce lo storage ai data center polacchi?
- 17.1Dell Technologies
- 17.2Hewlett Packard Enterprise (HPE)
- 17.3NetApp
- 17.4IBM
- 17.5Pure Storage
- 17.6Hitachi Vantara
- 17.7Huawei Technologies
- 17.8Lenovo
- 17.9Fujitsu
- 17.10Nutanix
- 17.11Quantum Corporation
- 17.12Veeam Software
- 17.13Commvault
- 17.14Asseco Poland
- 17.15Comarch
- 18Sviluppi recenti nello storage dei data center in Polonia, 2024-2026
- 18.1Eventi datati, da settembre 2024 a febbraio 2026
- 19Metodologia: come il modello ricava USD 116,74 milioni da 325 megawatt
- 19.1Modello per coorti di capacità
- 19.2Tassi unitari
- 19.3Verifiche dei limiti
- Fig. 1Dimensione del mercato dello storage dei data center in Polonia, 2020-2035 (USD milioni)
- Tabella 1Attributi del mercato, 2025, 2026 e 2035
- Tabella 2Perimetro del mercato dello storage dei data center in Polonia
- Tabella 3Spesa in storage per megawatt, 2020-2035
- Tabella 4Mercato per tipo di storage, 2025 e 2035
- Tabella 5Mercato per architettura, 2025 e 2035
- Tabella 6Mercato per componente, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8Tracker della pipeline dello storage in Polonia
- Tabella 9Prime 12 città e cluster, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 132,91 milioni nel 2026, in crescita del 13,85% rispetto a USD 116,74 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 296,97 milioni entro il 2035, con un CAGR del 9,79% dal 2025.
USD 116,74 milioni è il valore 2025 quando si conta solo lo storage installato nelle sale dati polacche. L’edizione precedente includeva anche lo storage di uffici e stabilimenti e gli abbonamenti cloud erogati dall’estero, risultando così circa 5,3 volte più grande.
Gli array all-flash, con USD 51,37 milioni ovvero il 44% del valore 2025, in crescita al 62% entro il 2035 mentre le banche sostituiscono gli array ibridi per superare i test di ripristino DORA (stima DC Market Insights).
L’object storage, con il 18,48% annuo da USD 16,34 milioni nel 2025 a USD 89,09 milioni entro il 2035, perché i clienti IA a Poznań e Varsavia conservano i dataset di addestramento su piattaforme a oggetti.
La Grande Polonia, con il 14,95% annuo, perché l’obiettivo del campus di Beyond.pl a Poznań è salito da 86 MW a 150 MW. L’Area metropolitana di Varsavia resta in testa con il 61% del valore 2025.
Circa USD 0,343 milioni all’anno per megawatt di capacità IT installata nel 2025, più circa USD 1,10 milioni per ogni nuovo megawatt IA, secondo le stime di DC Market Insights; il tasso per megawatt cala del 3% annuo.
Tre campus con 253 MW di potenza IT pianificata: Beyond.pl Poznań (150 MW), Data4 Jawczyce (60 MW) e Atman WAW-3 (43 MW), oltre all’espansione cloud di Microsoft da PLN 2,8 miliardi prevista entro giugno 2026.
USD 23,35 milioni della spesa in storage 2025 provengono da banche e assicurazioni, che dal 17 gennaio 2025 devono dimostrare i ripristini ai sensi del DORA; il KSC modificato, firmato il 19 febbraio 2026, aggiunge obblighi di backup per i soggetti essenziali.
Circa il 41% della spesa in array esterni va insieme a Dell Technologies, Hewlett Packard Enterprise e NetApp (stima DC Market Insights); seguono IBM, Pure Storage, Hitachi Vantara, Huawei e Lenovo, con Asseco Poland e Comarch come integratori.
Tra USD 237,58 milioni e USD 353,39 milioni, con uno scenario base di USD 296,97 milioni, a seconda della velocità con cui si riempiono i campus di Varsavia e Poznań (stima DC Market Insights).
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.