
Polen Rechenzentrum-Speichermarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Polen Rechenzentrum-Speichermarkt: 2025 lag das Marktvolumen bei USD 116.7 Mio.; bis 2035 soll es bei einer CAGR von 9.79 % auf USD 297.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 20. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Wichtige Marktkennzahlen: Polens Speicherjahr mit 132,91 Mio. USD in zehn Zahlen
- 02Zentrale Erkenntnisse: Was der Ausbau in Warschau und Poznań für Speicherkäufer bedeutet
- 03Zusammenfassung: Wie haben sich die Speicherausgaben polnischer Rechenzentren seit 2020 entwickelt?
- 04Welche Speichersysteme in polnischen Rechenzentrumshallen zählt der Markt?
- 05Warum ist diese Schätzung fünfmal kleiner als die frühere Ausgabe?
- 06Markttreiber: Welche polnischen Projekte ziehen die Speichernachfrage nach vorn?
- 07Markttrends: Wie verändern polnische Käufer den Speicher, den sie kaufen?
- 08Marktherausforderungen: Was bremst die polnischen Speicherausgaben?
- 09Marktchancen: Wo können Speicheranbieter neue polnische Aufträge gewinnen?
- 10Was kostet Speicher pro Megawatt in einem polnischen Rechenzentrum?
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrumsspeicher in Polen hat 2026 einen Wert von 132,91 Mio. USD und soll bis 2035 auf 296,97 Mio. USD steigen, nach 116,74 Mio. USD im Jahr 2025; das entspricht einer CAGR von 9,79 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der Markt für Rechenzentrumsspeicher in Polen umfasst Festplatten-, Flash-, Objekt- und Bandsysteme, Speichersoftware und Speicher-Supportverträge, die in Rechenzentrumshallen auf polnischem Boden installiert sind, von Colocation-Flächen in Warschau bis zu den Campussen in Poznań und Kraków. Das Geld bewegt in Polen vor allem die Ankunft von drei großen Campus-Programmen in weniger als zwei Jahren: Data4 bietet in Jawczyce bis zu 60 MW IT-Leistung, der Campus Warsaw-3 (WAW-3) von Atman bei Ożarów Mazowiecki ist für 43 MW mit einem Budget von 2,5 Mrd. PLN geplant, und Beyond.pl hat sein Ziel in Poznań von 86 MW auf 150 MW angehoben (Quelle: Data4, Atman, Beyond.pl). Jedes Megawatt, das sich mit Mietern füllt, bringt rund 0,34 Mio. USD Speicherausgaben pro Jahr, sodass sich der Wert für 2025 so zusammensetzt: 325 MW durchschnittlich installierte IT-Kapazität × 0,343 Mio. USD pro MW-Jahr = 111,73 Mio. USD, plus 4,56 MW neue KI-Kapazität × 1,10 Mio. USD = 5,01 Mio. USD. Objektspeicher wächst mit 18,48 % pro Jahr am schnellsten, und Großpolen ist mit 14,95 % die am schnellsten wachsende Region, weil der Campus in Poznań für Racks mit mehr als 130 kW gebaut wird.
Wichtige Marktkennzahlen: Polens Speicherjahr mit 132,91 Mio. USD in zehn Zahlen
Polnische Rechenzentren werden 2026 nach Schätzung von DC Market Insights 132,91 Mio. USD für Speichersysteme, Speichersoftware und Speicher-Support ausgeben, 13,85 % mehr als 2025.
- Marktgröße 2025: 116,74 Mio. USD
- Marktgröße 2026: 132,91 Mio. USD
- Marktgröße 2030: 215,25 Mio. USD
- Marktgröße 2035: 296,97 Mio. USD
- CAGR 2025-2035: 9,79 % (unteres Szenario 7,36 %, oberes Szenario 11,71 %)
- Größter Speichertyp: All-Flash-Arrays, 44 % des Werts 2025
- Am schnellsten wachsende Architektur: Objektspeicher, 18,48 % CAGR
- Führende Region: Großraum Warschau, 61 % des Werts 2025; am schnellsten wachsende Region: Großpolen, 14,95 % CAGR
- Größte Stadt: Warschau, 39,69 Mio. USD im Jahr 2025
- Marktführer: Dell Technologies, Hewlett Packard Enterprise (HPE) und NetApp, zusammen rund 41 % der Ausgaben für externe Arrays (Schätzung von DC Market Insights)
Zentrale Erkenntnisse: Was der Ausbau in Warschau und Poznań für Speicherkäufer bedeutet
- All-Flash-Arrays steigen bis 2035 von 44 % auf 62 % des Werts, weil Banken unter dem Digital Operational Resilience Act (DORA) Hybrid-Arrays durch Flash ersetzen, das schneller wiederherstellt.
- Cloud- und Colocation-Anbieter wachsen um 12,92 % pro Jahr, weil Microsofts Programm über 2,8 Mrd. PLN und die neuen Colocation-Campusse Speicher aus den Serverräumen der Unternehmen verlagern.
- Der Großraum Warschau fällt von 61 % auf 52 % des Werts zurück, weil Poznań zusätzlich zu seinem ersten Ziel von 86 MW weitere 64 MW geplante Campus-Kapazität hinzufügt.
- Die Speicherausgaben pro Megawatt sinken um 3 % pro Jahr, von 0,343 Mio. USD im Jahr 2025 auf 0,253 Mio. USD im Jahr 2035, weil jedes Rack mehr Rechenleistung pro gespeichertem Terabyte enthält.
Zusammenfassung: Wie haben sich die Speicherausgaben polnischer Rechenzentren seit 2020 entwickelt?
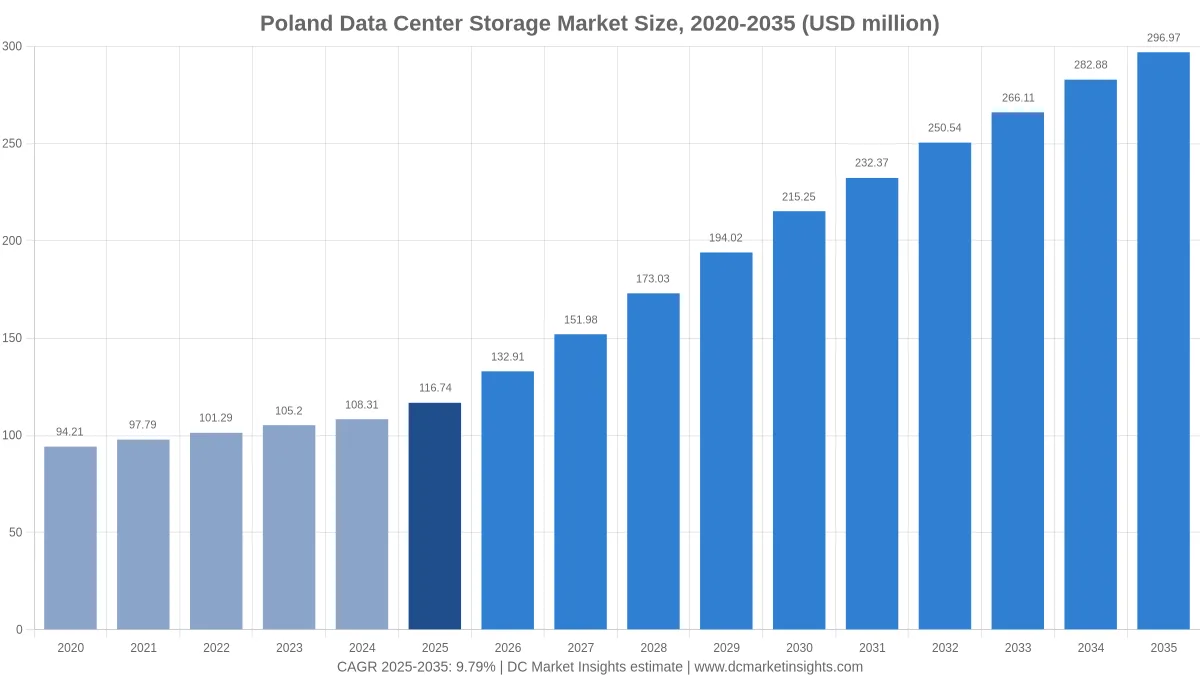
Der Markt für Rechenzentrumsspeicher in Polen wurde 2020 auf 94,21 Mio. USD bewertet, erreichte 2025 116,74 Mio. USD und soll bis 2035 mit einer CAGR von 9,79 % im Prognosezeitraum 296,97 Mio. USD erreichen. Von 2020 bis 2025 wuchs der Markt nur um 4,38 % pro Jahr: Die installierte IT-Kapazität stieg von etwa 243 MW auf 342 MW, doch sinkende Flash-Preise pro Terabyte verringerten die Ausgaben je Megawatt.
| Merkmal | Detail |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 116,74 Mio. USD |
| Marktgröße 2026 | 132,91 Mio. USD |
| CAGR 2025-2035 | 9,79 % |
| Marktgröße 2035 | 296,97 Mio. USD |
Das Wachstum beschleunigt sich nach 2025, weil die neue IT-Kapazität von etwa 20 MW pro Jahr in 2020-2024 auf 38 MW im Jahr 2025 und 85 MW im Jahr 2030 springt, während sich die Campusse in Jawczyce, Duchnice und Poznań füllen. DC Market Insights bewertet den Speicher der installierten Basis 2025 mit 111,73 Mio. USD und den Speicher für KI-Cluster mit 5,01 Mio. USD; bis 2035 erreicht die KI-Position 38,42 Mio. USD, da 45 % der neuen Kapazität für KI gebaut werden.
Welche Speichersysteme in polnischen Rechenzentrumshallen zählt der Markt?
Der Markt für Rechenzentrumsspeicher in Polen umfasst 116,74 Mio. USD an Speicherhardware, Speichersoftware und Speicher-Support, die 2025 für Rechenzentrumshallen in Polen gekauft wurden, die von Cloud-Anbietern, Colocation-Unternehmen, Telekommunikationsbetreibern, Banken, öffentlichen Stellen und anderen Unternehmen betrieben werden.
Enthalten: All-Flash- und Hybrid-Flash-Arrays, HDD-basierte und verteilte Systeme, Band- und Archivbibliotheken, Storage-Area-Network-(SAN)- und Network-Attached-Storage-(NAS)-Systeme, Scale-Out-File- und Objektplattformen, hyperkonvergente Speicherknoten, Speichersoftware für Replikation, Snapshots und Backup sowie Speicher-Support- und Managed-Storage-Verträge.
Ausgeschlossen: Server und Grafikprozessoren (GPUs), Netzwerk-Switches, Strom- und Kühlungstechnik (erfasst im Markt für Rechenzentrumsinfrastruktur in Polen), Public-Cloud-Speicherabonnements sowie lose an Serverhersteller verkaufte Laufwerke.
Wie die Segmente zusammenpassen: Jede der vier Segmentdimensionen und die fünf Regionen ergeben in jedem Jahr dieselbe Summe. Der Rechenzentrumsmarkt in Polen umfasst die Hallen und alle Ausgaben darin; der Markt für Rechenzentrumsspeicher in Polen zählt nur die Speicherebene dieser Hallen, rund 6 % dieses breiteren Marktes im Jahr 2025.
Warum ist diese Schätzung fünfmal kleiner als die frühere Ausgabe?
Diese Ausgabe baut den Markt für Rechenzentrumsspeicher in Polen von unten nach oben neu auf, mit 116,74 Mio. USD für 2025 und 132,91 Mio. USD für 2026, etwa 5,3-mal kleiner als die frühere Ausgabe von DC Market Insights.
Die frühere Zahl zählte Unternehmensspeicher außerhalb von Rechenzentrumshallen, Speicher für Niederlassungen und Fabriken sowie Cloud-Speicherabonnements, die an polnische Kunden verkauft, aber aus Hallen im Ausland bereitgestellt werden. Diese Ausgabe zählt nur Systeme, die in polnischen Hallen installiert sind, bewertet pro Megawatt IT-Kapazität. Veröffentlichte Schätzungen zum polnischen Rechenzentrumsspeicher weichen aus demselben Grund stark voneinander ab: Manche rechnen Umsätze mit Speicherchips und Solid-State-Drive-(SSD)-Komponenten hinzu, andere Backup-as-a-Service-Umsätze, die aus anderen Ländern abgerechnet werden. Kleine und mittlere Unternehmen (KMU) bleiben im Umfang, wenn ihre Arrays in einer polnischen Colocation-Halle stehen; deshalb hält das Segment Industrie und Sonstige noch 14 % des Werts 2025.
| Element | Hier gezählt | Begründung |
|---|---|---|
| Arrays, File- und Objektsysteme in polnischen Hallen | Ja, 109,74 Mio. USD im Jahr 2025 | In der Rechenzentrumshalle installiert |
| Band- und Archivbibliotheken | Ja, 7,00 Mio. USD | Hallenbasierte Backup-Ebene |
| Speichersoftware und Support | Ja, 42,03 Mio. USD | Zusammen mit den Systemen gekauft |
| Speicher in Büros und Werken | Nein | Nicht in einer Rechenzentrumshalle |
| Cloud-Speicherabonnements | Nein | Serviceumsatz, oft aus dem Ausland bereitgestellt |
| Lose SSDs und Speicherchips | Nein | Komponentenverkäufe an Serverhersteller |
Markttreiber: Welche polnischen Projekte ziehen die Speichernachfrage nach vorn?
Polen fügt 2025 und 2026 insgesamt 93 MW neue IT-Kapazität hinzu, was die jährlichen Speicherausgaben zwischen 2024 und 2026 nach Schätzung von DC Market Insights um 24,60 Mio. USD erhöht.
Microsofts Erweiterung der Region Poland Central für 2,8 Mrd. PLN
Microsoft gab am 17. Februar 2025 bekannt, bis Juni 2026 2,8 Mrd. PLN ausgeben zu wollen, um Cloud- und KI-Infrastruktur auszubauen und seine bestehenden Rechenzentrumscampusse in Polen zu erweitern (Quelle: Microsoft). Cloud-Regionen kaufen Speicher in großen Tranchen, sobald eine Halle öffnet, sodass das Segment Cloud- und Colocation-Anbieter von 46,70 Mio. USD im Jahr 2025 auf 157,39 Mio. USD bis 2035 steigt.
Campusse Jawczyce und Duchnice: 103 MW geplante IT-Leistung westlich von Warschau
Der Campus von Data4 in Jawczyce bietet bis zu 60 MW IT-Leistung, 20 Minuten vom Warschauer Zentrum entfernt (Quelle: Data4), und Atmans WAW-3 eröffnete im September 2025 sein erstes Gebäude mit 14,4 MW auf einem für 43 MW geplanten Campus (Quelle: Atman). Bei 0,33 Mio. USD pro MW-Jahr im Jahr 2026 tragen die 103 MW dieser beiden Campusse bei voller Vermietung rund 34 Mio. USD Speicherausgaben pro Jahr, eine Schätzung von DC Market Insights.
DORA-Wiederherstellungstests für polnische Banken
Der Digital Operational Resilience Act (Verordnung (EU) 2022/2554) gilt seit dem 17. Januar 2025 und verpflichtet Banken und Versicherer nachzuweisen, dass kritische Systeme aus Backups wiederhergestellt werden können (Quelle: EUR-Lex). Polnische Banken reagieren mit unveränderlichen Backup-Kopien und einem zweiten Standort, wodurch Banken, Finanzdienstleistungen und Versicherungen 2025 bei 23,35 Mio. USD liegen, der zweitgrößten Käufergruppe.
Markttrends: Wie verändern polnische Käufer den Speicher, den sie kaufen?
Polnische Käufer verlagern Wert von Hybrid-Arrays zu Flash- und Objektsystemen: Hybrid-Flash-Arrays fallen bis 2035 nach Schätzung von DC Market Insights von 30 % auf 17 % des Werts.
Objektspeicher für KI-Datensätze bei 130-kW-Racks in Poznań
Beyond.pl gab im September 2024 an, dass seine neue Fläche in Poznań für hochdichte IT mit mehr als 130 kW pro Rack vorbereitet ist (Quelle: Beyond.pl). Trainingsdaten für solche Racks liegen auf Objektplattformen, sodass Objektspeicher von 16,34 Mio. USD im Jahr 2025 auf 89,09 Mio. USD bis 2035 wächst, 18,48 % pro Jahr.
Software und Support nehmen einen größeren Anteil jedes Vertrags ein
Speichersoftware wächst um 12,26 % pro Jahr gegenüber 8,52 % bei Hardware, weil Replikation, unveränderliche Snapshots und Ransomware-Wiederherstellungswerkzeuge pro geschütztem Terabyte lizenziert werden, eine Schätzung von DC Market Insights auf Basis der Abonnementmodelle der Anbieter.
Marktherausforderungen: Was bremst die polnischen Speicherausgaben?
Zwei Kräfte begrenzen den Markt für Rechenzentrumsspeicher in Polen auf eine CAGR von 9,79 %, obwohl sich die installierte IT-Kapazität von 342 MW im Jahr 2025 auf 1.061 MW im Jahr 2035 verdreifacht.
Sinkende Speicherausgaben pro Megawatt
Die Speicherausgaben pro durchschnittlich installiertem Megawatt sinken im Modell von DC Market Insights von 0,400 Mio. USD im Jahr 2020 auf 0,343 Mio. USD im Jahr 2025 und 0,253 Mio. USD im Jahr 2035, weil die Flash-Dichte pro Laufwerk weiter steigt und KI-Hallen mehr Rechenleistung pro Terabyte enthalten. Dieser jährliche Rückgang um 3 % nimmt gegenüber einem Szenario mit konstantem Satz von 2025 rund 3,8 Mio. USD an Ausgaben im Jahr 2026 weg.
Zweijährige Schonfrist vor Cybersicherheitsbußgeldern
Das geänderte Gesetz über das Nationale Cybersicherheitssystem (Krajowy System Cyberbezpieczeństwa, KSC), am 19. Februar 2026 vom Präsidenten unterzeichnet, sieht Bußgelder von bis zu 10 Mio. EUR oder 2 % des Umsatzes für wesentliche Einrichtungen vor, doch die Bußgelder gelten erst zwei Jahre nach Inkrafttreten des Gesetzes (Quelle: Gesetz über das Nationale Cybersicherheitssystem). Einige öffentliche Käufer werden Backup-Modernisierungen über dieses Zeitfenster verteilen, was das Wachstum von Regierung und öffentlichem Sektor auf 9,08 % pro Jahr begrenzt.
Marktchancen: Wo können Speicheranbieter neue polnische Aufträge gewinnen?
Zwei Chancen sind zwischen 2025 und 2035 nach Schätzung von DC Market Insights rund 68,28 Mio. USD an zusätzlichen jährlichen Ausgaben wert.
Der 150-MW-Campus in Poznań
Großpolen wächst von 14,01 Mio. USD im Jahr 2025 auf 56,42 Mio. USD bis 2035, während sich der Campus von Beyond.pl auf 150 MW zubewegt, wobei allein Data Center 2 auf 42 MW ausgelegt ist (Quelle: Beyond.pl). Am besten positioniert sind Anbieter, die Objekt- und Flash-Plattformen für KI-Mieter mit 130 kW zertifizieren.
Backup im öffentlichen Sektor unter dem KSC
Der Speicher von Regierung und öffentlichem Sektor steigt von 18,68 Mio. USD im Jahr 2025 auf 44,55 Mio. USD bis 2035, da Ministerien und kommunale Betreiber, die im geänderten KSC als wesentliche Einrichtungen benannt sind, Backup-Kopien kaufen, die Ransomware überstehen.
Was kostet Speicher pro Megawatt in einem polnischen Rechenzentrum?
Eine polnische Rechenzentrumshalle gibt 2025 nach Schätzung von DC Market Insights rund 0,343 Mio. USD pro Jahr für Speicher je Megawatt installierter IT-Kapazität aus, und eine KI-Halle fügt rund 1,10 Mio. USD Datensatzspeicher pro neuem Megawatt hinzu.
| Preispunkt | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Speicherausgaben pro durchschnittlich installiertem MW-Jahr (Mio. USD) | 0,400 | 0,343 | 0,295 | 0,253 |
| Speicher pro neuem KI-MW (Mio. USD) | 1,217 | 1,100 | 0,994 | 0,899 |
| Durchschnittlich installierte IT-Kapazität (MW) | 234 | 325 | 629 | 1.021 |
Der polnische Satz liegt zwischen den 0,361 Mio. USD pro MW-Jahr, die für den Markt für Rechenzentrumsspeicher in Südkorea verwendet werden, und den 0,170 Mio. USD für den von Sanktionen getroffenen Markt für Rechenzentrumsspeicher in Russland, weil polnische Käufer EU-Listenpreise zahlen, aber einen größeren Anteil älterer Hybrid-Arrays betreiben als koreanische Hyperscale-Hallen.
Welche Vorschriften bestimmen, wie polnische Rechenzentren Daten speichern und sichern?
Vier Vorschriften prägen die 132,91 Mio. USD, die polnische Hallen 2026 für Speicher ausgeben, vor allem durch die Backup- und Wiederherstellungspflichten, die sie Banken und öffentlichen Betreibern auferlegen.
- Gesetz über das Nationale Cybersicherheitssystem (KSC), geändert 2026: setzt die EU-Richtlinie NIS2 um; am 19. Februar 2026 unterzeichnet, tritt es einen Monat nach Veröffentlichung in Kraft, mit Bußgeldern ab zwei Jahren danach (Quelle: Gesetz über das Nationale Cybersicherheitssystem).
- Digital Operational Resilience Act (DORA), Verordnung (EU) 2022/2554: gilt seit dem 17. Januar 2025 für Banken, Versicherer und Wertpapierfirmen, einschließlich Tests von Backup und Wiederherstellung (Quelle: EUR-Lex).
- Datenschutz-Grundverordnung (DSGVO), Verordnung (EU) 2016/679: legt Pflichten zu Datenschutzverletzungen und Aufbewahrung fest, die Snapshot- und Löschrichtlinien prägen (Quelle: EUR-Lex).
- EU-Datengesetz (Data Act), Verordnung (EU) 2023/2854: gilt ab dem 12. September 2025 und verpflichtet Cloud-Anbieter, den Anbieterwechsel zu unterstützen, was portable Objektformate begünstigt (Quelle: EUR-Lex).
Marktsegmentierung: Welcher Speichertyp trägt in Polen den größten Wert?
All-Flash-Arrays tragen mit 51,37 Mio. USD, 44 % der Ausgaben 2025, den größten Wert im Markt für Rechenzentrumsspeicher in Polen, und Objektspeicher ist mit 18,48 % pro Jahr die am schnellsten wachsende Architektur.
Nach Speichertyp: Flash überholt Hybrid bei polnischen Banken und Clouds
| Speichertyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| All-Flash-Arrays | 51,37 | 44 % | 184,12 | 13,62 % |
| Hybrid-Flash-Arrays | 35,02 | 30 % | 50,48 | 3,72 % |
| HDD-basierte und verteilte Systeme | 23,35 | 20 % | 47,52 | 7,36 % |
| Band- und Archivbibliotheken | 7,00 | 6 % | 14,85 | 7,81 % |
Nach Architektur: Objektplattformen holen gegenüber SAN auf
| Architektur | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Storage Area Network (SAN) | 42,03 | 36 % | 74,24 | 5,85 % |
| Network-Attached und Scale-Out File | 30,35 | 26 % | 80,18 | 10,20 % |
| Objektspeicher | 16,34 | 14 % | 89,09 | 18,48 % |
| Direct-Attached und hyperkonvergent | 28,02 | 24 % | 53,45 | 6,67 % |
Nach Komponente: Software wächst schneller als Hardware
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Speicherhardware | 74,71 | 64 % | 169,27 | 8,52 % |
| Speichersoftware | 23,35 | 20 % | 74,24 | 12,26 % |
| Support und Managed Services | 18,68 | 16 % | 53,45 | 11,09 % |
Nach Endnutzer: Cloud- und Colocation-Anbieter führen
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud- und Colocation-Anbieter | 46,70 | 40 % | 157,39 | 12,92 % |
| Banken, Finanzdienstleistungen und Versicherungen | 23,35 | 20 % | 44,55 | 6,67 % |
| Regierung und öffentlicher Sektor | 18,68 | 16 % | 44,55 | 9,08 % |
| Telekommunikationsbetreiber | 11,67 | 10 % | 20,79 | 5,94 % |
| Industrie und Sonstige | 16,34 | 14 % | 29,70 | 6,16 % |
DC Exklusiv: Pipeline-Tracker für Speicher in Polen, 3 offengelegte Campusse und 253 MW
Die drei polnischen Campusse mit offengelegtem IT-Ziel summieren sich auf 253 MW und würden bei voller Vermietung zum Satz von 2026 rund 84,30 Mio. USD Speicherausgaben pro Jahr tragen, eine Schätzung von DC Market Insights auf Basis von 6 Eingangsgrößen (drei Campus-Ziele, der Speichersatz 2026 pro MW-Jahr, der KI-Speichersatz und die Investitionssumme von Microsoft).
| Campus | Standort | Geplante IT-MW | Speicherausgaben bei Volllast, Satz 2026 (Mio. USD pro Jahr) | Status und Quellenfakten |
|---|---|---|---|---|
| Beyond.pl Campus Poznań | Poznań, Großpolen | 150 | 49,98 | Ziel von 86 MW auf 150 MW angehoben (Sep. 2024); Data Center 2 mit 42 MW; Racks mit mehr als 130 kW |
| Data4 Campus Warschau | Jawczyce, Masowien | 60 | 19,99 | Bis zu 60 MW IT-Leistung auf 4 ha |
| Atman WAW-3 | Duchnice bei Ożarów Mazowiecki, Masowien | 43 | 14,33 | Erstes Gebäude mit 14,4 MW im Sep. 2025 eröffnet; Budget von 2,5 Mrd. PLN |
| Microsoft Erweiterung Poland Central | Raum Warschau, Masowien | k. A. | k. A. | 2,8 Mrd. PLN bis Juni 2026; MW nicht offengelegt |
Der Tracker zeigt, warum sich der Markt bis 2035 mehr als verdoppelt: Die Pipeline von 253 MW entspricht 74 % der installierten Basis Polens von 342 MW Ende 2025, und allein Poznań hält 59 % davon. Speicheranbieter, die die ersten Mieterhallen in diesen drei Campussen gewinnen, sichern sich Erneuerungszyklen, die bis Mitte der 2030er-Jahre reichen.
Regionale Einblicke: Warum wächst Großpolen schneller als Warschau?
Der Großraum Warschau führt mit 71,21 Mio. USD, 61 % des Werts 2025, während Großpolen nach Schätzung von DC Market Insights mit 14,95 % pro Jahr am schnellsten wächst.
Großraum Warschau
Der Großraum Warschau gibt 2025 71,21 Mio. USD für Rechenzentrumsspeicher aus, 61 % des nationalen Marktes, mit einem Anstieg auf 154,42 Mio. USD bis 2035 bei 8,05 % pro Jahr. Warschau behält die größte Basis, weil die Microsoft-Cloud-Region, die Equinix-Standorte WA sowie die Campusse von Data4 und Atman innerhalb von 30 Kilometern um die Stadt liegen; sein Anteil sinkt dennoch, da neue Hallen anderswo entstehen.
Großpolen
Großpolen gibt 2025 14,01 Mio. USD für Rechenzentrumsspeicher aus, 12 % des nationalen Marktes, mit einem Anstieg auf 56,42 Mio. USD bis 2035 bei 14,95 % pro Jahr. Großpolen wächst am schnellsten, weil der Campus von Beyond.pl in Poznań 150 MW und Racks mit mehr als 130 kW anstrebt, die Flash- und Objektebenen für KI-Datensätze benötigen.
Kleinpolen und Schlesien
Kleinpolen und Schlesien geben 2025 14,01 Mio. USD für Rechenzentrumsspeicher aus, 12 % des nationalen Marktes, mit einem Anstieg auf 35,64 Mio. USD bis 2035 bei 9,79 % pro Jahr. Kraków, Skawina und Katowice bedienen Shared-Service-Center von Banken und regionale Betreiber, sodass der Speicher hier auf SAN-Arrays und Backup-Bibliotheken setzt.
Pommern und Nordpolen
Pommern und Nordpolen geben 2025 8,17 Mio. USD für Rechenzentrumsspeicher aus, 7 % des nationalen Marktes, mit einem Anstieg auf 23,76 Mio. USD bis 2035 bei 11,26 % pro Jahr. Gdańsk und Toruń beherbergen regionale und universitäre Hallen; der Standort von EXEA in Toruń liegt im Technologiepark Toruń.
West- und Zentralpolen
West- und Zentralpolen geben 2025 9,34 Mio. USD für Rechenzentrumsspeicher aus, 8 % des nationalen Marktes, mit einem Anstieg auf 26,73 Mio. USD bis 2035 bei 11,09 % pro Jahr. Wrocław, Łódź und Szczecin beherbergen Unternehmens- und Colocation-Hallen, die Hersteller und Business-Service-Center im Westen und in der Mitte des Landes bedienen.
Welche polnischen Städte kaufen den meisten Rechenzentrumsspeicher?
Warschau kauft mit 39,69 Mio. USD im Jahr 2025 den meisten Rechenzentrumsspeicher in Polen, und Poznań ist nach Schätzung von DC Market Insights mit 15,33 % pro Jahr der am schnellsten wachsende große Standort.
| Rang | Stadt oder Cluster | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 | Region |
|---|---|---|---|---|---|
| 1 | Warschau (Stadt) | 39,69 | 74,24 | 6,46 % | Großraum Warschau |
| 2 | Ozarow Mazowiecki und Duchnice | 16,34 | 44,55 | 10,55 % | Großraum Warschau |
| 3 | Poznan | 12,84 | 53,45 | 15,33 % | Großpolen |
| 4 | Jawczyce und Raszyn | 11,67 | 29,70 | 9,79 % | Großraum Warschau |
| 5 | Krakow und Skawina | 7,00 | 17,82 | 9,79 % | Kleinpolen und Schlesien |
| 6 | Katowice und Oberschlesien | 5,84 | 14,85 | 9,78 % | Kleinpolen und Schlesien |
| 7 | Wroclaw | 5,25 | 14,85 | 10,96 % | West- und Zentralpolen |
| 8 | Gdansk und Dreistadt | 4,67 | 13,36 | 11,08 % | Pommern und Nordpolen |
| 9 | Torun | 2,33 | 7,42 | 12,28 % | Pommern und Nordpolen |
| 10 | Lodz | 2,33 | 5,94 | 9,81 % | West- und Zentralpolen |
| 11 | Szczecin | 1,75 | 5,94 | 13,00 % | West- und Zentralpolen |
| 12 | Lublin | 1,17 | 2,97 | 9,76 % | Kleinpolen und Schlesien |
Der Vorortgürtel um Warschau (Ożarów Mazowiecki, Duchnice, Jawczyce und Raszyn) wächst schneller als die Stadt selbst, weil die neuen Campusse auf größeren Grundstücken außerhalb des Zentrums gebaut werden.
Prognoseszenarien: Wie weit könnten die polnischen Speicherausgaben bis 2035 steigen?
DC Market Insights beziffert die Spanne für den Markt für Rechenzentrumsspeicher in Polen im Jahr 2035 auf 237,58 Mio. USD bis 353,39 Mio. USD, um ein Basisszenario von 296,97 Mio. USD.
| Szenario | Annahme ab 2027 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Neue IT-Kapazität etwa 15 % unter dem Basisszenario und Speichersatz 5 % niedriger, da sich Netzanschlüsse verzögern | 237,58 | 7,36 % |
| Basis | 85 MW neue IT-Kapazität im Jahr 2030 und 95 MW im Jahr 2035; KI-Anteil 45 % der neuen Kapazität bis 2035 | 296,97 | 9,79 % |
| Hoch | Campusse in Poznań und Warschau füllen sich früh; neue Kapazität etwa 14 % über dem Basisszenario und Speichersatz 5 % höher | 353,39 | 11,71 % |
Wichtige Akteure und Marktanteile: Wer liefert Speicher an polnische Rechenzentren?
Dell Technologies, Hewlett Packard Enterprise (HPE) und NetApp halten zusammen rund 41 % der Ausgaben für externe Arrays in polnischen Rechenzentrumshallen, eine Schätzung von DC Market Insights auf Basis der installierten Basis an Colocation- und Bankstandorten; der Rest verteilt sich auf etwa ein Dutzend Anbieter und polnische Integratoren.
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- NetApp
- IBM
- Pure Storage
- Hitachi Vantara
- Huawei Technologies
- Lenovo
- Fujitsu
- Nutanix
- Quantum Corporation
- Veeam Software
- Commvault
- Asseco Poland
- Comarch
Polnische Integratoren wie Asseco Poland und Comarch verkaufen und verwalten Arrays für Banken und öffentliche Stellen, während Colocation-Betreiber wie Atman, Beyond.pl, Data4, EXEA und Equinix die Hallen stellen, in denen der meiste neue Speicher installiert wird. Backup-Software von Veeam Software und Commvault profitiert von den Wiederherstellungspflichten aus DORA und KSC; deshalb erreicht Speichersoftware bis 2035 74,24 Mio. USD.
Jüngste Entwicklungen bei Rechenzentrumsspeicher in Polen, 2024-2026
Fünf datierte Ereignisse zwischen September 2024 und Februar 2026 bestimmen das Tempo für die 132,91 Mio. USD, die polnische Hallen 2026 für Speicher ausgeben, eine Schätzung von DC Market Insights.
- Im September 2024 hob Beyond.pl die Zielkapazität seines Campus in Poznań von 86 MW auf 150 MW an und bereitete neue Flächen für Racks mit mehr als 130 kW vor (Quelle: Beyond.pl).
- Im Januar 2025 begann der Digital Operational Resilience Act am 17. Januar für polnische Banken und Versicherer zu gelten (Quelle: EUR-Lex).
- Im Februar 2025 kündigte Microsoft 2,8 Mrd. PLN für Cloud- und KI-Infrastruktur in Polen bis Juni 2026 an (Quelle: Microsoft).
- Im September 2025 eröffnete Atman das erste Gebäude mit 14,4 MW seines 43-MW-Campus WAW-3 bei Warschau (Quelle: Atman).
- Im Februar 2026 unterzeichnete der Präsident Polens am 19. Februar das geänderte Gesetz über das Nationale Cybersicherheitssystem (Quelle: Gesetz über das Nationale Cybersicherheitssystem).
Methodik: Wie das Modell aus 325 Megawatt 116,74 Mio. USD ableitet
DC Market Insights baut den Markt für Rechenzentrumsspeicher in Polen aus 16 Jahren Kapazitätsdaten und 2 Einheitssätzen auf: 325 MW durchschnittlich installierte IT-Kapazität × 0,343 Mio. USD pro MW-Jahr = 111,73 Mio. USD, plus 4,56 MW neue KI-Kapazität × 1,10 Mio. USD = 5,01 Mio. USD, was 116,74 Mio. USD für 2025 ergibt.
- Kapazität: neue IT-Kapazität von 20 MW (2020), 38 MW (2025), 85 MW (2030) und 95 MW (2035); die installierte Basis scheidet jährlich zu 1,5 % aus und erreicht 342 MW Ende 2025 und 1.061 MW Ende 2035.
- Sätze: 0,400 Mio. USD pro MW-Jahr im Jahr 2020, mit einem Rückgang von 3 % pro Jahr; KI-Datensatzspeicher 1,10 Mio. USD pro neuem KI-MW im Jahr 2025, mit einem Rückgang von 2 % pro Jahr; KI-Anteil an der neuen Kapazität 12 % im Jahr 2025, 35 % im Jahr 2030 und 45 % im Jahr 2035.
- Aufteilungen: 4 Segmentdimensionen, 5 Regionen und 12 Städte, die sich in jedem Jahr jeweils zur Gesamtsumme addieren.
Drei Plausibilitätsprüfungen: (1) Obergrenze: 116,74 Mio. USD sind rund 6 % des Rechenzentrumsmarktes in Polen von 1,97 Mrd. USD (frühere Ausgabe von DC Market Insights) im Jahr 2025, im Einklang mit dem Anteil von Speicher an den Ausgaben für Rechenzentrumshallen; (2) Obergrenze: Der Satz von 0,343 Mio. USD bleibt unter den 0,361 Mio. USD, die für Südkorea verwendet werden; (3) Untergrenze: Die mehr als 200 MW kommerzieller Kapazität, die der polnische Rechenzentrumsverband (PLDCA) für 2024 zählt, ergeben zum russischen Satz von 0,170 Mio. USD bereits 34 Mio. USD, sodass das Ergebnis nicht weit unter dem modellierten Wert liegen kann. Vollständige Methodik: Forschungsmethodik.
Inhaltsverzeichnis
- 01Wichtige Marktkennzahlen: Polens Speicherjahr mit 132,91 Mio. USD in zehn Zahlen
- 1.1Marktüberblick, 2025, 2026 und 2035
- 02Zentrale Erkenntnisse: Was der Ausbau in Warschau und Poznań für Speicherkäufer bedeutet
- 2.1Vier Zahlen für Speicherkäufer
- 03Zusammenfassung: Wie haben sich die Speicherausgaben polnischer Rechenzentren seit 2020 entwickelt?
- 3.1Marktgröße, 2020-2035
- 3.2Positionen installierte Basis und KI-Speicher
- 04Welche Speichersysteme in polnischen Rechenzentrumshallen zählt der Markt?
- 4.1Enthalten
- 4.2Ausgeschlossen
- 4.3Wie die Segmente zusammenpassen
- 05Warum ist diese Schätzung fünfmal kleiner als die frühere Ausgabe?
- 5.1Frühere Ausgabe vs. diese Ausgabe
- 5.2Abgrenzungstabelle
- 06Markttreiber: Welche polnischen Projekte ziehen die Speichernachfrage nach vorn?
- 6.1Microsofts Erweiterung der Region Poland Central für 2,8 Mrd. PLN
- 6.2Campusse Jawczyce und Duchnice: 103 MW geplante IT-Leistung westlich von Warschau
- 6.3DORA-Wiederherstellungstests für polnische Banken
- 07Markttrends: Wie verändern polnische Käufer den Speicher, den sie kaufen?
- 7.1Objektspeicher für KI-Datensätze bei 130-kW-Racks in Poznań
- 7.2Software und Support nehmen einen größeren Anteil jedes Vertrags ein
- 08Marktherausforderungen: Was bremst die polnischen Speicherausgaben?
- 8.1Sinkende Speicherausgaben pro Megawatt
- 8.2Zweijährige Schonfrist vor Cybersicherheitsbußgeldern
- 09Marktchancen: Wo können Speicheranbieter neue polnische Aufträge gewinnen?
- 9.1Der 150-MW-Campus in Poznań
- 9.2Backup im öffentlichen Sektor unter dem KSC
- 10Was kostet Speicher pro Megawatt in einem polnischen Rechenzentrum?
- 10.1Speicherausgaben pro MW-Jahr, 2020-2035
- 10.2Vergleich der Sätze mit Südkorea und Russland
- 11Welche Vorschriften bestimmen, wie polnische Rechenzentren Daten speichern und sichern?
- 11.1Gesetz über das Nationale Cybersicherheitssystem (KSC)
- 11.2Digital Operational Resilience Act (DORA)
- 11.3Datenschutz-Grundverordnung (DSGVO)
- 11.4EU-Datengesetz (Data Act)
- 12Marktsegmentierung: Welcher Speichertyp trägt in Polen den größten Wert?
- 12.1Nach Speichertyp: All-Flash-Arrays, Hybrid-Flash-Arrays, HDD-basierte und verteilte Systeme, Band- und Archivbibliotheken
- 12.2Nach Architektur: Storage Area Network (SAN), Network-Attached und Scale-Out File, Objektspeicher, Direct-Attached und hyperkonvergent
- 12.3Nach Komponente: Speicherhardware, Speichersoftware, Support und Managed Services
- 12.4Nach Endnutzer: Cloud- und Colocation-Anbieter, Banken Finanzdienstleistungen und Versicherungen, Regierung und öffentlicher Sektor, Telekommunikationsbetreiber, Industrie und Sonstige
- 13DC Exklusiv: Pipeline-Tracker für Speicher in Polen, 3 offengelegte Campusse und 253 MW
- 13.1Beyond.pl Campus Poznań
- 13.2Data4 Campus Warschau
- 13.3Atman WAW-3
- 13.4Microsoft Erweiterung Poland Central
- 14Regionale Einblicke: Warum wächst Großpolen schneller als Warschau?
- 14.1Großraum Warschau
- 14.2Großpolen
- 14.3Kleinpolen und Schlesien
- 14.4Pommern und Nordpolen
- 14.5West- und Zentralpolen
- 15Welche polnischen Städte kaufen den meisten Rechenzentrumsspeicher?
- 15.1Warschau (Stadt)
- 15.2Ozarow Mazowiecki und Duchnice
- 15.3Poznan
- 15.4Jawczyce und Raszyn
- 15.5Krakow und Skawina
- 15.6Katowice und Oberschlesien
- 15.7Wroclaw
- 15.8Gdansk und Dreistadt
- 15.9Torun
- 15.10Lodz
- 15.11Szczecin
- 15.12Lublin
- 16Prognoseszenarien: Wie weit könnten die polnischen Speicherausgaben bis 2035 steigen?
- 16.1Niedriges Szenario
- 16.2Basisszenario
- 16.3Hohes Szenario
- 17Wichtige Akteure und Marktanteile: Wer liefert Speicher an polnische Rechenzentren?
- 17.1Dell Technologies
- 17.2Hewlett Packard Enterprise (HPE)
- 17.3NetApp
- 17.4IBM
- 17.5Pure Storage
- 17.6Hitachi Vantara
- 17.7Huawei Technologies
- 17.8Lenovo
- 17.9Fujitsu
- 17.10Nutanix
- 17.11Quantum Corporation
- 17.12Veeam Software
- 17.13Commvault
- 17.14Asseco Poland
- 17.15Comarch
- 18Jüngste Entwicklungen bei Rechenzentrumsspeicher in Polen, 2024-2026
- 18.1Datierte Ereignisse, September 2024 bis Februar 2026
- 19Methodik: Wie das Modell aus 325 Megawatt 116,74 Mio. USD ableitet
- 19.1Kapazitätskohortenmodell
- 19.2Einheitssätze
- 19.3Plausibilitätsprüfungen
- Abb. 1Größe des Marktes für Rechenzentrumsspeicher in Polen, 2020-2035 (Mio. USD)
- Tabelle 1Marktmerkmale, 2025, 2026 und 2035
- Tabelle 2Abgrenzung des Marktes für Rechenzentrumsspeicher in Polen
- Tabelle 3Speicherausgaben pro Megawatt, 2020-2035
- Tabelle 4Markt nach Speichertyp, 2025 und 2035
- Tabelle 5Markt nach Architektur, 2025 und 2035
- Tabelle 6Markt nach Komponente, 2025 und 2035
- Tabelle 7Markt nach Endnutzer, 2025 und 2035
- Tabelle 8Pipeline-Tracker für Speicher in Polen
- Tabelle 9Top 12 Städte und Cluster, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
132,91 Mio. USD im Jahr 2026, 13,85 % mehr als 116,74 Mio. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 296,97 Mio. USD erreichen, eine CAGR von 9,79 % ab 2025.
116,74 Mio. USD ist der Wert für 2025, wenn nur in polnischen Rechenzentrumshallen installierter Speicher gezählt wird. Die frühere Ausgabe zählte auch Speicher in Büros und Werken sowie aus dem Ausland bereitgestellte Cloud-Abonnements und fiel daher etwa 5,3-mal größer aus.
All-Flash-Arrays, mit 51,37 Mio. USD oder 44 % des Werts 2025, steigend auf 62 % bis 2035, da Banken Hybrid-Arrays ersetzen, um DORA-Wiederherstellungstests zu bestehen (Schätzung von DC Market Insights).
Objektspeicher, mit 18,48 % pro Jahr von 16,34 Mio. USD im Jahr 2025 auf 89,09 Mio. USD bis 2035, weil KI-Mieter in Poznań und Warschau Trainingsdatensätze auf Objektplattformen speichern.
Großpolen, mit 14,95 % pro Jahr, weil das Ziel des Campus von Beyond.pl in Poznań von 86 MW auf 150 MW stieg. Der Großraum Warschau führt mit 61 % des Werts 2025 weiterhin.
Rund 0,343 Mio. USD pro Jahr je Megawatt installierter IT-Kapazität im Jahr 2025, plus rund 1,10 Mio. USD pro neuem KI-Megawatt, nach Schätzungen von DC Market Insights; der Satz pro Megawatt sinkt um 3 % pro Jahr.
Drei Campusse mit 253 MW geplanter IT-Leistung: Beyond.pl Poznań (150 MW), Data4 Jawczyce (60 MW) und Atman WAW-3 (43 MW), dazu Microsofts Cloud-Erweiterung über 2,8 Mrd. PLN bis Juni 2026.
23,35 Mio. USD der Speicherausgaben 2025 stammen von Banken und Versicherern, die seit dem 17. Januar 2025 unter DORA Wiederherstellungen nachweisen müssen; das geänderte KSC, unterzeichnet am 19. Februar 2026, fügt Backup-Pflichten für wesentliche Einrichtungen hinzu.
Rund 41 % der Ausgaben für externe Arrays entfallen zusammen auf Dell Technologies, Hewlett Packard Enterprise und NetApp (Schätzung von DC Market Insights); es folgen IBM, Pure Storage, Hitachi Vantara, Huawei und Lenovo, mit Asseco Poland und Comarch als Integratoren.
Zwischen 237,58 Mio. USD und 353,39 Mio. USD, mit einem Basisszenario von 296,97 Mio. USD, je nachdem, wie schnell sich die Campusse in Warschau und Poznań füllen (Schätzung von DC Market Insights).
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.