
Mercato della gestione termica dei data center in Svezia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
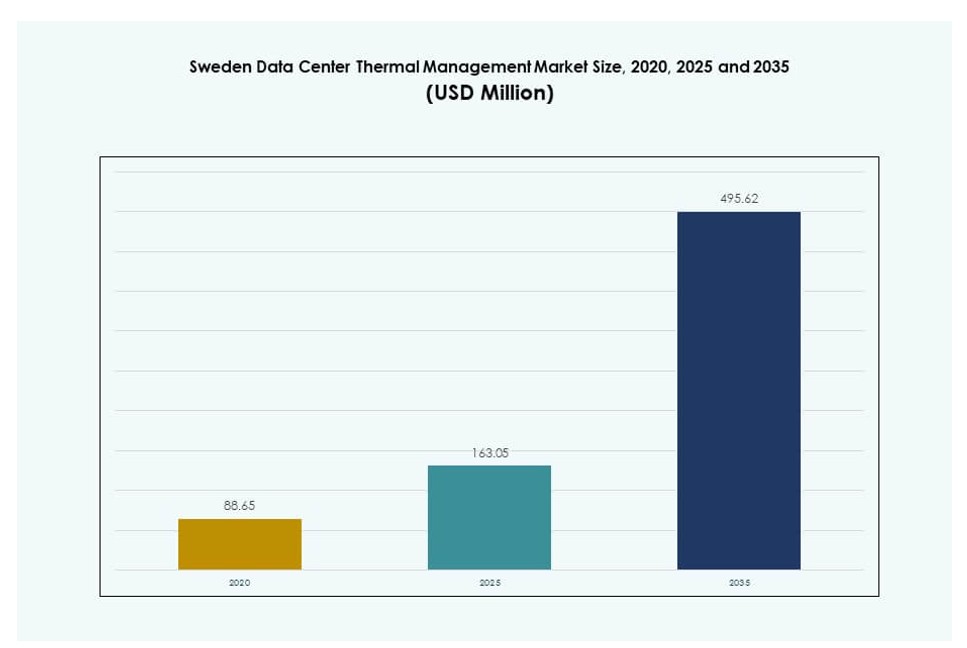
Nel 2025 il valore del Mercato della gestione termica dei data center in Svezia era pari a USD 163.1 milioni; si prevede che raggiunga USD 495.6 milioni entro il 2035, con un CAGR del 11.7%. Stockholm rappresenta oltre il 45% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 3 nov 2026
Anno base 2024 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Analisi per livello termico / zona di raffreddamento
- 05Adozione tecnologica e tendenze
- 06Benchmarking / KPI
- 07Analisi dei costi e TCO
- 08Benchmarking competitivo
- 09Prospettive future e innovazione
- 10Mercato della gestione termica dei data center in Svezia – Dimensione del mercato e previsioni
- 20capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Aziende analizzate
- Munters Group AB
- Systemair AB
- SWEP
- Daikin Industries Ltd
- Delta Electronics, Inc
- Eaton Corporation
- Airedale International Air Conditioning Ltd
- Asetek, Inc
- Vertiv Group Corp
- Trane Technologies plc
Analisi completa
Sintesi esecutiva
Il mercato della gestione termica dei data center in Svezia valeva USD 88,65 milioni nel 2020, è salito a USD 163,05 milioni nel 2025 e dovrebbe raggiungere USD 495,62 milioni entro il 2035, con un CAGR dell’11,70% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensione del mercato della gestione termica dei data center in Svezia nel 2025 | USD 163,05 milioni |
| Mercato della gestione termica dei data center in Svezia Paesi Bassi, CAGR | 11,70% |
| Dimensione del mercato della gestione termica dei data center in Svezia nel 2035 | USD 495,62 milioni |
Il mercato è trainato dall’adozione di calcolo ad alta densità, carichi di lavoro AI e tecnologie di raffreddamento ad alta efficienza energetica. Gli operatori si orientano verso il raffreddamento a liquido, la gestione intelligente del flusso d’aria e l’automazione termica per gestire densità di potenza dei rack sempre più elevate. L’innovazione nel riutilizzo del calore e nell’integrazione con il teleriscaldamento rafforza ulteriormente la sostenibilità operativa. Le aziende privilegiano un raffreddamento modulare e scalabile per garantire un’espansione economicamente efficiente. Il mercato riveste importanza strategica per gli investitori interessati a infrastrutture allineate ai criteri ESG, con minore intensità di carbonio e maggiore affidabilità termica.
Dal punto di vista geografico, Stoccolma guida il mercato grazie all’elevata concentrazione di strutture hyperscale e di colocation. Le regioni settentrionali come Luleå stanno emergendo rapidamente grazie ai vantaggi del clima freddo e all’abbondanza di fonti di energia rinnovabile. Le città meridionali come Malmö e Göteborg registrano una crescita moderata, sostenuta dalle installazioni edge e dalla domanda enterprise. La diversità regionale sostiene il ruolo della Svezia come polo dati chiave dei Paesi nordici.
Dinamiche di mercato
Fattori di crescita:
La forte integrazione di energia rinnovabile e teleriscaldamento migliora sostenibilità ed efficienza
Le abbondanti risorse di energia rinnovabile della Svezia e i suoi avanzati sistemi di teleriscaldamento creano una solida base per una gestione termica efficiente nei data center. Gli operatori sfruttano il recupero del calore di scarto dei server per alimentare il riscaldamento di utenze residenziali o industriali vicine. Il mercato della gestione termica dei data center in Svezia beneficia di queste integrazioni, in linea con gli obiettivi climatici nazionali. Aziende come EcoDataCenter utilizzano già energia 100% rinnovabile e immettono il calore in eccesso nella rete locale. Ciò riduce sia i costi energetici sia l’impatto ambientale. Gli investitori preferiscono la Svezia per le sue strategie di infrastruttura digitale a basse emissioni di carbonio. L’integrazione del teleriscaldamento rafforza il controllo dei costi nel lungo periodo. I sistemi termici che usano circuiti di raffreddamento ad acqua restano validi in questo contesto.
- Ad esempio, l’iniziativa Stockholm Data Parks integra oltre 20 data center nella rete di riscaldamento municipale, fornendo il calore in eccesso per riscaldare circa 30.000 appartamenti.
Ampia adozione dei sistemi di raffreddamento a liquido per carichi di lavoro AI e ad alta densità
Il passaggio al calcolo ad alta densità, spinto dai carichi di lavoro AI e GPU, aumenta il carico termico per rack. Gli operatori in Svezia adottano tecnologie di raffreddamento a liquido per gestire queste crescenti esigenze termiche. Il mercato della gestione termica dei data center in Svezia registra un uso crescente del raffreddamento Direct-to-Chip e a immersione a supporto delle nuove installazioni. Le strutture di ricerca e i cluster AI richiedono metodi di raffreddamento mirati e a bassa latenza. Le imprese che eseguono carichi di lavoro di machine learning riportano un’efficienza termica migliore del 25-30% con i sistemi a liquido. Le aziende locali collaborano con fornitori globali per personalizzare le soluzioni. La tecnologia favorisce un PUE migliore e una maggiore durata delle apparecchiature. Questo suscita l’interesse di operatori hyperscale e di colocation in cerca di efficienza.
Incentivi governativi e sostegno normativo allo sviluppo di infrastrutture dati verdi
Il governo svedese offre un chiaro indirizzo normativo e sostegno alle infrastrutture digitali a basso consumo energetico. Gli operatori ricevono incentivi per la costruzione sostenibile, i sistemi termici efficienti e le pratiche di riutilizzo dell’energia. Il mercato della gestione termica dei data center in Svezia è allineato alle direttive climatiche UE e alla roadmap digitale svedese. La R&S sostenuta dal governo accelera l’adozione di progetti di raffreddamento di nuova generazione. I comuni locali sviluppano spesso, insieme alle società di data center, programmi di scambio di calore per il teleriscaldamento. I quadri di certificazione ambientale favoriscono progetti termici intelligenti. Queste politiche offrono un ambiente di crescita stabile per gli investitori globali. In alcune zone, sistemi termici efficienti diventano un prerequisito per le licenze operative. Questa chiarezza normativa attrae maggiori investimenti hyperscale.
Ruolo strategico della Svezia nell’espansione dell’infrastruttura dati nordica e dell’UE
La Svezia è un polo digitale strategico del Nord Europa grazie a connettività, affidabilità dell’alimentazione e posizione geografica. Le aziende tecnologiche globali la scelgono per carichi di lavoro sensibili alla latenza e per iniziative di dati verdi. Il mercato della gestione termica dei data center in Svezia cresce man mano che gli operatori pianificano sistemi termici scalabili per l’espansione nordica. Stoccolma funge da zona centrale di interconnessione, mentre le regioni settentrionali attraggono progetti in clima freddo. Un raffreddamento efficiente diventa centrale per la competitività regionale. Le aziende che operano in Danimarca, Norvegia e Finlandia usano i siti svedesi per bilanciare il consumo energetico. La reputazione della Svezia in termini di resilienza digitale sostiene la fiducia nelle infrastrutture di lungo periodo. Una gestione termica efficiente assicura una scalabilità economicamente efficiente per i carichi di lavoro regionali.
- Ad esempio, la struttura STHLM 3 NORTH di Conapto a Stoccolma sfrutta un raffreddamento avanzato per il calcolo ad alta densità nell’area metropolitana.
Tendenze di mercato
I carichi di lavoro di AI e machine learning guidano l’innovazione del raffreddamento nei cluster ad alte prestazioni
I carichi di lavoro AI e ML accelerano l’adozione di tecnologie termiche avanzate in Svezia. I cluster ad alte prestazioni richiedono un controllo termico più stretto, soprattutto con configurazioni GPU dense. Il mercato della gestione termica dei data center in Svezia assiste a uno spostamento verso sistemi di raffreddamento a livello di rack e Direct-to-Chip. Gli operatori usano sensori termici e software guidati dall’AI per bilanciare il raffreddamento in modo dinamico. A Stoccolma, diversi siti hyperscale integrano carichi di lavoro AI, rendendo necessari flussi d’aria e instradamento dei fluidi più intelligenti. I fornitori sviluppano modelli termici personalizzati per bilanciare in tempo reale energia e prestazioni. Ciò stimola l’innovazione sia a livello hardware sia software. La domanda di raffreddamento pronto per l’AI cresce tra istituti di ricerca e settore privato.
Il software di gestione termica intelligente si diffonde nel DCIM e nell’ottimizzazione energetica
Gli strumenti di gestione dell’infrastruttura dei data center (DCIM) includono ora moduli termici intelligenti per migliorare le informazioni operative. Il mercato della gestione termica dei data center in Svezia adotta piattaforme basate su AI per il controllo predittivo del raffreddamento. Le aziende implementano il DCIM con mappatura della temperatura in tempo reale, analisi del flusso d’aria e dashboard di efficienza energetica. Questi strumenti si integrano con BMS e simulazioni CFD per individuare gli hot spot e ottimizzare l’installazione delle apparecchiature. Startup e grandi fornitori introducono moduli ibridi che combinano AI, automazione e machine learning. Le dashboard intelligenti riducono i costi di raffreddamento fino al 15% nelle strutture di medie dimensioni. Gli operatori monitorano le prestazioni termiche in tempo reale a supporto della pianificazione della capacità. I guadagni di efficienza si traducono in maggiore disponibilità e affidabilità.
Crescita dei progetti di raffreddamento modulari e scalabili nelle nuove costruzioni di data center
Gli sviluppatori preferiscono progetti termici modulari per consentire una rapida implementazione e una futura scalabilità. Il mercato della gestione termica dei data center in Svezia adotta sistemi di raffreddamento preingegnerizzati per siti hyperscale ed edge. Chiller modulari, unità containerizzate e circuiti a liquido scalabili supportano una crescita flessibile. Gli operatori riducono i tempi di consegna garantendo al contempo coerenza termica. I moduli termici prefabbricati si integrano facilmente con le piattaforme di digital twin. Gli sviluppatori usano approcci modulari per rispettare i parametri di efficienza UE. Diversi progetti nordici usano il raffreddamento modulare per fornire fino a 60 MW di capacità a fasi. Questa tendenza favorisce un time-to-market più rapido nelle zone di colocation competitive. Le future espansioni diventano più agevoli ed economicamente efficienti.
Il riutilizzo del calore diventa una strategia commercialmente valida per il recupero di energia
I data center in Svezia vedono sempre più il riutilizzo del calore di scarto come un modello generatore di ricavi. Il mercato della gestione termica dei data center in Svezia beneficia delle partnership tra operatori e reti di teleriscaldamento. Le utility locali acquistano il calore in eccesso per servire abitazioni, uffici ed edifici pubblici. Ciò migliora il ROI dei sistemi di raffreddamento riducendo la pressione sulle reti di riscaldamento locali. Aziende come Stockholm Exergi collaborano con i data center per un riscaldamento urbano sostenibile. Il recupero del calore di scarto aiuta inoltre gli operatori a raggiungere gli obiettivi ESG. Le soluzioni di riutilizzo del calore comprendono ora lo stoccaggio termico, che consente una fornitura 24/7. Questa tendenza crea nuovi modelli di business per la gestione dell’energia.
Sfide di mercato
Elevati costi di capitale e lunghi periodi di ritorno per l’infrastruttura di raffreddamento a liquido avanzata
L’implementazione di sistemi di raffreddamento avanzati comporta spesso un elevato investimento iniziale in infrastrutture specializzate. Il raffreddamento a liquido richiede modifiche alla disposizione del data center, alla gestione dell’alimentazione e alla compatibilità delle apparecchiature. Il mercato della gestione termica dei data center in Svezia deve affrontare vincoli di budget nei progetti di medie dimensioni o brownfield. I periodi di ritorno degli investimenti per i sistemi a immersione e Direct-to-Chip possono superare i cinque anni senza il sostegno di incentivi. Gli operatori affrontano inoltre rischi di fermo durante i retrofit. I fornitori devono risolvere i problemi di standardizzazione tra le diverse piattaforme hardware. La complessità della manutenzione aumenta con i sistemi avanzati. Questi fattori limitano l’adozione negli ambienti non hyperscale. L’adozione del raffreddamento a liquido resta lenta tra gli operatori storici a causa dei costi di conversione.
Carenza di manodopera qualificata e dipendenza dai fornitori per la progettazione e la manutenzione dei sistemi
La Svezia soffre di una carenza di tecnici e ingegneri formati e specializzati nei sistemi di raffreddamento avanzati. Gli operatori dipendono fortemente da un numero limitato di fornitori internazionali per i servizi di progettazione, integrazione e manutenzione. Il mercato della gestione termica dei data center in Svezia registra ritardi nei tempi di implementazione a causa dei vincoli di manodopera. Le soluzioni personalizzate richiedono spesso competenze importate, con un aumento di costi e complessità. Gli istituti di formazione locali offrono pochi programmi dedicati all’ingegneria termica nelle infrastrutture digitali. Il vendor lock-in limita inoltre la flessibilità durante gli aggiornamenti dei sistemi. Queste carenze di competenze rallentano i cicli di innovazione. I programmi di formazione coordinati restano poco sviluppati nei Paesi nordici.
Opportunità di mercato
Il sostegno governativo alle infrastrutture sostenibili favorisce percorsi di crescita incentivati
L’allineamento tra settore pubblico e privato sulla neutralità carbonica crea solidi percorsi di crescita. Il mercato della gestione termica dei data center in Svezia beneficia di sovvenzioni e agevolazioni fiscali per l’adozione di raffreddamento verde. Gli operatori che si integrano con le reti di riscaldamento locali ottengono ulteriori flussi di ricavi. Le città collaborano con i data center per costruire ecosistemi energetici circolari. Questo sostegno politico apre nuove vie di finanziamento. Gli sviluppatori usano questi programmi per costruire strutture a prova di futuro.
I data center edge e l’espansione del 5G creano domanda di soluzioni termiche compatte
Le installazioni edge guidate da IoT e 5G richiedono sistemi termici compatti ed efficienti. Il mercato della gestione termica dei data center in Svezia sostiene questa evoluzione con unità di raffreddamento a liquido localizzate e ventole integrate con AI. I micro data center urbani e i nodi di telecomunicazione cercano soluzioni di raffreddamento modulari. Questo segmento crea nuove opportunità per i fornitori di soluzioni termiche focalizzati sulle esigenze specifiche dell’edge.
Segmentazione del mercato
Per dimensione del data center
I grandi data center dominano il mercato della gestione termica dei data center in Svezia grazie alle estese installazioni hyperscale e di colocation. Queste strutture rappresentano oltre il 55% della quota di mercato, trainate da carichi di lavoro ad alta densità. Seguono i data center di medie dimensioni, che beneficiano degli aggiornamenti enterprise. I piccoli data center svolgono un ruolo di nicchia nelle installazioni edge e regionali. Le soluzioni termiche per i grandi data center si concentrano su sistemi ibridi e sull’integrazione con le piattaforme DCIM.
Per tecnologia di raffreddamento
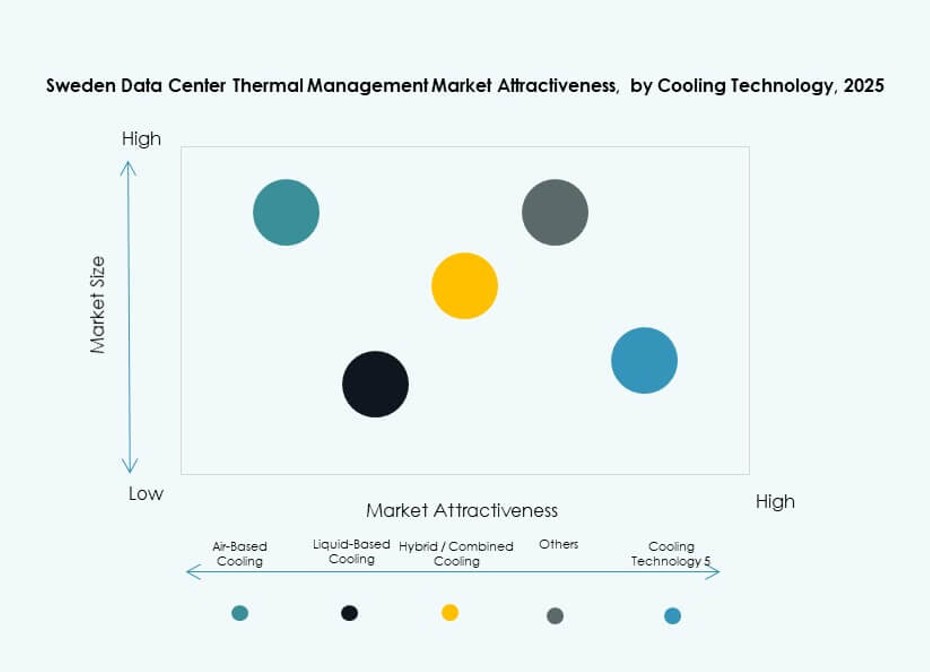
Il raffreddamento a liquido registra il tasso di crescita più rapido, con il raffreddamento Direct-to-Chip e a immersione in testa all’adozione. Il raffreddamento ad aria, compresi il contenimento dei corridoi caldi/freddi e gli scambiatori a porta posteriore, resta diffuso nei siti storici. I sistemi di raffreddamento ibridi guadagnano terreno grazie alla loro adattabilità. Il raffreddamento termoelettrico e a cambiamento di fase trova applicazioni limitate. Il mercato della gestione termica dei data center in Svezia vede una preferenza crescente per il raffreddamento a liquido sostenibile nelle infrastrutture pronte per l’AI.
Per componente
L’hardware guida il mercato, con una quota superiore al 60% grazie al predominio delle apparecchiature fisiche di raffreddamento. Software e servizi crescono in modo costante man mano che gli operatori integrano ottimizzazione e monitoraggio basati su AI. Servizi come la messa in servizio e la manutenzione predittiva generano valore nel lungo periodo. Il mercato privilegia offerte integrate che combinano tutti e tre i componenti per una gestione end-to-end.
Per hardware
Le unità di raffreddamento e i chiller costituiscono il segmento hardware più ampio, seguiti da scambiatori di calore e dispositivi per il flusso d’aria. Ventole e sistemi di tubazioni supportano i livelli infrastrutturali secondari. I dissipatori ad alte prestazioni suscitano interesse nelle configurazioni a immersione e a liquido. Gli operatori investono in ventole intelligenti per migliorare l’efficienza e ridurre il rumore. I componenti per la distribuzione del liquido evolvono con moduli termici pronti per l’AI.
Per software
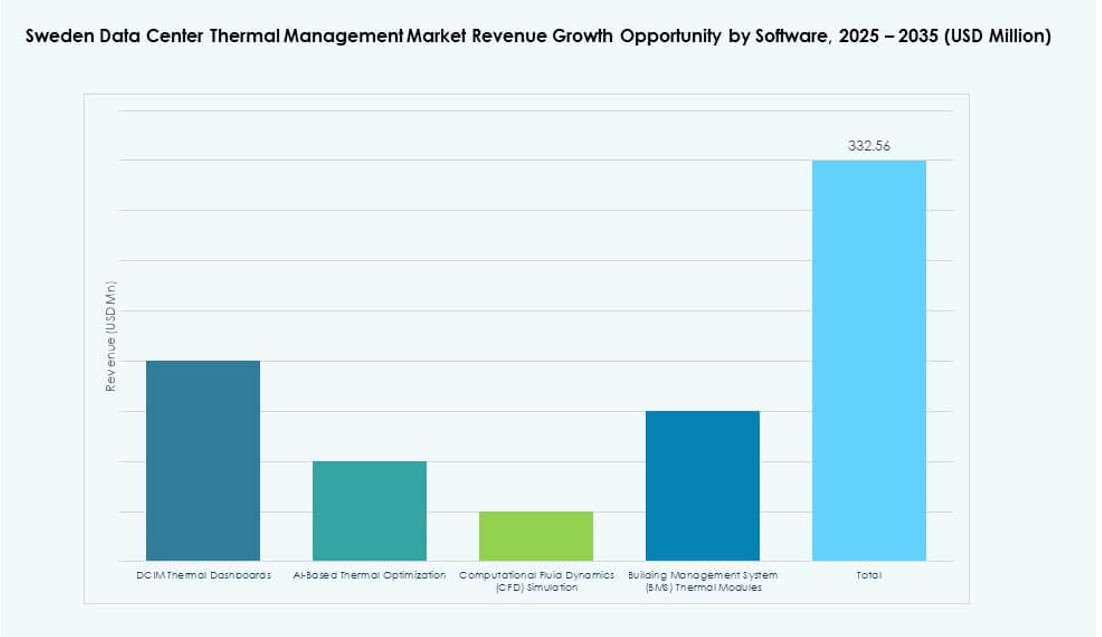
L’ottimizzazione con AI e le dashboard DCIM trainano il segmento software, a supporto del controllo automatizzato del raffreddamento. Gli strumenti di simulazione CFD consentono modellazione e pianificazione termica avanzate. L’integrazione BMS migliora il monitoraggio multi-sito. Questi strumenti contribuiscono ad aumentare la disponibilità e a ridurre i costi energetici. Il mercato della gestione termica dei data center in Svezia vede una maggiore diffusione di analisi termiche basate su AI negli ambienti hyperscale.
Per servizi
Manutenzione preventiva e retrofit guidano il segmento dei servizi, garantendo disponibilità e conformità energetica. I servizi di installazione acquisiscono valore nelle configurazioni modulari e prefabbricate. Il monitoraggio come servizio supporta il controllo continuo delle prestazioni. I modelli di servizio passano da reattivi a predittivi, migliorando l’efficienza operativa. I fornitori propongono insieme software e servizi in pacchetti completi di gestione termica.
Per tipo di data center
I data center hyperscale sono in testa con una quota superiore al 50%, seguiti dai siti colocation/cloud. I data center enterprise investono in aggiornamenti, concentrandosi sul raffreddamento ibrido. Le strutture edge e micro creano domanda di soluzioni compatte e modulari. Gli operatori hyperscale guidano l’innovazione nel raffreddamento a liquido e nel riutilizzo termico. I fornitori di colocation adottano tecnologie miste per servire le diverse esigenze dei clienti.
Per struttura
Il raffreddamento a livello di sala domina le strutture storiche, mentre i sistemi a livello di rack guadagnano terreno nelle configurazioni ad alta densità. Il raffreddamento a livello di fila cresce nelle installazioni modulari. I sistemi a livello di rack supportano carichi di lavoro AI e configurazioni di raffreddamento a fluido. Il mercato della gestione termica dei data center in Svezia si sposta verso strutture di raffreddamento più granulari. I fornitori offrono soluzioni integrate su misura per le esigenze specifiche di ciascuna struttura.
Analisi regionale
Stoccolma guida le installazioni nazionali con oltre il 45% di quota di mercato grazie a connettività e crescita hyperscale
Stoccolma resta il polo dominante dell’attività dei data center svedesi. Ospita importanti campus di colocation, zone di interconnessione e sviluppi hyperscale. Il mercato della gestione termica dei data center in Svezia registra in quest’area un’elevata diffusione di raffreddamento ottimizzato per l’AI. La vicinanza ai cavi sottomarini e alle fitte zone enterprise ne accresce il valore. La densità urbana rende necessari progetti termici avanzati per garantire la disponibilità. I principali operatori si concentrano su retrofit e automazione termica.
- ad esempio, la soluzione Dynamic Thermal Management di Axiado, basata su AI, riduce fino al 50% il consumo energetico del raffreddamento grazie alla modellazione predittiva in tempo reale in base ai carichi di lavoro dei server, come dimostrato in un data center da 100.000 server che risparmia oltre 7 milioni di $ all’anno.
La Svezia settentrionale emerge grazie al clima freddo e all’abbondanza di energia rinnovabile
Luleå e le città circostanti del nord emergono come zone strategiche per infrastrutture dati su larga scala. Queste aree contribuiscono per quasi il 30% al mercato. Il clima freddo favorisce il free cooling, riducendo il consumo energetico. Le fonti di energia rinnovabile e gli incentivi governativi attraggono investimenti in infrastrutture verdi. Le regioni settentrionali supportano lo stoccaggio a lungo termine e i carichi di lavoro hyperscale di addestramento AI. Costi operativi inferiori aumentano la fattibilità dei siti per le aziende globali.
Le regioni occidentali e meridionali mostrano una crescita moderata grazie alla domanda enterprise ed edge
Malmö, Göteborg e altre zone meridionali rappresentano il restante 25% della quota. Queste regioni registrano un’attività moderata incentrata su data center edge, colocation enterprise e nodi di telecomunicazione. I governi locali incoraggiano le infrastrutture digitali attraverso riforme urbanistiche e fiscali. Le imprese enterprise installano strutture più piccole con sistemi di raffreddamento ibridi. Queste zone beneficiano dei flussi di dati transfrontalieri con Danimarca e Germania. Gli operatori regionali investono in raffreddamento scalabile per far fronte ai carichi di lavoro in crescita.
- Ad esempio, a dicembre 2025 Hitachi Energy ha annunciato un’espansione da SEK 700 milioni del suo stabilimento di sistemi di raffreddamento a Landskrona, in Svezia, per soddisfare la crescente domanda globale. La struttura sosterrà una maggiore capacità produttiva e creerà nuovi posti di lavoro nella regione.
Analisi competitiva
- Munters Group AB
- Systemair AB
- SWEP
- Daikin Industries Ltd.
- Delta Electronics, Inc.
- Eaton Corporation
- Airedale International Air Conditioning Ltd.
- Asetek, Inc.
- Vertiv Group Corp.
- Trane Technologies plc
La concorrenza nel mercato della gestione termica dei data center in Svezia resta dinamica, con operatori globali e regionali che puntano alla leadership in efficienza e sostenibilità. Le aziende si differenziano con hardware di raffreddamento avanzato, piattaforme di controllo termico guidate dal software e pacchetti di servizi che aumentano la disponibilità e riducono la spesa energetica. I leader di mercato si aggiudicano contratti con operatori hyperscale e di colocation offrendo soluzioni modulari e scalabili adatte a carichi di lavoro ad alta densità. I fornitori di nicchia più piccoli guadagnano terreno nei segmenti dei data center edge con sistemi compatti ed economici. Partnership e reti di assistenza localizzate aiutano le aziende a ridurre i tempi di risposta e a costruire relazioni durature con i clienti. Gli investimenti in R&S restano una priorità per restare all’avanguardia in analisi termica, raffreddamento predittivo e soluzioni di raffreddamento a liquido. Questo ecosistema competitivo favorisce una più rapida adozione di tecnologie termiche di nuova generazione nell’infrastruttura digitale svedese.
Sviluppi recenti
- A dicembre 2025, SWEP ha lanciato due nuovi scambiatori di calore a piastre brasate, B327 e B224, progettati per il raffreddamento dei data center con elevate portate, bassa caduta di pressione ed efficienza in formati compatti per AI e calcolo ad alte prestazioni. Questi prodotti supportano applicazioni monofase, unità di distribuzione del refrigerante e recupero del calore fino a 1000kW, rispondendo a carichi termici ad alta densità.
- A novembre 2025, Daikin Industries Ltd. ha acquisito Chilldyne, leader nei sistemi di raffreddamento a liquido a pressione negativa per data center AI, aggiungendo la tecnologia Direct-to-Chip al proprio portafoglio.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Quadro di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Quadro sintetico del mercato
- 2.2Risultati principali
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita
- 3.2Fattori frenanti
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Analisi PESTEL
- 3.8Analisi dell'attrattività del mercato
- 3.8.1Tecnologia di raffreddamento
- 3.8.2Componente
- 3.8.2.1Hardware
- 3.8.2.2Software
- 3.8.2.3Servizi
- 3.8.3Tipo di data center
- 3.8.4Struttura
- 04Analisi per livello termico / zona di raffreddamento
- 4.1Infrastruttura di raffreddamento esterna e integrazione con l'HVAC a livello di edificio
- 4.2Distribuzione del raffreddamento a livello di sala e integrità del contenimento
- 4.3Gestione termica a livello di rack e di server (aria / liquido / immersione)
- 4.4Valutazione dello stack di raffreddamento multilivello (impianto → sala → fila → rack → chip)
- 4.5Modellazione del rischio termico (hot spot, picchi di carico, modalità di guasto della ridondanza)
- 05Adozione tecnologica e tendenze
- 5.1Tendenze di adozione del raffreddamento a liquido (Direct-to-Chip / immersione / porta posteriore)
- 5.2Software di controllo termico e tecnologie di automazione con AI
- 5.3Integrazione di reti di sensori (CFD, telemetria intelligente, digital twin)
- 5.4Convergenza e co-ottimizzazione dell'orchestrazione di alimentazione e raffreddamento
- 5.5Convergenza OT-IT nell'analisi termica e nella gestione remota del raffreddamento
- 06Benchmarking / KPI
- 6.1Tasso di incidenti termici / eventi di surriscaldamento / frequenza degli allarmi
- 6.2Mitigazione degli hot spot / tempo di ripristino
- 6.3Costo di raffreddamento per rack / per kW
- 6.4Indice di efficacia del raffreddamento (CEI) / indice di rimozione del calore (HRI)
- 07Analisi dei costi e TCO
- 7.1Costi di hardware, software e servizi di raffreddamento a confronto
- 7.2ROI di CapEx e OpEx del raffreddamento (modelli di migrazione da aria a liquido)
- 7.3Manutenzione predittiva del raffreddamento / risparmio energetico / risparmio idrico
- 08Benchmarking competitivo
- 8.1Quota dei fornitori di raffreddamento per regione / settore verticale
- 8.2Vertiv vs Schneider vs Stulz vs LiquidStack vs CoolIT ecc.
- 8.3Partnership e M&A nel raffreddamento / convergenza tra alimentazione e gestione termica
- 09Prospettive future e innovazione
- 9.1Analisi termica basata su AI, raffreddamento adattivo in funzione del carico di lavoro
- 9.2Raffreddamento autonomo e anelli di controllo auto-ottimizzanti
- 9.3Gestione del raffreddamento zero-touch (DCIM autonomo + digital twin)
- 9.4Sistemi con refrigerante intelligenti / collettori a prova di perdita / blocchi di raffreddamento modulari
- 9.5Fluidi di raffreddamento di nuova generazione per immersione e piastre (non conduttivi, a basso GWP)
- 9.6Tecnologie di riutilizzo del calore (teleriscaldamento / riutilizzo industriale)
- 10Mercato della gestione termica dei data center in Svezia – Dimensione del mercato e previsioni
- 10.1Dimensione storica del mercato (2020-2025)
- 10.2Dimensione prevista del mercato (2026-2035)
- 10.3Analisi del tasso di crescita del mercato
- 10.4Prospettive di mercato per regione
- 11Mercato della gestione termica dei data center in Svezia – Per dimensione del data center
- 11.1Piccoli data center
- 11.2Data center di medie dimensioni
- 11.3Grandi data center
- 12Mercato della gestione termica dei data center in Svezia – Per tecnologia di raffreddamento
- 12.1Raffreddamento ad aria
- 12.1.1Raffreddamento diretto ad aria
- 12.1.2Scambiatori di calore a porta posteriore
- 12.1.3Contenimento dei corridoi caldi/freddi
- 12.2Raffreddamento a liquido
- 12.2.1Raffreddamento Direct-to-Chip
- 12.2.2Raffreddamento a immersione
- 12.2.3Scambiatori di calore a porta posteriore (a liquido)
- 12.3Raffreddamento ibrido / combinato
- 12.4Altri
- 12.4.1Raffreddamento termoelettrico
- 12.4.2Raffreddamento a cambiamento di fase
- 13Mercato della gestione termica dei data center in Svezia – Per componente
- 13.1Hardware
- 13.2Software
- 13.3Servizi
- 14Mercato della gestione termica dei data center in Svezia – Per hardware
- 14.1Unità di raffreddamento / chiller
- 14.2Infrastruttura di raffreddamento / tubazioni e distribuzione
- 14.3Scambiatori di calore / dissipatori
- 14.4Ventole e dispositivi di gestione del flusso d'aria
- 14.5Altri componenti
- 15Mercato della gestione termica dei data center in Svezia – Per software
- 15.1Dashboard termiche DCIM
- 15.2Ottimizzazione termica con AI
- 15.3Simulazione CFD
- 15.4Moduli termici BMS
- 16Mercato della gestione termica dei data center in Svezia – Per servizi
- 16.1Installazione e messa in servizio
- 16.2Manutenzione preventiva
- 16.3Monitoraggio come servizio
- 16.4Retrofit e aggiornamenti
- 16.5Altri
- 17Mercato della gestione termica dei data center in Svezia – Per tipo di data center
- 17.1Data center hyperscale
- 17.2Data center enterprise
- 17.3Data center colocation / cloud
- 17.4Data center edge / micro data center
- 17.5Altri
- 18Mercato della gestione termica dei data center in Svezia – Per struttura
- 18.1Raffreddamento a livello di rack
- 18.2Raffreddamento a livello di fila
- 18.3Raffreddamento a livello di sala
- 19Scenario competitivo
- 19.1Analisi della quota di mercato
- 19.2Strategie dei principali operatori
- 19.3Fusioni, acquisizioni e partnership
- 19.4Lanci di prodotti e servizi
- 20Profili delle aziende
- 20.1Munters Group AB
- 20.2Systemair AB
- 20.3SWEP
- 20.4Daikin Industries Ltd.
- 20.5Delta Electronics, Inc.
- 20.6Eaton Corporation
- 20.7Airedale International Air Conditioning Ltd.
- 20.8Asetek, Inc.
- 20.9Black Box Corporation
- 20.10Fujitsu Limited
- 20.11Huawei Technologies Co., Ltd.
- 20.12Johnson Controls International plc
- 20.13Mitsubishi Electric Corporation
- 20.14Nortek Air Solutions, LLC
- 20.15Trane Technologies plc
- 20.16Vertiv Group Corp.
- 20.17Altri
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato della gestione termica dei data center in Svezia valeva USD 163,05 milioni nel 2025 e dovrebbe raggiungere USD 495,62 milioni entro il 2035.
Il mercato della gestione termica dei data center in Svezia dovrebbe espandersi con un CAGR dell'11,70% nel periodo di previsione 2025-2035.
Nel 2025, il segmento dei grandi data center per dimensione ha dominato il mercato della gestione termica dei data center in Svezia grazie alle estese infrastrutture hyperscale e di colocation.
I principali fattori di crescita del mercato della gestione termica dei data center in Svezia comprendono la crescita dei carichi di lavoro AI, l'adozione del raffreddamento a liquido, il sostegno normativo e l'integrazione con i sistemi di teleriscaldamento.
Tra i principali operatori del mercato della gestione termica dei data center in Svezia figurano Munters, Systemair, SWEP, Vertiv, Asetek e Daikin Industries Ltd.
Stoccolma ha guidato il mercato della gestione termica dei data center in Svezia nel 2025, con una quota superiore al 45% grazie alla forte presenza hyperscale e ai poli di interconnessione.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.