
オランダのデータセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
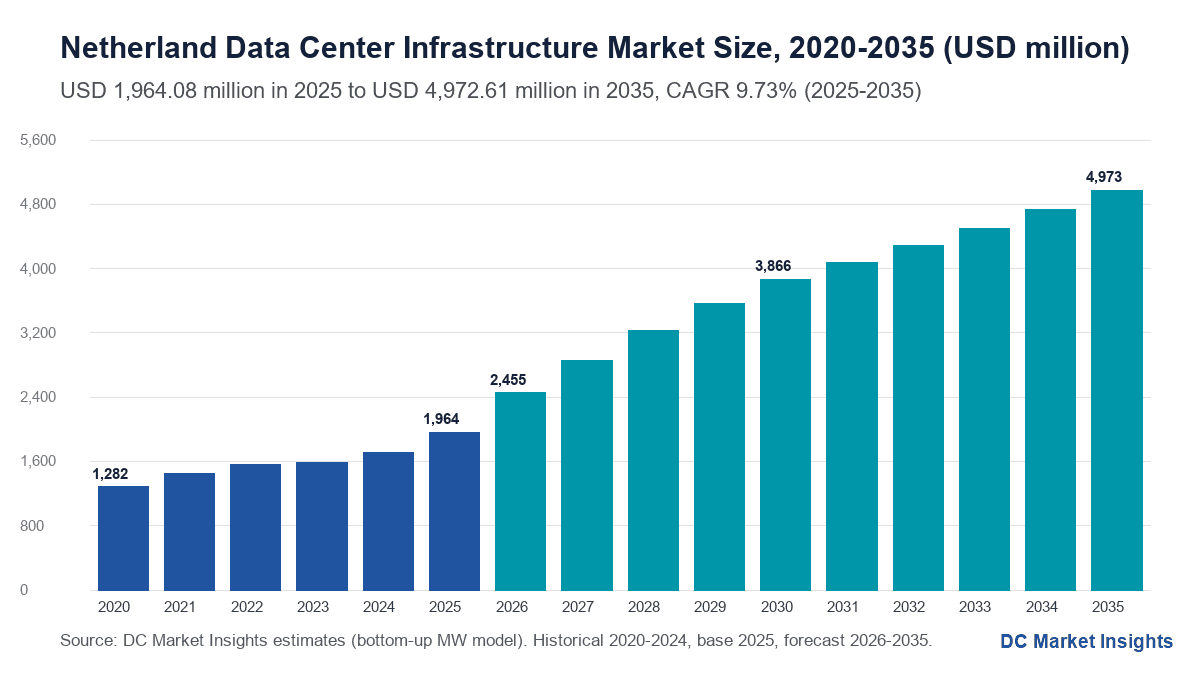
オランダのデータセンターインフラ市場の規模は2025年にUSD 1,960.0百万で、年平均成長率(CAGR)9.73%で拡大し、2035年までにUSD 4,970.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲
- 04市場推計値が異なる理由
- 05市場の推進要因
- 06市場トレンド
- 07市場の課題
- 08市場機会
- 09価格分析
- 10基準と規制
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
オランダのデータセンターインフラ市場は、2026年に24億5,000万米ドルと評価され、2025年の19億6,000万米ドルから2035年には49億7,000万米ドルに達すると予測されます。2025年から2035年の年平均成長率(CAGR)は9.73%です(DC Market Insights推計)。オランダのデータセンターインフラには、オランダ国内のデータセンターに設置されるスイッチギア、無停電電源装置(UPS)、発電機、冷却設備、建屋躯体、ラック、監視ソフトウェアに加え、それらを稼働させ続けるための更新投資が含まれます。この市場のペースを決めるのは需要ではなく送電網です。Dutch Data Center Association(DDA、2026年6月)によると、新規データセンターの系統接続は2016年には10週間で済んでいましたが、現在は平均4.5年かかります。また、電力供給を待つ大口需要家の全国待機件数は約14,000件に達しました(気候・グリーン成長省、2025年10月)。2025年の内訳は、新設IT容量125メガワット(MW)×1MW当たりインフラ費用1,125万米ドル=新設投資14億1,000万米ドル、これに設置済み1,395 MW×1MW当たり年間40万米ドル=更新投資5億5,783万米ドルを加えたものです。40キロワット(kW)超のラックが年率22.48%で最も成長の速いセグメントであり、フローニンゲン(エームスハーフェン)が年率14.56%で最も成長の速い地域です。2023年12月の政令(Staatsblad 2023, 492)により、新たなハイパースケールキャンパスを建設できる場所がヘット・ホーヘラントのみとなったためです。
主要市場統計:2026年のオランダのデータセンターインフラ市場の規模は?
DC Market Insightsは、2026年のオランダのデータセンターインフラ市場を24億5,000万米ドルと評価しており、2025年の19億6,000万米ドルを24.98%上回ります。
- 市場規模:2025年19億6,000万米ドル、2026年24億5,000万米ドル、2030年38億7,000万米ドル、2035年49億7,000万米ドル。
- 2025年~2035年のCAGR:ベースケースで9.73%。2035年の幅は36億1,000万米ドル(ローケース、6.29%)から65億3,000万米ドル(ハイケース、12.76%)。
- 2025年の新設IT容量1MW当たりのインフラ費用:1,125万米ドル、うち電気設備は435万米ドル(DC Market Insights推計)。
- 最大のコンポーネント:DCIM・監視・ライフサイクル更新で、2025年支出の5億5,783万米ドル(28.40%)。設置済みベースがすでに約1,506 MWあるためです。
- 最も成長の速いセグメント:40 kW超のラックで、2億7,497万米ドルから20億9,000万米ドルへ、年率22.48%。
- 最大のデータセンタータイプ:コロケーション・ホールセールで10億2,000万米ドル(52.00%)。
- 首位地域:アムステルダム都市圏で10億8,000万米ドル(55.00%)。最も成長の速い地域:フローニンゲン(エームスハーフェン)で年率14.56%。
- 最大のロケーション:アムステルダム市で、2025年に5億3,030万米ドル。
- 設置済みIT容量:2025年末に約1,506 MWでDDAの「1.5 GW超」と一致し、2035年には約3,452 MW(DC Market Insights推計)。
- 市場リーダー:Schneider Electric、Vertiv、ABB、Eaton、Siemensが電気・冷却設備価値の約52%を供給(DC Market Insights推計)。
エグゼクティブサマリー:オランダのデータセンターは電力・冷却・建屋に毎年いくら投じているのか?
オランダのデータセンターインフラ市場規模は、2020年に12億8,000万米ドル、2025年に19億6,000万米ドルとなり、予測期間中のCAGR 9.73%で2035年には49億7,000万米ドルに達すると見込まれます。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 19億6,000万米ドル |
| 2026年の市場規模 | 24億5,000万米ドル |
| 2025年~2035年のCAGR | 9.73% |
| 2035年の市場規模 | 49億7,000万米ドル |
2020年から2025年にかけて支出は年率8.90%で伸びましたが、ハイパースケール規制と系統接続待ちにより新設は年間95 MWから125 MWに抑えられました。オランダ中央統計局(CBS)によると、データセンターの電力使用量は2021年から37%増加し、2024年には5,100ギガワット時(GWh)と国内消費量の4.6%に達しました。2025年以降の年率9.73%の成長は、DDAが想定する2つの要素に基づきます。2031年まで年12%の容量拡大により2.8ギガワット(GW)に達すること、そして新設の中心がアムステルダムからエームスハーフェンとミデンメールへ移ることです。DC Market Insightsのベースケースは2031年に約2,622 MWと、やや慎重な見方です。
オランダのデータセンターインフラには何が含まれ、どこからデータセンター市場レポートの範囲になるのか?
オランダのデータセンターインフラは、オランダ国内のデータセンターでIT機器に電力を供給し、冷却し、収容し、監視する施設システムへの2025年支出19億6,000万米ドルを対象とします。サーバーとネットワーク機器はオランダのデータセンター市場レポートで扱います。
対象範囲
- 電気設備:構内変電所、変圧器、中電圧スイッチギア、UPS、バッテリー、バスウェイ、配電設備、非常用発電機。
- 機械・冷却設備:チラー、ドライクーラー、空調機、ポンプ、配管、排熱再利用接続設備、液冷ラック用の冷却液分配ユニット。
- 建屋躯体および土木工事(構造、防火区画、物理的セキュリティ境界を含む)。
- ラック、コンテインメント、ケーブルトレイ、ホワイトスペースの内装工事。
- データセンターインフラ管理(DCIM)およびビル管理ソフトウェア、EU報告用のエネルギー計測、UPSやバッテリー交換などのライフサイクル更新。
対象外
- サーバー、GPU、ストレージ、ネットワークスイッチ。これらはオランダのデータセンター市場およびオランダのAIデータセンター市場で扱います。
- 建物外の通信インフラ(海底ケーブル、長距離光ファイバー)、土地、敷地境界外の公共送電網、コロケーション賃料収入。
- 電気料金および運用人員。
5つの切り口で一つの合計
2025年の各ドルは、どの区分でも一度だけ計上されます。新設(14億1,000万米ドル)と改修・ライフサイクル(5億5,783万米ドル)の合計は19億6,000万米ドルとなり、コンポーネント別、データセンタータイプ別、ラック密度別、地域別の区分も同じ合計に一致します。
オランダのデータセンターインフラ市場の推計値はなぜ異なるのか?
DC Market Insightsは、2026年のオランダのデータセンターインフラ市場を施設インフラのみで24億5,000万米ドルとしています。同じ名称でもIT機器を加えたり、発表日ベースで投資額を数えたりする数値は、これを大きく上回るか下回ります。
差の大部分は3つの選択で説明できます。第一に、サーバーとGPUを加えると桁が変わります。GPUホールでは、周囲の建物よりも演算機器に多くの金額が投じられるため、本レポートはIT機器をオランダのデータセンター市場レポートに委ね、両レポートで境界を明示しています。第二に、投資発表に基づく数値があります。DDAは2025年のコロケーション投資が過去最高の14億ユーロ超になると見込みましたが、この数字には土地や系統接続費用が含まれ、複数年にわたって引き渡される建物にまたがります。一方、DC Market Insightsは設備を設置時点で計上し、2025年のコロケーション・ホールセールは10億2,000万米ドルです。第三に、本レポートの旧版はIT・ネットワーク機器も含め、より狭い基盤で2025年に14億7,000万米ドルとしていましたが、再構築したモデルがこれに置き換わります。
| 項目 | 本推計への算入 | 理由 |
|---|---|---|
| 電気設備 | あり、5億4,375万米ドル(2025年) | データセンター開発事業者が購入 |
| 機械・冷却設備 | あり、3億8,750万米ドル(2025年) | データセンター開発事業者が購入 |
| 躯体・土木・内装工事 | あり、4億7,500万米ドル(2025年) | すべての新設ホールの一部 |
| DCIMおよびライフサイクル更新 | あり、5億5,783万米ドル(2025年) | 約1,506 MWの稼働を維持 |
| サーバー、GPU、ストレージ、ネットワーク | なし | 独自の購買者と予算を持つIT機器 |
| TenneTおよびLianderの送電網増強 | なし | 敷地境界外の公共送電網への支出 |
| 土地およびコロケーション賃料 | なし | 設備ではなく不動産・事業者収入 |
サーバー、ネットワークスイッチ、海底・光ファイバー経路、公共送電網工事、土地、クラウドサービスは、同一の請負業者が提供する場合でも対象外です。家庭向け光ファイバーなど、広義のデジタルインフラ拡張も対象外です。より広い定義では、支援インフラのベンダーサービス、インフラ導入の近代化プログラム、ベンダー競合ベンチマーク調査も数える場合があります。本レポートでは、電力インフラ技術、持続可能型・モジュール型の建設、中堅企業のサーバールームは各セグメント内で評価し、コンサルティングやベンチマークの費用は対象外としています。購買者層はすべて対象です。ハイパースケール事業者、コロケーション事業者、通信事業者、自社サーバールームを持つ銀行や政府機関、そして単一のエッジルームを購入する中小企業(SME)が含まれます。
市場の推進要因:系統接続待ちにもかかわらず、オランダのデータセンターインフラ支出はなぜ増えているのか?
オランダ特有の3つの力が、支出を2025年の19億6,000万米ドルから2030年の38億7,000万米ドルへ押し上げます。大規模建設を2か所に集中させるハイパースケール政令、更新投資を必要とする1.5 GW超の設置済みベース、そして固定された電力枠に収まる必要が生じたアムステルダム周辺のコロケーション需要です。
2023年12月のハイパースケール政令が新キャンパスをエームスハーフェンとミデンメールへ誘導
2023年12月20日の政令(Staatsblad 2023, 492)は、床面積10ヘクタール超かつ系統接続70 MW以上のデータセンターをハイパースケールと定義し、その立地をヘット・ホーヘラント(エームスハーフェン)とホランズ・クローン(ミデンメールのアグリポートA7)の一部に限定し、新キャンパスはヘット・ホーヘラントのみとしています。これにより国内のパイプラインは2つの建設地に集約されます。DC Market Insightsは、2025年のインフラ支出の30.00%、2035年には40.00%(同年19億9,000万米ドル)がこの2か所に集中すると見ています。Microsoftによると、同社は2025年9月10日にミデンメールキャンパスの次期フェーズを発表しました。
1,506 MWの設置済みベースが更新投資を5億5,800万米ドル規模の事業に
DDAは2025年末のIT容量が1年で7%増え1.5 GW超になったと報告し、CBSは約45の大規模施設がデータセンター電力の約90%を消費していると集計しています。このベースのすべてのMWには、年間約40万米ドル相当のUPS・バッテリー交換、制御、冷却改修が必要です。そのためライフサイクル工事は2025年支出の28.40%を占め、年率12.08%で17億5,000万米ドルへと、年率8.66%の新設より速く成長します。
アムステルダムの670 MVA枠が事業者を横への拡大ではなく高密度化へ
アムステルダムの2030年までの政策は、データセンターの接続容量を最大670メガボルトアンペア(MVA)までと定め、市は2023年12月に新規申請を「原則不可」に厳格化しました(Gemeenteblad 2023, 565649)。北ホラント州は2025年1月、アムステルダムが2030年までに確保枠の半分しか開放しないこと、ハーレマーメールはゾーニング容量をすべて使い切ったことを報告しました(北ホラント州)。事業者は既存の電力枠内で各ラックにより多くのkWを詰め込むことで対応しており、DC Market Insightsが15~40 kWラックへの支出が全国で年率11.55%伸び、2035年に16億4,000万米ドルに達すると見込む理由はここにあります。
市場トレンド:オランダのデータセンターホール内で何が変わっているのか?
液冷・高密度ホールがオランダのデータセンターインフラ支出に占める割合は拡大しています。40 kW超のラックは2025年支出の14.00%から2035年には約42%(20億9,000万米ドル)に上昇します。
排熱再利用が冷却設計の一部に
Equinixによると、Equinixとディーメン市は2025年1月、アムステルダム・サイエンスパークのAM4データセンターの排熱で地域の住宅を暖房する検討で合意しました。排熱再利用の接続にはポンプ、熱交換器、配管が機械設備パッケージに加わり、2025年に機械・冷却設備に投じられた3億8,750万米ドルの一部となります。これらの機器はオランダのデータセンター熱管理市場レポートで詳しく扱っています。
事業者はメーター裏の電源を模索
Equinixによると、EquinixとULC-Energyは2025年8月、オランダのEquinixデータセンター向けに最大250メガワット電気出力(MWe)の小型モジュール炉電力を検討することで合意しました。系統接続の平均待ち時間が4.5年に及ぶなか、オンサイト発電、蓄電池、系統柔軟型UPS設計が電気設備パッケージの一部となり、DC Market Insightsはこれを2025年に5億4,375万米ドル、2035年に12億5,000万米ドルと評価しています。
コロケーション購買者はプレハブ電源室へ移行
Schneider Electricは2026年10月16日、第3四半期の欧州事業がデータセンターをけん引役にオーガニックで8.6%成長し、地域のコロケーション顧客が完全統合型のターンキー方式を採用していると報告しました(Schneider Electric)。建物ではなく系統接続日が開業日を決めるオランダの現場では、プレハブ型の電源・冷却モジュールが建設期間を短縮します。
市場の課題:オランダのデータセンターインフラ支出を抑えうる要因は何か?
2つの制約が、オランダのデータセンターインフラの2035年ベースケースから最大13億6,000万米ドルを削る可能性があります。系統接続待ちと電力コストです。
4.5年の系統接続待ちと14,000件の待機申請
2025年10月6日の政府の系統混雑に関する書簡によると、送電網からの電力供給を待つ大口需要家の全国待機件数は約14,000件に増え、DDAによればデータセンターの接続には現在平均4.5年かかります。この待ち時間が短縮されなければ、DDAの抑制シナリオである2.1 GWが当てはまります。DC Market Insightsのローケースは2027年から新規容量を30%削減し、2035年に36億1,000万米ドル(年率6.29%)となります。
大口需要家の電気料金はEU平均を上回る
Eurostatによると、2025年下半期、年間70,000~149,999メガワット時(MWh)を使用する需要家向けのオランダの非家庭用電気料金は、付加価値税抜きで1キロワット時(kWh)当たり0.1179ユーロで、EU平均の0.1095ユーロを上回りました。電力使用効率(PUE)1.25で全負荷運転する10 MWの施設は年間約110,000 MWhを使用するため、0.0084ユーロの差は年間約92万ユーロのコストとなり、一部のAIテナントがまず北欧の拠点を検討する理由の一つとなっています。
市場機会:オランダにおける次のデータセンターインフラ契約はどこにあるのか?
2つの需要源が、2035年までに年間15億米ドルを超えるデータセンターインフラ需要を上乗せします。エームスハーフェンのハイパースケール拡張と、スキポール・トレードパークの確保枠です。
エームスハーフェン:2025年の2億5,533万米ドルから2035年には9億9,452万米ドルへ
Googleが2018年3月に発表した5億ユーロの拡張によると、同社はエームスハーフェンのデータセンターに約15億ユーロを投資しています。また、国と地域は2025年6月、フローニンゲンのAIファクトリーに向けて2億ユーロを調達することを約束しました(オランダ政府)。新たなハイパースケールキャンパスに開かれた唯一の地域として、エームスハーフェンはDC Market Insightsのモデルで年率14.56%成長し、追跡対象12ロケーションの中で最も速い伸びとなります。
スキポール・トレードパークの200 MW確保枠:約22億5,000万米ドルのインフラ
北ホラント州は、スキポール・トレードパークにおいて総電力需要200 MWのデータセンター向けに約20ヘクタールが利用可能であるとしています。1MW当たり1,125万米ドルで計算すると、200 MWのITは2025年価格で約22億5,000万米ドルのインフラに相当し、DC Market Insightsはこれをハーレマーメールの項目で2026年から2032年に配分しており、2035年は5億9,671万米ドルとなります。
オランダでデータセンターインフラ1メガワットのコストはいくらか?
オランダのデータセンターインフラ費用は、2025年に新設IT容量1MW当たり約1,125万米ドル(1ユーロ=1.13米ドル換算で約996万ユーロ)に加え、設置済み1MW当たり年間40万米ドルの更新費用がかかります(DC Market Insights推計)。
| 年 | 1MW当たり新設インフラ費用(百万米ドル) | 設置済み1MW当たり年間ライフサイクル支出(百万米ドル) |
|---|---|---|
| 2020 | 10.29 | 0.33 |
| 2025 | 11.25 | 0.40 |
| 2030 | 12.30 | 0.47 |
| 2035 | 13.45 | 0.54 |
オランダの数値が南欧の基準値を上回るのは、3つの現地コストによるものです。系統運用者が中電圧を期限内に供給できない場合に必要となる構内変電所、アムステルダム周辺の許認可で求められる排熱再利用接続、そして逼迫した労働市場での建設です。公表されている2つの欧州基準値がこれを裏付けます。ポルトガル政府は追加1 GW当たり約80億ユーロ(1MW当たり800万ユーロ)の初期投資を想定し、Start Campusは1.2 GWのシネス・キャンパスの建設費を85億ユーロ超(1MW当たり約708万ユーロ)としています。DC Market Insightsによるオランダの1MW当たり996万ユーロはそれより約4分の1高く、液冷によって1MW当たりのポンプ、配管、配電が増えるため年1.8%上昇します。最大の運用コストである電気料金は、オランダの大口需要家で1kWh当たり0.1179ユーロです(Eurostat、2025年下半期)。
データセンターインフラを規定するオランダとEUの規則は?
4つの制度が、2026年のデータセンターインフラ支出24億5,000万米ドルの投下先と、計測すべき項目を規定しています。
- 2023年12月20日の政令(Staatsblad 2023, 492):10ヘクタール超かつ70 MW超のハイパースケールデータセンターは、2022年2月16日の準備決定を経て、ヘット・ホーヘラントとホランズ・クローンの一部でのみ認められます。
- アムステルダムのデータセンター政策(Gemeenteblad 2023, 565649)および北ホラント州データセンター戦略2025-2027:アムステルダムでは2030年まで670 MVAの枠が設けられ、50 MW超の立地は州が判断します。
- エネルギー効率指令に基づく2024年3月14日の委任規則(EU)2024/1364:設置IT電力500 kW以上のデータセンターは、エネルギー、水、排熱、再生可能エネルギーの指標を毎年報告します。2026年のオランダの報告期間は2026年3月16日から5月15日までで、オランダ企業庁(RVO)を通じて委任規則(EU)2024/1364に基づき実施されました。
- 設計基準:データセンター施設向けのEN 50600と通信インフラ向けのANSI/TIA-942で、オランダの入札では商業データセンターに対する省エネ義務とともに引用されます。
500 kWの基準により、DDAが数える約192のオランダのコロケーション・ハイパースケールデータセンターの大半が年次報告の対象となり、計測とDCIMが必要になります。DC Market Insightsはこれを2025年のライフサイクル支出5億5,783万米ドルに計上しています。
オランダのデータセンターインフラで最も価値の大きいセグメントは?
オランダのデータセンターインフラでは、DCIM・監視・ライフサイクル更新が2025年に5億5,783万米ドル(市場の28.40%)と最大の価値を占め、40 kW超のラックが年率22.48%で最も速く成長します。
コンポーネント別
オランダの設置済みベースが新設に比べて大きいため、ライフサイクル工事が首位です。新設パッケージで最大なのは電気設備で、2025年支出の27.68%を占めます。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電気設備 | 543.75 | 27.68% | 1,247.90 | 8.66% |
| 機械・冷却設備 | 387.50 | 19.73% | 889.30 | 8.66% |
| 建屋躯体・土木工事 | 325.00 | 16.55% | 745.87 | 8.66% |
| ラック・ケーブル配線・ホワイトスペース内装 | 150.00 | 7.64% | 344.25 | 8.66% |
| DCIM・監視・ライフサイクル更新 | 557.83 | 28.40% | 1,745.30 | 12.08% |
プロジェクトタイプ別
新設が2025年支出の71.60%を占め、改修・ライフサイクルは年率12.08%とより速く成長します。
| プロジェクトタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 新設 | 1,406.25 | 71.60% | 3,227.32 | 8.66% |
| 改修・ライフサイクル | 557.83 | 28.40% | 1,745.30 | 12.08% |
データセンタータイプ別
2025年はコロケーション・ホールセールが首位です。DDAは2024年のコロケーション容量を924 MWと集計しており、その約70%がアムステルダム都市圏にあります。ハイパースケール自社建設は、ミデンメールとエームスハーフェンの拡張に伴い年率12.08%とより速く成長します。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コロケーション・ホールセール | 1,021.32 | 52.00% | 2,237.68 | 8.16% |
| ハイパースケール自社建設 | 667.79 | 34.00% | 2,088.50 | 12.08% |
| 企業・政府 | 176.77 | 9.00% | 348.08 | 7.01% |
| 通信・エッジ | 98.20 | 5.00% | 298.36 | 11.75% |
ラック密度別
15 kW未満のラックは2025年支出の58.00%を依然として占めますが、AIテナントが液冷列を必要とするため、40 kW超のラックが2035年までにこれを上回ります。
| ラック密度 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ラック当たり15 kW未満 | 1,139.16 | 58.00% | 1,243.15 | 0.88% |
| ラック当たり15~40 kW | 549.94 | 28.00% | 1,640.96 | 11.55% |
| ラック当たり40 kW超 | 274.97 | 14.00% | 2,088.50 | 22.48% |
DC独自分析:オランダのデータセンター許認可・電力マップ、4つの規則下の6ゾーン
DC Market Insightsは、オランダの規則が依然としてデータセンター容量を認めている場所と、それがデータセンターインフラ支出に与える意味をマッピングしました。6つのゾーンは2025年に19億6,000万米ドル、2035年に49億7,000万米ドルを占めます。このDC Market Insightsモデルは、国の政令、アムステルダムの政策、北ホラント州の戦略、ロケーションモデルからの14の入力値に基づいて構築されています。
| ゾーン | 新規容量を制限する規則 | 出典 | 2025年(百万米ドル) | 2035年(百万米ドル) |
|---|---|---|---|---|
| アムステルダム(市) | 市の政策により2030年までデータセンターの接続容量を670 MVAに制限し、2023年12月に「原則不可」へ厳格化。2030年までに開放されるのは確保枠の半分のみ | Gemeenteblad 2023, 565649;北ホラント州 | 530.30 | 994.52 |
| ハーレマーメール(スキポール) | 市のゾーニング計画内の容量は使用済み。スキポール・トレードパークに約20ヘクタール・200 MWが残る | 北ホラント州、2025年1月 | 314.25 | 596.71 |
| ミデンメール(アグリポートA7) | 10ヘクタール超・70 MW超のハイパースケール施設が引き続き拡大できる2地域の一つ。既存キャンパスの拡張のみ可能 | 2023年12月20日の政令(Stb. 2023, 492) | 333.89 | 994.52 |
| エームスハーフェン(ヘット・ホーヘラント) | 新たなハイパースケールキャンパスを建設できる唯一の地域 | 2023年12月20日の政令(Stb. 2023, 492) | 255.33 | 994.52 |
| アルメレ | ハイパースケール地域外かつ北ホラント州外。市のゾーニングと地域の系統接続待ちの下でコロケーションが可能 | 2023年12月20日の政令;DC Market Insightsの解釈 | 78.56 | 298.36 |
| オランダのその他地域 | ハイパースケール(10ヘクタール超・70 MW超)は禁止。地域のゾーニングと系統接続待ちの下でコロケーションは可能 | 2023年12月20日の政令(Stb. 2023, 492) | 451.75 | 1,093.98 |
このマップは、予測の重心が北へ移る理由を示しています。大規模キャンパスが引き続き拡大できる2つのゾーン、ミデンメールとエームスハーフェンは、支出に占める割合が2025年の30.00%から2035年には40.00%に上昇する一方、アムステルダム市は670 MVAの枠内で年率6.49%の成長にとどまります。Iron Mountainの事例は、アムステルダムの一区画にどれだけ収まるかを示しています。同社によると、AMS-1キャンパスは現在13.1 MWで稼働し、2027年第2四半期の稼働開始で10 MWを追加し、全面完成時には30 MWのクリティカルITに達します。
オランダのどこでデータセンターインフラへの資金が使われているのか?
アムステルダム都市圏が2025年に10億8,000万米ドル(支出の55.00%)でオランダのデータセンターインフラを主導し、フローニンゲン(エームスハーフェン)が年率14.56%で最も速く成長します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| アムステルダム都市圏 | 1,080.24 | 55.00% | 2,337.13 | 8.02% |
| ホランズ・クローン(ミデンメール) | 333.89 | 17.00% | 994.52 | 11.53% |
| フローニンゲン(エームスハーフェン) | 255.33 | 13.00% | 994.52 | 14.56% |
| ロッテルダム、ハーグ、ユトレヒト | 176.77 | 9.00% | 348.08 | 7.01% |
| オランダ東部・南部 | 117.84 | 6.00% | 298.36 | 9.73% |
アムステルダム都市圏
2025年に10億8,000万米ドル、2035年に23億4,000万米ドルで、市の枠により年率8.02%に抑えられます。NorthCによると、同社は2025年9月1日、25 MW超を追加する6施設の取引の一環として、アムステルダムのColtデータセンターを引き継ぎました。
ホランズ・クローン(ミデンメール)
2025年に3億3,389万米ドル、年率11.53%で9億9,452万米ドルへ。Microsoftが450人を雇用するアグリポートA7キャンパスは、2023年の政令の下で拡張が可能です。
フローニンゲン(エームスハーフェン)
2025年に2億5,533万米ドル、年率14.56%で9億9,452万米ドルへ。新たなハイパースケールキャンパスに開かれた唯一のゾーンです。
ロッテルダム、ハーグ、ユトレヒト
2025年に1億7,677万米ドル、年率7.01%で3億4,808万米ドルへ。企業、政府、港湾関連のサーバールームが需要源です。
オランダ東部・南部
2025年に1億1,784万米ドル、年率9.73%で2億9,836万米ドルへ。北ホラント州より系統接続待ちが短いアイントホーフェン、アーネム、エンスヘーデの地域コロケーションが需要源です。
オランダでデータセンターインフラ支出を主導するロケーションは?
アムステルダム市が2025年に5億3,030万米ドルでデータセンターインフラ支出を主導し、エームスハーフェンが年率14.56%で最も速く成長して2035年に9億9,452万米ドルに達します。
| 順位 | ロケーション | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | アムステルダム(市) | アムステルダム都市圏 | 530.30 | 994.52 | 6.49% |
| 2 | ミデンメール(アグリポートA7) | ホランズ・クローン(ミデンメール) | 333.89 | 994.52 | 11.53% |
| 3 | ハーレマーメール(スキポール) | アムステルダム都市圏 | 314.25 | 596.71 | 6.62% |
| 4 | エームスハーフェン | フローニンゲン(エームスハーフェン) | 255.33 | 994.52 | 14.56% |
| 5 | アルメレ | アムステルダム都市圏 | 78.56 | 298.36 | 14.28% |
| 6 | ロッテルダム | ロッテルダム、ハーグ、ユトレヒト | 68.74 | 149.18 | 8.06% |
| 7 | ユトレヒト | ロッテルダム、ハーグ、ユトレヒト | 49.10 | 99.45 | 7.31% |
| 8 | ザーンスタッド | アムステルダム都市圏 | 39.28 | 99.45 | 9.73% |
| 9 | ハーグ | ロッテルダム、ハーグ、ユトレヒト | 39.28 | 74.59 | 6.62% |
| 10 | アイントホーフェン | オランダ東部・南部 | 39.28 | 99.45 | 9.73% |
| 11 | アーネム | オランダ東部・南部 | 23.57 | 59.67 | 9.73% |
| 12 | エンスヘーデ | オランダ東部・南部 | 19.64 | 49.73 | 9.73% |
12のロケーションは2025年の全国支出の約92%を占めます。アルメレは年率14.28%で、ハイパースケール地域以外では最も速く成長するロケーションです。アムステルダムの光ファイバーリング内にありながら、アムステルダムの枠の外にあるためです。欧州全体の状況については、欧州のデータセンターインフラ市場をご覧ください。
シナリオ分析:系統接続待ちが続いたら?オランダのデータセンターインフラ市場の2035年までの予測シナリオ
オランダのデータセンターインフラ支出は、3つのシナリオで2035年に36億1,000万米ドルから65億3,000万米ドルの範囲となり、ベースケースは49億7,000万米ドルです(DC Market Insightsシナリオ)。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035 | 2027年以降の前提 |
|---|---|---|---|
| ローケース | 3,614.80 | 6.29% | 系統接続待ちが続き新規容量がベースより30%減少(DDA抑制シナリオ、2.1 GW)。価格は3%低下 |
| ベースケース | 4,972.61 | 9.73% | 2030年に230 MW、2035年に240 MWを新設 |
| ハイケース | 6,529.56 | 12.76% | 新規容量がベースより30%増加し、DDAの支援シナリオ3.2 GWに近づく。価格は5%上昇 |
ベースケースでは2026年から2035年に2,180 MWを新設し、ハイケースでは約2,786 MWを新設します。後者にはエームスハーフェンでの新たなハイパースケールフェーズと、アムステルダム周辺での系統接続の迅速化の両方が必要です。
オランダのデータセンターインフラ市場を主導する企業は?
Schneider Electric、Vertiv、ABB、Eaton、Siemensの5つの機器メーカーが、オランダに設置される電気・冷却データセンターインフラ価値の約52%を供給しています(DC Market Insights推計、2025年の製品プレゼンスと公表されたプロジェクト受注に基づく)。また、上位3社のコロケーション購買者であるEquinix、Digital Realty、NorthCが全発注の約28%を占めます。
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Siemens
- Legrand
- Rittal
- Stulz
- Rolls-Royce Power Systems (mtu)
- Equinix
- Digital Realty
- NorthC
- Iron Mountain
- Switch Datacenters
- Microsoft
2026年10月16日の発表によると、Schneider Electricの2026年第3四半期売上高は114億6,000万ユーロで、オーガニックで16.9%増加し、純粋なデータセンター需要は世界全体で3桁の伸びとなりました。2026年7月の提出書類によると、Vertivの2026年第2四半期の純売上高は前年同期比24%増の32億7,000万米ドルで、2026年通期は140億米ドルを見込んでいます。一方、欧州・中東・アフリカ(EMEA)の売上高は1.7%増にとどまり、オランダおよび欧州の受注が米国に後れを取っていることを示しています。ABBによると、同社の2026年第2四半期の受注は過去最高の120億4,000万米ドルで、欧州の中電圧製造に3年間で約2億米ドルを投資する方針です。購買者側では、2025年10月の決算によると、Equinixは58件の世界的な建設プログラムを進め、合計900 MW超を支える5都市の一つとしてアムステルダムで用地を取得しました。
2025年から2026年にかけて動いたオランダのデータセンタープロジェクトと取引は?
2025年1月以降の6つの出来事が、2026年から2030年にかけてのオランダのデータセンターインフラ新設投資119億1,000万米ドルの向かう先を形作りました(DC Market Insights推計)。
- 2025年1月、Equinixとディーメン市がAM4の排熱再利用の検討で合意しました(出典:Equinix)。
- 2025年8月、EquinixとULC-Energyがオランダのデータセンター向けに最大250 MWeの小型モジュール炉電力を検討することで合意しました(出典:Equinix)。
- 2025年9月、NorthCがアムステルダムの1施設を含むColtの6データセンターを引き継ぎ25 MW超を追加し(出典:NorthC)、Microsoftがミデンメールキャンパスの次期フェーズを発表しました(出典:Microsoft)。
- 2025年10月、Equinixがアムステルダムを含む5都市で合計900 MW超を支える用地取得を報告しました(出典:Equinix)。
- 2026年4月、Iron Mountainが2027年第2四半期完成予定のAMS-1の10 MW拡張を公表しました(出典:Iron Mountain)。
- 2026年6月、DDAが2025年末のオランダのIT容量が1.5 GWを超え、系統接続の平均待ち時間が4.5年であると報告しました(出典:Dutch Data Center Association)。
主なポイント:2035年までのオランダのデータセンターインフラを支える4つの数字
4つのアナリストの見解が、オランダのデータセンターインフラの見通しを、それぞれの数字と根拠とともに要約します。
- 2035年までに49億7,000万米ドル:新設容量が2025年の125 MWから年間240 MWへ増えるため、支出は年率9.73%で成長します。
- フローニンゲンで年率14.56%:2023年の政令により新たなハイパースケールキャンパスの唯一の立地となったため、エームスハーフェンが最も速く成長します。
- 2025年支出の28.40%がライフサイクル工事:オランダはすでに1.5 GW超を運用しており、更新投資がどの単一の新設パッケージをも上回るためです。
- 40 kW超のラックが年率22.48%:新規接続に4.5年かかるため、事業者は固定された系統枠により多くの負荷を詰め込みます。
調査方法:DC Market Insightsはメガワットからオランダのデータセンターインフラ市場をどう構築するのか
DC Market Insightsは、新設および設置済みのIT容量からボトムアップでオランダのデータセンターインフラ市場を構築し、12のモデル入力値から2025年の19億6,000万米ドルを導き出しました。
新設支出は、新設IT容量(2020年95 MW、2025年125 MW、2030年230 MW、2035年240 MW)に、2025年の1MW当たりインフラ費用1,125万米ドル(電気435万、機械・冷却310万、躯体・土木260万、ラック・内装120万)を乗じたもので、年1.8%上昇します。結果は14億1,000万米ドルです。ライフサイクル支出は、前年の設置済みベース(2025年は1,395 MW、毎年1%が退役)に1MW当たり40万米ドルを乗じたもので、5億5,783万米ドルです。2025年末のベース1,506 MWはDDAの1.5 GW超と一致します。
3つの境界チェックが成り立ちます。第一の上限:ベースケースは2031年に約2,622 MWに達し、DDAの想定する2.8 GWおよび支援シナリオの3.2 GWを下回ります。第二のチェック:CBSによると2024年にデータセンターに供給された5.1テラワット時(TWh)は、PUE 1.25で平均IT負荷約466 MWに相当し、2024年末のモデル上の設置済み1,395 MWの33%です。これは、リースに数年かかるホールと整合する稼働率です。下限:2025年のコロケーション・ホールセール支出10億2,000万米ドル(約9億400万ユーロ)は、土地や系統接続費用も含むDDAの想定コロケーション投資14億ユーロ超を下回ります。手法の詳細はDC Market Insightsの調査方法をご覧ください。
目次
- 01はじめに
- 1.1レポート概要
- 1.2主要市場統計(2025年、2026年、2030年、2035年)
- 02エグゼクティブサマリー
- 2.1市場スナップショット(2025年、2026年、2035年)
- 2.2市場規模チャート(2020-2035年)
- 03市場範囲
- 3.1対象範囲
- 3.2対象外
- 3.35つの切り口で一つの合計
- 04市場推計値が異なる理由
- 4.1範囲表:本推計に含まれるもの・含まれないもの
- 05市場の推進要因
- 5.12023年12月のハイパースケール政令
- 5.21.5 GWを超える設置済みベース
- 5.3アムステルダムの670 MVA枠
- 06市場トレンド
- 6.1冷却設計における排熱再利用
- 6.2メーター裏の電源
- 6.3プレハブ電源室
- 07市場の課題
- 7.14.5年の系統接続待ちと14,000件の申請
- 7.2EU平均を上回る電気料金
- 08市場機会
- 8.1エームスハーフェンのハイパースケール拡張
- 8.2スキポール・トレードパークの200 MW確保枠
- 09価格分析
- 9.11MW当たりインフラ費用(2020-2035年)
- 9.2欧州の価格基準値
- 10基準と規制
- 10.12023年12月20日の政令(Staatsblad 2023, 492)
- 10.2アムステルダムの政策と北ホラント州戦略2025-2027
- 10.3委任規則(EU)2024/1364
- 10.4EN 50600およびANSI/TIA-942
- 11市場セグメンテーション
- 11.1コンポーネント別
- 11.2電気設備
- 11.3機械・冷却設備
- 11.4建屋躯体・土木工事
- 11.5ラック・ケーブル配線・ホワイトスペース内装
- 11.6DCIM・監視・ライフサイクル更新
- 11.7プロジェクトタイプ別
- 11.8新設
- 11.9改修・ライフサイクル
- 11.10データセンタータイプ別
- 11.11コロケーション・ホールセール
- 11.12ハイパースケール自社建設
- 11.13企業・政府
- 11.14通信・エッジ
- 11.15ラック密度別
- 11.16ラック当たり15 kW未満
- 11.17ラック当たり15~40 kW
- 11.18ラック当たり40 kW超
- 12Dc独自分析:オランダのデータセンター許認可・電力マップ
- 12.1アムステルダム(市)
- 12.2ハーレマーメール(スキポール)
- 12.3ミデンメール(アグリポートA7)
- 12.4エームスハーフェン(ヘット・ホーヘラント)
- 12.5アルメレ
- 12.6オランダのその他地域
- 13地域分析
- 13.1アムステルダム都市圏
- 13.2ホランズ・クローン(ミデンメール)
- 13.3フローニンゲン(エームスハーフェン)
- 13.4ロッテルダム、ハーグ、ユトレヒト
- 13.5オランダ東部・南部
- 14ロケーション分析
- 14.1アムステルダム(市)
- 14.2ミデンメール(アグリポートA7)
- 14.3ハーレマーメール(スキポール)
- 14.4エームスハーフェン
- 14.5アルメレ
- 14.6ロッテルダム
- 14.7ユトレヒト
- 14.8ザーンスタッド
- 14.9ハーグ
- 14.10アイントホーフェン
- 14.11アーネム
- 14.12エンスヘーデ
- 15予測シナリオ(2035年)
- 15.1ローケース
- 15.2ベースケース
- 15.3ハイケース
- 16競合分析
- 16.1Schneider Electric
- 16.2Vertiv
- 16.3ABB
- 16.4Eaton
- 16.5Siemens
- 16.6Legrand
- 16.7Rittal
- 16.8Stulz
- 16.9Rolls-Royce Power Systems (mtu)
- 16.10Equinix
- 16.11Digital Realty
- 16.12NorthC
- 16.13Iron Mountain
- 16.14Switch Datacenters
- 16.15Microsoft
- 16.16Google
- 17最近の動向
- 17.1Equinixとディーメン市の排熱再利用(2025年1月)
- 17.2EquinixとULC-Energy(2025年8月)
- 17.3NorthCとMicrosoftのミデンメール(2025年9月)
- 17.4Equinixのアムステルダム用地(2025年10月)
- 17.5Iron MountainのAMS-1(2026年4月)
- 17.6DDA「State of the Dutch Data Centers」(2026年6月)
- 18主なポイント
- 18.12035年までの成長
- 18.2フローニンゲンとエームスハーフェン
- 18.3ライフサイクル支出
- 18.440 kW超のラック
- 19調査方法
- 19.1モデル入力値
- 19.2境界チェック
- 図 1オランダのデータセンターインフラ市場規模(2020-2035年、百万米ドル)
- 表 1市場スナップショット(2025年、2026年、2035年)
- 表 2範囲表:本推計に含まれるもの・含まれないもの
- 表 31MW当たりインフラ費用(2020-2035年)
- 表 4コンポーネント別市場(2025年、2035年)
- 表 5プロジェクトタイプ別市場(2025年、2035年)
- 表 6データセンタータイプ別市場(2025年、2035年)
- 表 7ラック密度別市場(2025年、2035年)
- 表 8オランダのデータセンター許認可・電力マップ
- 表 9地域別市場(2025年、2035年)
- 表 10上位12ロケーション(2025年、2035年)
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は24億5,000万米ドルで、2025年の19億6,000万米ドルから24.98%増加しています。市場は2035年までに49億7,000万米ドルに達すると予測され、2025年からのCAGRは9.73%です。
2020年から2025年の年率8.90%に続き、2025年から2035年は年率9.73%で成長します。新設容量が2025年の125 MWから2030年には年間230 MWへ増えるためです(DC Market Insights)。
Dutch Data Center Associationによると、2025年末のIT容量は1.5 GW超で、同協会は2031年に2.8 GWを見込んでいます。DC Market Insightsのベースケースでは2035年に約3,452 MWに達します。
2025年の新設IT容量1MW当たり約1,125万米ドル(約996万ユーロ)に加え、設置済み1MW当たり年間40万米ドルの更新費用がかかります(DC Market Insights推計)。
10ヘクタール超かつ70 MWの施設を対象とする2023年12月20日の政令により、ヘット・ホーヘラント(エームスハーフェン)とホランズ・クローン(ミデンメール)の一部に限られます。DC Market Insightsは2035年の支出の40.00%がこれらの地域に集中すると見ています。
40 kW超のラックで、年率22.48%で成長し2035年に20億9,000万米ドルに達します。事業者が固定された系統接続により多くの負荷を詰め込むためです。最大のコンポーネントはライフサイクル更新で、2025年支出の28.40%を占めます。
フローニンゲン(エームスハーフェン)で、新たなハイパースケールキャンパスに開かれた唯一のゾーンとして年率14.56%で成長し、2035年に9億9,452万米ドルに達します。アムステルダム都市圏は依然として2025年支出の55.00%を占めます。
Dutch Data Center Associationによると平均4.5年で、2016年の10週間から大幅に延びています。2025年10月には、約14,000件の大口需要家の申請が全国の待機列に並んでいました。
Schneider Electric、Vertiv、ABB、Eaton、Siemensが電気・冷却設備価値の約52%を供給しています(DC Market Insights推計)。主な購買者はEquinix、Digital Realty、NorthC、Microsoft、Googleです。
2026年の24億5,000万米ドルは、施設インフラのみを対象としたDC Market Insightsの数値です。サーバーやGPUを加えたり、投資を発表時点で計上したりする推計は、はるかに高くなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。