
Mercato della costruzione di data center Dimensione, quote e previsioni al 2035
Il mercato in sintesi
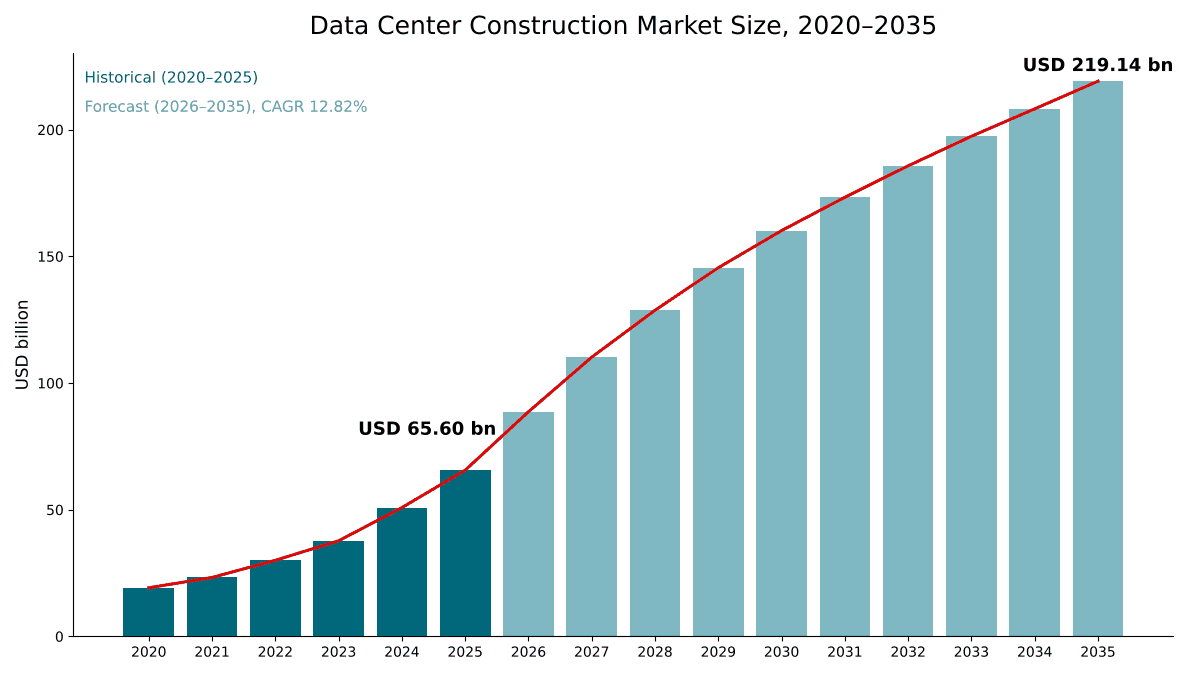
Nel 2025 il valore del Mercato della costruzione di data center era pari a USD 65.60 miliardi; si prevede che raggiunga USD 219.14 miliardi entro il 2035, con un CAGR del 12.82%. North America rappresenta 66.7% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi e dei costi
- 06Norme e regolamentazione
- 07Analisi della catena di approvvigionamento e della catena del valore
- 08Dimensione e previsioni del Mercato globale della costruzione di data center
- 09Mercato per tipo di costruzione
- 10Mercato per tipo di data center
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- North America66.7%
- Europe14.5%
- Asia Pacific12.5%
- Middle East and Africa3.4%
- Latin America2.9%
Aziende analizzate
- Turner Construction
- Holder Construction
- DPR Construction
- Clayco
- HITT Contracting
- Hensel Phelps
- Skanska
- AECOM
- Jacobs
- EMCOR
- Comfort Systems USA
- Quanta Services
- Sterling Infrastructure
- Exyte
- Mercury Engineering
- Kirby Group Engineering
- Larsen & Toubro
Analisi completa
Il Mercato della costruzione di data center comprende le opere generali, elettriche, meccaniche e di sito che gli appaltatori realizzano per costruire, ampliare e ristrutturare edifici e campus di data center. DC Market Insights valuta il Mercato globale della costruzione di data center a USD 65,60 miliardi nel 2025 e prevede USD 219,14 miliardi entro il 2035, con un CAGR del 12,82%. Il valore del 2025 è costruito a partire dai lavori stessi: circa 9,79 GW equivalenti di capacità di data center realizzati nel corso dell’anno a un valore ponderato per l’appaltatore di USD 6,70 milioni per MW, esclusi terreni, apparecchiature IT, apparecchiature a lungo termine di consegna fornite dal committente e onorari di progettazione. I fornitori di unità di elaborazione grafica (GPU) e neocloud sono il segmento in più rapida crescita, al 17,30% annuo, perché costruiscono sale dense e raffreddate a liquido con tempi ridotti, e il Medio Oriente e Africa è la regione in più rapida crescita, al 17,48% annuo, poiché vi si aggiungono grandi campus per l’IA partendo da una base ridotta.
Sintesi
La dimensione del Mercato globale della costruzione di data center è stata valutata a USD 19,19 miliardi nel 2020, ha raggiunto USD 65,60 miliardi nel 2025 e si prevede che raggiunga USD 219,14 miliardi entro il 2035, con un CAGR del 12,82% durante il periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato della costruzione di data center 2025 | USD 65,60 miliardi |
| Mercato della costruzione di data center, CAGR | 12,82% |
| Dimensione del Mercato della costruzione di data center 2035 | USD 219,14 miliardi |
Il mercato è cresciuto del 27,87% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 29,0% rispetto al 2024, poiché i campus hyperscale e per l’IA sono passati dagli accordi sui terreni alla piena fase di costruzione. Gli Stati Uniti dettano il ritmo: i dati dello US Census Bureau, riportati da Wolf Street, indicano una spesa per la costruzione di data center negli Stati Uniti nel 2025 pari a USD 41 miliardi, in aumento del 32% rispetto al 2024 e del 344% rispetto al 2020. La stima di DC Market Insights per gli Stati Uniti nel 2025, USD 41,62 miliardi, si discosta di meno del 2% da tale cifra.
La crescita rallenta al 12,82% annuo dal 2025 al 2035 perché la parte più ripida dell’aumento dei volumi si colloca tra il 2026 e il 2028 e il valore per l’appaltatore per MW cresce solo di circa il 3% annuo dopo il 2027. I lavori realizzati salgono da 9,79 GW equivalenti nel 2025 a 23,43 GW equivalenti nel 2035. DC Market Insights prevede per il 2026 USD 88,67 miliardi, un balzo del 35,2%.
Ambito del mercato: cosa comprende il Mercato della costruzione di data center?
Il Mercato della costruzione di data center comprende il valore dei lavori di costruzione realizzati ogni anno su edifici e campus di data center, misurato in dollari statunitensi correnti al valore per l’appaltatore, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima a USD 65,60 miliardi nel 2025.
Incluso. Costruzione generale (fondazioni, struttura, involucro, coperture, finiture architettoniche e allestimento delle sale dati e degli spazi di supporto), costruzione elettrica (distribuzione in media e bassa tensione, quadri elettrici, condotti sbarre, messa a terra, illuminazione, cablaggio dei controlli e installazione delle apparecchiature di alimentazione), costruzione meccanica (tubazioni dell’acqua refrigerata e dell’acqua di condensazione, trattamento dell’aria, distribuzione del raffreddamento a liquido, impianti idraulici e antincendio) e opere di sito e civili (movimenti terra, strade, drenaggi, servizi interrati e cavidotti all’interno del campus).
Escluso. Terreni, server, apparecchiature di storage e di rete, apparecchiature di alimentazione e raffreddamento a lungo termine di consegna che il committente acquista direttamente e consegna all’appaltatore per l’installazione (come generatori, sistemi di continuità e refrigeratori acquistati nell’ambito di accordi quadro del committente), sottostazioni di rete e linee di trasmissione all’esterno del perimetro, onorari di progettazione e ingegneria e costi di finanziamento.
Come si combinano i segmenti. La suddivisione per tipo di costruzione ripartisce gli USD 65,60 miliardi per specialità. Le suddivisioni per tipo di data center, tier, tipo di progetto e dimensione della struttura ripartiscono nuovamente lo stesso totale per committente, livello di resilienza, modalità di realizzazione e scala del campus, così che ogni suddivisione somma al totale del mercato.
Fattori trainanti: cosa spinge il Mercato della costruzione di data center?
Tre fattori spiegano la maggior parte della crescita del Mercato della costruzione di data center: una pipeline di costruzione di oltre 23 GW a livello mondiale, budget di investimento dei maggiori operatori che dovrebbero aumentare di circa USD 300 miliardi in un anno e sale per l’IA che richiedono più lavori elettrici e meccanici per MW rispetto alle sale cloud.
Oltre 23 GW in costruzione portano i lavori realizzati a 9,79 GW equivalenti
BloombergNEF ha contato oltre 23 GW di capacità di data center in costruzione a livello mondiale alla fine di settembre 2025, con 17 GW in 311 località nelle Americhe, 3,2 GW in 283 siti in Asia Pacifico e 2,9 GW in 258 siti in Europa, Medio Oriente e Africa. I soli Stati Uniti ospitavano 15,9 GW. DC Market Insights converte tale pipeline in lavori realizzati annualmente ipotizzando un periodo medio di costruzione di circa 2,4 anni, il che dà 9,79 GW equivalenti di lavori nel 2025 e, a USD 6,70 milioni per MW, il valore di mercato di USD 65,60 miliardi. EMCOR ha riportato obbligazioni di prestazione residue record per USD 17,14 miliardi al 30 giugno 2026, con la crescita più significativa proveniente da reti e comunicazioni, acqua e acque reflue, settore istituzionale e sanità (Fonte: comunicato sui risultati di EMCOR depositato presso la US Securities and Exchange Commission).
La spesa in conto capitale dei maggiori operatori sale verso USD 750 miliardi
BloombergNEF prevede che le spese in conto capitale dei 14 maggiori operatori di data center quotati si avvicinino a USD 750 miliardi nel 2026, contro poco meno di USD 450 miliardi nel 2025. DC Market Insights stima che i data center hyperscale abbiano assorbito USD 33,91 miliardi (51,7%) del valore di costruzione nel 2025. Meta ha ampliato il proprio investimento economico nel campus Hyperion a Richland Parish, in Louisiana, da USD 10 miliardi a USD 50 miliardi per 5 GW di capacità di calcolo, con 2 GW previsti entro il 2030 e oltre 7.500 posti di lavoro nel picco della costruzione.
Le sale per l’IA comportano un sovrapprezzo di costruzione dal 7% al 10%
Turner & Townsend ha individuato un sovrapprezzo di costruzione dal 7% al 10% tra data center tradizionali e data center per l’IA negli Stati Uniti nel suo Data Centre Construction Cost Index 2025-2026. DC Market Insights stima che la costruzione elettrica e quella meccanica insieme abbiano rappresentato il 68,9% del mercato nel 2025 e ne rappresenteranno il 74,5% entro il 2035, poiché i campus aggiungono a ogni sala distribuzione a tensione più elevata, impianti di raffreddamento più grandi e tubazioni per il raffreddamento a liquido. Per il lato del raffreddamento, si veda il report Mercato del raffreddamento a liquido per data center.
Tendenze di mercato: come sta cambiando la costruzione di data center?
Il Mercato della costruzione di data center si sta orientando verso campus più grandi, sale multipiano più dense e appaltatori che eseguono in proprio i lavori elettrici e meccanici, con i campus oltre 100 MW che passano dal 46,7% del valore nel 2025 al 58,7% entro il 2035.
I campus oltre 100 MW rappresentano il 58,7% del valore di costruzione entro il 2035
Il valore della costruzione di data center si sta concentrando in campus di grandissime dimensioni. DC Market Insights stima che le strutture oltre 100 MW abbiano rappresentato USD 30,63 miliardi nel 2025 e raggiungeranno USD 128,64 miliardi entro il 2035, con una crescita del 15,43% annuo. OpenAI, Oracle e SoftBank hanno annunciato cinque nuovi siti Stargate che portano la capacità pianificata a quasi 7 GW, con oltre USD 400 miliardi di investimenti nei tre anni successivi e oltre 25.000 posti di lavoro in loco.
Le sale multipiano raffreddate a liquido ampliano l’ambito meccanico
I costruttori stanno sovrapponendo le sale dati per accorciare i percorsi dei cavi tra gli acceleratori. Il sito Fairwater 2 di Microsoft ad Atlanta utilizza una configurazione su due piani per aumentare la densità dei chip e un sistema di raffreddamento a liquido a circuito chiuso. DC Market Insights prevede che la costruzione meccanica cresca del 13,74% annuo, la più rapida delle quattro specialità, da USD 17,91 miliardi nel 2025 a USD 64,87 miliardi nel 2035.
Gli appaltatori specializzati ottengono una quota maggiore di ogni progetto
Gli appaltatori elettrici e meccanici stanno conquistando una quota crescente di ogni progetto. Comfort Systems USA ha riportato un portafoglio ordini record di USD 14,1 miliardi a metà 2026, e i clienti del settore tecnologico hanno generato il 58% dei suoi ricavi del primo semestre 2026, rispetto al 40% di un anno prima. Sterling Infrastructure ha riportato che i ricavi del suo segmento E-Infrastructure Solutions sono aumentati del 192% nel secondo trimestre 2026, con i progetti mission-critical, inclusi i data center, pari al 92% del portafoglio ordini di tale segmento. La capacità costruita in fabbrica è trattata nel report Mercato dei data center modulari.
Sfide di mercato: cosa frena il Mercato della costruzione di data center?
La manodopera qualificata e l’inflazione dei costi sono i due vincoli che, secondo DC Market Insights, rallenteranno maggiormente il Mercato della costruzione di data center nel 2026 e nel 2027, con costi di sviluppo aumentati del 21% per MW in meno di due anni.
I costi di sviluppo sono aumentati del 21% per MW dalla fine del 2024
L’ultima guida ai costi di sviluppo dei data center di Cushman & Wakefield ha riportato che i costi di costruzione dei data center erano aumentati in media del 21% per MW dal quarto trimestre del 2024 e che i costi complessivi di sviluppo greenfield negli Stati Uniti e in Canada sono in media di USD 17,6 milioni per MW per le strutture più moderne, esclusi chip e GPU. I terreni dotati di alimentazione nei principali mercati statunitensi hanno raggiunto una media di USD 584.000 per MW nel 2026 da inizio anno, il 51% in più rispetto a un anno prima. Turner & Townsend ha misurato un’inflazione dei costi per i data center tradizionali pari in media al 5,5% in 52 mercati nel 2025. DC Market Insights incorpora un aumento del 7,6% del valore per l’appaltatore per MW negli Stati Uniti nel 2026 e del 4,3% nel 2027, che scende al 3,0% annuo dal 2028.
La forza lavoro edile deve aggiungere 349.000 lavoratori nel 2026
Associated Builders and Contractors ha stimato che il settore delle costruzioni statunitense debba attrarre circa 349.000 nuovi lavoratori netti nel 2026 e 456.000 nel 2027, e ha affermato che la domanda di elettricisti in grado di eseguire cablaggi di precisione è aumentata vertiginosamente a causa della rapida crescita della costruzione di data center. La costruzione elettrica, del valore di USD 27,29 miliardi per il 2025, è la specialità più grande, per cui una carenza di elettricisti abilitati limita la velocità con cui i campus possono entrare in tensione. Nel sondaggio di Turner & Townsend, l’83% degli intervistati ha dichiarato che le catene di approvvigionamento locali non sono ben preparate per il raffreddamento avanzato.
Opportunità di mercato: dove si trovano le nuove fonti di ricavo?
Le due maggiori nuove fonti di ricavo nel Mercato della costruzione di data center sono i campus GPU e neocloud, in crescita del 17,30% annuo, e la ristrutturazione delle sale operative per densità più elevate, in crescita del 15,28% annuo.
I campus GPU e neocloud crescono fino a USD 27,83 miliardi entro il 2035
Gli operatori cloud specializzati in GPU hanno speso USD 5,64 miliardi nella costruzione di data center nel 2025, e DC Market Insights prevede che la loro spesa raggiunga USD 27,83 miliardi nel 2035, quasi cinque volte il livello del 2025. La loro quota meccanica del 31,8% nel 2025 è la più alta tra tutti i tipi di committente.
Ristrutturazione e rinnovamento crescono fino a USD 22,57 miliardi entro il 2035
Molte sale operative sono state progettate per densità di rack inferiori a quelle richieste dai cluster di IA, per cui ospitarli richiede nuova distribuzione dell’alimentazione e raffreddamento a liquido. DC Market Insights stima i lavori di ristrutturazione e rinnovamento a USD 5,44 miliardi nel 2025 e USD 22,57 miliardi entro il 2035, in aumento dall’8,3% al 10,3% del mercato.
Prezzi: quanto costa la costruzione di data center per MW?
Il valore di costruzione per l’appaltatore è stato in media di USD 6,70 milioni per MW a livello mondiale nel 2025 e di USD 6,55 milioni per MW negli Stati Uniti, secondo le stime di DC Market Insights che escludono terreni, apparecchiature IT, apparecchiature a lungo termine di consegna fornite dal committente e onorari di progettazione.
| Valore per l’appaltatore per MW (USD milioni) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Stati Uniti | 5,00 | 6,55 | 8,04 | 9,32 |
| Europa | 6,60 | 8,42 | 10,08 | 11,58 |
| Asia Pacifico | 4,90 | 6,05 | 7,17 | 8,19 |
| America Latina | 4,50 | 5,82 | 6,99 | 8,07 |
| Medio Oriente e Africa | 5,60 | 7,11 | 8,54 | 9,85 |
| Media ponderata globale | 5,26 | 6,70 | 8,11 | 9,35 |
L’Europa presenta il valore per l’appaltatore per MW più alto nel modello, a riflesso delle ipotesi di DC Market Insights sui costi della manodopera e sui requisiti urbanistici. Le indagini sui costi di terze parti mostrano lo stesso divario tra città: Turner & Townsend ha classificato Tokyo e Singapore come i due mercati più costosi, a USD 15,2 e USD 14,5 per watt, con Zurigo al terzo posto a USD 14,2 per watt, sulla base dei costi propria di Turner & Townsend, che differisce dal valore per l’appaltatore utilizzato qui.
Norme e regolamentazione: quali regole determinano la costruzione di data center?
Tre insiemi di regole determinano ciò che gli appaltatori costruiscono: lo standard infrastrutturale TIA-942 della Telecommunications Industry Association (TIA), la classificazione Tier dell’Uptime Institute e le norme sulla rendicontazione energetica dell’Unione europea (UE).
ANSI/TIA-942-C (maggio 2024). L’ANSI/TIA-942-C Telecommunications Infrastructure Standard for Data Centers specifica i requisiti infrastrutturali per data center e sale computer, comprese le strutture aziendali a singolo tenant e quelle multi-tenant. La revisione C modifica i requisiti per telecomunicazioni, alimentazione, raffreddamento, architettura, protezione antincendio, sicurezza e sicurezza fisica, per cui riguarda ogni specialità edilizia trattata qui.
Tier dell’Uptime Institute. Le strutture Tier II includono componenti critici di alimentazione e raffreddamento ridondanti. Un data center Tier III non richiede arresti per la sostituzione e la manutenzione delle apparecchiature, e il Tier IV aggiunge la tolleranza ai guasti, in modo che i guasti delle apparecchiature o le interruzioni dei percorsi di distribuzione non arrivino a interessare le operazioni IT. DC Market Insights stima che i progetti Tier III e Tier IV abbiano rappresentato il 90,6% del valore di costruzione nel 2025.
Sistema di valutazione UE dei data center. Il Regolamento delegato (UE) 2024/1364 della Commissione del 14 marzo 2024 istituisce la prima fase di un sistema comune dell’UE di valutazione dei data center. Gli operatori di data center con una domanda di potenza informatica installata di almeno 500 kW devono comunicare 24 indicatori di prestazione, prima entro il 15 settembre 2024, poi entro il 15 maggio 2025 e successivamente ogni anno. La rendicontazione sugli indicatori energetici e di sostenibilità spinge le nuove costruzioni europee verso la misurazione, i collegamenti per il riutilizzo del calore e impianti di raffreddamento efficienti già in fase di progettazione.
Segmentazione del mercato: quale segmento guida il Mercato della costruzione di data center?
La costruzione elettrica guida il Mercato della costruzione di data center con il 41,6% del valore del 2025, i data center hyperscale guidano i committenti con il 51,7% e i progetti Tier III rappresentano il 71,8%. Tra i tipi di committente, i fornitori GPU e neocloud sono il segmento in più rapida crescita, al 17,30% annuo, contro il 13,27% degli hyperscale e il 6,85% dei data center aziendali, perché le loro sale per l’IA vengono costruite con tempi compressi e con il più alto contenuto elettrico e meccanico per MW.
Per tipo di costruzione: la costruzione elettrica è in testa con il 41,6%
| Tipo di costruzione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Costruzione elettrica | 27,29 | 41,6% | 98,39 | 13,68% |
| Costruzione meccanica | 17,91 | 27,3% | 64,87 | 13,74% |
| Costruzione generale | 15,22 | 23,2% | 41,86 | 10,65% |
| Opere di sito e civili | 5,18 | 7,9% | 14,03 | 10,47% |
I lavori elettrici e meccanici guadagnano 5,6 punti di quota entro il 2035 perché la densità dei rack cresce più rapidamente della superficie degli edifici: una sala con la stessa superficie in pianta oggi comporta più alimentazione, raffreddamento e distribuzione rispetto al 2020.
Per tipo di data center: i data center hyperscale sono in testa con il 51,7%
| Tipo di data center | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 33,91 | 51,7% | 117,90 | 13,27% |
| Data center di colocation | 17,97 | 27,4% | 54,57 | 11,74% |
| Data center aziendali | 6,10 | 9,3% | 11,83 | 6,85% |
| Fornitori GPU e neocloud | 5,64 | 8,6% | 27,83 | 17,30% |
| Data center edge e modulari | 1,97 | 3,0% | 7,01 | 13,55% |
La costruzione di data center aziendali cresce più lentamente, poiché le aziende trasferiscono i carichi di lavoro nel cloud e nella colocation.
Per standard Tier: il Tier III è in testa con il 71,8%
I progetti Tier III rappresentano USD 47,10 miliardi nel 2025 e USD 159,10 miliardi entro il 2035, con una crescita del 12,94% annuo. I progetti Tier IV valgono USD 12,33 miliardi (18,8%) e crescono più rapidamente, al 14,24% annuo. I progetti Tier I e II detengono USD 6,17 miliardi (9,4%) e crescono dell’8,04% annuo.
Per tipo di progetto: le nuove costruzioni greenfield sono in testa con il 72,4%
Le nuove costruzioni greenfield valgono USD 47,49 miliardi nel 2025 e USD 149,45 miliardi entro il 2035, con un CAGR del 12,15%. L’espansione brownfield su campus esistenti vale USD 12,66 miliardi (19,3%) e cresce del 14,04% annuo. Ristrutturazione e rinnovamento crescono più rapidamente, al 15,28% annuo, da USD 5,44 miliardi a USD 22,57 miliardi.
Per dimensione della struttura: i campus oltre 100 MW sono in testa con il 46,7%
I campus oltre 100 MW rappresentano USD 30,63 miliardi nel 2025 e crescono del 15,43% annuo fino a USD 128,64 miliardi entro il 2035. Le strutture da 20 a 100 MW detengono USD 25,39 miliardi (38,7%) e crescono del 10,52% annuo, mentre i siti sotto i 20 MW detengono USD 9,58 miliardi (14,6%) e crescono dell’8,41% annuo.
DC Exclusive: il modello del valore di costruzione per MW e la matrice specialità × committente
Con USD 14,64 miliardi nel 2025, la costruzione elettrica per i data center hyperscale è la singola cella più grande della matrice e il 22,3% dell’intero valore di costruzione dei data center. La matrice seguente incrocia le due suddivisioni su cui appaltatori e committenti si interrogano di più: quale specialità esegue i lavori e per chi.
| 2025, USD miliardi | Elettrica | Meccanica | Generale | Sito e civile | Totale |
|---|---|---|---|---|---|
| Data center hyperscale | 14,64 | 9,23 | 7,56 | 2,49 | 33,91 |
| Data center di colocation | 7,28 | 4,82 | 4,39 | 1,49 | 17,97 |
| Data center aziendali | 2,17 | 1,60 | 1,71 | 0,62 | 6,10 |
| Fornitori GPU e neocloud | 2,55 | 1,79 | 0,99 | 0,30 | 5,64 |
| Data center edge e modulari | 0,65 | 0,47 | 0,57 | 0,28 | 1,97 |
| Totale | 27,29 | 17,91 | 15,22 | 5,18 | 65,60 |
I fornitori GPU e neocloud spendono il 77,0% del loro budget di costruzione in lavori elettrici e meccanici, contro il 61,7% dei data center aziendali, dove la costruzione generale rappresenta ancora il 28,1%.
La matrice è un modello di DC Market Insights, non un conteggio dei contratti. È costruita a partire da 30 input: 5 totali per tipo di committente, 4 totali per specialità, 20 quote di composizione per specialità (una per tipo di committente e specialità) e il totale del mercato 2025, e somma agli USD 65,60 miliardi del mercato. Il modello del valore di costruzione per MW su cui si basa ha due input che qualsiasi lettore può verificare: i lavori realizzati ogni anno (9,79 GW equivalenti nel 2025) e il valore per l’appaltatore per MW (USD 6,70 milioni nel 2025). Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato della costruzione di data center?
Il Nord America guida il Mercato della costruzione di data center con il 66,7% del valore del 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 17,48% annuo, perché DC Market Insights prevede che vi venga aggiunta capacità per l’IA su scala di campus partendo da una base ridotta.
Il Nord America è in testa con una quota del 66,7%
La costruzione in Nord America valeva USD 43,74 miliardi nel 2025 e si prevede che raggiunga USD 144,39 miliardi nel 2035, con un CAGR del 12,69%. Gli Stati Uniti rappresentavano 15,9 GW degli oltre 23 GW in costruzione a livello mondiale alla fine del 2025, e i dati dello US Census Bureau elaborati dall’Associated General Contractors of America mostrano una spesa per la costruzione di data center in aumento del 57% tra luglio 2025 e luglio 2026. Il Nord America mantiene la propria quota quasi invariata fino al 2035, al 65,9%, nel modello di DC Market Insights, poiché i nuovi campus si spostano verso mercati statunitensi secondari anziché fuori dalla regione.
L’Europa detiene una quota del 14,5%
L’Europa vale USD 9,51 miliardi nel 2025 e USD 26,40 miliardi entro il 2035, con un CAGR del 10,74%, il più lento delle cinque regioni. L’Europa ha il valore per l’appaltatore per MW più alto nel modello, a USD 8,42 milioni nel 2025, ma DC Market Insights ipotizza che i limiti di connessione alla rete nei maggiori hub metropolitani pongano un tetto ai volumi. Exyte ha annunciato tre progetti di data center per l’IA nella regione della Grande Francoforte del valore di circa EUR 750 milioni e circa 80 MW di carico IT, con completamento previsto entro il 2028.
L’Asia Pacifico detiene una quota del 12,5%
L’Asia Pacifico vale USD 8,22 miliardi nel 2025 e USD 29,66 miliardi entro il 2035, con una crescita del 13,69% annuo. BloombergNEF ha contato 3,2 GW in costruzione in 283 siti dell’Asia Pacifico alla fine del 2025, leggermente più che in Europa, Medio Oriente e Africa messi insieme. Il valore per l’appaltatore per MW è in media inferiore a quello europeo, a USD 6,05 milioni, perché il modello dei costi di DC Market Insights valuta Cina e India al di sotto della media regionale, anche se Tokyo e Singapore si collocano come i due mercati più costosi nell’indice di Turner & Townsend.
Il Medio Oriente e Africa detiene una quota del 3,4%
Il Medio Oriente e Africa vale USD 2,20 miliardi nel 2025 e USD 11,03 miliardi entro il 2035, con la crescita più rapida, al 17,48% annuo. L’Arabia Saudita rappresenta il 28,4% del totale regionale, ovvero USD 625,98 milioni per il 2025, e cresce del 18,81% annuo nell’allocazione di DC Market Insights. Gli investitori che valutano nuovi mercati possono leggere come valutiamo alimentazione, percorsi in fibra e autorizzazioni nel nostro lavoro di selezione del sito e fattibilità per data center.
L’America Latina detiene una quota del 2,9%
L’America Latina vale USD 1,92 miliardi nel 2025 e USD 7,67 miliardi entro il 2035, con un CAGR del 14,84%, trainata dal Brasile con USD 868,53 milioni nel 2025, ovvero il 45,2% del totale regionale nell’allocazione di DC Market Insights.
Analisi per paese: quali paesi spendono di più nella costruzione di data center?
Gli Stati Uniti guidano la spesa per paese nella costruzione di data center con il 63,5% del valore globale, ovvero USD 41,62 miliardi per il 2025, seguiti dalla Cina con USD 2,78 miliardi (4,2%) e dal Canada con USD 2,11 miliardi (3,2%).
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 41,62 | 63,5% | 136,05 | 12,57% |
| 2 | Cina | Asia Pacifico | 2,78 | 4,2% | 8,51 | 11,84% |
| 3 | Canada | Nord America | 2,11 | 3,2% | 8,33 | 14,71% |
| 4 | Regno Unito | Europa | 1,98 | 3,0% | 4,96 | 9,63% |
| 5 | Germania | Europa | 1,86 | 2,8% | 5,07 | 10,51% |
| 6 | Giappone | Asia Pacifico | 1,24 | 1,9% | 4,06 | 12,59% |
| 7 | Francia | Europa | 1,07 | 1,6% | 3,11 | 11,32% |
| 8 | India | Asia Pacifico | 0,97 | 1,5% | 5,07 | 17,99% |
| 9 | Brasile | America Latina | 0,87 | 1,3% | 3,30 | 14,29% |
| 10 | Paesi Bassi | Europa | 0,83 | 1,3% | 1,95 | 8,96% |
| 11 | Australia | Asia Pacifico | 0,78 | 1,2% | 2,70 | 13,20% |
| 12 | Irlanda | Europa | 0,77 | 1,2% | 1,69 | 8,16% |
L’India è il grande mercato nazionale in più rapida crescita, al 17,99% annuo, e supera Giappone e Francia entro il 2035, nell’allocazione di DC Market Insights, poiché gli operatori hyperscale e di colocation aggiungono capacità partendo da una base ridotta. L’Irlanda cresce più lentamente tra i primi 12, all’8,16% annuo. Al di fuori dei primi 12, la Malesia vale USD 583,81 milioni nel 2025 e cresce del 15,48% annuo. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di capacità in costruzione di ciascun paese e al suo valore per l’appaltatore per MW; Stati Uniti e Canada sono modellati direttamente a partire dalle proprie serie di lavori realizzati e di costi.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il Mercato della costruzione di data center raggiunge USD 219,14 miliardi entro il 2035 nello scenario base, con un intervallo da USD 177,94 miliardi a USD 254,86 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Lavori realizzati circa il 12% al di sotto dello scenario base entro il 2035; il valore per l’appaltatore per MW cresce del 2% annuo dopo il 2027 | 177,94 | 10,49% |
| Base | I lavori realizzati salgono a 23,43 GW equivalenti nel 2035; il valore per MW cresce del 3% annuo dopo il 2027 | 219,14 | 12,82% |
| Alto | Lavori realizzati circa il 12% al di sopra dello scenario base entro il 2035; il valore per l’appaltatore per MW cresce del 3,5% annuo dopo il 2027 | 254,86 | 14,54% |
Lo scenario basso riflette una pausa di due anni nella spesa in conto capitale per l’IA dopo il 2027. Il principale fattore di oscillazione è l’energia: BloombergNEF ha riportato che gli hyperscaler impiegano ora circa 5,3 anni per sviluppare un data center, per cui i ritardi nelle connessioni alla rete spostano il valore di costruzione più avanti nel tempo anziché eliminarlo.
Analisi competitiva: chi guida il Mercato della costruzione di data center?
- Turner Construction
- Holder Construction
- DPR Construction
- Clayco
- HITT Contracting
- Hensel Phelps
- Skanska
- AECOM
- Jacobs
- EMCOR
- Comfort Systems USA
- Quanta Services
- Sterling Infrastructure
- Exyte
- Mercury Engineering
- Kirby Group Engineering
- Larsen & Toubro
Turner Construction detiene circa il 13% del Mercato della costruzione di data center nel 2025, la quota più alta che DC Market Insights può ricavare dalle informazioni pubbliche degli appaltatori (stima di DC Market Insights: i ricavi da data center dichiarati da Turner, pari a USD 6,4 miliardi nei primi nove mesi del 2025, annualizzati e rapportati al mercato di USD 65,60 miliardi). DC Market Insights stima che i cinque maggiori appaltatori generali detengano circa il 35% del valore di costruzione. Holder Construction dichiara di aver realizzato oltre 6,4 GW di data center negli Stati Uniti, e Jacobs dichiara di aver realizzato o progettato oltre 5.000 MW per data center hyperscale e per l’IA nell’ultimo decennio. Skanska ha acquisito un contratto da USD 1,2 miliardi per quattro data center nel sud-est degli Stati Uniti, per un totale di circa 75.000 metri quadrati, nei suoi ordini del terzo trimestre 2026. Cupertino Electric di Quanta Services ha installato sistemi elettrici in oltre 20 milioni di piedi quadrati di data center, Exyte sta realizzando tre progetti di data center per l’IA vicino a Francoforte, Kirby Group Engineering fornisce lavori meccanici, elettrici e in alta e media tensione per data center, e Larsen & Toubro sta costruendo un data center da 10 MW a Tashkent, in Uzbekistan.
Sviluppi recenti
- A settembre 2025, OpenAI, Oracle e SoftBank hanno annunciato cinque nuovi siti di data center Stargate negli Stati Uniti, portando la capacità pianificata a quasi 7 GW (Fonte: annuncio di OpenAI).
- A novembre 2025, Turner Construction ha riportato ricavi da data center per USD 6,4 miliardi nei primi nove mesi del 2025, rispetto a USD 3,6 miliardi per l’intero 2024 (Fonte: notizia di Data Center Dynamics).
- A giugno 2026, Exyte si è aggiudicata tre progetti di data center per l’IA nella regione della Grande Francoforte del valore di circa EUR 750 milioni (Fonte: comunicato stampa di Exyte).
- A luglio 2026, Meta ha ampliato il proprio investimento economico nel campus Hyperion in Louisiana a USD 50 miliardi per 5 GW di capacità di calcolo (Fonte: notizia di Bisnow).
- A luglio 2026, EMCOR ha riportato obbligazioni di prestazione residue record per USD 17,14 miliardi, con una crescita che include reti e comunicazioni (Fonte: comunicato sui risultati di EMCOR).
- A settembre 2026, Cushman & Wakefield ha riportato che i costi di costruzione dei data center erano aumentati in media del 21% per MW dal quarto trimestre del 2024 (Fonte: comunicato stampa di Cushman & Wakefield).
Seguiamo questi contratti, annunci di campus e aggiornamenti sui costi man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato della costruzione di data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali (dal 2020 al 2035) di lavori di costruzione realizzati, misurati in GW equivalenti per 6 aree geografiche (Stati Uniti, Canada, Europa, Asia Pacifico, America Latina e Medio Oriente e Africa), e ha valorizzato ciascuna coorte con un valore per l’appaltatore per MW relativo a quell’area geografica e a quell’anno: 96 input di volume e 96 input di prezzo in tutto. I volumi del 2025 sono stati fissati sulla base della capacità in costruzione alla fine di settembre 2025 e di un periodo medio di costruzione di circa 2,4 anni. Il totale è stato suddiviso per 4 tipi di costruzione, 5 tipi di data center, 3 livelli Tier, 3 tipi di progetto e 3 fasce di dimensione della struttura, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto alla spesa per la costruzione di data center dello US Census Bureau, con cui il modello statunitense coincide entro il 2% per il 2025 ed entro l’1% per la crescita dal 2020, e rispetto alle informazioni su portafoglio ordini e ricavi di 4 appaltatori quotati.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Tipi di costruzione, committenti e regioni considerati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Principali domande a cui si risponde
- 02Metodologia di ricerca
- 2.1Modello del valore di costruzione per MW
- 2.2Coorti di lavori realizzati per area geografica
- 2.3Valore per l'appaltatore per MW per area geografica
- 2.4Verifica top-down rispetto ai dati dello US Census Bureau e alle informazioni degli appaltatori
- 2.5Ipotesi e limitazioni
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per stakeholder
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi dell'impatto di fattori trainanti e sfide, 2025-2035
- 05Analisi dei prezzi e dei costi
- 5.1Valore per l'appaltatore per MW per regione, 2020-2035
- 5.2Inflazione dei costi di costruzione, 2024-2026
- 5.3Sovrapprezzo dei costi dei data center per l'IA
- 5.4Tendenze dei costi della manodopera e dei terreni
- 06Norme e regolamentazione
- 6.1ANSI/TIA-942-C
- 6.2Classificazione Tier dell'Uptime Institute
- 6.3Regolamento delegato UE 2024/1364
- 07Analisi della catena di approvvigionamento e della catena del valore
- 7.1Committenti e sviluppatori
- 7.2Appaltatori generali e imprese di progettazione e costruzione
- 7.3Appaltatori specializzati elettrici e meccanici
- 7.4Apparecchiature fornite dal committente e approvvigionamento a lungo termine di consegna
- 08Dimensione e previsioni del Mercato globale della costruzione di data center
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsioni di mercato, 2026-2035
- 8.4Lavori realizzati, GW equivalenti, 2020-2035
- 09Mercato per tipo di costruzione
- 9.1Costruzione elettrica
- 9.2Costruzione meccanica
- 9.3Costruzione generale
- 9.4Opere di sito e civili
- 10Mercato per tipo di data center
- 10.1Data center hyperscale
- 10.2Data center di colocation
- 10.3Data center aziendali
- 10.4Fornitori GPU e neocloud
- 10.5Data center edge e modulari
- 11Mercato per standard Tier
- 11.1Tier I e II
- 11.2Tier III
- 11.3Tier IV
- 12Mercato per tipo di progetto
- 12.1Nuove costruzioni greenfield
- 12.2Espansione brownfield
- 12.3Ristrutturazione e rinnovamento
- 13Mercato per dimensione della struttura
- 13.1Sotto i 20 MW
- 13.2Da 20 a 100 MW
- 13.3Oltre 100 MW
- 14DC Exclusive: matrice tipo di costruzione × tipo di data center
- 14.1Matrice tipo di costruzione × tipo di data center, 2025
- 14.2Composizione per specialità per tipo di committente
- 14.3Implicazioni per gli appaltatori
- 15Mercato per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Europa (Regno Unito, Germania, Francia, Paesi Bassi, Irlanda, Resto d'Europa)
- 15.3Asia Pacifico (Cina, Giappone, India, Australia, Malesia, Resto dell'Asia Pacifico)
- 15.4America Latina (Brasile, Resto dell'America Latina)
- 15.5Medio Oriente e Africa (Arabia Saudita, Resto del Medio Oriente e Africa)
- 15.6Primi 12 paesi, 2025 e 2035
- 16Sezioni trasversali regionali
- 16.1Regione × valore per l'appaltatore per MW, 2020-2035
- 16.2Regione × lavori realizzati, 2020-2035
- 17Scenari di previsione
- 17.1Scenari base, basso e alto fino al 2035
- 17.2Sensibilità ai lavori realizzati
- 17.3Sensibilità al valore per l'appaltatore per MW
- 18Panorama competitivo
- 18.1Quota dei principali appaltatori generali, 2025
- 18.2Portafogli ordini e andamento dei ricavi degli appaltatori specializzati
- 18.3Principali contratti e annunci di campus, 2025-2026
- 19Profili aziendali
- 19.1Turner Construction
- 19.2Holder Construction
- 19.3DPR Construction
- 19.4Clayco
- 19.5HITT Contracting
- 19.6Hensel Phelps
- 19.7Skanska
- 19.8AECOM
- 19.9Jacobs
- 19.10EMCOR
- 19.11Comfort Systems USA
- 19.12Quanta Services
- 19.13Sterling Infrastructure
- 19.14Exyte
- 19.15Mercury Engineering
- 19.16Kirby Group Engineering
- 19.17Larsen & Toubro
- 20Raccomandazioni degli analisti
- 20.1Per gli appaltatori generali
- 20.2Per gli appaltatori specializzati elettrici e meccanici
- 20.3Per i committenti e gli sviluppatori di data center
- 20.4Per gli investitori
- Fig. 1Dimensione del Mercato della costruzione di data center, 2020-2035
- Fig. 2Lavori realizzati, GW equivalenti, 2020-2035
- Fig. 3Valore per l'appaltatore per MW per regione, 2020-2035
- Fig. 4Quota di mercato per tipo di costruzione, 2025 e 2035
- Fig. 5Quota di mercato per tipo di data center, 2025 e 2035
- Fig. 6Matrice tipo di costruzione × tipo di data center, 2025
- Fig. 7Mercato per regione, 2025 e 2035
- Fig. 8Primi 12 paesi, 2025
- Fig. 9Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Valore per l'appaltatore per MW per regione, 2020-2035
- Tabella 3Mercato per tipo di costruzione, 2025 e 2035
- Tabella 4Mercato per tipo di data center, 2025 e 2035
- Tabella 5Mercato per standard Tier, 2025 e 2035
- Tabella 6Mercato per tipo di progetto, 2025 e 2035
- Tabella 7Mercato per dimensione della struttura, 2025 e 2035
- Tabella 8Matrice tipo di costruzione × tipo di data center, 2025
- Tabella 9Mercato per regione, 2020-2035
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
- Tabella 12Principali contratti e annunci di campus, 2025-2026
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 65,60 miliardi nel 2025, in aumento a USD 219,14 miliardi entro il 2035. DC Market Insights stima il mercato a USD 19,19 miliardi nel 2020.
Il 12,82% annuo dal 2025 al 2035. La crescita è stata più rapida, al 27,87% annuo, tra il 2020 e il 2025, poiché i campus hyperscale e per l’IA sono passati alla piena fase di costruzione.
La costruzione elettrica, con USD 27,29 miliardi, ovvero il 41,6% del mercato nel 2025. La costruzione meccanica cresce più rapidamente, al 13,74% annuo, poiché il raffreddamento a liquido aggiunge tubazioni e impianti di raffreddamento a ogni sala.
Circa USD 6,70 milioni per MW a livello mondiale e USD 6,55 milioni per MW negli Stati Uniti nel 2025, secondo le stime di DC Market Insights del valore per l’appaltatore che escludono terreni, apparecchiature IT, apparecchiature fornite dal committente e onorari di progettazione.
Il Nord America, con USD 43,74 miliardi, ovvero il 66,7% del valore del 2025. Il Medio Oriente e Africa cresce più rapidamente, al 17,48% annuo.
I data center hyperscale, con USD 33,91 miliardi, ovvero il 51,7% del valore del 2025. I fornitori GPU e neocloud crescono più rapidamente, al 17,30% annuo, raggiungendo USD 27,83 miliardi entro il 2035.
Turner Construction detiene circa il 13% del mercato nel 2025 (stima di DC Market Insights). Sono in concorrenza anche Holder Construction, DPR Construction, Clayco, HITT Contracting, Hensel Phelps, Skanska, AECOM, Jacobs, EMCOR, Comfort Systems USA, Quanta Services, Sterling Infrastructure, Exyte, Mercury Engineering, Kirby Group Engineering e Larsen & Toubro.
Gli Stati Uniti, con USD 41,62 miliardi, ovvero il 63,5% del valore del 2025, seguiti dalla Cina con USD 2,78 miliardi. L’India cresce più rapidamente tra i grandi mercati nazionali, al 17,99% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.