
データセンターUPS市場 規模・シェア・2035年までの予測
市場の概要
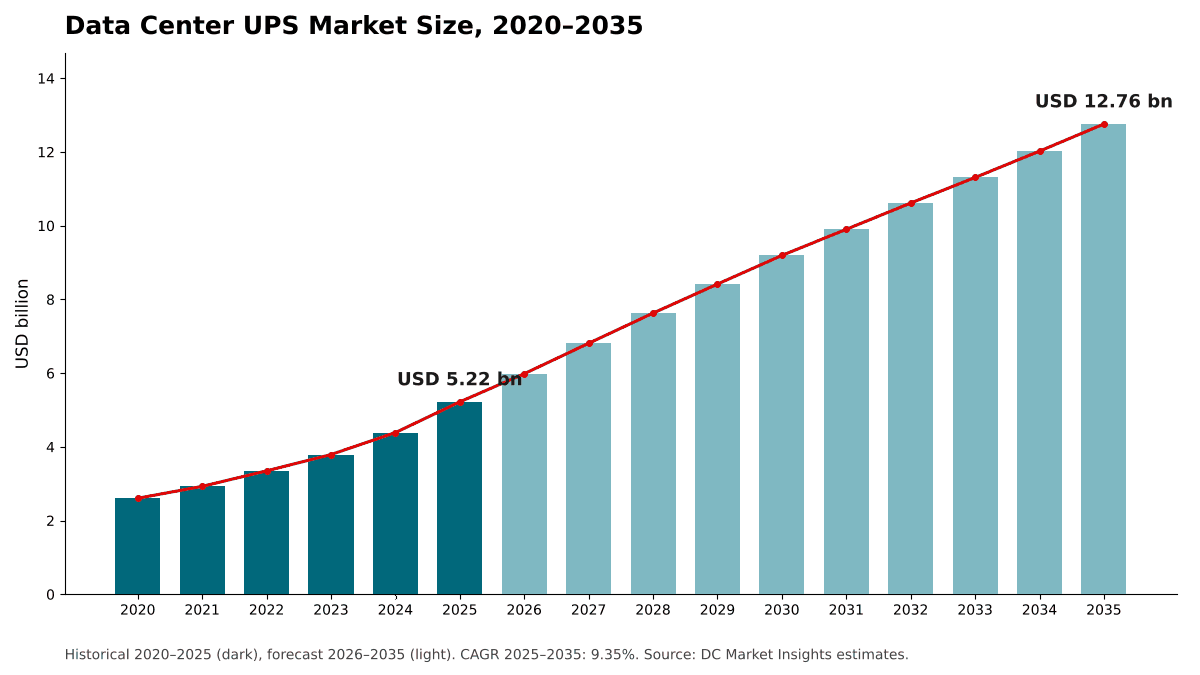
データセンターUPS市場の規模は2025年にUSD 5,220.0百万で、年平均成長率(CAGR)9.35%で拡大し、2035年までにUSD 12.76十億に達すると予測されています。 North Americaが市場の40.7%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月6日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サプライチェーンとバリューチェーン
- 08市場規模と予測
- 09容量別市場
- 10タイプ別市場
- 22章
- 2020-2024実績期間
- 2026-2035予測期間
- 13掲載企業
地域別インサイト
- North America40.7%
- Asia Pacific30.4%
- Europe19.4%
- Latin America5%
- Middle East and Africa4.5%
掲載企業
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Huawei
- Delta Electronics
- Mitsubishi Electric
- Legrand
- Socomec
- Riello UPS
- Piller
- Kehua
- ON.energy
詳細分析
データセンターUPS市場は、系統の外乱が発生した際に、発電機が起動するか系統電力が復旧するまでデータセンターのITロードを稼働させ続ける無停電電源装置(UPS)システム、そのバッテリー、およびその監視ソフトウェアを対象とします。DC Market Insightsは、世界のデータセンターUPS市場を2025年に52.2億米ドルと評価し、2035年までに127.6億米ドル、CAGR 9.35%に達すると予測しています。2025年の値は建設そのものから積み上げています。約12.0 GWの新規ITキャパシティに、従来型ホールでは1 MW当たり約24.0万米ドル、AIホールでは1 MW当たり21.4万米ドルのUPSおよびバッテリー機器を掛け合わせると27.7億米ドルの新設支出となり、約115.5 GWの導入ベースにおけるUPSおよびバッテリーの更新が24.5億米ドルを加えます。中電圧UPSは年率24.80%で最も急成長しているセグメントです。これは、DC Market Insightsが、マルチメガワット級のAIキャンパスが各ブロックを1つのライドスルーシステムで保護すると見込んでいるためです。また、中東・アフリカは年率11.96%で最も急成長している地域です。これは、DC Market Insightsが、同地域の新規AIキャンパスのキャパシティが小さな基盤から拡大すると見込んでいるためです。
エグゼクティブサマリー
世界のデータセンターUPS市場規模は、2020年に26.1億米ドルと評価され、2025年に52.2億米ドルに達し、予測期間中にCAGR 9.35%で成長して2035年までに127.6億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンターUPS市場規模 2025年 | 52.2億米ドル |
| データセンターUPS市場、CAGR | 9.35% |
| データセンターUPS市場規模 2035年 | 127.6億米ドル |
データセンターUPS市場は2020年から2025年にかけて年率14.91%で成長し、画像処理装置(GPU)クラスターがパイロットホールからキャンパス規模の建設へと移行したことで、2025年単年でも2024年比19.0%増加しました。DC Market Insightsのモデルでは、AIホールは1 MW当たりのUPS支出が少なく、より大きなUPSブロックがkW当たりのコストを引き下げるため、2035年までの成長率は年率9.35%に鈍化します。それでも年間のキャパシティ追加量は2025年の12.0 GWから2035年の27.0 GWへと2倍以上に増え、導入ベースはほぼ3倍の約311.7 GWとなるため、2032年からは更新需要が市場の大きい方の半分を占めるようになります。
データセンターが系統に占める割合が大きくなるにつれ、電源保護の重要性は高まります。国際エネルギー機関(IEA)は、データセンターが2024年に約415テラワット時(TWh)、世界の電力の約1.5%を使用したと報告しており、消費量は2030年までに2倍以上の約945 TWhになると予測しています(出典:IEA Energy and AIレポート)。
市場範囲:データセンターUPS市場は何を対象とするか?
データセンターUPS市場は、データセンター内のITロードおよび重要な機械設備ロードを保護するために設置されるすべてのUPSを対象とし、初回販売時の名目米ドルで評価し、2025年を基準年として2035年まで予測しています。DC Market Insightsは、2025年の市場規模を52.2億米ドルと算定しています。
対象範囲。スタティックUPSシステム(ダブルコンバージョン、マルチモード、ラインインタラクティブ)、ロータリーUPSおよびディーゼルロータリーUPS(DRUPS)、中電圧UPS、UPSパワーモジュール、UPSと共に、またはUPS向けに販売されるバッテリー(制御弁式鉛蓄電池、リチウムイオン、ニッケル亜鉛、フライホイール蓄電)、交換用バッテリーストリング、ラックレベルのバッテリーバックアップユニット、ならびにUPS監視ソフトウェアおよびアクセサリ。
対象外。待機用ディーゼルおよびガス発電機、開閉装置および切替スイッチ、配電ユニットおよびバスウェイ、ITロードにライドスルーを提供しない系統規模のバッテリー蓄電システム、設置工事費、複数年のサービス契約。
セグメントの関係。容量、タイプ、バッテリー、コンポーネント、データセンタータイプ、業種の各区分は、いずれも同じ52.2億米ドルを切り分け直したものです。バッテリーは、コンポーネントとしても化学組成としても登場します。
市場ドライバー:データセンターUPS市場を牽引するものは何か?
データセンターUPS市場の成長の大部分は、3つのドライバーで説明できます。2035年までに年間27.0 GWへと2倍以上に増えるキャパシティ追加、AIロードの変動、そして72.6億米ドルに増加する更新支出です。
年間キャパシティ追加が12.0 GWから27.0 GWに増加し、55.0億米ドルの新設UPS支出を牽引
データセンターUPS市場は現在、建設主導の市場です。2025年の支出の53.1%が新規ホールに向けられました。BloombergNEFは、2025年9月末時点で世界で23ギガワット(GW)を超えるデータセンターキャパシティが建設中であり、その約4分の3が米国にあると集計しました。また、2025年第3四半期だけで3.8 GWを超えるキャパシティが着工し、これは今の10年間におけるこれまでの四半期平均を58%上回っています。DC Market Insightsは、年間の完成量が2025年の12.0 GWから2030年に22.0 GW、2035年に27.0 GWへと増加するとモデル化しており、これにより新設UPS支出は27.7億米ドルから55.0億米ドルに増加します。より広範な建設動向はデータセンター建設市場レポートで取り上げています。
AIロードの変動により、ライドスルーは単なるバックアップではなく設計上の課題に
AIのトレーニングロードは急速に変動します。IEEE Spectrumは、AIデータセンターのロードが数ミリ秒で70%以上も急増・急減し得ると報じており、Riello UPSは、自社のMulti Power2 Scalableモデルを、AI駆動型ワークロードに伴う急速なロード変動に対処しなければならないデータセンター向けに設計されたものと説明しています。Uptime Instituteの2025年の停止分析では、電力が影響の大きい停止の主要因であり続けていることが分かりました。DC Market Insightsは、AIホールが2025年に新規キャパシティの約35%を占め、2035年までに66%を占めると推計しており、2026年以降に仕様が決定されるすべてのAIホールが、より大きなバッテリー予備容量か、グリッドインタラクティブ制御を備えたUPSのいずれかを搭載すると見込んでいます。
更新支出は24.5億米ドルから72.6億米ドルに増加
DC Market Insightsは、バッテリーストリングとUPS電子機器が一定のサイクルで、またホールがより高密度にアップグレードされる際に交換されると想定し、更新支出を2025年に導入ベース1 MW当たり2.12万米ドルとモデル化しています。リチウムイオンへの改修が鉛蓄電池ストリングに置き換わるにつれ、2035年までに1 MW当たり2.33万米ドルに上昇します。導入ベースが115.5 GWから311.7 GWに拡大するなかで、更新支出は2035年にデータセンターUPS市場の56.9%に達します。
市場トレンド:データセンターUPS技術はどのように変化しているか?
データセンターUPS市場は、1メガボルトアンペア(MVA)を超えるより大きなUPSブロック、リチウムイオンバッテリー、そしてバックアップの一部をラックに近づける電源アーキテクチャへと移行しています。
1 MVA超のUPSブロックは年率12.64%で成長
ベンダーは現在、メガワット級の単一UPSフレームを製造しています。VertivのTrinergy UPSは、1,500、2,000、2,500 kVAの容量で提供され、物理的に分離された500 kWのコアを備えています。Eatonの9395X UPSは発売時に最大1,700 kVAに達し、同等のUPSモデルより最大30%小さい設置面積と、ダブルコンバージョンモードで97.5%の効率を実現しました(出典:Eatonニュースリリース)。Schneider ElectricのGalaxy VXLは500~1,250 kWをカバーし、4台の並列運転で最大5 MWに達します。DC Market Insightsは、1 MVA超のUPSシステムが2025年の16.0億米ドルから2035年に52.7億米ドルへと成長し、4つの容量クラスの中で最も速く成長すると予測しています。
リチウムイオンバッテリーは年率14.95%で成長
DC Market Insightsは、バッテリールームのスペースと交換サイクルを削減するため、新規ホールでは制御弁式鉛蓄電池(VRLA)よりもリチウムイオンが採用されると見込んでいます。例えば、Schneider ElectricのGalaxy VXLは、リチウムイオンとVRLAの両方のバッテリーに対応しています。リチウムイオンUPSバッテリーは2025年に21.5億米ドル(41.2%)の規模で、2035年までに86.6億米ドルに達する一方、VRLAの成長は年率わずか1.40%です。DC Market Insightsは、2030年より前にリチウムイオンが金額ベースでVRLAを上回ると見込んでいます。
直流電源アーキテクチャがバックアップをラック側へ移行
NVIDIAは、MGX対応の800ボルト直流(VDC)電源ラックが2026年後半に登場すること、そしてOpen Compute Project(OCP)を通じて80社を超えるエコシステム企業とこのアーキテクチャに取り組んでいることを明らかにしています。Vertivは、集中型整流器、DCバスウェイ、ラックレベルのDC-DCコンバーター、DC対応バックアップシステムを含む800 VDCポートフォリオを、2026年後半にリリースする予定としました。DC Market Insightsは、2028年以降、AIホールにおいて直流バックアップがルームレベルのAC UPSから価値を奪うと見込んでおり、そのためAIの1 MW当たり支出が減少するとモデル化しています。独自のバックアップを搭載するラック設計については、OCPラック市場レポートで取り上げています。
市場の課題:データセンターUPS市場を抑制するものは何か?
AIホールにおける1 MW当たりUPS支出の減少と企業需要の伸び悩みにより、データセンターUPS市場の成長は年率9.35%にとどまり、2020年から2025年の14.91%を下回ります。
AIホールの1 MW当たりUPS支出は21.4万米ドルから19.1万米ドルに減少
DC Market Insightsのモデルでは、AIホールは従来型ホールより1 MW当たりのUPS購入額が少なくなります。このモデルは、トレーニングクラスターでは1 MW当たりのUPS冗長性が低く、ホール当たりのUPSブロックが大きく、ラックレベルのバッテリーとDCアーキテクチャによるライドスルーの割合が拡大すると想定しています。DC Market Insightsは、AIホールのUPS支出を2025年に1 MW当たり21.4万米ドルとモデル化しており、これは従来型ホールの24.0万米ドルを10.8%下回り、2035年までに19.1万米ドルに低下します。AIホールが新規キャパシティの35%から66%へと増加するにつれ、総メガワット数が増加しても、1 MW当たりの平均新設支出は減少します。
企業データセンターの成長は年率わずか3.66%
DC Market Insightsは、企業データセンターが2025年に10.6億米ドル(市場の20.3%)のUPSを購入したと推計しており、ワークロードがクラウドやコロケーションへ移行するにつれ、その需要は年率わずか3.66%で成長し、2035年に15.2億米ドルになると見込んでいます。DC Market Insightsのモデルでは、企業のサーバールームやエッジサイトが主に購入する100 kVA未満の小型UPSは、年率5.38%で成長します。
市場機会:データセンターUPSの新たな収益源はどこにあるか?
データセンターUPS市場における2つの最大の新たな収益源は、年率24.80%で成長する中電圧UPSと、年率13.49%で成長するGPUおよびネオクラウド事業者です。
中電圧UPSは1.46億米ドルから13.4億米ドルに成長
ON.energyは中電圧AI UPSを発表しており、同社によれば、このUPSはメガワットからギガワットのレベルまで拡張でき、GPUクラスターからの過渡的なロードを吸収し、すでに米国の複数のハイパースケールデータセンターで導入が進んでいます。IEEE Spectrumは、ON.energyがこのシステムを3.5メガワットのユニットで構成していること、そしてEatonとMicrosoftが同じ双方向アプローチの低電圧版を開発していることを報じました。DC Market Insightsは、中電圧UPSが2025年の市場の2.8%から2035年までに10.5%に拡大すると予測しています。
GPUおよびネオクラウド事業者のUPS支出は2035年までに13.1億米ドルに
DC Market Insightsは、専門のGPUクラウド事業者が2025年にUPSに3.71億米ドルを支出したと推計しており、その支出は2035年に13.1億米ドルと、2025年水準の3倍以上に達すると見込んでいます。DC Market Insightsは、これらの事業者がUPSの大半を501 kVA超で購入し、ハイパースケールのパターンに近くなると見込んでいます。
価格:データセンターは1 MW当たりUPSにいくら支出しているか?
2025年、従来型データセンターホールはITロード1 MW当たり約24.0万米ドルをUPSとバッテリーに支出し、AIホールは1 MW当たり約21.4万米ドルを支出しています。これらは、設置工事費を除き、UPS電子機器、バッテリー、ソフトウェア、アクセサリを対象としたDC Market Insightsの推計値です。
| 1 MW当たりUPS支出(100万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型ホール(新設) | 0.215 | 0.240 | 0.236 | 0.228 |
| AIホール(新設) | 0.200 | 0.214 | 0.204 | 0.191 |
| 導入ベース1 MW当たりの更新(年間) | 0.0196 | 0.0212 | 0.0222 | 0.0233 |
| 新規キャパシティに占めるAIの割合 | 3% | 35% | 60% | 66% |
DC Market Insightsのモデルでは、リチウムイオンバッテリーがシェアを拡大するにつれ、1 MW当たり支出は2020年から2025年にかけて上昇し、その後UPSブロックが大型化するにつれて緩やかに低下します。効率も価格の一部です。VertivはTrinergyのダブルコンバージョン効率を最大97.1%、HuaweiはUPS5000-Hを最大97.5%、Riello UPSはMulti Power2を最大98.1%と定格しています。
規格と規制:データセンターUPS市場を形作るルールは何か?
データセンターUPSの仕様策定と報告のあり方を形作るルールは3つあります。IEC 62040性能規格、米国のUPS向けEnergy Starプログラム、そして500 kW以上のデータセンターを対象とする欧州連合(EU)の報告規則です。
IEC 62040-3:2021。国際電気標準会議(IEC)のこの規格は、最大1,000 V ACで供給され、最大1,500 V DCのエネルギー貯蔵を備えたUPSの性能および試験要件を定めています。2021年版では、性能分類コードが8文字から7文字に短縮されました。この分類により、購入者は同じ試験基準でUPS設計を比較できます。
Energy Star無停電電源装置バージョン2.0。UPS向けの米国Energy Star仕様は2019年1月1日から施行されており、認証製品の効率基準を定めています。
EU Delegated Regulation 2024/1364。IT電力需要が500 kW以上のデータセンターの事業者は、24の性能指標を報告しなければなりません。最初は2024年9月15日まで、次に2025年5月15日まで、その後は毎年報告します。DC Market Insightsは、このエネルギー報告により、欧州の入札では高効率およびエコモードのUPSが有利になると見込んでいます。
市場セグメンテーション:データセンターUPS市場をリードするセグメントはどれか?
ダブルコンバージョン型スタティックUPSは2025年の金額の78.6%を占めてデータセンターUPS市場をリードし、購入者ではハイパースケールデータセンターが38.9%でリードし、容量クラスでは1 MVA超のUPSが30.7%で最大です。中電圧UPSは年率24.80%で最も急成長しているセグメントです。これは、DC Market Insightsが、AIキャンパスがGPUのロード変動を系統に到達する前に吸収するために中電圧UPSを使用すると見込んでいるためです。
容量別:1 MVA超が30.7%でリード
| 容量 | 2025年(10億米ドル) | シェア 2025年 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 100 kVA未満 | 0.93 | 17.8% | 1.57 | 5.38% |
| 100-500 kVA | 1.43 | 27.4% | 2.76 | 6.78% |
| 501 kVA-1 MVA | 1.26 | 24.1% | 3.16 | 9.66% |
| 1 MVA超 | 1.60 | 30.7% | 5.27 | 12.64% |
ハイパースケールホールとAIホールがメガワット級ブロックを標準化するにつれ、1 MVA超のUPSは2035年までにシェアを10.6ポイント拡大します。企業のサーバールームやエッジサイトで使用される100 kVA未満の小型UPSは、金額の12.3%に低下します。
タイプ別:ダブルコンバージョン型スタティックUPSが78.6%でリード
ダブルコンバージョン型スタティックUPSは2025年に41.0億米ドル(78.6%)、2035年までに97.2億米ドルの規模で、年率9.01%で成長します。ラインインタラクティブおよびスタンバイUPSは5.06億米ドル(9.7%)の規模で4.05%で成長し、ロータリーおよびディーゼルロータリーUPSは4.65億米ドル(8.9%)の規模で7.35%で成長し、中電圧UPSは年率24.80%で1.46億米ドル(2.8%)から13.4億米ドルに成長します。ロータリーUPSはニッチを維持しています。Pillerは、最大3,600 kVAのロータリーUPSを世界で6,000台以上設置したと報告しており、最大50 MWのUNIBLOCKロータリーシリーズを提供しています。
バッテリータイプ別:VRLAが52.3%でリード
制御弁式鉛蓄電池(VRLA)は2025年に27.3億米ドル(52.3%)の規模で、成長は年率わずか1.40%で31.4億米ドルとなり、古いサーバールームでの交換用ストリングによって存続しています。リチウムイオンは21.5億米ドル(41.2%)の規模で、年率14.95%で成長して86.6億米ドルとなり、2035年までに金額の67.9%を占めます。ニッケル亜鉛、フライホイール、その他の蓄電は3.39億米ドル(6.5%)の規模で、年率10.92%で成長します。
コンポーネント別:UPSパワーシステムが58.4%でリード
UPSパワーシステム(整流器、インバーター、静的スイッチ、パワーモジュール)は2025年に30.5億米ドル(58.4%)、2035年までに70.3億米ドルの規模で、年率8.71%で成長します。バッテリーシステムは17.6億米ドル(33.7%)の規模で、年率10.01%で成長して45.7億米ドルになります。監視ソフトウェアおよびアクセサリは4.12億米ドル(7.9%)の規模で、事業者がUPSフリートをデータセンターインフラ管理(DCIM)やグリッドインタラクティブ制御に接続するにつれ、年率10.91%で最も速く成長し、11.6億米ドルになります。
データセンタータイプ別:ハイパースケールデータセンターが38.9%でリード
| データセンタータイプ | 2025年(10億米ドル) | シェア 2025年 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 2.03 | 38.9% | 5.54 | 10.55% |
| コロケーションデータセンター | 1.44 | 27.6% | 3.42 | 9.03% |
| 企業データセンター | 1.06 | 20.3% | 1.52 | 3.66% |
| エッジデータセンター | 0.32 | 6.1% | 0.97 | 11.78% |
| GPUおよびネオクラウドプロバイダー | 0.37 | 7.1% | 1.31 | 13.49% |
ハイパースケールデータセンターは2035年までにシェアを4.5ポイント拡大します。GPUおよびネオクラウドプロバイダーは購入者の中で最も速く成長し、エッジデータセンターは3.18億米ドルという小さな基盤から年率11.78%で成長します。
業種別:ITおよび通信が44.2%でリード
ITおよび通信事業者は2025年の需要のうち23.1億米ドル(44.2%)を占め、年率10.50%で成長して62.6億米ドルになります。次いで銀行・金融サービス・保険(BFSI)が8.51億米ドル(16.3%)、続いて政府・防衛が10.8%、小売・eコマースが9.6%、ヘルスケアが7.4%、エネルギー・公益事業が6.1%、その他が5.6%です。IT以外ではヘルスケアが最も速く成長し、年率10.07%で2035年までに10.1億米ドルに達します。
DC独自分析:1 MW当たりUPS支出モデルと容量×購入者マトリックス
2025年に9.73億米ドルとなる1 MVA超のハイパースケールUPSは、マトリックスの中で最大の単一セルであり、データセンターUPS支出全体の18.6%を占めます。購入者別のUPS規模のマトリックスは、出荷台数ではなくDC Market Insightsのモデルであり、57の入力から構築されています。内訳は、32のキャパシティコホート(従来型ホールとAIホールの16年分)、3つの1 MW当たり支出曲線、4つの容量クラス、5つの購入者タイプ、成長のクロスチェックに使用した4つのサプライヤー開示情報、5つの地域区分、4つの更新率の前提です。
| 2025年(10億米ドル) | 100 kVA未満 | 100-500 kVA | 501 kVA-1 MVA | 1 MVA超 | 合計 |
|---|---|---|---|---|---|
| ハイパースケールデータセンター | 0.10 | 0.37 | 0.58 | 0.98 | 2.03 |
| コロケーションデータセンター | 0.12 | 0.45 | 0.44 | 0.43 | 1.44 |
| 企業データセンター | 0.50 | 0.40 | 0.12 | 0.04 | 1.06 |
| エッジデータセンター | 0.19 | 0.11 | 0.02 | 0.00 | 0.32 |
| GPUおよびネオクラウドプロバイダー | 0.02 | 0.10 | 0.10 | 0.15 | 0.37 |
| 合計 | 0.93 | 1.43 | 1.26 | 1.60 | 5.22 |
ハイパースケール購入者はUPS予算の47.9%を1 MVA超のブロックに支出する一方、企業データセンターは依然として46.9%を100 kVA未満のユニットに支出しています。小型三相UPSに強いベンダーは、最も成長の遅い購入者に販売していることになります。コロケーションの支出は、より大きな3つのクラスにほぼ均等に分散しています。GPUおよびネオクラウドプロバイダーは支出の40.9%を1 MVA超のブロックに投じており、ハイパースケールのパターンに近くなっています。
このモデルは、新規キャパシティ(2025年に12.0 GW)とそのAI比率(35%)に1 MW当たりUPS支出を掛け合わせ、導入ベースの更新支出を加算します。モデルとその前提については、当社の調査方法ページで説明しています。
地域別インサイト:データセンターUPS市場をリードする地域はどこか?
北米は2025年の金額の40.7%を占めてデータセンターUPS市場をリードし、中東・アフリカは年率11.96%で最も急成長している地域です。これは、DC Market Insightsが、同地域のAIキャンパスのキャパシティが小さな基盤から拡大すると見込んでいるためです。
北米が40.7%のシェアでリード
DC Market Insightsは、北米の事業者が2025年にUPSに21.2億米ドルを支出したと推計しており、同地域は2035年にCAGR 8.77%で49.2億米ドルに達すると予測されています。BloombergNEFは、米国だけで15.9 GWのデータセンター建設が進行中であると報告しています。Vertivは、2026年第2四半期の南北アメリカの売上高が20.7億米ドルで、四半期合計の63.2%であったと報告しました。北米は2035年までにシェアを2.1ポイント失いますが、これは他地域が追い上げるためであり、北米の数量が鈍化するためではありません。
アジア太平洋は30.4%のシェア
アジア太平洋は2025年に15.9億米ドル、2035年までに41.6億米ドルの規模です。DC Market Insightsの国別配分では、中国が6.38億米ドルで同地域最大の市場であり、インドが年率13.68%で最も速く成長しています。Delta Electronicsは、電源システムの需要を反映して、2025年にインフラ事業の売上高が82%増加したと報告しました。アジア太平洋はシェアを2.2ポイント拡大し、全地域の中で最大の拡大となります。
欧州は19.4%のシェア
欧州は2025年に10.1億米ドル、2035年までに22.7億米ドルの規模で、CAGRは8.41%です。DC Market Insightsの国別配分では、英国とドイツが同地域で最大の国別市場です。
ラテンアメリカは5.0%のシェア
ラテンアメリカは2025年に2.61億米ドル、2035年までに6.76億米ドルの規模で、CAGRは9.99%です。DC Market Insightsの国別配分では、ブラジルが同地域の約45%を占めます。
中東・アフリカは4.5%のシェアで最も急成長
中東・アフリカは2025年に2.35億米ドル、2035年までに7.27億米ドルの規模です。DC Market Insightsの配分では、サウジアラビアが6,178万米ドルで同地域をリードし、年率13.49%で成長して2.19億米ドルになります。
国別分析:データセンターUPSを最も多く購入している国はどこか?
米国はデータセンターUPSの最大の国別市場で、2025年に18.8億米ドル、世界の金額の36.0%を占め、次いで中国が6.38億米ドル(12.2%)、カナダが2.46億米ドル(4.7%)です。上位12か国が2025年の支出の77.6%を占めます。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | シェア 2025年 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 1.88 | 36.0% | 4.29 | 8.62% |
| 2 | 中国 | アジア太平洋 | 0.64 | 12.2% | 1.54 | 9.24% |
| 3 | カナダ | 北米 | 0.25 | 4.7% | 0.63 | 9.85% |
| 4 | 英国 | 欧州 | 0.20 | 3.9% | 0.43 | 7.69% |
| 5 | 日本 | アジア太平洋 | 0.20 | 3.9% | 0.47 | 8.65% |
| 6 | ドイツ | 欧州 | 0.19 | 3.7% | 0.42 | 8.01% |
| 7 | インド | アジア太平洋 | 0.17 | 3.2% | 0.59 | 13.68% |
| 8 | オーストラリア | アジア太平洋 | 0.13 | 2.5% | 0.36 | 10.63% |
| 9 | ブラジル | ラテンアメリカ | 0.12 | 2.3% | 0.30 | 9.72% |
| 10 | フランス | 欧州 | 0.11 | 2.2% | 0.27 | 8.89% |
| 11 | オランダ | 欧州 | 0.10 | 1.8% | 0.20 | 7.82% |
| 12 | サウジアラビア | 中東・アフリカ | 0.06 | 1.2% | 0.22 | 13.49% |
インドは年率13.68%で最も急成長している大規模国別市場であり、13.49%のサウジアラビアを上回っています。国別の数値は、DC Market Insightsが地域合計を配分したもので、既存および新規のデータセンターキャパシティにおける各国の推計シェアで加重しています。
予測シナリオ:2035年のデータセンターUPS予測はどのように変わり得るか?
データセンターUPS市場は、ベースケースで2035年までに127.6億米ドルに達し、低シナリオと高シナリオの範囲は107.4億米ドルから146.3億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低 | キャパシティ追加がベースより15%少ない。AIバックアップのラックレベルDC蓄電への移行が加速 | 10.74 | 7.48% |
| ベース | 追加量が年間27.0 GWに増加。新規キャパシティに占めるAIの割合が66%に到達 | 12.76 | 9.35% |
| 高 | 追加量がベースより15%多い。中電圧UPSおよびグリッドインタラクティブUPSがほとんどのAIキャンパスで採用 | 14.63 | 10.86% |
低ケースは、AI設備投資の2年間の停滞と、ライドスルーの大半を自ら担う800 VDCラックが組み合わさった場合です。800 VDCへの移行は主要な技術的変動要因であり、バックアップが購入されるかどうかよりも、バックアップがどこに置かれるかを変えます。
競合インサイト:データセンターUPS市場をリードするのは誰か?
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Huawei
- Delta Electronics
- Mitsubishi Electric
- Legrand
- Socomec
- Riello UPS
- Piller
- Kehua
- ON.energy
DC Market Insightsは、Schneider Electric、Vertiv、Eatonが上位3社のサプライヤーであり、2025年にデータセンターUPS市場の約52%を合わせて保有していると推計しています(各サプライヤーのデータセンターUPS製品群と開示されたデータセンターへのエクスポージャーに基づき、52.2億米ドルの市場と照らし合わせて算出)。Schneider Electricは、2025年の受注で測定したエンドマーケット・エクスポージャーの30%をデータセンターが占め、データセンターおよびネットワークのエンドマーケットが今後5年間で10%を超えて成長すると見ていると述べました。Vertivは、2026年第2四半期の純売上高が32.7億米ドルで2025年同期比24%増であったと報告し、2026年の純売上高を中間値で140.0億米ドルと見込んでいます(出典:米国証券取引委員会へのVertivの提出書類)。Eatonは、2026年第2四半期の売上高が21%増の過去最高となる85億米ドルで、Electrical部門の受注残高が43%増加したと報告し、データセンターを主要な成長ドライバーに挙げました。ABB、Huawei、Mitsubishi Electric、Delta Electronics、Legrand、Socomec、Riello UPS、Kehuaは三相およびモジュラー型の製品群で競合しており、HuaweiのUPS5000-Hは1,600 kVA、Mitsubishi Electricの9900Dは2,000 kVAに達します。PillerはロータリーUPSを専門とし、ON.energyはAIキャンパス向けの中電圧UPSを販売しています。
最近の動向
- 2024年12月、Schneider ElectricはGalaxy VXL UPSを発表しました。定格は500~1,250 kWで、設置面積は業界平均より52%小さくなっています(出典:Business Forumのレポート)。
- 2025年4月、Riello UPSはMulti Power2モジュラーUPS製品群に300 kWと600 kWのキャビネットを追加し、4台の並列運転で最大2,400 kWを実現しました(出典:Electrical Reviewのレポート)。
- 2025年6月、ABBは大規模データセンター向けにMegaFlex UL 415V 60 Hz三相UPSを発売し、同社の480V製品群を補完しました(出典:ABBニュースリリース)。
- 2025年10月、ON.energyは中電圧AI UPSを発売し、米国の複数のハイパースケールデータセンターで導入が進行中であると述べました(出典:Data Center Dynamicsのレポート)。
- 2026年7月、Vertivは第2四半期の純売上高が24%増の32.7億米ドルであったと報告し、2026年の純売上高を中間値で140.0億米ドルとするガイダンスを示しました(出典:VertivのSEC提出書類)。
これらの取引、製品発売、キャパシティ発表は、当社のデータセンター業界アップデートで随時追跡しています。
調査方法:データセンターUPS市場モデルの構築方法
DC Market Insightsは、データセンターUPS市場を16の年間キャパシティコホート(2020年から2035年)からボトムアップで構築しました。各コホートは従来型ホールとAIホールに分割され、価格表の1 MW当たりUPS支出曲線で価格付けされています。更新支出は、2020年初めの74.0 GWから始まり、年1.1%が退役し、2035年に311.7 GWに達する導入ベースに対して加算しました。合計は4つの容量クラス、4つのUPSタイプ、3つのバッテリータイプ、3つのコンポーネント、5つのデータセンタータイプ、7つの業種、5つの地域に分割され、すべての区分の合計は市場合計と一致します。結果は、上場サプライヤー4社(Vertiv、Eaton、Schneider Electric、Delta Electronics)の開示された成長率および公表されたキャパシティ集計と照らし合わせてトップダウンで検証しました。モデルにおける2026年の成長率14.6%は、Vertivがガイダンスで示した31%のオーガニック成長率や、EatonのElectrical Americasにおける2026年第2四半期の18%のオーガニック成長率を下回っていますが、これらには冷却、開閉装置、サービス、価格も含まれています。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象製品と対象外製品
- 1.3通貨、価格、基準年
- 1.4主要ステークホルダー
- 02調査方法
- 2.1ボトムアップ型キャパシティコホートモデル
- 2.21 MW当たりUPS支出の前提
- 2.3トップダウン型サプライヤークロスチェック
- 2.4データソースと事実検証
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1ドライバー
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格分析
- 5.11 MW当たりUPS支出、従来型ホールおよびAIホール
- 5.2導入ベース1 MW当たりの更新支出
- 5.3UPSの効率と運用コスト
- 06規格と規制
- 6.1IEC 62040-3性能分類
- 6.2ENERGY STAR無停電電源装置バージョン2.0
- 6.3EU Delegated Regulation 2024/1364に基づく報告
- 07サプライチェーンとバリューチェーン
- 7.1パワーエレクトロニクスと炭化ケイ素部品
- 7.2バッテリーセルとバッテリーシステム
- 7.3UPSの組立、統合、プレハブ電源スキッド
- 7.4販売チャネルとサービス
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2新設支出と更新支出、2020-2035年
- 8.3導入ベースとキャパシティ追加
- 09容量別市場
- 9.1100 kVA未満
- 9.2100-500 kVA
- 9.3501 kVA-1 MVA
- 9.41 MVA超
- 10タイプ別市場
- 10.1ダブルコンバージョン型スタティックUPS
- 10.2ラインインタラクティブおよびスタンバイUPS
- 10.3ロータリーおよびディーゼルロータリーUPS
- 10.4中電圧UPS
- 11バッテリータイプ別市場
- 11.1制御弁式鉛蓄電池(VRLA)
- 11.2リチウムイオン
- 11.3ニッケル亜鉛、フライホイールおよびその他
- 12コンポーネント別市場
- 12.1UPSパワーシステム
- 12.2バッテリーシステム
- 12.3監視ソフトウェアおよびアクセサリ
- 13データセンタータイプ別市場
- 13.1ハイパースケールデータセンター
- 13.2コロケーションデータセンター
- 13.3企業データセンター
- 13.4エッジデータセンター
- 13.5GPUおよびネオクラウドプロバイダー
- 14業種別市場
- 14.1ITおよび通信
- 14.2BFSI
- 14.3政府・防衛
- 14.4ヘルスケア
- 14.5エネルギー・公益事業
- 14.6小売・eコマース
- 14.7その他
- 15Dc独自分析:1 mw当たりups支出モデル
- 15.1容量×購入者マトリックス、2025年
- 15.2モデルの入力と前提
- 16地域別市場
- 16.1北米:米国、カナダ
- 16.2欧州:英国、ドイツ、フランス、オランダ
- 16.3アジア太平洋:中国、日本、インド、オーストラリア
- 16.4ラテンアメリカ:ブラジル
- 16.5中東・アフリカ:サウジアラビア
- 17国別分析
- 17.1上位12か国、2025年および2035年
- 17.2最も急成長している国別市場
- 18地域横断分析
- 18.1地域別シェアの推移、2025年から2035年
- 18.2各地域内の国別シェア、2025年および2035年
- 19予測シナリオ
- 19.1低シナリオ
- 19.2ベースシナリオ
- 19.3高シナリオ
- 20競合状況
- 20.1市場集中度
- 20.2容量クラス別のサプライヤーのポジショニング
- 20.3最近の動向
- 21企業プロファイル
- 21.1Schneider Electric
- 21.2Vertiv
- 21.3Eaton
- 21.4ABB
- 21.5Huawei
- 21.6Delta Electronics
- 21.7Mitsubishi Electric
- 21.8Legrand
- 21.9Socomec
- 21.10Riello UPS
- 21.11Piller
- 21.12Kehua
- 21.13ON.energy
- 22アナリストの提言
- 22.1UPSサプライヤー向け
- 22.2データセンター事業者向け
- 22.3投資家向け
- 図 1データセンターUPS市場規模、2020-2035年
- 図 2容量別データセンターUPS市場シェア、2025年および2035年
- 図 3タイプ別データセンターUPS市場シェア、2025年および2035年
- 図 4バッテリータイプ別データセンターUPS市場シェア、2025年および2035年
- 図 5データセンタータイプ別データセンターUPS市場シェア、2025年および2035年
- 図 6地域別データセンターUPS市場、2025年および2035年
- 図 7容量×購入者マトリックス、2025年
- 図 8予測シナリオ、2035年
- 表 1レポート属性
- 表 21 MW当たりUPS支出、2020年、2025年、2030年および2035年
- 表 3容量別市場、2025年および2035年
- 表 4タイプ別市場、2025年および2035年
- 表 5バッテリータイプ別市場、2025年および2035年
- 表 6コンポーネント別市場、2025年および2035年
- 表 7データセンタータイプ別市場、2025年および2035年
- 表 8業種別市場、2025年および2035年
- 表 9容量×購入者マトリックス、2025年
- 表 10地域別市場、2025年および2035年
- 表 11上位12か国、2025年および2035年
- 表 12予測シナリオ、2035年
- 表 13最近の動向
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に52.2億米ドル、2035年までに127.6億米ドルに増加します。DC Market Insightsは、2020年の市場規模を26.1億米ドルと推計しています。
2025年から2035年まで年率9.35%です。2020年から2025年にかけては、AIクラスターの規模拡大に伴い、年率14.91%とより速い成長でした。
中電圧UPSが年率24.80%で、2025年の1.46億米ドルから2035年までに13.4億米ドルに増加します(DC Market Insightsの推計)。
UPS電子機器、バッテリー、ソフトウェアを対象としたDC Market Insightsの推計によると、2025年には従来型ホールで1 MW当たり約24.0万米ドル、AIホールで1 MW当たり21.4万米ドルです。
VRLAバッテリーが27.3億米ドル、2025年の金額の52.3%を占めます。リチウムイオンは年率14.95%で成長し、2035年までに86.6億米ドルに達します。
北米が21.2億米ドル、2025年の金額の40.7%を占めます。中東・アフリカは年率11.96%で最も速く成長しています。
市場の約52%をSchneider Electric、Vertiv、Eatonの3社が合わせて保有しています(DC Market Insightsの推計)。ABB、Huawei、Delta Electronics、Mitsubishi Electric、Legrand、Socomec、Riello UPS、Piller、Kehua、ON.energyも競合しています。
米国が18.8億米ドル、2025年の支出の36.0%を占め、次いで中国が6.38億米ドルです。大規模な国別市場の中ではインドが年率13.68%で最も速く成長しています(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。