
Mercato dell’interconnessione dei data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
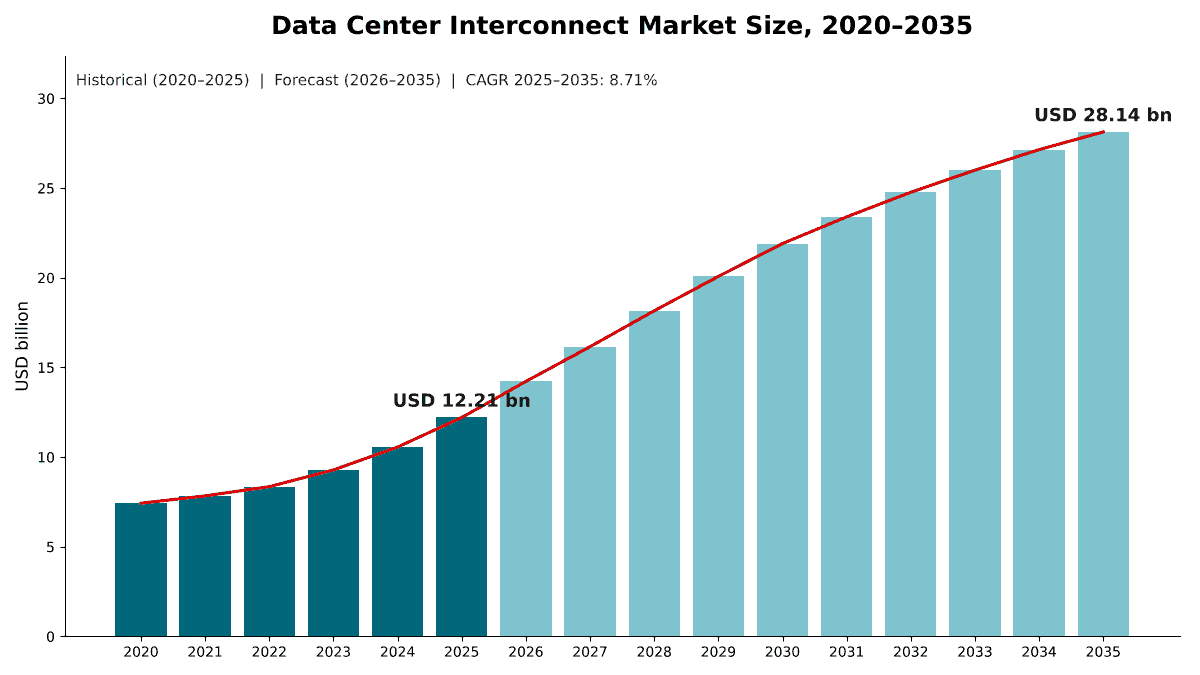
Nel 2025 il valore del Mercato dell’interconnessione dei data center era pari a USD 12.21 miliardi; si prevede che raggiunga USD 28.14 miliardi entro il 2035, con un CAGR del 8.71%. North America rappresenta 44.8% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e interoperabilità
- 07Analisi della catena di approvvigionamento
- 08Dimensione del mercato e previsioni
- 09Mercato per offerta
- 10Mercato per velocità di trasmissione
- 22capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 14Aziende analizzate
Analisi regionale
- North America44.8%
- Asia Pacific29.6%
- Europe17.9%
- Latin America4.1%
- Middle East and Africa3.6%
Aziende analizzate
- Ciena
- Nokia
- Cisco
- Huawei
- Juniper Networks
- Arista Networks
- Marvell Technology
- ZTE
- Adtran
- Lumentum
- Coherent
- Ribbon Communications
- NEC
- FiberHome
Analisi completa
Il mercato dell’interconnessione dei data center comprende i sistemi di trasporto ottico, le ottiche coerenti pluggable, le porte di routing e switching a pacchetto, il software e i servizi che collegano i data center tra loro all’interno di un campus, di un’area metropolitana o di una regione, noti come data center interconnect (DCI). DC Market Insights valuta il mercato globale dell’interconnessione dei data center USD 12,21 miliardi nel 2025 e prevede USD 28,14 miliardi entro il 2035, con un CAGR dell’8,71%. Il valore del 2025 si compone di due blocchi: circa 12,0 GW di nuova capacità IT dei data center, con una spesa per interconnessione di circa USD 0,24 milioni per MW nelle sale convenzionali e di USD 0,78 milioni per MW nelle sale AI, generano USD 5,15 miliardi di spesa per nuove costruzioni, mentre gli aggiornamenti di banda su una base installata di circa 115 GW, a USD 0,06 milioni per MW, aggiungono USD 7,06 miliardi. Le ottiche coerenti pluggable sono l’offerta in più rapida crescita, al 13,32% annuo, perché i moduli ZR e ZR+ da 800G e 1.6T (classi di interfacce coerenti pluggable definite dall’Optical Internetworking Forum e dal gruppo OpenZR+) si inseriscono direttamente in router e switch, mentre il Medio Oriente e Africa è la regione in più rapida crescita, al 12,34% annuo, poiché DC Market Insights prevede che i nuovi campus AI sovrani del Golfo vengano collegati tra loro e alle regioni cloud.
Sintesi
La dimensione del mercato globale dell’interconnessione dei data center era pari a USD 7,43 miliardi nel 2020, ha raggiunto USD 12,21 miliardi nel 2025 e dovrebbe raggiungere USD 28,14 miliardi entro il 2035, con un CAGR dell’8,71% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dell’interconnessione dei data center 2025 | USD 12,21 miliardi |
| Mercato dell’interconnessione dei data center, CAGR | 8,71% |
| Dimensione del mercato dell’interconnessione dei data center 2035 | USD 28,14 miliardi |
Il mercato è cresciuto del 10,45% annuo tra il 2020 e il 2025, e il solo 2025 ha segnato un aumento del 15,6% rispetto al 2024, quando gli hyperscaler hanno iniziato a collegare campus AI separati in sistemi di addestramento unici. DC Market Insights prevede una crescita del 16,5% nel 2026, che rallenta a una media dell’8,71% annuo nel periodo 2025-2035 perché DC Market Insights ipotizza che il costo di ogni bit trasportato continui a diminuire con il passaggio delle generazioni coerenti da 400G a 800G e 1.6T per lunghezza d’onda.
La spesa si sta spostando dalla classica coppia metropolitana di data center verso cluster AI multi-sito. DC Market Insights stima che l’addestramento AI distribuito, spesso chiamato scale-across, abbia assorbito il 17,2% della spesa per interconnessione nel 2025 e raggiunga il 34,1% entro il 2035. I risultati dei fornitori vanno nella stessa direzione: Ciena ha riportato ricavi per l’esercizio 2025 pari a USD 4,77 miliardi, in crescita del 19%, e ha alzato la guidance sui ricavi dell’esercizio 2026 a USD 6,42 miliardi, un aumento del 35% al punto medio (Fonte: documento depositato da Ciena presso la US Securities and Exchange Commission).
Ambito del mercato: che cosa comprende il mercato dell’interconnessione dei data center?
Il mercato dell’interconnessione dei data center comprende le apparecchiature, il software e i servizi acquistati per trasferire il traffico tra due o più edifici di data center, valutati alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 12,21 miliardi nel 2025.
Incluso. Sistemi DCI ottici (transponder modulari compatti, muxponder e open line system con relativi amplificatori e multiplexer di lunghezza d’onda), ottiche coerenti pluggable vendute per collegamenti tra siti (moduli 400ZR, OpenZR+, 800ZR, 800G ZR+ e 1.6T), porte di router e switch dedicate ai collegamenti tra siti, software di gestione della rete, automazione e pianificazione, nonché servizi di installazione, manutenzione e gestiti legati a tali apparecchiature. La portata va dai collegamenti di campus inferiori a 20 km ai collegamenti regionali e a lunga distanza superiori a 1.000 km.
Escluso. Ricetrasmettitori ottici utilizzati all’interno di una singola sala di data center (trattati nel report Optical Transceiver Market), cablaggio strutturato all’interno degli edifici, locazioni di fibra spenta, servizi di connettività a lunghezza d’onda ed Ethernet venduti dagli operatori, canoni di cross-connect in colocation, sistemi di cavi sottomarini e opere civili per nuove tratte in fibra.
Come si combinano i segmenti. Le ripartizioni per offerta, velocità di trasmissione, portata, applicazione e utente finale suddividono ciascuna gli stessi USD 12,21 miliardi, quindi ogni ripartizione somma al totale del mercato. La velocità di trasmissione è misurata in base alla velocità di linea della lunghezza d’onda o della porta che trasporta il traffico, non in base all’interfaccia lato client.
Fattori di crescita: che cosa spinge il mercato dell’interconnessione dei data center?
Tre fattori spiegano la maggior parte della crescita del mercato dell’interconnessione dei data center: le sale AI, che richiedono una spesa per interconnessione per MW circa tre volte superiore a quella delle sale convenzionali, gli hyperscaler che estendono singoli cluster AI su più campus e i portafogli ordini dei fornitori, che si sono spostati verso gli acquirenti cloud.
Le sale AI portano la spesa per interconnessione per MW a USD 0,78 milioni
Un campus AI genera molto più traffico est-ovest tra gli edifici rispetto a un campus cloud della stessa potenza nominale, perché checkpoint, dati di addestramento e pesi dei modelli si spostano tra i cluster. DC Market Insights stima la spesa per interconnessione in USD 0,78 milioni per MW per una sala AI nel 2025, contro USD 0,24 milioni per MW per una sala convenzionale. Le sale AI hanno rappresentato circa il 35% della nuova capacità nel 2025 e DC Market Insights prevede il 60% nel 2030 e il 66% nel 2035. Sulla base di queste ipotesi, la spesa per interconnessione nelle nuove costruzioni sale da USD 5,15 miliardi nel 2025 a USD 11,97 miliardi nel 2030.
Lo scale-across trasforma campus separati in un unico sistema AI
Microsoft e altri hyperscaler eseguono ormai processi di addestramento su data center distanti centinaia di chilometri. Nell’anno fino a novembre 2025 Microsoft ha aggiunto circa 120.000 nuove miglia di fibra negli Stati Uniti per ampliare di oltre il 25% l’estensione della propria rete AI, collegando i siti Fairwater in Wisconsin e ad Atlanta, distanti circa 700 miglia. Nel giugno 2026 Ciena ha dichiarato che “il DCI, compreso lo scale-across, sta acquisendo slancio man mano che i clienti collegano i data center AI per monetizzare i propri investimenti” (Fonte: presentazione agli investitori depositata da Ciena presso la US Securities and Exchange Commission), e in occasione dei risultati dell’esercizio 2025 ha comunicato che altri due grandi hyperscaler avevano scelto le sue soluzioni ottiche per l’addestramento scale-across. Nel modello di DC Market Insights, i collegamenti scale-across rappresentano il 17,2% della spesa del 2025 e crescono del 16,41% annuo.
Gli acquirenti cloud dominano ora i portafogli ordini dei fornitori
I risultati dei fornitori mostrano che i provider cloud stanno diventando gli acquirenti di riferimento delle apparecchiature di interconnessione. I provider cloud diretti hanno rappresentato il 42% dei ricavi di Ciena nel quarto trimestre dell’esercizio 2025, con una crescita del 49%, e i ricavi dai provider cloud hanno raggiunto il 46% del totale nel secondo trimestre dell’esercizio 2026, in aumento del 70%. Nokia ha riportato vendite per EUR 2,4 miliardi a clienti AI e cloud nel 2025. DC Market Insights stima che i provider cloud e hyperscale abbiano acquistato USD 5,84 miliardi, pari al 47,8%, dell’interconnessione dei data center nel 2025.
Tendenze di mercato: come sta cambiando l’interconnessione dei data center?
Il mercato dell’interconnessione dei data center si sta orientando verso lunghezze d’onda coerenti più veloci, ottiche che si inseriscono direttamente nei router e tratte in fibra dedicate costruite per il traffico AI.
Le velocità di linea passano da 400G a 800G e 1.6T
Le generazioni coerenti più recenti sono passate da 400G a 800G fino a 1.6T per lunghezza d’onda. Il modulo COLORZ 800 di Marvell supporta la trasmissione 800G ZR e ZR+ fino a 2.000 km per i collegamenti tra cluster AI distribuiti e, nel marzo 2026, Marvell ha presentato il COLORZ 1600, un modulo 1.6T per collegamenti di campus (20 km), metropolitani (120 km) e regionali (1.000 km), con campionatura ai clienti prevista nella seconda metà del 2026. DC Market Insights prevede che la classe 1.6T e oltre passi dal 7,9% del mercato nel 2025 al 57,7% nel 2035.
Le ottiche coerenti pluggable sottraggono quota agli chassis di transponder
Le ottiche coerenti pluggable collocano l’ottica DCI all’interno del router o dello switch, eliminando uno chassis di transponder separato in molti collegamenti metropolitani. Ciena ha riportato ricavi da pluggable superiori a USD 168 milioni nell’esercizio 2025, più del doppio rispetto all’esercizio 2024, e Cisco ha dichiarato di vendere ora le proprie ottiche pluggable a tutti i principali hyperscaler. DC Market Insights prevede che le ottiche coerenti pluggable salgano da USD 1,99 miliardi (16,3%) nel 2025 a USD 6,95 miliardi (24,7%) nel 2035, mentre i sistemi DCI ottici mantengono la quota maggiore, al 36,6%, perché le lunghe distanze e le tratte in fibra ad alto numero di fibre richiedono ancora line system e amplificatori.
Nuove tratte a lunga distanza costruite attorno ai campus AI
I costruttori di tratte in fibra stanno posando nuovi percorsi tra i mercati dei data center, come dimostra il programma a lunga distanza di Zayo riportato negli Sviluppi recenti. Ogni nuova tratta richiede line system e transponder a entrambe le estremità, motivo per cui DC Market Insights prevede che l’interconnessione regionale e a lunga distanza cresca del 9,46% annuo, più rapidamente di quella metropolitana al 7,43%.
Sfide del mercato: che cosa frena il mercato dell’interconnessione dei data center?
Il calo del prezzo per bit e una base di acquirenti concentrata in pochi provider cloud sono i due vincoli che, secondo DC Market Insights, rallenteranno il mercato dell’interconnessione dei data center, mantenendo la crescita di lungo periodo all’8,71% annuo anche se il traffico trasportato aumenta molto più rapidamente.
Il prezzo per bit cala più rapidamente di quanto aumenti la spesa
Ogni passaggio da 400G a 800G a 1.6T riduce il costo di ogni bit trasportato. DC Market Insights modella una spesa per aggiornamenti di banda sulla base installata che scende da circa USD 71.000 per MW nel 2020 a circa USD 47.000 per MW nel 2035, per cui la spesa per aggiornamenti cresce soltanto da USD 7,06 miliardi nel 2025 a USD 13,28 miliardi nel 2035, mentre la base installata più che raddoppia. I collegamenti fino a 100G si riducono del 9,95% annuo e i collegamenti 200G e 400G del 4,85% annuo.
Pochi acquirenti determinano prezzi e tempistiche
La concentrazione dei clienti espone i fornitori ai piani di costruzione di pochi hyperscaler. Ciena ha riportato tre clienti che rappresentavano ciascuno almeno il 10% dei ricavi nel quarto trimestre dell’esercizio 2025, due dei quali provider cloud globali. DC Market Insights incorpora questo aspetto nel proprio scenario basso, in cui il mercato del 2035 è pari a USD 22,85 miliardi anziché USD 28,14 miliardi.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel mercato dell’interconnessione dei data center sono i provider di unità di elaborazione grafica (GPU) e neocloud, in crescita del 16,33% annuo, e l’interconnessione di campus per i cluster AI, in crescita del 10,75% annuo.
I provider GPU e neocloud portano la spesa per interconnessione a USD 3,71 miliardi
Gli operatori cloud GPU specializzati hanno speso USD 818,02 milioni per l’interconnessione dei data center nel 2025 e DC Market Insights prevede che la loro spesa raggiunga USD 3,71 miliardi nel 2035, più di quattro volte il livello del 2025. DC Market Insights prevede che questi operatori privilegino ottiche pluggable 800G e 1.6T e line system compatti.
L’interconnessione di campus cresce fino a USD 4,81 miliardi entro il 2035
I campus AI si estendono ormai su più edifici entro 20 km, collegati da ottiche coherent-lite progettate per brevi distanze. Il pluggable coherent-lite WaveLogic 6 Nano da 1.6 Tb/s di Ciena è destinato alle applicazioni di fabric dei data center e di campus. DC Market Insights valuta l’interconnessione di campus USD 1,73 miliardi nel 2025 e USD 4,81 miliardi nel 2035, con una quota che sale dal 14,2% al 17,1%.
Prezzi: quanto spendono i data center per l’interconnessione per MW?
Una sala di data center convenzionale comporta circa USD 0,24 milioni di spesa per interconnessione per MW di carico IT nel 2025, e una sala AI circa USD 0,78 milioni per MW. Si tratta di stime di DC Market Insights che comprendono sistemi ottici, ottiche pluggable, porte di router e switch tra siti, software e servizi, escluse le locazioni di fibra.
| Spesa per interconnessione per MW (USD milioni) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Sala convenzionale, nuova costruzione | 0,22 | 0,24 | 0,25 | 0,26 |
| Sala AI, nuova costruzione | 0,90 | 0,78 | 0,74 | 0,70 |
| Aggiornamento di banda, per MW installato | 0,07 | 0,06 | 0,05 | 0,05 |
| Quota AI della nuova capacità | 3% | 35% | 60% | 66% |
Le linee si muovono in direzioni diverse. La spesa per MW nelle sale convenzionali aumenta lentamente, poiché un numero crescente di sale enterprise e cloud si collega a due o più siti per garantire la resilienza. La spesa per MW nelle sale AI diminuisce perché ogni nuova generazione coerente trasporta più traffico per dollaro, anche se i campus AI aggiungono più collegamenti. La spesa per aggiornamenti per MW installato è quella che cala più rapidamente, da circa USD 71.000 nel 2020 a circa USD 47.000 nel 2035, con la diminuzione del prezzo per bit.
Standard e normativa: quali specifiche definiscono l’interconnessione dei data center?
Sono gli accordi di interoperabilità, più che la normativa, a stabilire quali ottiche di interconnessione dei data center gli acquirenti possono combinare: gli accordi di implementazione 400ZR e 800ZR dell’Optical Internetworking Forum (OIF) e l’accordo multi-source (MSA) OpenZR+.
OIF 800ZR. L’accordo di implementazione OIF per le interfacce coerenti 800ZR, datato ottobre 2024, definisce un’interfaccia di linea coerente 800G per collegamenti punto-punto amplificati a campata singola da 80 a 120 km con multiplazione densa a divisione di lunghezza d’onda (DWDM), come l’interconnessione dei data center. L’OIF lo ha pubblicato insieme ad aggiornamenti dell’accordo 400ZR (versione 3.0) che chiariscono le definizioni dei parametri e migliorano l’interoperabilità.
OpenZR+ MSA. La specifica OpenZR+ è progettata per coprire distanze maggiori e una gamma più ampia di architetture di rete rispetto a ZR. La revisione 3.0, pubblicata nel settembre 2023, ha aggiunto una modalità 400G 8QAM a prestazioni più elevate e una modalità a maggiore potenza di trasmissione. Tra i membri iniziali figurano Acacia Communications, Arista Networks, Cisco, Fujitsu Optical Components, InnoLight Technology, Juniper Networks, Lumentum e NTT Electronics.
Normativa. DC Market Insights non rileva norme di prodotto specifiche per le apparecchiature di interconnessione dei data center.
Segmentazione del mercato: quale segmento guida il mercato dell’interconnessione dei data center?
I sistemi DCI ottici guidano il mercato dell’interconnessione dei data center con il 41,2% del valore del 2025, i provider cloud e hyperscale guidano gli acquirenti con il 47,8% e i collegamenti metropolitani da 20 a 120 km guidano per portata con il 49,3%. Tra le offerte, le ottiche coerenti pluggable sono il segmento in più rapida crescita, al 13,32% annuo, contro il 7,43% dei sistemi DCI ottici, perché router e switch con porte coerenti 800G e 1.6T eliminano uno strato di transponder separato in molti collegamenti metropolitani e di campus.
Per offerta: i sistemi DCI ottici sono in testa con il 41,2%
| Offerta | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sistemi DCI ottici | 5,03 | 41,2% | 10,30 | 7,43% |
| Ottiche coerenti pluggable | 1,99 | 16,3% | 6,95 | 13,32% |
| Router e switch DCI a pacchetto | 2,28 | 18,7% | 4,61 | 7,29% |
| Software e automazione | 0,87 | 7,1% | 2,34 | 10,42% |
| Servizi | 2,04 | 16,7% | 3,94 | 6,81% |
Software e automazione crescono più rapidamente dei sistemi hardware, al 10,42% annuo, perché i cluster AI multi-sito richiedono pianificazione dei percorsi, telemetria e provisioning automatizzato delle lunghezze d’onda su numerose tratte.
Per velocità di trasmissione: 200G e 400G sono in testa con il 44,7%
| Velocità di trasmissione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fino a 100G | 1,68 | 13,8% | 0,59 | -9,95% |
| 200G e 400G | 5,46 | 44,7% | 3,32 | -4,85% |
| 800G | 4,10 | 33,6% | 7,99 | 6,89% |
| 1.6T e oltre | 0,96 | 7,9% | 16,23 | 32,62% |
I collegamenti 200G e 400G detenevano la quota maggiore del valore del 2025, con l’800G subito dietro al 33,6%. DC Market Insights prevede che la classe 1.6T e oltre diventi la principale classe di velocità di trasmissione entro il 2035, con USD 16,23 miliardi.
Per portata: i collegamenti metropolitani sono in testa con il 49,3%
| Portata | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Campus (fino a 20 km) | 1,73 | 14,2% | 4,81 | 10,75% |
| Metropolitana (da 20 a 120 km) | 6,02 | 49,3% | 12,32 | 7,43% |
| Regionale e lunga distanza (oltre 120 km) | 4,46 | 36,5% | 11,00 | 9,46% |
I collegamenti metropolitani da 20 a 120 km, che comprendono i collegamenti amplificati da 80 a 120 km a cui si rivolge l’accordo OIF 800ZR, rappresentano circa la metà della spesa. I collegamenti di campus crescono più rapidamente con l’estensione dei campus AI su più edifici, mentre i collegamenti regionali guadagnano quota man mano che i cluster di addestramento si estendono su più città.
Per applicazione: la mobilità dei carichi di lavoro cloud e dei dati è in testa con il 38,1%
| Applicazione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Mobilità dei carichi di lavoro cloud e dei dati | 4,65 | 38,1% | 9,40 | 7,29% |
| Addestramento AI distribuito (scale-across) | 2,10 | 17,2% | 9,59 | 16,41% |
| Disaster recovery e continuità operativa | 2,61 | 21,4% | 4,28 | 5,05% |
| Replica dello storage e risorse condivise | 2,84 | 23,3% | 4,87 | 5,52% |
L’addestramento AI distribuito cresce più rapidamente, al 16,41% annuo, e supera la mobilità dei carichi di lavoro cloud entro il 2035 diventando la principale applicazione. Il disaster recovery e la replica dello storage crescono più lentamente perché seguono la capacità enterprise e di colocation anziché la capacità AI.
Per utente finale: i provider cloud e hyperscale sono in testa con il 47,8%
| Utente finale | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Provider cloud e hyperscale | 5,84 | 47,8% | 14,66 | 9,65% |
| Fornitori di servizi di comunicazione | 2,15 | 17,6% | 3,49 | 4,97% |
| Provider di colocation e interconnessione | 1,73 | 14,2% | 3,85 | 8,32% |
| Imprese e pubblica amministrazione | 1,67 | 13,7% | 2,42 | 3,76% |
| Provider GPU e neocloud | 0,82 | 6,7% | 3,71 | 16,33% |
I provider GPU e neocloud crescono più rapidamente, al 16,33% annuo; le imprese e la pubblica amministrazione crescono più lentamente, al 3,76%, poiché i carichi di lavoro si spostano verso il cloud e la colocation.
DC Exclusive: il modello di spesa per interconnessione per MW e la matrice utente finale × offerta
Con USD 2,53 miliardi nel 2025, i sistemi DCI ottici acquistati dai provider cloud e hyperscale costituiscono la singola cella più grande della matrice e il 20,7% dell’intera spesa per interconnessione dei data center. La matrice incrocia chi acquista l’interconnessione e che cosa acquista. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni, costruito su 49 input: 32 coorti di capacità (16 anni di sale convenzionali e AI), 3 curve di spesa per MW (costruzione convenzionale, costruzione AI e aggiornamento di banda), 5 ripartizioni per offerta, 5 ripartizioni per utente finale e 4 informative dei fornitori utilizzate come verifica incrociata.
| 2025, USD miliardi | Sistemi DCI ottici | Ottiche coerenti pluggable | Router e switch DCI a pacchetto | Software e automazione | Servizi | Totale |
|---|---|---|---|---|---|---|
| Provider cloud e hyperscale | 2,53 | 1,25 | 0,96 | 0,35 | 0,75 | 5,84 |
| Fornitori di servizi di comunicazione | 0,96 | 0,15 | 0,44 | 0,17 | 0,42 | 2,15 |
| Provider di colocation e interconnessione | 0,65 | 0,27 | 0,37 | 0,14 | 0,31 | 1,73 |
| Imprese e pubblica amministrazione | 0,56 | 0,14 | 0,39 | 0,15 | 0,43 | 1,67 |
| Provider GPU e neocloud | 0,33 | 0,18 | 0,13 | 0,05 | 0,13 | 0,82 |
| Totale | 5,03 | 1,99 | 2,28 | 0,87 | 2,04 | 12,21 |
I provider cloud e hyperscale destinano il 21,4% del proprio budget per l’interconnessione alle ottiche coerenti pluggable, tre volte la quota del 7,2% dei fornitori di servizi di comunicazione, che continuano a preferire gli chassis di transponder per le tratte lunghe. Le imprese e la pubblica amministrazione destinano il 25,8% del proprio budget ai servizi, la quota più alta tra tutti gli acquirenti, perché raramente dispongono di propri team dedicati all’ottica. I provider GPU e neocloud presentano la quota di pluggable più elevata, al 22,4%. Righe e colonne sono arrotondate a 2 decimali e potrebbero non sommarsi esattamente.
Il modello di spesa per interconnessione per MW si basa su tre input che qualsiasi lettore può verificare: la nuova capacità consegnata ogni anno (12,0 GW nel 2025), la quota di questa costruita per l’AI (35% nel 2025) e la base installata che necessita di aggiornamenti di banda (circa 115 GW all’inizio del 2025). Moltiplicando ciascuno per la rispettiva spesa per MW e sommando i risultati si ottiene il mercato. Il modello e le sue ipotesi sono illustrati nella nostra pagina dedicata alla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato dell’interconnessione dei data center?
Il Nord America guida il mercato dell’interconnessione dei data center con il 44,8% del valore del 2025, mentre il Medio Oriente e Africa è la regione in più rapida crescita, al 12,34% annuo, poiché DC Market Insights prevede che i campus AI sovrani del Golfo aggiungano capacità partendo da una base ridotta e necessitino di collegamenti tra i campus e verso le regioni cloud.
Il Nord America è in testa con una quota del 44,8%
Gli acquirenti nordamericani hanno speso USD 5,47 miliardi per l’interconnessione dei data center nel 2025 e DC Market Insights prevede USD 11,59 miliardi nel 2035, con un CAGR del 7,80%. La regione ospita i sistemi AI multi-campus che alimentano la domanda di scale-across, tra cui i siti Fairwater di Microsoft in Wisconsin e ad Atlanta, e le nuove tratte a lunga distanza annunciate da Zayo. Il Nord America perde 3,6 punti di quota entro il 2035 perché le altre regioni aggiungono capacità più rapidamente, non perché i suoi volumi rallentino.
L’Asia Pacifico detiene una quota del 29,6%
L’Asia Pacifico vale USD 3,61 miliardi nel 2025 e USD 9,12 miliardi entro il 2035, con un CAGR del 9,69%, e guadagna 2,8 punti di quota, il maggiore incremento tra tutte le regioni. La Cina è il mercato più grande nella ripartizione di DC Market Insights, mentre l’India cresce più rapidamente nel modello di DC Market Insights, poiché gli operatori hyperscale e di colocation aggiungono nuovi campus che necessitano di collegamenti multi-sito.
L’Europa detiene una quota del 17,9%
L’Europa vale USD 2,19 miliardi nel 2025 e USD 4,67 miliardi entro il 2035, con un CAGR del 7,89%.
L’America Latina detiene una quota del 4,1%
L’America Latina vale USD 500,58 milioni nel 2025 e USD 1,35 miliardi entro il 2035, con un CAGR del 10,43%, e il Brasile è il principale mercato nazionale della regione nella ripartizione di DC Market Insights.
Il Medio Oriente e Africa detiene una quota del 3,6%
Il Medio Oriente e Africa vale USD 439,53 milioni nel 2025 e USD 1,41 miliardi entro il 2035, la crescita più rapida tra tutte le regioni, al 12,34% annuo. DC Market Insights prevede che i campus AI del Golfo generino la maggior parte della crescita, mentre i collegamenti metropolitani tra siti di colocation apportano il resto.
Analisi per paese: quali paesi spendono di più per l’interconnessione dei data center?
Gli Stati Uniti sono il principale mercato nazionale per l’interconnessione dei data center, con USD 4,88 miliardi nel 2025, pari al 40,0% del valore globale, seguiti dalla Cina con USD 1,38 miliardi (11,3%) e dal Giappone con USD 571,00 milioni (4,7%). I 12 paesi più grandi rappresentano il 79,9% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 4,88 | 40,0% | 10,25 | 7,69% |
| 2 | Cina | Asia Pacifico | 1,38 | 11,3% | 3,21 | 8,83% |
| 3 | Giappone | Asia Pacifico | 0,57 | 4,7% | 1,27 | 8,30% |
| 4 | Regno Unito | Europa | 0,47 | 3,8% | 0,92 | 7,00% |
| 5 | Canada | Nord America | 0,44 | 3,6% | 1,01 | 8,57% |
| 6 | Germania | Europa | 0,42 | 3,5% | 0,88 | 7,61% |
| 7 | India | Asia Pacifico | 0,34 | 2,8% | 1,29 | 14,31% |
| 8 | Australia | Asia Pacifico | 0,29 | 2,4% | 0,72 | 9,42% |
| 9 | Francia | Europa | 0,26 | 2,2% | 0,58 | 8,16% |
| 10 | Paesi Bassi | Europa | 0,24 | 2,0% | 0,48 | 6,99% |
| 11 | Singapore | Asia Pacifico | 0,24 | 2,0% | 0,53 | 8,29% |
| 12 | Brasile | America Latina | 0,21 | 1,8% | 0,56 | 10,20% |
L’India è il grande mercato nazionale in più rapida crescita, al 14,31% annuo, davanti al Brasile al 10,20%, poiché gli operatori collegano nuovi campus al di fuori degli hub asiatici consolidati. I Paesi Bassi crescono più lentamente, al 6,99% annuo, nella ripartizione di DC Market Insights. I dati per paese sono una ripartizione dei totali regionali effettuata da DC Market Insights, ponderata in base alla quota stimata di ciascun paese nella capacità dei data center installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il mercato dell’interconnessione dei data center raggiunge USD 28,14 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 22,85 miliardi e USD 33,14 miliardi negli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 15% allo scenario base; lo scale-across resta limitato a pochi hyperscaler; calo più rapido del prezzo per bit | 22,85 | 6,47% |
| Base | Le aggiunte salgono a 27,0 GW all’anno; la quota AI della nuova capacità raggiunge il 66% | 28,14 | 8,71% |
| Alto | Aggiunte superiori del 15% allo scenario base; la maggior parte dei grandi cluster AI si estende su due o più campus | 33,14 | 10,50% |
Lo scenario basso rappresenta l’effetto di una pausa di due anni negli investimenti in AI: meno nuovi campus da collegare e una spesa per aggiornamenti che segue il calo del prezzo per bit. Lo scenario alto presuppone che l’addestramento multi-sito diventi l’architettura standard per i grandi cluster, anticipando l’arrivo di nuove tratte regionali e collegamenti 1.6T.
Analisi competitiva: chi guida il mercato dell’interconnessione dei data center?
- Ciena
- Nokia
- Cisco
- Huawei
- Juniper Networks
- Arista Networks
- Marvell Technology
- ZTE
- Adtran
- Lumentum
- Coherent
- Ribbon Communications
- NEC
- FiberHome
Ciena è il leader di mercato con circa il 15% del mercato dell’interconnessione dei data center nel 2025 (stima di DC Market Insights: circa USD 1,85 miliardi dei ricavi dell’esercizio 2025 di Ciena, pari a USD 4,77 miliardi, che includevano vendite Optical Networking per USD 3,25 miliardi, attribuiti ai collegamenti tra data center e rapportati al mercato di USD 12,21 miliardi). DC Market Insights stima che i cinque maggiori fornitori detengano poco meno della metà del mercato. I provider cloud diretti hanno rappresentato il 42% dei ricavi di Ciena nel quarto trimestre dell’esercizio 2025. Nokia ha ampliato la propria attività ottica e webscale completando l’acquisizione di Infinera il 28 febbraio 2025, un’operazione che, secondo l’azienda, amplia la sua presenza nel segmento webscale; la sua divisione Optical Networks ha registrato vendite per EUR 3,02 miliardi nel 2025. Cisco vende ottiche pluggable a tutti i principali hyperscaler e ha registrato ordini di infrastrutture AI da hyperscaler per USD 1,3 miliardi nel primo trimestre dell’esercizio 2026. Marvell offre moduli coerenti pluggable 800G e ha annunciato moduli 1.6T e processori di segnale digitale coerenti a 2nm, con campionatura prevista nella seconda metà del 2026. Secondo la valutazione di DC Market Insights, Huawei, ZTE e FiberHome sono i principali fornitori in Cina, Juniper Networks e Arista Networks competono sulle porte di router e switch con ottiche coerenti, Adtran, Ribbon Communications e NEC si concentrano su operatori di telecomunicazioni e operatori regionali, mentre Lumentum e Coherent forniscono componenti e moduli ottici.
Sviluppi recenti
- Nel gennaio 2025, Zayo ha annunciato la costruzione di oltre 5.000 nuove miglia di tratte in fibra a lunga distanza nell’arco di cinque anni per soddisfare la domanda di AI e data center (Fonte: comunicato stampa di Zayo).
- Nel febbraio 2025, Nokia ha completato l’acquisizione di Infinera, ampliando la propria presenza nel segmento webscale (Fonte: comunicato stampa di Nokia).
- Nel settembre 2025, Ciena ha concordato l’acquisizione di Nubis Communications per USD 270 milioni in contanti per aggiungere interconnessioni ottiche ed elettriche a basso consumo per i carichi di lavoro AI all’interno del data center (Fonte: annuncio di Ciena).
- Nel settembre 2025, Marvell ha presentato la famiglia COLORZ 800 di moduli coerenti pluggable 800G ZR e ZR+, che supportano la trasmissione fino a 2.000 km tra cluster AI distribuiti (Fonte: comunicato stampa di Marvell).
- Nel marzo 2026, Marvell ha presentato il pluggable COLORZ 1600 1.6T ZR e ZR+ per collegamenti di campus, metropolitani e regionali, con campionatura prevista nella seconda metà del 2026 (Fonte: annuncio di Marvell).
- Nel giugno 2026, Ciena ha comunicato che i ricavi dai provider cloud hanno raggiunto il 46% del totale, in aumento del 70%, e che il DCI, compreso lo scale-across, sta acquisendo slancio (Fonte: documento depositato da Ciena presso la SEC).
Seguiamo queste operazioni, i lanci e gli annunci di capacità in tempo reale nei nostri aggiornamenti sul settore dei data center, mentre il cablaggio all’interno di ciascun campus è trattato nel report Data Center Cables Market.
Metodologia: come abbiamo costruito il modello del mercato dell’interconnessione dei data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di capacità (dal 2020 al 2035), ciascuna suddivisa in sale convenzionali e AI e valorizzata con una spesa per interconnessione per MW. La spesa per aggiornamenti di banda è stata aggiunta sulla base installata a circa USD 71.000 per MW nel 2020, in calo a circa USD 47.000 per MW entro il 2035 con la diminuzione del prezzo per bit, con l’1,8% della base installata dismesso ogni anno. Il totale è stato suddiviso per 5 offerte, 4 velocità di trasmissione, 3 classi di portata, 4 applicazioni, 5 utenti finali e 5 regioni, e ogni ripartizione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto ai risultati pubblicati da 4 fornitori quotati (Ciena, Nokia, Cisco e Marvell), compresi i ricavi per segmento e la quota cloud di Ciena e le vendite Optical Networks di Nokia. I valori per paese ripartiscono ciascun totale regionale in base a ponderazioni nazionali per la capacità installata e nuova. L’analista indicato in questa pagina ha costruito il modello e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Copertura e segmenti del report
- 1.3Valuta, anno base e periodo di previsione
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Ipotesi sulla spesa per interconnessione per MW
- 2.3Verifiche incrociate top-down sui fornitori
- 2.4Fonti primarie e secondarie
- 2.5Ipotesi e limitazioni
- 03Sintesi
- 3.1Dimensione del mercato, 2020, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori di crescita
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Spesa per interconnessione per MW, sale convenzionali e AI
- 5.2Spesa per aggiornamenti di banda per MW installato
- 5.3Prezzo per bit per generazione coerente
- 06Standard e interoperabilità
- 6.1Accordi di implementazione OIF 400ZR e 800ZR
- 6.2Accordo multi-source OpenZR+
- 6.3Interoperabilità e approvvigionamento multi-fornitore
- 07Analisi della catena di approvvigionamento
- 7.1Fornitori di DSP coerenti e componenti fotonici
- 7.2Fornitori di moduli e sistemi
- 7.3Integratori e fornitori di servizi
- 7.4Acquirenti
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Spesa per nuove costruzioni e per aggiornamenti di banda
- 8.3Crescita anno su anno
- 09Mercato per offerta
- 9.1Sistemi DCI ottici
- 9.2Ottiche coerenti pluggable
- 9.3Router e switch DCI a pacchetto
- 9.4Software e automazione
- 9.5Servizi
- 10Mercato per velocità di trasmissione
- 10.1Fino a 100G
- 10.2200G e 400G
- 10.3800G
- 10.41.6T e oltre
- 11Mercato per portata
- 11.1Campus (fino a 20 km)
- 11.2Metropolitana (da 20 a 120 km)
- 11.3Regionale e lunga distanza (oltre 120 km)
- 12Mercato per applicazione
- 12.1Mobilità dei carichi di lavoro cloud e dei dati
- 12.2Addestramento AI distribuito (scale-across)
- 12.3Disaster recovery e continuità operativa
- 12.4Replica dello storage e risorse condivise
- 13Mercato per utente finale
- 13.1Provider cloud e hyperscale
- 13.2Fornitori di servizi di comunicazione
- 13.3Provider di colocation e interconnessione
- 13.4Imprese e pubblica amministrazione
- 13.5Provider GPU e neocloud
- 14DC Exclusive: modello di spesa per interconnessione per MW
- 14.1Matrice utente finale × offerta, 2025
- 14.2Input e verifiche del modello
- 15Mercato per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Asia Pacifico (Cina, Giappone, India, Australia, Singapore)
- 15.3Europa (Regno Unito, Germania, Francia, Paesi Bassi)
- 15.4America Latina (Brasile)
- 15.5Medio Oriente e Africa
- 16Analisi per paese
- 16.1I 12 paesi principali, 2025 e 2035
- 16.2Paesi in più rapida crescita
- 17Sezioni trasversali regionali
- 17.1Variazioni delle quote regionali, dal 2025 al 2035
- 17.2Confronto della crescita regionale, 2025-2035
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Stima delle quote di mercato, 2025
- 19.2Posizionamento competitivo
- 19.3Fusioni, acquisizioni e partnership
- 20Profili aziendali
- 20.1Ciena
- 20.2Nokia
- 20.3Cisco
- 20.4Huawei
- 20.5Juniper Networks
- 20.6Arista Networks
- 20.7Marvell Technology
- 20.8ZTE
- 20.9Adtran
- 20.10Lumentum
- 20.11Coherent
- 20.12Ribbon Communications
- 20.13NEC
- 20.14FiberHome
- 21Sviluppi recenti
- 21.1Lanci di prodotti
- 21.2Acquisizioni
- 21.3Costruzioni di reti
- 22Raccomandazioni degli analisti
- 22.1Per i fornitori di apparecchiature
- 22.2Per gli operatori di data center
- 22.3Per gli investitori
- Fig. 1Dimensione del mercato dell'interconnessione dei data center, 2020–2035
- Fig. 2Spesa per interconnessione per MW, 2020, 2025, 2030 e 2035
- Fig. 3Quota di mercato per offerta, 2025 e 2035
- Fig. 4Quota di mercato per velocità di trasmissione, 2025 e 2035
- Fig. 5Quota di mercato per portata, 2025 e 2035
- Fig. 6Quota di mercato per applicazione, 2025 e 2035
- Fig. 7Quota di mercato per utente finale, 2025 e 2035
- Fig. 8Mercato per regione, 2025 e 2035
- Fig. 9I 12 paesi principali, 2025
- Fig. 10Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Spesa per interconnessione per MW (USD milioni)
- Tabella 3Mercato per offerta, 2025 e 2035 (USD miliardi)
- Tabella 4Mercato per velocità di trasmissione, 2025 e 2035 (USD miliardi)
- Tabella 5Mercato per portata, 2025 e 2035 (USD miliardi)
- Tabella 6Mercato per applicazione, 2025 e 2035 (USD miliardi)
- Tabella 7Mercato per utente finale, 2025 e 2035 (USD miliardi)
- Tabella 8Matrice utente finale × offerta, 2025 (USD miliardi)
- Tabella 9Mercato per regione, 2025 e 2035 (USD miliardi)
- Tabella 10I 12 paesi principali, 2025 e 2035 (USD miliardi)
- Tabella 11Scenari di previsione, 2035 (USD miliardi)
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 12,21 miliardi nel 2025, in crescita fino a USD 28,14 miliardi entro il 2035. DC Market Insights stima il mercato in USD 7,43 miliardi nel 2020.
Dell’8,71% annuo dal 2025 al 2035. La crescita è stata più rapida, pari al 10,45% annuo, tra il 2020 e il 2025, e il solo 2025 ha segnato un aumento del 15,6% quando gli hyperscaler hanno iniziato a collegare i campus AI.
I sistemi DCI ottici, con USD 5,03 miliardi, pari al 41,2% del mercato nel 2025. Le ottiche coerenti pluggable sono l’offerta in più rapida crescita, al 13,32% annuo.
Circa USD 0,24 milioni per MW per una sala convenzionale e USD 0,78 milioni per MW per una sala AI nel 2025, secondo le stime di DC Market Insights.
Il Nord America, con USD 5,47 miliardi, pari al 44,8% del valore del 2025. Il Medio Oriente e Africa cresce più rapidamente, al 12,34% annuo.
Ciena è in testa con circa il 15% del mercato (stima di DC Market Insights). Competono inoltre Nokia, Cisco, Huawei, Juniper Networks, Arista Networks, Marvell Technology, ZTE, Adtran, Lumentum, Coherent, Ribbon Communications, NEC e FiberHome.
I provider cloud e hyperscale, con USD 5,84 miliardi, pari al 47,8% della domanda del 2025. I provider GPU e neocloud crescono più rapidamente, al 16,33% annuo.
Del 16,41% annuo, da USD 2,10 miliardi nel 2025 a USD 9,59 miliardi nel 2035, quando lo scale-across diventa la principale applicazione con il 34,1% del mercato.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.