
データセンタートランスフォーメーション市場 規模・シェア・2035年までの予測
市場の概要
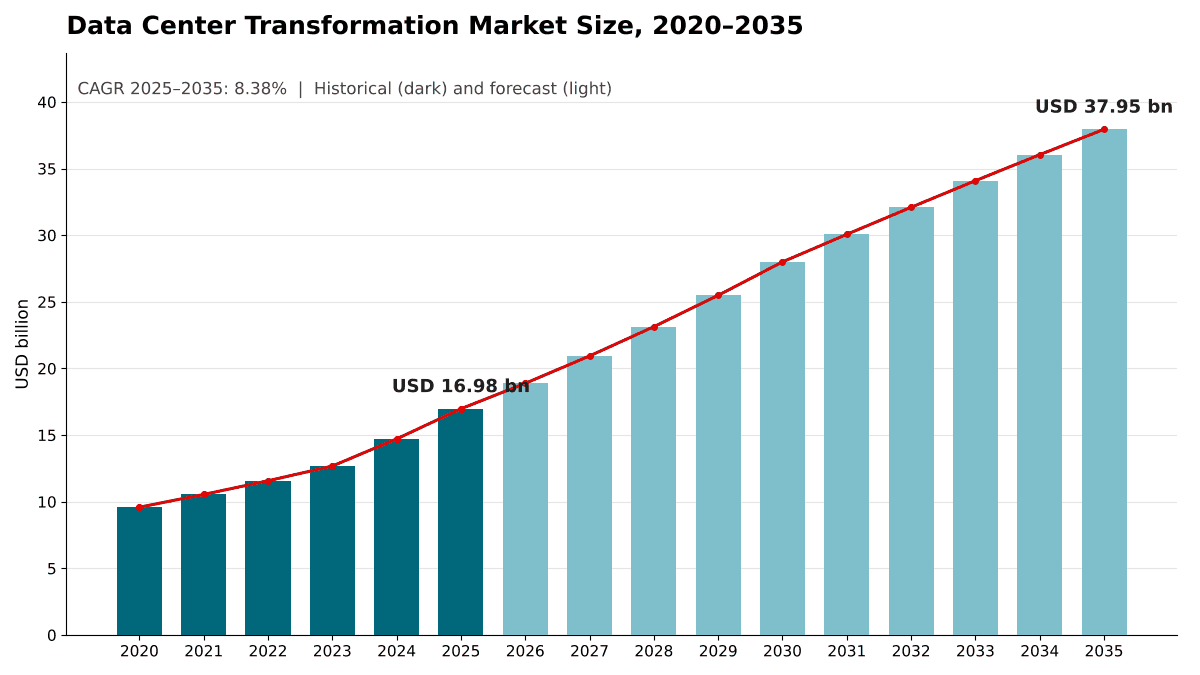
データセンタートランスフォーメーション市場の規模は2025年にUSD 16.98十億で、年平均成長率(CAGR)8.38%で拡大し、2035年までにUSD 37.95十億に達すると予測されています。 North Americaが市場の39.4%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格分析
- 06規格と規制
- 07バリューチェーンと供給エコシステム
- 08市場規模と予測
- 09サービスタイプ別市場
- 10データセンタータイプ別市場
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- North America39.4%
- Asia Pacific25.5%
- Europe25.3%
- Latin America5.1%
- Middle East and Africa4.6%
掲載企業
- Kyndryl
- IBM
- Accenture
- DXC Technology
- NTT DATA
- Fujitsu
- HCL Technologies
- Atos
- Cisco Systems
- Dell Technologies
- Hewlett Packard Enterprise
- Nutanix
- Broadcom (VMware)
- Equinix
- Schneider Electric
- Vertiv
- Amazon Web Services
詳細分析
データセンタートランスフォーメーション市場は、企業のサーバールームからコロケーションやハイパースケールのホールに至るまで、既存のデータセンターを統合、移転、移行、近代化、自動化する第三者サービスおよびプロジェクトを対象としています。DC Market Insightsは、世界のデータセンタートランスフォーメーション市場を2025年に169.8億米ドルと評価し、2035年までに379.5億米ドルに達すると予測しています(CAGR 8.38%)。2025年の値は設置ベースから算出しています。データセンターのIT容量は約116 GWで、そのうち約7,180 MWが2025年にトランスフォーメーションプロジェクトを経ており、変革対象のMW当たりの平均第三者支出は236万米ドルでした。自動化・最適化サービスは、効率規制と人材不足によって事業者がソフトウェア主導の運用へと向かっていることから、年率13.57%で最も急成長しているセグメントです。また、中東・アフリカは、同地域の新しいコロケーションおよびクラウドキャンパスが最初の更新サイクルを迎えることから、年率11.72%で最も急成長している地域です。
エグゼクティブサマリー
世界のデータセンタートランスフォーメーション市場規模は、2020年に95.9億米ドルと評価され、2025年には169.8億米ドルに達し、予測期間中のCAGR 8.38%で2035年までに379.5億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンタートランスフォーメーション市場規模 2025年 | 169.8億米ドル |
| データセンタートランスフォーメーション市場、CAGR | 8.38% |
| データセンタートランスフォーメーション市場規模 2035年 | 379.5億米ドル |
市場は2020年から2025年にかけて年率12.10%で成長し、2025年だけでも2024年比15.4%増加しました。これは、企業が仮想化環境のリプラットフォーム化を進め、ワークロードをコロケーションやクラウドへ移行し、より高密度なラックに対応するため古いホールの改修を開始したためです。DC Market Insightsの推計では、毎年トランスフォーメーションプロジェクトを経る設置容量の割合は、2020年の約5.1%から2025年には6.2%に上昇しました。
2025年から2035年にかけて成長率は年率8.38%に鈍化します。これは、依然として最大の案件源であるエンタープライズ環境が約34 GWから約27 GWに縮小するため、エンタープライズのトランスフォーメーション支出が年率-0.09%とほぼ横ばいにとどまるためです。成長の中心はコロケーション、ハイパースケール、エッジの事業者に移ります。これらの事業者の設置ベースはほぼ3倍に拡大し、その古いホールでは移転ではなく電力、冷却、自動化のアップグレードが必要となります。
市場範囲:データセンタートランスフォーメーション市場は何を対象とするのか?
データセンタートランスフォーメーション市場は、既存のデータセンター環境の収容方法、運用方法、または電力供給方法を変える有償の第三者による作業を対象とし、契約時点の名目米ドルで評価しています。基準年は2025年で、2035年までを予測しています。DC Market Insightsは、2025年の市場規模を169.8億米ドルと算出しています。
対象範囲。統合サービスおよび移転サービス(環境評価、サイト閉鎖計画、物理的な移設、データセンター移転)、クラウドおよびコロケーション移行サービス(アプリケーションの洗い出し、ワークロード移行、仮想化環境のリプラットフォーム化、カットオーバー)、インフラ近代化サービス(稼働中の施設内における電力、冷却、ラック、ネットワークのアップグレードに関する設計、統合、プロジェクト管理。液体冷却の改修を含む)、ならびに自動化サービスおよび最適化サービス(データセンターインフラ管理(DCIM)の導入、Infrastructure as Code、エネルギーおよび気流の最適化、運用の自動化)であり、プロジェクトとして、またはマネージドトランスフォーメーション契約の下で提供されるものです。
対象外。サービスとは別に購入されるハードウェアおよびソフトウェアライセンス(サーバー、ストレージ、スイッチ、UPSシステム、チラー、冷却ユニット、DCIMライセンス)、新規グリーンフィールドデータセンターの建設、継続的なパブリッククラウドの利用、定常的なマネージドホスティング、トランスフォーメーション完了後のアウトソーシングおよびインフラ管理サービス、ならびに退役機器の廃止措置およびIT資産処分です。
セグメントの関係。サービスタイプ、データセンタータイプ、提供モデル、エンドユーザー業種の各区分は、いずれも同じ169.8億米ドルを切り分けたものです。データセンタータイプは作業が行われる場所を記録します。企業のサーバールームからコロケーションへの移行は、変革される環境がエンタープライズのものであるため、エンタープライズデータセンターに計上されます。
市場の推進要因:データセンタートランスフォーメーション市場を牽引するものは何か?
データセンタートランスフォーメーション市場を2025年の169.8億米ドルから2035年までに379.5億米ドルへと押し上げる推進要因は3つあります。依然としてITワークロードの45%を担うレガシーなエンタープライズ環境、古い施設に期限を課す効率規制、そしてリプラットフォーム化の波を引き起こした仮想化ソフトウェアの価格改定です。これらが合わせて、2025年に約82.3億米ドルの統合、移転、移行の作業を生み出しました。
レガシーなエンタープライズ環境が97.9億米ドルのトランスフォーメーション作業を生み出す
エンタープライズデータセンターは97.9億米ドルで最大のトランスフォーメーション支出源であり、2025年の市場の57.7%を占めています。Uptime Instituteの2025年グローバル調査によると、オンプレミスのデータセンターは依然として基盤であり、ITワークロードの45%が引き続き企業の施設に置かれています。DC Market Insightsは、2025年のエンタープライズの設置ベースをIT容量約34 GWと推計し、その9.0%、約3,060 MWが毎年、統合、移行、または近代化のプロジェクトを経て、MW当たり約320万米ドルの第三者支出が発生するとモデル化しています。退役したルームは、その後データセンター廃止措置サービス市場の範囲に移ります。
効率規制が古い施設に期限を課す
Uptime Instituteの2025年調査では、平均電力使用効率(PUE)は1.54で、Uptimeは6年連続でほとんど変化がなく、改善はレガシーインフラによって制約されていると報告しました。規制当局は現在、期限を設定しています。ドイツのエネルギー効率法(EnEfG)の下では、2026年7月1日より前に運用を開始したデータセンターは、2027年7月からPUE 1.5、2030年7月から1.3を達成しなければなりません。欧州連合では、委員会委任規則(EU) 2024/1364により、設置IT電力が500 kW以上のデータセンターの事業者は、主要業績指標を欧州のデータベースに報告することが義務付けられており、報告期限は2025年から毎年5月15日です。古いホールがこれらの目標を達成するには、冷却の改修、封じ込め、制御、監視によるしかありません。これが、DC Market Insightsのモデルにおいて自動化・最適化が年率13.57%で最も急成長しているサービスタイプである理由です。
仮想化の価格改定がリプラットフォーム化の波を引き起こす
BroadcomによるVMwareの買収後、VMwareがサブスクリプションバンドルへ移行したことで、仮想化されたエンタープライズ環境の経済性が変化しました。Network Worldが引用した顧客の報告では、価格の上昇幅は150%から500%に及ぶとされ、一方でBroadcomのCEOであるHock Tan氏は、VMwareの上位10,000社の顧客のうち87%がVMware Cloud Foundationのプライベートクラウドバンドルに契約したと述べました。代わりに移行した顧客もいます。Nutanixは2026会計年度に3,000社を超える新規顧客を獲得し、同社の経営陣はVMwareをそうした獲得の安定的かつ増加傾向にある源泉と表現し、今後5年間でまだ多くの移行が行われると述べました。DC Market Insightsは、2025年のクラウドおよびコロケーション移行サービスを49.0億米ドル、市場の28.9%と推計しています。
市場トレンド:データセンタートランスフォーメーションはどのように変化しているのか?
データセンタートランスフォーメーション市場は、古いルームからワークロードを移す段階から、残るホールをアップグレードする段階へと移行しています。インフラ近代化と自動化は、2025年の51.5%から2035年までに支出の70.6%を占めるようになります。
ラックの高密度化が稼働中のホールを改修プロジェクトに変える
Uptime Instituteの2025年調査によると、平均ラック電力密度は10 kWから30 kWの範囲のラックに牽引されて緩やかに上昇しており、30 kWを超える施設はわずかです。AIトレーニング向けに構築されたラックはより高い密度を前提に設計されているため、事業者はすでに稼働中のホール内で配電を改修し、液体冷却を追加しています。国際エネルギー機関(IEA)は、データセンターが2024年に約415 TWhの電力を使用したと推計し、2030年までに消費量が2倍以上の約945 TWhに達すると見込んでいます。DC Market Insightsは、ハイパースケール・クラウドデータセンターにおけるトランスフォーメーション支出が、2025年の23.5億米ドルから2035年の135.8億米ドルへと年率19.17%で成長し、4つのデータセンタータイプの中で最も速いと予測しています。
Infrastructure as Codeがトランスフォーメーション契約の一部になる
現在では、自動化が移行とセットで提供されています。2025年2月、IBMは企業価値64億米ドルでHashiCorpの買収を完了し、インフラプロビジョニングツールを同社のコンサルティング事業およびインフラ事業と同じ傘下に収めました。DC Market Insightsは、十分な人材を雇用できない事業者が代わりに自動化を購入するため、自動化・最適化サービスが2025年の市場の16.3%から2035年には26.0%に上昇すると推計しています。施設全体にわたるソフトウェア主導のワークフロー制御については、当社のデータセンターオーケストレーション市場レポートで取り上げています。
マネージドトランスフォーメーション契約がシェアを拡大
大規模な購入者は、移行と運用をまとめた複数年契約を結ぶ傾向を強めています。Kyndrylは2026会計年度の契約額が135億米ドルで、そのうち5,000万米ドルを超える契約が38件あったと報告しました。DC Market Insightsは、マネージドトランスフォーメーションサービスが2025年の市場の38.6%から2035年には42.4%に上昇し、プロジェクト型プロフェッショナルサービスの年率7.69%に対して年率9.40%で成長すると推計しています。
市場の課題:データセンタートランスフォーメーション市場の妨げとなるものは何か?
人材不足とエンタープライズ環境の縮小により、エンタープライズのトランスフォーメーション支出は2035年まで年率-0.09%と横ばいにとどまります。DC Market Insightsは、この2つの制約が他のどの要因よりもデータセンタートランスフォーメーション市場を減速させると見込んでいます。
事業者の約3分の2がプロジェクトの人員確保に苦戦
Uptime Instituteの2025年調査では、事業者の約3分の2が、人材の定着、適格な候補者の確保、またはその両方に困難を抱えていると報告しました。トランスフォーメーションプロジェクトは新規建設と同じ電気、機械、移行のエンジニアを奪い合うため、カットオーバーの時期が遅れ、プロジェクトコストが上昇します。DC Market Insightsは、一部には人件費を反映するため、エンタープライズのホールにおける変革対象のMW当たり第三者支出が年率約2.7%増加することを予測に織り込んでいます。
統合が自らの基盤であるエンタープライズ環境を縮小させる
統合されたルームが1つ増えるごとに、後に変革するルームは1つ減ります。米国連邦政府のデータセンター最適化イニシアチブがそのパターンを示しています。各省庁は2021会計年度に58のデータセンターを閉鎖しました(出典:米国会計検査院報告書GAO-23-105946)。これとは別に、行政管理予算局(OMB)のメモM-19-19は、OMBの承認なしに省庁が所有するデータセンターの新設または大幅な拡張に資金を充てることを禁じています。DC Market Insightsは、統合・移転サービスの成長が2035年まで年率3.01%にとどまり、そのシェアが19.6%から11.8%に低下すると予測しています。
市場機会:新たな収益源はどこにあるのか?
データセンタートランスフォーメーション市場における2つの最大の新たな収益源は、既存のホールをアップグレードするコロケーション事業者(年率11.09%で成長)とエッジサイト(年率14.86%で成長)です。
コロケーション事業者は2035年までにアップグレードに117.5億米ドルを支出
コロケーションプロバイダーは成長を続けており、より高密度なテナントの導入に向けて古いホールの競争力を維持しなければなりません。Equinixは2025年の売上高が5%増の92.17億米ドルであったと報告し、Digital Realtyは2025年第4四半期の売上高が前年同期比14%増の16億米ドルであったと報告しました。DC Market Insightsは、2025年のコロケーションのトランスフォーメーション支出を41.0億米ドルと推計しており、年率11.09%で成長し、そのうち44%をインフラ近代化が占めるとしています。
公共部門の近代化は引き続き安定した購入者
会計検査院によると、米国連邦政府は毎年1,000億米ドルを超える額をITに支出しており、各省庁は2012会計年度から2021会計年度までのデータセンター最適化イニシアチブによる累計の費用削減および回避額を66億米ドルと報告しました。DC Market Insightsは、2025年の世界の政府・防衛分野のトランスフォーメーション支出を20.4億米ドル、市場の12.0%と推計しています。
エッジサイトはハイパースケール以外で最も急成長
エッジデータセンターは2025年のトランスフォーメーション支出のうち7.28億米ドルを占め、2035年までに29.1億米ドルに達すると予測されています(CAGR 14.86%)。2025年のエッジ支出の28%は監視と自動化が占めています。
価格:データセンタートランスフォーメーションのMW当たりのコストはいくらか?
2025年のエンタープライズデータセンターのトランスフォーメーションには、変革対象のIT容量1 MW当たり約320万米ドルの第三者サービス費用がかかり、コロケーションでは190万米ドル、ハイパースケール・クラウドのホールでは140万米ドルでした。これらは、別途購入されるハードウェアおよびソフトウェアを除いたDC Market Insightsの推計値です。
| 変革対象のMW当たり支出(万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| エンタープライズデータセンター | 270 | 320 | 371 | 418 |
| コロケーションデータセンター | 160 | 190 | 221 | 247 |
| ハイパースケール・クラウドデータセンター | 110 | 140 | 158 | 169 |
| エッジデータセンター | 220 | 260 | 293 | 319 |
| 年間に変革される設置容量の割合 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| エンタープライズデータセンター | 7.0% | 9.0% | 9.4% | 8.6% |
| コロケーションデータセンター | 4.5% | 6.0% | 6.6% | 6.1% |
| ハイパースケール・クラウドデータセンター | 2.5% | 4.0% | 4.6% | 4.1% |
| エッジデータセンター | 5.0% | 7.0% | 8.1% | 7.6% |
プロジェクトにはワークロードの移行だけでなく、液体冷却、電力、制御の作業も含まれるようになったため、MW当たりの支出はすべてのデータセンタータイプで上昇しています。
規格と規制:データセンタートランスフォーメーションを形作るルールは何か?
変革されたデータセンターが満たすべき目標は、6つの規格と規則によって定められています。ANSI/TIA-942-Cインフラ規格、ISO/IEC 22237シリーズ、ASHRAE Standard 90.4、EUのデータセンター報告制度、ドイツのEnEfG、そして米国連邦政府機関向けのOMBメモM-19-19です。
ANSI/TIA-942-C(2024年5月)。電気通信工業会(TIA)は、データセンター向け電気通信インフラ規格を更新し、配線、床耐荷重、最小キャビネット幅に関する新たな要件と推奨事項を追加しました。これらは、事業者がより重く高密度な機器に対応するため既存のホールのラックを再構成する際に重要となります。
ISO/IEC 22237。ISO/IEC 22237シリーズはデータセンターの施設およびインフラに関する要件を定めており、ISO/IEC 22237-1は同シリーズの基礎となる一般原則を説明しています。
ASHRAE Standard 90.4-2022。米国暖房冷凍空調学会(ASHRAE)のこの規格は、データセンターの設計および運用に関する最低限のエネルギー効率要件を定めています。
EUの格付け制度。委員会委任規則(EU) 2024/1364は、設置IT電力が500 kW以上のデータセンターの事業者が報告しなければならない情報および主要業績指標を定めており、最初の報告期限は2024年9月15日、その後は毎年5月15日です。2026年9月、欧州委員会は500 kWを超えるデータセンター向けの共通格付け制度を提案し、データセンターが2024年にEUの電力の約68 TWhを消費したと述べました。
ドイツのEnEfG。2026年7月1日より前に運用を開始したデータセンターは、2027年7月からPUE 1.5、2030年7月から1.3を満たさなければならず、それより新しいデータセンターは1.2を満たさなければなりません。
OMB M-19-19。米国連邦政府機関は、OMBの承認なしに、省庁が所有するデータセンターの新設またはその大幅な拡張に予算を計上することができません。これにより、連邦政府の支出は統合、コロケーション、クラウドへと向けられています。
市場セグメンテーション:データセンタートランスフォーメーション市場をリードするセグメントはどれか?
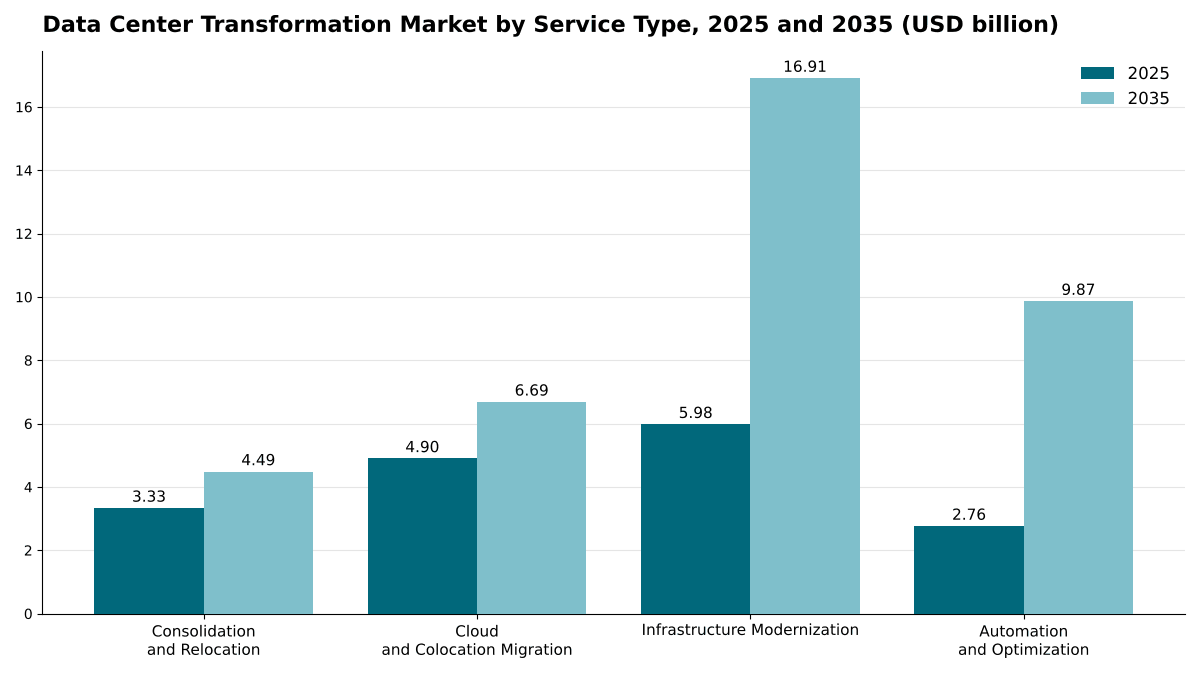
データセンタートランスフォーメーション市場では、2025年の市場価値の35.2%を占めるインフラ近代化がリードしており、データセンタータイプでは57.7%のエンタープライズデータセンター、エンドユーザー業種では32.4%のIT・通信がリードしています。サービスタイプの中では、効率化の期限と人材不足によって事業者が監視、制御、Infrastructure as Codeへと向かっているため、自動化・最適化が年率13.57%で最も急成長しているセグメントです。
サービスタイプ別:インフラ近代化が35.2%でリード
| サービスタイプ | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 統合・移転 | 33.3 | 19.6% | 44.9 | 3.01% |
| クラウド・コロケーション移行 | 49.0 | 28.9% | 66.9 | 3.16% |
| インフラ近代化 | 59.8 | 35.2% | 169.1 | 10.96% |
| 自動化・最適化 | 27.6 | 16.3% | 98.7 | 13.57% |
高密度ラック向けの電力および冷却の改修が主要なプロジェクトタイプとして移転に取って代わるため、インフラ近代化は2035年までにシェアを9.4ポイント拡大します。クラウド・コロケーション移行は大きな規模を維持しますが、仮想化のリプラットフォーム化の波がピークを過ぎると、成長は年率3.16%にとどまります。
データセンタータイプ別:エンタープライズデータセンターが57.7%でリード
| データセンタータイプ | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| エンタープライズデータセンター | 97.9 | 57.7% | 97.1 | -0.09% |
| コロケーションデータセンター | 41.0 | 24.2% | 117.5 | 11.09% |
| ハイパースケール・クラウドデータセンター | 23.5 | 13.9% | 135.8 | 19.17% |
| エッジデータセンター | 7.3 | 4.3% | 29.1 | 14.86% |
エンタープライズデータセンターは、環境そのものが縮小するため、2035年までにシェアの半分以上を失います。ハイパースケール・クラウドデータセンターは、AIの密度に対応するための旧世代ホールの改修に牽引され、2035年までに35.8%で最大のデータセンタータイプとなります。
提供モデル別:プロジェクト型プロフェッショナルサービスが61.4%でリード
| 提供モデル | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| プロジェクト型プロフェッショナルサービス | 104.3 | 61.4% | 218.7 | 7.69% |
| マネージドトランスフォーメーションサービス | 65.5 | 38.6% | 160.7 | 9.40% |
マネージドトランスフォーメーションサービスは移行と複数年の運用をまとめたものであり、DC Market Insightsは、多くの中堅企業を含め、社内に移行チームを持たない購入者に適していると見込んでいます。
エンドユーザー業種別:IT・通信が32.4%でリード
| エンドユーザー業種 | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT・通信 | 55.0 | 32.4% | 207.6 | 14.21% |
| BFSI | 34.0 | 20.0% | 49.9 | 3.92% |
| 政府・防衛 | 20.4 | 12.0% | 27.6 | 3.10% |
| ヘルスケア | 14.1 | 8.3% | 20.6 | 3.90% |
| 小売・Eコマース | 14.0 | 8.3% | 24.9 | 5.90% |
| 製造・エネルギー | 20.8 | 12.3% | 31.9 | 4.37% |
| その他 | 11.6 | 6.8% | 17.0 | 3.90% |
IT・通信事業者はデータセンタートランスフォーメーションの最も積極的な導入者であり、BFSI、そして製造・エネルギー企業がそれに続きます。IT・通信にはクラウド、コロケーション、通信の事業者が含まれるため、ハイパースケールおよびコロケーションの近代化の成長を取り込み、2035年までに市場の54.7%に達します。銀行・金融サービス・保険(BFSI)は2025年に34.0億米ドルで最大のエンタープライズ業種であり、小売・Eコマースは年率5.90%でIT・通信以外で最も急成長しています。
DC独自分析:トランスフォーメーション強度モデルとサービス × データセンタータイプのマトリックス
2025年に37.2億米ドルとなるエンタープライズのクラウド・コロケーション移行は、マトリックスの中で単独で最大のセルであり、トランスフォーメーション支出全体の21.9%を占めています。このマトリックスは、何が購入され、どこで作業が行われるかをクロス集計したものです。
| 2025年、億米ドル | 統合・移転 | クラウド・コロケーション移行 | インフラ近代化 | 自動化・最適化 | 合計 |
|---|---|---|---|---|---|
| エンタープライズデータセンター | 25.5 | 37.2 | 23.5 | 11.8 | 97.9 |
| コロケーションデータセンター | 5.7 | 9.0 | 18.1 | 8.2 | 41.0 |
| ハイパースケール・クラウドデータセンター | 1.4 | 1.9 | 14.6 | 5.6 | 23.5 |
| エッジデータセンター | 0.7 | 0.9 | 3.6 | 2.0 | 7.3 |
| 合計 | 33.3 | 49.0 | 59.8 | 27.6 | 169.8 |
エンタープライズの購入者はトランスフォーメーション予算の64%をワークロードの移行に費やす一方、ハイパースケール・クラウド事業者は62%を既に所有するホールの近代化に費やしています。事業の大半が移行であるサプライヤーは最も成長の遅いデータセンタータイプに販売していることになり、成長はコロケーションとハイパースケールの近代化にあります。
これらの数値の背景にあるトランスフォーメーション強度モデルは、データセンタータイプごとに、誰でも確認できる3つの入力値を持っています。設置IT容量、そのうち毎年変革される割合、そして変革対象のMW当たりの第三者支出です。これは契約件数の集計ではなくDC Market Insightsのモデルであり、252の入力値から構築されています。内訳は、60の容量、強度、価格のアンカー(4つのデータセンタータイプ、3つのパラメーター、5つのアンカー年)、48のサービスミックスの重み、24の提供モデルの重み、28の業種の重み、60の地域の重み、28の国の重み、そしてクロスチェックに用いた4社のサプライヤーの開示情報です。モデルとその前提条件については、当社の調査方法のページで説明しています。
地域別インサイト:データセンタートランスフォーメーション市場をリードする地域はどこか?
データセンタートランスフォーメーション市場では、2025年の市場価値の39.4%を占める北米がリードしています。中東・アフリカは年率11.72%で最も急成長している地域です。これは、2020年代初頭に同地域で構築されたクラウドおよびコロケーションの容量が、予測期間中に最初の近代化サイクルを迎えるためです。
北米が39.4%のシェアでリード
北米のトランスフォーメーション支出は2025年に66.9億米ドルで、2035年には141.3億米ドルに達すると予測されています(CAGR 7.76%)。DC Market Insightsの推計では、同地域は最大のエンタープライズ環境と最大のハイパースケール基盤を有しています。また、米国エネルギー省は、データセンターが2023年に米国の総電力の約4.4%、176 TWhを消費したと報告しており、2028年までに325~580 TWhになると見込んでいます。データセンター最適化イニシアチブに基づく連邦政府の統合が、公共部門の安定した需要を加えています。
アジア太平洋が25.5%のシェアを占める
アジア太平洋の市場規模は2025年に43.3億米ドル、2035年までに114.0億米ドルで、CAGRは10.15%です。DC Market Insightsの推計では、中国と日本が同地域で最大のレガシーなエンタープライズ環境を有し、インドとオーストラリアが近代化を必要とするコロケーション容量を最も多く追加しています。アジア太平洋は2035年までにシェアを4.5ポイント拡大し、これはすべての地域の中で最大の伸びです。
欧州が25.3%のシェアを占める
欧州の市場規模は2025年に43.0億米ドル、2035年までに78.8億米ドルで、CAGRは6.25%です。EUの報告制度とドイツのPUE期限により、欧州は規制が最も直接的に改修作業を促す地域となっていますが、DC Market Insightsの見解では、電力網の制約とすでに統合済みの環境の割合が大きいことから、成長は世界全体の伸び率を下回ります。
中南米が5.1%のシェアを占める
中南米の市場規模は2025年に8.74億米ドル、2035年までに21.8億米ドルで、CAGRは9.59%です。DC Market Insightsは、2025年にブラジルが地域支出の約45%を占めると見込んでいます。
中東・アフリカが4.6%のシェアを占める
中東・アフリカの市場規模は2025年に7.76億米ドル、2035年までに23.5億米ドルで、年率11.72%と地域別で最も速い成長です。DC Market Insightsは、2025年にサウジアラビアが地域支出の約24%を占め、同地域で最大の国別市場になると見込んでいます。
国別分析:データセンタートランスフォーメーションへの支出が最も多い国はどこか?
米国は2025年に58.9億米ドル(世界の市場価値の34.7%)で、データセンタートランスフォーメーションの最大の国別市場であり、中国が15.3億米ドル(9.0%)、英国が8.82億米ドル(5.2%)で続いています。上位12カ国が2025年の支出の76.5%を占めています。
| 順位 | 国 | 地域 | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 58.9 | 34.7% | 121.8 | 7.54% |
| 2 | 中国 | アジア太平洋 | 15.3 | 9.0% | 36.7 | 9.17% |
| 3 | 英国 | 欧州 | 8.8 | 5.2% | 14.8 | 5.33% |
| 4 | ドイツ | 欧州 | 8.3 | 4.9% | 15.3 | 6.36% |
| 5 | 日本 | アジア太平洋 | 8.1 | 4.8% | 18.6 | 8.59% |
| 6 | カナダ | 北米 | 6.7 | 3.9% | 16.4 | 9.38% |
| 7 | フランス | 欧州 | 5.5 | 3.2% | 9.8 | 5.91% |
| 8 | インド | アジア太平洋 | 4.9 | 2.9% | 18.0 | 14.01% |
| 9 | ブラジル | 中南米 | 4.0 | 2.3% | 9.5 | 9.22% |
| 10 | オーストラリア | アジア太平洋 | 3.9 | 2.3% | 10.1 | 9.91% |
| 11 | オランダ | 欧州 | 3.7 | 2.2% | 6.4 | 5.61% |
| 12 | サウジアラビア | 中東・アフリカ | 1.8 | 1.1% | 6.6 | 13.69% |
インドは年率14.01%で最も急成長している大規模な国別市場であり、年率13.69%のサウジアラビアを上回っています。これは、DC Market Insightsが、同国の企業が自社所有のサーバールームからワークロードを移行する一方で、過去10年間に構築されたコロケーションのホールが最初のアップグレードサイクルを迎えると見込んでいるためです。上位12カ国のすぐ外では、メキシコが2025年に1.79億米ドルで年率10.46%で成長し、アラブ首長国連邦が1.55億米ドルで年率13.04%で成長しています。国別の数値は、各国のエンタープライズ、コロケーション、クラウドの設置容量の推定シェアで重み付けして、地域の合計をDC Market Insightsが配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンタートランスフォーメーション市場は、ベースケースで2035年までに379.5億米ドルに達し、低シナリオと高シナリオの範囲は318.8億米ドルから436.4億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低 | 毎年変革される容量の割合が着実に低下し、2035年までにベースを16%下回る | 318.8 | 6.50% |
| ベース | 2035年に約16,028 MWが変革される。MW当たりの支出はすべてのデータセンタータイプで上昇 | 379.5 | 8.38% |
| 高 | 毎年変革される容量の割合が着実に上昇し、2035年までにベースを15%上回る | 436.4 | 9.90% |
低ケースは、AI導入の鈍化と効率化期限の緩和を反映しています。高ケースは、AIのラック密度によって2020年以前のホールの大半で改修が必要となり、より多くの国が既存施設にPUEの上限を導入することを想定しています。
競合インサイト:データセンタートランスフォーメーション市場をリードするのは誰か?
- Kyndryl
- IBM
- Accenture
- DXC Technology
- NTT DATA
- Fujitsu
- HCL Technologies
- Atos
- Cisco Systems
- Dell Technologies
- Hewlett Packard Enterprise
- Nutanix
- Broadcom (VMware)
- Equinix
- Schneider Electric
- Vertiv
- Amazon Web Services
Kyndrylは2025年にデータセンタートランスフォーメーション市場の約5%を占める市場リーダーであり、上位3社のサプライヤーであるKyndryl、IBM、Accentureの合計シェアは約13%です(DC Market Insightsの推計:2026会計年度のKyndryl Consultの売上高35億米ドルの約4分の1をデータセンタートランスフォーメーション作業に帰属させ、169.8億米ドルの市場と対比)。Kyndryl Consultの売上高は2026会計年度に18%増加し、Kyndrylの総売上高は151億米ドルでした(出典:米国証券取引委員会に提出されたKyndrylの決算)。IBMのコンサルティング売上高は2025年に2%増加し(恒常為替ベースでは横ばい)、インフラストラクチャー売上高は12%増加しました。Accentureは2025会計年度の売上高を697億米ドルと報告しており、そのうちデータセンタートランスフォーメーションはごく一部です。機器メーカーはハードウェアと併せて近代化の作業を獲得しています。Dell Technologiesは2026会計年度の売上高を1,135億米ドルと報告し、Hewlett Packard Enterpriseは2025年7月にJuniper Networksの買収を完了しました。Schneider ElectricとVertivは電力および冷却の改修用機器とサービスの主要サプライヤーであり、NutanixとBroadcomは仮想化のリプラットフォーム化を左右しています。ハイパースケールの支出がクラウド移行のペースを決めています。Amazonは2026年に約2,000億米ドルの設備投資を計画しており、その大部分はAWSのデータセンター向けです。
最近の動向
- 2025年2月、IBMは企業価値64億米ドルでHashiCorpの買収を完了し、ハイブリッドクラウドのポートフォリオにインフラ自動化ソフトウェアを加えました(出典:IBMプレスリリース)。
- 2025年2月、Schneider Electricは、液体冷却および熱管理の専門企業であるMotivairの75%の支配持分の取得を完了しました(出典:Schneider Electricの発表)。
- 2025年7月、Hewlett Packard EnterpriseはJuniper Networksの買収を完了しました(出典:HPEプレスリリース)。
- 2025年8月、VertivはGreat Lakes Data Racks & Cabinetsグループ企業の買収を完了しました(出典:米国証券取引委員会へのVertivの提出書類)。
- 2026年5月、Kyndrylは2026会計年度のKyndryl Consultの売上高が18%増の35億米ドル、総契約額が135億米ドルであったと報告しました(出典:Kyndryl決算発表)。
- 2026年8月、Nutanixは2026会計年度の売上高が28.5億米ドル、新規顧客が3,000社超であったと報告しました(出典:Nutanix決算発表)。
当社は、これらの取引、製品発表、容量に関する発表を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:データセンタートランスフォーメーション市場モデルの構築方法
DC Market Insightsは、4つのデータセンタータイプについて16の年次コホート(2020年から2035年)からボトムアップでこの市場を構築しました。各タイプと各年について、設置IT容量(2020年に約84 GW、2025年に116 GW、2035年に313 GW)に毎年変革される割合と変革対象のMW当たりの第三者支出を掛け合わせ、2025年に約7,180 MW、169.8億米ドルという結果を得ました。合計は4つのサービスタイプ、2つの提供モデル、7つのエンドユーザー業種、5つの地域に分割され、すべての区分の合計は市場全体と一致します。結果は、上場サプライヤー4社(Kyndryl、IBM、Accenture、Nutanix)の開示売上高、ならびにUptime Institute、IEA、米国エネルギー省が公表したワークロードおよびエネルギーのデータと照らしてトップダウンで検証しました。国別の値は、設置容量に関する国別の重みによって各地域の合計を配分しています。このページに記載されたアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2レポートの対象範囲と通貨
- 1.3主要ステークホルダー
- 02調査方法
- 2.1ボトムアップのトランスフォーメーション強度モデル
- 2.2トップダウンのサプライヤークロスチェック
- 2.3データソースとファクト検証
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場動向
- 4.1市場の推進要因
- 4.2市場トレンド
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.1データセンタータイプ別の変革対象MW当たり支出、2020年~2035年
- 5.2年間に変革される設置容量の割合
- 06規格と規制
- 6.1ANSI/TIA-942-C
- 6.2ISO/IEC 22237シリーズ
- 6.3ASHRAE Standard 90.4
- 6.4EUデータセンター報告・格付け制度
- 6.5ドイツ・エネルギー効率法(EnEfG)
- 6.6OMBメモM-19-19
- 07バリューチェーンと供給エコシステム
- 7.1ITサービス・コンサルティング企業
- 7.2機器・プラットフォームベンダー
- 7.3電力・冷却の専門企業
- 7.4コロケーション・クラウドプロバイダー
- 08市場規模と予測
- 8.1市場規模、2020年~2035年
- 8.2設置容量と変革容量、2020年~2035年
- 8.3前年比成長率
- 09サービスタイプ別市場
- 9.1統合・移転
- 9.2クラウド・コロケーション移行
- 9.3インフラ近代化
- 9.4自動化・最適化
- 10データセンタータイプ別市場
- 10.1エンタープライズデータセンター
- 10.2コロケーションデータセンター
- 10.3ハイパースケール・クラウドデータセンター
- 10.4エッジデータセンター
- 11提供モデル別市場
- 11.1プロジェクト型プロフェッショナルサービス
- 11.2マネージドトランスフォーメーションサービス
- 12エンドユーザー業種別市場
- 12.1IT・通信
- 12.2BFSI
- 12.3政府・防衛
- 12.4ヘルスケア
- 12.5小売・Eコマース
- 12.6製造・エネルギー
- 12.7その他
- 13Dc独自分析:トランスフォーメーション強度モデル
- 13.1サービス × データセンタータイプのマトリックス、2025年
- 13.2モデルの入力値と感度
- 14地域別市場
- 14.1北米:米国、カナダ
- 14.2欧州:英国、ドイツ、フランス、オランダ、その他の欧州
- 14.3アジア太平洋:中国、日本、インド、オーストラリア、その他のアジア太平洋
- 14.4中南米:ブラジル、その他の中南米
- 14.5中東・アフリカ:サウジアラビア、その他の中東・アフリカ
- 15国別分析
- 15.1上位12カ国、2025年および2035年
- 15.2最も急成長している国
- 16地域別クロスセクション
- 16.1地域別・データセンタータイプ別、2025年および2035年
- 16.2地域別・サービスタイプ別、2025年および2035年
- 17北米市場分析
- 17.1米国
- 17.2カナダ
- 18欧州市場分析
- 18.1英国
- 18.2ドイツ
- 18.3フランス
- 18.4オランダ
- 19アジア太平洋市場分析
- 19.1中国
- 19.2日本
- 19.3インド
- 19.4オーストラリア
- 20予測シナリオ
- 20.1低シナリオ
- 20.2ベースシナリオ
- 20.3高シナリオ
- 21競争環境
- 21.1市場シェアの推計、2025年
- 21.2競争上のポジショニング
- 21.3最近の動向
- 22企業プロフィール
- 22.1Kyndryl
- 22.2IBM
- 22.3Accenture
- 22.4DXC Technology
- 22.5NTT DATA
- 22.6Fujitsu
- 22.7Dell Technologies
- 22.8Hewlett Packard Enterprise
- 22.9Nutanix
- 22.10Broadcom (VMware)
- 22.11Equinix
- 22.12Digital Realty
- 22.13Schneider Electric
- 22.14Vertiv
- 22.15Microsoft
- 22.16Amazon Web Services
- 23アナリストの提言
- 23.1エンタープライズの購入者向け
- 23.2コロケーション・クラウド事業者向け
- 23.3サービスプロバイダー・ベンダー向け
- 図 1データセンタートランスフォーメーション市場規模、2020年~2035年
- 図 2サービスタイプ別データセンタートランスフォーメーション市場、2025年および2035年
- 図 3地域別データセンタートランスフォーメーション市場、2025年および2035年
- 図 4データセンタータイプ別の変革対象MW当たり支出、2020年~2035年
- 図 5データセンタータイプ別市場シェア、2025年および2035年
- 図 6予測シナリオ、2035年
- 表 1レポート属性
- 表 2市場規模、2020年~2035年
- 表 3変革対象MW当たり支出、2020年~2035年
- 表 4変革される設置容量の割合、2020年~2035年
- 表 5サービスタイプ別市場、2025年および2035年
- 表 6データセンタータイプ別市場、2025年および2035年
- 表 7提供モデル別市場、2025年および2035年
- 表 8エンドユーザー業種別市場、2025年および2035年
- 表 9サービス × データセンタータイプのマトリックス、2025年
- 表 10地域別市場、2025年および2035年
- 表 11上位12カ国、2025年および2035年
- 表 12予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に169.8億米ドル、2035年までに379.5億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を95.9億米ドルと推計しています。
2025年から2035年にかけて年率8.38%です。2020年から2025年にかけては、企業が仮想化環境のリプラットフォーム化を進め、ワークロードをコロケーションやクラウドへ移行したため、成長はより速く、年率12.10%でした。
インフラ近代化で、2025年に59.8億米ドル、市場の35.2%を占めています。自動化・最適化は年率13.57%で最も急成長しているサービスタイプです。
ハードウェアとソフトウェアを除いたDC Market Insightsの推計によると、2025年のエンタープライズデータセンターでは変革対象のMW当たり約320万米ドルの第三者サービス費用がかかり、コロケーションでは190万米ドルでした。
北米で、2025年の市場価値の66.9億米ドル、39.4%を占めています。中東・アフリカは年率11.72%で最も速く成長しています。
Kyndrylが市場の約5%でリードしており、Kyndryl、IBM、Accentureの合計で約13%を占めています(DC Market Insightsの推計)。DXC Technology、NTT DATA、Fujitsu、Dell Technologies、Hewlett Packard Enterprise、Nutanix、Schneider Electric、Vertivも競合しています。
エンタープライズデータセンターで、2025年の支出の97.9億米ドル、57.7%を占めています。ハイパースケール・クラウドデータセンターは年率19.17%で最も速く成長しています。
米国が58.9億米ドルで2025年の支出の34.7%を占め、中国が15.3億米ドルで続いています。インドは大規模な国別市場の中で年率14.01%と最も速く成長しています(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。