
マルチアクセスエッジコンピューティング市場 規模・シェア・2035年までの予測
市場の概要
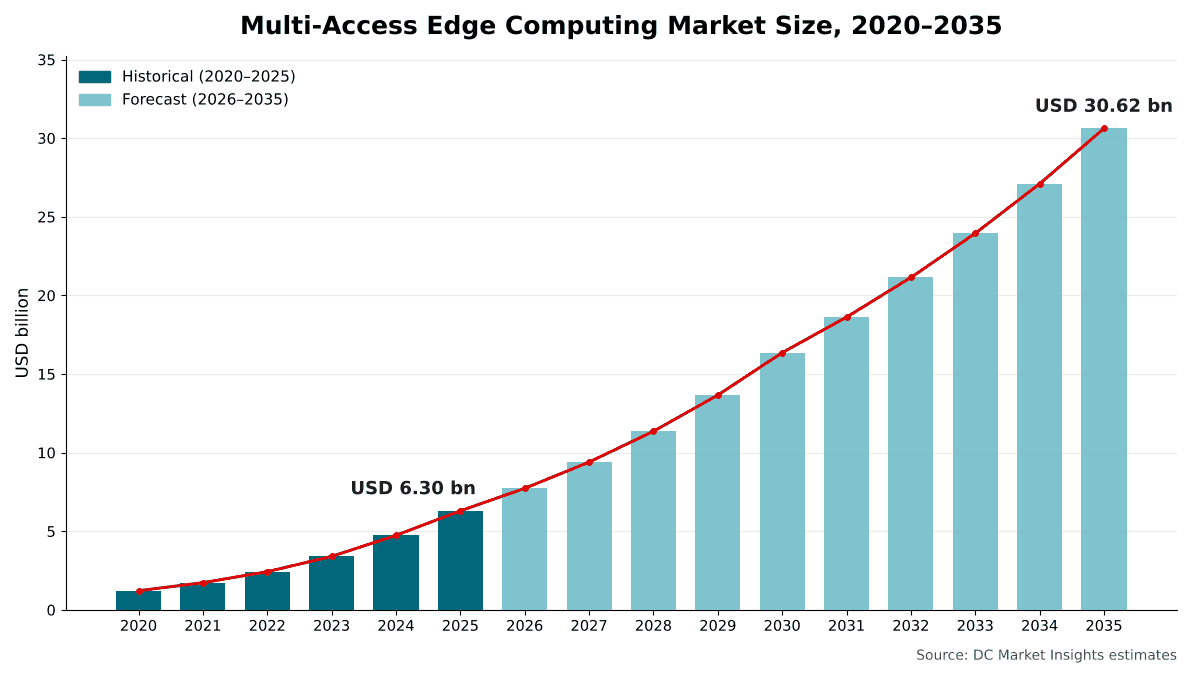
マルチアクセスエッジコンピューティング市場の規模は2025年にUSD 6,300.0百万で、年平均成長率(CAGR)17.13%で拡大し、2035年までにUSD 30.62十億に達すると予測されています。 Asia Pacificが市場の44.6%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格分析
- 06標準と規制
- 07サプライチェーンとエコシステム
- 08市場規模と予測
- 09マルチアクセスエッジコンピューティング市場、コンポーネント別
- 10マルチアクセスエッジコンピューティング市場、展開形態別
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- Asia Pacific44.6%
- North America28.3%
- Europe18.4%
- Middle East and Africa4.6%
- Latin America4.1%
掲載企業
- Nokia
- Ericsson
- Samsung
- NVIDIA
- Amazon Web Services (AWS)
- Google Cloud
- Microsoft
- Verizon
- T-Mobile
- SK Telecom
- NTT DOCOMO
- SoftBank
- Deutsche Telekom
- Vodafone
- Crown Castle
- American Tower
- SBA Communications
詳細分析
マルチアクセスエッジコンピューティング市場は、モバイル、固定、Wi-Fiの各アクセスネットワークのエッジに展開されるコンピュート、プラットフォームソフトウェアおよびサービスを対象とします。具体的には、通信事業者拠点のマルチアクセスエッジコンピューティング(MEC)ノード、プライベート5Gネットワークとともに販売されるオンプレミスMEC、およびそれらの拠点から販売されるエッジクラウドとネットワークアプリケーションプログラミングインターフェース(API)サービスであり、欧州電気通信標準化機構(ETSI)と第3世代パートナーシッププロジェクト(3GPP)の仕様に基づいて構築されています。DC Market Insightsは、世界のマルチアクセスエッジコンピューティング市場を2025年に63.0億米ドルと評価し、2035年までに306.2億米ドルに達し、CAGRは17.13%になると予測しています。2025年の値は4つのレイヤーから構築されています。平均29万米ドルの新規通信事業者MECノード約6,400台で18.6億米ドル、1拠点あたり33万米ドルの新規企業MEC拠点約2,430か所で8.02億米ドルが加わり、約22,770台の通信事業者ノードと6,990か所の企業拠点からなる導入ベースに対する継続的なプラットフォームソフトウェアおよびサービスで23.7億米ドル、エッジクラウドとAPIサービスの収益で12.7億米ドルが加わります。AI推論および生成AIは年率28.41%で最も急成長しているアプリケーションです。これは、基地局サイトと移動交換局が、ユーザーの近くでAI推論サーバーをホストできるよう準備されているためです。また中東・アフリカは、5Gスタンドアロンネットワークと最初のハイパースケーラーエッジゾーンが小さな基盤から登場していることから、年率21.42%で最も急成長している地域です。
エグゼクティブサマリー
世界のマルチアクセスエッジコンピューティング市場規模は、2020年に12.2億米ドルと評価され、2025年に63.0億米ドルに達し、予測期間中にCAGR 17.13%で成長して2035年までに306.2億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| マルチアクセスエッジコンピューティング市場規模 2025年 | 63.0億米ドル |
| マルチアクセスエッジコンピューティング市場、CAGR | 17.13% |
| マルチアクセスエッジコンピューティング市場規模 2035年 | 306.2億米ドル |
マルチアクセスエッジコンピューティングへの支出は、小さな基盤から2020年から2025年にかけて年率38.87%で成長し、通信事業者が試験的なMEC拠点から本番ノードへ移行したことで、2025年は2024年の47.4億米ドルから32.9%増加しました。DC Market Insightsは、新規通信事業者MECノードの展開数が2020年の約1,900台から2025年には6,400台に増加したと推定しています。2025年から2035年にかけて成長率は年率17.13%に鈍化します。これは導入ベースが大きくなり、エッジ収益の拡大がタワー事業者の当初の計画よりも緩やかであるためですが、5Gスタンドアロンが主要なアクセスネットワークとなり、AI推論がネットワークエッジに移行するにつれ、市場は依然としてほぼ5倍に成長します。
市場範囲:マルチアクセスエッジコンピューティング市場は何を対象とするか?
マルチアクセスエッジコンピューティング市場は、アクセスネットワークの内部に設置されるか、アクセスネットワークに直接接続され、MECプラットフォームを通じてアプリケーションに提供されるコンピュートへの支出を対象とし、初回販売時の名目米ドルで評価し、2025年を基準年として2035年までを予測しています。DC Market Insightsは、2025年の市場規模を63.0億米ドルと算出しています。ETSIは、マルチアクセスエッジコンピューティングを「アプリケーション開発者とコンテンツプロバイダーに、ネットワークのエッジでクラウドコンピューティング機能とITサービス環境」を提供するものと説明し、MECはモバイルネットワークのみに焦点を当てたものではなく、固定およびWLANアクセスも対象とすると述べています(出典:ETSI MEC業界仕様グループ)。
対象範囲。通信事業者の局舎、集約拠点、交換局、基地局サイトにMECノードとして設置されるサーバー、アクセラレーター、ストレージ。プライベート5GまたはLong Term Evolution(LTE)ネットワークとともに販売されるオンプレミスMEC。MECプラットフォーム、オーケストレーション、ネットワーク公開ソフトウェア。インテグレーションおよびマネージドサービス。そして、通信事業者ネットワーク内のハイパースケーラーゾーンを含む、MEC拠点から販売されるエッジクラウドとネットワークAPIサービス。
対象外。無線アクセスネットワーク(RAN)のベースバンドおよび無線ユニット、通信事業者のコアネットワーク機能、アクセスネットワーク外のコンテンツデリバリーネットワーク、モバイルネットワークに接続されていない企業のエッジサーバー、デバイス、接続料金、周波数、土地、電力接続。
セグメントの関係。コンポーネント、展開形態、ネットワークアクセス、アプリケーション、最終用途の各区分は、いずれも同じ63.0億米ドルの総額を分割し直したものです。展開形態の区分は、モデルの4つのレイヤーに沿っています。マルチアクセスエッジコンピューティングは、当社のエッジコンピューティング市場レポートにおけるネットワークおよびテレコエッジ層を絞り込んだ区分であり、同レポートではアクセスネットワーク外のコンテンツデリバリーやエッジプラットフォームも計上しています。
市場推進要因:マルチアクセスエッジコンピューティング市場を牽引するものは何か?
3つの推進要因が、2025年から2035年にかけてマルチアクセスエッジコンピューティング市場に243.2億米ドルを加えます。それらは、トラフィックをローカルのエッジ拠点にルーティングできる5Gスタンドアロンネットワークへの移行、基地局サイトと交換局へのAI推論の移行、そして工場やキャンパスの敷地にMECをもたらすプライベートネットワークです。
5GスタンドアロンMEC支出は年率26.24%で成長し、2035年までに219.9億米ドルに
DC Market Insightsは、5Gスタンドアロン(SA)アクセスセグメントを2025年に21.4億米ドル、2035年に219.9億米ドルと評価しており、市場に占める割合は34.0%から71.8%に上昇します。2026年6月のEricsson Mobility Reportは、2026年第1四半期に1億6,200万件が追加された結果、5G契約数が31億件に達したと集計し、2031年末までに64億件に達すると予測するとともに、約390のサービスプロバイダーが商用5Gサービスを開始し、そのうち90以上が5Gスタンドアロンを開始したと述べています(出典:Ericssonのプレスリリース)。Global mobile Suppliers Association(GSA)は、2026年3月時点で76か国の184の通信事業者が5Gスタンドアロンに投資しており、53か国の95の通信事業者が5Gスタンドアロンサービスを開始したと集計しています。
AI推論が基地局サイトをエッジコンピュート拠点に変える
AI推論および生成AIアプリケーションは、2025年にMEC支出の6.20億米ドル、2035年までに75.6億米ドルを占め、市場に占める割合は9.8%から24.7%に上昇します。ベンダーと通信事業者はハードウェアの道筋を構築しています。NVIDIAはAI無線アクセスネットワーク(AI-RAN)の取り組みのためにNokiaに10.0億米ドルを投資することに合意し、T-Mobileは両社とともにAI-RAN技術を試験する予定で、試験は2026年に開始される見込みです。T-MobileのAI-RANの取り組みについて、NVIDIAは、基地局サイトと移動交換局が5G接続を提供し続けながら、分散型エッジAIワークロードをサポートできると述べています。
プライベートネットワークがMECを企業の拠点にもたらす
企業のオンプレミスMECは、プライベートモバイルネットワークが一般化するにつれ、2025年の12.4億米ドルから2035年の75.0億米ドルへと年率19.72%で成長します。GSAは、2026年第1四半期末時点で88か国の2,003の組織が1つ以上のプライベートモバイルネットワークを展開していると集計しています。通信事業者は現在、エッジブレイクアウトを製品として販売しています。T-MobileのEdge Controlにより、病院、製造工場、軍事基地でセルラーデータトラフィックをローカルにブレイクアウトし、その企業のMEC環境に直接流すことができます。また、Ericsson Private 5Gは現在、米国外でのVerizon Businessのプライベートワイヤレス展開を通じて利用可能になっています。
市場トレンド:マルチアクセスエッジコンピューティングの供給はどのように変化しているか?
マルチアクセスエッジコンピューティングの供給は、単一事業者のエッジ拠点から、ハイパースケーラーのエッジゾーン、フェデレーテッドな通信事業者エッジ、AI対応のタワーサイトへと移行しており、ハイパースケーラー・通信事業者エッジゾーンは年率23.11%で最も急成長している展開モデルです。
ハイパースケーラーのエッジゾーンが新たな都市に拡大
AWS Wavelengthは、通信事業者パートナーを通じて世界31都市で利用可能です。AWSは2025年4月、Orangeの関連会社であるSonatelとともにセネガルのダカールにWavelength Zoneを開設し、これはサブサハラアフリカで初めてのものとなりました。また2025年5月には、カンザス州レネクサにVerizonとのゾーンを追加しました。すべてのクラウドプロバイダーが拡大しているわけではありません。Microsoftは2025年9月30日にAzure Private 5G Coreサービスを終了しました。DC Market Insightsは、ハイパースケーラー・通信事業者エッジゾーンセグメントを2025年に5.10億米ドルと評価しており、2035年には40.8億米ドルに上昇するとしています。
通信事業者がエッジをフェデレーションし、ネットワークAPIを公開
Deutsche Telekom、Orange、Telefonica、TIM、Vodafoneは、欧州の5大通信事業者にまたがるフェデレーテッドエッジであるEuropean Edge Continuumの初のライブデモンストレーションを発表し、MWC 2026で披露しました。GSM Association(GSMA)Open Gatewayの覚書には、世界のモバイル接続の78%を占める69の通信事業者が署名しており、ETSIは、ETSI MECサービスAPIがCAMARA Service APIなどのオープンソース実装をどのように補完するかについてのホワイトペーパーを公開しています。ネットワークAPI、位置情報およびその他のアプリケーションは、2025年にMEC支出の7.60億米ドル、2035年までに26.6億米ドルを占めます。
タワー事業者は多額の設備投資を伴わずにAIエッジ拠点を試験
Crown Castleは、Available InfrastructureとともにProject Qestralに取り組んでいます。これは2026年末までに米国100都市に1,000のAI Edgeロケーションを計画するエッジAIイニシアチブで、Crown Castleは試験と位置付けています。またCrown Castleは、既存のサイト、電力、光ファイバーを利用し、多額の設備投資を避けながらネオクラウドの展開を試験しています。こうした拠点のグラフィックス処理装置(GPU)容量は、MECをGPU as a Service市場レポートと結び付けます。DC Market Insightsは、より多くのノードがGPUを搭載するにつれ、通信事業者MECノードの平均コストが2025年の29万米ドルから2035年までに36万米ドルに上昇すると予想しています。
市場の課題:マルチアクセスエッジコンピューティング市場を抑制するものは何か?
通信事業者のエッジ拠点の収益化の遅れと、企業向けネットワーク販売の緩やかな成長が、マルチアクセスエッジコンピューティング市場に対する2つの主な制約であり、これにより5GノンスタンドアロンおよびLTE MECは年率4.44%と、最も成長の遅いセグメントにとどまります。
エッジ収益はタワー事業者の計画よりも緩やかに拡大
American Towerの最高経営責任者Steven Vondran氏は2025年7月、エッジコンピューティングについて「当初のタイミングの見込みは少しずれていた」、「想定していたよりもゆっくりと発展している」と述べました。タワー型データセンターを所有するSBA Communicationsは、2025年の年次報告書で、モバイルエッジコンピューティングの取り組みやプライベートネットワークを含む付帯サービスと新興技術への投資が「収益性をもたらさない可能性がある」と警告しました(出典:SECに提出されたSBA Communicationsの年次報告書)。そのためDC Market Insightsは、通信事業者ノードの追加数が2025年から2030年にかけて年率11.84%、2030年から2035年にかけて年率7.12%で成長するとモデル化しており、これは過去5年間のペースを大きく下回ります。
プライベートネットワークのベンダー売上は緩やかな成長にとどまる
EricssonのEnterpriseセグメントは、2026年第2四半期の純売上高が前年同期比19%減の45億スウェーデンクローナになったと報告しました。これは主にiconectivの売却と為替の影響によるものです。比較可能ベースでは売上高は3%増加し、Enterprise Wireless SolutionsはWWANソリューションの成長の恩恵を受けました。ベンダーの収益が緩やかな成長にとどまる中、DC Market Insightsは、サプライヤーがより小型のノードで競争するにつれ、企業MEC拠点の平均価格が2025年の33万米ドルから2035年までに30万米ドルに低下すると想定しています。
市場機会:新たな収益源はどこにあるか?
マルチアクセスエッジコンピューティング市場における最大の新たな収益源は、2035年までに年間支出を135.0億米ドル増加させるサービスと、年率19.24%で最も急成長している最終用途であるヘルスケアです。
サービスは2035年までに160.8億米ドルに到達
エッジクラウドコンピュート、ネットワークAPI、インテグレーション、マネージドオペレーションを含むサービスは、2025年の25.8億米ドルから2035年には160.8億米ドルへとCAGR 20.08%で拡大し、市場に占める割合は41.0%から52.5%に上昇します。
ヘルスケアと自動車が最も急成長
ヘルスケアのMEC支出は2025年の4.70億米ドルから2035年までに27.3億米ドルに成長し、自動車は5.10億米ドルから29.4億米ドルへと年率19.15%で成長します。これは、画像診断、患者モニタリング、コネクテッドビークルサービスにローカル処理が必要なためです。コネクテッドビークルおよびV2X(vehicle-to-everything)アプリケーションは年率18.76%で成長し、27.9億米ドルに達します。
新興市場に初のエッジゾーンが登場
中東・アフリカは2025年の2.90億米ドルから2035年までに20.2億米ドルに成長し、ラテンアメリカは年率18.91%で成長して14.7億米ドルに達します。
価格:MECノードのコストはいくらか?
2025年の通信事業者MECノードの平均コストは約29万米ドル、企業のオンプレミスMEC拠点は約33万米ドルで、サーバー、アクセラレーター、導入時のプラットフォームソフトウェアライセンスを含みます。これらはDC Market Insightsの推定値であり、無線機器、サイト工事、電力は含みません。
| MEC価格指標(万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 新規通信事業者MECノードあたりの平均設備投資 | 26 | 29 | 33 | 36 |
| 新規企業MEC拠点あたりの平均設備投資 | 36 | 33 | 31 | 30 |
| 導入済み通信事業者ノードあたりの年間継続支出 | 8.0 | 8.5 | 8.8 | 9.0 |
| 導入済み企業拠点あたりの年間継続支出 | 5.8 | 6.2 | 6.0 | 5.8 |
モデルでは、GPUサーバーがエッジ拠点に導入されるにつれ、通信事業者ノードの価格は2025年から2035年にかけて年率約2.2%上昇します。エッジクラウド容量には独自の価格表があります。AWSは、Wavelength ZoneのEC2インスタンスやその他のリソースは親リージョンとは異なる価格であると説明しています。
標準と規制:マルチアクセスエッジコンピューティングを形作るルールは何か?
マルチアクセスエッジコンピューティングの構築と販売の方法は、4つのルールによって形作られています。ETSI MEC仕様、3GPPのエッジアプリケーションアーキテクチャ、GSMA Open GatewayとCAMARAのAPIの取り組み、そして欧州連合が提案しているデジタルネットワーク法(Digital Networks Act)です。
ETSI MEC。ETSIのMECグループは、更新されたMECアーキテクチャ(MEC 003)、用語(MEC 001)、ユースケース(MEC 002)によりフェーズ3を完了し、2024年から2026年までのフェーズ4の作業には分散エッジネットワークに関する調査(MEC 047)が含まれています。
3GPP TS 23.558。3GPPの仕様「エッジアプリケーションを実現するためのアーキテクチャ」(TS 23.558)は、ワーキンググループSA6によって維持管理されており、Release 17で初めて導入されました。DC Market Insightsは、これをETSI MECプラットフォーム仕様に対応するアプリケーション層の仕様と位置付けています。
GSMA Open Gateway。GSMA Open Gatewayの基盤となる覚書には、世界のモバイル接続の78%を占める、世界最大級の69の通信事業者が署名しています。
EUデジタルネットワーク法。欧州委員会は2026年1月21日、欧州電子通信コードを規則に置き換える提案としてデジタルネットワーク法を発表しました。DC Market Insightsは、ネットワーク共有と国境を越えたサービスに関する同法の規定が、フェデレーテッドな通信事業者エッジを形作ると予想しています。
市場セグメンテーション:マルチアクセスエッジコンピューティング市場をリードするセグメントはどれか?
マルチアクセスエッジコンピューティング市場では、サービスが2025年の価値の41.0%を占めてリードしています。展開モデルでは通信事業者ネットワークMECが72.2%、ネットワークアクセスでは5GノンスタンドアロンおよびLTEが51.6%、アプリケーションではビデオ分析およびコンピュータービジョンが24.4%、最終用途では製造業が23.8%でそれぞれリードしています。AI推論および生成AIは年率28.41%で最も急成長しているセグメントです。これは、基地局サイトと交換局のGPUサーバーにより、通信事業者がユーザーの近くで推論容量を販売できるためです。
コンポーネント別:サービスが41.0%でリード
| コンポーネント | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハードウェア | 18.0 | 28.6% | 66.7 | 13.99% |
| ソフトウェア | 19.2 | 30.5% | 78.7 | 15.15% |
| サービス | 25.8 | 41.0% | 160.8 | 20.08% |
展開形態別:通信事業者ネットワークMECが72.2%でリード
| 展開モデル | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 通信事業者ネットワークMEC | 45.5 | 72.2% | 190.4 | 15.39% |
| 企業オンプレミスMEC | 12.4 | 19.7% | 75.0 | 19.72% |
| ハイパースケーラー・通信事業者エッジゾーン | 5.1 | 8.1% | 40.8 | 23.11% |
ネットワークアクセス別:5GノンスタンドアロンおよびLTEが51.6%でリード
| ネットワークアクセス | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 5Gスタンドアロン | 21.4 | 34.0% | 219.9 | 26.24% |
| 5GノンスタンドアロンおよびLTE | 32.5 | 51.6% | 50.2 | 4.44% |
| 固定およびWi-Fiアクセス | 9.1 | 14.4% | 36.1 | 14.77% |
5Gスタンドアロンの市場シェアは2025年の34.0%から2035年までに71.8%に上昇する一方、通信事業者がMECトラフィックをスタンドアロンコアに移行するにつれ、5GノンスタンドアロンおよびLTEは51.6%から16.4%に低下します。
アプリケーション別:ビデオ分析およびコンピュータービジョンが24.4%でリード
| アプリケーション | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ビデオ分析およびコンピュータービジョン | 15.4 | 24.4% | 70.1 | 16.36% |
| 産業オートメーションおよびロボティクス | 11.0 | 17.5% | 48.4 | 15.97% |
| コンテンツキャッシングおよびメディア配信 | 9.9 | 15.7% | 25.1 | 9.75% |
| クラウドゲーミング、ARおよびVR | 7.9 | 12.5% | 32.5 | 15.19% |
| ネットワークAPI、位置情報およびその他 | 7.6 | 12.1% | 26.6 | 13.35% |
| AI推論および生成AI | 6.2 | 9.8% | 75.6 | 28.41% |
| コネクテッドビークルおよびV2X | 5.0 | 7.9% | 27.9 | 18.76% |
AI推論および生成AIは、2025年の第6位のアプリケーションから2035年までに最大のアプリケーションへと躍進します。クラウドゲーミング、拡張現実(AR)および仮想現実(VR)は年率15.19%で成長し、産業用モノのインターネット(IIoT)の制御ループを含む産業オートメーションおよびロボティクスは年率15.97%で成長します。
最終用途別:製造業が23.8%でリード
| 最終用途 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 製造業 | 15.0 | 23.8% | 75.2 | 17.49% |
| メディア、ゲーミングおよびエンターテインメント | 12.3 | 19.5% | 46.2 | 14.15% |
| 政府、エネルギーおよびその他 | 10.7 | 17.0% | 57.0 | 18.21% |
| 運輸および物流 | 8.3 | 13.2% | 42.9 | 17.85% |
| 小売および施設 | 6.9 | 11.0% | 28.2 | 15.12% |
| 自動車 | 5.1 | 8.1% | 29.4 | 19.15% |
| ヘルスケア | 4.7 | 7.5% | 27.3 | 19.24% |
工場がプライベート5GとオンプレミスMECを組み合わせるにつれ、製造業のシェアは2035年までに24.6%に拡大します。スマートシティ、公共安全、公益事業を含む政府、エネルギーおよびその他は年率18.21%で成長します。
DC独自分析:4レイヤーMEC構築モデルと展開形態×最終用途マトリックス
2025年に9.8億米ドルとなる製造業向けの通信事業者ネットワークMECは、マトリックスの中で単一で最大のセルであり、マルチアクセスエッジコンピューティング支出全体の15.6%を占めます。以下のマトリックスは、誰がMECを使用し、コンピュートがどこに置かれているかをクロス集計したものです。これは出荷数ではなくDC Market Insightsのモデルであり、140の入力から構築されています。内訳は、7つのドライバー(新規通信事業者ノード、通信事業者ノードの設備投資、新規企業拠点、企業拠点の設備投資、通信事業者ノードあたりの継続支出、企業拠点あたりの継続支出、エッジクラウドとAPIの収益)それぞれについての16の年次コホート(2020年から2035年)、21のマトリックスシード重み(7つの最終用途それぞれについて3つの展開モデル)、3つの導入ベースパラメーター、4つのコンポーネントおよび展開形態の分割比率です。
| 2025年、億米ドル | 通信事業者ネットワークMEC | 企業オンプレミスMEC | ハイパースケーラー・通信事業者エッジゾーン | 合計 |
|---|---|---|---|---|
| 製造業 | 9.8 | 4.9 | 0.3 | 15.0 |
| メディア、ゲーミングおよびエンターテインメント | 9.6 | 0.4 | 2.3 | 12.3 |
| 政府、エネルギーおよびその他 | 7.4 | 2.7 | 0.6 | 10.7 |
| 運輸および物流 | 5.4 | 2.4 | 0.5 | 8.3 |
| 小売および施設 | 5.6 | 0.7 | 0.6 | 6.9 |
| 自動車 | 4.4 | 0.2 | 0.5 | 5.1 |
| ヘルスケア | 3.3 | 1.1 | 0.3 | 4.7 |
| 合計 | 45.5 | 12.4 | 5.1 | 63.0 |
製造業の購入者はMEC予算の32.7%をオンプレミスに充てており、これはすべての最終用途の中で最も高い割合です。一方、メディア、ゲーミングおよびエンターテインメントの購入者は、クラウドゲーミングやストリーミングのワークロードがすでにパブリッククラウドプラットフォーム上で稼働しているため、支出の18.7%をハイパースケーラー・通信事業者エッジゾーンに充てています。自動車の支出は、車両が公共ネットワークを通じてエッジに到達するため、86.3%が通信事業者ネットワークMECです。
モデルとその前提については、当社の調査方法ページで説明しています。
地域別インサイト:マルチアクセスエッジコンピューティング市場をリードする地域はどこか?
アジア太平洋は、2025年の価値の44.6%を占めてマルチアクセスエッジコンピューティング市場をリードしています。中東・アフリカは、同地域の通信事業者が小さな基盤から5Gスタンドアロンネットワークとエッジゾーンを立ち上げているため、年率21.42%で最も急成長している地域です。
アジア太平洋が44.6%のシェアでリード
アジア太平洋は2025年にマルチアクセスエッジコンピューティングに28.1億米ドルを支出し、2035年には140.5億米ドルに達すると予測されており、CAGRは17.46%です。この地域のリードを牽引しているのは中国です。RCR Wirelessは工業情報化部を引用し、中国の通信事業者が2024年末までに合計425万の5G基地局を展開したと報じました。SK TelecomのAIデータセンター収益は2025年に5,199億ウォンに達して34.9%増加し、SoftBankは2026年以降のAI-RANの商用化に向けて取り組んでいます。
北米が28.3%のシェアを保持
北米は2025年に17.8億米ドル、2035年までに76.9億米ドルの規模となり、CAGRは15.76%と5地域の中で最も低くなっています。この地域には、カンザス州レネクサのVerizonとのAWS Wavelength Zone、T-MobileのEdge Controlサービス、Crown CastleとSBA Communicationsのタワーサイトエッジ計画があります。北米は2035年までにシェアを3.2ポイント失います。
欧州が18.4%のシェアを保持
欧州は2025年に11.6億米ドル、2035年までに53.9億米ドルの規模となり、CAGRは16.60%です。フェデレーテッドなEuropean Edge Continuumと提案中のデジタルネットワーク法が、通信事業者が国境を越えてエッジ容量を共有する方法を形作っています。ドイツは2025年に2.70億米ドルで欧州最大の国別市場です。
中東・アフリカが4.6%のシェアを保持
中東・アフリカは2025年に2.90億米ドル、2035年までに20.2億米ドルの規模となり、年率21.42%とすべての地域の中で最も高い成長を示します。2025年に9,000万米ドルの規模を持つサウジアラビアは、上位12か国に入る同地域唯一の国であり、ダカールのゾーンはサブサハラアフリカで初のAWS Wavelength Zoneです。
ラテンアメリカが4.1%のシェアを保持
ラテンアメリカは2025年に2.60億米ドル、2035年までに14.7億米ドルの規模となり、CAGRは18.91%です。同地域をリードするブラジルは、2025年に1.10億米ドル、2035年までに6.40億米ドルとなります。
国別分析:マルチアクセスエッジコンピューティングへの支出が最も多い国はどこか?
米国はマルチアクセスエッジコンピューティングの最大の国別市場で、2025年に16.0億米ドルと世界の価値の25.4%を占め、僅差で中国が15.2億米ドル(24.1%)、日本が4.00億米ドル(6.3%)で続きます。上位12か国が2025年の支出の81.9%を占めています。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 16.0 | 25.4% | 68.9 | 15.72% |
| 2 | 中国 | アジア太平洋 | 15.2 | 24.1% | 69.8 | 16.47% |
| 3 | 日本 | アジア太平洋 | 4.0 | 6.3% | 18.1 | 16.30% |
| 4 | 韓国 | アジア太平洋 | 3.3 | 5.2% | 14.1 | 15.63% |
| 5 | ドイツ | 欧州 | 2.7 | 4.3% | 12.2 | 16.28% |
| 6 | 英国 | 欧州 | 2.3 | 3.7% | 10.1 | 15.95% |
| 7 | カナダ | 北米 | 1.8 | 2.9% | 8.0 | 16.09% |
| 8 | インド | アジア太平洋 | 1.7 | 2.7% | 17.1 | 25.97% |
| 9 | フランス | 欧州 | 1.6 | 2.5% | 7.3 | 16.39% |
| 10 | ブラジル | ラテンアメリカ | 1.1 | 1.7% | 6.4 | 19.26% |
| 11 | オーストラリア | アジア太平洋 | 1.0 | 1.6% | 4.6 | 16.49% |
| 12 | サウジアラビア | 中東・アフリカ | 0.9 | 1.4% | 7.0 | 22.77% |
インドは年率25.97%で最も急成長している大規模な国別市場であり、サウジアラビアの22.77%、ブラジルの19.26%を上回っています。また中国は2035年までに米国を抜いて最大の国別市場となります。国別の数値は、各国の推定5Gスタンドアロンカバレッジ、通信事業者のエッジ拠点数、プライベートネットワーク基盤で加重した、DC Market Insightsによる地域合計の配分です。ここでの北米は米国とカナダを対象とします。上位12か国以外では、同じ配分により、イタリアは2025年に1.10億米ドル、2035年までに5.00億米ドル(年率16.35%)、スペインは8,000万米ドルと3.70億米ドル(16.55%)、アラブ首長国連邦は7,000万米ドルと4.90億米ドル(21.48%)、メキシコは7,000万米ドルと3.90億米ドル(18.74%)となります。
予測シナリオ:2035年の予測はどのように変わり得るか?
マルチアクセスエッジコンピューティング市場は、ベースケースで2035年までに306.2億米ドルに達し、低シナリオと高シナリオでは251.1億米ドルから358.3億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低 | ノードおよび拠点の追加数、継続支出、エッジクラウド収益が2035年までにベースを18.0%下回る | 251.1 | 14.83% |
| ベース | 2035年に新規通信事業者ノード15,800台と新規企業拠点13,500か所、エッジクラウドとAPIの収益は102.0億米ドル | 306.2 | 17.13% |
| 高 | ノードおよび拠点の追加数、継続支出、エッジクラウド収益が2035年までにベースを17.0%上回る | 358.3 | 18.98% |
低ケースではAI推論が集中型クラウドリージョンにとどまると想定し、高ケースでは基地局サイトのAI-RANサーバーがフェデレーテッドな通信事業者エッジ全体でエッジコンピュートとして販売されると想定しています。
競合インサイト:マルチアクセスエッジコンピューティング市場をリードするのは誰か?
- Nokia
- Ericsson
- Samsung
- NVIDIA
- Amazon Web Services (AWS)
- Google Cloud
- Microsoft
- Verizon
- T-Mobile
- SK Telecom
- NTT DOCOMO
- SoftBank
- Deutsche Telekom
- Vodafone
- Crown Castle
- American Tower
- SBA Communications
マルチアクセスエッジコンピューティング市場は細分化されています。DC Market Insightsは、2025年の価値の約8%を超えるシェアを持つ単一のサプライヤーは存在せず、上位5社の合計は約30%と推定しています。その根拠は、ハードウェア、プラットフォームソフトウェア、エッジクラウドにわたるサプライヤーのポジションを63.0億米ドルの市場と照らし合わせたものです。Nokia、Ericsson、SamsungはMECプラットフォームとプライベートネットワーク製品を販売しており、Nokiaは2024年7月に、世界で730を超えるプライベートワイヤレス顧客を有していると発表しました。通信事業者はエッジ拠点の大半を所有してサービスを販売し、AWSとGoogle Cloudはエッジクラウドプラットフォームを提供しています。タワー事業者はサイト、電力、光ファイバーを提供しています。
最近の動向
- 2025年4月、AWSはOrangeの関連会社であるSonatelとともに、セネガルのダカールにWavelength Zoneを開設しました(出典:AWSの製品発表)。
- 2025年10月、T-Mobileは、セルラートラフィックをローカルにブレイクアウトして企業のMEC環境に流すEdge Controlを発表しました(出典:Mobile World Liveのニュース記事)。
- 2025年10月、NVIDIAはAI-RANの取り組みのためにNokiaに10.0億米ドルを投資することに合意し、試験は2026年に開始される見込みです(出典:Data Center Dynamicsのニュース記事)。
- 2025年10月、ETSIは初のMECフェーズ4仕様と、ETSI MECとCAMARA APIに関するホワイトペーパーを公開しました(出典:ETSIのプレスリリース)。
- 2026年2月、Deutsche Telekom、Orange、Telefonica、TIM、Vodafoneは、フェデレーテッドなEuropean Edge Continuumの初のライブデモンストレーションを発表し、MWC 2026で披露しました(出典:Vodafoneのプレスリリース)。
- 2026年6月、Ericssonは、米国外でのVerizon Businessのプライベートワイヤレス展開を通じてEricsson Private 5Gを利用可能にしました(出典:Ericssonのプレスリリース)。
当社は、こうしたマルチアクセスエッジコンピューティング市場の製品投入、提携、エッジ拠点の発表を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:マルチアクセスエッジコンピューティング市場モデルの構築方法
DC Market Insightsは、マルチアクセスエッジコンピューティング市場モデルを、4つのレイヤーと16の年次コホート(2020年から2035年)からボトムアップで構築しました。通信事業者ネットワークMECについては、新規ノード展開数(2020年に1,900台、2025年に6,400台、2035年に15,800台)に、ノードあたりの平均設備投資(26万米ドル、29万米ドル、36万米ドル)を乗じました。企業のオンプレミスMECについては、新規拠点数(380か所、2,430か所、13,500か所)に拠点あたりの設備投資(36万米ドル、33万米ドル、30万米ドル)を乗じました。継続的なプラットフォームソフトウェアおよびサービスは、過去6年間に展開されたノードと拠点の導入ベースに基づき、2025年には通信事業者ノードあたり年間8.5万米ドル、企業拠点あたり年間6.2万米ドルとしてモデル化し、2025年に23.7億米ドル、2035年に106.8億米ドルとなりました。エッジクラウドとAPIサービスの収益は直接モデル化し、2020年の1.20億米ドルから2025年に12.7億米ドル、2035年に102.0億米ドルに上昇するとし、通信事業者とハイパースケールクラウドプロバイダーの間で60:40に分割しました。合計は、3つのコンポーネント、3つの展開モデル、3つのネットワークアクセスタイプ、7つのアプリケーション、7つの最終用途、5つの地域、12か国に分割され、すべての分割は市場合計と一致します。結果は、EricssonとGSAによる5Gスタンドアロンおよびプライベートネットワークの集計、AWS Wavelengthの都市カバレッジ、EricssonのEnterpriseセグメントの売上高、SK TelecomのAIデータセンター収益、および当社のエッジコンピューティング市場モデルのネットワークおよびテレコエッジ層とトップダウンで照合しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象となる展開モデル
- 1.3通貨、基準年および予測期間
- 1.4主要なステークホルダー
- 02調査方法
- 2.14レイヤーのボトムアップ構築
- 2.2トップダウンによるクロスチェック
- 2.3一次情報源および二次情報源
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場規模、2020年、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場動向
- 4.1推進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1通信事業者MECノードあたりの設備投資、2020-2035年
- 5.2企業MEC拠点あたりの設備投資、2020-2035年
- 5.3導入済みノードおよび拠点あたりの継続支出
- 06標準と規制
- 6.1ETSIマルチアクセスエッジコンピューティング
- 6.23GPP TS 23.558 エッジアプリケーションアーキテクチャ
- 6.3GSMA Open Gateway
- 6.4EUデジタルネットワーク法
- 07サプライチェーンとエコシステム
- 7.1シリコンおよびアクセラレーターのサプライヤー
- 7.2ネットワーク機器およびMECプラットフォームのベンダー
- 7.3ハイパースケールクラウドプロバイダー
- 7.4通信事業者およびタワー事業者
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2通信事業者MECノードと設備投資
- 8.3企業MEC拠点と設備投資
- 8.4継続サービスとエッジクラウド収益
- 09マルチアクセスエッジコンピューティング市場、コンポーネント別
- 9.1ハードウェア
- 9.2ソフトウェア
- 9.3サービス
- 10マルチアクセスエッジコンピューティング市場、展開形態別
- 10.1通信事業者ネットワークMEC
- 10.2企業オンプレミスMEC
- 10.3ハイパースケーラー・通信事業者エッジゾーン
- 11マルチアクセスエッジコンピューティング市場、ネットワークアクセス別
- 11.15Gスタンドアロン
- 11.25GノンスタンドアロンおよびLTE
- 11.3固定およびWi-Fiアクセス
- 12マルチアクセスエッジコンピューティング市場、アプリケーション別
- 12.1ビデオ分析およびコンピュータービジョン
- 12.2産業オートメーションおよびロボティクス
- 12.3コンテンツキャッシングおよびメディア配信
- 12.4クラウドゲーミング、ARおよびVR
- 12.5ネットワークAPI、位置情報およびその他
- 12.6AI推論および生成AI
- 12.7コネクテッドビークルおよびV2X
- 13マルチアクセスエッジコンピューティング市場、最終用途別
- 13.1製造業
- 13.2メディア、ゲーミングおよびエンターテインメント
- 13.3政府、エネルギーおよびその他
- 13.4運輸および物流
- 13.5小売および施設
- 13.6自動車
- 13.7ヘルスケア
- 14Dc独自分析:4レイヤーmec構築モデル
- 14.1展開形態×最終用途マトリックス、2025年
- 14.2モデルの入力
- 15マルチアクセスエッジコンピューティング市場、地域別
- 15.1アジア太平洋:中国、日本、韓国、インド、オーストラリア
- 15.2北米:米国、カナダ
- 15.3欧州:ドイツ、英国、フランス
- 15.4中東・アフリカ:サウジアラビア
- 15.5ラテンアメリカ:ブラジル
- 16国別分析
- 16.1上位12か国、2025年および2035年
- 16.2最も急成長している国
- 17地域別クロスセクション
- 17.1地域別シェア、2025年および2035年
- 17.2地域別シェアの変化、2025-2035年
- 18予測シナリオ
- 18.1低シナリオ
- 18.2ベースシナリオ
- 18.3高シナリオ
- 19競合環境
- 19.1市場構造
- 19.2展開モデル別のサプライヤーのポジショニング
- 19.3最近の動向
- 20企業プロファイル
- 20.1Nokia
- 20.2Ericsson
- 20.3Samsung
- 20.4NVIDIA
- 20.5Amazon Web Services (AWS)
- 20.6Google Cloud
- 20.7Microsoft
- 20.8Verizon
- 20.9T-Mobile
- 20.10SK Telecom
- 20.11NTT DOCOMO
- 20.12SoftBank
- 20.13Deutsche Telekom
- 20.14Vodafone
- 20.15Crown Castle
- 20.16American Tower
- 20.17SBA Communications
- 21アナリストの提言
- 21.1MECプラットフォームおよびハードウェアのサプライヤー向け
- 21.2通信事業者およびタワー事業者向け
- 21.3企業の購入者向け
- 図 1マルチアクセスエッジコンピューティング市場規模、2020-2035年
- 図 2コンポーネント別市場シェア、2025年および2035年
- 図 3展開形態別市場シェア、2025年および2035年
- 図 4ネットワークアクセス別市場、2025年および2035年
- 図 5アプリケーション別市場、2025年および2035年
- 図 6最終用途別市場、2025年
- 図 7地域別市場、2025年および2035年
- 図 8上位12か国、2025年
- 図 9予測シナリオ、2035年
- 表 1レポート属性
- 表 2MEC価格指標、2020年、2025年、2030年および2035年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4展開形態別市場、2025年および2035年
- 表 5ネットワークアクセス別市場、2025年および2035年
- 表 6アプリケーション別市場、2025年および2035年
- 表 7最終用途別市場、2025年および2035年
- 表 8展開形態×最終用途マトリックス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2035年
- 表 12最近の動向
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年は63.0億米ドルで、2035年までに306.2億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を12.2億米ドルと推定しています。
2025年から2035年にかけて年率17.13%です。2020年から2025年にかけては、通信事業者がMECを試験的な拠点から本番ノードへ移行したことで、年率38.87%とより速く成長しました。
通信事業者ネットワークMECで、2025年の価値の45.5億米ドル、すなわち72.2%を占めています。ハイパースケーラー・通信事業者エッジゾーンは年率23.11%で最も急成長しています。
2025年は通信事業者MECノードで約29万米ドル、企業のオンプレミスMEC拠点で約33万米ドルです。これは無線機器、サイト工事、電力を除いたDC Market Insightsの推定値に基づきます。
アジア太平洋で、2025年の価値の28.1億米ドル、すなわち44.6%を占めています。中東・アフリカは年率21.42%で最も急成長しています。
AI推論および生成AIで、年率28.41%で2025年の6.20億米ドルから2035年までに75.6億米ドルに成長し、第6位のアプリケーションから最大のアプリケーションへと躍進します。
単一のサプライヤーのシェアは最大でも2025年の価値の約8%、上位5社の合計は約30%です(DC Market Insightsの推定)。Nokia、Ericsson、Samsung、NVIDIA、AWS、Google Cloud、Microsoft、Verizon、T-Mobile、SK Telecom、NTT DOCOMO、SoftBank、Deutsche Telekom、Vodafone、およびタワー事業者が競合しています。
米国で16.0億米ドル、すなわち2025年の支出の25.4%を占め、15.2億米ドルの中国が続きます。インドは大規模な国別市場の中で年率25.97%と最も急成長しています(DC Market Insightsの推定)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。