
データセンターアウトソーシング市場 規模・シェア・2035年までの予測
市場の概要
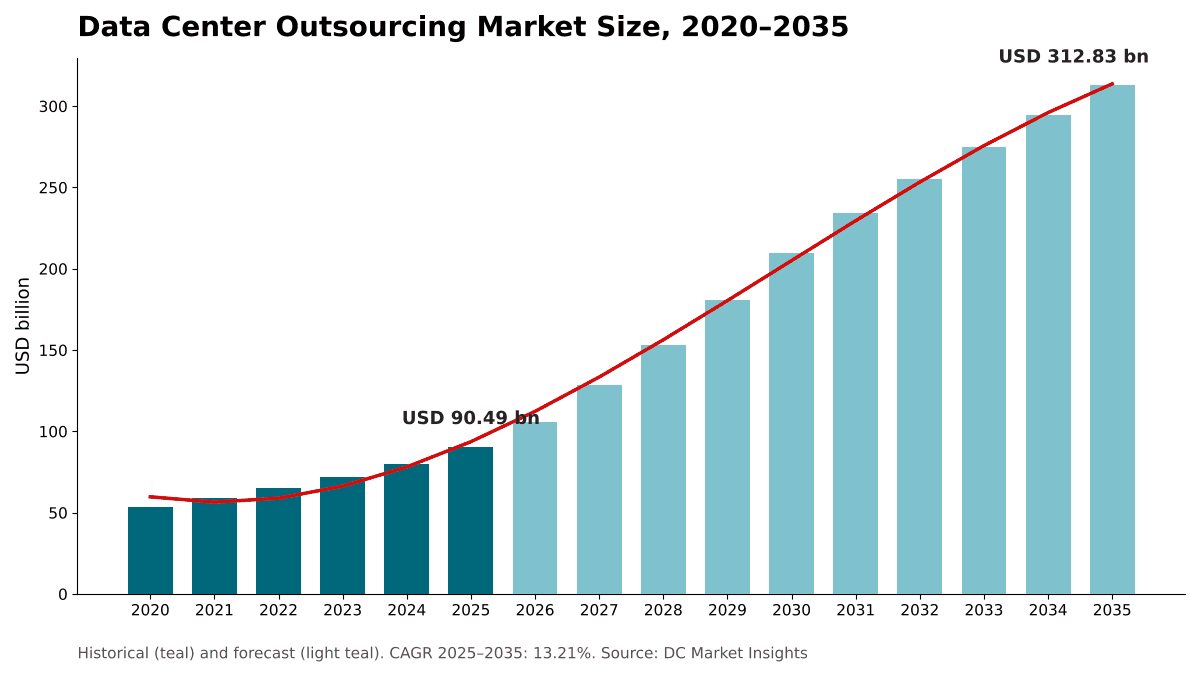
データセンターアウトソーシング市場の規模は2025年にUSD 90.49十億で、年平均成長率(CAGR)13.21%で拡大し、2035年までにUSD 312.83十億に達すると予測されています。 North Americaが市場の46.8%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07バリューチェーンと供給分析
- 08市場規模と予測
- 09サービスタイプ別市場
- 10顧客タイプ別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- North America46.8%
- Asia Pacific25.1%
- Europe21.6%
- Latin America3.6%
- Middle East and Africa2.9%
掲載企業
- Equinix
- Digital Realty
- NTT DATA
- Kyndryl
- Iron Mountain
- AirTrunk
- Aligned Data Centers
- Vantage Data Centers
- CyrusOne
- QTS Data Centers
- STACK Infrastructure
- Applied Digital
- ST Telemedia Global Data Centres
- Princeton Digital Group
- IBM
詳細分析
データセンターアウトソーシング市場は、第三者が他の組織に代わってデータセンター容量をホスティング、接続、運用することで得る収益を対象とし、ホールセールおよびハイパースケール・コロケーション、リテール・コロケーション、インターコネクション、マネージドホスティングおよびインフラストラクチャサービス、ならびにアウトソーシングされた施設管理・運用を含みます。DC Market Insightsは、世界のデータセンターアウトソーシング市場を2025年に904.9億米ドルと評価し、2035年までに3,128.3億米ドル、年平均成長率(CAGR)13.21%に達すると予測しています。2025年の値は容量と価格から算出しています。約32.7GWの課金対象の第三者容量に、ホールセールスペースで1MW当たり年間約145万米ドル、リテールスペースで1MW当たり年間約270万米ドルの価格を適用すると、コロケーション収益は572.8億米ドルとなります。これにインターコネクションが46.7億米ドル、マネージドホスティングおよびインフラストラクチャサービスが234.0億米ドル、自社保有サイトにおける施設管理契約が51.4億米ドルを加えます。AIおよびGPUクラウドプロバイダーは、容量を自ら建設するのではなくほぼすべてを賃借しているため、年率23.48%で最も急成長している顧客セグメントであり、中東・アフリカは、ソブリンAIプログラムがホールセール事業者を新たな市場に引き込んでいることから、年率15.04%で最も急成長している地域です。
エグゼクティブサマリー
世界のデータセンターアウトソーシング市場規模は、2020年に533.0億米ドルと評価され、2025年に904.9億米ドルに達し、予測期間中にCAGR 13.21%で成長して2035年までに3,128.3億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020年~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| データセンターアウトソーシング市場規模 2025年 | 904.9億米ドル |
| データセンターアウトソーシング市場 CAGR | 13.21% |
| データセンターアウトソーシング市場規模 2035年 | 3,128.3億米ドル |
市場は2020年から2025年にかけて年率11.17%で成長し、2025年はハイパースケールクラウドプロバイダーとAI企業が大規模なホールセールリース契約を結んだことで、2024年比12.9%増となりました。DC Market Insightsは、現在建設中の容量が通電され課金が始まる2027年と2028年に成長率がピークに達し、建設サイクルの成熟に伴い2035年までに年率6%近くに落ち着くと予想しています。DC Market Insightsの推計では、2025年に第三者が保有していた容量は約41.2GWで、世界の稼働容量の40%に相当します。この10年間に追加される容量の大部分がコロケーションおよびビルド・トゥ・スーツ型リースを通じて提供されるため、このシェアは2035年までに51%に向けて上昇します。
市場範囲:データセンターアウトソーシング市場は何を対象とするのか?
データセンターアウトソーシング市場は、組織がデータセンターインフラストラクチャのホスティング、接続、運用を第三者に委ねるあらゆるサービスを対象とし、名目米ドル建てのプロバイダー収益として評価され、2025年を基準年として2035年までを予測しています。DC Market Insightsは、2025年の市場規模を904.9億米ドルと算定しています。
対象範囲。ホール単位およびキャンパス単位のビルド・トゥ・スーツ型リースを含むホールセールおよびハイパースケール・コロケーション、電力とスペースを伴う約1MW未満のキャビネット、ケージ、スイートのリテール・コロケーション、クロスコネクト、インターネットエクスチェンジポート、クラウドオンランプなどのインターコネクションサービス、プロバイダーまたは顧客の施設から提供されるマネージドホスティング、マネージドプライベートクラウドおよびデータセンターインフラストラクチャのアウトソーシング、ならびに自社保有データセンターにおけるクリティカル施設の管理・運用契約。
対象外。ハイパースケールクラウドプロバイダーが販売するパブリッククラウドのInfrastructure as a Service、アプリケーションアウトソーシング、建設・設計サービス、ハードウェア販売、および一部のコロケーション契約で原価で別途請求されるエネルギーのパススルー費用。
セグメント間の関係。サービスタイプが主要な区分です。顧客タイプ、導入規模、業種は、誰が購入し各購入者がどれだけ契約するかによって同じ904.9億米ドルを切り分け直したものであり、これらの各区分の合計も市場全体に一致します。ハイパースケールクラウドプロバイダーは、容量を賃借する場合にはこの市場の顧客として計上され、自社のキャンパスを建設・運用する場合には市場の対象外となります。
市場の推進要因:データセンターアウトソーシング市場を牽引するものは何か?
データセンターアウトソーシング市場の成長の大部分は、3つの推進要因で説明できます。2030年までの世界の容量追加の約60%を占める賃借容量、自ら建設するのではなく賃借するAI企業、そして自社の設備からワークロードを移し続ける企業です。
2030年までに賃借容量が世界の新規供給62GWを占める
JLLは、世界のデータセンター容量が2030年までに103GWから200GWへとほぼ倍増すると予想し、コロケーションおよびビルド・トゥ・スーツ型モデルを通じて提供される賃借容量が、2026年から2030年に供給される約41GWの自社保有容量に対して、追加で62GWを占めると見込んでいます。DC Market Insightsは、この追加分に占める60.2%の賃借シェアをモデルの中核的な入力値として使用しており、これにより第三者容量は2025年の約41.2GWから2030年には約99.6GWに増加します。CBREによると、北米の主要市場の供給だけでも2026年上半期に前年比33.7%増の10,903MWとなり、空室率は過去最低の1.4%に低下しました。
AIおよびGPUクラウドプロバイダーがギガワット規模で容量を賃借
市場で最も新しい購入者は、ほぼすべてを賃借しています。CoreWeaveは2026年半ばまでに契約電力の合計を約3.7GW、稼働電力を1.5GWに拡大し、2025年6月にApplied Digitalと15年間で約70.0億米ドルに相当する250MWのリース契約を結んだ後、2025年8月にはApplied Digitalのキャンパスでさらに150MWを賃借しました。DC Market Insightsは、AIおよびGPUクラウドプロバイダーが2025年にアウトソーシング容量に61.5億米ドルを支出したと推計し、2035年までに506.8億米ドルに達し、年率23.48%と全顧客タイプの中で最も速く成長すると予測しています。これらのリースの背景にあるワークロードの経済性については、データセンタートランスフォーメーション市場レポートで取り上げています。
企業が自社施設からワークロードを移行
Uptime Institute Global Data Center Survey 2025では、ITワークロードの45%が依然として企業の自社施設に置かれていることが判明し、2026年の調査では、第三者のデータセンター施設およびサービスがITワークロードに占めるシェアが拡大したと報告されています。Digital Realtyは、2025年に企業の移行需要に対応する製品ラインである0 to 1 MWおよびインターコネクションの提供で過去最高のリース実績を報告しました。
市場動向:データセンターアウトソーシングはどのように変化しているのか?
データセンターアウトソーシング市場は、より大規模なリース、ジョイントベンチャーによる資本、インターコネクション主導のリテールキャンパスへと移行しており、10MW超の導入が価値に占める割合は2025年の46.3%から2035年には63.4%に上昇します。
ホールセールリースはメガワットからギガワットへ
単一のキャンパスがギガワット単位で計画されるようになっています。Alignedは2026年9月にペンシルベニア州シッピングポートで2GWのキャンパスを発表し、AirTrunkは、280MWを超えるITロードを持つジョホールバルの2つの新キャンパスにより、稼働中および計画中の容量が3.3GWを超えると述べています。DC Market Insightsは、ホールセールおよびハイパースケール・コロケーションが2025年の360.7億米ドルから2035年までに1,827.5億米ドルへと年率17.62%で成長し、その時点で市場の58.4%に達すると予測しています。
ジョイントベンチャーとファンドが建設資金を供給
事業者は現在、容量の各フェーズごとに外部資本を調達しています。Equinixは、xScaleハイパースケールデータセンターのジョイントベンチャーを設立し、GICとCPP Investmentsがそれぞれ37.5%の持分を保有しています。また2026年には、パートナーとともに150.0億米ドルの資本を投入する第一歩として、ジョージア州ハンプトンの資産を拠出しました。Digital Realtyは、2026年3月に32.5億米ドルの出資コミットメントでUS Hyperscale Data Center Fundをクローズしました。
インターコネクションがリテール・コロケーションの顧客定着を支える
インターコネクションは、顧客が自社の建物では再現できないアウトソーシングの要素です。Equinixは2025年にインターコネクション数が500,000を超え、2026年第2四半期には過去最高となる9,700の純増を記録しました。DC Market Insightsは、インターコネクションサービスを2025年に46.7億米ドルと評価しており、その基盤となるリテール・コロケーションよりも速い年率12.71%で成長しています。
市場の課題:データセンターアウトソーシング市場を抑制するものは何か?
DC Market Insightsは、電力の確保と熟練労働力が、2028年までデータセンターアウトソーシング市場を需要以下に抑える2つの制約になると予想しています。
空室率1.4%で新規テナントの余地はわずか
購入者は、容量が完成する何年も前から契約を結んでいます。CBREは、2026年上半期に北米の主要市場で7,481.1MWが建設中であり、その80.4%が契約済み(前年の74.3%から上昇)であることを確認しました。250~500kWの要件に対する募集賃料は、上半期だけで4.3%上昇しました。国際エネルギー機関(IEA)は、データセンターの電力消費量が2024年の約415TWhから2030年までに約945TWhへと2倍以上になると予想しており、供給のペースを決めるのは建物の躯体ではなく系統接続です。
事業者の3分の2がサイトの人員確保に苦戦
Uptime Instituteの2025年調査では、事業者のほぼ3分の2が、スタッフの定着、有資格の候補者の確保、またはその両方に困難を抱えていると報告し、2026年の回答者の半数以上が、求人に対する有資格の候補者の確保が困難であると報告しました。この人材不足は双方向に作用します。所有者に施設運用のアウトソーシングを促し、施設管理セグメントを年率13.04%に押し上げる一方で、契約コストを引き上げ、事業者が新しいホールを開設するスピードを鈍らせます。データセンター人材市場レポートでは、このギャップの労働面を定量化しています。
市場機会:新たな収益源はどこにあるのか?
データセンターアウトソーシング市場における2つの最大の新たな収益源は、2035年までに年間収益を445.3億米ドル押し上げるAI容量のリースと、インド、東南アジア、湾岸地域の新たな都市圏です。
AIおよびGPUクラウドのリースが2035年までに年間445.3億米ドルを追加
AIおよびGPUクラウドプロバイダーの市場シェアは、2025年の6.8%から2035年には16.2%に上昇します。OracleとOpenAIは2025年7月、米国で4.5GWのStargate容量を追加開発することで合意しており、プロバイダーが今や計画しなければならない規模を示す一例となっています。
インドが大規模国の中で18.65%と最も急成長
AirTrunkは、2030年までにインドに300.0億米ドル超を投資する計画です。DC Market Insightsは、インドのアウトソーシング市場が2025年の22.6億米ドルから2035年までに125.1億米ドルへと、上位12か国の中で最も速いペースで成長すると予測しています。
価格:アウトソーシングされたデータセンター容量のkW当たりのコストは?
2025年のホールセール容量の収益は1MW当たり年間約145万米ドルで、1kW当たり月額約121米ドルに相当し、リテール・コロケーションは1MW当たり年間約270万米ドル、すなわち1kW当たり月額約225米ドルです。これらは、エネルギーのパススルー費用とインターコネクション料金を除いた、全地域にわたるDC Market Insightsの加重平均の既存契約ベースの値です。
| 課金対象1MW当たりの収益(万米ドル/年) | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| ホールセールおよびハイパースケール・コロケーション | 128 | 145 | 168 | 178 |
| リテール・コロケーション | 245 | 270 | 313 | 329 |
| 課金対象MWに占めるリテールの割合 | 30.0% | 24.0% | 19.8% | 15.5% |
公表されている募集賃料は、これらの平均値を挟む水準にあります。CBREの報告によると、2026年にシカゴは同社が追跡する北米の4大市場の中で最も高い賃料を示し、250~500kWの要件で1kW当たり月額200~230米ドルでした。欧州の4大市場の賃料は1kW当たり月額165~265米ドルの範囲にあり、アジア太平洋地域ではシンガポールが平均1kW当たり月額403米ドルと最も高い募集賃料を示し、東京が280米ドル、シドニーが188米ドルで続きました。JLLは、世界のリース料が2030年までCAGR 5%で上昇すると予測しています。DC Market Insightsは、課金対象容量の大部分が過去の賃料水準で締結されたリース契約に基づいているため、既存契約ベースの価格は2030年まで年率3%とより緩やかに上昇するとモデル化しています。
規格と規制:データセンターアウトソーシングを形作るルールは何か?
購入者がデータセンター容量をどのようにアウトソーシングするかは、4つのルール群によって決まります。金融セクターの第三者リスク規則、EUのエネルギー報告、情報セキュリティ規格、そしてデータセンターの設計およびティア規格です。
デジタル・オペレーショナル・レジリエンス法(DORA)。このEU規則は2025年1月17日に適用が開始され、重要なICT第三者プロバイダー(CTPP)に対するEU全体の監督枠組みを確立しています。欧州監督機関は2025年11月18日に、指定されたCTPPの最初のリストを公表しました。
米国の第三者リスクに関するガイダンス。連邦準備制度理事会(FRB)、FDIC、OCCは2023年6月に第三者との関係に関する最終共同ガイダンスを公表し、計画、デューデリジェンスと第三者の選定、契約交渉、継続的モニタリング、終了を対象としています。シンガポール金融管理局は、銀行およびマーチャントバンクに対して同様のアウトソーシングに関するガイドラインを適用しています。
EUのエネルギー報告。欧州委員会委任規則(EU)2024/1364に基づき、設置IT電力需要が500kW以上のデータセンターの事業者は、毎年5月15日までにエネルギーおよび持続可能性の指標を欧州のデータベースに報告します。2026年9月、欧州委員会は共通の格付け制度を提案し、個々のデータセンターに対する最初の持続可能性ラベルは2027年に予定されています。
セキュリティおよび設計の規格。ISO/IEC 27001は、情報セキュリティマネジメントシステムに関する世界で最もよく知られた規格です。電気通信工業会(TIA)は2024年5月にANSI/TIA-942 Revision Cを公表し、Uptime Instituteは120か国以上で4,300件を超えるティア認証を発行しています。
市場セグメンテーション:データセンターアウトソーシング市場をリードするセグメントは?
データセンターアウトソーシング市場では、ホールセールおよびハイパースケール・コロケーションが2025年の価値の39.9%を占めてリードし、顧客ではハイパースケールクラウドプロバイダーが41.0%でリードしています。AIおよびGPUクラウドプロバイダーは、使用する容量のほぼすべてを賃借しているため、年率23.48%で最も急成長しているセグメントです。
サービスタイプ別:ホールセールおよびハイパースケール・コロケーションが39.9%でリード
| サービスタイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| ホールセールおよびハイパースケール・コロケーション | 360.7 | 39.9% | 1,827.5 | 17.62% |
| マネージドホスティングおよびインフラストラクチャサービス | 234.0 | 25.9% | 353.1 | 4.20% |
| リテール・コロケーション | 212.1 | 23.4% | 618.1 | 11.29% |
| 施設管理・運用 | 51.4 | 5.7% | 175.1 | 13.04% |
| インターコネクションサービス | 46.7 | 5.2% | 154.5 | 12.71% |
ホールセールは2035年までにシェアを18.5ポイント拡大します。マネージドホスティングおよびインフラストラクチャサービスは、かつてマネージドプライベート環境にあった業務の多くをパブリッククラウドが吸収しているため、年率4.20%と最も緩やかに成長します。Kyndrylは2026年度の売上高が横ばいの151.0億米ドルであったと報告しました。
顧客タイプ別:ハイパースケールクラウドプロバイダーが41.0%でリード
| 顧客タイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 371.1 | 41.0% | 1,486.0 | 14.88% |
| 企業 | 303.1 | 33.5% | 656.9 | 8.04% |
| ネットワークおよびコンテンツプロバイダー | 98.6 | 10.9% | 269.0 | 10.56% |
| 政府・公共部門 | 70.6 | 7.8% | 209.6 | 11.50% |
| AIおよびGPUクラウドプロバイダー | 61.5 | 6.8% | 506.8 | 23.48% |
企業は依然として303.1億米ドルを支出していますが、その支出がコロケーション、マネージドホスティング、パブリッククラウドに分散しているため、シェアは12.5ポイント低下します。DC Market Insightsは、ソブリンクラウドに関する規則によって公共のワークロードが認証を受けた国内施設に移行すると予想しているため、政府の購入者は企業よりも速く成長します。
導入規模別:10MW超が46.3%でリード
10MW超の契約は、2025年に419.0億米ドル(46.3%)、2035年までに1,983.4億米ドルの規模となり、年率16.82%で成長します。1~10MWの契約は225.3億米ドル(24.9%)で、年率10.64%で成長します。リテール・コロケーションとマネージドホスティングの中核である1MW未満の導入は260.6億米ドル(28.8%)で、年率7.27%で成長します。CBREの報告によると、北米の主要市場における10MW以上の導入の募集賃料は2026年上半期に6.7%上昇し、250~500kWの要件の4.3%を上回りました。
業種別:ITおよび通信が44.2%でリード
クラウド、コンテンツ、ネットワーク事業者を含むITおよび通信企業は、2025年の需要の400.0億米ドル(44.2%)を占め、年率14.72%で成長します。BFSIが159.3億米ドル(17.6%)で続き、年率10.88%で成長します。DC Market Insightsは、DORAと米国の第三者ガイダンスが認証を受けたプロバイダーに有利に働くと予想しています。小売およびEコマースが9.1%、政府および防衛が8.9%、製造が7.3%、その他が6.5%、ヘルスケアが6.4%を占めます。ヘルスケアは、画像アーカイブや臨床AIがホスティング環境に移行するにつれて、ITおよび通信以外では最も速い年率13.03%で成長します。
DC独自分析:リースか建設かの容量モデルとサービス×顧客マトリクス
2025年に269.8億米ドルとなるハイパースケールクラウドプロバイダー向けのホールセール・コロケーションは、マトリクスの中で単一として最大のセルであり、データセンターアウトソーシング収益全体の29.8%を占めます。以下のマトリクスは、何がアウトソーシングされているかと、誰がそれを購入しているかをクロス集計したものです。
| 2025年、億米ドル | ハイパースケールクラウド | 企業 | ネットワークおよびコンテンツ | 政府 | AIおよびGPUクラウド | 合計 |
|---|---|---|---|---|---|---|
| ホールセールおよびハイパースケール・コロケーション | 269.8 | 17.3 | 18.7 | 10.2 | 44.7 | 360.7 |
| リテール・コロケーション | 31.0 | 97.7 | 52.1 | 19.3 | 12.0 | 212.1 |
| インターコネクションサービス | 11.6 | 15.5 | 14.7 | 2.8 | 2.1 | 46.7 |
| マネージドホスティングおよびインフラストラクチャサービス | 29.0 | 157.7 | 11.1 | 33.9 | 2.3 | 234.0 |
| 施設管理・運用 | 29.7 | 14.9 | 2.0 | 4.4 | 0.4 | 51.4 |
| 合計 | 371.1 | 303.1 | 98.6 | 70.6 | 61.5 | 904.9 |
企業はアウトソーシング予算の52%をマネージドホスティングおよびインフラストラクチャサービスに、わずか6%をホールセールスペースに支出する一方、ハイパースケールクラウドプロバイダーは73%をホールセールリースに支出しています。AIおよびGPUクラウドプロバイダーはすでに支出の73%をホールセール容量に充てているため、高密度の液冷ホールを提供できるホールセール事業者が、最も急成長している顧客タイプの大部分を獲得します。ネットワークおよびコンテンツプロバイダーのインターコネクション比率は15%と最も高くなっています。
これらの数値の基礎となるリースか建設かの容量モデルは、46の入力値から構築されたDC Market Insightsのモデルです。内訳は、16の年次の世界容量ポイント(2020年~2035年)、6の過去の賃借シェアポイント、新規追加に占める2つの賃借シェア、2つのMW当たり収益曲線、稼働率曲線、リテール構成曲線、インターコネクション比率、2つのマネージドサービス入力値、2つの施設管理入力値、5つの顧客タイプ別区分、5つの地域別区分、およびクロスチェックに使用した3つの企業開示情報です。その2つの主要な入力値は、どの読者でも確認できます。世界の容量(2025年に103GW)と、新規容量に占める賃借の割合(2026年から2030年の約103GWの供給のうち62GW)です。モデルとその前提については、当社の調査方法ページで説明しています。
地域別インサイト:データセンターアウトソーシング市場をリードする地域は?
北米が2025年の価値の46.8%を占めてデータセンターアウトソーシング市場をリードし、中東・アフリカが年率15.04%で最も急成長している地域です。DC Market Insightsは、湾岸諸国のソブリンAIプログラムが、これまで賃借容量がほとんどなかった市場にホールセール事業者を引き込むと予想しているためです。
北米が46.8%のシェアでリード
北米は2025年に423.5億米ドル、2035年までに1,529.7億米ドルの規模となり、CAGRは13.70%です。JLLは北米で66GWを超えるデータセンター容量が建設中であるとしており、北米の主要市場の空室率は2026年上半期に1.4%でした。北米は2035年までにシェアを2.1ポイント拡大し、これは全地域の中で最大の伸びです。
アジア太平洋が25.1%のシェアを保持
アジア太平洋は2025年に227.1億米ドル、2035年までに791.5億米ドルの規模となり、CAGRは13.30%です。Cushman & Wakefieldは地域のパイプラインを26.5GWとし、そのうち約4.8GWが建設中であるとしており、CBREは地域の空室率を7%としています。DC Market Insightsは、ジョホール、ムンバイ、東京が最も多くの賃借容量を追加すると予想しています。
欧州が21.6%のシェアを保持
欧州は2025年に195.5億米ドル、2035年までに578.7億米ドルの規模となり、CAGRは11.46%と5つの地域の中で最も低くなっています。CBREは、2026年末時点で欧州のコロケーションセグメントがハイパースケーラーの自社建設容量より約50%大きい状態を維持すると予想し、フランクフルト、ロンドン、アムステルダム、パリ、ダブリンの容量価格が2026年に12%上昇すると見込んでいます。DC Market Insightsは、これらの都市圏における系統接続待ちが数量の伸びを抑制すると予想しています。
ラテンアメリカが3.6%のシェアを保持
ラテンアメリカは2025年に32.6億米ドル、2035年までに122.0億米ドルの規模となり、CAGRは14.11%です。CBREの報告によると、ラテンアメリカの4大市場の在庫容量は2026年第1四半期に前年比41.3%増の1,045.0MWとなり、DC Market Insightsは、サンパウロ、ケレタロ、サンティアゴが需要を牽引すると予想しています。
中東・アフリカが2.9%のシェアを保持
中東・アフリカは2025年に26.2億米ドル、2035年までに106.4億米ドルの規模となり、最も小さい基盤から年率15.04%と最も速く成長します。DC Market Insightsは、新たなホールセール需要の大部分をサウジアラビアとアラブ首長国連邦によるものとし、ヨハネスブルグ、ラゴス、ナイロビがリテール・コロケーション需要を追加するとみています。
国別分析:データセンターアウトソーシングへの支出が最も多い国は?
米国は2025年に376.4億米ドルで世界の価値の41.6%を占める、データセンターアウトソーシングの最大の国別市場であり、中国が83.3億米ドル(9.2%)、英国が46.2億米ドル(5.1%)で続きます。上位12か国が2025年の支出の82.2%を占めます。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 376.4 | 41.6% | 1,373.3 | 13.82% |
| 2 | 中国 | アジア太平洋 | 83.3 | 9.2% | 272.2 | 12.58% |
| 3 | 英国 | 欧州 | 46.2 | 5.1% | 131.4 | 11.03% |
| 4 | ドイツ | 欧州 | 39.8 | 4.4% | 112.6 | 10.96% |
| 5 | 日本 | アジア太平洋 | 38.9 | 4.3% | 118.9 | 11.82% |
| 6 | カナダ | 北米 | 36.2 | 4.0% | 128.3 | 13.49% |
| 7 | フランス | 欧州 | 24.4 | 2.7% | 72.0 | 11.41% |
| 8 | インド | アジア太平洋 | 22.6 | 2.5% | 125.1 | 18.65% |
| 9 | オーストラリア | アジア太平洋 | 21.7 | 2.4% | 78.2 | 13.67% |
| 10 | シンガポール | アジア太平洋 | 19.0 | 2.1% | 53.2 | 10.84% |
| 11 | オランダ | 欧州 | 18.1 | 2.0% | 50.1 | 10.71% |
| 12 | ブラジル | ラテンアメリカ | 17.2 | 1.9% | 65.7 | 14.34% |
インドは年率18.65%で最も急成長している大規模な国別市場であり、14.34%のブラジルを上回り、2035年より前に日本とドイツを追い抜きます。シンガポールは、DC Market Insightsが電力の割り当てによって新規容量が引き続き制限されると予想しているため、年率10.84%にとどまります。国別の数値は、DC Market Insightsが地域の合計を、各国の設置済みおよび新規の第三者容量の推定シェアで加重して配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンターアウトソーシング市場は、ベースケースで2035年までに3,128.3億米ドルに達し、低位シナリオと高位シナリオの間で2,490.5億米ドルから3,707.1億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|
| 低位 | 容量追加がベースより15%少ない。追加分に占める賃借シェアは2030年まで50%、それ以降は45%。ホールセール価格は年率1.5%上昇 | 2,490.5 | 10.65% |
| ベース | 容量は2030年に200GW、2035年に275GWに到達。追加分に占める賃借シェアは2030年まで60.2%、それ以降は55% | 3,128.3 | 13.21% |
| 高位 | 容量追加がベースより12%多い。追加分に占める賃借シェアは2030年まで68%、それ以降は62%。ホールセール価格は年率4%上昇 | 3,707.1 | 15.14% |
低位ケースは、ハイパースケーラーが自社建設に回帰した場合の姿です。最大手のクラウドプロバイダーがパイプラインのより多くを社内に取り込み、AI企業がリース契約のペースを落とします。高位ケースは、系統接続が建設中の容量に追いつき、AI企業が建設ではなく賃借を続けることを前提としています。
競合インサイト:データセンターアウトソーシング市場をリードするのは誰か?
- Equinix
- Digital Realty
- NTT DATA
- Kyndryl
- Iron Mountain
- AirTrunk
- Aligned Data Centers
- Vantage Data Centers
- CyrusOne
- QTS Data Centers
- STACK Infrastructure
- Applied Digital
- ST Telemedia Global Data Centres
- Princeton Digital Group
- IBM
Equinixは、2025年にデータセンターアウトソーシング市場の約10.2%を占めるマーケットリーダーです(DC Market Insightsの推計:Equinixの2025年の売上高92.2億米ドルを904.9億米ドルの市場と対比)。EquinixとDigital Realtyは合わせて2026年の市場の約16%を占めます。これは、両社の2026年の売上高ガイダンスである102.1億~102.9億米ドル(出典:Equinixの米国証券取引委員会への提出書類)および66.0億~67.0億米ドルを、DC Market Insightsによる2026年の推計値1,059.2億米ドルと対比したものです。Equinixは2026年第2四半期に前年比16%の増収となり、33の市場で52のプロジェクトを進めています。Digital Realtyは、年換算賃料収入4.00億米ドルを生み出すと見込まれる2025年第4四半期のブッキングを獲得し、2025年末時点で8.17億米ドルのバックログを抱えていました。Iron Mountainは2026年初めからの24か月間で400MWのデータセンター容量を通電しており、NTT DATAは2025年3月時点で約1,500MWのデータセンター容量を保有していました。DC Market Insightsの評価では、Aligned、Vantage、AirTrunk、CyrusOne、QTS、STACKなどの民間ホールセールプラットフォームは主にハイパースケールおよびAIのリースで競合し、KyndrylとIBMは主にマネージドインフラストラクチャサービスで競合しています。Kyndrylは2026年度の契約額を135.0億米ドルと報告しました。
最近の動向
- 2025年7月、NTT DC REITが、米国、オーストリア、シンガポールの6つのデータセンター資産と約90MWのITロードを有してシンガポール証券取引所に上場しました(出典:NTT DATAプレスリリース)。
- 2025年10月、AI Infrastructure Partnership、MGX、BlackRockのGlobal Infrastructure Partnersが、企業価値約400.0億米ドルでAligned Data Centersを買収することで合意し、取引は2026年7月に完了しました(出典:Alignedプレスリリース)。
- 2025年12月、ソフトバンクグループが、企業価値総額約40.0億米ドルでDigitalBridgeを買収することで合意しました(出典:ソフトバンクグループプレスリリース)。
- 2026年3月、Digital Realtyが、32.5億米ドルの出資コミットメントでUS Hyperscale Data Center Fundのファイナルクローズを行いました(出典:Digital Realtyプレスリリース)。
- 2026年4月、AirTrunkが、マレーシアのジョホールバルに合計280MWを超えるITロードを持つ2つの新しいハイパースケールキャンパスを発表しました(出典:AirTrunk発表)。
- 2026年9月、Vantage Data Centersが、北米プラットフォーム全体の初期段階の開発に向けた20.0億米ドルの融資枠を締結しました(出典:Vantage Data Centers発表)。
これらの取引、リース、容量に関する発表は、当社のデータセンター業界の最新情報で随時フォローしています。
調査方法:データセンターアウトソーシング市場モデルの構築方法
DC Market Insightsは、この市場を16の年次の世界容量ポイント(2020年~2035年)からボトムアップで構築し、2025年の103GWと2030年の200GWを基準としました。第三者容量は2020年に世界全体の35.2%、2025年に40.0%に上昇するよう設定し、2026年から2030年に追加される容量の60.2%と2030年以降に追加される容量の55%を賃借モデルに割り当てました。課金対象容量は、前年の賃借基盤に各年の追加分の35%を加えたもので、稼働率は86%~89%です。課金対象MWはリテールとホールセールに分割し、2つのMW当たり収益曲線で価格を設定しました。インターコネクションはリテール収益の20.5%~25.0%として加算し、マネージドホスティングおよびインフラストラクチャサービスは年率4.2%で成長する別個の収益項目とし、施設管理は2025年に1MW当たり年間約19万米ドルで自社保有容量に対する割合として加算しました。合計は5つのサービスタイプ、5つの顧客タイプ、3つの導入規模、7つの業種、5つの地域に分割され、すべての区分の合計は市場全体に一致します。結果は、EquinixとDigital Realtyの開示収益および2026年のガイダンス、Kyndrylのマネージドインフラストラクチャ事業の上限としての同社の総売上高、ならびに公表されている募集賃料と容量数値と照らし合わせて、トップダウンで検証しました。本ページに記載のアナリストがモデルを構築し、レビュアーが公表前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査目的
- 1.3通貨、基準年および予測期間
- 1.4主要なステークホルダー
- 02調査方法
- 2.1リースか建設かの容量モデル
- 2.2ボトムアップによる収益の積み上げ
- 2.3トップダウンによるクロスチェック
- 2.4データソースと事実の検証
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場の概況、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1市場の推進要因
- 4.2市場動向
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.1課金対象MW当たりの収益、ホールセールおよびリテール
- 5.2都市圏別の募集賃料
- 5.32035年までの価格見通し
- 06規格と規制
- 6.1デジタル・オペレーショナル・レジリエンス法(DORA)
- 6.2米国の第三者リスクに関するガイダンス
- 6.3EUエネルギー効率指令および委任規則(EU)2024/1364
- 6.4ISO/IEC 27001、ANSI/TIA-942-CおよびUptimeティア認証
- 07バリューチェーンと供給分析
- 7.1土地、電力および開発
- 7.2資本提供者とジョイントベンチャー
- 7.3事業者とサービスプロバイダー
- 7.4顧客と契約モデル
- 08市場規模と予測
- 8.1市場規模、2020年~2035年
- 8.2世界容量と賃借容量、2020年~2035年
- 8.3課金対象容量と稼働率
- 09サービスタイプ別市場
- 9.1ホールセールおよびハイパースケール・コロケーション
- 9.2リテール・コロケーション
- 9.3インターコネクションサービス
- 9.4マネージドホスティングおよびインフラストラクチャサービス
- 9.5施設管理・運用
- 10顧客タイプ別市場
- 10.1ハイパースケールクラウドプロバイダー
- 10.2企業
- 10.3ネットワークおよびコンテンツプロバイダー
- 10.4政府・公共部門
- 10.5AIおよびGPUクラウドプロバイダー
- 11導入規模別市場
- 11.11MW未満
- 11.21~10MW
- 11.310MW超
- 12業種別市場
- 12.1ITおよび通信
- 12.2BFSI
- 12.3小売およびEコマース
- 12.4政府および防衛
- 12.5製造
- 12.6ヘルスケア
- 12.7その他
- 13Dc独自分析:リースか建設かの容量モデル
- 13.1サービスタイプ×顧客タイプ マトリクス、2025年
- 13.2新規容量に占める賃借シェア
- 13.3事業者と購入者への示唆
- 14地域別市場
- 14.1北米(米国、カナダ)
- 14.2欧州(英国、ドイツ、フランス、オランダ)
- 14.3アジア太平洋(中国、日本、インド、オーストラリア、シンガポール)
- 14.4ラテンアメリカ(ブラジル)
- 14.5中東・アフリカ
- 15国別分析
- 15.1上位12か国、2025年および2035年
- 15.2最も急成長している国別市場
- 16地域横断分析
- 16.1地域別シェアの変化、2025年~2035年
- 16.2地域別成長率の比較、2025年~2035年
- 17予測シナリオ
- 17.1低位シナリオ
- 17.2ベースシナリオ
- 17.3高位シナリオ
- 18競争環境
- 18.1市場シェア分析、2025年
- 18.2リテールおよびインターコネクションのリーダー
- 18.3ホールセールおよびハイパースケールのプラットフォーム
- 18.4マネージドインフラストラクチャサービスプロバイダー
- 19最近の動向
- 19.1合併・買収
- 19.2ファンドとジョイントベンチャー
- 19.3容量に関する発表
- 20企業プロファイル
- 20.1Equinix
- 20.2Digital Realty
- 20.3NTT DATA
- 20.4Kyndryl
- 20.5Iron Mountain
- 20.6AirTrunk
- 20.7Aligned Data Centers
- 20.8Vantage Data Centers
- 20.9CyrusOne
- 20.10QTS Data Centers
- 20.11STACK Infrastructure
- 20.12Applied Digital
- 20.13ST Telemedia Global Data Centres
- 20.14Princeton Digital Group
- 20.15IBM
- 21アナリストの提言
- 21.1コロケーション事業者向け
- 21.2企業の購入者向け
- 21.3投資家向け
- 図 1データセンターアウトソーシング市場規模、2020年~2035年
- 図 2サービスタイプ別データセンターアウトソーシング市場、2025年および2035年
- 図 3地域別データセンターアウトソーシング市場、2025年および2035年
- 図 4世界および賃借データセンター容量、2020年~2035年
- 図 5課金対象MW当たりの収益、2020年~2035年
- 図 6顧客タイプ別データセンターアウトソーシング市場、2025年および2035年
- 図 7予測シナリオ、2035年
- 表 1レポート属性
- 表 2課金対象MW当たりの収益、2020年、2025年、2030年および2035年
- 表 3サービスタイプ別市場、2025年および2035年
- 表 4顧客タイプ別市場、2025年および2035年
- 表 5導入規模別市場、2025年および2035年
- 表 6業種別市場、2025年および2035年
- 表 7サービスタイプ×顧客タイプ マトリクス、2025年
- 表 8地域別市場、2025年および2035年
- 表 9上位12か国、2025年および2035年
- 表 10予測シナリオ、2035年
- 表 11モデルの入力値と出典
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に904.9億米ドル、2035年までに3,128.3億米ドルに増加します。DC Market Insightsは、2020年の市場規模を533.0億米ドルと推計しています。
2025年から2035年まで年率13.21%で、2020年から2025年の年率11.17%から加速します。賃借容量が2030年までに世界で追加される容量の約60%を占めるためです。
ホールセールおよびハイパースケール・コロケーションで、2025年に360.7億米ドル、市場の39.9%を占めます。年率17.62%で最も急成長しているサービスタイプでもあり、2035年までに1,827.5億米ドルに達します。
2025年において、ホールセール容量は1kW当たり月額約121米ドル、リテール・コロケーションは1kW当たり月額約225米ドルです。これはエネルギーのパススルー費用を除いた、DC Market Insightsの加重平均の既存契約ベースの値に基づいています。
ハイパースケールクラウドプロバイダーで、2025年の支出の41.0%にあたる371.1億米ドルを占めます。AIおよびGPUクラウドプロバイダーは年率23.48%で最も速く成長し、61.5億米ドルから2035年までに506.8億米ドルに達します。
北米で、2025年の価値の46.8%にあたる423.5億米ドルを占めます。中東・アフリカは年率15.04%で最も速く成長しています。
Equinixが市場の約10.2%を占めてリードしています(2025年の売上高92.2億米ドルに基づくDC Market Insightsの推計)。Digital Realty、NTT DATA、Kyndryl、Iron Mountain、AirTrunk、Aligned、Vantage、CyrusOne、QTS、STACKも競合しています。
米国で376.4億米ドル、2025年の支出の41.6%を占め、中国が83.3億米ドルで続きます。インドは大規模な国別市場の中で年率18.65%と最も速く成長しています(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。