
Mercato dei chip AI per l’edge: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
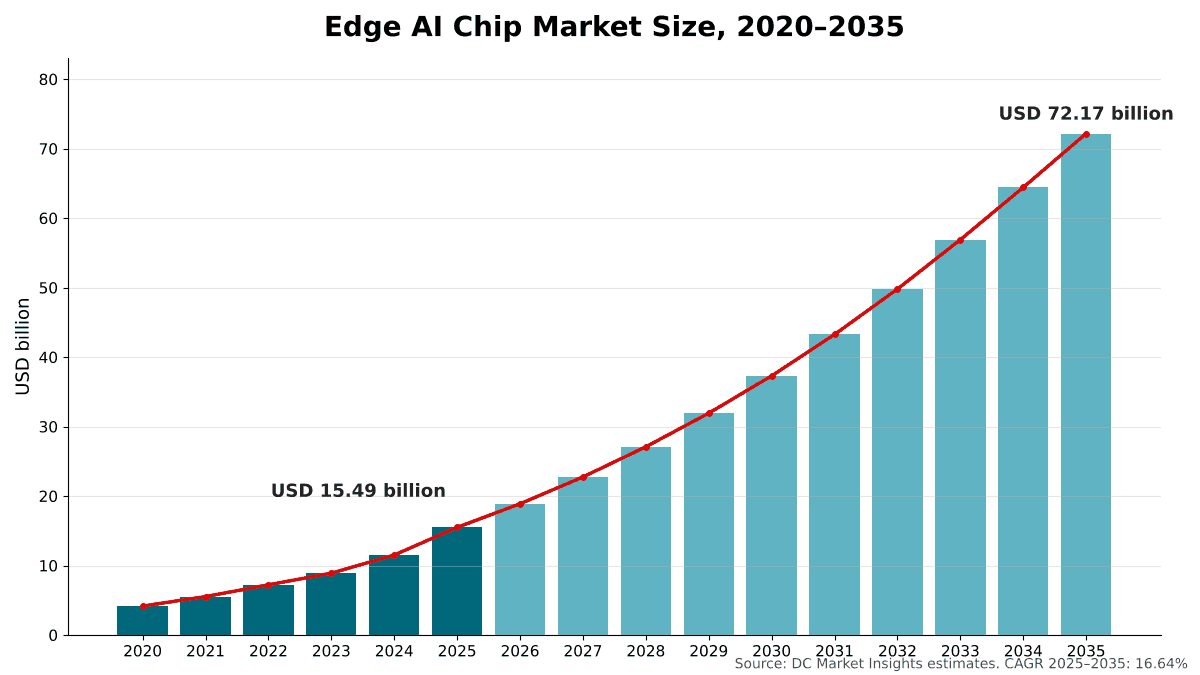
Nel 2025 il valore del Mercato dei chip AI per l’edge era pari a USD 15.49 miliardi; si prevede che raggiunga USD 72.17 miliardi entro il 2035, con un CAGR del 16.64%. Asia Pacific rappresenta 50% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Analisi della catena di fornitura
- 08Dimensione del mercato e previsioni
- 09Mercato dei chip AI per l'edge, per dispositivo
- 10Mercato dei chip AI per l'edge, per tipo di chip
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Analisi regionale
- Asia Pacific50%
- North America22.8%
- Europe18.4%
- Latin America4.9%
- Middle East and Africa3.9%
Aziende analizzate
- NVIDIA
- Qualcomm
- Mobileye
- Apple
- MediaTek
- Horizon Robotics
- Intel
- AMD
- Samsung Electronics
- Huawei (HiSilicon)
- Ambarella
- NXP Semiconductors
- STMicroelectronics
- Texas Instruments
- Renesas Electronics
- Hailo
Analisi completa
Il Mercato dei chip AI per l’edge comprende i processori che eseguono l’inferenza di intelligenza artificiale (AI) al di fuori del data center centrale: i system-on-chip (SoC) AI per l’automotive, le unità di elaborazione neurale (NPU) integrate nei processori di smartphone e PC, e le unità di elaborazione grafica (GPU), i circuiti integrati specifici per applicazione (ASIC), i field-programmable gate array (FPGA) e gli altri acceleratori integrati in robot, telecamere intelligenti, server edge, gateway, droni e dispositivi connessi. DC Market Insights stima il valore del Mercato globale dei chip AI per l’edge in USD 15,49 miliardi nel 2025 e prevede USD 72,17 miliardi entro il 2035, con un CAGR del 16,64%. Il valore del 2025 è costruito a partire da volumi e prezzi: circa 20,7 milioni di SoC AI per l’automotive a circa USD 310 ciascuno danno USD 6,42 miliardi, un valore NPU di circa USD 6,10 in 590 milioni di smartphone e di USD 15,30 in 100 milioni di PC dà USD 5,13 miliardi, e circa 21 milioni di chip AI industriali, per telecamere e per l’edge a circa USD 188 danno USD 3,94 miliardi. I carichi di lavoro di AI generativa e linguaggio sono il segmento in più rapida crescita, al 29,86% annuo, perché i modelli linguistici di piccole dimensioni ora girano su telefoni, PC e robot, e il Medio Oriente e Africa è la regione in più rapida crescita, al 20,34% annuo, man mano che i telefoni con capacità AI e la video analisi urbana si diffondono partendo da una base ridotta.
Sintesi
La dimensione del Mercato globale dei chip AI per l’edge è stata valutata in USD 4,16 miliardi nel 2020, ha raggiunto USD 15,49 miliardi nel 2025 e si prevede che raggiunga USD 72,17 miliardi entro il 2035, con un CAGR del 16,64% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei chip AI per l’edge 2025 | USD 15,49 miliardi |
| Mercato dei chip AI per l’edge, CAGR | 16,64% |
| Dimensione del Mercato dei chip AI per l’edge 2035 | USD 72,17 miliardi |
Il Mercato dei chip AI per l’edge è cresciuto del 30,07% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 34,6% rispetto al 2024, poiché i chip di assistenza alla guida sono entrati in un numero maggiore di modelli di veicoli e le NPU si sono diffuse nei nuovi processori per PC. I SoC AI per l’automotive hanno rappresentato il 41,4% del valore del 2025, le NPU client in telefoni e PC il 33,1% e i sistemi industriali, per telecamere e per l’edge il restante 25,4%.
DC Market Insights prevede USD 18,88 miliardi nel 2026, con un ulteriore aumento del 21,9%, e una crescita che rallenta al 12,0% entro il 2035, man mano che telefoni e PC con capacità AI si avvicinano alla piena penetrazione. Il mix si sposta verso i chip oltre i 100 trilioni di operazioni al secondo (TOPS), che salgono dal 15,4% del valore nel 2025 al 34,2% nel 2035, perché robot, veicoli e server edge ora eseguono localmente modelli multimodali e linguistici. I dati sull’edge di questo report coincidono con il segmento edge e dispositivi del modello del Mercato dei chip AI di DC Market Insights, quindi i due report utilizzano un unico insieme di numeri.
Ambito del mercato: che cosa comprende il Mercato dei chip AI per l’edge?
Il Mercato dei chip AI per l’edge comprende ogni chip, o il blocco AI di un chip, la cui funzione principale è eseguire modelli AI su un dispositivo, un veicolo, una macchina o un sistema edge on-premise anziché in una sala dati cloud o di colocation, valutato alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights ne stima la dimensione in USD 15,49 miliardi nel 2025.
Incluso. SoC AI per l’automotive destinati all’assistenza alla guida e alla guida automatizzata; il blocco NPU all’interno dei processori di smartphone e PC; moduli AI per la robotica e embedded, come i system-on-module basati su GPU; SoC per la visione destinati a telecamere intelligenti e video analisi; schede e chip acceleratori NPU discreti per server edge, gateway e PC industriali; FPGA utilizzati per l’inferenza AI all’edge; e microcontrollori con acceleratori neurali integrati in droni, dispositivi indossabili e altri dispositivi connessi.
Escluso. GPU e ASIC AI per data center installati in sale dati cloud, di colocation e aziendali, la cui dimensione è stimata nel Mercato degli acceleratori per data center; il resto di un processore per telefono o PC al di fuori della sua NPU; memoria e storage venduti separatamente; server, veicoli, telecamere e robot completi; e software, licenze e servizi cloud.
Come si combinano i segmenti. Le suddivisioni per dispositivo, tipo di chip, prestazioni e carico di lavoro ripartiscono ciascuna lo stesso totale di USD 15,49 miliardi per il 2025. Server edge e gateway coprono i chip AI nei siti edge on-premise e delle telecomunicazioni; il più ampio mercato dei siti edge, inclusi server, alimentazione e spazio, è valutato nel nostro report sul Mercato dell’edge computing. Regioni e paesi sono attribuiti in base al luogo in cui i dispositivi sono venduti e installati, non a quello in cui i chip sono progettati o fabbricati.
Fattori di crescita: che cosa spinge il Mercato dei chip AI per l’edge?
Tre fattori spiegano la maggior parte della crescita del Mercato dei chip AI per l’edge, che secondo le previsioni di DC Market Insights aggiungerà USD 56,68 miliardi di valore annuo tra il 2025 e il 2035: più capacità di calcolo AI per veicolo, una soglia minima NPU di 40 TOPS nei nuovi PC, e robot e server edge che ora eseguono modelli generativi in loco.
I chip AI per l’automotive raggiungono USD 6,42 miliardi con l’aumento della capacità di calcolo nei veicoli
I chip per l’assistenza alla guida e la guida automatizzata sono la parte più grande del Mercato dei chip AI per l’edge, con il 41,4% del valore del 2025. NVIDIA ha comunicato che i ricavi automotive dell’intero anno sono cresciuti del 39% raggiungendo il record di USD 2,30 miliardi nel suo esercizio fiscale 2026 (Fonte: documento depositato da NVIDIA presso la Securities and Exchange Commission statunitense). I ricavi 2025 di Mobileye sono cresciuti del 15% a USD 1,89 miliardi, e Horizon Robotics ha consegnato più di quattro milioni di set di chip automotive della serie Journey nel 2025, con un aumento del 39%, su ricavi di RMB 3,76 miliardi, in crescita del 57,7%. I ricavi automotive di Qualcomm sono cresciuti del 36% a USD 3,96 miliardi nel suo esercizio fiscale 2025. DC Market Insights prevede che i chip AI per l’automotive crescano del 17,04% annuo fino a USD 30,96 miliardi entro il 2035, poiché livelli più elevati di assistenza alla guida richiedono più TOPS per auto.
Le NPU per PC oltre i 40 TOPS portano il silicio AI client a USD 8,43 miliardi
Microsoft definisce i PC Copilot+ come hardware Windows 11 dotato di una NPU in grado di eseguire più di 40 TOPS, e afferma che molte nuove funzionalità AI di Windows richiedono tale livello (Fonte: Microsoft Learn). La famiglia Snapdragon X2 Elite di Qualcomm porta la NPU a 80 TOPS, con dispositivi attesi nella prima metà del 2026. DC Market Insights valuta il silicio NPU per PC in USD 1,53 miliardi nel 2025 e prevede USD 8,43 miliardi entro il 2035, con un CAGR del 18,61%, il più rapido tra i segmenti client, mentre il valore delle NPU per smartphone cresce del 12,84% annuo perché, nel modello di DC Market Insights, la maggior parte dei telefoni venduti integra già una NPU.
Robot e server edge eseguono modelli generativi in locale
I sistemi edge dispongono ora di una capacità di calcolo sufficiente per eseguire modelli linguistici e modelli visione-linguaggio senza un passaggio dal cloud. Il modulo Jetson AGX Thor T5000 di NVIDIA offre fino a 2.070 teraflop di calcolo AI a 40-130 watt, e l’acceleratore Hailo-10H di Hailo esegue modelli linguistici da 2 miliardi di parametri a 10 token al secondo con un consumo tipico di 2,5 W. DC Market Insights prevede che i chip per l’automazione industriale e la robotica crescano del 19,68% annuo fino a USD 8,21 miliardi, e quelli per server edge e gateway del 19,88% annuo fino a USD 5,32 miliardi entro il 2035.
Tendenze del mercato: come stanno cambiando i chip AI per l’edge?
Il Mercato dei chip AI per l’edge si sta spostando verso TOPS più elevati, carichi di lavoro generativi e AI integrata nei microcontrollori, con i carichi di lavoro di AI generativa e linguaggio che salgono dal 9,8% del valore nel 2025 al 28,8% entro il 2035.
L’AI generativa sale dal 9,8% al 28,8% del valore dei chip AI per l’edge
Modelli linguistici di piccole dimensioni, assistenti vocali e modelli visione-linguaggio ora girano su telefoni, PC, robot e gateway. Hailo-10H, reso disponibile commercialmente a luglio 2025, offre 40 TOPS di prestazioni INT4 e 20 TOPS in INT8, e Hailo dichiara meno di un secondo per il primo token su modelli da 2 miliardi di parametri. DC Market Insights valuta i carichi di lavoro di AI generativa e linguaggio in USD 1,52 miliardi nel 2025 e USD 20,80 miliardi entro il 2035, con un CAGR del 29,86%, il più rapido tra tutti i segmenti di questo report.
I chip oltre i 100 TOPS conquistano il 34,2% del valore entro il 2035
Le prestazioni per dollaro crescono rapidamente all’edge. Il kit di sviluppo Jetson Orin Nano Super di NVIDIA offre fino a 67 TOPS per USD 249, contro 40 TOPS per USD 499 della scheda precedente. Nella fascia più alta, il modulo Jetson AGX Thor T5000 è venduto a USD 2.999. DC Market Insights prevede che i chip oltre i 100 TOPS crescano del 26,28% annuo, da USD 2,39 miliardi nel 2025 a USD 24,67 miliardi nel 2035, mentre i chip sotto i 10 TOPS crescono solo del 3,67% annuo, poiché il loro prezzo unitario diminuisce.
I microcontrollori si dotano di acceleratori neurali propri
I microcontrollori in sensori, dispositivi indossabili ed elettrodomestici includono ora blocchi AI. L’STM32N6 di STMicroelectronics combina un core Arm Cortex-M55 che funziona fino a 800 MHz con il suo Neural-ART Accelerator, con una capacità nominale di 600 giga-operazioni al secondo. DC Market Insights valuta i chip AI per droni, dispositivi indossabili e altri dispositivi connessi in USD 461,60 milioni nel 2025 e USD 2,06 miliardi entro il 2035, con un CAGR del 16,15%.
Sfide del mercato: che cosa frena il Mercato dei chip AI per l’edge?
Il calo dei prezzi dei chip nelle classi di dispositivi mature e il costo della conformità alle norme di sicurezza funzionale e cybersicurezza sono i due vincoli che, secondo DC Market Insights, rallenteranno il Mercato dei chip AI per l’edge, con il valore delle NPU per smartphone in crescita solo del 12,84% annuo.
Il valore delle NPU per smartphone cresce più lentamente, al 12,84%
Le NPU per smartphone valevano USD 3,60 miliardi, pari al 23,2% del valore del 2025, ma nel modello di DC Market Insights la maggior parte dei nuovi telefoni ne integra già una, quindi la crescita dipende dal valore per telefono anziché da un maggior numero di unità. DC Market Insights prevede che la quota degli smartphone nel Mercato dei chip AI per l’edge scenda al 16,7% entro il 2035. I chip sotto i 10 TOPS si riducono dal 34,4% al 10,6% del valore, poiché i fornitori spostano i dispositivi entry-level su progetti più recenti a prezzi simili.
Le norme di sicurezza funzionale e di cybersicurezza allungano i cicli di progettazione
Lo standard di sicurezza funzionale ISO 26262 si applica ai sistemi elettrici ed elettronici dei veicoli stradali di produzione in serie in cui vengono installati i chip AI per l’automotive, e i prodotti connessi venduti nell’Unione europea (UE) rientrano nel Cyber Resilience Act (CRA), i cui obblighi di segnalazione si applicano dall’11 settembre 2026. DC Market Insights prevede che la certificazione aggiunga mesi a ogni ciclo di progettazione e favorisca i fornitori con processi di sicurezza qualificati, il che rallenta l’ingresso di nuove start-up di chip nei veicoli.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel Mercato dei chip AI per l’edge sono i server edge e i gateway, in crescita del 19,88% annuo, e l’automazione industriale e la robotica, in crescita del 19,68% annuo.
Server edge e gateway crescono di sei volte fino a USD 5,32 miliardi
Aziende, operatori di telecomunicazioni e operatori urbani collocano l’inferenza AI vicino a telecamere, macchine e utenti per ridurre la latenza e il backhaul. DC Market Insights valuta i chip AI in server edge e gateway in USD 868,15 milioni nel 2025 e USD 5,32 miliardi entro il 2035, con le GPU che detengono il 64,0% del segmento nel 2025. NXP ha aggiunto le NPU discrete al proprio portafoglio completando a ottobre 2025 l’acquisizione in contanti di Kinara per USD 307,00 milioni. I siti edge delle telecomunicazioni sono trattati nel nostro report sul Mercato del Multi-Access Edge Computing.
I chip per la robotica crescono del 19,68% annuo
I robot umanoidi, mobili e industriali necessitano di percezione, pianificazione e comprensione del linguaggio a bordo. NVIDIA afferma che Boston Dynamics, Caterpillar, Franka Robotics, Humanoid, LG Electronics e NEURA Robotics utilizzano il suo stack per la robotica. DC Market Insights valuta i chip AI per l’automazione industriale e la robotica in USD 1,36 miliardi nel 2025 e USD 8,21 miliardi entro il 2035, quando raggiungeranno l’11,4% del Mercato dei chip AI per l’edge.
Prezzi: quanto costa un chip AI per l’edge?
Nel 2025 un SoC AI per l’automotive è stato venduto in media a circa USD 310 e un chip AI industriale o per l’edge a circa USD 188, mentre il blocco NPU ha aggiunto circa USD 6,10 a uno smartphone e USD 15,30 a un PC. Si tratta di stime di DC Market Insights dei prezzi medi di vendita ponderati su tutti i modelli.
| Classe di chip AI per l’edge (2025) | Prezzo o valore medio (USD) | Unità (milioni) | Valore (miliardi USD) |
|---|---|---|---|
| SoC AI per l’automotive | 310 | 20,7 | 6,42 |
| Valore NPU per smartphone | 6,10 | 590 | 3,60 |
| Valore NPU per PC | 15,30 | 100 | 1,53 |
| Chip AI industriali, per telecamere e per l’edge | 188 | 20,95 | 3,94 |
I prezzi di listino dell’hardware per sviluppatori mostrano l’ampiezza della fascia alta: il kit di sviluppo Jetson Orin Nano Super è venduto a USD 249 con fino a 67 TOPS, e il kit di sviluppo Jetson AGX Thor a USD 3.499.
Standard e regolamentazione: quali norme definiscono i chip AI per l’edge?
Quattro insiemi di norme definiscono il Mercato dei chip AI per l’edge: lo standard di sicurezza funzionale ISO 26262 per i veicoli, il Cyber Resilience Act dell’UE, l’AI Act dell’UE e la soglia hardware dei PC Copilot+ di oltre 40 TOPS.
ISO 26262. La ISO 26262-1:2018, edizione 2, pubblicata a dicembre 2018, si applica ai sistemi legati alla sicurezza che includono uno o più sistemi elettrici o elettronici installati in veicoli stradali di produzione in serie, esclusi i ciclomotori. I sistemi di assistenza alla guida basati su SoC AI per l’automotive rientrano in tale ambito.
Cyber Resilience Act dell’UE. Il Cyber Resilience Act è entrato in vigore il 10 dicembre 2024 e riguarda i prodotti hardware e software con elementi digitali; gli obblighi di segnalazione si applicano dall’11 settembre 2026 e gli obblighi principali dall’11 dicembre 2027. I dispositivi AI per l’edge venduti nell’UE, dalle telecamere ai gateway, rientrano nel suo ambito di applicazione.
AI Act dell’UE. In base a un accordo provvisorio raggiunto a maggio 2026, gli obblighi per i sistemi AI ad alto rischio autonomi sono rinviati al 2 dicembre 2027 e gli obblighi per l’AI integrata in prodotti regolamentati al 2 agosto 2028. Le norme regolano i sistemi AI anziché i chip, ma definiscono le funzioni di registrazione e di sicurezza che i produttori di dispositivi chiedono ai fornitori di chip di supportare.
Requisito dei PC Copilot+. La soglia minima NPU di Microsoft di oltre 40 TOPS fissa il requisito minimo per molte nuove funzionalità AI di Windows.
Segmentazione del mercato: quale segmento guida il Mercato dei chip AI per l’edge?
L’automotive guida il Mercato dei chip AI per l’edge per dispositivo con il 41,4% del valore del 2025, gli ASIC e SoC AI guidano i tipi di chip con il 39,5%, i chip tra 10 e 100 TOPS guidano le classi di prestazioni con il 50,1% e la visione artificiale guida i carichi di lavoro con il 55,0%. I carichi di lavoro di AI generativa e linguaggio sono il segmento in più rapida crescita, al 29,86% annuo, contro l’11,06% della visione artificiale, perché i modelli linguistici e multimodali si stanno spostando dal cloud a telefoni, PC, robot e gateway.
Per dispositivo: l’automotive guida con il 41,4%
| Dispositivo | 2025 (miliardi USD) | Quota 2025 | 2035 (miliardi USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Automotive | 6,42 | 41,4% | 30,96 | 17,04% |
| Smartphone | 3,60 | 23,2% | 12,05 | 12,84% |
| PC | 1,53 | 9,9% | 8,43 | 18,61% |
| Automazione industriale e robotica | 1,36 | 8,8% | 8,21 | 19,68% |
| Telecamere intelligenti e video analisi | 1,25 | 8,1% | 5,13 | 15,19% |
| Server edge e gateway | 0,87 | 5,6% | 5,32 | 19,88% |
| Droni, dispositivi indossabili e altri dispositivi IoT | 0,46 | 3,0% | 2,06 | 16,15% |
L’automotive guadagna 1,5 punti di quota entro il 2035 e resta il segmento di dispositivi più grande. Server edge e gateway sono il segmento di dispositivi in più rapida crescita, mentre gli smartphone perdono 6,5 punti di quota con la maturazione della penetrazione delle NPU.
Per tipo di chip: gli ASIC e SoC AI guidano con il 39,5%
| Tipo di chip | 2025 (miliardi USD) | Quota 2025 | 2035 (miliardi USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| ASIC e SoC AI | 6,12 | 39,5% | 31,50 | 17,79% |
| NPU client | 5,13 | 33,1% | 20,48 | 14,85% |
| GPU | 3,41 | 22,0% | 15,73 | 16,52% |
| FPGA | 0,32 | 2,0% | 1,35 | 15,66% |
| Altri chip AI | 0,51 | 3,3% | 3,11 | 19,78% |
I SoC dedicati alla guida e i SoC per la visione rendono gli ASIC e SoC AI il tipo di chip più grande. Gli altri chip AI, principalmente NPU discrete e acceleratori neurali di fornitori più recenti, crescono più rapidamente, al 19,78% annuo, da USD 512,20 milioni nel 2025.
Per prestazioni: la classe da 10 a 100 TOPS guida con il 50,1%
| Classe di prestazioni | 2025 (miliardi USD) | Quota 2025 | 2035 (miliardi USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sotto i 10 TOPS | 5,33 | 34,4% | 7,65 | 3,67% |
| Da 10 a 100 TOPS | 7,76 | 50,1% | 39,85 | 17,77% |
| Oltre 100 TOPS | 2,39 | 15,4% | 24,67 | 26,28% |
La classe da 10 a 100 TOPS comprende la maggior parte delle NPU per telefoni e PC e i chip di guida di fascia media. I chip oltre i 100 TOPS si trovano nell’assistenza avanzata alla guida, nei robot umanoidi e mobili e nei server edge.
Per carico di lavoro: la visione artificiale guida con il 55,0%
| Carico di lavoro | 2025 (miliardi USD) | Quota 2025 | 2035 (miliardi USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Visione artificiale | 8,53 | 55,0% | 24,33 | 11,06% |
| Fusione dei sensori e autonomia | 3,47 | 22,4% | 20,20 | 19,28% |
| AI generativa e linguaggio | 1,52 | 9,8% | 20,80 | 29,86% |
| Voce, audio e altro | 1,97 | 12,7% | 6,84 | 13,24% |
La visione alimenta ancora la maggior parte del silicio AI per l’edge, dall’assistenza alla guida basata su telecamere all’ispezione in fabbrica. Entro il 2035 i tre maggiori carichi di lavoro avranno dimensioni simili, il che significa che un chip che gestisce un solo tipo di carico di lavoro si rivolge a un terzo del mercato.
Esclusiva DC: la matrice dispositivo × tipo di chip dell’AI per l’edge
Gli ASIC e SoC AI per l’automotive sono la singola cella più grande della matrice con USD 4,43 miliardi, il 28,6% di tutto il valore dei chip AI per l’edge del 2025, seguiti dalle NPU per smartphone con USD 3,60 miliardi. La matrice seguente incrocia il luogo in cui operano i chip AI per l’edge con il loro tipo di chip.
| 2025, miliardi USD | GPU | ASIC e SoC AI | NPU client | FPGA | Altri chip AI | Totale |
|---|---|---|---|---|---|---|
| Automotive | 1,99 | 4,43 | 0,00 | 0,00 | 0,00 | 6,42 |
| Smartphone | 0,00 | 0,00 | 3,60 | 0,00 | 0,00 | 3,60 |
| PC | 0,00 | 0,00 | 1,53 | 0,00 | 0,00 | 1,53 |
| Automazione industriale e robotica | 0,57 | 0,57 | 0,00 | 0,11 | 0,11 | 1,36 |
| Telecamere intelligenti e video analisi | 0,21 | 0,78 | 0,00 | 0,09 | 0,17 | 1,25 |
| Server edge e gateway | 0,56 | 0,11 | 0,00 | 0,09 | 0,11 | 0,87 |
| Droni, dispositivi indossabili e altri dispositivi IoT | 0,08 | 0,23 | 0,00 | 0,03 | 0,12 | 0,46 |
| Totale | 3,41 | 6,12 | 5,13 | 0,32 | 0,51 | 15,49 |
Le GPU detengono il 64,0% del valore di server edge e gateway ma solo il 16,6% del valore delle telecamere intelligenti, dove dominano i SoC per la visione con il 62,8%. L’automazione industriale e la robotica sono suddivise quasi equamente tra GPU e ASIC, il che ne fa il segmento di dispositivi più conteso. Droni, dispositivi indossabili e altri dispositivi connessi presentano la quota più alta di altri chip AI, pari al 25,0%, il punto di ingresso per i fornitori di NPU discrete e microcontrollori.
La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni, costruito a partire da 61 input: 21 valori di riferimento per dispositivo (7 dispositivi per il 2020, il 2025 e il 2035), 6 ipotesi su volumi e prezzi, 14 quote per tipo di chip, 10 valori di riferimento regionali e 10 informazioni pubblicate dai fornitori utilizzate come verifiche incrociate. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei chip AI per l’edge?
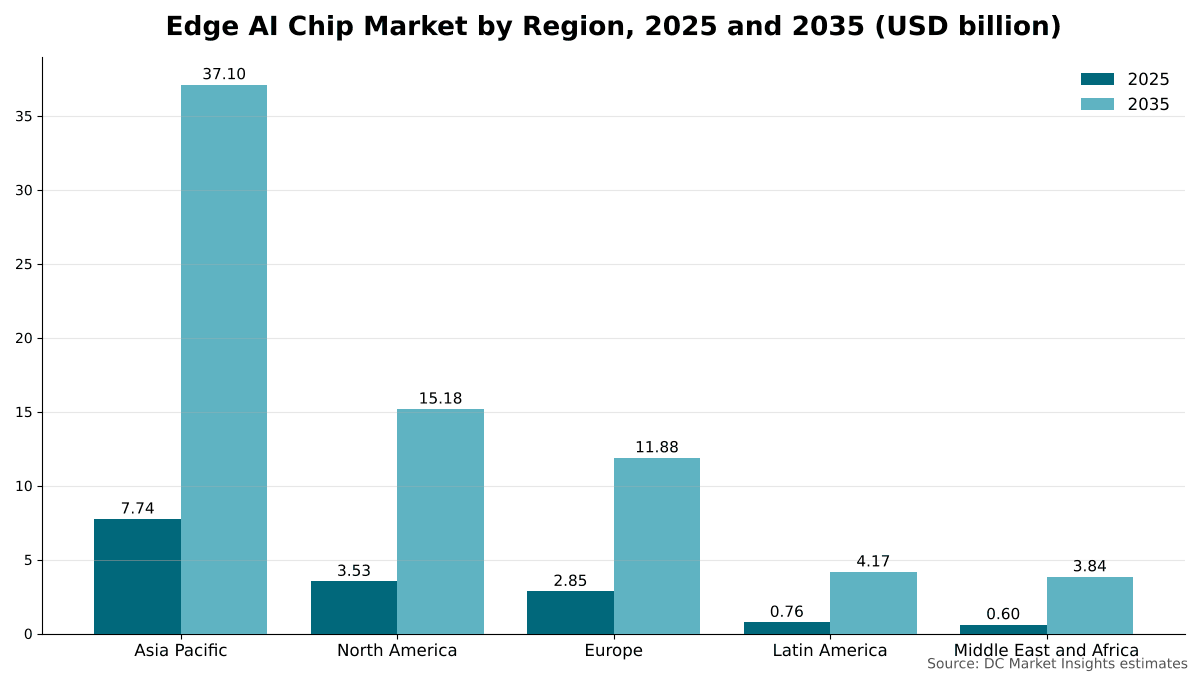
L’Asia Pacifico guida il Mercato dei chip AI per l’edge con il 50,0% del valore del 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 20,34% annuo, perché i telefoni con capacità AI e la video analisi urbana si stanno diffondendo partendo da una base ridotta (stima di DC Market Insights).
L’Asia Pacifico guida con una quota del 50,0%
L’Asia Pacifico ha acquistato chip AI per l’edge per un valore di USD 7,74 miliardi nel 2025, e si prevede che la regione cresca del 16,96% annuo fino a USD 37,10 miliardi entro il 2035. La sola Cina rappresenta USD 4,18 miliardi, in quanto mercato più grande per i veicoli con assistenza alla guida e per gli smartphone. La crescita di Horizon Robotics a oltre quattro milioni di set di chip nel 2025 mostra la rapidità con cui i chip AI automotive nazionali stanno crescendo nel paese.
Il Nord America detiene una quota del 22,8%
Il Nord America vale USD 3,53 miliardi nel 2025 e USD 15,18 miliardi entro il 2035, con un CAGR del 15,71%. Nel modello di DC Market Insights, le NPU per PC, la robotica e i server edge rappresentano una quota della domanda nordamericana maggiore rispetto a quella della domanda globale.
L’Europa detiene una quota del 18,4%
L’Europa vale USD 2,85 miliardi nel 2025 e USD 11,88 miliardi entro il 2035, con un CAGR del 15,33%. La Germania è in testa con USD 821,45 milioni grazie alla domanda dell’automotive e dell’automazione industriale, e il Cyber Resilience Act e l’AI Act aggiungono attività di conformità per ogni prodotto connesso.
L’America Latina detiene una quota del 4,9%
L’America Latina vale USD 761,85 milioni nel 2025 e USD 4,17 miliardi entro il 2035, con un CAGR del 18,52%, trainata da Brasile e Messico, dove la domanda è sostenuta dagli smartphone con capacità AI e dalla video analisi nel retail.
Il Medio Oriente e Africa detiene una quota del 3,9%
Il Medio Oriente e Africa vale USD 602,90 milioni nel 2025 e USD 3,84 miliardi entro il 2035, con la crescita regionale più rapida, al 20,34% annuo. DC Market Insights ipotizza una crescente penetrazione degli smartphone AI in tutta l’Africa e nuovi progetti di video analisi urbana negli stati del Golfo, entrambi partendo da una base installata ridotta.
Analisi per paese: quali paesi acquistano più chip AI per l’edge?
La Cina è il maggiore mercato nazionale per i chip AI per l’edge con USD 4,18 miliardi nel 2025, il 27,0% del valore globale, seguita dagli Stati Uniti con USD 3,05 miliardi (19,7%) e dal Giappone con USD 1,24 miliardi (8,0%). I 12 paesi più grandi rappresentano l’83,4% del valore del 2025.
| Posizione | Paese | Regione | 2025 (miliardi USD) | Quota 2025 | 2035 (miliardi USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Cina | Asia Pacifico | 4,18 | 27,0% | 19,60 | 16,70% |
| 2 | Stati Uniti | Nord America | 3,05 | 19,7% | 13,00 | 15,61% |
| 3 | Giappone | Asia Pacifico | 1,24 | 8,0% | 4,95 | 14,87% |
| 4 | Germania | Europa | 0,82 | 5,3% | 3,39 | 15,22% |
| 5 | Corea del Sud | Asia Pacifico | 0,76 | 4,9% | 3,52 | 16,61% |
| 6 | India | Asia Pacifico | 0,69 | 4,5% | 4,88 | 21,57% |
| 7 | Regno Unito | Europa | 0,45 | 2,9% | 1,88 | 15,31% |
| 8 | Francia | Europa | 0,40 | 2,6% | 1,62 | 15,06% |
| 9 | Canada | Nord America | 0,38 | 2,5% | 1,69 | 16,05% |
| 10 | Taiwan | Asia Pacifico | 0,34 | 2,2% | 1,36 | 14,78% |
| 11 | Brasile | America Latina | 0,33 | 2,1% | 1,71 | 17,96% |
| 12 | Italia | Europa | 0,27 | 1,7% | 1,05 | 14,61% |
L’India è il grande mercato nazionale in più rapida crescita, al 21,57% annuo, davanti al Brasile al 17,96%, poiché i telefoni con capacità AI e le nuove piattaforme di veicoli raggiungono fasce di prezzo per il mercato di massa. I dati per paese sono un’allocazione dei totali regionali effettuata da DC Market Insights, ponderata in base alla quota stimata di ciascun paese nelle vendite di veicoli, smartphone, PC e apparecchiature industriali e nelle installazioni di siti edge.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dei chip AI per l’edge raggiunge USD 72,17 miliardi entro il 2035 nello scenario di base, con un intervallo compreso tra USD 57,95 miliardi e USD 86,54 miliardi negli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Passaggio più lento a livelli superiori di assistenza alla guida; l’AI generativa resta principalmente nel cloud; valore di edge e dispositivi inferiore del 20% rispetto allo scenario di base entro il 2035 | 57,95 | 14,10% |
| Base | I chip oltre i 100 TOPS raggiungono il 34,2% del valore; AI generativa e linguaggio raggiungono il 28,8% dei carichi di lavoro | 72,17 | 16,64% |
| Alto | Diffusione più rapida di robot e server edge; modelli linguistici on-device standard in telefoni, PC e veicoli | 86,54 | 18,77% |
Lo scenario basso mostra l’effetto di un ritardo nei programmi di guida automatizzata e di uno spostamento più lento dell’AI generativa sui dispositivi. Lo scenario alto presuppone che robot e server edge adottino chip oltre i 100 TOPS al ritmo delle attuali piattaforme per sviluppatori.
Analisi competitiva: chi guida il Mercato dei chip AI per l’edge?
- NVIDIA
- Qualcomm
- Mobileye
- Apple
- MediaTek
- Horizon Robotics
- Intel
- AMD
- Samsung Electronics
- Huawei (HiSilicon)
- Ambarella
- NXP Semiconductors
- STMicroelectronics
- Texas Instruments
- Renesas Electronics
- Hailo
NVIDIA guida il Mercato dei chip AI per l’edge con circa il 18% del valore del 2025, e i tre maggiori fornitori, NVIDIA, Qualcomm e Mobileye, detengono insieme circa il 43% (stima di DC Market Insights: ricavi automotive di NVIDIA di USD 2,30 miliardi nell’esercizio fiscale 2026 più i moduli Jetson venduti per robotica e sistemi edge, rapportati al mercato di USD 15,49 miliardi). Mobileye ha riportato ricavi 2025 di USD 1,89 miliardi e ricavi del primo trimestre 2026 di USD 558,00 milioni, in crescita del 27%, con volumi di SoC EyeQ in aumento del 28%. I ricavi di Qualcomm dell’esercizio fiscale 2025 includevano USD 27,79 miliardi dai telefoni, USD 3,96 miliardi dall’automotive e USD 6,62 miliardi dall’Internet of Things (IoT). Nelle telecamere e nella visione embedded, i ricavi di Ambarella dell’esercizio fiscale 2026 sono cresciuti del 37,2% a USD 390,70 milioni, con i SoC AI per l’edge all’80% dei ricavi. NXP ha aggiunto le NPU discrete tramite Kinara, STMicroelectronics integra il suo Neural-ART Accelerator nei microcontrollori STM32N6, e Hailo vende acceleratori AI discreti per l’edge.
Sviluppi recenti
- A luglio 2025, Hailo ha reso disponibile commercialmente l’acceleratore AI per l’edge Hailo-10H, con 40 TOPS di prestazioni INT4 a un consumo tipico di 2,5 W e il supporto per modelli linguistici e modelli visione-linguaggio (Fonte: articolo di All About Circuits).
- Ad agosto 2025, NVIDIA ha reso disponibile il kit di sviluppo Jetson AGX Thor a USD 3.499, con fino a 2.070 teraflop di calcolo AI (Fonte: articolo di TechRepublic).
- A settembre 2025, Qualcomm ha presentato la famiglia Snapdragon X2 Elite con una NPU da 80 TOPS, con dispositivi attesi nella prima metà del 2026 (Fonte: articolo di TechRepublic).
- A ottobre 2025, Qualcomm ha annunciato l’acquisizione di Arduino e ha presentato Arduino UNO Q, basato sulla piattaforma Qualcomm Dragonwing (Fonte: articolo di Phoronix).
- A ottobre 2025, NXP ha completato l’acquisizione di Kinara, produttore di NPU discrete, per USD 307,00 milioni in contanti (Fonte: comunicato stampa di NXP).
- Ad aprile 2026, Mobileye ha riportato ricavi del primo trimestre di USD 558,00 milioni, in crescita del 27%, e ha dichiarato che SuperVision basato su EyeQ6 High era operativo per la prima volta in veicoli di pre-produzione negli Stati Uniti (Fonte: comunicato stampa di Mobileye).
Seguiamo queste operazioni, questi lanci e questi annunci di capacità in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei chip AI per l’edge
DC Market Insights ha costruito il Mercato dei chip AI per l’edge con un approccio bottom-up a partire da volumi e prezzi in sette segmenti di dispositivi, ancorati al 2020, al 2025 e al 2035 e interpolati anno per anno con una curva di crescita che rallenta dal 21,9% nel 2026 al 12,0% nel 2035. La base 2025 riutilizza il segmento edge e dispositivi del modello del Mercato dei chip AI di DC Market Insights: circa 20,7 milioni di SoC AI per l’automotive a circa USD 310 (USD 6,42 miliardi), un valore NPU di circa USD 6,10 in 590 milioni di smartphone e di circa USD 15,30 in 100 milioni di PC (USD 5,13 miliardi), e circa 20,95 milioni di chip AI industriali, per telecamere e per l’edge a circa USD 188 (USD 3,94 miliardi), che questo report suddivide in quattro segmenti di dispositivi. Tre verifiche inquadrano il risultato. Una verifica incrociata sull’automotive: i ricavi 2025 dichiarati di Mobileye (USD 1,89 miliardi), i ricavi automotive di NVIDIA dell’esercizio fiscale 2026 (USD 2,30 miliardi) e Horizon Robotics (RMB 3,76 miliardi, circa USD 0,52 miliardi a un cambio ipotizzato di RMB 7,2 per dollaro USA) sommano circa USD 4,72 miliardi, al di sotto del segmento automotive di USD 6,42 miliardi, che comprende anche Qualcomm, altri fornitori e chip sviluppati internamente. Una verifica sulle telecamere: i ricavi dei SoC AI per l’edge di Ambarella, pari a circa USD 312,56 milioni (80% di USD 390,70 milioni), equivalgono a circa un quarto del segmento delle telecamere intelligenti e della video analisi di USD 1,25 miliardi. Una verifica sul segmento client: il valore delle NPU per smartphone di USD 3,60 miliardi equivale al 13,0% dei soli ricavi da telefoni di Qualcomm di USD 27,79 miliardi, una quota modesta per il blocco AI dei processori per telefoni di tutti i fornitori. Il totale è stato suddiviso per 7 dispositivi, 5 tipi di chip, 3 classi di prestazioni, 4 carichi di lavoro, 5 regioni e 12 paesi, e ogni suddivisione somma al totale del mercato. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Chip inclusi ed esclusi
- 1.3Valuta, prezzi e anno base
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Costruzione per volumi e prezzi
- 2.2Collegamento al modello del Mercato dei chip AI
- 2.3Valori di riferimento per dispositivo e curva di crescita
- 2.4Verifiche dei limiti e informazioni pubblicate dai fornitori
- 2.5Ipotesi e limitazioni
- 03Sintesi
- 3.1Panoramica del Mercato dei chip AI per l'edge, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori di crescita
- 4.2Vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Impatto dell'AI generativa on-device
- 05Analisi dei prezzi
- 5.1Prezzo medio di vendita per classe di chip, 2025
- 5.2Valore NPU per dispositivo
- 5.3Fasce di prezzo delle piattaforme per sviluppatori
- 06Standard e regolamentazione
- 6.1Sicurezza funzionale ISO 26262
- 6.2Cyber Resilience Act dell'UE
- 6.3AI Act dell'UE
- 6.4Requisito NPU dei PC Copilot+
- 07Analisi della catena di fornitura
- 7.1Progettazione dei chip e licenze IP
- 7.2Fonderia e packaging
- 7.3Moduli e integrazione di sistema
- 7.4Toolchain software
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Crescita anno su anno
- 8.3Contributo dei dispositivi alla crescita
- 09Mercato dei chip AI per l'edge, per dispositivo
- 9.1Automotive
- 9.2Smartphone
- 9.3PC
- 9.4Automazione industriale e robotica
- 9.5Telecamere intelligenti e video analisi
- 9.6Server edge e gateway
- 9.7Droni, dispositivi indossabili e altri dispositivi IoT
- 10Mercato dei chip AI per l'edge, per tipo di chip
- 10.1ASIC e SoC AI
- 10.2NPU client
- 10.3GPU
- 10.4FPGA
- 10.5Altri chip AI
- 11Mercato dei chip AI per l'edge, per prestazioni
- 11.1Sotto i 10 TOPS
- 11.2Da 10 a 100 TOPS
- 11.3Oltre 100 TOPS
- 12Mercato dei chip AI per l'edge, per carico di lavoro
- 12.1Visione artificiale
- 12.2Fusione dei sensori e autonomia
- 12.3AI generativa e linguaggio
- 12.4Voce, audio e altro
- 13Esclusiva DC: matrice dispositivo × tipo di chip dell'AI per l'edge
- 13.1Matrice, 2025
- 13.2Input del modello
- 14Mercato dei chip AI per l'edge, per regione
- 14.1Asia Pacifico (Cina, Giappone, Corea del Sud, India, Taiwan)
- 14.2Nord America (Stati Uniti, Canada)
- 14.3Europa (Germania, Regno Unito, Francia, Italia)
- 14.4America Latina (Brasile)
- 14.5Medio Oriente e Africa
- 15Analisi per paese
- 15.1I 12 principali paesi, 2025 e 2035
- 15.2Paesi in più rapida crescita
- 16Sezioni trasversali regionali
- 16.1Variazione delle quote regionali, dal 2025 al 2035
- 16.2Quota dei paesi all'interno di ciascuna regione, 2025
- 17Server edge e gateway
- 17.1Ruolo nei data center edge
- 17.2Mix per tipo di chip, 2025
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario di base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Stima delle quote di mercato, 2025
- 19.2Fornitori automotive, client e industriali a confronto
- 19.3Sviluppi recenti
- 20Profili aziendali
- 20.1NVIDIA
- 20.2Qualcomm
- 20.3Mobileye
- 20.4Apple
- 20.5MediaTek
- 20.6Horizon Robotics
- 20.7Intel
- 20.8AMD
- 20.9Samsung Electronics
- 20.10Huawei (HiSilicon)
- 20.11Ambarella
- 20.12NXP Semiconductors
- 20.13STMicroelectronics
- 20.14Texas Instruments
- 20.15Renesas Electronics
- 20.16Hailo
- 21Raccomandazioni degli analisti
- 21.1Per i fornitori di chip
- 21.2Per i produttori di dispositivi e sistemi edge
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato dei chip AI per l'edge, 2020-2035 (miliardi USD)
- Fig. 2Mercato dei chip AI per l'edge per regione, 2025 e 2035 (miliardi USD)
- Fig. 3Mercato dei chip AI per l'edge per dispositivo, 2025 e 2035
- Fig. 4Mercato dei chip AI per l'edge per tipo di chip, 2025 e 2035
- Fig. 5Mercato dei chip AI per l'edge per prestazioni, 2025 e 2035
- Fig. 6Mercato dei chip AI per l'edge per carico di lavoro, 2025 e 2035
- Fig. 7Matrice dispositivo × tipo di chip dell'AI per l'edge, 2025
- Fig. 8I 12 principali paesi, 2025
- Tabella 1Panoramica del Mercato dei chip AI per l'edge, 2025 e 2035
- Tabella 2Prezzo medio di vendita e volumi per classe di chip, 2025
- Tabella 3Mercato dei chip AI per l'edge per dispositivo, 2025 e 2035 (miliardi USD)
- Tabella 4Mercato dei chip AI per l'edge per tipo di chip, 2025 e 2035 (miliardi USD)
- Tabella 5Mercato dei chip AI per l'edge per prestazioni, 2025 e 2035 (miliardi USD)
- Tabella 6Mercato dei chip AI per l'edge per carico di lavoro, 2025 e 2035 (miliardi USD)
- Tabella 7Matrice dispositivo × tipo di chip dell'AI per l'edge, 2025 (miliardi USD)
- Tabella 8Mercato dei chip AI per l'edge per regione, 2025 e 2035 (miliardi USD)
- Tabella 9I 12 principali paesi, 2025 e 2035 (miliardi USD)
- Tabella 10Scenari di previsione, 2035 (miliardi USD)
- Tabella 11Sviluppi recenti
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 15,49 miliardi nel 2025, in crescita fino a USD 72,17 miliardi entro il 2035. DC Market Insights stima il mercato in USD 4,16 miliardi nel 2020.
Del 16,64% annuo dal 2025 al 2035. La crescita è stata più rapida, al 30,07% annuo, tra il 2020 e il 2025, quando i chip di assistenza alla guida e le NPU per PC sono passati alla produzione in volume.
L’automotive, con USD 6,42 miliardi, pari al 41,4% del valore del 2025. Server edge e gateway sono il segmento di dispositivi in più rapida crescita, al 19,88% annuo.
I carichi di lavoro di AI generativa e linguaggio, in crescita del 29,86% annuo da USD 1,52 miliardi nel 2025 a USD 20,80 miliardi entro il 2035, man mano che i modelli linguistici di piccole dimensioni si spostano su telefoni, PC, robot e gateway.
Circa USD 310 per un SoC AI per l’automotive e USD 188 per un chip AI industriale o per l’edge nel 2025, secondo le stime di DC Market Insights. Il blocco NPU aggiunge circa USD 6,10 a uno smartphone e USD 15,30 a un PC.
L’Asia Pacifico, con USD 7,74 miliardi, pari al 50,0% del valore del 2025. Il Medio Oriente e Africa cresce più rapidamente, al 20,34% annuo.
NVIDIA guida con circa il 18% del valore del 2025, e NVIDIA, Qualcomm e Mobileye detengono insieme circa il 43% (stima di DC Market Insights). Competono inoltre Apple, MediaTek, Horizon Robotics, Intel, AMD, Ambarella, NXP, STMicroelectronics e Hailo.
USD 4,18 miliardi in Cina, pari al 27,0% del valore del 2025, seguita dagli Stati Uniti con USD 3,05 miliardi. L’India è il grande mercato nazionale in più rapida crescita, al 21,57% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.