
データセンター変圧器市場 規模・シェア・2035年までの予測
市場の概要
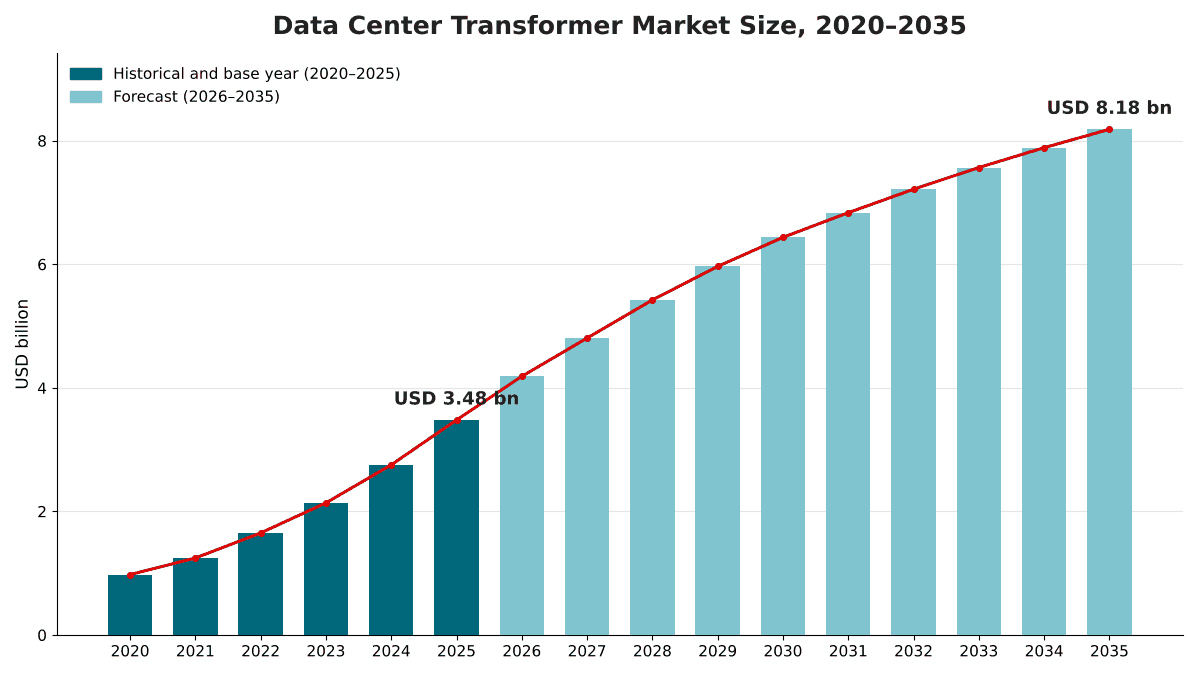
データセンター変圧器市場の規模は2025年にUSD 3,480.0百万で、年平均成長率(CAGR)8.93%で拡大し、2035年までにUSD 8,180.0百万に達すると予測されています。 North Americaが市場の46.8%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月10日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格・コスト分析
- 06規格と規制
- 07サプライチェーンとバリューチェーン分析
- 08世界のデータセンター変圧器市場規模と予測
- 09タイプ別市場
- 10技術別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 13掲載企業
地域別インサイト
- North America46.8%
- Asia Pacific26.1%
- Europe17.4%
- Latin America4.7%
- Middle East and Africa5%
掲載企業
- Hitachi Energy
- Siemens Energy
- GE Vernova (Prolec GE)
- Schneider Electric
- Eaton
- Hammond Power Solutions
- HD Hyundai Electric
- Hyosung Heavy Industries
- LS Electric
- Mitsubishi Electric
- Toshiba Energy Systems & Solutions
- WEG
- DG Matrix
詳細分析
データセンター変圧器市場は、データセンターへの電力供給のために購入される変圧器を対象とします。キャンパス変電所および受電変電所の大型電力変圧器、系統電力を建物の電圧まで降圧する中電圧配電用変圧器、配電ユニット(PDU)や機械室内の低電圧乾式変圧器、そして直流電源システム向けに開発された最初の固体変圧器が含まれます。DC Market Insightsは、世界のデータセンター変圧器市場を2025年に34.8億米ドルと評価し、2035年には81.8億米ドル、CAGR 8.93%に達すると予測しています。2025年の市場規模は容量そのものから算出しています。受電済みまたは受電準備済みのIT容量約13.4 GW(変圧器はITロードに先行して納入されるため、2025年の完成容量12.0 GWの45%と2026年の完成容量14.5 GWの55%の合計)に、ITロード1 MWあたり約25万米ドルの新設向け変圧器支出を掛けると32.9億米ドルとなり、約104 GWの既設容量における更新・アップグレード需要が1.88億米ドルを加えます。DC Market Insightsは、AIラック向けの800ボルト直流(VDC)電源システムが従来型変圧器の代わりにパワーエレクトロニクスを用いると見込んでいるため、固体変圧器は年率42.44%で最も成長の速いセグメントです。また、DC Market Insightsのモデルでは、中東・アフリカが小さな既設容量からキャンパス規模の容量を追加しているため、年率12.65%で最も成長の速い地域となっています。
エグゼクティブサマリー
世界のデータセンター変圧器市場規模は、2020年に9.8億米ドルと評価され、2025年に34.8億米ドルに達し、予測期間中のCAGR 8.93%で2035年には81.8億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 実績期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター変圧器市場規模 2025年 | 34.8億米ドル |
| データセンター変圧器市場 CAGR | 8.93% |
| データセンター変圧器市場規模 2035年 | 81.8億米ドル |
市場は2020年から2025年にかけて年率28.93%で成長し、2025年単年でも2024年比26.4%増加しました。二つの要因が重なりました。DC Market Insightsの容量モデルでは、年間の完成容量が2020年の5.0 GWから2025年の12.0 GWへと2倍以上に増加し、さらに中電圧変圧器の価格が2020年のメガボルトアンペア(MVA)あたり約3.05万米ドルから2025年のMVAあたり5.36万米ドルへと上昇しました。この間、Wood Mackenzieは変圧器の供給不足を報告していました。
米国とアジアの新工場が生産を本格化させると変圧器価格が横ばいになるため、2025年から2035年の成長率は年率8.93%に鈍化します。一方で、年間の完成容量は2030年に22.0 GW、2035年に27.0 GWへと増加を続けます。既設容量は2025年末の約116 GWから2035年には約318 GWへと拡大し、これにより更新・アップグレード支出の市場シェアは5.4%から10.7%へ上昇します。
市場範囲:データセンター変圧器市場は何を対象とするか?
データセンター変圧器市場は、系統接続からラックまで、データセンター向けに購入されるすべての変圧器を対象とし、初回販売時の名目米ドルで評価、2025年を基準年として2035年まで予測しています。DC Market Insightsは、2025年の市場規模を34.8億米ドルと推計しています。
対象範囲。データセンターに電力を供給する変電所の10 MVA超の電力変圧器、中電圧配電用変圧器(油入パッドマウント型ユニットおよびキャストレジン型または真空加圧含浸(VPI)型の乾式ユニット)、配電ユニットおよび機械室内の低電圧乾式変圧器、固体変圧器、ならびに稼働中サイトにおける更新・アップグレード用ユニット。
対象外。開閉装置、保護リレー、土木工事および据付工事費、無停電電源装置(UPS)、バスウェイ、計器用変成器、発電所の昇圧変圧器、データセンター専用ではない系統用変圧器。
セグメント間の関係。タイプ、技術、定格出力、データセンタータイプ、プロジェクトタイプの各区分は、いずれも同じ34.8億米ドルを別の切り口で分割したものです。本レポートの電力変圧器は、データセンター変電所市場レポートの変圧器項目と一致しており、同レポートでは2025年に20.2億米ドルと評価しているため、二つのモデルを並べて読むことができます。固体変圧器はタイプとしても技術としても表示されます。
市場の推進要因:データセンター変圧器市場を牽引するものは何か?
データセンター変圧器市場の成長の大部分は、三つの推進要因で説明できます。約56.9億米ドル相当の変圧器を伴う建設パイプライン、国際エネルギー機関(IEA)が2030年までに2倍以上になると予測する電力需要、そして長期供給契約です。
23 GW超の建設中容量が約56.9億米ドルの変圧器需要を伴う
BloombergNEFは、2025年9月末時点で世界で23.1 GWのデータセンター容量が建設中であり、831サイトに分散し、そのうち15.9 GWが米国にあると集計しました。ITロード1 MWあたり25万米ドルの新設向け変圧器支出というDC Market Insightsの推計を当てはめると、このパイプラインだけで約56.9億米ドルの変圧器需要を伴い、これは2025年の市場規模の1年半分を上回ります。DC Market Insightsは、中電圧変圧器容量をITロード1 MWあたり約1.6 MVAと見積もっており、これは56.16 MWまで拡張可能なサイト向けのSchneider Electricのリファレンスデザインと一致します。同デザインでは、定格2,500 kVAの中電圧(12 kVから400 V)変圧器を36台、合計90 MVA使用しています。
データセンターの電力使用量は415 TWhから2030年までに約945 TWhへ増加
IEAは、データセンターが2024年に415テラワット時(TWh)を使用し、これは世界の電力消費量の約1.5%に相当すると推計しており、その消費量は2030年までに2倍以上の約945 TWhになると予測しています。2024年のデータセンター電力消費量の45%を米国が占めました。
大手テック企業の買い手が2028年までの電力機器供給を確保
大手テック企業の買い手は、現在、複数年の供給契約を締結しています。2026年9月、Hyosung Heavy Industriesは米国の大手テック企業2社と、総額3,865億ウォン(約2.86億米ドル)の超高圧変圧器供給契約を締結しました。対象は765 kVおよび345 kVの変圧器で、米国北部および南部の新しいAIデータセンターに導入されます。2026年7月には、HD Hyundai Electricがグローバル大手テック企業1社と、2028年まで北米全域で建設中のデータセンター向けの配電・高圧機器について、最大1兆1,200億ウォン(約7.20億米ドル)の長期枠組み契約を締結しました。
市場トレンド:データセンターの電力変換はどう変わっているか?
データセンターの電力変換は、固体変圧器、より大型のユニット、エステル系絶縁油へと移行しつつあります。固体変圧器とエステル油入変圧器を合わせた市場シェアは、2025年の7.1%から2035年には18.9%へ上昇します。
800 VDC電源が固体変圧器への道を開く
NVIDIAは、1 MWのITラックを支えるために800 VDCデータセンター電源への移行を主導しており、800 VDCデータセンターの本格生産を2027年のKyberラックスケールシステムに合わせて計画しています。同社の設計では、13.8 kVの交流(AC)系統電力をデータセンター外周部で直接800 VDCに変換し、その移行を可能にする手段として固体変圧器(SST)方式を挙げています。同社のデータセンター電源システムのパートナーには、Eaton、Schneider Electric、Vertivなどが含まれます。2026年2月、DG Matrixはマルチポート固体変圧器のために、Engine Venturesが主導するシリーズAで6,000万米ドルを調達しました。DC Market Insightsは、固体変圧器が2025年の1,237万米ドルから2035年には4.25億米ドルへ成長し、2035年までに新規中電圧変圧器容量の9.0%を占めると予測しています。
100 MVA超のユニットは年率11.46%で成長
DC Market Insightsのモデルでは、最大規模のAIキャンパスは送電電圧で接続し、より少数の大型変圧器を使用します。DC Market Insightsは、100 MVA超の変圧器を2025年に9.29億米ドルと推計し、2035年には27.5億米ドルと予測しており、これによりシェアは26.7%から33.6%へ上昇します。
建物近くではエステル系絶縁油が鉱油に取って代わる
DC Market Insightsのモデルでは、エステル油入変圧器は年率16.95%で最も成長の速い液体絶縁技術であり、2025年の2.34億米ドルから2035年には11.2億米ドルへ拡大します。DC Market Insightsは、中電圧変圧器をデータホールのより近くに設置する事業者が、高密度キャンパスでの許認可や離隔距離の確保を容易にするため、エステル系絶縁油をより頻繁に指定するようになると見込んでいます。
市場の課題:データセンター変圧器市場を抑制するものは何か?
2024年に平均120週に達したリードタイムと、パンデミック前を約80%上回る価格は、DC Market Insightsが2027年までデータセンター変圧器市場の成長ペースを抑えると見込む二つの制約です。
変圧器のリードタイムは120週に到達
米国国家インフラ諮問委員会(NIAC)向けの2024年6月の報告書草案は、変圧器のリードタイムを2021年に約50週、2024年に平均120週とし、大型変電所用電力変圧器および発電機昇圧変圧器のリードタイムを80週から210週としました。IEAは、変圧器やケーブルなどの重要な系統部品の待ち時間が過去3年間で2倍になったことを確認しました。Wood Mackenzieは、2025年の米国の供給不足を電力変圧器で30%、配電用変圧器で10%と予想していました。
価格はパンデミック前より約80%高い
同じNIACの報告書草案は、変圧器価格がパンデミック開始時より80%高いことを明らかにしました。DC Market Insightsは、中電圧変圧器の価格を2025年にMVAあたり5.36万米ドルとモデル化しており、これは2020年のMVAあたり3.05万米ドルから76%の上昇です。価格は2028年にMVAあたり約5.64万米ドルでピークを迎え、新たな生産能力が加わるにつれて緩和すると見込んでいます。
効率基準は2029年から厳格化
米国エネルギー省(DOE)の配電用変圧器のエネルギー保全基準に関する最終規則は、油入、低電圧乾式、中電圧乾式の配電用変圧器を対象とし、2029年4月23日以降の適合が義務付けられます(出典:Federal Register、DOE最終規則)。DOEは、フルフューエルサイクルで4.58クワッドの国家的な省エネルギー効果を見込んでいます。DC Market Insightsは、供給が緩和する中でも、この規則が2029年以降の配電用変圧器価格を下支えすると見込んでいます。
市場機会:新たな収益源はどこにあるか?
データセンター変圧器市場における二つの最大の新たな収益源は、年率15.12%で成長するAI・GPUクラウドキャンパスと、年率16.69%で成長する稼働中サイトの更新・アップグレード需要です。
AI・GPUクラウドキャンパスは2035年までに22.1億米ドルへ成長
専業のAI・GPUクラウド事業者は2025年に変圧器に5.40億米ドルを支出しており、DC Market Insightsは、その支出が2035年までに2025年水準の約4倍となる22.1億米ドルに達すると見込んでいます。系統規模の直流は最大規模のサイトにとって長期的な選択肢であり、データセンター高圧直流(HVDC)市場レポートで取り上げています。
更新・アップグレード需要は2035年までに8.79億米ドルに到達
DC Market Insightsのモデルでは、AIラック向けに改修される旧式ホールはより大きな変圧器容量を必要とし、既設容量は2035年までにほぼ3倍になります。DC Market Insightsは、更新・アップグレード支出を2025年に1.88億米ドル、2035年に8.79億米ドルとモデル化しています。
価格:データセンターはMWあたりいくら変圧器に支出しているか?
新設データセンターは、2025年にITロード1 MWあたり約25万米ドルを変圧器に支出しており、そのうちMWあたり約14万米ドルが変電所用電力変圧器に充てられています。これらは初回販売時のDC Market Insightsの推計値です。
| 変圧器コスト指標 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| IT 1 MWあたりの新設向け変圧器支出(百万米ドル) | 0.17 | 0.25 | 0.26 | 0.27 |
| IT 1 MWあたりの電力変圧器(百万米ドル) | 0.10 | 0.14 | 0.16 | 0.16 |
| 中電圧変圧器価格(MVAあたり千米ドル) | 30.5 | 53.6 | 55.9 | 54.3 |
| IT 1 MWあたりの中電圧容量(MVA) | 1.62 | 1.60 | 1.58 | 1.55 |
| 新規中電圧容量に占める固体変圧器の割合 | 0% | 0% | 3.3% | 9.0% |
公開されている価格表で中電圧の数値を検証できます。サプライヤーのGiga Energyは、配電用変圧器をサイズと電圧に応じて約4万米ドルから15万米ドル超、変電所用変圧器を15万米ドルから200万米ドルを優に超える価格としています。モデル価格では、2,500 kVAユニットは約13.4万米ドルとなり、この配電用変圧器の価格帯に収まります。
規格と規制:データセンター変圧器を規定するルールは何か?
データセンター変圧器を規定するルールは四つあります。油入ユニット向けのIEEE C57.12.00、乾式ユニット向けのIEC 60076-11、米国の効率基準、EUのエコデザイン規則です。
IEEE C57.12.00-2021。米国電気電子学会(IEEE)の「油入配電用、電力用および調整用変圧器の一般要求事項に関する規格」は、最高電圧巻線が601 V以上の油入配電用変圧器および電力変圧器の電気的・機械的要求事項を定めています。
IEC 60076-11:2018。国際電気標準会議(IEC)の乾式変圧器規格は、機器の最高電圧が72.5 kV以下のユニットを対象としています。
DOE配電用変圧器基準。2024年4月の最終規則は2024年7月8日に発効し、油入、低電圧乾式、中電圧乾式の配電用変圧器について2029年4月23日以降の適合を義務付けています。
EUエコデザイン。欧州委員会規則(EU)2019/1783は、欧州連合における小型・中型・大型電力変圧器のエコデザイン規則である規則(EU)No 548/2014を改正するものです。
市場セグメンテーション:データセンター変圧器市場をリードするセグメントはどれか?
データセンター変圧器市場では、電力変圧器が2025年の市場価値の58.0%を占めてリードし、買い手ではハイパースケールデータセンターが46.9%、技術では鉱油入ユニットが69.3%でリードしています。DC Market Insightsは、AIラック向けの800 VDC電源システムが従来の変圧器チェーンの一部をパワーエレクトロニクスに置き換えると見込んでいるため、固体変圧器は年率42.44%で最も成長の速いセグメントであり、2025年の1,237万米ドルから2035年には4.25億米ドルへ拡大します。
タイプ別:電力変圧器が58.0%でリード
| タイプ | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電力変圧器 | 2.02 | 58.0% | 5.00 | 9.49% |
| 中電圧配電用変圧器 | 1.20 | 34.6% | 2.34 | 6.87% |
| 低電圧乾式変圧器 | 0.25 | 7.0% | 0.42 | 5.54% |
| 固体変圧器 | 0.01 | 0.4% | 0.43 | 42.44% |
DC Market Insightsのモデルでは、ホール内の配電電圧の上昇によりラックでの変圧段階が不要になるため、低電圧乾式変圧器の成長が最も遅くなります。表中の数値は端数処理のため合計が一致しない場合があります。
技術別:鉱油入ユニットが69.3%でリード
| 技術 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 鉱油入 | 2.41 | 69.3% | 5.19 | 7.97% |
| エステル油入 | 0.23 | 6.7% | 1.12 | 16.95% |
| 乾式(キャストレジンおよびVPI) | 0.82 | 23.6% | 1.45 | 5.83% |
| 固体 | 0.01 | 0.4% | 0.43 | 42.44% |
DC Market Insightsのモデルでは、データセンター建物内に設置される変圧器の大半がキャストレジン型ユニットであるため、乾式ユニットが市場価値のほぼ4分の1を占めています。米国国立再生可能エネルギー研究所(NREL)は、乾式三相変圧器がデータセンターからの需要を受けると見込んでいます。
定格出力別:2.5 MVA以下のユニットが34.4%でリード
| 定格出力 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 2.5 MVA以下 | 1.20 | 34.4% | 2.37 | 7.06% |
| 2.5 MVA超10 MVA以下 | 0.26 | 7.6% | 0.82 | 11.95% |
| 10 MVA超100 MVA以下 | 1.09 | 31.3% | 2.25 | 7.51% |
| 100 MVA超 | 0.93 | 26.7% | 2.75 | 11.46% |
データセンタータイプ別:ハイパースケールデータセンターが46.9%でリード
| データセンタータイプ | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 1.63 | 46.9% | 3.68 | 8.45% |
| コロケーションデータセンター | 0.95 | 27.2% | 1.82 | 6.73% |
| AI・GPUクラウドデータセンター | 0.54 | 15.5% | 2.21 | 15.12% |
| エンタープライズ・エッジデータセンター | 0.36 | 10.3% | 0.48 | 3.01% |
AI・GPUクラウドデータセンターは2035年より前にコロケーションを上回り、市場の27.0%に達します。
プロジェクトタイプ別:新設が94.6%でリード
新設向け変圧器は2025年に32.9億米ドル(94.6%)、2035年に73.1億米ドルとなり、年率8.30%で成長します。更新・アップグレードプロジェクトは1.88億米ドル(5.4%)で、年率16.69%で成長して8.79億米ドルに達します。
DC独自分析:MWあたり変圧器支出モデルとタイプ×買い手マトリクス
2025年に10.2億米ドルとなるハイパースケールキャンパス向け電力変圧器は、マトリクスの中で単一として最大のセルであり、データセンター変圧器支出全体の29.3%を占めます。このマトリクスは出荷台数の集計ではなくDC Market Insightsのモデルであり、52の入力値から構築されています。32の容量コホート(2020年から2035年までの16年分の新設容量と既設容量)、4つの変圧器コスト曲線、3つのサイジング比率(MWあたりの中電圧・低電圧MVAおよび固体変圧器の採用率)、4つの買い手別内訳、5つの地域別内訳、そして相互検証に用いた4件の公開情報です。
| 2025年、10億米ドル | 電力 | 中電圧配電 | 低電圧乾式 | 固体 | 合計 |
|---|---|---|---|---|---|
| ハイパースケールデータセンター | 1.02 | 0.52 | 0.09 | 0.01 | 1.63 |
| コロケーションデータセンター | 0.51 | 0.36 | 0.08 | <0.01 | 0.95 |
| AI・GPUクラウドデータセンター | 0.33 | 0.17 | 0.03 | 0.01 | 0.54 |
| エンタープライズ・エッジデータセンター | 0.16 | 0.15 | 0.05 | <0.01 | 0.36 |
| 合計 | 2.02 | 1.20 | 0.25 | 0.01 | 3.48 |
ハイパースケールの買い手は送電電圧で接続するため、変圧器予算の62.5%を変電所用電力変圧器に支出しており、エンタープライズ・エッジサイトの44.4%を上回ります。DC Market Insightsのモデルでは、エンタープライズ・エッジサイトは13.6%を低電圧乾式ユニットに支出しており、これはハイパースケールの5.6%の2倍以上です。AI・GPUクラウド事業者は、支出の1.1%と最も高い固体変圧器比率を持っています。
これらの数値の基となるMWあたり変圧器支出モデルには、誰でも確認できる二つの入力値があります。年間に完成するIT容量(2025年に12.0 GW、2026年に14.5 GW)と、ITロード1 MWあたりの新設向け変圧器支出(2025年に25万米ドル)です。モデルとその前提条件は、当社の調査方法ページで説明しています。
地域別インサイト:データセンター変圧器市場をリードする地域はどこか?
北米は2025年の市場価値の46.8%を占めてデータセンター変圧器市場をリードしており、中東・アフリカは年率12.65%で最も成長の速い地域です。これは、DC Market Insightsのモデルにおいて、同地域が小さな既設容量からキャンパス規模の容量を追加しているためです。
北米が46.8%のシェアでリード
北米のデータセンターは2025年に変圧器に16.3億米ドルを支出しており、同地域は2035年までにCAGR 7.63%で34.0億米ドルに達すると予測されています。2025年9月末時点で世界で建設中の23.1 GWのうち、15.9 GWが米国にありました。Hitachi EnergyとEatonはいずれも米国での変圧器生産能力を拡大しています。
アジア太平洋が26.1%のシェアを保持
アジア太平洋は2025年に9.08億米ドル、2035年に24.2億米ドルで、CAGRは10.31%です。BloombergNEFは、2025年9月末時点でアジア太平洋の283サイトで3.2 GWが建設中であると集計しました。DC Market Insightsのモデルでは、中国以外ではインド、マレーシア、日本が最も多くの新たな変圧器需要を加え、アジア太平洋は2035年までにシェアを3.5ポイント伸ばし、これは全地域で最大の伸びです。
欧州が17.4%のシェアを保持
欧州は2025年に6.06億米ドル、2035年に13.3億米ドルで、CAGRは8.22%です。DC Market Insightsのモデルでは、欧州の成長率は世界全体を下回ります。また、EU市場に投入される変圧器は、適用除外でない限り、2019年に改正された規則(EU)No 548/2014のエコデザイン要件を満たす必要があります。
中南米が4.7%のシェアを保持
中南米は2025年に1.64億米ドル、2035年に4.58億米ドルで、CAGRは10.85%です。DC Market Insightsのモデルでは、7,198万米ドルのブラジルが同地域をリードしています。
中東・アフリカが5.0%のシェアを保持
中東・アフリカは2025年に1.74億米ドル、2035年に5.73億米ドルで、年率12.65%と全地域で最も速い成長を示します。DC Market Insightsのモデルでは、サウジアラビアが2025年に4,786万米ドルで同地域最大の国別市場であり、年率13.83%で成長しています。
国別分析:データセンター変圧器への支出が最も多い国はどこか?
米国は2025年に14.9億米ドルで、世界の市場価値の42.9%を占めるデータセンター変圧器の最大の国別市場であり、中国が3.41億米ドル(9.8%)、カナダが1.37億米ドル(3.9%)で続きます。上位12か国が2025年の支出の80.1%を占めています。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 1.49 | 42.9% | 3.04 | 7.36% |
| 2 | 中国 | アジア太平洋 | 0.34 | 9.8% | 0.78 | 8.57% |
| 3 | カナダ | 北米 | 0.14 | 3.9% | 0.36 | 10.16% |
| 4 | ドイツ | 欧州 | 0.13 | 3.7% | 0.27 | 7.65% |
| 5 | 日本 | アジア太平洋 | 0.13 | 3.7% | 0.31 | 9.00% |
| 6 | 英国 | 欧州 | 0.12 | 3.5% | 0.25 | 7.61% |
| 7 | インド | アジア太平洋 | 0.10 | 2.8% | 0.39 | 15.09% |
| 8 | オーストラリア | アジア太平洋 | 0.08 | 2.4% | 0.23 | 10.67% |
| 9 | ブラジル | 中南米 | 0.07 | 2.1% | 0.19 | 10.47% |
| 10 | フランス | 欧州 | 0.07 | 2.0% | 0.16 | 8.49% |
| 11 | マレーシア | アジア太平洋 | 0.07 | 1.9% | 0.20 | 11.58% |
| 12 | サウジアラビア | 中東・アフリカ | 0.05 | 1.4% | 0.17 | 13.83% |
インドは年率15.09%で最も成長の速い大規模国別市場であり、年率13.83%のサウジアラビアを上回ります。米国は12か国の中で最も成長が遅く、年率7.36%です。国別の数値は、DC Market Insightsが地域合計を各国の既設および新設データセンター容量の推定シェアで加重して配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンター変圧器市場は、ベースケースで2035年までに81.8億米ドルに達し、低位シナリオと高位シナリオでは69.5億米ドルから92.1億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 容量追加がベースより15%少ない。固体変圧器の採用が30%遅い | 6.95 | 7.16% |
| ベース | 容量追加が年間27.0 GWに増加。固体変圧器ユニットが新規中電圧容量の9.0%に到達 | 8.18 | 8.93% |
| 高位 | 容量追加がベースより12%多い。固体変圧器の採用が35%速い | 9.21 | 10.22% |
高位ケースは、新しい変圧器工場が予定どおりフル生産に達し、800 VDC設計が初期のAIキャンパスを超えて普及することを前提としています。自家発電のキャンパスでは必要な系統用変圧器が小さくなるため、オンサイト発電が主な変動要因です。
競合インサイト:データセンター変圧器市場をリードするのは誰か?
- Hitachi Energy
- Siemens Energy
- GE Vernova (Prolec GE)
- Schneider Electric
- Eaton
- Hammond Power Solutions
- HD Hyundai Electric
- Hyosung Heavy Industries
- LS Electric
- Mitsubishi Electric
- Toshiba Energy Systems & Solutions
- WEG
- DG Matrix
上位3社のサプライヤーであるHitachi Energy、Siemens Energy、GE Vernovaは、2025年にデータセンター変圧器市場の約27%を合わせて保有しています(DC Market Insightsの推計。市場の58.0%を占める電力変圧器における各社のポジションと、Prolec GEを通じたGE Vernovaの配電用変圧器事業に基づく)。GE Vernovaは2026年2月、Prolec GEの残り50%の株式を52.75億米ドルで取得する手続きを完了しました(出典:GE Vernovaプレスリリース)。Prolec GEは2025年に約30億米ドルの売上高を見込んでおり、電力需要の伸びの一部がデータセンターによって牽引されている市場に製品を供給しています。Hammond Power Solutionsは、2025年に過去最高となる前年比13.9%増の8億9,800万カナダドルの売上高を報告し、受注残は前年比122%増加しており、成長の一部はデータセンターの拡大に関連しています。Hyosung Heavy Industriesは2026年8月までに約9.3兆ウォンの新規受注を獲得し、すでに2025年通年の合計を上回っており、データセンター専任の事業チームを設置しました。Schneider Electric、Eaton、HD Hyundai Electric、LS Electric、Mitsubishi Electric、Toshiba、WEGは電力変圧器および配電用変圧器で競合し、DG Matrixは固体変圧器ユニットで競合しています。
最近の動向
- 2025年2月、Eatonはサウスカロライナ州ジョーンズビルの施設を三相変圧器工場に転換するための3.40億米ドルの投資を発表し、生産は2027年に開始される見込みです(出典:Eatonプレスリリース)。
- 2025年8月、Eatonは、データセンターへの応用が見込まれる固体変圧器ベースの技術の開発企業であるResilient Power Systemsの買収を完了しました(出典:Eatonプレスリリース)。
- 2025年9月、Hitachi Energyはバージニア州サウスボストンへの4.57億米ドルの投資を発表し、同拠点は米国最大の大型電力変圧器製造拠点となります(出典:バージニア州知事室ニュースリリース)。
- 2026年2月、GE VernovaはProlec GEの残り50%の株式の52.75億米ドルでの取得を完了しました(出典:GE Vernovaプレスリリース)。
- 2026年7月、HD Hyundai Electricはグローバル大手テック企業1社と、2028年までの北米データセンター向け配電・高圧機器について、最大1兆1,200億ウォンの枠組み契約を締結しました(出典:The Korea Timesニュース報道)。
- 2026年9月、Hyosung Heavy Industriesは米国の大手テック企業2社と、新しいAIデータセンター向けの765 kVおよび345 kV変圧器について3,865億ウォンの契約を締結しました(出典:Asia Economyニュース報道)。
当社は、これらの受注、工場投資、電源アーキテクチャの変化を、データセンター業界アップデートでリアルタイムに追跡しています。
調査方法:データセンター変圧器市場モデルの構築方法
DC Market Insightsは、16年分の年間容量コホート(2020年から2035年)からボトムアップでこの市場を構築しました。各年は、その年のIT容量完成分の45%と翌年分の55%で加重しています。電力変圧器はITロード1 MWあたりで価格設定しています(2020年に10万米ドル、2025年に14万米ドル、2035年までに16万米ドル)。中電圧変圧器は2020年にMWあたり1.62 MVAとし、2035年までに1.55 MVAへ低下するものとしてサイジングし、MVAあたりで価格設定しています。低電圧乾式変圧器は2025年のMWあたり0.43 MVAから2035年までに0.31 MVAへ低下します。固体変圧器は2027年から新規中電圧容量に占める割合を高め、その価格プレミアムは2025年の従来型ユニットの3.5倍から2035年までに約2.1倍へ低下するものとし、更新・アップグレード支出は既設容量に基づいて加算しています。すべての内訳は市場合計に一致します。当社が調査した主要サプライヤーの中にデータセンター向け変圧器の売上を個別に報告している企業はないため、結果は複数の上下限と照合して検証しました。電力変圧器の項目は当社の変電所モデルと一致し、中電圧の価格は公開されている配電用変圧器の価格帯に収まり、モデルが2025年から2030年の間に米国で導入する約76 GVAの中電圧容量(半分が冗長であれば約38 GWの供給負荷)は、NRELがデータセンター需要により2030年までに追加される可能性があるとする電力供給ユニット向け変圧器容量12.6 GWから72 GWとおおむね整合しています。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とする変圧器タイプ、買い手、地域
- 1.3通貨、基準年、予測期間
- 1.4本レポートで回答する主な質問
- 02調査方法
- 2.1MWあたり変圧器支出モデル
- 2.2容量コホートと納入タイミング
- 2.3更新・アップグレード支出モデル
- 2.4公開情報との上下限チェック
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場概要、2020-2035年
- 3.2主な調査結果
- 3.3買い手タイプ別のアナリスト提言
- 04市場ダイナミクス
- 4.1推進要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5推進要因と課題の影響分析、2025-2035年
- 05価格・コスト分析
- 5.1ITロード1 MWあたりの変圧器支出、2020-2035年
- 5.2中電圧変圧器のMVAあたり価格、2020-2035年
- 5.3リードタイムと供給不足
- 5.4固体変圧器の価格プレミアム、2025-2035年
- 06規格と規制
- 6.1IEEE C57.12.00-2021
- 6.2IEC 60076-11:2018
- 6.3米国DOE配電用変圧器基準
- 6.4EUエコデザイン規則(EU)No 548/2014および2019/1783
- 07サプライチェーンとバリューチェーン分析
- 7.1鉄心、巻線、絶縁油
- 7.2変圧器の生産能力と新工場
- 7.3固体変圧器向けパワーエレクトロニクス
- 7.4長期供給契約
- 08世界のデータセンター変圧器市場規模と予測
- 8.1市場規模、2020-2024年
- 8.2市場規模、2025年
- 8.3市場予測、2026-2035年
- 8.4新設と更新・アップグレードの支出比較
- 09タイプ別市場
- 9.1電力変圧器
- 9.2中電圧配電用変圧器
- 9.3低電圧乾式変圧器
- 9.4固体変圧器
- 10技術別市場
- 10.1鉱油入
- 10.2エステル油入
- 10.3乾式(キャストレジンおよびVPI)
- 10.4固体
- 11定格出力別市場
- 11.12.5 MVA以下
- 11.22.5 MVA超10 MVA以下
- 11.310 MVA超100 MVA以下
- 11.4100 MVA超
- 12データセンタータイプ別市場
- 12.1ハイパースケールデータセンター
- 12.2コロケーションデータセンター
- 12.3AI・GPUクラウドデータセンター
- 12.4エンタープライズ・エッジデータセンター
- 13プロジェクトタイプ別市場
- 13.1新設
- 13.2更新・アップグレード
- 14Dc独自分析:タイプ×買い手マトリクス
- 14.1タイプ×データセンタータイプ マトリクス、2025年
- 14.2変圧器サプライヤーへの示唆
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2欧州(ドイツ、英国、フランス、その他欧州)
- 15.3アジア太平洋(中国、日本、インド、オーストラリア、マレーシア、その他アジア太平洋)
- 15.4中南米(ブラジル、その他中南米)
- 15.5中東・アフリカ(サウジアラビア、その他中東・アフリカ)
- 15.6上位12か国、2025年および2035年
- 16地域別クロス分析
- 16.1地域×タイプ、2025年および2035年
- 16.2地域×データセンタータイプ、2025年および2035年
- 17予測シナリオ
- 17.12035年までのベース、低位、高位ケース
- 17.2容量追加に対する感応度
- 17.3固体変圧器の採用に対する感応度
- 18競合環境
- 18.1上位3社の集中度、2025年
- 18.2合併、買収、工場投資、2025-2026年
- 18.3データセンターの買い手との供給契約
- 19企業プロファイル
- 19.1Hitachi Energy
- 19.2Siemens Energy
- 19.3GE Vernova (Prolec GE)
- 19.4Schneider Electric
- 19.5Eaton
- 19.6Hammond Power Solutions
- 19.7HD Hyundai Electric
- 19.8Hyosung Heavy Industries
- 19.9LS Electric
- 19.10Mitsubishi Electric
- 19.11Toshiba Energy Systems & Solutions
- 19.12WEG
- 19.13DG Matrix
- 20アナリスト提言
- 20.1変圧器サプライヤー向け
- 20.2ハイパースケール、コロケーション、AIクラウド事業者向け
- 20.3投資家向け
- 図 1データセンター変圧器市場規模、2020-2035年
- 図 2受電加重IT容量(年間)、2020-2035年
- 図 3ITロード1 MWあたりの変圧器支出、2020-2035年
- 図 4新設と更新・アップグレードの支出比較、2020-2035年
- 図 5タイプ別市場シェア、2025年および2035年
- 図 6技術別市場シェア、2025年および2035年
- 図 7データセンタータイプ別市場シェア、2025年および2035年
- 図 8タイプ×データセンタータイプ マトリクス、2025年
- 図 9地域別市場、2025年および2035年
- 図 10上位12か国、2025年
- 図 11予測シナリオ、2025-2035年
- 表 1レポート属性
- 表 2変圧器コスト指標、2020-2035年
- 表 3タイプ別市場、2020-2035年
- 表 4技術別市場、2020-2035年
- 表 5定格出力別市場、2020-2035年
- 表 6データセンタータイプ別市場、2020-2035年
- 表 7プロジェクトタイプ別市場、2020-2035年
- 表 8タイプ×データセンタータイプ マトリクス、2025年
- 表 9地域別市場、2020-2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2035年
- 表 12合併、買収、工場投資、2025-2026年
- 表 13企業プロファイル:製品とデータセンターへの注力
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に34.8億米ドル、2035年までに81.8億米ドルへ拡大します。DC Market Insightsは、2020年の市場規模を9.8億米ドルと推計しています。
2025年から2035年にかけて年率8.93%です。2020年から2025年の間は、容量の完成が2倍以上に増え、変圧器価格が上昇したため、年率28.93%とより速く成長しました。
電力変圧器で、2025年に20.2億米ドル、市場の58.0%を占めています。固体変圧器は年率42.44%で最も成長の速いタイプです。
DC Market Insightsの推計によると、2025年の新設データセンターではITロード1 MWあたり約25万米ドルで、そのうちMWあたり約14万米ドルが変電所用電力変圧器に充てられています。
北米で、2025年の市場価値の16.3億米ドル、46.8%を占めています。中東・アフリカは年率12.65%で最も速く成長しています。
Hitachi Energy、Siemens Energy、GE Vernovaの3社で市場の約27%を合わせて保有しています(DC Market Insightsの推計)。Schneider Electric、Eaton、Hammond Power Solutions、HD Hyundai Electric、Hyosung Heavy Industries、LS Electric、Mitsubishi Electric、Toshiba、WEGも競合しています。
年率42.44%で、2025年の1,237万米ドルから2035年までに4.25億米ドルへ成長します。NVIDIAが2027年に計画しているAIラック向けの800 VDC電源システムでは、固体変圧器方式を利用できるためです。
米国で14.9億米ドル、2025年の支出の42.9%を占め、中国が3.41億米ドルで続きます。インドは大規模国別市場の中で年率15.09%と最も速く成長しています(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。