

Punti chiave
- Tra il 18 e il 23 ottobre sono stati proposti nel Regno Unito e in Spagna quattro nuovi campus data center per un totale di 2.795 MW: “The Mill” di Era4 da 1 GW a Newport, il progetto Longmarsh da 1 GW nel Norfolk, i 570 MW di O-Green a Saragozza e il sito off-grid da 225 MW di Krolmap a Belchite (Era4, Longmarsh Green Energy, Heraldo de Aragón).
- Di quei 2.795 MW, solo 90 MW, circa il 3%, hanno un accesso alla rete dichiarato per il 2029 o prima: la prima fase di O-Green. La data di allacciamento di Longmarsh è il 2031 e Krolmap prevede di operare senza rete (nostro calcolo su dati degli sviluppatori e della stampa).
- Microsoft si è ritirata dal sito Nscale di Loughton, presentato come il più grande data center di IA sovrana del Regno Unito, dopo che il gestore della rete locale ha dichiarato che non sarebbe stato alimentato in tempo; secondo quanto riportato, i responsabili della rete hanno indicato gli anni 2030 (City AM, Bloomberg, 19 ott 2026).
- Ora gli acquirenti pagano per la potenza: il 29 ottobre KDDI e Telehouse hanno chiuso un accordo da oltre 220 milioni di £ per un complesso a East India Dock con 65 MVA garantiti, circa 3,4 milioni di £ per MVA (Telehouse; nostro calcolo).
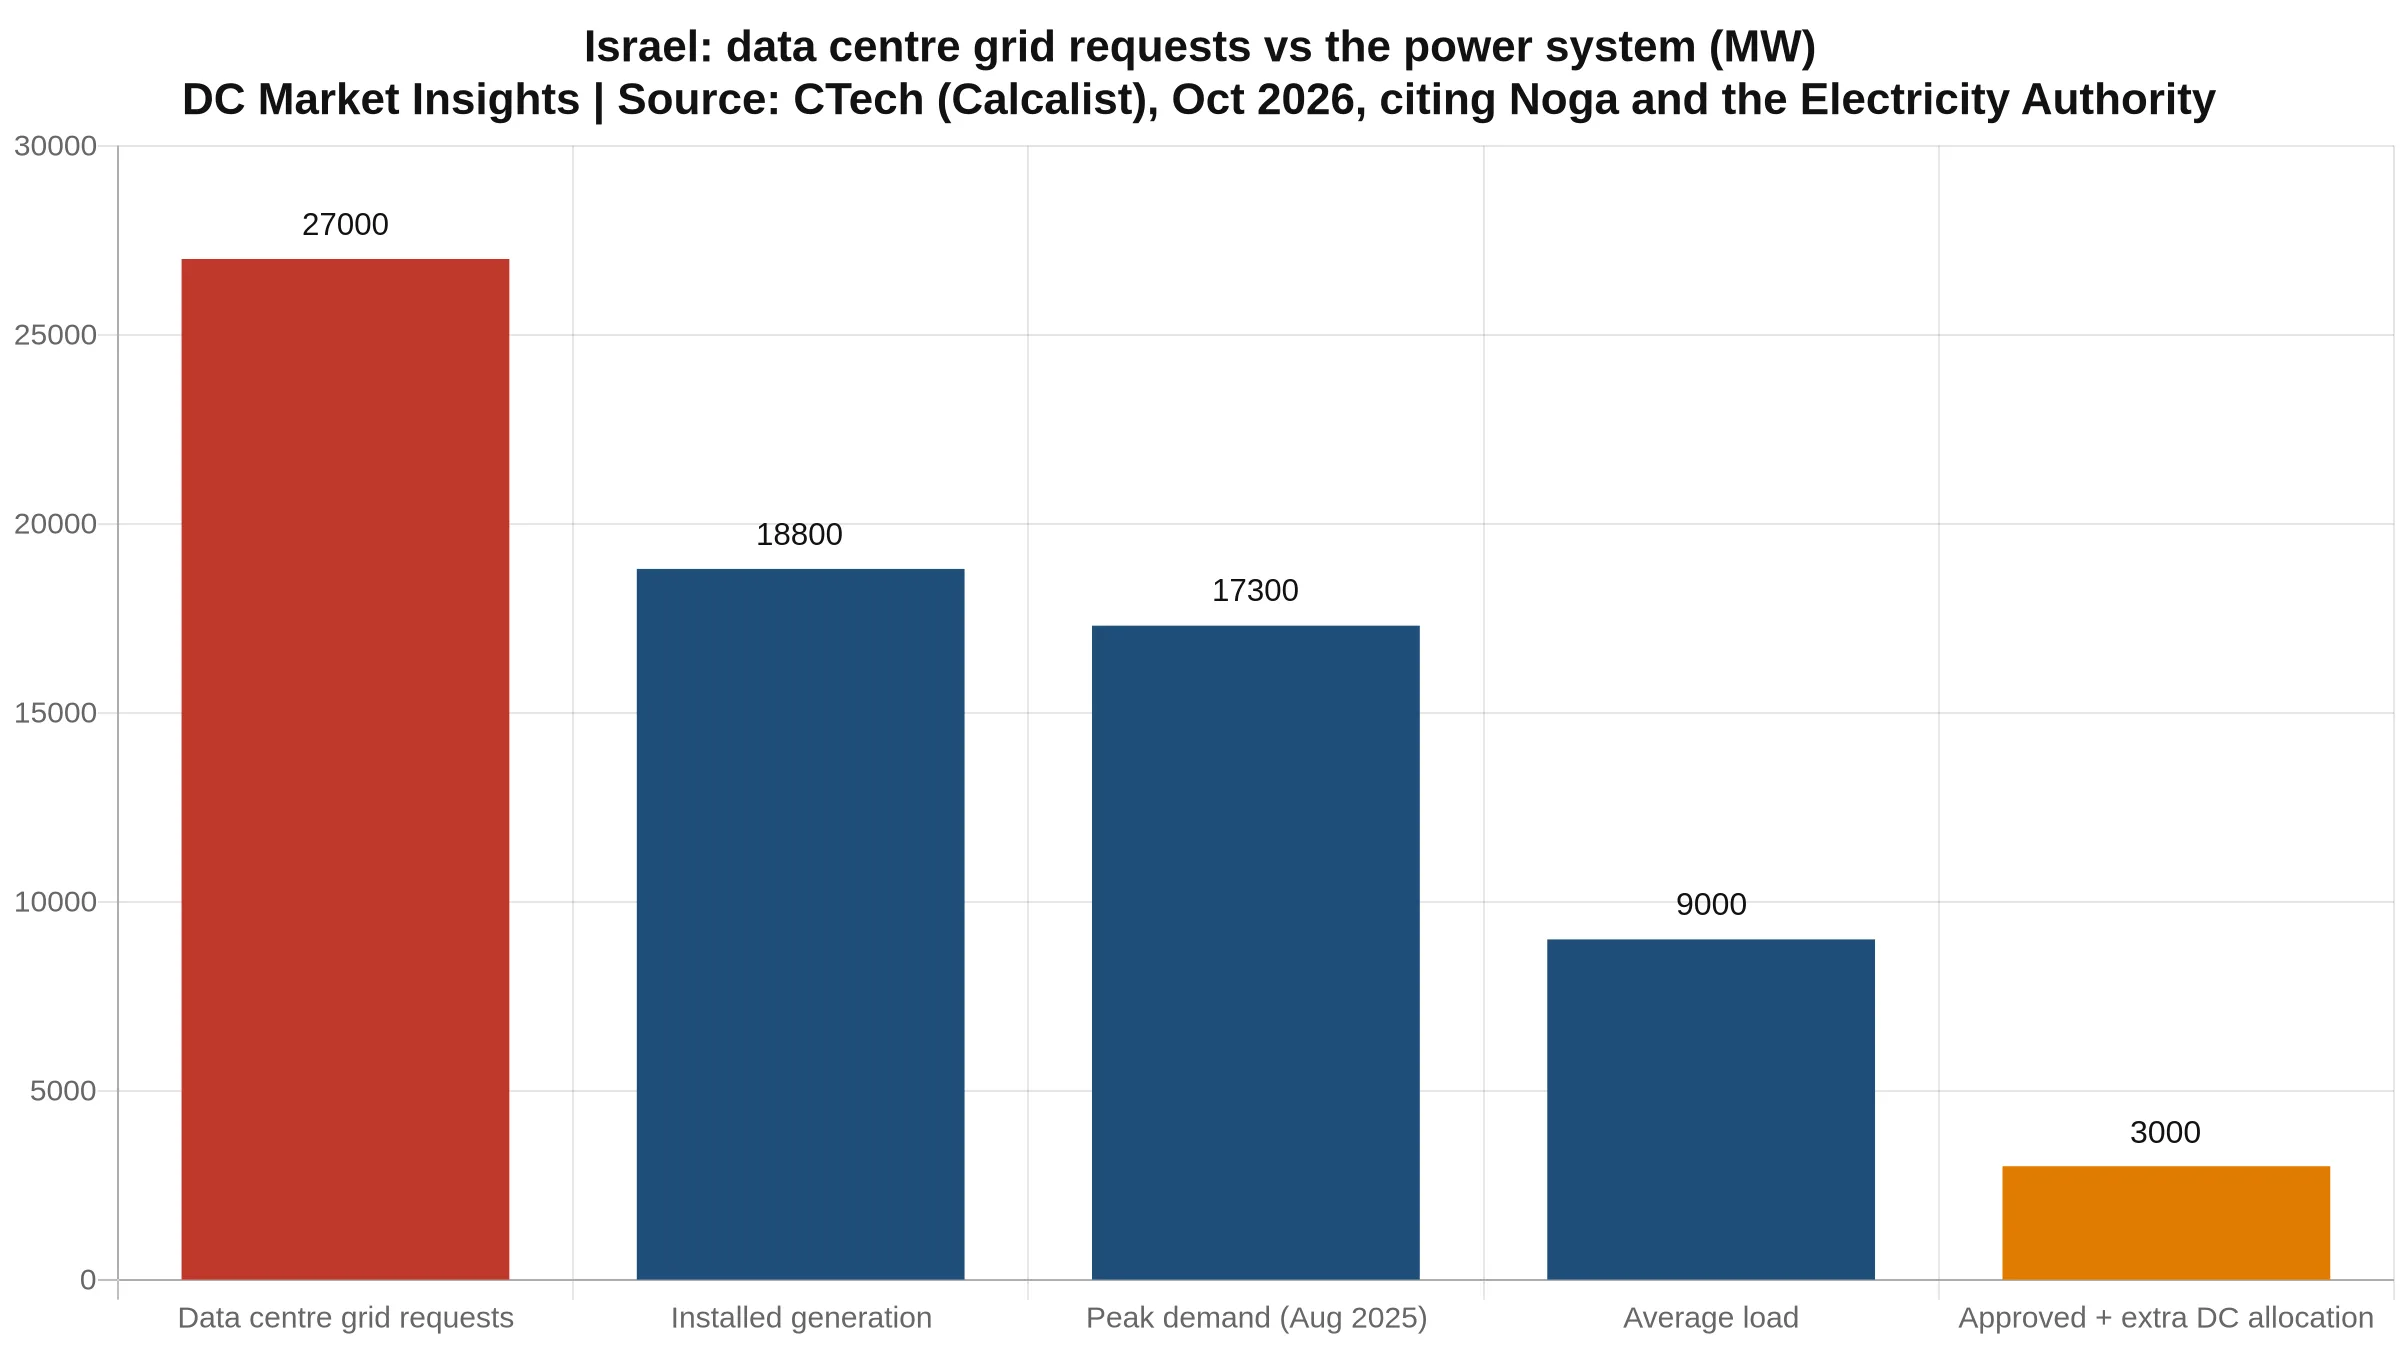
- L’Autorità per l’elettricità israeliana prevede un tetto di 200 MW per ogni nuovo data center, dopo che gli sviluppatori hanno chiesto 27.000 MW di allacciamenti, 1,44 volte i 18.800 MW di capacità di generazione installata del Paese (CTech, 14 e 19 ott 2026).
In dieci giorni gli sviluppatori hanno proposto quasi 2,8 GW di nuova capacità data center tra Regno Unito e Spagna, e meno di un trentesimo ha una data di allacciamento alla rete precedente al 2030. Le stesse due settimane hanno mostrato cosa succede quando l’energia arriva in ritardo: Microsoft ha abbandonato il sito di IA di punta del Regno Unito e Israele si è mosso per limitare ogni nuovo campus a 200 MW.
Perché ora: questa è la lettura del venerdì dei nostri tracker per Europa, Medio Oriente e Africa. Il segnale di questa settimana è il divario tra megawatt annunciati e megawatt allacciati. Il decreto spagnolo rivisto sui data center è stato trasmesso al Consiglio di Stato il 26 ottobre, la consultazione israeliana sul tetto è aperta, e sia il pacchetto tedesco sugli allacciamenti alla rete sia le candidature per le gigafactory di IA dell’UE scadono nelle prossime due settimane. Ciascuno di questi passaggi deciderà quali di questi progetti otterranno l’energia.
Nuove strutture: progetti da gigawatt, allacciamenti da megawatt
Il Regno Unito ha prodotto due proposte da un gigawatt in tre giorni. Il 22 ottobre Era4, lo sviluppatore noto come Carbon3.ai fino a marzo, ha presentato nel dettaglio “The Mill”, un campus per l’IA su un’ex area siderurgica in Corporation Road a Newport, nel Galles meridionale, progettato per raggiungere 1 GW e ospitare fino a 400.000 GPU Nvidia, con una prima fase prevista nel 2027. Il sito si trova all’interno della South Wales AI Growth Zone, che promette un accesso prioritario alla rete, ma Era4 non ha pubblicato né una data di allacciamento né la capacità della prima fase. Due giorni prima, EPL Norfolk, controllata di Evolution Power, aveva aperto la consultazione su Longmarsh Green Energy, fino a 1 GW di data center con 1,3 GW di fotovoltaico e batterie su circa 4.695 acri vicino a King’s Lynn. Il progetto si allaccerebbe alla sottostazione di Walpole nel 2031, ha riportato reNEWS, con una domanda di development consent prevista per aprile 2027 e l’entrata in esercizio entro il 2032.
La Spagna ne ha aggiunte altre due. Un fondo legato all’Oman, O-Green, finanzia un campus da 570 MW a San Mateo de Gállego, vicino a Saragozza, con 7,446 miliardi di € in quattro fasi fino al 2035 e una prima fase da 90 MW e 1,17 miliardi di € per il data center entro il 2029, ha riportato Heraldo de Aragón il 20 ottobre. I permessi di rete coprono quei primi 90 MW: 80 MW alla sottostazione di Peñaflor e 10 MW a Villanueva de Gállego. Il resto non ha ancora accesso. A Belchite, la società di ingegneria Krolmap progetta un campus da 1,5 miliardi di € e 225 MW che funzionerebbe con rinnovabili proprie, batterie e cogenerazione, senza connessione alla rete di trasmissione, ha riportato Heraldo il 18 ottobre. Non sono stati indicati né un tenant né un partner finanziario.
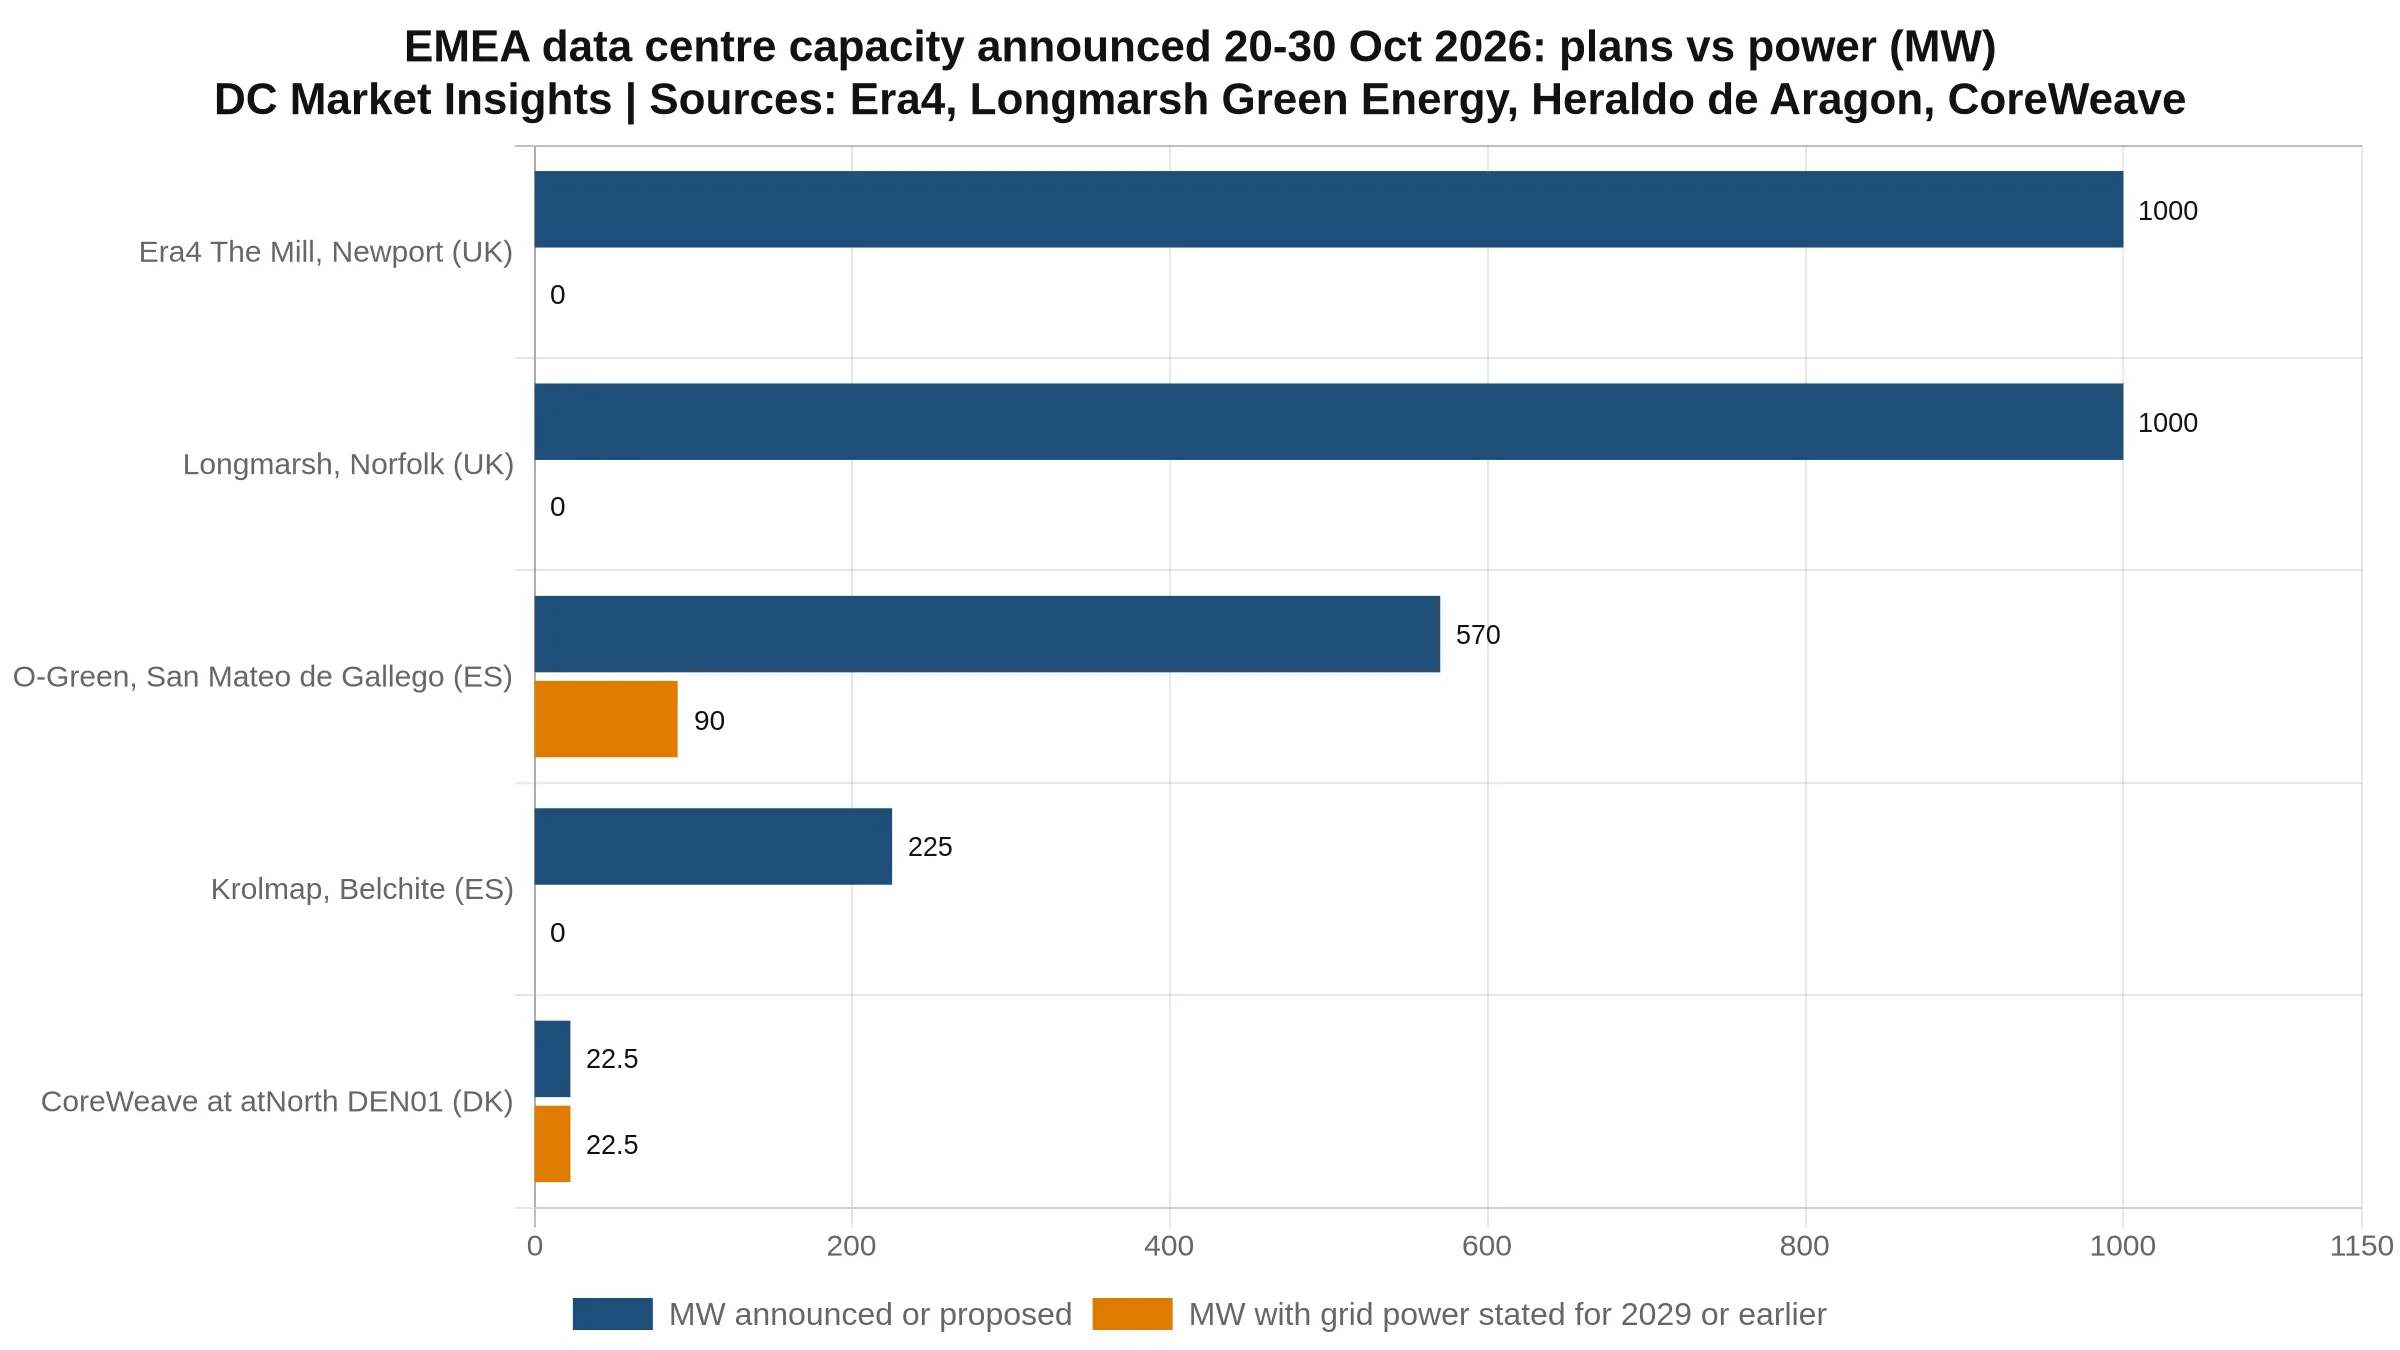
Sommate, le quattro proposte arrivano a 2.795 MW. Solo i 90 MW di O-Green, circa il 3%, hanno un accesso alla rete documentato per il 2029 o prima (nostro calcolo). I soli due progetti britannici da un gigawatt equivalgono a 2,5 volte gli 804 MW di capacità operativa nel Regno Unito monitorati da DC Market Insights, e al 28% dei 7.065 MW di progetti britannici già presenti nel nostro tracker.
| Progetto | Paese | Annuncio | MW proposti | Posizione di rete dichiarata | Investimento dichiarato | Investimento per MW (nostro calcolo) |
|---|---|---|---|---|---|---|
| Era4, The Mill, Newport | Regno Unito | 22 ott | 1.000 | Accesso prioritario AI Growth Zone; nessuna data né MW pubblicati | non comunicato | – |
| EPL Norfolk, Longmarsh Green Energy | Regno Unito | 20 ott | 1.000 | Sottostazione di Walpole, 2031 | “potrebbe attrarre 25 mld di £” (sviluppatore, incl. 1,3 GW di fotovoltaico) | non confrontabile |
| O-Green, San Mateo de Gállego | Spagna | 20 ott | 570 | 90 MW autorizzati (Peñaflor 80, Villanueva 10) | 7,446 mld di € | 13,1 mln di € |
| Krolmap, Belchite | Spagna | 18-23 ott | 225 | Off-grid per progettazione | 1,5 mld di € | 6,7 mln di € |
| Totale | 2.795 | 90 MW (3%) entro il 2029 |
Fonti: pagina del progetto Era4; consultazione Longmarsh Green Energy e reNEWS; Heraldo de Aragón (20 e 18 ott 2026); El Periódico de Aragón (lotto Vantage, 24 lug 2026). Investimento per MW = investimento dichiarato ÷ MW proposti (nostro calcolo). Il dato di Krolmap sembra escludere l’intero costo della centrale in loco e non è direttamente confrontabile. La prima fase di O-Green corrisponde a 13,0 milioni di € per MW (1,17 mld di € ÷ 90 MW), vicino ai 12,76 US$ per watt di costo di costruzione europeo dell’indice 2026-27 di Turner & Townsend, di cui abbiamo scritto il 29 ottobre.
Il sito di Saragozza porta con sé un avvertimento. I partner di O-Green hanno rilevato un progetto che Vantage Data Centers aveva annunciato nel settembre 2025 nella vicina Villanueva de Gállego e abbandonato nel luglio 2026 per problemi di allacciamento ai nodi saturi di Villanueva e Peñaflor, ha riportato El Periódico de Aragón. Il nuovo progetto si appoggia alle stesse due sottostazioni.
Cambi di stato: cosa è stato effettivamente attivato
A fronte di 2,8 GW di progetti, la capacità entrata in funzione in queste due settimane si è misurata in decine di megawatt. Il 27 ottobre CoreWeave ha dichiarato che la maggior parte dei suoi 22,5 MW di capacità IT pianificata presso DEN01 di atNorth a Ballerup, nell’area metropolitana di Copenaghen, era operativa: è il suo primo sito in Danimarca e fa parte di una presenza europea di nove data center, ha comunicato la società.
I nostri clienti hanno bisogno di più del semplice accesso alla capacità di calcolo.
Il nostro tracker si è mosso nella stessa direzione. Tra il 21 e il 30 ottobre le schede britanniche in DC Market Insights data sono salite da 184 a 187 strutture; la capacità operativa è passata da 760 MW a 804 MW (+44 MW), quella in costruzione è scesa da 286 MW a 260 MW con il completamento di alcuni siti, e quella pianificata è salita da 6.935 MW a 7.065 MW (+130 MW). I progetti britannici valgono ora 8,8 volte la capacità operativa. I dati della Germania sono rimasti invariati: 844 MW operativi, 2.014 MW in costruzione e 2.415 MW pianificati. Nei 65 Paesi che monitoriamo, 19.845 MW sono operativi, 30.988 MW in costruzione e 68.818 MW pianificati, in 2.968 strutture.
| DC Market Insights data | Regno Unito, 21 ott | Regno Unito, 30 ott | Variazione | Germania, 30 ott | Tutti i 65 Paesi, 30 ott |
|---|---|---|---|---|---|
| Strutture monitorate | 184 | 187 | +3 | 177 | 2.968 |
| MW operativi | 759,6 | 804,0 | +44,4 | 843,8 | 19.845,1 |
| MW in costruzione | 286,0 | 260,0 | -26,0 | 2.013,9 | 30.988,2 |
| MW pianificati | 6.935,4 | 7.064,9 | +129,5 | 2.414,8 | 68.818,3 |
| Pianificati ÷ operativi | 9,1× | 8,8× | 2,9× | 3,5× |
Fonte: DC Market Insights data (tracker delle strutture, lettura del 30 ott 2026, 04:53-04:55 UTC; dati britannici del 21 ott dalla nostra analisi del 21 ottobre). I MW sono totali del tracker per le strutture con MW dichiarati o stimati (104 dei 187 siti britannici; 88 dei 177 siti tedeschi), quindi sottostimano il mercato complessivo. Le due nuove proposte britanniche da un gigawatt non erano ancora nel tracker al momento della lettura.
Operazioni: gli acquirenti pagano per l’energia, e un anchor tenant se ne va
L’operazione chiusa più rilevante della settimana nella regione è avvenuta nei Docklands di Londra. Il 29 ottobre KDDI e Telehouse hanno completato l’acquisto dell’Inventory Estate a East India Dock, adiacente al campus Telehouse, da LaSalle Investment Management e Trilogy Real Estate per oltre 220 milioni di £ (294 milioni di US$), ha comunicato Telehouse. Il complesso dispone di 65 MVA di potenza garantita. Ciò valuta il sito a circa 3,4 milioni di £ per MVA di fornitura garantita (nostro calcolo). I venditori avevano acquistato il complesso da Criterion Capital per 170 milioni di £ nel 2015, quindi il valore è cresciuto di circa il 29% (nostro calcolo).
rappresenta un passo importante nello sviluppo di lungo periodo del nostro campus dei London Docklands
Dieci giorni prima la regione aveva perso un tenant di primo piano. Il 19 ottobre Microsoft ha confermato di aver rinunciato al piano di fare da anchor tenant del data center di Nscale a Loughton, nell’Essex, dopo che UK Power Networks ha comunicato che l’allacciamento del sito non sarebbe stato pronto per l’obiettivo del 2026 a causa di lavori sulla rete di trasmissione a monte, ha riportato City AM. I responsabili della rete hanno detto a Nscale che il sito non avrebbe avuto energia fino agli anni 2030, secondo i media britannici citati da Bloomberg. Microsoft ha affermato che la decisione “riguarda un singolo sito”; Nscale ha dichiarato di “valutare fonti di energia alternative”. Nscale aveva promesso 2 miliardi di £ per la struttura. DC Market Insights monitora un sito Nscale nel Regno Unito in fase di pianificazione da 50 MW.
La Germania ha ottenuto l’impegno più consistente della settimana. Il 20 ottobre Amazon ha annunciato l’intenzione di investire 16 miliardi di € in Germania nel 2027, di cui 4,8 miliardi di € per espandere la Region AWS Europe (Francoforte), ha dichiarato Amazon all’Invest in Germany Summit di Berlino. AWS rappresenta il 30% del totale (nostro calcolo). Il nostro tracker tedesco indica 300 MW nella pipeline AWS nel Paese.
L’investimento di Amazon è un chiaro voto di fiducia nella Germania come sede per il futuro.
Regole: Israele mette un tetto, la Spagna allenta
Israele è il caso più netto di una domanda che supera la rete. Gli sviluppatori hanno chiesto a Noga, il gestore del sistema, 27.000 MW di allacciamenti per data center, a fronte di 18.800 MW di generazione installata, un carico medio di circa 9.000 MW e un picco di 17.300 MW nell’agosto 2025, ha riportato CTech il 14 ottobre. Le richieste includono 50 strutture oltre i 200 MW. La risposta dell’Autorità per l’elettricità è un tetto di 200 MW per ogni nuovo data center, senza limiti geografici; su questa base il progetto Mega DC da 1.100 MW a Hadera e il progetto SDS da 875 MW a Nesher non potrebbero procedere come previsto.
L’Autorità ha pubblicato i punti principali il 18 ottobre, ha riportato CTech il giorno successivo: circa 2.000 MW di allacciamenti già approvati, altri 1.000 MW assegnati ai grandi data center e una garanzia di 2 milioni di NIS per MW richiesto. La decisione completa passa poi a una consultazione pubblica di tre settimane. La capacità approvata e assegnata, circa 3.000 MW, copre l’11% dei 27.000 MW richiesti (nostro calcolo). Per un campus da 200 MW, la cui costruzione secondo CTech supera i 4 miliardi di NIS, la garanzia sarebbe di 400 milioni di NIS, circa il 10% del costo di costruzione (nostro calcolo).
La Spagna va nella direzione opposta. Il 26 ottobre il governo ha trasmesso al Consiglio di Stato un regio decreto rivisto sui requisiti energetici, ambientali, di resilienza e di sovranità digitale dei data center, dopo oltre 600 osservazioni, ha riportato El Periódico de la Energía. Le regole si applicano ora a partire da 10 MW di capacità di accesso, anziché da 1 MW, sommando i siti dello stesso proprietario. La regola centrale resta: l’80% dei consumi da rinnovabili aggiuntive, con corrispondenza oraria. Ma ora contano gli impianti fino a 36 mesi di età (anziché 18), la durata minima dei PPA scende da dieci a sei anni, lo storage concorre alla corrispondenza oraria e il limite di PUE sale da 1,15 a 1,25 per i siti che firmano contratti di accesso prima del 1° gennaio 2029, fino alla fine del 2031. Il WUE resta a 0,1. I siti che scelgono di non aderire alla regola dell’80% devono entrare nel regime di interrompibilità. Abbiamo analizzato la prima bozza e i 12 GW di accesso alla rete dell’Aragona il 13 ottobre.
| Norma | Paese | Data | Cosa prevede | Stato |
|---|---|---|---|---|
| Tetto di 200 MW per ogni nuovo data center | Israele | Punti principali 18 ott 2026 | Limita i nuovi siti a 200 MW; ~2.000 MW approvati + 1.000 MW aggiuntivi per i grandi DC; garanzia di 2 mln di NIS/MW | Proposta; consultazione di tre settimane sulla decisione completa |
| Regio decreto rivisto sui data center | Spagna | Al Consiglio di Stato 26 ott 2026 | Soglia da 1 a 10 MW; 80% di nuove rinnovabili con corrispondenza oraria; PUE da 1,15 a 1,25 fino al 2031; WUE 0,1 | Bozza; il governo punta all’approvazione prima delle elezioni del 29 nov |
| Riforme degli allacciamenti dei data center | Regno Unito | 29 lug 2026 | Proposte di riforma degli allacciamenti dei data center, insieme alla Data Centre Commitment Fee proposta da Ofgem (nostra analisi del 19 ott) | Proposta (policy DCMI PP-GB-013) |
| Netzanschlusspaket | Germania | Bozza 29 lug 2026 | Pacchetto sugli allacciamenti alla rete (modifiche a EnWG, KraftNAV, StromNEV) | Letture al Bundestag attese il 9-13 nov (policy DCMI PP-DE-009) |
Fonti: CTech (14 e 19 ott 2026); El Periódico de la Energía (26 ott 2026); tracker energia e policy di DC Market Insights (righe Regno Unito e Germania). L’obiettivo spagnolo di approvazione pre-elettorale è stato riportato da Reuters il 26-27 ott; non abbiamo potuto consultare il dispaccio d’agenzia e lo indichiamo come obiettivo riportato, non come data certa.
Il quadro generale: l’energia è la risorsa scarsa
I quattro livelli di dati di queste due settimane puntano nella stessa direzione. I nuovi progetti sono grandi e per lo più senza energia; la capacità attivata è stata modesta e si trovava in un edificio esistente; l’operazione con il prezzo migliore riguardava un terreno con potenza garantita; e l’anchor tenant che se n’è andato lo ha fatto perché la rete era in ritardo. I regolatori ora razionano apertamente gli allacciamenti (Israele), li fanno pagare (la commissione di garanzia proposta nel Regno Unito, che abbiamo analizzato il 19 ottobre) oppure allentano altre regole affinché i siti allacciati possano riempirsi (Spagna).
Gli sviluppatori rispondono portando con sé la propria energia. Krolmap non prevede alcun collegamento alla rete; Longmarsh abbina 1 GW di carico a 1,3 GW di fotovoltaico e batterie; Nscale sta “valutando fonti di energia alternative” a Loughton. 1,3 GW di fotovoltaico non possono alimentare un carico di 1 GW 24 ore su 24, quindi questi progetti dipendono comunque dalla rete, o da gas e batterie, per la maggior parte delle ore. La stessa tensione è emersa nei Paesi Bassi, dove i data center hanno in coda richieste di allacciamento per circa 15 GW, come abbiamo riportato il 26 ottobre.
Cosa significa per operatori, investitori e fornitori
La nostra valutazione, basata sui dati riportati sopra:
- Scontare i megawatt annunciati in base alla data di allacciamento. Dei 2.795 MW proposti in queste due settimane nel Regno Unito e in Spagna, solo 90 MW (3%) hanno un accesso alla rete dichiarato per il 2029 o prima; il resto va valutato come opzione, non come capacità.
- Dare un prezzo alla potenza garantita, non al terreno. L’operazione di East India Dock implica circa 3,4 milioni di £ per MVA; usatelo come benchmark londinese per i siti con un allacciamento certo.
- In Israele, progettare su 200 MW e mettere a budget la garanzia. 2 milioni di NIS per MW equivalgono a 400 milioni di NIS su una richiesta da 200 MW, circa il 10% del costo di costruzione; i 50 siti richiesti oltre i 200 MW dovranno ridursi o frazionarsi.
- In Spagna, i siti da 10 MW in su devono ancora coprire l’80% con nuove rinnovabili a corrispondenza oraria. Una prima fase da 90 MW come quella di O-Green richiederebbe circa 72 MW di fornitura rinnovabile a corrispondenza oraria a pieno carico (nostro calcolo), oltre allo storage; l’allentamento del PUE a 1,25 dura solo fino al 2031.
- Fornitori: l’energia in loco è la linea di crescita. I campus off-grid o a bassa dipendenza dalla rete (225 MW a Belchite, 1,3 GW di fotovoltaico a Longmarsh) hanno bisogno di generatori, batterie e sistemi di controllo per microgrid prima ancora che di server.
Per il dimensionamento del mercato, consultate il nostro report UK AI Data Center Market per la capacità e la spesa britanniche in IA, il report Spain Data Center Market per lo sviluppo iberico e il report Data Center Generator Market per l’energia in loco. Per i dati alla base di questa analisi, consultate il Deal Tracker, la nostra pagina su energia e policy del Regno Unito e la nostra pagina su energia e policy della Germania.
Cosa osservare nelle prossime settimane
- Inizio novembre 2026: parere del Consiglio di Stato spagnolo e approvazione da parte del Consiglio dei ministri del decreto rivisto sui data center, che il governo intende varare prima delle elezioni del 29 novembre.
- Inizio-metà novembre 2026: consultazione di tre settimane in Israele sulla decisione completa relativa ai 200 MW; la data esatta di chiusura dipende da quando è stato pubblicato il testo integrale.
- 9-13 novembre 2026: attese seconda e terza lettura al Bundestag del pacchetto tedesco sugli allacciamenti alla rete.
- 12 novembre 2026: scadenza delle candidature per il bando UE sulle gigafactory di IA, per siti fino a 150 MW (la pagina del bando ha indicato anche il 3 dicembre).
- 26 novembre 2026: chiusura della consultazione pubblica di Longmarsh Green Energy; la domanda di development consent è prevista per aprile 2027.
- 29 novembre 2026: elezioni politiche in Spagna.
Domande frequenti
Quanta nuova capacità data center è stata annunciata in Europa a fine ottobre 2026?
Circa 2.795 MW in quattro proposte britanniche e spagnole tra il 18 e il 23 ottobre: Era4 Newport (1 GW), Longmarsh Norfolk (1 GW), O-Green Saragozza (570 MW) e Krolmap Belchite (225 MW). Solo 90 MW, circa il 3%, hanno un accesso alla rete dichiarato per il 2029 o prima (nostro calcolo).
Perché Microsoft si è ritirata dal data center di Nscale a Loughton?
Perché la rete era in ritardo. UK Power Networks ha comunicato che il sito di Loughton non sarebbe stato allacciato entro l’obiettivo del 2026 a causa di lavori sulla rete di trasmissione a monte, e i media britannici hanno riportato che l’energia sarebbe arrivata solo negli anni 2030. Il 19 ottobre Microsoft ha dichiarato che la decisione riguardava un singolo sito; Nscale aveva promesso 2 miliardi di £ per il progetto.
Che cos’è il tetto di 200 MW per i data center in Israele?
Una norma proposta dall’Autorità per l’elettricità che limita ogni nuovo data center a 200 MW, dopo che gli sviluppatori hanno chiesto 27.000 MW di allacciamenti a fronte di 18.800 MW di generazione installata. Circa 2.000 MW sono approvati, altri 1.000 MW sono assegnati ai grandi data center e i richiedenti versano una garanzia di 2 milioni di NIS per MW.
Cosa è cambiato nel decreto spagnolo sui data center?
La bozza rivista, trasmessa al Consiglio di Stato il 26 ottobre, si applica da 10 MW anziché da 1 MW, mantiene la regola dell’80% di rinnovabili a corrispondenza oraria, consente di conteggiare impianti più datati e PPA di sei anni, e innalza il limite di PUE da 1,15 a 1,25 fino al 2031 per i siti che contrattualizzano l’accesso alla rete prima del 2029.
Fonti
- Era4, “The Mill”, pagina del progetto, ott 2026. Link
- Longmarsh Green Energy (EPL Norfolk), consultazione pubblica, ott 2026. Link
- reNEWS, “EPL Norfolk proposes 1.3GW solar project”, ott 2026. Link
- Heraldo de Aragón, “O-Green eleva la inversión de su centro de datos en Zaragoza a 7.446 millones de euros”, 20 ott 2026. Link
- Heraldo de Aragón, “Una ingeniería aragonesa proyecta en Belchite el primer centro de datos de España sin conexión a la red eléctrica”, 18 ott 2026. Link
- El Periódico de Aragón, “Vantage reubicará su centro de datos tras renunciar a Zaragoza”, 24 lug 2026. Link
- CoreWeave, “CoreWeave expands global AI cloud platform with new capacity in Denmark and first AI network backbone”, 27 ott 2026. Link
- Telehouse, “KDDI and Telehouse complete land acquisition worth over £220 million to expand London Docklands campus”, 29 ott 2026. Link
- City AM, “Microsoft pulls out of Nscale deal for UK’s largest AI data centre”, 19 ott 2026. Link
- Bloomberg via BNN Bloomberg, “Microsoft pulled out of AI data centre deal with a UK startup”, 19 ott 2026. Link
- Amazon, “Amazon plans to invest €16 billion in Germany in 2027”, 20 ott 2026. Link
- CTech (Calcalist), “Israel to cap new data centers at 200 megawatts amid AI power crunch”, 14 ott 2026. Link
- CTech (Calcalist), norme dell’Autorità per l’elettricità sui data center, 19 ott 2026. Link
- El Periódico de la Energía, “El Gobierno da un respiro a los centros de datos con requisitos energéticos menos exigentes”, 26 ott 2026. Link
- DC Market Insights data: tracker delle strutture (Regno Unito, Germania, tutti i Paesi) e tracker energia e policy, lettura del 30 ott 2026. Link
- DC Market Insights, report UK AI Data Center Market, Spain Data Center Market e Data Center Generator Market. Link