
データセンター保険市場 規模・シェア・2035年までの予測
市場の概要
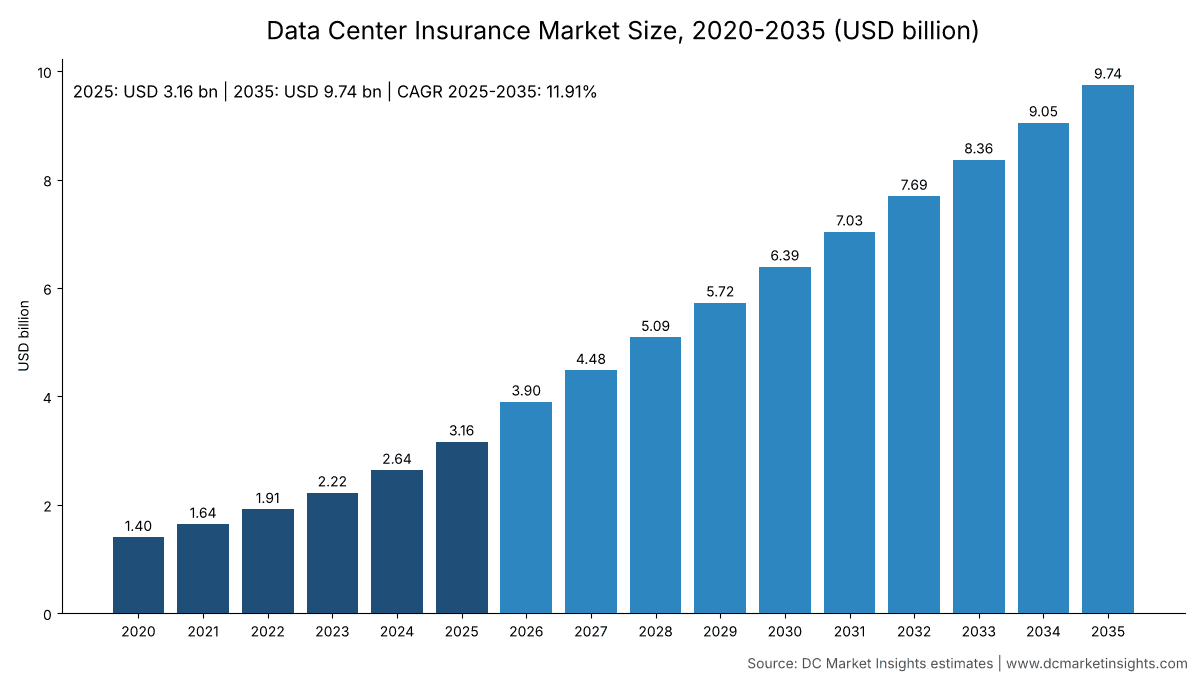
データセンター保険市場の規模は2025年にUSD 3,160.0百万で、年平均成長率(CAGR)11.91%で拡大し、2035年までにUSD 9,740.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲
- 04市場推計値が異なる理由
- 05市場推進要因
- 06市場トレンド
- 07市場の課題
- 08市場機会
- 09価格分析
- 10規格と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンター保険市場は2026年に39.0億米ドルと評価され、2025年の31.6億米ドルから2035年には97.4億米ドルに達し、2025年から2035年のCAGRは11.91%と予測される(DC Market Insights推計)。データセンター保険料は2つの時計によって動く。1つは建設の時計で、MW当たり1,120万米ドルの1 GW AIキャンパスでは110億米ドルを超えるプロジェクト価値が1件の建設工事保険(ビルダーズリスク)に載る。もう1つは運用の時計で、稼働を開始したすべてのメガワットが財物・機器・賠償責任の保険基盤に加わる。米国国勢調査局は2025年の民間データセンター建設投資額を497.4億米ドル(2024年は348.0億米ドル)と集計しており、2026年9月の季節調整済み年率は964.6億米ドルに達した。このため、建設保険の引受規模は依然として運用保険を上回る速さで拡大している。引受キャパシティもこれに追随し、FMは2026年1月にデータセンター向けラインを最大50億米ドルに引き上げ、Zurichは2026年8月に10億米ドルの建設クオータシェア再保険を追加した。本市場は、データセンターリスクに対して引き受けられた保険料を対象とする。すなわち、建設工事保険(CAR)と稼働遅延(DSU)、運用財物損害と事業中断、IT・電子機器、事業者向けに引き受けられる賠償責任、テクノロジー過誤・不作為(Tech E&O)およびサイバー、さらに貨物保険とパラメトリック保険である。AIラックはMW当たり約3,000万米ドルのハードウェアを搭載するため、IT・電子機器が年率15.55%で最も成長の速い補償タイプとなり、湾岸地域のキャンパスが着工から稼働へ移行するにつれ、中東・アフリカが18.36%で最も成長の速い地域となる。
主要市場統計:2026年のデータセンター保険市場の規模はどの程度か?
DC Market Insightsの推計によれば、データセンター保険市場は2026年に39.0億米ドルに達し、2025年を23.28%上回る。
- 2025年の市場規模:31.6億米ドル
- 2026年の市場規模:39.0億米ドル
- 2030年の市場規模:63.9億米ドル
- 2035年の市場規模:97.4億米ドル
- 2025~2035年のCAGR:11.91%(低位ケース9.45%、高位ケース14.16%)
- 2025年の最大補償タイプ:賠償責任・Tech E&O・サイバー、保険料の32.8%
- 最も成長の速い補償タイプ:IT・電子機器、年率15.55%
- 首位地域:北米、2025年保険料の52%。最も成長の速い地域:中東・アフリカ、18.36%
- 最大の国:米国、2025年に14.9億米ドル。最も成長の速い主要国:サウジアラビア、21.10%
- 設置済みMW当たりの平均保険料:2025年に約27,250米ドル(DC Market Insights推計)
- 発表された単一リスク当たりの最大キャパシティ:最大50億米ドル(FM、2026年1月)
主要なポイント:データセンター保険の購入者が知っておくべきことは何か?
DC Market Insightsによれば、データセンター保険料の今後の行方は次の4点で説明できる。
- 専用ファシリティがキャパシティを追加するにつれてCARおよびDSUの料率がプロジェクト価値の0.52%から0.36%に低下するため、建設保険料は2035年まで年率6.62%の伸びにとどまる。
- AIラックによりMW当たりの設置IT価値が1,100万米ドルから1,600万米ドルに上昇するため、IT・電子機器保険料は4倍超の24.4億米ドルに拡大する。
- 単一キャンパスで25億~50億米ドルの補償限度額が必要となったため、ブローカーファシリティとロイズコンソーシアムの保険料シェアは22.0%から34.0%に上昇する。
- EquinixとDigital Realtyが2025年の年次報告書で開示しているとおり、最大手の事業者は地震リスクと暴風リスクをキャプティブに保有しており、自家保険が市場の上限を抑えている。
エグゼクティブサマリー:データセンター保険市場の価値はどの程度か?
世界のデータセンター保険市場規模は2020年に14.0億米ドルと評価され、2025年に31.6億米ドルに達し、予測期間中のCAGR 11.91%で2035年には97.4億米ドルに達すると見込まれる。
| 項目 | 値 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 2025年の市場規模 | 31.6億米ドル |
| 2026年の市場規模 | 39.0億米ドル |
| 2025~2035年のCAGR | 11.91% |
| 2035年の市場規模 | 97.4億米ドル |
データセンター保険は2020年から2025年に年率17.72%で成長した。3つの要因が同時に動いたためである。新規IT容量は年4.5 GWから12.0 GWに増え、MW当たりのプロジェクト価値は900万米ドルから1,120万米ドルに上昇し、液冷関連損害と火災損害を受けてCARおよびDSUの料率は0.40%から0.52%に上昇した。2026年以降は料率サイクルが反転する一方で数量は増え続けるため、成長率は年率11.91%に鈍化する。2035年には設置ベースが約311 GWに達し、運用保険が保険料の83.8%を占める(2025年は75.0%)。
市場範囲:データセンター保険は何を補償するのか?
本推計におけるデータセンター保険は、データセンター内部またはその周辺に存在するリスクに対する2025年の元受正味保険料31.6億米ドルである。
対象
- データセンタープロジェクトの建設工事保険とビルダーズリスク、稼働遅延および予定利益喪失(電気設備・機械設備を含む)。
- 完成済み施設の運用財物損害と事業中断(電力供給停止による間接事業中断を含む)。
- 機器所有者が商業的に購入するIT・電子機器保険(サーバー、ストレージ、ネットワーク機器、冷却分配ユニット)。
- データセンター事業者向けに引き受けられる一般賠償責任、アンブレラ、環境、Tech E&Oおよびサービスレベル賠償責任、サイバー保険。
- 変圧器・発電機・ラックのプロジェクト貨物保険、テロ保険、天候または停電のパラメトリック保険。
対象外
- 再保険やフロンティングのないキャプティブに保有される保険料、および自家保険による損害。
- クラウドサービスを利用するだけの企業の一般的な企業向けサイバー保険・財物保険プログラム。
- 保証証券、信用保険、機器メーカーが販売する保証契約。
- ブローカー手数料とリスクエンジニアリングのコンサルティング料。
セグメントの関係
すべての区分は2025年に合計31.6億米ドルとなる。補償タイプはモデルの5つの保険料ラインに従い、被保険者、引受チャネル、データセンタータイプは、誰が購入するか、どのように引き受けられるか、どの種類のサイトが保険の対象となるかによって同じ合計を分割する。
データセンター保険市場の推計値はなぜ異なるのか?
DC Market Insightsは2026年のデータセンター保険市場を39.0億米ドルとしており、これは公表されている最も広い見方よりも狭い商業保険料ベースの指標である。
Swiss Re Instituteは2026年7月、データセンターに関連する世界の保険料は106億米ドルであり、2030年までに242億米ドルに達する可能性があると記した。このような広い指標には、オープンマーケットの保険契約に到達しないリスクが含まれる。ハイパースケーラーは地震・洪水・暴風をキャプティブに保有し、コロケーションのテナントは自社サーバーを一般的な企業向けプログラムで付保し、キャンパスに電力を供給するエネルギー資産(ガスタービン、変電所、蓄電池)は電力リスクとして引き受けられることが多い。すべてのクラウド顧客の一般サイバー保険料、保証契約、保証証券を加えると数値はさらに大きくなる。本推計は、データセンターリスクに対して引き受けられ、保険会社に付保された保険料(フロンティングを伴うキャプティブプログラムを含む)のみを算入している。
| 要素 | 本推計への算入 | 理由 |
|---|---|---|
| データセンタープロジェクトのCARおよびDSU | 算入、2025年に6億9,888万米ドル | プロジェクトごとに引受 |
| 運用財物と事業中断 | 算入、7億6,003万米ドル | 施設所有者が購入 |
| 商業的に購入されるIT機器保険 | 算入、5億7,420万米ドル | 設置IT価値の30%がオープンマーケットで付保されている |
| 自家保険と再保険のないキャプティブ保有 | 不算入 | 保険料が市場に到達しない |
| キャンパス向けに建設される発電所 | 不算入 | エネルギーリスクとして引受 |
| クラウド顧客の一般サイバー保険 | 不算入 | データセンターリスクではない |
対象範囲内の購入者層にはハイパースケールキャンパスだけでなく小規模な企業サーバールームやエッジサイトも含まれるため、データホールを保有する中小企業もここに算入される。
市場推進要因:データセンター保険料はなぜ上昇しているのか?
DC Market Insightsによれば、3つの力が同時に保険基盤を押し上げているため、データセンター保険料は2026年に23.28%上昇した。
米国のデータセンター建設は倍増し年率964.6億米ドルに
米国国勢調査局の建設支出調査によれば、2026年9月のデータセンター建設は季節調整済み年率964.6億米ドルで、2025年9月の507億米ドルのほぼ2倍である。この価値のすべてが18~30か月にわたってビルダーズリスクまたはCARの保険契約に載る。2026年のCARおよびDSU料率0.55%で計算すると、米国の建設だけで年間5億米ドルを超える保険料が発生する。Zurichが2026年上半期に建設保険料の18%増加を報告し、その原因としてデータセンター需要を挙げたのはこのためである。
ハイパースケーラーの設備投資は3,600億米ドルを超える
Amazon(1,318.2億米ドル)、Alphabet(914.5億米ドル)、Meta(ファイナンスリースを含め722.2億米ドル)、Microsoft(2025年6月までの1年間で645.5億米ドル)は、米国証券取引委員会(SEC)への提出書類で、2025年の設備投資を合計3,600億米ドル超と報告した。Metaは2026年について1,150億~1,350億米ドルの見通しを示した。この支出のうちハードウェア部分がIT・電子機器ラインを押し上げる。DC Market Insightsは設置IT価値を2025年にMW当たり1,100万米ドル、2030年に1,500万米ドルへ上昇すると見ている。
液冷が損害プロファイルを変える
Swiss Re InstituteはFMの損害調査を引用し、2026年7月に、火災はデータセンター損害事故件数の10.9%にすぎないが損害額の42.3%を占め、液体関連の損害が損害額の約24%を占めたと記した。ダイレクト・トゥ・チップ方式のループは1台300万~400万米ドルのラック内部に水を引き込むため、保険会社は水濡れ損害と電気火災をCAR料率と運用財物料率の両方に織り込んでおり、運用財物料率は2020年から2025年に保険価額の0.11%から0.13%に上昇した(DC Market Insights推計)。
市場トレンド:データセンター保険はどのように変化しているか?
データセンター保険は専用ファシリティへと移行している。ブローカーファシリティとロイズコンソーシアムは年率16.89%で成長し、最も成長の速い引受チャネルとなる。
ファシリティは1年で15億米ドルから50億米ドルへ拡大
Aonは2025年7月にData Center Lifecycleファシリティを最大15億米ドルで立ち上げ、2026年1月に25億米ドル、2026年7月に最大50億米ドルへ引き上げ、別途4億米ドルのサイバー・Tech E&Oレイヤーを設けた。Marshは2026年1月にNimbusファシリティを27億米ドルに拡大した。WTWは2026年7月、市場は1件の大規模データセンターリスクに対して最大150億米ドルを提供できると述べた。こうしたファシリティにより1回の引受でキャンパス全体を補償できるため、その保険料シェアは2025年の22.0%から2035年には34.0%に上昇する。
ビルダーズリスク保険は稼働初年度まで延長
Zurich North AmericaのData Center Project Guardは、2025年12月に2026年1月以降の米国プロジェクト向けに発売され、建設初年度の天候パラメトリック補償と、完成後最長12か月の運用財物・事業中断補償を追加する。Zurichは2026年8月にこれを欧州と中南米に拡大した。ライフサイクル型の約款は、請負業者の保険と所有者の財物保険プログラムの間の空白をなくす。引き渡し時の損害はまさにこの空白で発生していた。
ロイズコンソーシアムが新たな資本をもたらす
The Fidelis Partnershipは2025年11月、Syndicate 3123の支援を受け、2億5,000万米ドルのキャパシティを持つAIデータセンター向けロイズ建設コンソーシアムを立ち上げ、2026年1月からSyndicate 2126が参加した。こうしたコンソーシアムへの第三者資本により、単一プロジェクトが100億米ドルを超えても建設エクセスレイヤーが確保される。
市場の課題:データセンター保険の成長を妨げているものは何か?
データセンター保険は潜在保険料の約20%を自家保険とキャプティブに奪われており、これが市場の主なブレーキとなっている(DC Market Insights推計)。
事業者は地震と暴風を自家保険でまかなう
Equinixは2025年の年次報告書で、カリフォルニアや日本を含む地震リスクの高い地域のデータセンターを自家保険でまかなっていると記載している。Digital Realtyは商業保険、自家保険、完全子会社のキャプティブを通じて付保しており、保険料が補償の価値を上回る場合には地震・洪水・暴風の補償の購入をやめる可能性があるとしている。最大手のコロケーション事業者2社が巨大災害リスクを社内に保有しているため、日本のような地震多発市場では保険料の伸びが数量の伸びを下回る。
自然災害エクスポージャーは少数の回廊に集中
Swiss Re Instituteは、米国のデータセンター容量の約40%が竜巻活動の顕著な地域に位置する可能性があり、4分の1超が大型の雹に頻繁にさらされると推計している。北バージニア、テキサス、米国中西部への集中により、集積リスクが財物キャパシティの制約要因となるため、保険会社は保険料を増やして引き受けるよりも、巨大災害の補償限度額を割り当て制にし、免責金額を引き上げている。
市場機会:データセンター保険の成長はどこにあるのか?
データセンター保険は2025年から2035年にかけて、IT機器保険料で18.6億米ドル、賠償責任・Tech E&O・サイバー保険料で22.1億米ドルを積み増す(DC Market Insights推計)。
MW当たり3,000万米ドルのGPUクラスターを付保する
コロケーションホールのスペースを賃借するGPUクラウドやAIラボは、MW当たり約3,000万米ドル相当のラックを保有しており、それを収容する建物よりはるかに高額である。GPU購入に融資する金融機関が機器保険を求めるため、設置IT価値に占める付保割合は30%から35%に上昇し、IT・電子機器保険料は2025年の5億7,420万米ドルから2035年には24.4億米ドルに増加する。
DORAの下での事業者向けサービスレベル保険とサイバー保険
欧州の3つの監督当局は2025年11月18日、EUデジタル・オペレーショナル・レジリエンス法(DORA)に基づき、最初の重要ICT(情報通信技術)第三者プロバイダーを指定した。銀行は現在、クラウドおよびデータセンタープロバイダーとの契約により厳格なサービスレベル条件と賠償責任条件を盛り込んでおり、Tech E&Oとサービスレベル賠償責任の需要が高まっている。賠償責任・Tech E&O・サイバーのラインは年率12.08%で成長し、2035年には32.4億米ドルに達する。
価格分析:データセンター保険のMW当たりのコストはどの程度か?
DC Market Insightsの推計によれば、2025年のデータセンター保険のコストは全ライン合計で設置済みMW当たり約27,250米ドルであり、CARおよびDSUの保険契約のコストはプロジェクト価値の約0.52%であった。
| 年 | CARおよびDSU料率(プロジェクト価値に対する%) | 運用財物・事業中断料率(保険価額に対する%) | 新規MW当たりのプロジェクト価値(百万米ドル) | 設置済みMW当たりの保険料(千米ドル) |
|---|---|---|---|---|
| 2020 | 0.40% | 0.110% | 9.00 | 17.53 |
| 2025 | 0.52% | 0.130% | 11.20 | 27.25 |
| 2030 | 0.42% | 0.122% | 12.43 | 32.20 |
| 2035 | 0.36% | 0.115% | 13.65 | 31.36 |
公開されている価格の目安:Digital Realtyは2025年の年次報告書で、2024年9月のシンガポールのデータセンター事故の初期費用は約1,600万米ドルで、2025年12月31日までに3,680万米ドルの保険金を受け取り、そのうち2,160万米ドルが事業中断分であったと報告した。Zurichは、プロジェクト価値3,500億米ドル超に相当する250件以上のデータセンタープロジェクトを付保してきたとしている。DC Market Insightsは、FM、Aon、Marsh、ロイズコンソーシアムがキャパシティを追加するにつれて2027年から料率が軟化し、CARおよびDSU料率は2035年までに0.36%に戻るとモデル化している。
規格と規制:データセンター保険を形作るルールは何か?
データセンター保険の条件は6つの名称付き規格・規則に従い、FMの財物データシートは、運用財物保険として引き受けられた2025年保険料の24.0%について技術的な基準を定めている。
- NFPA 75(情報技術機器の防火基準、米国防火協会)および通信施設向けのNFPA 76。引受担当者は防火設備の評価にこれらを用いる。
- FM Property Loss Prevention Data Sheet 5-32「データセンターおよび関連施設」(FM)。FMが付保するサイトのスプリンクラー、バッテリー室、冷却ループに関する指針を定める。
- EN 50600。データセンター施設およびインフラに関する欧州規格シリーズ(CENELEC)で、レジリエンスクラスの証明に用いられる。
- EUデジタル・オペレーショナル・レジリエンス法(DORA)、規則(EU)2022/2554。2025年11月18日の指定以降、重要ICT第三者プロバイダーを監督する(出典:EIOPA)。
- Lloyd’s Market Bulletin Y5381。2023年3月31日以降、単独のサイバー保険に国家支援型サイバー攻撃の免責条項を設けることを義務付ける(出典:Lloyd’s)。
- 全米保険監督官協会(NAIC)のサイバー補足資料。2025年の米国サイバー元受保険料は約94.6億米ドルとされる(出典:NAIC 2026年報告書)。
市場セグメンテーション:最大のデータセンター保険ラインはどれか?
賠償責任・Tech E&O・サイバーは2025年保険料の32.8%を占める最大のデータセンター保険ラインであり、IT・電子機器は年率15.55%で最も成長が速い(DC Market Insights推計)。
補償タイプ別
建設保険は最も景気循環的なラインである。新規GWと料率の両方に連動して増加するため、料率の軟化に伴いシェアは22.1%から13.6%に低下する。
| 補償タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 賠償責任・Tech E&O・サイバー | 1,036.00 | 32.8% | 3,241.20 | 12.08% |
| 運用財物・事業中断 | 760.03 | 24.0% | 2,485.26 | 12.58% |
| 建設工事保険・稼働遅延 | 698.88 | 22.1% | 1,326.78 | 6.62% |
| IT・電子機器 | 574.20 | 18.2% | 2,435.74 | 15.55% |
| 貨物・パラメトリック・その他 | 91.80 | 2.9% | 253.94 | 10.71% |
| 合計 | 3,160.91 | 100.0% | 9,742.91 | 11.91% |
被保険者別
ハイパースケール・クラウド事業者は34.0%を占める最大の購入者であり年率13.17%で成長する一方、所有者が自らライフサイクル保険を購入するようになったため、開発業者・請負業者はシェアを失う。
| 被保険者 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケール・クラウド事業者 | 1,074.71 | 34.0% | 3,702.31 | 13.17% |
| コロケーション・ホールセール事業者 | 948.27 | 30.0% | 3,117.73 | 12.64% |
| 開発業者・請負業者 | 568.96 | 18.0% | 1,266.58 | 8.33% |
| 企業・政府 | 568.96 | 18.0% | 1,656.29 | 11.28% |
| 合計 | 3,160.91 | 100.0% | 9,742.91 | 11.91% |
引受チャネル別
オープンマーケットでの引受は依然として保険料の58.0%を占めるが、ファシリティとコンソーシアムは年率16.89%で成長する。
| 引受チャネル | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| オープンマーケット引受 | 1,833.33 | 58.0% | 4,384.31 | 9.11% |
| ブローカーファシリティ・ロイズコンソーシアム | 695.40 | 22.0% | 3,312.59 | 16.89% |
| キャプティブフロンティング・直接引受 | 632.18 | 20.0% | 2,046.01 | 12.46% |
| 合計 | 3,160.91 | 100.0% | 9,742.91 | 11.91% |
データセンタータイプ別
単一サイトが1 GWを超えるようになったため、ハイパースケール・AIキャンパスの保険料シェアは46.0%から58.0%に上昇する。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケール・AIキャンパス | 1,454.02 | 46.0% | 5,650.89 | 14.54% |
| マルチテナントコロケーション | 1,011.49 | 32.0% | 2,825.44 | 10.82% |
| 企業・エッジ | 695.40 | 22.0% | 1,266.58 | 6.18% |
| 合計 | 3,160.91 | 100.0% | 9,742.91 | 11.91% |
DC独自分析:データセンター保険キャパシティラダーと100 MW保険料分解
DC Market Insightsのキャパシティラダーは、6,750万米ドルから50億米ドルまでの9つの名称付きデータセンター向けファシリティとラインを掲載している。保険料分解は7つの入力値に基づくDC Market Insightsのモデルであり、100 MWのAIキャンパスの建設保険料を約580万米ドルと算定している。
| ファシリティまたはライン | 種類 | キャパシティ | 時期 |
|---|---|---|---|
| FM Intelliumデータセンターキャパシティ | 保険会社ライン | 最大50億米ドル | 2026年1月 |
| Aon Data Center Lifecycleファシリティ | ブローカーファシリティ(CAR、DSU、財物) | 最大50億米ドル | 2026年7月 |
| Marsh Nimbus | ブローカーファシリティ(CAR、DSU、事業中断) | 最大27億米ドル | 2026年1月 |
| Marsh 英国・欧州建設ファシリティ | ブローカーファシリティ | CAR 10億ユーロ+DSU 3億5,000万ユーロ | 2025年6月 |
| Zurich 建設クオータシェア | 再保険キャパシティ | 最大10億米ドル | 2026年8月 |
| Aon サイバー・Tech E&Oレイヤー | ブローカーファシリティ | 4億米ドル | 2026年7月 |
| The Fidelis Partnership ロイズコンソーシアム | 建設エクセス | 2億5,000万米ドル | 2025年11月 |
| Marsh Nimbus Casualty | エクセス賠償責任、米国 | 7,500万米ドル | 2026年2月 |
| MS Amlin ロイズ財物特約コンソーシアム | リスク当たりライン | 6,750万米ドル | 2026年5月 |
| ライン(100 MW AIキャンパス、2025年) | 算定根拠 | 百万米ドル |
|---|---|---|
| プロジェクト価値 | 100 MW × MW当たり1,120万米ドル | 1,120.00 |
| CARおよびDSU保険料、建設全体 | プロジェクト価値の0.52% | 5.82 |
| 変圧器・発電機・ラックの貨物保険 | AIラック30億米ドルの0.045% | 1.35 |
| 運用財物・事業中断、年間 | 7億米ドル × 付保率72% × 0.13% | 0.66 |
| IT機器保険、年間 | AIラック30億米ドル × 付保率50% × 0.15% | 2.25 |
| 賠償責任・Tech E&O・サイバー、年間 | 事業者収入1億5,000万米ドルの1.60% | 2.40 |
| 稼働初年度、全ライン | 年間ラインの合計 | 5.31 |
この分解は、所有者が現在ライフサイクル保険を購入する理由を示している。約580万米ドルの建設保険料は1回限りの支払いだが、約530万米ドルの年間運用保険料は毎年発生し、その42%はAIラックが設置されて初めて発生するIT機器保険である。MW当たり1,000万米ドルのITを備えた従来型の100 MWホールでは、年間約380万米ドルとなる。
地域別インサイト:データセンター保険をリードする地域はどこか?
北米が2025年保険料の52%を占めてデータセンター保険市場をリードし、中東・アフリカが年率18.36%で最も速く成長する(DC Market Insights推計)。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 北米 | 1,643.67 | 52% | 4,579.17 | 10.79% |
| 欧州 | 695.40 | 22% | 1,851.15 | 10.29% |
| アジア太平洋 | 600.57 | 19% | 2,240.87 | 14.07% |
| 中南米 | 94.83 | 3% | 389.72 | 15.18% |
| 中東・アフリカ | 126.44 | 4% | 682.00 | 18.36% |
北米
北米のデータセンター保険料は年率10.79%で成長する。米国国勢調査局のデータでは2025年のデータセンター建設は497.4億米ドルであり、ZurichのProject GuardとMarshのNimbus Casualtyはまず米国プロジェクト向けに引き受けられた。
欧州
欧州は2025年保険料の22%を占め、年率10.29%で成長する。2025年6月のMarshによる10億ユーロの建設ファシリティと、重要ICTプロバイダーに対するDORAの監督が、英国、アイルランド、ドイツ、フランスの需要を支える。
アジア太平洋
アジア太平洋は年率14.07%で成長する。2024年9月のDigital Realtyのシンガポール事故と、2025年9月に647の政府システムを停止させた韓国・大田の政府データセンター火災により、火災およびバッテリー室の調査が引受担当者の優先事項の上位に押し上げられた。Chubbが2026年2月に発表したアジア太平洋向けデータセンター約款は、CAR、DSU、貨物、財物、Tech E&O、サイバーを1つのプログラムで補償する。
中南米
中南米は2025年保険料の3%から年率15.18%で成長する。2026年8月にZurichがProject Guardを中南米のプロジェクトに拡大したことが追い風となる。
中東・アフリカ
サウジアラビアとアラブ首長国連邦のギガワット級キャンパスが2027年以降に建設保険から運用財物保険および機器保険へ移行するため、中東・アフリカは年率18.36%で最も速く成長する地域となる。
国別分析:データセンター保険に最も多く支払っている国はどこか?
米国は2025年のデータセンター保険料のうち14.9億米ドル(世界の47.0%)を支払っており、サウジアラビアは年率21.10%で最も成長の速い主要国である(DC Market Insights推計)。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 1,485.63 | 4,092.02 | 10.66% |
| 2 | 中国 | アジア太平洋 | 164.37 | 535.86 | 12.54% |
| 3 | 英国 | 欧州 | 158.05 | 389.72 | 9.45% |
| 4 | ドイツ | 欧州 | 126.44 | 341.00 | 10.43% |
| 5 | 日本 | アジア太平洋 | 123.28 | 370.23 | 11.62% |
| 6 | カナダ | 北米 | 94.83 | 292.29 | 11.91% |
| 7 | フランス | 欧州 | 79.02 | 214.34 | 10.49% |
| 8 | オーストラリア | アジア太平洋 | 66.38 | 214.34 | 12.44% |
| 9 | アイルランド | 欧州 | 63.22 | 146.14 | 8.74% |
| 10 | インド | アジア太平洋 | 50.57 | 292.29 | 19.18% |
| 11 | シンガポール | アジア太平洋 | 47.41 | 136.40 | 11.15% |
| 12 | サウジアラビア | 中東・アフリカ | 31.61 | 214.34 | 21.10% |
新しいコロケーションキャンパスが建設保険から運用保険へ移行するため、インドは年率19.18%で2番目に成長の速い主要国となる。一方、ダブリン周辺の送電網の制約が新規建設保険の伸びを抑えるため、アイルランドは8.74%と最も低い成長率となる。
予測シナリオ:2035年のデータセンター保険市場はどの程度の規模になり得るか?
データセンター保険は基本ケースで2035年に97.4億米ドルに達し、その範囲は77.9億米ドルから118.9億米ドルである(DC Market Insights推計)。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035年 | 前提 |
|---|---|---|---|
| 低位 | 7,794.33 | 9.45% | 料率がキャパシティの伸びの2倍の速さで軟化し、新規IT容量は年20 GW前後にとどまる |
| 基本 | 9,742.91 | 11.91% | 2035年までに年27 GW、CAR料率0.36%、財物料率0.115% |
| 高位 | 11,886.35 | 14.16% | 大規模な液冷損害または火災損害により料率が上昇し、IT価値の付保割合が45%に達する |
主要企業と市場シェア:データセンター保険を引き受けているのは誰か?
発表されたキャパシティとプロジェクト件数に基づくDC Market Insightsの推計によれば、上位5社の保険会社がデータセンター保険料の約32%を引き受けており、残りはロイズのシンジケート、地域保険会社、キャプティブに分散している。
- FM
- Zurich Insurance Group
- Chubb
- AIG
- Allianz Commercial
- AXA XL
- Munich Re
- Swiss Re
- Tokio Marine HCC
- Liberty Mutual
- Beazley
- The Fidelis Partnership
- MS Amlin
- Marsh(ブローカー)
- Aon(ブローカー)
- WTW(ブローカー)
- Lockton(ブローカー)
FMは2026年1月の引き上げ後、データセンター顧客に最大50億米ドルのキャパシティを提供できる。Zurichは1兆米ドルを超えるデータセンター資産とプロジェクトを支援しているとし、2026年1月に100人超のリスクエンジニアを擁するData Center Risk Advisoryを設立した。Munich Reは2024年の世界のサイバー保険市場を153億米ドルとしており、これは事業者のサイバー保険の供給源となるプールである。ブローカーでは、Aon、Marsh、WTWが専用ファシリティを運営し、Locktonは2026年7月にグローバルなData Centers and Digital Infrastructure Practiceを立ち上げた。
最近の動向:2025~2026年にデータセンター保険では何が変わったか?
2025年11月から2026年8月にかけて、データセンター保険では日付の明確な6つの動きにより、110億米ドルを超える補償限度額が発表された。
- 2026年8月、ZurichはData Center Project Guardを欧州と中南米に拡大し、最大10億米ドルのキャパシティを持つクオータシェア再保険を手配した(出典:Zurich Insurance Group)。
- 2026年7月、AonはData Center Lifecycleファシリティを最大50億米ドルに引き上げた(出典:Aon)。
- 2026年7月、LocktonはグローバルなData Centers and Digital Infrastructure Practiceを立ち上げた(出典:Lockton)。
- 2026年1月、FMはデータセンター向けキャパシティを最大50億米ドルに引き上げた(出典:FM)。
- 2025年12月、Zurich North Americaは2026年1月1日以降に開始する米国プロジェクト向けにData Center Project Guardを発売した(出典:Zurich North America)。
- 2025年11月、The Fidelis PartnershipはAIデータセンター向けに2億5,000万米ドルのロイズ建設コンソーシアムを立ち上げた(出典:The Fidelis Partnership)。
調査方法:DC Market Insightsはデータセンター保険の規模をどのように算定したか
DC Market Insightsは、それぞれ物理的基盤に料率を掛け合わせた5つの保険料ラインから、2025年のデータセンター保険市場を31.6億米ドルと算定した。
- 建設:新規IT容量12.0 GW × MW当たり1,120万米ドル = プロジェクト価値1,344億米ドル × CARおよびDSU料率0.52% = 6億9,888万米ドル。
- 運用財物・事業中断:設置済み116 GW × MW当たり施設保険価額700万米ドル × 商業付保率72% × 0.13% = 7億6,003万米ドル。
- IT・電子機器:116 GW × MW当たりIT価値1,100万米ドル × 付保率30% × 0.15% = 5億7,420万米ドル。
- 賠償責任・Tech E&O・サイバー:コロケーション収入647.5億米ドル × 1.60% = 10.4億米ドル。
- 貨物・パラメトリック・その他:新規サイトに納入されるIT・設備2,040億米ドル × 0.045% = 9,180万米ドル。
容量の入力値は、DC Market Insightsが各レポートで共通して用いる基準と一致している。新規IT容量は2025年に12.0 GW、2030年に22 GW、2035年に27 GWであり、設置ベースは2025年の116 GWから2035年には約311 GWに増加する。3つの境界チェックが成り立つ。
- 上限:本推計は、Swiss Re Instituteが保有リスクとエネルギー資産リスクを含む広い指標でデータセンターに関連付けた106億米ドルの30%である。
- 上限:建設ラインは世界のプロジェクト価値の0.52%に相当し、そのうち米国の建設投資額(2025年に497.4億米ドル、米国国勢調査局)が37%を占める。
- 下限:Zurichのプロジェクト価値3,500億米ドル超の引受実績に最低料率0.40%を適用すると、3年間の建設期間で約14億米ドル、1社で年間約4億7,000万米ドルの保険料となり、6億9,888万米ドルの建設ラインを下回る。
手法の詳細は調査方法のページを参照されたい。DC Market Insightsの関連レポート:データセンター建設市場、データセンター設計市場、ホールセールコロケーション市場、リテールコロケーション市場。
目次
- 01はじめに
- 1.1レポートの説明
- 1.2主要市場統計、2025年、2026年、2030年、2035年
- 1.3主要なポイント
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2市場規模チャート、2020-2035年
- 03市場範囲
- 3.1対象
- 3.2対象外
- 3.3セグメントの関係
- 04市場推計値が異なる理由
- 4.1範囲表:本推計の対象と対象外
- 05市場推進要因
- 5.1米国のデータセンター建設は倍増し年率964.6億米ドルに
- 5.2ハイパースケーラーの設備投資は3,600億米ドルを超える
- 5.3液冷が損害プロファイルを変える
- 06市場トレンド
- 6.1ファシリティは1年で15億米ドルから50億米ドルへ拡大
- 6.2ビルダーズリスク保険は稼働初年度まで延長
- 6.3ロイズコンソーシアムが新たな資本をもたらす
- 07市場の課題
- 7.1事業者は地震と暴風を自家保険でまかなう
- 7.2自然災害エクスポージャーは少数の回廊に集中
- 08市場機会
- 8.1MW当たり3,000万米ドルのGPUクラスターを付保する
- 8.2DORAの下での事業者向けサービスレベル保険とサイバー保険
- 09価格分析
- 9.1料率とMW当たり保険料、2020-2035年
- 9.2公開されている価格の目安
- 10規格と規制
- 10.1NFPA 75およびNFPA 76
- 10.2FM Data Sheet 5-32
- 10.3EN 50600
- 10.4EUデジタル・オペレーショナル・レジリエンス法
- 10.5Lloyd's Market Bulletin Y5381
- 10.6NAICサイバー補足資料
- 11市場セグメンテーション
- 11.1補償タイプ別
- 11.2賠償責任・Tech E&O・サイバー
- 11.3運用財物・事業中断
- 11.4建設工事保険・稼働遅延
- 11.5IT・電子機器
- 11.6貨物・パラメトリック・その他
- 11.7被保険者別
- 11.8ハイパースケール・クラウド事業者
- 11.9コロケーション・ホールセール事業者
- 11.10開発業者・請負業者
- 11.11企業・政府
- 11.12引受チャネル別
- 11.13オープンマーケット引受
- 11.14ブローカーファシリティ・ロイズコンソーシアム
- 11.15キャプティブフロンティング・直接引受
- 11.16データセンタータイプ別
- 11.17ハイパースケール・AIキャンパス
- 11.18マルチテナントコロケーション
- 11.19企業・エッジ
- 12Dc独自分析:データセンター保険キャパシティラダーと100 mw保険料分解
- 12.1キャパシティラダー:9つのファシリティとライン
- 12.2100 MW AIキャンパスの保険料分解
- 13地域別インサイト
- 13.1北米
- 13.2欧州
- 13.3アジア太平洋
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3英国
- 14.4ドイツ
- 14.5日本
- 14.6カナダ
- 14.7フランス
- 14.8オーストラリア
- 14.9アイルランド
- 14.10インド
- 14.11シンガポール
- 14.12サウジアラビア
- 15予測シナリオ、2035年
- 15.1低位シナリオ
- 15.2基本シナリオ
- 15.3高位シナリオ
- 16競合インサイト
- 16.1保険会社の集中度、2025年
- 16.2FM
- 16.3Zurich Insurance Group
- 16.4Chubb
- 16.5AIG
- 16.6Allianz Commercial
- 16.7AXA XL
- 16.8Munich Re
- 16.9Swiss Re
- 16.10Tokio Marine HCC
- 16.11Liberty Mutual
- 16.12Beazley
- 16.13The Fidelis Partnership
- 16.14MS Amlin
- 16.15Marsh
- 16.16Aon
- 16.17WTW
- 16.18Lockton
- 17最近の動向
- 17.1Zurichの欧州・中南米への拡大、2026年8月
- 17.2Aonの50億米ドルファシリティ、2026年7月
- 17.3Locktonのデータセンタープラクティス、2026年7月
- 17.4FMの50億米ドルキャパシティ、2026年1月
- 17.5Zurich Data Center Project Guard、2025年12月
- 17.6Fidelisのロイズコンソーシアム、2025年11月
- 18調査方法
- 18.1モデルの入力値
- 18.2境界チェック
- 図 1データセンター保険市場規模、2020-2035年(百万米ドル)
- 表 1市場スナップショット、2025年、2026年、2035年
- 表 2範囲表:本推計の対象と対象外
- 表 3料率とMW当たり保険料、2020-2035年
- 表 4補償タイプ別市場、2025年および2035年
- 表 5被保険者別市場、2025年および2035年
- 表 6引受チャネル別市場、2025年および2035年
- 表 7データセンタータイプ別市場、2025年および2035年
- 表 8データセンター保険キャパシティラダー
- 表 9100 MW AIキャンパスの保険料分解
- 表 10地域別市場、2025年および2035年
- 表 11上位12か国、2025年および2035年
- 表 122035年予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によれば、2026年は39.0億米ドルで、2025年の31.6億米ドルから23.28%増加する。市場は2035年に97.4億米ドルに達し、2025年からのCAGRは11.91%と予測される。
2020~2025年の年率17.72%に続き、2025~2035年は年率11.91%で成長する。新規IT容量が年12.0 GWから27 GWに増加する一方、建設保険の料率はプロジェクト価値の0.52%から0.36%に軟化するためである。
2025年の保険料31.6億米ドルは、建設工事保険と稼働遅延、運用財物と事業中断、IT機器、賠償責任、Tech E&Oとサイバー、そして貨物保険とパラメトリック保険を補償した。自家保険とキャプティブに保有されるリスクは算入しない。
DC Market Insightsの推計によれば、2025年は全ライン合計で設置済みMW当たり約27,250米ドル、建設工事保険・稼働遅延の保険契約ではプロジェクト価値の0.52%である。100 MWのAIキャンパスは稼働後に年間約530万米ドルを支払う。
IT・電子機器で、年率15.55%で成長し2035年には24.4億米ドルに達する。AIラックによりMW当たりの設置IT価値が1,100万米ドルから1,600万米ドルに上昇するためである。最大のラインは賠償責任・Tech E&O・サイバーである。
2026年1月以降はFMから最大50億米ドル、2026年7月以降はAonのライフサイクルファシリティを通じて最大50億米ドルが利用できる。WTWは2026年7月、市場は1件の大規模リスクに対して最大150億米ドルを提供できると述べた。
北米で、2025年保険料の52%を占め、米国だけで14.9億米ドルである。中東・アフリカは年率18.36%で最も速く成長し、サウジアラビアは21.10%で最も成長の速い主要国である。
巨大災害の補償が高額なため、潜在保険料の約20%がキャプティブにとどまる。Equinixはカリフォルニアと日本のサイトの地震リスクを自家保険でまかない、Digital Realtyは保険料が補償の価値を上回る場合には地震・洪水・暴風の補償の購入をやめる可能性がある。
FM、Zurich、Chubb、AIG、Allianz Commercial、AXA XL、Munich Re、Swiss Re、Tokio Marine HCCが主導し、The Fidelis Partnershipの2億5,000万米ドルのファシリティなどのロイズコンソーシアムがこれに加わる。上位5社の保険会社が保険料の約32%を引き受けている(DC Market Insights推計)。
2026年の39.0億米ドルは、データセンターリスクに対して保険会社に付保された保険料のみを算入している。より広い指標はキャプティブ保有、コロケーションテナントの企業向けプログラム、キャンパス向けに建設される発電所、一般サイバー保険料を加えるため、約3倍の規模になる。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。