
Markt für Wärmemanagement in Rechenzentren in Schweden: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
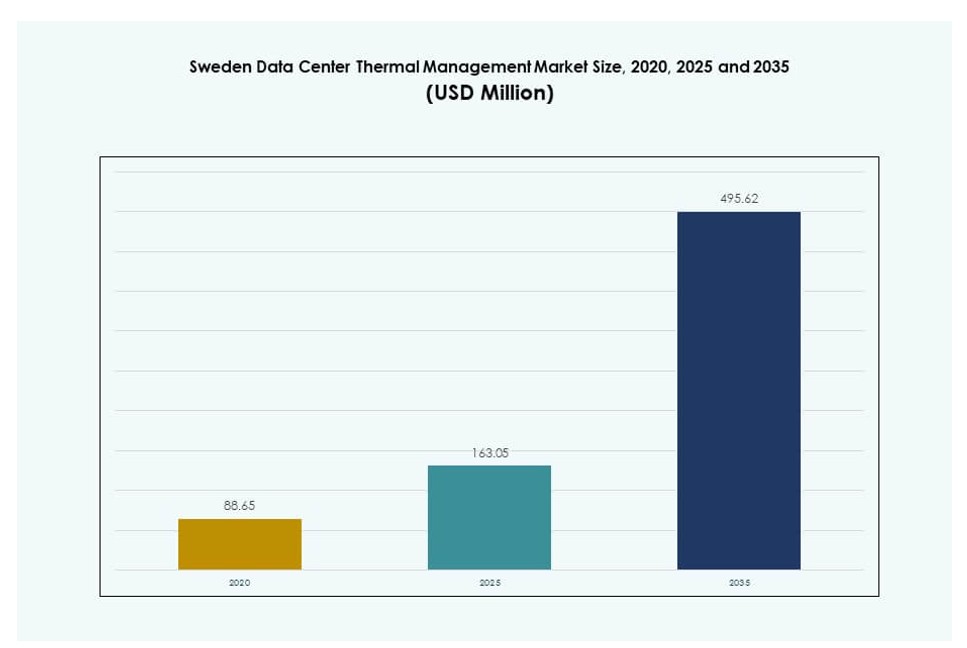
Markt für Wärmemanagement in Rechenzentren in Schweden: 2025 lag das Marktvolumen bei USD 163.1 Mio.; bis 2035 soll es bei einer CAGR von 11.7 % auf USD 495.6 Mio. steigen. Auf Stockholm entfallen über 45% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 4. Nov. 2026
Basisjahr 2024 PDF + Excel
Was die Studie enthält
- 01Einführung
- 02Zusammenfassung
- 03Marktdynamik
- 04Analyse der Thermikebenen / Kühlzonen
- 05Technologieeinführung & Trends
- 06Benchmarking / KPIs
- 07Kostenanalyse & TCO
- 08Wettbewerbs-Benchmarking
- 09Zukunftsausblick & Innovation
- 10Markt für Wärmemanagement in Rechenzentren in Schweden – Marktgröße & Prognose
- 20Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 10Profilierte Unternehmen
Profilierte Unternehmen
- Munters Group AB
- Systemair AB
- SWEP
- Daikin Industries Ltd
- Delta Electronics, Inc
- Eaton Corporation
- Airedale International Air Conditioning Ltd
- Asetek, Inc
- Vertiv Group Corp
- Trane Technologies plc
Vollständige Analyse
Zusammenfassung
Der Markt für Wärmemanagement in Rechenzentren in Schweden wurde 2020 mit 88,65 Mio. USD bewertet, stieg 2025 auf 163,05 Mio. USD und soll bis 2035 mit einer CAGR von 11,70% im Prognosezeitraum 495,62 Mio. USD erreichen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße für Wärmemanagement in Rechenzentren in Schweden 2025 | 163,05 Mio. USD |
| Thermischer Markt Niederlande für Rechenzentren in Schweden, CAGR | 11,70% |
| Marktgröße für Wärmemanagement in Rechenzentren in Schweden 2035 | 495,62 Mio. USD |
Der Markt wird durch den Einsatz von Hochdichte-Computing, KI-Workloads und energieeffizienten Kühltechnologien getrieben. Betreiber wechseln zu Flüssigkühlung, intelligentem Luftstrommanagement und thermischer Automatisierung, um steigende Leistungsdichten pro Rack zu beherrschen. Innovationen bei Wärmenutzung und Fernwärmeintegration steigern die betriebliche Nachhaltigkeit zusätzlich. Unternehmen setzen auf modulare und skalierbare Kühlung, um kosteneffizient zu expandieren. Der Markt hat strategische Bedeutung für Investoren, die ESG-konforme Infrastruktur mit geringerer Kohlenstoffintensität und verbesserter thermischer Zuverlässigkeit anstreben.
Geografisch führt Stockholm den Markt an, aufgrund der hohen Konzentration von Hyperscale- und Colocation-Anlagen. Nördliche Regionen wie Luleå entwickeln sich mit den Vorteilen des kalten Klimas und reichlich erneuerbaren Energiequellen rasch. Südliche Städte wie Malmö und Göteborg verzeichnen ein moderates Wachstum, getragen von Edge-Installationen und Unternehmensnachfrage. Die regionale Vielfalt stützt Schwedens Rolle als wichtiger nordischer Datenknotenpunkt.
Marktdynamik
Markttreiber:
Starke Integration erneuerbarer Energien und von Fernwärme steigert Nachhaltigkeit und Effizienz
Schwedens reichliche erneuerbare Energieressourcen und fortschrittliche Fernwärmesysteme bilden eine starke Grundlage für effizientes Wärmemanagement in Rechenzentren. Betreiber nutzen die Abwärmerückgewinnung aus Servern, um nahegelegene Wohn- oder Industriegebäude mit Wärme zu versorgen. Der Markt für Wärmemanagement in Rechenzentren in Schweden profitiert von diesen Integrationen, die mit den nationalen Klimazielen im Einklang stehen. Unternehmen wie EcoDataCenter nutzen bereits 100% erneuerbaren Strom und speisen überschüssige Wärme in das lokale Netz ein. Das senkt sowohl Energiekosten als auch Umweltauswirkungen. Investoren bevorzugen Schweden wegen seiner kohlenstoffarmen digitalen Infrastrukturstrategien. Die Integration von Fernwärme stärkt die langfristige Kostenkontrolle. Thermische Systeme mit wasserbasierten Kühlkreisläufen bleiben in diesem Rahmen praktikabel.
- So bindet die Initiative Stockholm Data Parks über 20 Rechenzentren in das städtische Wärmenetz ein und liefert überschüssige Wärme, um rund 30.000 Wohnungen zu beheizen.
Breite Einführung von Flüssigkühlsystemen bei KI- und Hochdichte-Workloads
Der Wechsel zu Hochdichte-Computing, getrieben von KI- und GPU-Workloads, erhöht die Wärmelast pro Rack. Betreiber in Schweden setzen Flüssigkühltechnologien ein, um diese steigenden thermischen Anforderungen zu bewältigen. Im Markt für Wärmemanagement in Rechenzentren in Schweden nimmt der Einsatz von Direct-to-Chip- und Immersionskühlung zur Unterstützung neuer Installationen zu. Forschungseinrichtungen und KI-Cluster benötigen gezielte Kühlverfahren mit geringer Latenz. Unternehmen, die Machine-Learning-Workloads betreiben, berichten von 25-30% besserer thermischer Effizienz mit flüssigkeitsbasierten Systemen. Lokale Firmen arbeiten mit globalen Anbietern zusammen, um Lösungen anzupassen. Die Technologie unterstützt einen besseren PUE und eine längere Lebensdauer der Ausrüstung. Dies weckt das Interesse von Hyperscale- und Colocation-Betreibern, die Effizienz suchen.
Staatliche Anreize und regulatorische Unterstützung für die Entwicklung grüner Dateninfrastruktur
Die schwedische Regierung bietet klare regulatorische Vorgaben und Unterstützung für energieeffiziente digitale Infrastruktur. Betreiber erhalten Anreize für nachhaltiges Bauen, effiziente thermische Systeme und Energienutzungskonzepte. Der Markt für Wärmemanagement in Rechenzentren in Schweden steht im Einklang mit den EU-Klimarichtlinien und Schwedens digitaler Roadmap. Staatlich geförderte F&E beschleunigt die Einführung von Kühlkonzepten der nächsten Generation. Lokale Kommunen entwickeln häufig gemeinsam mit Rechenzentrums-Firmen Programme zum Fernwärmeaustausch. Umweltzertifizierungsrahmen begünstigen intelligente thermische Konzepte. Diese Politik schafft ein stabiles Wachstumsumfeld für globale Investoren. Effiziente thermische Systeme werden in einigen Zonen zur Voraussetzung für Betriebsgenehmigungen. Diese regulatorische Klarheit zieht mehr Hyperscale-Investitionen an.
Strategische Rolle Schwedens beim Ausbau der nordischen und EU-Dateninfrastruktur
Schweden ist aufgrund von Konnektivität, Stromversorgungssicherheit und Geografie ein strategischer digitaler Knotenpunkt in Nordeuropa. Globale Technologiekonzerne wählen es für latenzempfindliche Workloads und grüne Dateninitiativen. Der Markt für Wärmemanagement in Rechenzentren in Schweden wächst, da Betreiber skalierbare thermische Systeme für die nordische Expansion planen. Stockholm fungiert als zentrale Interconnection-Zone, während nördliche Regionen Projekte im kalten Klima anziehen. Effiziente Kühlung wird zum Kern der regionalen Wettbewerbsfähigkeit. Unternehmen, die in Dänemark, Norwegen und Finnland tätig sind, nutzen schwedische Standorte, um den Energieverbrauch auszugleichen. Schwedens Ruf für digitale Resilienz stützt das langfristige Vertrauen in die Infrastruktur. Effizientes Wärmemanagement ermöglicht kosteneffiziente Skalierung für regionale Workloads.
- So nutzt die Anlage STHLM 3 NORTH von Conapto in Stockholm fortschrittliche Kühlung für Hochdichte-Computing im Großraum der Stadt.
Markttrends
KI- und Machine-Learning-Workloads treiben Kühlinnovationen in Hochleistungsclustern voran
KI- und ML-Workloads beschleunigen die Einführung fortschrittlicher thermischer Technologien in ganz Schweden. Hochleistungscluster erfordern eine engere thermische Kontrolle, insbesondere bei dichten GPU-Konfigurationen. Der Markt für Wärmemanagement in Rechenzentren in Schweden erlebt einen Wechsel zu rackbasierten und Direct-to-Chip-Kühlsystemen. Betreiber nutzen thermische Sensoren und KI-gestützte Software, um die Kühlung dynamisch auszugleichen. In Stockholm integrieren mehrere Hyperscale-Standorte KI-Workloads, was intelligentere Luftführung und Fluidleitung erfordert. Anbieter entwickeln maßgeschneiderte thermische Modelle für den Echtzeit-Ausgleich von Energie und Leistung. Dies treibt Innovationen sowohl auf der Hardware- als auch auf der Softwareebene voran. Die Nachfrage nach KI-tauglicher Kühlung steigt in Forschungseinrichtungen und im Privatsektor.
Intelligente Software für das Wärmemanagement setzt sich in DCIM und Energieoptimierung durch
Tools für das Rechenzentrumsinfrastruktur-Management (DCIM) enthalten inzwischen intelligente Thermikmodule, um die betrieblichen Einblicke zu verbessern. Der Markt für Wärmemanagement in Rechenzentren in Schweden setzt KI-basierte Plattformen für die vorausschauende Kühlsteuerung ein. Unternehmen setzen DCIM mit Echtzeit-Temperaturkartierung, Luftstromanalytik und Energieeffizienz-Dashboards ein. Diese Tools lassen sich mit BMS und CFD-Simulationen integrieren, um Hotspots zu erkennen und den Geräteeinsatz zu optimieren. Start-ups und große Anbieter führen Hybridmodule ein, die KI, Automatisierung und maschinelles Lernen kombinieren. Intelligente Dashboards senken die Kühlkosten in mittelgroßen Anlagen um bis zu 15%. Betreiber verfolgen die thermische Leistung in Echtzeit, um die Kapazitätsplanung zu unterstützen. Effizienzgewinne führen zu besserer Verfügbarkeit und Zuverlässigkeit.
Zunahme modularer und skalierbarer Kühlkonzepte im Neubau von Rechenzentren
Entwickler bevorzugen modulare thermische Konzepte, um schnelle Bereitstellung und künftige Skalierbarkeit zu ermöglichen. Der Markt für Wärmemanagement in Rechenzentren in Schweden setzt auf vorkonfektionierte Kühlsysteme für Hyperscale- und Edge-Standorte. Modulare Kaltwassersätze, containerisierte Einheiten und skalierbare Flüssigkeitskreisläufe unterstützen flexibles Wachstum. Betreiber verkürzen Lieferzeiten und sichern zugleich eine gleichbleibende thermische Leistung. Vorgefertigte Thermikmodule lassen sich leicht in Plattformen für digitale Zwillinge integrieren. Entwickler nutzen modulare Ansätze, um EU-Effizienzvorgaben einzuhalten. Mehrere nordische Projekte nutzen modulare Kühlung, um bis zu 60 MW Kapazität schrittweise bereitzustellen. Dieser Trend unterstützt eine schnellere Markteinführung in umkämpften Colocation-Zonen. Künftige Erweiterungen werden reibungsloser und kosteneffizienter.
Wärmenutzung wird zu einer wirtschaftlich tragfähigen Strategie der Energierückgewinnung
Rechenzentren in Schweden sehen die Abwärmenutzung zunehmend als umsatzgenerierendes Modell. Der Markt für Wärmemanagement in Rechenzentren in Schweden profitiert von Partnerschaften zwischen Betreibern und Fernwärmenetzen. Lokale Versorger kaufen überschüssige Wärme, um Wohnungen, Büros und öffentliche Gebäude zu versorgen. Das steigert den ROI der Kühlsysteme und entlastet zugleich die lokalen Wärmenetze. Unternehmen wie Stockholm Exergi arbeiten mit Rechenzentren für nachhaltige urbane Wärmeversorgung zusammen. Die Abwärmerückgewinnung hilft Betreibern außerdem, ESG-Ziele zu erreichen. Lösungen zur Wärmenutzung umfassen inzwischen thermische Speicher, die eine Versorgung rund um die Uhr (24/7) ermöglichen. Dieser Trend schafft neue Geschäftsmodelle für das Energiemanagement.
Marktherausforderungen
Hohe Investitionskosten und lange ROI-Zeiträume bei fortschrittlicher Flüssigkühlinfrastruktur
Der Einsatz fortschrittlicher Kühlsysteme erfordert oft hohe Anfangsinvestitionen in spezialisierte Infrastruktur. Flüssigkühlung verlangt Änderungen bei Rechenzentrumslayout, Energiemanagement und Gerätekompatibilität. Der Markt für Wärmemanagement in Rechenzentren in Schweden stößt bei mittelgroßen Projekten oder Brownfield-Projekten auf Budgetgrenzen. ROI-Zeiträume für Immersions- und Direct-to-Chip-Systeme können ohne Förderung fünf Jahre überschreiten. Betreiber müssen zudem Ausfallrisiken bei Nachrüstungen beachten. Anbieter müssen Standardisierungsfragen über Hardwareplattformen hinweg lösen. Die Wartungskomplexität steigt mit fortschrittlichen Systemen. Diese Faktoren begrenzen die Einführung in Umgebungen unterhalb des Hyperscale-Niveaus. Die Verbreitung der Flüssigkühlung bleibt bei Betreibern mit Altanlagen wegen der Umstellungskosten langsam.
Fachkräftemangel und Anbieterabhängigkeit bei Systemdesign und Wartung
Schweden leidet unter einem Mangel an geschulten Technikern und Ingenieuren, die auf fortschrittliche Kühlsysteme spezialisiert sind. Betreiber verlassen sich stark auf einen begrenzten Kreis internationaler Anbieter für Design-, Integrations- und Wartungsleistungen. Im Markt für Wärmemanagement in Rechenzentren in Schweden kommt es wegen Personalengpässen zu Verzögerungen bei Bereitstellungsplänen. Individuelle Lösungen erfordern oft importiertes Know-how, was Kosten und Komplexität erhöht. Lokale Bildungseinrichtungen bieten nur begrenzte Programme zur Thermotechnik in der digitalen Infrastruktur an. Anbieterbindung schränkt zudem die Flexibilität bei Systemupgrades ein. Diese Talentlücken verlangsamen Innovationszyklen. Koordinierte Schulungsprogramme sind in den nordischen Ländern weiterhin unterentwickelt.
Marktchancen
Staatliche Unterstützung für nachhaltige Infrastruktur fördert anreizgestützte Wachstumspfade
Die Ausrichtung von öffentlichem und privatem Sektor auf Klimaneutralität schafft starke Wachstumspfade. Der Markt für Wärmemanagement in Rechenzentren in Schweden profitiert von Zuschüssen und Steuerentlastungen für den Einsatz grüner Kühlung. Betreiber, die sich in lokale Wärmenetze integrieren, erschließen zusätzliche Einnahmequellen. Städte arbeiten mit Rechenzentren zusammen, um Kreislauf-Energieökosysteme aufzubauen. Diese politische Unterstützung eröffnet neue Finanzierungswege. Entwickler nutzen diese Programme, um zukunftssichere Anlagen zu errichten.
Edge-Rechenzentren und 5G-Ausbau schaffen Nachfrage nach kompakten thermischen Lösungen
Edge-Installationen, getrieben von IoT und 5G, benötigen kompakte und effiziente thermische Systeme. Der Markt für Wärmemanagement in Rechenzentren in Schweden unterstützt diesen Wandel mit lokalen Flüssigkühleinheiten und KI-integrierten Lüftern. Urbane Mikro-Rechenzentren und Telekommunikationsknoten suchen modulare Kühllösungen. Dieses Segment schafft neue Chancen für Thermikanbieter, die sich auf edge-spezifische Anforderungen konzentrieren.
Marktsegmentierung
Nach Rechenzentrumsgröße
Große Rechenzentren dominieren den Markt für Wärmemanagement in Rechenzentren in Schweden aufgrund umfangreicher Hyperscale- und Colocation-Installationen. Diese Anlagen machen über 55% des Marktanteils aus, getrieben von Hochdichte-Workloads. Mittelgroße Rechenzentren folgen und profitieren von Unternehmens-Upgrades. Kleine Rechenzentren spielen eine Nischenrolle bei Edge- und regionalen Installationen. Thermische Lösungen für große Rechenzentren konzentrieren sich auf Hybridsysteme und die Integration mit DCIM-Plattformen.
Nach Kühltechnologie
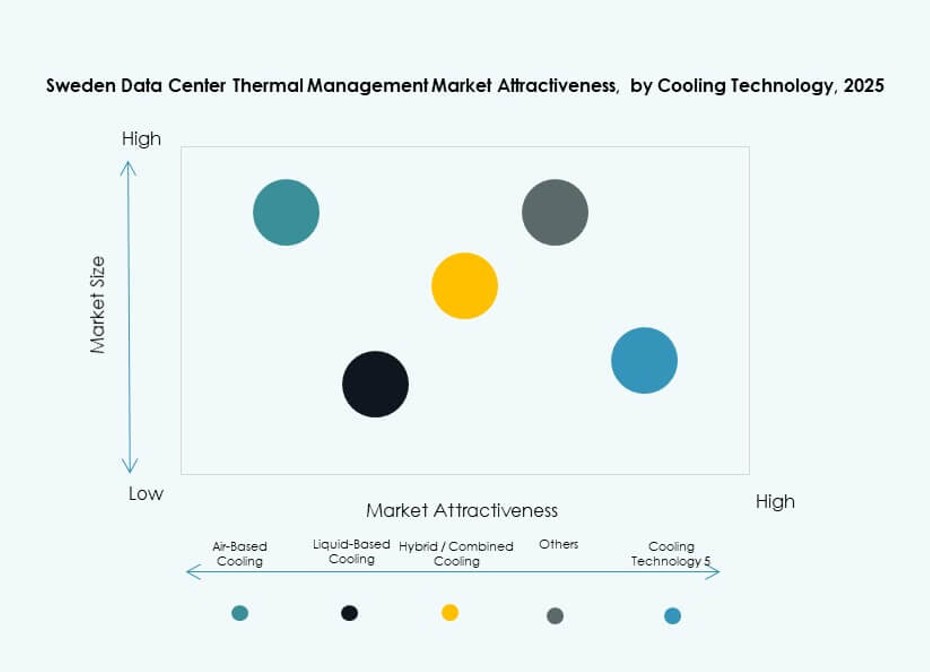
Flüssigkeitsbasierte Kühlung weist die höchste Wachstumsrate auf, wobei Direct-to-Chip- und Immersionskühlung die Einführung anführen. Luftbasierte Kühlung, einschließlich Heiß-/Kaltgang-Einhausung und Rückwandwärmetauschern, bleibt an Altstandorten verbreitet. Hybridkühlsysteme gewinnen wegen ihrer Anpassungsfähigkeit an Bedeutung. Thermoelektrische und Phasenwechselkühlung finden nur begrenzte Anwendung. Der Markt für Wärmemanagement in Rechenzentren in Schweden verzeichnet eine wachsende Präferenz für nachhaltige Flüssigkühlung in KI-tauglicher Infrastruktur.
Nach Komponente
Hardware führt den Markt an und macht über 60% Anteil aus, aufgrund der Dominanz physischer Kühlausrüstung. Software und Services wachsen stetig, da Betreiber KI-basierte Optimierung und Überwachung integrieren. Services wie Inbetriebnahme und vorausschauende Wartung schaffen langfristigen Wert. Der Markt legt Wert auf gebündelte Angebote, die alle drei Komponenten für ein durchgängiges Management kombinieren.
Nach Hardware
Kühleinheiten und Kaltwassersätze bilden das größte Hardwaresegment, gefolgt von Wärmetauschern und Luftstromgeräten. Lüfter und Rohrleitungssysteme unterstützen sekundäre Infrastrukturebenen. Hochleistungskühlkörper stoßen bei Immersions- und Flüssigkeitsaufbauten auf Interesse. Betreiber investieren in intelligente Lüfter, um die Effizienz zu steigern und Lärm zu reduzieren. Komponenten zur Flüssigkeitsverteilung entwickeln sich mit KI-tauglichen Thermikmodulen weiter.
Nach Software
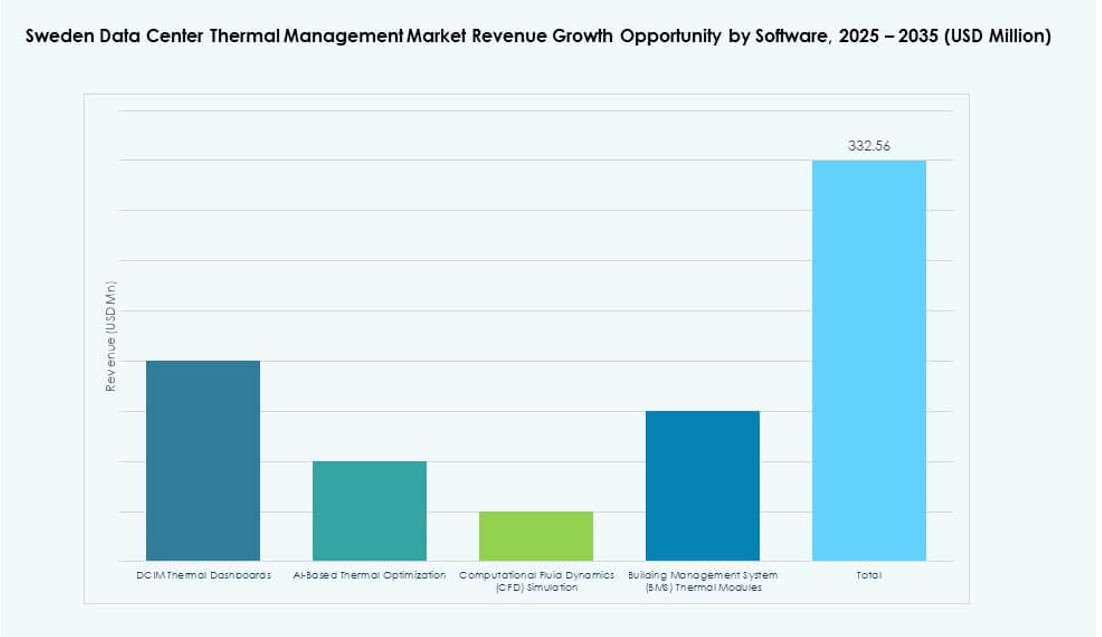
KI-Optimierung und DCIM-Dashboards treiben das Softwaresegment an und unterstützen die automatisierte Kühlsteuerung. CFD-Simulationstools ermöglichen fortgeschrittene thermische Modellierung und Planung. Die BMS-Integration verbessert die Überwachung mehrerer Standorte. Diese Tools helfen, die Verfügbarkeit zu verbessern und Energiekosten zu senken. Der Markt für Wärmemanagement in Rechenzentren in Schweden verzeichnet einen zunehmenden Einsatz KI-basierter thermischer Erkenntnisse in Hyperscale-Umgebungen.
Nach Services
Vorbeugende Wartung und Nachrüstungen führen das Servicesegment an und sichern Verfügbarkeit und Energiekonformität. Installationsleistungen gewinnen bei modularen und vorgefertigten Aufbauten an Wert. Monitoring as a Service unterstützt die laufende Leistungsverfolgung. Servicemodelle verlagern sich von reaktiv zu vorausschauend und verbessern die betriebliche Effizienz. Anbieter bündeln Software und Services zu umfassenden Paketen für das Wärmemanagement.
Nach Rechenzentrumstyp
Hyperscale-Rechenzentren führen mit über 50% Anteil, gefolgt von Colocation-/Cloud-Standorten. Unternehmensrechenzentren investieren in Upgrades mit Schwerpunkt auf Hybridkühlung. Edge- und Mikroanlagen schaffen Nachfrage nach kompakten und modularen Lösungen. Hyperscale-Akteure treiben Innovationen bei Flüssigkühlung und Wärmenutzung voran. Colocation-Anbieter setzen gemischte Technologien ein, um unterschiedliche Mieteranforderungen zu bedienen.
Nach Bauweise
Raumbasierte Kühlung dominiert in Altanlagen, während rackbasierte Systeme bei Hochdichte-Aufbauten an Bedeutung gewinnen. Reihenbasierte Kühlung wächst bei modularen Installationen. Systeme auf Rack-Ebene unterstützen KI-Workloads und Flüssigkühlkonfigurationen. Der Markt für Wärmemanagement in Rechenzentren in Schweden verlagert sich hin zu granulareren Kühlstrukturen. Anbieter bieten integrierte Lösungen, die auf strukturspezifische Anforderungen zugeschnitten sind.
Regionale Einblicke
Stockholm führt den nationalen Ausbau mit über 45% Marktanteil an, dank Konnektivität und Hyperscale-Wachstum
Stockholm bleibt der dominierende Knotenpunkt für Schwedens Rechenzentrumsaktivitäten. Die Region beherbergt große Colocation-Campus, Interconnection-Zonen und Hyperscale-Neubauten. Der Markt für Wärmemanagement in Rechenzentren in Schweden verzeichnet in dieser Region einen hohen Einsatz KI-optimierter Kühlung. Die Nähe zu Seekabeln und dichten Unternehmenszonen erhöht ihren Wert. Die urbane Dichte erfordert fortschrittliche thermische Konzepte für die Verfügbarkeit. Große Akteure konzentrieren sich auf Nachrüstungen und thermische Automatisierung.
- So senkt die KI-gestützte Dynamic-Thermal-Management-Lösung von Axiado den Kühlenergieverbrauch durch vorausschauende Echtzeitmodellierung auf Basis von Server-Workloads um bis zu 50%, wie ein Rechenzentrum mit 100.000 Servern zeigte, das jährlich über 7 Mio. USD einspart.
Nordschweden entwickelt sich dank kaltem Klima und reichlich erneuerbarem Strom
Luleå und umliegende nördliche Städte entwickeln sich zu strategischen Zonen für großskalige Dateninfrastruktur. Diese Gebiete tragen knapp 30% des Marktes bei. Das kalte Klima ermöglicht freie Kühlung und senkt den Stromverbrauch. Erneuerbare Energiequellen und staatliche Anreize ziehen Investitionen in grüne Infrastruktur an. Nördliche Regionen unterstützen Langzeitspeicherung und Hyperscale-KI-Trainings-Workloads. Niedrigere Betriebskosten erhöhen die Eignung der Standorte für globale Unternehmen.
West- und Südregionen zeigen moderates Wachstum durch Unternehmens- und Edge-Nachfrage
Malmö, Göteborg und andere südliche Zonen machen die verbleibenden 25% Anteil aus. Diese Regionen verzeichnen eine moderate Aktivität mit Schwerpunkt auf Edge-Rechenzentren, Unternehmens-Colocation und Telekommunikationsknoten. Lokale Regierungen fördern digitale Infrastruktur durch Flächennutzungs- und Steuerreformen. Unternehmen setzen kleinere Anlagen mit Hybridkühlsystemen ein. Diese Zonen profitieren vom grenzüberschreitenden Datenverkehr mit Dänemark und Deutschland. Regionale Akteure investieren in skalierbare Kühlung, um wachsenden Workloads gerecht zu werden.
- So kündigte Hitachi Energy im Dezember 2025 eine Erweiterung seines Werks für Kühlsysteme in Landskrona, Schweden, im Umfang von 700 Mio. SEK an, um der wachsenden globalen Nachfrage gerecht zu werden. Die Anlage soll höhere Produktionskapazitäten unterstützen und neue Arbeitsplätze in der Region schaffen.
Wettbewerbseinblicke
- Munters Group AB
- Systemair AB
- SWEP
- Daikin Industries Ltd.
- Delta Electronics, Inc.
- Eaton Corporation
- Airedale International Air Conditioning Ltd.
- Asetek, Inc.
- Vertiv Group Corp.
- Trane Technologies plc
Der Wettbewerb im Markt für Wärmemanagement in Rechenzentren in Schweden bleibt dynamisch, da globale und regionale Akteure nach Führung bei Effizienz und Nachhaltigkeit streben. Unternehmen differenzieren sich durch fortschrittliche Kühlhardware, softwaregestützte Plattformen zur thermischen Steuerung und Servicepakete, die die Verfügbarkeit erhöhen und die Energieausgaben senken. Marktführer sichern sich Aufträge von Hyperscale- und Colocation-Betreibern, indem sie modulare und skalierbare Lösungen anbieten, die auf Hochdichte-Workloads zugeschnitten sind. Kleinere Nischenanbieter gewinnen in Edge-Rechenzentrums-Segmenten mit kompakten, kostengünstigen Systemen an Boden. Partnerschaften und lokale Servicenetzwerke helfen Unternehmen, Reaktionszeiten zu verkürzen und langfristige Kundenbeziehungen aufzubauen. Investitionen in F&E bleiben eine Priorität, um bei thermischer Analytik, vorausschauender Kühlung und Flüssigkühllösungen vorn zu bleiben. Dieses Wettbewerbsumfeld treibt die schnellere Einführung thermischer Technologien der nächsten Generation in Schwedens digitaler Infrastruktur voran.
Aktuelle Entwicklungen
- Im Dezember 2025 brachte SWEP zwei neue Plattenwärmetauscher in gelöteter Ausführung auf den Markt, B327 und B224, die für die Rechenzentrumskühlung mit hohen Durchflussraten, geringem Druckverlust und Effizienz in kompakten Bauformen für KI und Hochleistungsrechnen ausgelegt sind. Diese Produkte unterstützen einphasige Anwendungen, Kühlmittelverteilereinheiten und Wärmerückgewinnung bis zu 1000kW und adressieren hohe thermische Dichten.
- Im November 2025 übernahm Daikin Industries Ltd. Chilldyne, einen führenden Anbieter von Unterdruck-Flüssigkühlsystemen für KI-Rechenzentren, und erweiterte sein Portfolio um Direct-to-Chip-Technologie.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition & Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung & Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung
- 2.1Marktüberblick
- 2.2Wichtigste Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025-2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Markthemmnisse
- 3.3Marktchancen
- 3.4Herausforderungen & Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 3.7PESTEL-Analyse
- 3.8Analyse der Marktattraktivität
- 3.8.1Kühltechnologie
- 3.8.2Komponente
- 3.8.2.1Hardware
- 3.8.2.2Software
- 3.8.2.3Services
- 3.8.3Rechenzentrumstyp
- 3.8.4Bauweise
- 04Analyse der Thermikebenen / Kühlzonen
- 4.1Externe Kühlinfrastruktur & Integration der gebäudeseitigen HVAC
- 4.2Kühlverteilung auf Raumebene & Integrität der Einhausung
- 4.3Wärmemanagement auf Rack- & Serverebene (Luft / Flüssigkeit / Immersion)
- 4.4Bewertung des mehrschichtigen Kühlstacks (Anlage → Raum → Reihe → Rack → Chip)
- 4.5Modellierung thermischer Risiken (Hotspots, Lastspitzen, Ausfallmodi der Redundanz)
- 05Technologieeinführung & Trends
- 5.1Trends bei der Einführung der Flüssigkühlung (Direct-to-Chip / Immersion / Rückwand)
- 5.2Thermische Steuerungssoftware & KI-Automatisierungstechnik
- 5.3Integration von Sensornetzwerken (CFD, intelligente Telemetrie, digitale Zwillinge)
- 5.4Konvergenz von Strom- und Kühlungsorchestrierung / gemeinsame Optimierung
- 5.5OT-IT-Konvergenz in der thermischen Analytik & Fernsteuerung der Kühlung
- 06Benchmarking / KPIs
- 6.1Rate thermischer Vorfälle / Überhitzungsereignisse / Alarmhäufigkeit
- 6.2Hotspot-Minderung / Wiederherstellungszeit
- 6.3Kühlkosten pro Rack / pro kW
- 6.4Cooling Effectiveness Index (CEI) / Heat Removal Index (HRI)
- 07Kostenanalyse & TCO
- 7.1Kosten für Kühlhardware, Software und Services im Vergleich
- 7.2Kühlung: CapEx vs. OpEx ROI (Migrationsmodelle von Luft → Flüssigkeit)
- 7.3Vorausschauende Kühlwartung / Energieeinsparungen / Wassereinsparungen
- 08Wettbewerbs-Benchmarking
- 8.1Marktanteil der Kühlanbieter nach Region / Branche
- 8.2Vertiv vs. Schneider vs. Stulz vs. LiquidStack vs. CoolIT usw.
- 8.3Partnerschaften & M&A bei Kühlung / Konvergenz von Strom und Thermik
- 09Zukunftsausblick & Innovation
- 9.1KI-basierte thermische Analytik, adaptive workloadbezogene Kühlung
- 9.2Autonome Kühlung & selbstoptimierende Regelkreise
- 9.3Zero-Touch-Kühlungsmanagement (autonomes DCIM + digitaler Zwilling)
- 9.4Intelligente Kühlmittelsysteme / leckagesichere Verteiler / modulare Kühlblöcke
- 9.5Kühlflüssigkeiten der nächsten Generation für Immersions- & Plattenkühlung (nicht leitend, niedriges GWP)
- 9.6Technologien zur Wärmenutzung (Fernwärme / industrielle Nutzung)
- 10Markt für Wärmemanagement in Rechenzentren in Schweden – Marktgröße & Prognose
- 10.1Historische Marktgröße (2020-2025)
- 10.2Prognostizierte Marktgröße (2026-2035)
- 10.3Analyse der Marktwachstumsrate
- 10.4Marktausblick nach Region
- 11Markt für Wärmemanagement in Rechenzentren in Schweden – nach Rechenzentrumsgröße
- 11.1Kleine Rechenzentren
- 11.2Mittlere Rechenzentren
- 11.3Große Rechenzentren
- 12Markt für Wärmemanagement in Rechenzentren in Schweden – nach Kühltechnologie
- 12.1Luftbasierte Kühlung
- 12.1.1Direkte Luftkühlung
- 12.1.2Rückwandwärmetauscher
- 12.1.3Heiß-/Kaltgang-Einhausung
- 12.2Flüssigkeitsbasierte Kühlung
- 12.2.1Direct-to-Chip-Kühlung
- 12.2.2Immersionskühlung
- 12.2.3Rückwandwärmetauscher (flüssig)
- 12.3Hybrid-/Kombikühlung
- 12.4Sonstige
- 12.4.1Thermoelektrische Kühlung
- 12.4.2Phasenwechselkühlung
- 13Markt für Wärmemanagement in Rechenzentren in Schweden – nach Komponente
- 13.1Hardware
- 13.2Software
- 13.3Services
- 14Markt für Wärmemanagement in Rechenzentren in Schweden – nach Hardware
- 14.1Kühleinheiten / Kaltwassersätze
- 14.2Kühlinfrastruktur / Verrohrung & Verteilung
- 14.3Wärmetauscher / Kühlkörper
- 14.4Lüfter & Luftstrom-Managementgeräte
- 14.5Sonstige Komponenten
- 15Markt für Wärmemanagement in Rechenzentren in Schweden – nach Software
- 15.1DCIM-Thermik-Dashboards
- 15.2KI-Thermikoptimierung
- 15.3CFD-Simulation
- 15.4BMS-Thermikmodule
- 16Markt für Wärmemanagement in Rechenzentren in Schweden – nach Services
- 16.1Installation & Inbetriebnahme
- 16.2Vorbeugende Wartung
- 16.3Monitoring as a Service
- 16.4Nachrüstungen & Upgrades
- 16.5Sonstige
- 17Markt für Wärmemanagement in Rechenzentren in Schweden – nach Rechenzentrumstyp
- 17.1Hyperscale-Rechenzentren
- 17.2Unternehmensrechenzentren
- 17.3Colocation-/Cloud-Rechenzentren
- 17.4Edge-Rechenzentren / Mikro-Rechenzentren
- 17.5Sonstige
- 18Markt für Wärmemanagement in Rechenzentren in Schweden – nach Bauweise
- 18.1Rackbasierte Kühlung
- 18.2Reihenbasierte Kühlung
- 18.3Raumbasierte Kühlung
- 19Wettbewerbslandschaft
- 19.1Marktanteilsanalyse
- 19.2Strategien der wichtigsten Anbieter
- 19.3Fusionen, Übernahmen & Partnerschaften
- 19.4Produkt- & Service-Einführungen
- 20Unternehmensprofile
- 20.1Munters Group AB
- 20.2Systemair AB
- 20.3SWEP
- 20.4Daikin Industries Ltd.
- 20.5Delta Electronics, Inc.
- 20.6Eaton Corporation
- 20.7Airedale International Air Conditioning Ltd.
- 20.8Asetek, Inc.
- 20.9Black Box Corporation
- 20.10Fujitsu Limited
- 20.11Huawei Technologies Co., Ltd.
- 20.12Johnson Controls International plc
- 20.13Mitsubishi Electric Corporation
- 20.14Nortek Air Solutions, LLC
- 20.15Trane Technologies plc
- 20.16Vertiv Group Corp.
- 20.17Sonstige
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der Markt für Wärmemanagement in Rechenzentren in Schweden wurde 2025 mit 163,05 Mio. USD bewertet und soll bis 2035 495,62 Mio. USD erreichen.
Der Markt für Wärmemanagement in Rechenzentren in Schweden soll im Prognosezeitraum 2025 bis 2035 mit einer CAGR von 11,70% wachsen.
2025 dominierte das Segment der großen Rechenzentren den Markt für Wärmemanagement in Rechenzentren in Schweden, aufgrund der umfangreichen Hyperscale- und Colocation-Infrastruktur.
Zu den wichtigsten Treibern des Marktes für Wärmemanagement in Rechenzentren in Schweden zählen das Wachstum von KI-Workloads, die Einführung der Flüssigkühlung, regulatorische Unterstützung und die Integration in Fernwärmesysteme.
Zu den führenden Akteuren im Markt für Wärmemanagement in Rechenzentren in Schweden zählen Munters, Systemair, SWEP, Vertiv, Asetek und Daikin Industries Ltd.
Stockholm führte 2025 den Markt für Wärmemanagement in Rechenzentren in Schweden an und hielt über 45% Anteil, dank starker Hyperscale-Präsenz und Interconnection-Knotenpunkten.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.