
データセンター建設資材サプライチェーン市場 規模・シェア・2035年までの予測
市場の概要
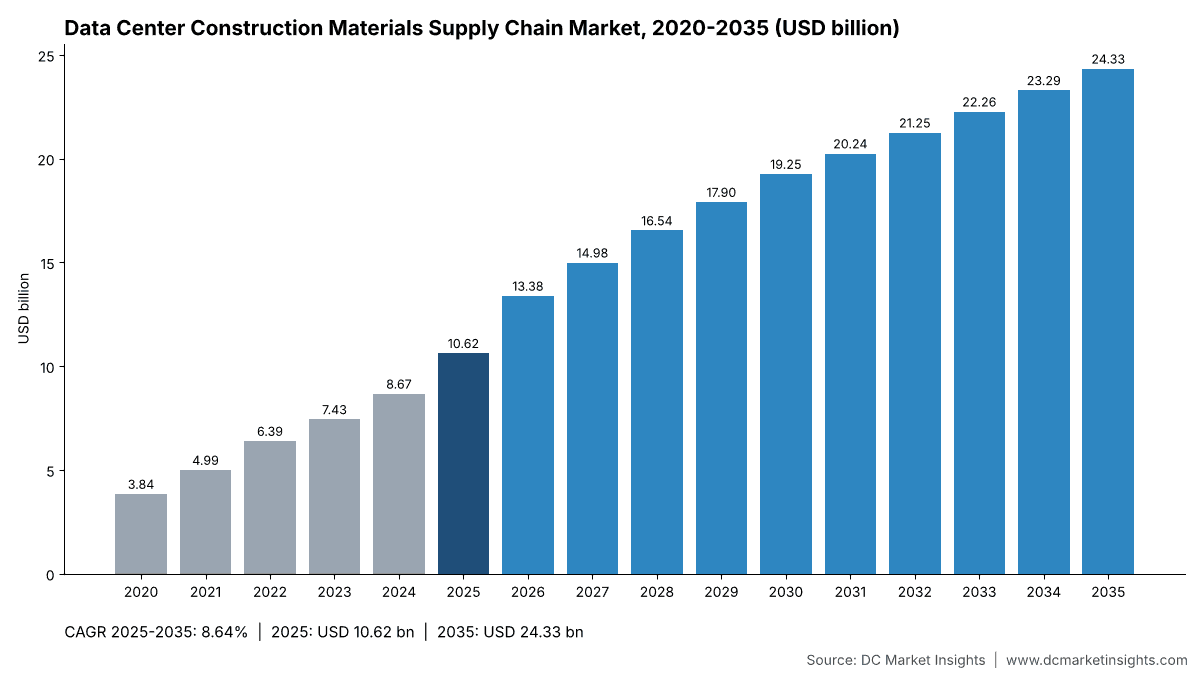
データセンター建設資材サプライチェーン市場の規模は2025年にUSD 10.62十億で、年平均成長率(CAGR)8.64%で拡大し、2035年までにUSD 24.33十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲
- 04市場動向
- 05価格分析
- 06規格と規制
- 07資材タイプ別市場セグメンテーション
- 08工法別市場セグメンテーション
- 09施設タイプ別市場セグメンテーション
- 10調達モデル別市場セグメンテーション
- 17章
- 2020-2024実績期間
- 2026-2035予測期間
- 16掲載企業
掲載企業
- Kingspan Group
- Nucor Corporation
- Amrize
- CRH
- Saint-Gobain
- Steel Dynamics
- Commercial Metals Company
- ArcelorMittal
- Stegra
- Martin Marietta Materials
- Vulcan Materials
- Heidelberg Materials
- Owens Corning
- Clark Pacific
- Tindall Corporation
- Orion Group Holdings
詳細分析
データセンター建設資材サプライチェーン市場は、2026年に133億8,000万米ドルと評価され、2025年の106億2,000万米ドルから2035年には243億3,000万米ドルに達すると予測されており、2025年から2035年のCAGRは8.64%です(DC Market Insights推計)。この市場で資金の流れを動かしているのは、過去最高の建設ブームに重なった金属価格ショックです。米国国勢調査局のデータによると、民間データセンター建設の実施額は2024年の348億米ドルから2025年には497億4,000万米ドルに増加し、2026年9月には季節調整済み年率964億6,000万米ドルに達しました。一方、セクション232の鉄鋼関税は2025年6月に50%へ引き上げられ、2026年4月6日からは派生製品の関税評価額全額に適用されています。鉄鋼製品の生産者物価指数は2025年12月から2026年9月の間に24%上昇したため、新しいデータホールの骨組み、デッキ、鉄筋はいずれも1トン当たりのコストが、キャンパスの予算策定時より高くなっています。
本市場は、データセンター建設現場に納入される躯体、構造、外皮および敷地関連の資材を対象とします。具体的には、構造用鋼材と金属デッキ、レディーミクストコンクリートと鉄筋、プレキャストコンクリート、断熱金属パネルと屋根材、耐火石膏ボードと断熱材、そして骨材、杭および敷地土木資材です。2025年の金額は、新規ITキャパシティ12,000メガワット(MW)× 1 MW当たり84万9,500米ドルのシェル・アンド・コア資材 = 101億9,000万米ドルに、116,000 MWの既存設備ベース内での増設・改修向け資材4億2,720万米ドルを加えたものです。MicrosoftとMetaが内包炭素削減のために直交集成板(CLT)を試験導入していることから、マスティンバーハイブリッド構造が年率19.07%で最も速く成長し、湾岸地域のキャンパスが計画段階からスラブ打設段階へ移行するなか、中東・アフリカが年率13.87%で最も成長の速い地域となっています。
主要市場統計:2026年のデータセンター建設資材サプライチェーン市場の規模は?
データセンター建設資材サプライチェーン市場は2026年に133億8,000万米ドルに達し、2025年の106億2,000万米ドルを26.01%上回ります。新規ITキャパシティが12,000 MWから15,000 MWへ増加し、関税による鉄鋼価格の上昇が骨組み1棟当たりのコストを押し上げるためです(DC Market Insights推計)。
- 2025年の市場規模:106億2,000万米ドル
- 2026年の市場規模:133億8,000万米ドル
- 2030年の市場規模:192億5,000万米ドル
- 2035年の市場規模:243億3,000万米ドル
- 2025-2035年のCAGR:8.64%(低位ケース6.26%、高位ケース10.83%)
- 最大の資材タイプ:構造用鋼材・金属デッキ、2025年金額の22.60%
- 最も成長の速いセグメント:マスティンバーハイブリッド構造、年率19.07%
- 首位の地域:北米、2025年金額の45.00%。最も成長の速い地域:中東・アフリカ、13.87%
- 最大の国:米国、2025年に43億5,000万米ドル
- 新規1 MW当たりの資材:2025年に84万9,500米ドル(DC Market Insights推計)
- データセクター向けで名前の挙がる最大のサプライヤー:Kingspan。同社のデータインフラ部門Advnsysの2025年売上高は16億5,490万ユーロ(Kingspan Annual Report 2025)
主なポイント:データセンターの躯体はなぜメガワット当たりで高くなっているのか?
- 構造用鋼材・金属デッキが2025年金額の22.60%で首位です。1 MW当たり約60トンの骨組みが、加工・納入込みで1トン当たり約3,200米ドルで購入されるためです。
- 新規1 MW当たりの資材は2025年の84万9,500米ドルから2026年には約85万9,900米ドルに上昇します。関税による鉄鋼価格の上昇が、より高密度な人工知能(AI)ホールによるコスト削減を上回るためです。
- オーナー直接フレームワーク契約は年率13.47%で成長します。ハイパースケーラーが供給と内包炭素の上限を確保するため、鋼材、コンクリート配合、パネルを自ら購入するようになっているためです。
- プレキャストコンクリート部材は年率10.39%で、現場打ちコンクリートより速く成長します。2年未満で受電しなければならないキャンパスでは、プレキャストおよびプレハブ方式が現場工期を短縮するためです。
エグゼクティブサマリー:データセンター建設資材サプライチェーン市場の価値は?
世界のデータセンター建設資材サプライチェーン市場規模は、2020年に38億4,000万米ドルと評価され、2025年に106億2,000万米ドルに達し、予測期間中にCAGR 8.64%で成長して2035年には243億3,000万米ドルに達すると見込まれています(DC Market Insights推計)。
| 項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 106億2,000万米ドル |
| 2026年の市場規模 | 133億8,000万米ドル |
| 2025-2035年のCAGR | 8.64% |
| 2035年の市場規模 | 243億3,000万米ドル |
| 単位 | 百万米ドル |
データセンター建設資材サプライチェーン市場は、新規ITキャパシティが5,000 MWから12,000 MWへ増加し、鉄鋼価格が倍増したことで、2020年から2025年に年率22.57%で成長しました。2035年までは成長率が年率8.64%に鈍化します。新規キャパシティが年間約27,000 MWで横ばいとなり、AIホールが建物の床面積1平方フィート当たりにより多くのメガワットを詰め込むためです。新規1 MW当たりの平均資材額は2026年から2035年にかけて83万6,100米ドルから85万9,900米ドルの狭い範囲にとどまるため、キャパシティが数量を決め、金属価格が変動幅を決めます。
データセンター建設資材サプライチェーン市場にはどの資材が含まれるか?
データセンター建設資材サプライチェーン市場は、2025年の躯体、構造、外皮および敷地関連資材の購入額106億2,000万米ドルを、鋼材の加工やプレキャストの製造を含む現場納入価格で計上しており、施工労務費は含みません。
対象範囲
- データホール、機械ヤード、オフィス棟向けの構造用鋼材、ジョイスト、金属デッキ
- 基礎、スラブ、壁向けのレディーミクストコンクリートと鉄筋
- プレキャストコンクリートの壁、床、梁部材およびティルトアップパネル
- 断熱金属壁パネル、屋根防水膜、屋根システム
- 耐火石膏ボード、断熱材、防火区画貫通処理材
- データセンター敷地向けの骨材、基礎杭、舗装材、雨水排水資材
対象外
- 銅ケーブル、バスバーその他の電気資材(データセンター銅電気資材市場で算定)
- 機械・電気設備(発電機、開閉装置、チラー、無停電電源装置)
- フリーアクセスフロア、コンテインメント、ラック
- 施工労務費、設計料、土地
セグメントの整合性
すべてのセグメント表は同じ合計を分割しています。6つの資材タイプ、4つの工法、3つの施設タイプ、3つの調達モデルはいずれも2025年に合計106億2,000万米ドルとなり、5つの地域と各国の数値も同じ金額に整合します。
データセンター建設資材サプライチェーン市場の推計値はなぜ異なるのか?
DC Market Insightsによる2026年の133億8,000万米ドルという数値は、シェル・アンド・コア資材のみを納入価格で計上したもので、2025年のデータセンター建設市場656億米ドルの約16%に相当します。
データセンター建設資材サプライチェーンをより広く定義する推計では、銅電気資材、機械・電気設備、施工労務費、物流サービス、ゼネコンのマージンが加算され、建設予算全体を計上するものもあり、その場合は見出しの数値が数倍に膨らみます。一方、鉄鋼やセメントなど単一の製品群のみを計上する推計もあります。これらの資材が形作る土地と建物はデータセンター不動産市場で、設計料はデータセンター設計市場で評価しています。本版は資材レイヤーにとどめることで、建設、銅、設備に関する姉妹レポートと二重計上なく合算できるようにしています。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 構造用鋼材、コンクリート、プレキャスト、外皮、内装および敷地関連資材 | 対象、2025年に106億2,000万米ドル | 中核となるシェル・アンド・コアの購入 |
| 銅ケーブルとバスバー | 対象外 | 銅電気資材レポートで扱う |
| 発電機、開閉装置、チラー | 対象外 | 設備として設備レポートで算定 |
| 施工労務費と請負業者マージン | 対象外 | 建設サービス価値の一部 |
| 既存拠点での増設・改修向け資材 | 対象、2025年に4億2,720万米ドル | 稼働中のキャンパスに追加されるホール向けに購入される同じ資材 |
本文でも対象外とするもの:銅電気資材、機械・電気設備、施工労務費、物流・輸送サービス、土地。すべての購入者グループが対象:ハイパースケールオーナー、コロケーション開発事業者、エンタープライズおよびエッジの建設主体(販売代理店経由で購入する地域の中小請負業者を含む)。
市場の成長要因:データセンター建設資材の需要を押し上げているものは?
データセンター建設資材サプライチェーン市場を2025年の106億2,000万米ドルから2026年の133億8,000万米ドルへ押し上げる要因は3つあります。米国での過去最高の建設、関税による鉄鋼価格の上昇、そして1年で倍増したサプライヤーのパイプラインです。
米国のデータセンター建設は2026年9月に年率964億6,000万米ドルに到達
米国国勢調査局の建設支出統計によると、民間データセンター建設は2026年に毎月増加し、1月の年率562億1,000万米ドルから9月には964億6,000万米ドル(速報値)に達し、現在は一般オフィスビルの約2倍の水準です。年間支出額は2022年に125億8,000万米ドル、2025年に497億4,000万米ドルでした。DC Market Insightsは、2025年の米国のシェル・アンド・コア資材を43億5,000万米ドルと推計しており、これはその建設額の約8.8%に相当します。
50%のセクション232鉄鋼関税が2025年6月から米国で購入されるすべての骨組みの価格を改定
大統領布告10947は、2025年6月4日から鉄鋼・アルミニウムおよびその派生品に対する米国の関税を25%から50%に引き上げ、大統領布告11021は2026年4月6日からこれを派生製品の関税評価額全額に適用しました。鉄鋼製品の生産者物価指数(PPI)は2025年12月の312.4から2026年9月には388.6に上昇し(米国労働統計局)、バージョイストおよび鉄筋の指数は2026年5月から9月の間に14%上昇しました。DC Market Insightsは、モデル上の構造用鋼材価格を2026年について8%引き上げています。
Saint-Gobainは32か国で仕様策定中のデータセンタープロジェクトを1,085件と集計
Saint-Gobainは2026年7月30日、同社のデータセンタープロジェクトのパイプラインが32か国で仕様策定中の1,085件に拡大し、1年前のほぼ2倍になったと報告しました。北米は80件から250件に増えています。Kingspanは、データインフラ部門Advnsysが受注残を24%増やして2026年を迎え、2026年の年初来受注額は前年の2倍になったと報告しました(Kingspan Annual Report 2025)。これらのパイプラインは、DC Market Insightsのモデルにおける2026年の新規ITキャパシティ15,000 MWへの急増を裏付けています。
市場トレンド:データセンター建設主体は購入する資材をどう変えているか?
ハイパースケールオーナーは2025年金額の2.00%をマスティンバーに振り向け、低炭素コンクリートと低炭素鋼を仕様に組み込みつつあります。
MicrosoftとMetaがデータセンターの躯体に直交集成板を導入
Microsoftは2024年10月、バージニア州北部に建設した初のハイブリッド直交集成板(CLT)データセンターが、従来の鉄骨造と比べて内包炭素を35%、一般的なプレキャストコンクリートと比べて65%削減したと発表しました。Metaは2025年にサウスカロライナ州エイキンでマスティンバーの試験導入を開始し、基礎コンクリートの必要量を最大50%削減できるとしています(Meta、2026年2月)。DC Market Insightsは、マスティンバーハイブリッド構造が2025年の2億1,242万米ドルから2035年までに12億2,000万米ドルに増加するとモデル化しています。
AIで設計された低炭素コンクリートがハイパースケールの仕様に採用
MetaとAmrizeがミネソタ州ローズマウントのMetaのデータセンター向けに開発したAI最適化コンクリート配合は、コンクリートのカーボンフットプリントを推定35%削減し、初期強度の発現を43%速めました(Amrize)。Amazon Web Services(AWS)は、低炭素コンクリート、低炭素鋼またはその両方で建設したデータセンターが43か所あり、高強度鋼により2階建ての建物1棟当たり70トンを削減できると報告しています(Amazon、2023年10月)。DC Market Insightsはこれらの配合をレディーミクストコンクリート・鉄筋の項目に含めており、同項目は1 MW当たりのスラブおよび基礎の数量が減少するなか、年率7.83%で成長します。
GoogleがStegraからグリーンスチール91,000トンを購入
Googleは2026年9月、Stegraの初年度生産分から最大91,000トンのグリーンスチール証書を購入することで合意し、この手法によりデータセンターインフラの内包炭素を最大40%削減できるとしています。こうしたオーナーによる直接購入が、DC Market Insightsのモデルでオーナー直接フレームワーク契約が2025年の23億4,000万米ドルから2035年までに82億7,000万米ドルに成長する理由です。
市場の課題:データセンター資材の供給を減速させかねない要因は?
データセンター建設資材サプライチェーン市場の成長を建設支出のペースより低く抑える制約は2つあります。金属コストの変動と、輸入鉄鋼・セメントに対する新たな炭素規制です。
2020年以降107%に及ぶ鉄鋼価格の変動が固定価格の躯体契約をリスクの高いものに
鉄鋼製品PPIは2020年1月の187.3から2021年12月に449.7のピークを付け、2024年12月には266.5に下落した後、2026年9月には388.6に戻りました(米国労働統計局)。1 MW当たり60トンの300 MWキャンパスでは、納入鋼材価格が10%動くごとに資材費が約576万米ドル変動します(DC Market Insights推計)。
EU炭素国境調整メカニズムが2026年1月から輸入鉄鋼・セメントに炭素コストを上乗せ
EU炭素国境調整メカニズム(CBAM)は2026年1月1日、セメント、鉄鋼、アルミニウムの輸入について本格運用に移行し、証書価格はEU排出量取引のオークションに連動します(欧州委員会)。規則(EU)2025/2083により年間50トン未満の輸入者は免除されますが、データセンターの骨組みは数千トンに及ぶため、欧州の建設主体は輸入構造用鋼材でより高いコストに直面します。DC Market Insightsは欧州の成長率を世界平均を下回る年率7.98%としています。
市場機会:データセンター資材サプライヤーが最も多く獲得できる分野は?
ギガワット級キャンパス向けのプレハブ構造と敷地土木工事が最大の新たな価値を担い、2035年までに合計98億7,000万米ドルに達します。
プレハブ・モジュール構造は2035年までに55億9,000万米ドルに到達
Clark Pacificは、同社のAccelCoreプレキャストシステムによりデータセンターを30-50%速く引き渡すことができ、床の耐荷重は1平方フィート当たり最大600ポンドに達するとしています。DC Market Insightsは、オーナーが1 MW当たりの資材コスト上昇と引き換えに現場での数か月を短縮するなか、プレハブ・モジュール構造が2025年の14億9,000万米ドルから年率14.17%で成長するとモデル化しています。
ギガワット級キャンパス向けの骨材、杭および敷地土木資材は2035年までに42億8,000万米ドルに到達
ウィスコンシン州マウントプレザントのMicrosoftのFairwaterキャンパスでは、315エーカーの敷地に総延長46.6マイルの深層基礎杭が必要とされ、Martin Mariettaは2026年第3四半期に過去最高となる6,710万トンの骨材を出荷し、データセンターを引き続き堅調な需要源に挙げました。DC Market Insightsは、ギガワット級キャンパスでは1 MW当たりの杭打ち、舗装、雨水排水工事が増えるため、骨材・敷地土木資材が市場を上回る年率9.74%で成長するとしています。
価格分析:データセンター建設資材のメガワット当たりのコストは?
鉄鋼とコンクリートの価格が建物の高密度化を上回るペースで上昇したため、シェル・アンド・コア資材のコストは新規1 MW当たり2020年の72万9,400米ドルに対し、2025年には約84万9,500米ドルとなっています(DC Market Insights推計)。
| 年 | 新規1 MW当たりの資材(米ドル) | 構造用鋼材、加工・納入込み(1トン当たり米ドル) | レディーミクストコンクリート(1立方メートル当たり米ドル) |
|---|---|---|---|
| 2020 | 729,400 | 1,984 | 128 |
| 2025 | 849,500 | 3,200 | 175 |
| 2030 | 836,100 | 3,668 | 194 |
| 2035 | 848,000 | 3,952 | 214 |
公表価格の指標:同期間に、加工構造用金属製品のPPIは2020年1月の237.5から2026年9月には418.3(+76%)、レディーミクストコンクリートのPPIは286.5から402.8(+41%)、石膏製品のPPIは327.5から488.9(+49%)に上昇しました(米国労働統計局)。2030年と2035年の単価は、2026年以降、鉄鋼が年1.5%、コンクリートが年2%上昇するとしたDC Market Insightsの推計です。
規格と規制:データセンター建設主体の購入内容を変える規則は?
データセンター建設資材サプライチェーン市場を形作る規則は5つあります。米国の2つの関税布告、EUの炭素国境メカニズム、EUの建築物指令、そして米連邦政府の低炭素資材上限です。
- 米国大統領布告10947(2025年6月):鉄鋼・アルミニウムに対するセクション232関税を50%に引き上げ(出典:Federal Register)。
- 米国大統領布告11021(2026年4月):派生品関税を関税評価額全額に適用。米国で溶解された金属で製造された製品は10%(出典:Federal Register)。
- 米国大統領布告11032(2026年6月):鋼製ラックを追加し、米国産金属の基準を95%から85%に引き下げ(出典:Federal Register)。
- EU炭素国境調整メカニズム、2026年1月1日から本格運用、セメント、鉄鋼、アルミニウムが対象(出典:欧州委員会)。
- EU建築物エネルギー性能指令(EU)2024/1275:ライフサイクルの地球温暖化係数の開示を、2028年から延床面積1,000平方メートル超の新築建物に、2030年からすべての新築建物に義務付け(出典:欧州委員会)。
- 米国一般調達局(GSA)によるコンクリート、セメント、鋼材、ガラスの低内包炭素上限。例として上位20%の加工鉄筋で1トン当たり728 kgCO2e(出典:GSA、2025年7月)。
市場セグメンテーション:データセンター建設資材サプライチェーン市場をリードするセグメントは?
2025年は構造用鋼材・金属デッキが24億米ドルで首位、現場打ち・鉄骨造が54.00%を占め、ハイパースケール・AIキャンパスが金額の56.00%を購入しています(DC Market Insights推計)。
資材タイプ別データセンター建設資材サプライチェーン市場
2025年は構造用鋼材と外皮システムがほぼ拮抗していますが、オーナーが工場製部材へ移行するなか、プレキャストコンクリート部材が年率10.39%で最も速く成長します。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | 2025-2035年CAGR |
|---|---|---|---|---|
| 構造用鋼材・金属デッキ | 2,400.55 | 22.60% | 4,918.62 | 7.44% |
| レディーミクストコンクリート・鉄筋 | 2,219.26 | 20.89% | 4,715.68 | 7.83% |
| プレキャストコンクリート部材 | 1,062.75 | 10.01% | 2,856.51 | 10.39% |
| 建物外皮・屋根システム | 2,375.55 | 22.37% | 5,641.00 | 9.03% |
| 内装耐火・断熱材 | 875.20 | 8.24% | 1,918.32 | 8.16% |
| 骨材・敷地土木資材 | 1,687.89 | 15.89% | 4,275.89 | 9.74% |
工法別データセンター建設資材サプライチェーン市場
現場打ち・鉄骨造の金額シェアは2035年までに54%から40%に低下し、マスティンバーハイブリッドは2%から5%に上昇します。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | 2025-2035年CAGR |
|---|---|---|---|---|
| 現場打ち・鉄骨造 | 5,735.45 | 54.00% | 9,730.41 | 5.43% |
| プレキャスト・ティルトアップ | 3,186.36 | 30.00% | 7,784.33 | 9.34% |
| プレハブ・モジュール構造 | 1,486.97 | 14.00% | 5,594.98 | 14.17% |
| マスティンバーハイブリッド | 212.42 | 2.00% | 1,216.30 | 19.07% |
施設タイプ別データセンター建設資材サプライチェーン市場
ハイパースケール・AIキャンパスの金額シェアは2035年までに56%から66%に上昇し、エンタープライズ・エッジ施設の成長は年率2.25%にとどまります。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | 2025-2035年CAGR |
|---|---|---|---|---|
| ハイパースケール・AIキャンパス | 5,947.87 | 56.00% | 16,055.17 | 10.44% |
| コロケーション施設 | 3,505.00 | 33.00% | 6,811.29 | 6.87% |
| エンタープライズ・エッジ施設 | 1,168.33 | 11.00% | 1,459.56 | 2.25% |
調達モデル別データセンター建設資材サプライチェーン市場
2025年は依然として請負業者調達型供給が金額の66.00%を占めますが、オーナー直接のフレームワーク購入はその2倍以上の速さで成長します。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | 2025-2035年CAGR |
|---|---|---|---|---|
| 請負業者調達型供給 | 7,010.00 | 66.00% | 12,163.01 | 5.67% |
| オーナー直接フレームワーク契約 | 2,336.66 | 22.00% | 8,270.85 | 13.47% |
| モジュールインテグレーター供給型 | 1,274.54 | 12.00% | 3,892.16 | 11.81% |
DC独自分析:新規1メガワット当たりのシェル・アンド・コア資材費、9項目で合計84万9,500米ドル
この内訳分析は、13の入力値に基づくDC Market Insightsのモデル推計です。9つの資材数量と単価、Fairwaterの鋼材量と床面積、Abileneキャンパスの密度、そして米国の生産者物価指数です。
| 項目 | 1 MW当たりの数量 | 単価(米ドル) | 1 MW当たり米ドル、2025年 |
|---|---|---|---|
| 構造用鉄骨フレームと金属デッキ | 60トン | 1トン当たり3,200 | 192,000 |
| レディーミクストコンクリート | 700立方メートル | 1立方メートル当たり175 | 122,500 |
| 鉄筋 | 50トン | 1トン当たり1,100 | 55,000 |
| プレキャストコンクリート部材 | 一式 | – | 85,000 |
| 断熱金属壁パネル | 3,000平方フィート | 1平方フィート当たり35 | 105,000 |
| 屋根システム | 5,000平方フィート | 1平方フィート当たり17 | 85,000 |
| 耐火石膏ボード、断熱材、防火区画貫通処理 | 一式 | – | 70,000 |
| 基礎杭と骨材 | 一式 | – | 80,000 |
| 舗装、雨水排水、敷地土木 | 一式 | – | 55,000 |
| 合計 | 849,500 |
鋼材の項目が変動要因です。MicrosoftのFairwaterキャンパスでは、屋根下床面積120万平方フィートに対して2,650万ポンド(約12,000トン)の構造用鋼材が使われ、1平方フィート当たり約22ポンドでした。Crusoeの1.2ギガワット(GW)、400万平方フィートのAbileneキャンパスの密度(1 MW当たり約3,300平方フィート)で換算すると、1 MW当たり約33トンとなり、AI、コロケーション、エンタープライズのホールを組み合わせた加重平均値60トンのおよそ半分です。この密度で建設されたAIホールは1 MW当たり約8万6,400米ドルの鋼材を節約できるため、鉄鋼価格が上昇しても1 MW当たりの資材額は横ばいにとどまります。
地域別分析:データセンター建設資材を最も多く購入する地域は?
北米が2025年に47億8,000万米ドル(45.00%)で首位となり、中東・アフリカが年率13.87%で最も速く成長して2035年までに19億5,000万米ドルに達します(DC Market Insights推計)。
北米データセンター建設資材サプライチェーン市場
北米は年率6.82%で成長し、2035年までに92億4,000万米ドルに達します。Saint-Gobainの北米データセンタープロジェクトのパイプラインは1年で80件から250件に増加し、Steel Dynamicsは2026年9月、鉄骨加工の受注残が前年を50%近く上回ったと報告し、その要因の一つにデータセンター開発を挙げました。
欧州データセンター建設資材サプライチェーン市場
欧州は2025年の18億1,000万米ドルから年率7.98%で成長し、2035年までに38億9,000万米ドルに達します。炭素国境調整メカニズムと2028年のライフサイクル炭素開示規則により、欧州の建設主体は域内の低炭素鋼とセメントへ向かっています。
アジア太平洋データセンター建設資材サプライチェーン市場
アジア太平洋は年率10.05%で成長し、2035年までに80億3,000万米ドルに達します。2025年に12億7,000万米ドルの中国と、年率15.22%のインドがけん引します。Saint-Gobainは2026年7月、東南アジアで仕様策定中のデータセンタープロジェクトを50件近く数えました。
中南米データセンター建設資材サプライチェーン市場
中南米は2025年の4億2,485万米ドルから年率11.09%で成長し、2035年までに12億2,000万米ドルに達します。ブラジルは2025年に2億2,305万米ドルです(DC Market Insights推計)。
中東・アフリカデータセンター建設資材サプライチェーン市場
中東・アフリカは年率13.87%で最も成長の速い地域であり、湾岸地域のAIキャンパスが建設段階に入るなか、2025年の1億6,994万米ドルから年率14.89%で成長するサウジアラビアがけん引します(DC Market Insights推計)。
国別分析:データセンター建設資材を最も多く購入する国は?
米国は2025年金額の41.00%にあたる43億5,000万米ドルを購入し、主要国ではインドが年率15.22%で最も速く成長します(DC Market Insights推計)。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | 2025-2035年CAGR |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 4,354.69 | 41.00% | 8,368.15 | 6.75% |
| 2 | 中国 | アジア太平洋 | 1,274.54 | 12.00% | 3,040.75 | 9.08% |
| 3 | 日本 | アジア太平洋 | 382.36 | 3.60% | 875.74 | 8.64% |
| 4 | ドイツ | 欧州 | 361.12 | 3.40% | 778.43 | 7.98% |
| 5 | カナダ | 北米 | 350.50 | 3.30% | 778.43 | 8.31% |
| 6 | 英国 | 欧州 | 318.64 | 3.00% | 681.13 | 7.89% |
| 7 | インド | アジア太平洋 | 318.64 | 3.00% | 1,313.61 | 15.22% |
| 8 | オーストラリア | アジア太平洋 | 276.15 | 2.60% | 681.13 | 9.45% |
| 9 | マレーシア | アジア太平洋 | 276.15 | 2.60% | 729.78 | 10.21% |
| 10 | ブラジル | 中南米 | 223.05 | 2.10% | 632.48 | 10.99% |
| 11 | サウジアラビア | 中東・アフリカ | 169.94 | 1.60% | 681.13 | 14.89% |
| 12 | アイルランド | 欧州 | 159.32 | 1.50% | 291.91 | 6.24% |
予測シナリオ:2035年までにデータセンター建設資材サプライチェーン市場はどこまで拡大し得るか?
データセンター建設資材サプライチェーン市場は、基本ケースで2035年までに243億3,000万米ドルに達し、その幅は194億8,000万米ドルから297億1,000万米ドルです(DC Market Insights推計)。
| シナリオ | 2035年の規模 | 2025-2035年CAGR | 前提条件 |
|---|---|---|---|
| 低位 | 194億8,000万米ドル | 6.26% | 2035年の新規ITキャパシティ22,000 MW、鉄鋼価格は基本ケースを3%下回る |
| 基本 | 243億3,000万米ドル | 8.64% | 2035年の新規ITキャパシティ27,000 MW、鉄鋼は年+1.5%、コンクリートは年+2% |
| 高位 | 297億1,000万米ドル | 10.83% | 2035年の新規ITキャパシティ32,000 MW、関税と炭素コストにより価格が4%上昇 |
競合分析:データセンター建設主体に資材を供給しているのは誰か?
データセンター建設資材サプライチェーン市場は細分化されています。データセンター向け売上高上位5社のKingspan、Nucor、Amrize、CRH、Saint-Gobainが占めるのは2025年金額の約19%です(DC Market Insights推計。開示されたデータセクター向け売上高と出荷量に基づく。コンクリートと骨材は地域で調達される)。
- Kingspan Group
- Nucor Corporation
- Amrize
- CRH
- Saint-Gobain
- Steel Dynamics
- Commercial Metals Company
- ArcelorMittal
- Stegra
- Martin Marietta Materials
- Vulcan Materials
- Heidelberg Materials
- Owens Corning
- Clark Pacific
- Tindall Corporation
- Orion Group Holdings
Kingspanは、データインフラ部門Advnsysの2025年売上高を16億5,490万ユーロと報告し、データセクター向けに年間約6億米ドルの売上ポテンシャルを持つケンタッキー州の工場を計画しています(Kingspan Annual Report 2025)。ただしAdvnsysの多くはフリーアクセスフロアやコンテインメントなど本市場の対象範囲外です。Nucorは2026年第3四半期にジョイストとデッキを237,000トン販売し(第2四半期比20%増)、構造用鋼材を667,000トン出荷しました(Nucor、2026年10月)。Commercial Metals Companyは、川下の鉄筋受注残数量が前年比15.5%増加したと報告し、マーチャントバー需要の要因としてデータセンター関連の活動を挙げました(CMC、2026年10月)。Amrizeは2026年第3四半期の商業用屋根材の数量が大規模データセンターにけん引されたと述べ、CRHは米州事業においてデータセンター関連の活動に言及しました(CRH、2026年10月)。
データセンター建設資材サプライチェーン市場の最近の動向
- 2026年11月、Martin Mariettaは第3四半期の骨材出荷量が過去最高の6,710万トンとなったと報告し、データセンター分野で引き続き堅調な需要を見込みました(出典:Martin Marietta)。
- 2026年10月、Amrizeは大規模データセンターにけん引された商業用屋根材の数量を報告しました(出典:Amrize)。
- 2026年10月、Commercial Metals Companyは川下の受注残数量が前年比15.5%増加したと報告し、データセンター関連の活動がマーチャントバー需要を支えているとしました(出典:CMC)。
- 2026年9月、GoogleはStegraから最大91,000トンのグリーンスチール証書を購入することで合意しました(出典:Google)。
- 2026年7月、Saint-Gobainは32か国で仕様策定中のデータセンタープロジェクトが1,085件あると報告しました(出典:Saint-Gobain)。
- 2026年6月、大統領布告11032により鋼製ラックがセクション232の派生品リストに追加され、米国産金属の基準が85%に引き下げられました(出典:Federal Register)。
調査手法:DC Market Insightsによるデータセンター建設資材サプライチェーン市場の算定方法
DC Market Insightsは、データセンター建設資材サプライチェーン市場をボトムアップで算定しました。2025年に12,000 MW、2030年に22,000 MW、2035年に27,000 MWの新規ITキャパシティ × 6つの資材タイプ別の1 MW当たり資材額(2025年に84万9,500米ドル)を、物価指数と建物密度で調整し、稼働中キャンパス内の増設分として設置済み1 MW・年当たり4,000米ドル(2025年に4億2,720万米ドル)を加えています。
3つの上限・下限チェックにより推計の妥当性を確保しています。上限その1:2025年の106億2,000万米ドルは、DC Market Insightsのデータセンター建設市場656億米ドルの約16%です。上限その2:米国分の43億5,000万米ドルは、2025年の米国データセンター建設実施額497億4,000万米ドルの約8.8%です(米国国勢調査局)。下限:Fairwaterの鋼材原単位とAbileneの密度では、12,000 MW × 33トン × 1トン当たり3,200米ドルで構造用鋼材は約12億7,000万米ドルとなり、鋼材項目の24億米ドルを下回ります。セグメント、5つの地域、12か国は各年の合計に一致するシェアです。DC Market Insightsの調査手法をご覧ください。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2主要市場統計
- 2.3主なポイント
- 03市場範囲
- 3.1対象資材
- 3.2対象外項目
- 3.3推計値が異なる理由
- 04市場動向
- 4.1年率964億6,000万米ドルに達した米国のデータセンター建設
- 4.250%のセクション232鉄鋼関税
- 4.3Saint-Gobainの1,085件のプロジェクトパイプライン
- 4.4データセンター躯体における直交集成板
- 4.5AIで設計された低炭素コンクリート
- 4.6GoogleとStegraのグリーンスチール
- 4.7鉄鋼価格の変動
- 4.8EU炭素国境調整メカニズム
- 4.9プレハブ・モジュール構造の機会
- 4.10骨材・敷地土木の機会
- 05価格分析
- 5.1新規1 MW当たりの資材、2020-2035年
- 5.2鉄鋼とコンクリートの単価
- 06規格と規制
- 6.1米国セクション232大統領布告
- 6.2EU CBAM
- 6.3EU建築物エネルギー性能指令
- 6.4GSA低内包炭素上限
- 07資材タイプ別市場セグメンテーション
- 7.1構造用鋼材・金属デッキ
- 7.2レディーミクストコンクリート・鉄筋
- 7.3プレキャストコンクリート部材
- 7.4建物外皮・屋根システム
- 7.5内装耐火・断熱材
- 7.6骨材・敷地土木資材
- 08工法別市場セグメンテーション
- 8.1現場打ち・鉄骨造
- 8.2プレキャスト・ティルトアップ
- 8.3プレハブ・モジュール構造
- 8.4マスティンバーハイブリッド
- 09施設タイプ別市場セグメンテーション
- 9.1ハイパースケール・AIキャンパス
- 9.2コロケーション施設
- 9.3エンタープライズ・エッジ施設
- 10調達モデル別市場セグメンテーション
- 10.1請負業者調達型供給
- 10.2オーナー直接フレームワーク契約
- 10.3モジュールインテグレーター供給型
- 11Dc独自分析:1 mw当たりのシェル・アンド・コア資材費
- 11.19項目、84万9,500米ドル
- 11.2AI密度における鋼材原単位
- 12地域別分析
- 12.1北米
- 12.2欧州
- 12.3アジア太平洋
- 12.4中南米
- 12.5中東・アフリカ
- 13国別分析
- 13.1米国
- 13.2中国
- 13.3日本
- 13.4ドイツ
- 13.5カナダ
- 13.6英国
- 13.7インド
- 13.8オーストラリア
- 13.9マレーシア
- 13.10ブラジル
- 13.11サウジアラビア
- 13.12アイルランド
- 14予測シナリオ
- 14.1低位ケース
- 14.2基本ケース
- 14.3高位ケース
- 15競合分析
- 15.1Kingspan Group
- 15.2Nucor Corporation
- 15.3Amrize
- 15.4CRH
- 15.5Saint-Gobain
- 15.6Steel Dynamics
- 15.7Commercial Metals Company
- 15.8ArcelorMittal
- 15.9Stegra
- 15.10Martin Marietta Materials
- 15.11Vulcan Materials
- 15.12Heidelberg Materials
- 15.13Owens Corning
- 15.14Clark Pacific
- 15.15Tindall Corporation
- 15.16Orion Group Holdings
- 16最近の動向
- 16.1動向、2026年6月-11月
- 17調査手法
- 17.1ボトムアップモデル
- 17.2上限・下限チェック
- 図 1データセンター建設資材サプライチェーン市場規模、2020-2035年
- 表 1市場属性
- 表 2範囲の比較
- 表 31 MW当たりの資材価格、2020-2035年
- 表 4資材タイプ別市場
- 表 5工法別市場
- 表 6施設タイプ別市場
- 表 7調達モデル別市場
- 表 81 MW当たりのシェル・アンド・コア資材費
- 表 9上位12か国
- 表 10予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によれば、2026年は133億8,000万米ドルで、2025年の106億2,000万米ドルから26.01%増加します。市場は2035年までに243億3,000万米ドルに達し、2025年からのCAGRは8.64%と予測されます。
2020年から2025年の年率22.57%に続き、2025年から2035年は年率8.64%で成長します。新規データセンターITキャパシティは2025年の12,000 MWから2035年までに年間27,000 MWへ増加します(DC Market Insights推計)。
2025年は新規1 MW当たり約84万9,500米ドルのシェル・アンド・コア資材が必要で、これには約60トンの構造用鋼材、700立方メートルのコンクリート、50トンの鉄筋が含まれます(DC Market Insights推計)。MicrosoftのFairwaterキャンパスでは約12,000トンの構造用鋼材が使われました。
構造用鋼材・金属デッキで、2025年金額の22.60%にあたる24億米ドルです。資材タイプの中で最も速く成長するのはプレキャストコンクリート部材で、年率10.39%です。
セクション232の鉄鋼関税は2025年6月4日から50%に引き上げられ、2026年4月6日からは派生製品の関税評価額全額に適用されています。鉄鋼製品の物価指数は2025年12月から2026年9月にかけて24%上昇しました。
2026年1月1日から、EU炭素国境調整メカニズムは輸入されるセメント、鉄鋼、アルミニウムにEU排出量取引のオークション価格に基づく炭素コストを課しており、欧州のデータセンター向け輸入構造用鋼材のコストを押し上げています。
北米で、2025年金額の45.00%にあたる47億8,000万米ドルです。中東・アフリカは年率13.87%で最も速く成長し、主要国ではインドが15.22%で最も速く成長します。
はい。2025年金額の2.00%はマスティンバーハイブリッド構造で、年率19.07%で成長しています。Microsoftの直交集成板によるデータセンターは鉄骨造と比べて内包炭素を35%削減し、Metaは2025年にマスティンバーの試験導入を開始しました。
2025年金額の約19%はKingspan、Nucor、Amrize、CRH、Saint-Gobainが占めています(DC Market Insights推計)。Steel Dynamics、Commercial Metals Company、ArcelorMittal、Stegra、Martin Marietta、Clark Pacificも積極的に参入しています。
DC Market Insightsによる2026年の133億8,000万米ドルという数値は、躯体、構造、外皮、敷地関連の資材のみを納入価格で計上しています。銅電気資材、設備、労務費、請負業者マージンを加えた推計は数倍の規模になります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。