
米国データセンターストレージ市場 規模・シェア・2035年までの予測
市場の概要
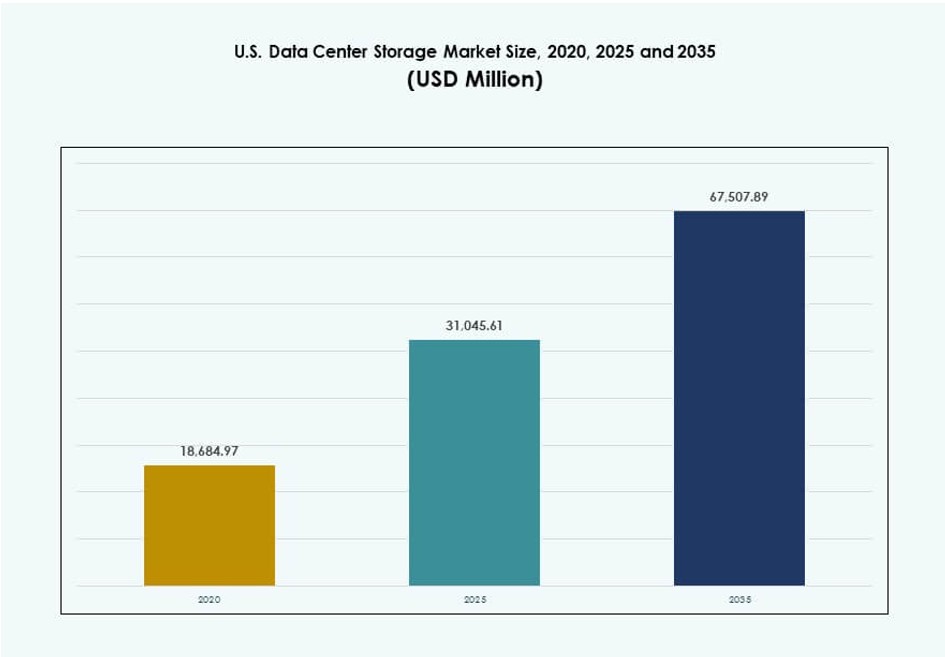
米国データセンターストレージ市場の規模は2025年にUSD 31.05十億で、年平均成長率(CAGR)8.01%で拡大し、2035年までにUSD 67.51十億に達すると予測されています。 Northern Virginiaが市場の25%超を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場ダイナミクス
- 04ストレージ階層、容量および配置の分析
- 05技術の採用とトレンド
- 06ベンチマーキング / KPI
- 07コスト分析とtco
- 08競合ベンチマーキング
- 09今後の見通しとイノベーション
- 10米国データセンターストレージ市場:市場規模と予測
- 18章
- 2020-2023実績期間
- 2025-2035予測期間
- 10掲載企業
地域別インサイト
- Northern Virginia25%+
- California and Texas20%
掲載企業
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- IBM Corporation
- Cisco Systems, Inc
- NetApp
- Seagate Technology
- Lenovo Group
- Veeam Software
- Huawei Technologies
- Hitachi Vantara
詳細分析
エグゼクティブサマリー
米国データセンターストレージ市場の規模は、2020年の186.8497億米ドルから2025年には310.4561億米ドルとなり、予測期間中の年平均成長率(CAGR)8.01%で、2035年には675.0789億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去の期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2035 |
| 米国データセンターストレージ市場規模 2025年 | 310.4561億米ドル |
| 米国データセンターストレージ市場 CAGR | 8.01% |
| 米国データセンターストレージ市場規模 2035年 | 675.0789億米ドル |
クラウドネイティブプラットフォーム、人工知能ワークロード、リアルタイムデータ処理の急速な拡大が、スケーラブルなストレージソリューションの需要を押し上げています。企業は、俊敏性と性能を求めて、従来型ハードウェアからソフトウェア定義ストレージやフラッシュベースのシステムへと移行しています。大手ハイパースケーラーやコロケーション事業者は、ストレージアーキテクチャの近代化への投資を続けています。この移行により、より高速なデータアクセス、安全なバックアップ、そして高い運用効率が実現します。事業者と投資家は、この市場を長期的なインフラのレジリエンスと競争優位の基盤と捉えています。この市場は、変化する企業のニーズ、規制基準、サービスレベルへの期待と密接に結びついています。
ノーザンバージニアは、ハイパースケール事業者の集中、政府機関への近接性、強力なネットワークインフラにより、引き続き最大の地域です。カリフォルニアとテキサスがこれに続き、クラウドネイティブのエコシステムとエネルギー効率の高い展開が支えています。これらの地域は、容量、ストレージの近代化、AI対応の面で先行しています。アリゾナ、オハイオ、オレゴンなどの州は、土地とエネルギーのコストの低さ、好ましい気候、税制上の優遇により台頭しています。これらの市場は、運用上の間接費を抑えながら迅速に規模を拡大したい新規参入者を引きつけています。これらの地域の成長は、分散型でエッジ対応のストレージインフラへの需要を反映しています。投資の地理的な広がりは、米国データセンターストレージ市場におけるストレージ容量の分散化を後押ししています。
市場ダイナミクス
市場促進要因
企業ITエコシステム全体におけるクラウドインフラと高密度ワークロードの拡大
クラウドプラットフォーム、AI、データ集約型アプリケーションの急速な拡大により、企業はストレージ容量の増強を迫られています。スケーラブルでコスト効率の高いストレージインフラへの需要が、ハイブリッドおよびマルチクラウド環境全体で先進的なストレージソリューションの採用を促しています。ハイパースケーラーやテクノロジー大手は、拡大するデジタルワークロードを管理するため、モジュール型でソフトウェア定義のストレージを重視しています。米国データセンターストレージ市場は、企業によるクラウドネイティブサービスやリアルタイムコンピューティングへの積極的な移行の恩恵を受けています。組織には、ビッグデータ、アナリティクス、IoT、ストリーミングメディアのプラットフォームを支える堅牢なインフラが求められます。金融サービス、政府、ヘルスケアにおける高密度ワークロードが、低レイテンシかつ高スループットのストレージシステムへの需要を高めています。仮想化とエッジコンピューティングの急速な普及により、分散ネットワーク全体でストレージ需要が増加しています。データセンターの近代化の取り組みが、ストレージの各階層とプラットフォームへの戦略的投資を後押ししています。
データ性能の最適化に向けたフラッシュベースストレージとインテリジェント階層化への移行
オールフラッシュアレイやNVMeベースのアーキテクチャへの選好が高まり、データ集約型ワークロードの性能が向上し、レイテンシが低減しています。組織は俊敏性と応答性を重視しており、プライマリおよびセカンダリのストレージ環境でフラッシュストレージの需要が高まっています。自動階層化ソリューションは、アクティブデータとコールドデータを効率的に管理し、速度を高めながらストレージコストを削減します。AIおよびMLベースの管理システムは、ワークロードの配置を最適化し、データライフサイクルの制御を効率化します。米国データセンターストレージ市場では、高可用性のニーズに向けてストレージスタックの近代化を目指す企業による活発な動きが見られます。インテリジェントキャッシュ、重複排除、圧縮への投資が、コストパフォーマンスを高めています。こうした進歩により、フラッシュストレージはハイエンド用途以外にも広がっています。企業はミッションクリティカルな業務にフラッシュを採用しつつ、バックアップやアーカイブにはハイブリッドモデルを活用しています。
- たとえば、Microsoftは高性能ワークロード向けにAzure Premium SSD v2の採用を拡大し、Mbv3 VMシリーズはデータベースのピーク時トラフィックに対応するため最大650,000ディスクIOPSをサポートしています。これらの機能により、米国データセンターストレージ市場における大規模な企業向け展開で、ストレージのスループットとレイテンシが大幅に改善されます。
ハイブリッドおよびマルチクラウド展開におけるソフトウェア定義ストレージの役割の拡大
ソフトウェア定義ストレージ(SDS)により、企業はハードウェアとストレージ管理を分離でき、柔軟性、拡張性、コスト管理が向上します。汎用ハードウェアを使用しながら、エンタープライズグレードの性能を実現できます。米国データセンターストレージ市場は、クラウドとオンプレミスの環境にまたがるストレージ運用を簡素化するSDSフレームワークの影響をますます受けています。ポリシーベースの自動化とリアルタイム分析により、効率的なリソース配分が可能になります。この変化はベンダーロックインの軽減にもつながり、ワークロードのニーズに応じたストレージのカスタマイズを可能にします。データモビリティのためにSDSを採用するクラウドサービスプロバイダーや大企業から、市場は力強い成長を見せています。SDSは、データの完全性とコンプライアンスを確保しながら、分散したデータリソースの集中管理を可能にします。コンテナ化とDevOpsの拡大が、エッジとコアのインフラ全体でSDSの採用を加速させています。
- たとえば、Azure NetApp Filesは2025年にラージボリュームを公開し、EDAやHPCなどのミッションクリティカルなワークロード向けに、2 PiBまで拡張でき、700,000 IOPSを超え、12.5 GiBpsのスループットを実現しています。
データ主権、セキュリティ、コンプライアンスの圧力が後押しするプライベートおよびハイブリッドストレージの需要
HIPAA、CCPA、業種別の義務といった、より厳格なデータ保護法やプライバシー規制が、ストレージの選定を左右しています。企業は、データの所在、保持、アクセスを管理できるストレージソリューションを好みます。米国データセンターストレージ市場は、安全で暗号化され、アクセス制御されたストレージシステムを導入する組織によって勢いを増しています。ハイブリッドおよびプライベートクラウドストレージにより、企業は規制遵守と性能および拡張性のバランスを取ることができます。暗号化バックアップ、WORM(write-once-read-many)ストレージ、安全なレプリケーションは、機密データを扱う業界で重要な役割を果たします。企業は、ガバナンス目標を達成するため、セキュリティを強化したストレージアプライアンスや監査対応ソフトウェアに投資しています。ヘルスケア、BFSI、防衛の各分野では、コンプライアンスを意識したストレージワークフローへの需要が高まっています。長期アーカイブソリューションには、インフラ全体でセキュリティ・バイ・デザインを組み込むことが求められるようになりました。
市場トレンド
分散型データワークフローで重要性を増すエッジ中心のストレージインフラ
エッジコンピューティングの採用が拡大するなか、組織はレイテンシを低減するため、データソースの近くにストレージを配置しています。エッジデータセンターは、時間的制約の厳しい大量のデータを処理するため、高速でコンパクトかつ信頼性の高いストレージシステムを必要とします。米国データセンターストレージ市場では、エッジ向けに最適化されたフラッシュストレージやハイパーコンバージドシステムへの投資が増えています。ローカルキャッシュ、自動階層化、簡素化された展開モデルを備えたコンパクトな設計が支持を集めています。産業用IoT、スマートシティ、小売分析は、主要なエッジのユースケースです。低消費電力で堅牢な設計のストレージデバイスは、エッジ環境に適しています。軽量なソフトウェア定義ストレージプラットフォームの統合により、柔軟な管理が可能になります。企業は、ローカルでのデータ処理により、帯域幅の使用量とネットワークへの依存を減らすことを目指しています。
運用効率とコスト管理を変革するAI駆動の予測型ストレージ管理
AIと機械学習のアルゴリズムは、予測型ストレージ管理を可能にすることで、データセンター運用を一変させています。これらの技術は、性能の異常を検出し、容量需要を予測し、最適化戦略をリアルタイムで提案します。米国データセンターストレージ市場は、手作業による介入を減らすインテリジェントなストレージソリューションへと移行しています。ベンダーは、データの移動、使用パターン、ワークロードの挙動を追跡するAI搭載プラットフォームを提供しています。予測分析は、計画外の停止を最小限に抑え、過剰プロビジョニングのコストを削減します。こうしたシステムは、データ量の変化に適応する動的なスケーリングを支えます。企業は、運用コストの低下、資産利用の改善、SLA順守の向上という恩恵を受けます。予測インテリジェンスは、サイバーセキュリティとリスク軽減においても役割を拡大しています。
持続可能なデータセンターで優先事項となるエネルギー効率の高いストレージハードウェアと冷却設計
環境の持続可能性への関心の高まりにより、データセンターはエネルギー効率の高いストレージシステムの採用を迫られています。新世代のドライブは、IOPSあたりの消費電力が少なく、能動的な冷却を最小限に抑えられます。米国データセンターストレージ市場は、エネルギー効率基準やグリーンビルディング認証に沿った動きを見せています。ストレージベンダーは、環境に配慮した筐体、インテリジェントな冷却レイアウト、電力スロットリングアルゴリズムを開発しています。低消費電力のコールドストレージソリューションは、アーカイブ用途で関心を集めています。インフラ設計では現在、高密度フラッシュ構成向けに、エアフローの最適化や液冷筐体が取り入れられています。事業者は、リアルタイムの指標を用いて、ストレージノード単位でエネルギー消費を監視しています。再生可能エネルギーに支えられた低炭素フットプリントのストレージシステムへの需要が高まっています。
ITエコシステム全体で勢いを増すストレージ仮想化と統合ストレージプラットフォーム
仮想化ストレージは、物理デバイスを、集中管理とプロビジョニングが可能なソフトウェア定義のプールとして抽象化します。この柔軟性により、リソースの共有と利用が向上します。米国データセンターストレージ市場は、ファイル、ブロック、オブジェクトのプロトコルを組み合わせた統合ストレージを企業がますます好むことで恩恵を受けています。統合プラットフォームは、運用を簡素化し、複雑さを軽減し、拡張性を高めます。企業は、集中管理ダッシュボードを使用して、異なる環境にまたがるワークロードを統合しています。ストレージ仮想化は、ディザスタリカバリとフェイルオーバーの能力も高めます。パブリッククラウド、プライベートクラウド、オンプレミス資産にまたがる柔軟な割り当てをサポートします。俊敏なストレージモデルを求める企業は、仮想化環境をますます採用しています。集中管理により、自動化とコンプライアンス管理も容易になります。
市場の課題
企業の俊敏性とストレージ効率を制約するスケーラビリティの問題とレガシーシステムの制約
多くの企業が、レガシーアーキテクチャに起因する性能のボトルネックやストレージの非効率に直面しています。従来型システムは、最新の仮想化ツールやクラウドネイティブアプリケーションとの互換性に欠けています。レガシーインフラの更新には、多額の投資と運用上のダウンタイムが必要です。米国データセンターストレージ市場では、重要なサービスの中断をためらう企業からの抵抗に直面しています。標準化されたプロトコルがなければ、ハイブリッド展開全体でのストレージ拡張は複雑になります。旧式のシステムでは、AI、リアルタイム分析、エッジのワークフローとの統合が限られたままです。非効率なデータ階層化は、コスト超過とリソースの未活用を招きます。レガシープラットフォームの維持はOPEXを押し上げ、近代化のためのIT予算を圧迫します。
進化するストレージエコシステムの管理における高額な設備投資とスキルギャップ
拡張性とレジリエンスに優れたストレージインフラの構築には、ハードウェアとソフトウェアの両面で多額の設備投資が必要です。企業には、クラウド、エッジ、オンプレミスの環境にまたがるストレージエコシステムを導入、管理、保護するための訓練を受けた人材が必要です。米国データセンターストレージ市場では、SDS、サイバーセキュリティ、自動化の分野で熟練人材が不足しています。複雑な展開モデルには、継続的なスタッフ教育と資格取得が求められます。中小企業は、進化する基準に対応するためのリソースが限られており、苦慮しています。ベンダー固有のプラットフォームは、習得の負担が大きく、統合リスクも生みます。新技術の採用サイクルに伴い保守コストが上昇し、TCOがさらに増加します。コストと性能のバランスは、多くのIT責任者にとって依然として最大の障壁です。
市場機会
クラウドネイティブアプリケーション開発の拡大がスケーラブルなストレージソリューションの需要を生む
クラウドネイティブアプリの展開は、ヘルスケア、BFSI、小売、メディアなどの分野で拡大しています。これらのアプリケーションには、動的に拡張できる低レイテンシかつ高可用性のストレージが必要です。米国データセンターストレージ市場は、コンテナ統合型でKubernetesに適したストレージソリューションを提供するベンダーに成長機会をもたらします。非構造化データやバックアップ用途向けのオブジェクトベースストレージにも、需要の高まりが見られます。クラウドネイティブのデータ保護ツールやスナップショットツールは、DevOpsチームの関心を集めています。
5Gの展開とエッジAIが分散ネットワークにおけるストレージインフラの範囲を拡大
米国の大都市圏での5G展開は、エッジAI、ビデオ分析、接続デバイスの採用を加速させています。これらのユースケースには、エッジの各拠点で生成されるリアルタイムデータを処理できるストレージシステムが必要です。米国データセンターストレージ市場は、ローカルコンピュートを統合した分散ストレージプラットフォームへの需要の高まりから恩恵を受けています。モバイル基地局、小売ノード、スマートファクトリー向けのコンパクトでエネルギー効率の高いストレージは、長期的な成長をもたらします。
市場セグメンテーション
ストレージタイプ別
従来型ストレージは依然として大きな基盤を保っていますが、オールフラッシュやハイブリッドのシステムに着実にシェアを奪われています。オールフラッシュストレージは、低レイテンシと高速なIOPSの提供により、高性能ワークロードで優位に立っています。ハイブリッドストレージは、速度とコスト効率を兼ね備えることで支持を集めています。米国データセンターストレージ市場には、レガシーシステムをインテリジェントなフラッシュベースのソリューションへ置き換える動きの拡大が表れています。オブジェクトストレージやディスアグリゲーテッドストレージといったニッチ分野も拡大しています。
ストレージ展開方式別
SANシステムは、高可用性と堅牢なデータスループットを必要とする企業環境で主導的な地位にあります。NASシステムは、拡張が容易なため、動画やファイル共有などコンテンツ集約型のアプリケーションで優位です。DASシステムは、エッジや部門単位の構成で引き続き一般的です。米国データセンターストレージ市場には、ストレージ・オーバーIPやクラウド統合型SANといった新しいモデルも含まれます。業界固有の展開に向けたカスタム構成が、需要の多様性を高めています。
コンポーネント別
ハードウェアは、サーバー接続型のストレージドライブ、筐体、ネットワークコンポーネントにより、最大の収益シェアを占めています。一方、ソフトウェアは、SDS、仮想化、バックアップ自動化、性能監視により急速に成長しています。米国データセンターストレージ市場では、資産をより有効に活用できるモジュール型でライセンスベースのストレージプラットフォームが好まれています。統合されたソフトウェアとハードウェアのソリューションを提供するベンダーは、大企業の契約で選好されています。
媒体別
HDDは、TBあたりのコストを背景に、アーカイブとバックアップのストレージで引き続き優位です。SSDは、性能向上により、プライマリストレージのワークロードで採用が急増しています。テープストレージは、コンプライアンスが重視される業界やコールドストレージで依然として重要です。米国データセンターストレージ市場では、性能にはSSD、大容量保管にはHDDを組み合わせた混在環境が見られます。クラウドネイティブのSSDソリューションは、高速アクセスが必要な用途で関心を集めています。
展開モデル別
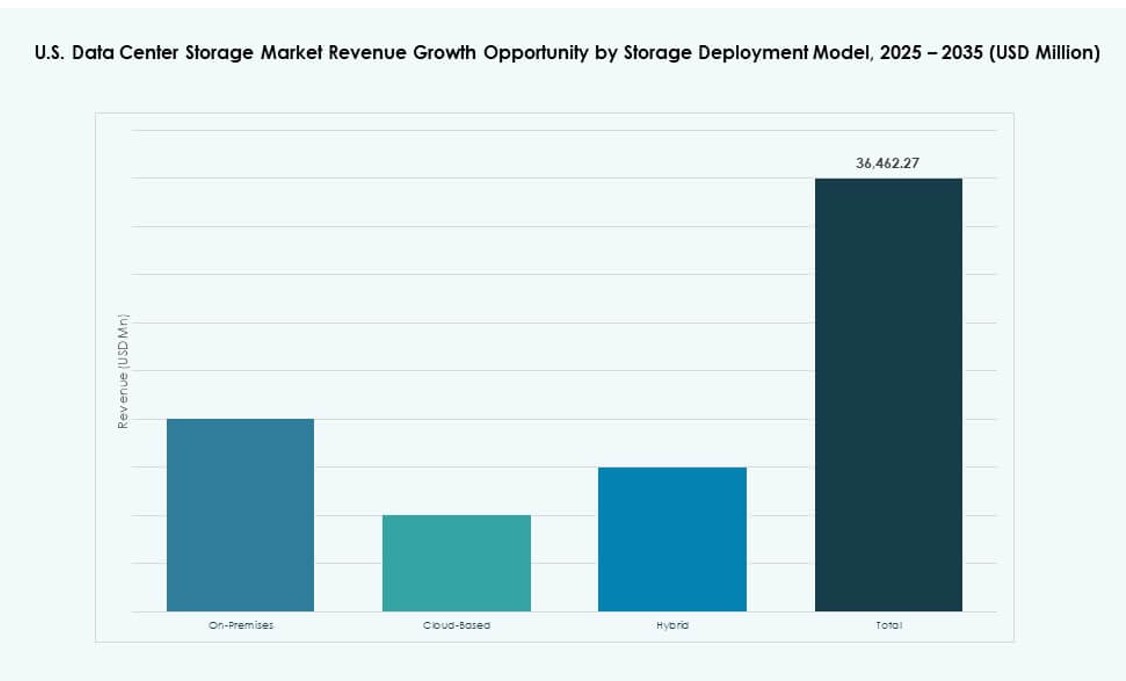
クラウドベースのストレージモデルは、拡張性、コストの予測可能性、管理負担の小ささにより急速に成長しています。オンプレミス展開は、データ管理要件のある業界で引き続き重要です。ハイブリッドモデルが全体を支配しており、柔軟性とワークロードの最適化を可能にしています。米国データセンターストレージ市場は、パブリッククラウドネイティブのサービスとプライベートクラウドの拡張の両方をサポートしています。データグラビティへの懸念と規制方針が、展開の選好を左右しています。
用途別
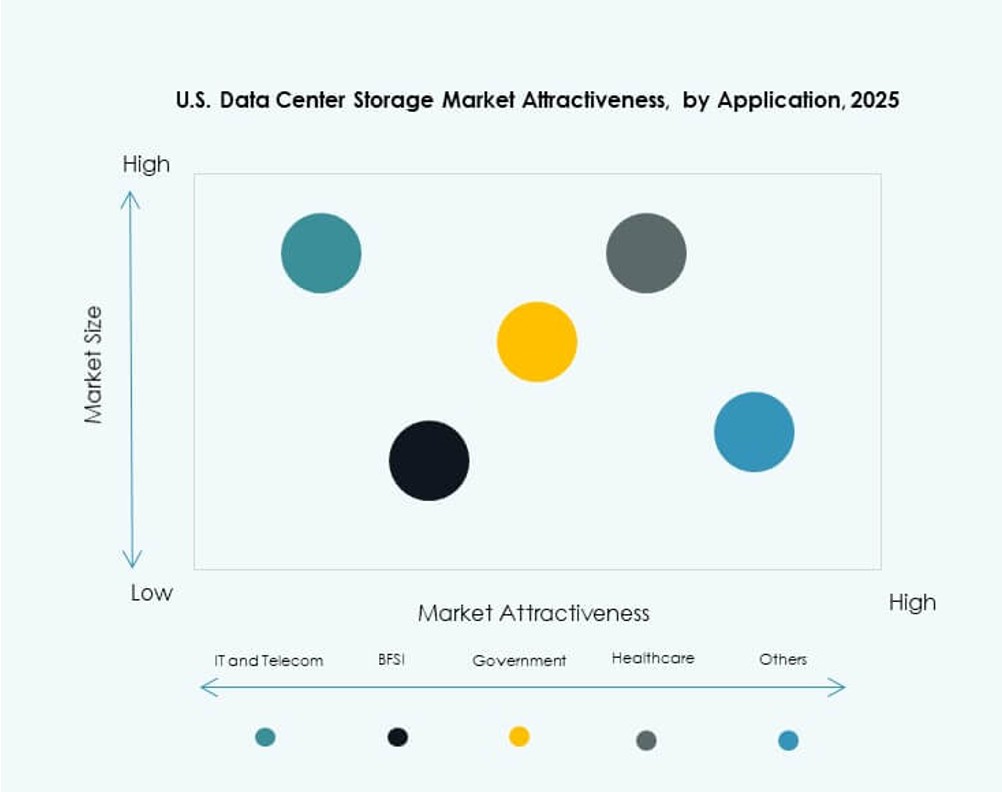
ITおよび通信は、データ使用量の多さ、大規模なインフラ、SLAへの感度の高さにより、市場を主導しています。BFSIと政府部門がこれに続き、安全なストレージへのニーズとコンプライアンス義務が背景にあります。ヘルスケアは、EHR、PACS、診断画像により急速に成長しています。米国データセンターストレージ市場は、小売、製造、メディアにも、構造化および非構造化データ向けのスケーラブルなストレージを提供しています。
地域別インサイト
ノーザンバージニアは、ハイパースケール事業者の存在と光ファイバーインフラにより25%超のシェアで首位
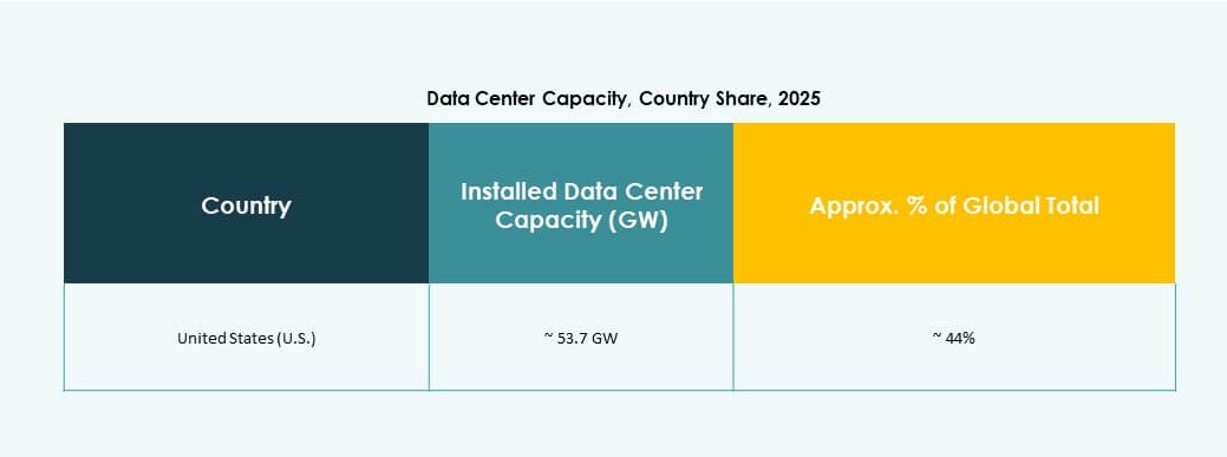
ノーザンバージニアは、ハイパースケールデータセンターが最も集中する主要なサブリージョンであり続けています。米国データセンターストレージ市場のシェアの25%超を占めています。ワシントンD.C.への近接性、先進的な光ファイバー接続、有利なエネルギー価格が、事業者を引きつけています。「Data Center Alley」として知られるラウドン郡では、AWS、Microsoft、Metaによる大規模な展開が進んでいます。この地域では、特にAIやクラウドサービス向けに、新たなストレージ容量への投資が続いています。
- たとえば、ノーザンバージニアでは、ハイパースケールの拡張を背景に、建設中のデータセンター容量が2025年上半期に2,078.2 MWに達し、従来の期間から80%増加しました。
カリフォルニアとテキサスはそれぞれ15〜20%を占め、テックエコシステムと企業需要が牽引
カリフォルニアは、シリコンバレーのテックエコシステム、強力なR&Dの存在、早期のクラウド導入から恩恵を受けています。米国データセンターストレージ市場の約18%のシェアを保有しています。企業は、コロケーションとオンプレミスの両モデルにストレージを展開しています。テキサスは、市場シェアが約15%で、土地、エネルギー、税制優遇の面で戦略的な優位性を持っています。ダラスやオースティンなどの都市では、企業のクラウド展開とストレージの更新が拡大しています。
オハイオ、アリゾナ、オレゴンなどの新興拠点が、コスト効率の高い拡張でシェアを拡大
アリゾナ、オハイオ、オレゴンなどのセカンダリ市場は、運用コストの低さと再生可能エネルギーの利用可能性により、投資を集めています。これらの州は、冷却に適した気候と、ハイパースケール建設向けの土地の確保が可能です。米国データセンターストレージ市場における3州の合計シェアは、10%を超えて着実に上昇しています。企業やコロケーション事業者は、レイテンシとコンプライアンスのニーズを満たしつつTCOを削減するため、これらの地域に進出しています。これらの拠点は、州レベルの優遇措置や熟練労働力の供給源からも恩恵を受けています。
- たとえば、Microsoft Azure Storageは、世界各地のリージョンで毎月100エクサバイト超のデータを処理しており、企業需要の高まりを支えています。2025年には、Microsoftは米国のデータセンター容量を2GW超拡張し、East US 2とSouth Central USでの増強も含まれています。
競合インサイト
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- IBM Corporation
- Cisco Systems, Inc.
- NetApp
- Seagate Technology
- Lenovo Group
- Veeam Software
- Huawei Technologies
- Hitachi Vantara
米国データセンターストレージ市場では、多国籍のハードウェアベンダー、ソフトウェア定義ストレージプロバイダー、クラウド統合型ソリューション開発企業の間で激しい競争が繰り広げられています。市場は、フラッシュ、ハイブリッド、オブジェクトの各ストレージにわたる包括的なポートフォリオを提供するDell Technologies、HPE、IBMなどの大手企業によって形作られています。NetAppやSeagateなどのベンダーは、クラウドネイティブおよびエンタープライズのワークロード向けのスケーラブルなソリューションに特化しています。競争環境は、AI対応の高密度ストレージシステムやSDSプラットフォームへの需要の高まりにも影響を受けています。サステナビリティ、NVMeの統合、ワークロードの最適化への戦略的な注力が、現在の製品ロードマップを特徴づけています。各社は、BFSI、IT、政府の各分野で顧客基盤を広げるため、パートナーシップ、製品イノベーション、買収に積極的に取り組んでいます。市場は、柔軟な展開モデルを備えた低レイテンシで高レジリエンスのシステムを提供するベンダーを評価しています。
最近の動向
- 2025年10月、Pure Storageは、企業顧客向けのAIインフラソリューションを提供するため、CiscoおよびNVIDIAとの協業を拡大しました。この取り組みでは、高性能ストレージをAI向けに最適化されたネットワークおよびコンピュートリソースと統合しています。
- 2025年1月、Google Cloudは、Kubernetesベースのステートフルなワークロード向けに設計されたフルマネージドのファイルストレージサービス、Anthos Filestoreを発表しました。このソリューションは高性能なファイルシステムをサポートし、米国のデータセンター事業者向けにコンテナネイティブのストレージを改善します。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.2.1一次調査
- 1.2.2二次調査
- 1.2.3データ検証と前提条件
- 1.3市場セグメンテーションの枠組み
- 02エグゼクティブサマリー
- 2.1市場スナップショット
- 2.2主な調査結果
- 2.3アナリストの提言
- 2.4市場見通し(2025年〜2035年)
- 03市場ダイナミクス
- 3.1市場促進要因
- 3.2市場抑制要因
- 3.3市場機会
- 3.4課題とリスク
- 3.5バリューチェーン分析
- 3.6ポーターのファイブフォース分析
- 3.7PESTEL分析
- 3.8市場魅力度分析
- 3.8.1ストレージタイプ
- 3.8.2ストレージ展開方式
- 3.8.3コンポーネント
- 3.8.4媒体
- 3.8.5展開モデル
- 3.8.6用途
- 04ストレージ階層、容量および配置の分析
- 4.1外部インフラとファシリティレベルの統合
- 4.2ルームレベルのストレージ分散とコンテインメントの完全性
- 4.3ラックレベルおよびノードレベルのストレージ管理(アレイ、サーバー、デバイス)
- 4.4多層ストレージスタックの評価(ファシリティ → アレイ → プール →
- 4.5ストレージのリスクとレジリエンスのモデリング(ホットスポット、負荷スパイク、障害モード)
- 05技術の採用とトレンド
- 5.1フラッシュとNVMeの採用動向(オールフラッシュアレイ、NVMe-oF、ストレージクラスメモリ)
- 5.2ソフトウェア定義ストレージとディスアグリゲーション(SDS、オブジェクトストレージ、イレイジャーコーディング)
- 5.3テレメトリ、センサーおよびアナリティクスの統合
- 5.4オーケストレーションとワークロード対応ストレージ(CIOps / AIOps)
- 5.5Kubernetes CSI統合、ポリシーベースの階層化、ワークロード対応QoS(レイテンシ/IOPSスロットリング)
- 5.6コンピュート、ネットワーク、ストレージの融合(ディスアグリゲーテッド/コンポーザブルインフラ)
- 06ベンチマーキング / KPI
- 6.1パフォーマンスとインシデントの指標
- 6.2ホットスポットの緩和/復旧時間
- 6.3コストと効率の指標
- 6.4ストレージの実効性と利用率の指標
- 6.5データ保護のKPI
- 07コスト分析とtco
- 7.1ハードウェア、ソフトウェア、サービスのコスト比較
- 7.2CapExとOpExのROIおよび移行モデル
- 7.3予知保全とライフサイクルコストの削減
- 7.4データライフサイクルのコストモデリング
- 08競合ベンチマーキング
- 8.1地域/業種別のベンダーシェア
- 8.2ベンダーと技術のマッピング
- 8.3パートナーシップとM&A
- 8.4サービスプロバイダーの動き
- 09今後の見通しとイノベーション
- 9.1主流となるNVMe-over-Fabricとコンポーザブルストレージ
- 9.2コンピュテーショナルストレージとスマートストレージ(ドライブ内処理/NVDIMM)
- 9.3AI駆動のストレージ運用と自律的なプロビジョニング
- 9.4サステナビリティと高密度化のイノベーション
- 9.5次世代の媒体とプロトコル
- 9.6データ主権、プライバシー、コンプライアンス機能
- 9.7ファシリティへの熱/エネルギーの還元
- 10米国データセンターストレージ市場:市場規模と予測
- 10.1過去の市場規模(2020年〜2025年)
- 10.2予測市場規模(2026年〜2035年)
- 10.3市場成長率分析
- 10.4地域別の市場見通し
- 11米国データセンターストレージ市場:ストレージタイプ別
- 11.1従来型ストレージ
- 11.2オールフラッシュストレージ
- 11.3ハイブリッドストレージ
- 11.4その他
- 12米国データセンターストレージ市場:ストレージ展開方式別
- 12.1ストレージエリアネットワーク(SAN)システム
- 12.2ネットワーク接続ストレージ(NAS)システム
- 12.3ダイレクトアタッチトストレージ(DAS)システム
- 12.4その他
- 13米国データセンターストレージ市場:コンポーネント別
- 13.1ハードウェア
- 13.2ソフトウェア
- 14米国データセンターストレージ市場:媒体別
- 14.1ハードディスクドライブ(HDD)
- 14.2ソリッドステートドライブ(SSD)
- 14.3テープストレージ
- 15米国データセンターストレージ市場:展開モデル別
- 15.1オンプレミス
- 15.2クラウドベース
- 15.3ハイブリッド
- 16米国データセンターストレージ市場:用途別
- 16.1ITおよび通信
- 16.2BFSI
- 16.3政府
- 16.4ヘルスケア
- 16.5その他
- 17競合環境
- 17.1市場シェア分析
- 17.2主要企業の戦略
- 17.3合併、買収およびパートナーシップ
- 17.4製品およびサービスの発表
- 18企業プロファイル
- 18.1Hewlett Packard Enterprise Development LP (HPE)
- 18.2Cisco Systems, Inc.
- 18.3Lenovo Group
- 18.4Toshiba Corporation
- 18.5NEC Corporation
- 18.6Dell Technologies
- 18.7Cohesity, Inc.
- 18.8NetApp
- 18.9Seagate Technology
- 18.10Veeam Software
- 18.11IBM Corporation
- 18.12Quantum Corporation
- 18.13Nutanix, Inc.
- 18.14Huawei Technologies Co., Ltd.
- 18.15DataDirect Networks
- 18.16Hitachi Vantara
- 18.17Fujitsu Limited
- 18.18Infinidat
- 18.19Micron Technology, Inc.
- 18.20Dell EMC PowerMax
- 18.21その他
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2024年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2023
- 基準年2024
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
米国データセンターストレージ市場は2025年に310.4561億米ドルと評価され、2035年には675.0789億米ドルに達すると見込まれています。
米国データセンターストレージ市場は、2025年から2035年にかけてCAGR 8.01%で成長すると予測されています。
2025年には、継続的なインフラ投資を背景に、ハードウェアコンポーネントのセグメントが米国データセンターストレージ市場で最大のシェアを占めました。
主な促進要因には、フラッシュとSDSの採用、AIとビッグデータのワークロード、そして米国データセンターストレージ市場におけるエッジおよびハイブリッド展開の増加があります。
米国データセンターストレージ市場の主要企業には、HPE、Dell、IBM、Cisco、NetApp、Seagateが含まれます。
2025年には、ハイパースケールデータセンターの成長を背景に、ノーザンバージニアが米国データセンターストレージ市場で最大のシェアを占めました。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。