
イタリアエッジデータセンターマーケット 規模・シェア・2035年までの予測
市場の概要
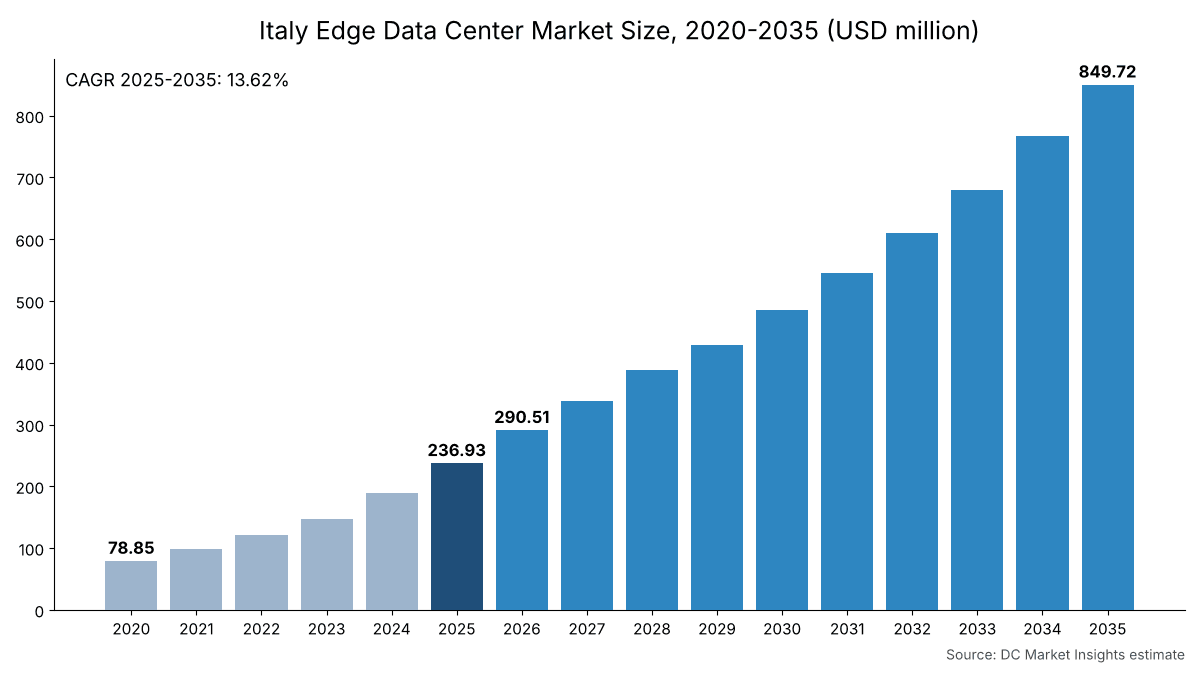
イタリアエッジデータセンターマーケットの規模は2025年にUSD 236.9百万で、年平均成長率(CAGR)13.62%で拡大し、2035年までにUSD 849.7百万に達すると予測されています。 North-Westが市場の45.73%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲と推計値の比較
- 04市場ダイナミクス
- 05価格分析
- 06標準と規制
- 07市場セグメンテーション
- 08Dc独自分析
- 09地域別分析
- 10ハブ分析
- 13章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- North-West45.73%
- Centre22.16%
- North-East17.82%
- South9.61%
- Islands4.68%
掲載企業
- TIM Enterprise
- FiberCop
- Open Fiber
- Rai Way
- Aruba
- Retelit
- WIIT
- Equinix
- Data4
- EdgeConneX
- Vantage Data Centers
- Microsoft
- Google Cloud
- Amazon Web Services
- Schneider Electric
- Vertiv
- Eaton
詳細分析
イタリアのエッジデータセンター市場は、2025年の2億3693万米ドルから2026年には2億9051万米ドルに拡大し、2035年には8億4972万米ドルに達すると予測されます。2025年から2035年までの年平均成長率(CAGR)は13.62%です(DC Market Insights推計)。本市場は、イタリア国内のエッジデータセンターへの支出を対象とします。エッジデータセンターとは、利用者、機械、モバイルネットワークの近くに設置される情報技術(IT)負荷最大約2メガワット(MW)の施設であり、転用された電話局、地域のコロケーション施設、クラウドエッジラック、オンプレミスのマイクロデータセンターなどが含まれます。2025年の構築額の内訳は、新設または更新されたエッジITキャパシティ11.35 MW×1 MW当たりハードウェア1180万米ドル=1億3393万米ドル、これに平均設置エッジキャパシティ50.0 MW×1 MW当たりサービス162万米ドル=8100万米ドル、さらに50.0 MW×1 MW当たりソフトウェア44万米ドル=2200万米ドルを加えたものです。新しいノードはすべて遠隔で運用されるため、ソフトウェアが年率17.66%で最も成長の速いセグメントとなり、光ファイバー事業者がナポリ、バーリ、パレルモでエッジノードを開設していることから、南部が年率17.73%で最も成長の速い地域となっています。エッジ拠点はイタリアのデータセンター市場における地域レイヤーにあたります。本レポートの英語版もご覧いただけます。
主要市場統計: 2026年のイタリアのエッジデータセンター市場の規模は?
DC Market Insightsは、イタリアのエッジデータセンター市場を2026年に2億9051万米ドルと評価しています。これは2025年の2億3693万米ドルを22.61%上回る水準で、設置エッジITキャパシティが55 MWから67 MWへ増加することによるものです。
- 2025年の市場規模: 2億3693万米ドル
- 2026年の市場規模: 2億9051万米ドル
- 2030年の市場規模: 4億8544万米ドル
- 2035年の市場規模: 8億4972万米ドル
- CAGR 2025-2035年: 13.62%(低位ケース12.15%、高位ケース14.94%)
- 最大のコンポーネント: ハードウェア、2025年支出の56.53%(1億3393万米ドル)
- 最も成長の速いセグメント: ソフトウェア、年率17.66%(2025年の2200万米ドルから2035年には1億1185万米ドル)
- 最も成長の速い事業者タイプ: 通信・光ファイバーエッジ、年率16.78%
- 首位の地域: 北西部、2025年支出の45.73%
- 最も成長の速い地域: 南部、年率17.73%
- 最大のハブ: ミラノ、2025年に6193万米ドル
- 市場リーダー: TIM Enterprise、2025年支出の約12%(DC Market Insights評価)
エグゼクティブサマリー: 2025年にイタリアはエッジデータセンターにどれだけ支出したか?
イタリアは2025年にエッジデータセンターへ2億3693万米ドルを支出しました。イタリアのエッジデータセンター市場規模は2020年に7885万米ドルと評価され、2025年に2億3693万米ドルに達し、予測期間中のCAGR 13.62%で2035年には8億4972万米ドルに達すると見込まれます。2020年から2025年にかけて支出は年率24.61%で増加しました。通信事業者、放送事業者、地域のコロケーション事業者がミラノ以外の地域に小規模拠点を構築したことで、設置エッジITキャパシティが約22 MWから約55 MWへ増加したためです。
| レポート項目 | 詳細 |
|---|---|
| 過去の期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| イタリアのエッジデータセンター市場規模 2025年 | 2億3693万米ドル |
| イタリアのエッジデータセンター市場規模 2026年 | 2億9051万米ドル |
| イタリアのエッジデータセンター市場 CAGR(2025-2035年) | 13.62% |
| イタリアのエッジデータセンター市場規模 2035年 | 8億4972万米ドル |
成長率が年率24.61%から13.62%に鈍化するのは、構築される拠点が減るためではなく、設置ベースが大きくなるためです。DC Market Insightsは、設置エッジITキャパシティが2030年に123 MW、2035年に215 MWになると予測しており、2035年の新設または更新キャパシティは26.82 MWと、2025年の11.35 MWを上回ります。設置済みの1 MWごとに遠隔管理と保守の費用が毎年発生するため、サービスとソフトウェアはハードウェアより速く成長します。エッジはイタリアのキャパシティ全体から見ればまだ小さな部分です。ミラノだけで414 MWのIT負荷があり、全国の公称電力の68%を占めています(出典: ミラノ工科大学 データセンター・オブザーバトリー、2026年1月)。したがって、DC Market Insightsの推計では55 MWのエッジキャパシティは全国合計の約9%にあたります。
主なポイント:
- 2025年に2億3693万米ドル、2026年に2億9051万米ドル、2035年には8億4972万米ドルに達し、CAGRは13.62%です。
- 新しいノードにはすべて電源、冷却、筐体、ラック、サーバーが必要なため、ハードウェアが56.53%で最大のコンポーネントです。
- 北西部が2025年支出の45.73%を占め、南部が年率17.73%で最も速く成長しています。
- 電話局がエッジデータセンターに転換されつつあります。FiberCopはローマを皮切りに100カ所以上の転換を計画しています(出典: TelecomTV、2026年8月)。
- イタリアの卸電力価格は2025年に平均1メガワット時(MWh)当たり115.9ユーロで、フランスやスペインのほぼ2倍でした(出典: ARERAの数値、Il Sole 24 Ore報道、2026年7月)。このことが効率的な小規模拠点に有利に働いています。
市場範囲: イタリアにおけるエッジデータセンターとは何か、市場は何を対象とするか?
イタリアのエッジデータセンターとは、遅延を約5ミリ秒未満に抑えるために利用者や機械の近くに構築される、IT負荷最大約2 MWの拠点です。イタリアのエッジデータセンター市場はこれらの拠点への年間支出であり、2025年には約55 MWの設置エッジITキャパシティ全体で2億3693万米ドルでした(DC Market Insights推計)。
対象に含むもの。 エッジ拠点に設置されるハードウェア: 電源システム(無停電電源装置(UPS)、バッテリー、開閉装置、発電機)、冷却、プレハブ式の筐体とモジュール、ラック、ならびにエッジノードに設置されるサーバー、ストレージ、ネットワーク機器。ソフトウェア: データセンターインフラ管理(DCIM)、遠隔監視、エッジオーケストレーションプラットフォーム。サービス: エッジ拠点の設計・統合、マネージド運用、保守、リモートハンズ。
対象外とするもの。 1拠点当たり約2 MWを超えるハイパースケールおよびホールセールのキャンパス(EdgeConneXやVantage Data Centersが計画するロンバルディア州のキャンパスなど)、モバイルネットワークの無線設備、光ファイバー基幹網の建設、土地、電気料金。
セグメントの関係。 本レポートのすべての区分は同じ合計値になります。3つのコンポーネント、4つの事業者タイプ、3つの拠点規模、6つの最終用途、5つのイタリアのマクロ地域です。2025年はハードウェアが1億3393万米ドル、サービスが8100万米ドル、ソフトウェアが2200万米ドルです。同じエッジモデルを世界全体に適用した分析はエッジコンピューティング市場レポートで解説しており、そちらではより広いエッジソフトウェアとデバイスのレイヤーを計上しています。
イタリアのエッジデータセンター市場の推計値はなぜ異なるのか?
DC Market Insightsはイタリアのエッジデータセンター市場を2026年に2億9051万米ドルと評価しています。公表されている推計値が異なるのは、エッジの境界線の引き方がそれぞれ違うためです。本ページの以前の版では、ミラノとローマ周辺の地域コロケーションおよびハイパースケールキャパシティの一部を含む広い定義を用いており、2025年の値が約90%高くなっていました。現在の数値は、最大約2 MWの拠点とそのハードウェア、ソフトウェア、サービスのみを計上しています。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 最大約2 MWのエッジ拠点(通信、地域コロケーション、クラウドエッジ、企業内マイクロ) | 対象、2億3693万米ドル(2025年) | 利用者と機械に近いエッジレイヤー |
| エッジノード内のサーバーとネットワーク機器 | 対象、ハードウェアに含む | エッジの購入者はノードを1つのシステムとして購入する |
| 約2 MWを超えるキャンパス | 対象外 | イタリアのデータセンター市場レポートで規模を算定 |
| モバイル無線と光ファイバー基幹網 | 対象外 | データセンターではなくネットワークインフラ |
| 発表済みの複数年予算 | 対象外 | MWが実際に構築された時点でのみ計上 |
そのため、2023-2025年にイタリアのデータセンターに投資された71億ユーロといった大きな見出しの数値は合計に加算していません。その資金のほぼすべてが大規模キャンパスに投じられており、DC Market Insightsはエッジ分のみを計上しています(出典: ミラノ工科大学 データセンター・オブザーバトリー、2026年1月)。
本範囲外の関連検索。 本ページでは、イタリアのパーベイシブコンピューティング技術市場、イタリアの位置追跡システム市場、イタリアのクラウド電子設計自動化市場の規模は算定していません。パーベイシブコンピューティング機器、人や資産の位置追跡システム、クラウドで提供される電子設計自動化ソフトウェアは、エッジノード上で稼働する可能性のある技術ですが、その支出はデータセンターインフラではないため、2026年の2億9051万米ドルには一切含まれていません。
市場の推進要因: イタリアのエッジデータセンター市場を牽引するものは何か?
3つの推進要因により、イタリアの設置エッジITキャパシティは2025年の55 MWから2035年には215 MWに拡大します。電話局のエッジノードへの転換、通信事業者と放送事業者のエッジネットワーク、そして工場とメディアにおける低遅延ニーズです。
100カ所以上の電話局がエッジデータセンターに
TIMから分離された固定網会社であるFiberCopは、イタリアの電話局100カ所以上をエッジデータセンターに転換する計画です。最初のノードはローマで稼働しており、トリノ、ジェノヴァ、ボローニャ、ナポリ、パレルモが続きます(出典: TelecomTV、2026年8月)。Open Fiberはローマとミラノに続き、ペスカーラ近郊のサン・ジョヴァンニ・テアティーノに3カ所目のエッジデータセンターを開設しました。2026年上半期までに最大15ノードを計画しており、1州当たり5カ所、最大100カ所まで構築する可能性があります(出典: DatacenterDynamics、2025年9月)。これらの計画は通信・光ファイバーエッジセグメントを支えており、同セグメントは2025年に6357万米ドルで、年率16.78%で成長しています。セグメントの値はDC Market Insightsの推計です。
TIM EnterpriseとRai Wayが全国規模のエッジネットワークを構築
TIM Enterpriseは3年間で10億ユーロのデータセンター投資を計画しており、そのうち1億500万ユーロをエッジクラウドインフラに充て、全国で125 MW、17カ所のデータセンターを運営する予定です(出典: W.Media、2025年10月)。放送塔会社のRai Wayは、イタリアの20州をカバーする18カ所のエッジデータセンターを構築中で、遅延は5ミリ秒未満、電力使用効率(PUE)は1.2から1.3です(出典: EdgeIR、2023年5月)。フィレンツェ、ジェノヴァ、ミラノ、トリノ、ヴェネツィアの5拠点が2024年11月に完成し、計画されているエッジネットワークの合計は3.4 MWです(出典: DatacenterDynamics、2024年11月)。1拠点当たり約0.19 MWというRai Wayのネットワークは、100から500キロワット(kW)の小規模拠点が2025年支出の41.61%で市場を主導している理由を示しています。
工場とメディアは数ミリ秒以内の処理を必要とする
ロンバルディア州、ヴェネト州、エミリア・ロマーニャ州のイタリアの製造業者は、遠く離れたクラウドリージョンとの往復を待てないマシンビジョン、予知保全、インダストリー4.0の制御ループにエッジノードを活用しています。製造業・インダストリー4.0は2025年に4589万米ドルで、年率15.41%と最も成長の速い最終用途であり、2035年には1億9238万米ドルに達します。これはDC Market Insightsの推計です。
市場トレンド: イタリアのエッジデータセンターインフラはどのように変化しているか?
3つのトレンドがイタリアのエッジノードの構成を変えています。既存の通信・放送用不動産の再利用、プレハブ式モジュール、そしてソフトウェアによる遠隔運用です。
新築ではなく電話局や鉄塔拠点を再利用
電話局や放送拠点を転用すれば、これらの建物にはすでに電力、光ファイバー、セキュリティが備わっているため、土地の購入や新たな系統接続が不要になります。FiberCopの計画は電話局を基盤としており(出典: TelecomTV、2026年8月)、Rai Wayの計画は自社の放送用資産を基盤としています(出典: EdgeIR、2023年5月)。再利用拠点の土木工事費は、新設のエッジ拠点に比べて1 MW当たり約20%低く、これにより2025年のハードウェア費用は新規1 MW当たり1180万米ドルに抑えられています。いずれの値もDC Market Insightsの推計です。
プレハブ式モジュールが導入期間を短縮
エッジノードは、電源、冷却、ラックを工場で統合したプレハブ式モジュールとして納入されるケースが増えています。Rai Wayは自社のエッジ拠点を、ANSI/TIA-942レーティング3およびISO/IEC TS 22237に準拠したモジュール型レイアウトと説明しています(出典: EdgeIR、2023年5月)。工場製モジュールの規模はモジュール型データセンター市場レポートで別途算定しています。
遠隔運用がソフトウェアとサービスを押し上げる
100ノードを持つ事業者がそれぞれに人員を配置することはできないため、監視、オーケストレーション、リモートハンズはソフトウェアとマネージドサービスへ移行します。2025年のソフトウェア費用は設置1 MW当たり年間44万米ドルで年率2.2%上昇し、サービス費用は162万米ドルです。ソフトウェアの比率は2025年支出の9.29%から2035年には13.16%へ、サービスは34.19%から45.70%へ上昇します。これらの1 MW当たりの値はDC Market Insightsの推計です。
市場の課題: イタリアのエッジデータセンター市場の足かせは何か?
高い電気料金と許認可手続きが2大制約であり、これらが合わさって、基本ケースで2026-2035年に追加されるエッジキャパシティが、発表されたノード数から示唆される数百MWではなく160 MWにとどまる理由を説明しています。
1 MWh当たり115.9ユーロの電力
イタリアの卸電力価格は2025年に平均1 MWh当たり115.9ユーロで、2024年比7%上昇し、欧州の主要電力取引所の中で最も高く、フランスの61.1ユーロ、スペインの65.3ユーロを大きく上回りました(出典: ARERAの数値、Il Sole 24 Ore報道、2026年7月)。小規模なエッジ拠点はキャンパスより交渉力が弱いため、PUE 1.5で稼働するノードは、大規模キャンパスに比べて計算1単位当たりはるかに多くを支払います。キャパシティ追加と1 MW当たりの値が基本ケースより15%低い低位ケースでは、2035年の支出は8億4972万米ドルではなく7億4567万米ドルとなります。
系統接続の待ち行列と許認可が大型エッジ拠点を遅らせる
2025年11月30日までに、開発事業者はTernaに対して68.5ギガワット(GW)のデータセンター接続申請を提出しており、そのうち31.1 GWがミラノ向けでした。ミラノ工科大学のオブザーバトリーはこの待ち行列を現実からかけ離れたものとしています(出典: ミラノ工科大学 データセンター・オブザーバトリー、2026年1月)。1 MW未満のエッジ拠点は通常、中圧または低圧で接続するためこの待ち行列の大半を回避できますが、2025年支出の33.92%を占める500 kWから2 MWの中規模拠点はより長い待ち時間に直面します。DC Market Insightsはこれらを市場平均を下回る年率12.95%で成長すると見込んでいます。
市場機会: 新たな収益源はどこにあるか?
最大の新たな収益源は2つあります。分散ノード向けのマネージドサービス(2035年までに3億8828万米ドル)と、南部および島嶼部のエッジキャパシティ(2035年までに1億6646万米ドル)です。
マネージドサービスは2035年までに約5倍に成長
サービスは2025年の8100万米ドルから2035年には3億8828万米ドルへ、CAGR 16.97%で成長し、2035年までにハードウェアを上回ります。これらはDC Market Insightsの推計です。拠点数の増加がエンジニア数の増加を上回るため、1カ所の運用センターから数百の無人ノードを運用できるインテグレーターや事業者が最も大きな恩恵を受けます。
南部と島嶼部が最も速く成長
ナポリ、バーリ、パレルモはFiberCopとOpen Fiberのノード計画リストに含まれており、1州当たり5ノードというOpen Fiberの計画により、キャパシティは全20州に分散されます(出典: DatacenterDynamics、2025年9月)。2035年までに南部は年率17.73%で1億1650万米ドルに、島嶼部は年率16.25%で4996万米ドルに成長します。いずれもDC Market Insightsの推計です。
価格: イタリアのエッジデータセンターのコストはいくらか?
2025年のイタリアのエッジデータセンターのコストは、エッジサーバーを含むハードウェアがITキャパシティ1 MW当たり約1180万米ドル、これに加えてサービスとソフトウェアが設置1 MW当たり年間約206万米ドルで、典型的な200 kWノードの設備費は約236万米ドルとなります。これらはDC Market Insightsの推計です。
| 年 | 新規エッジ1 MW当たりハードウェア(百万米ドル) | 設置1 MW当たり年間サービス(百万米ドル) | 設置1 MW当たり年間ソフトウェア(百万米ドル) |
|---|---|---|---|
| 2020 | 11.23 | 1.496 | 0.395 |
| 2025 | 11.80 | 1.620 | 0.440 |
| 2030 | 12.40 | 1.754 | 0.491 |
| 2035 | 13.03 | 1.899 | 0.547 |
公開されている価格の目安:
- TIM Enterpriseが3年間でエッジクラウドインフラに投じる1億500万ユーロは、年間約3500万ユーロに相当します(出典: W.Media、2025年10月、DC Market Insightsによる計算)。
- Rai Wayのエッジネットワークは18拠点で合計3.4 MW、1拠点当たり約0.19 MWです(出典: DatacenterDynamics、2024年11月、DC Market Insightsによる計算)。これはDC Market Insightsがノード価格を設定している規模帯にあたります。
- 最大のランニングコストである電力は、2025年の卸価格で平均1 MWh当たり115.9ユーロでした(出典: Il Sole 24 Ore、2026年7月)。
モデルの1 MW当たりの値は、ハードウェアが年率1.0%、サービスが1.6%、ソフトウェアが2.2%で上昇し、DC Market Insightsの推計として表示しています。
標準と規制: イタリアのエッジデータセンターを左右するルールは何か?
イタリアのエッジ拠点を左右するルールは3つあります。500 kW以上の拠点に対する欧州連合(EU)のエネルギー報告義務、政令21/2026に基づくデータセンターの単一許可制度、そしてエッジ事業者が認証を受ける設計標準です。
EUのエネルギー報告。 2024年3月14日付の欧州委員会委任規則(EU)2024/1364は、設置IT電力需要が500 kW以上のデータセンター事業者に対し、エネルギーと水の性能を報告するよう義務付けています。初回は2024年9月15日まで、その後は毎年5月15日までです(出典: EUR-Lex、DLA Piper、2024年9月)。小規模およびマイクロのエッジノードの大半はこの基準値を下回りますが、中規模拠点は該当します。
単一許可制度。 2026年2月21日に施行された政令21/2026の第8条は、データセンターの建設と拡張に関する単一許可制度を導入しました。手続きは10カ月以内に完了することとされ、熱容量300 MW以上のプロジェクトは省の承認、50 MW以上は州の承認が必要です(出典: Latham and Watkins、2026年2月)。エッジ拠点はこれらの基準値を大きく下回るため、通常の地方許可に従います。
設計標準。 イタリアのエッジ事業者は、Rai Wayが自社のエッジネットワークで行っているように、ANSI/TIA-942およびISO/IEC TS 22237に基づく認証を取得しています(出典: EdgeIR、2023年5月)。
市場セグメンテーション: イタリアのエッジデータセンター市場を主導するセグメントは?
イタリアのエッジデータセンター市場では、ハードウェアが2025年支出の56.53%(1億3393万米ドル)で首位であり、ソフトウェアが2035年まで年率17.66%で最も成長の速いセグメントです。これらはDC Market Insightsの推計です。
コンポーネント別: ハードウェアが56.53%で首位
ハードウェアはノードごとに一度購入されるのに対し、サービスとソフトウェアは設置ベースに対して毎年支払われるため、ベースの拡大に伴いその比率が上昇します。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハードウェア | 133.93 | 56.53% | 349.59 | 10.07% |
| サービス | 81.00 | 34.19% | 388.28 | 16.97% |
| ソフトウェア | 22.00 | 9.29% | 111.85 | 17.66% |
事業者タイプ別: コロケーション・地域エッジが38.47%で首位
現在は地方都市の地域コロケーション施設が最大の購入者ですが、電話局の転換が進むにつれ、2035年までに通信・光ファイバーエッジがこれを上回ります。
| 事業者タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| コロケーション・地域エッジ | 91.15 | 38.47% | 281.34 | 11.93% |
| 通信・光ファイバーエッジ | 63.57 | 26.83% | 299.87 | 16.78% |
| 企業オンプレミス・マイクロ | 54.40 | 22.96% | 139.18 | 9.85% |
| クラウドエッジゾーン | 27.82 | 11.74% | 129.33 | 16.61% |
拠点規模別: 小規模拠点が41.61%で首位
100から500 kWの拠点は、転用された電話局や放送拠点の規模に合致します。
| 拠点規模 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 小規模(100-500 kW) | 98.59 | 41.61% | 372.69 | 14.22% |
| 中規模(500 kW-2 MW) | 80.37 | 33.92% | 271.66 | 12.95% |
| マイクロ(100 kW未満) | 57.98 | 24.47% | 205.38 | 13.48% |
最終用途別: IT・通信が32.68%で首位
銀行・金融サービス・保険(BFSI)と政府の購入者は、データレジデンシーとレジリエンスのためにエッジ拠点を利用しており、製造業が最も速く成長しています。
| 最終用途 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| IT・通信 | 77.43 | 32.68% | 259.25 | 12.84% |
| 製造業・インダストリー4.0 | 45.89 | 19.37% | 192.38 | 15.41% |
| メディア・コンテンツ配信 | 34.40 | 14.52% | 109.36 | 12.26% |
| 政府・医療 | 30.64 | 12.93% | 120.49 | 14.68% |
| BFSI | 28.05 | 11.84% | 87.44 | 12.04% |
| 小売・その他 | 20.52 | 8.66% | 80.81 | 14.69% |
DC独自分析: イタリアのエッジノードトラッカーと地域×コンポーネントマトリクス
市場で最大のセルは北西部のハードウェアで、2025年に5980万米ドルです。これは、10の入力値(年別の設置エッジIT MW、更新率、1 MW当たりのハードウェア、サービス、ソフトウェアの値、その3つの上昇率、2025年と2035年の地域シェア)から構築し、3つの上下限チェックで検証したDC Market Insightsのモデルによるもので、詳細は調査方法に記載しています。
| プログラム | 事業者 | 拠点数 | キャパシティまたは予算 | 状況 |
|---|---|---|---|---|
| 電話局の転換 | FiberCop | 100カ所以上 | 非公表 | ローマで稼働中、次はトリノ、ジェノヴァ、ボローニャ、ナポリ、パレルモ(2026年8月) |
| エッジノード | Open Fiber | 2026年上半期までに最大15カ所、その後最大100カ所 | 非公表 | ローマ、ミラノ、ペスカーラで開設済み(2025年9月) |
| エッジネットワーク | Rai Way | 18拠点、20州 | 3.4 MW | 5拠点が完成(2024年11月) |
| エッジクラウド | TIM Enterprise | 非公表 | 3年間で1億500万ユーロ | 2025年10月に発表 |
以下のマトリクスは、2025年の市場2億3693万米ドルを地域とコンポーネント別に分けたもので、行と列の合計は上記の合計値と一致します。
| 地域(百万米ドル、2025年) | ハードウェア | サービス | ソフトウェア | 合計 |
|---|---|---|---|---|
| 北西部 | 59.80 | 38.04 | 10.51 | 108.35 |
| 中部 | 29.69 | 17.98 | 4.83 | 52.50 |
| 北東部 | 24.30 | 14.13 | 3.79 | 42.22 |
| 南部 | 13.51 | 7.32 | 1.94 | 22.77 |
| 島嶼部 | 6.63 | 3.53 | 0.93 | 11.09 |
| 合計 | 133.93 | 81.00 | 22.00 | 236.93 |
地域別分析: イタリアのエッジデータセンター市場を主導する地域は?
北西部が2025年支出の45.73%(1億835万米ドル)で首位であり、南部が2035年まで年率17.73%で最も速く成長し、1億1650万米ドルに達します。これらはDC Market Insightsの推計です。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 北西部 | 108.35 | 45.73% | 341.42 | 12.16% |
| 中部 | 52.50 | 22.16% | 182.44 | 13.26% |
| 北東部 | 42.22 | 17.82% | 159.41 | 14.21% |
| 南部 | 22.77 | 9.61% | 116.50 | 17.73% |
| 島嶼部 | 11.09 | 4.68% | 49.96 | 16.25% |
北西部が45.73%のシェアで首位
ロンバルディア州、ピエモンテ州、リグーリア州は光ファイバー網が最も密で、企業需要も最大です。ミラノはイタリアのデータセンター公称電力の68%を集中させており(出典: ミラノ工科大学 データセンター・オブザーバトリー、2026年1月)、トリノとジェノヴァはFiberCopの初期ノード都市です。
中部は22.16%のシェア
ローマにはFiberCop初のエッジノード(出典: TelecomTV、2026年8月)とOpen Fiberの3つのエッジ拠点の1つがあり、行政機関の需要により中部は2035年までに1億8244万米ドルに達します。
北東部は17.82%のシェア
ボローニャ、パドヴァ、ヴェネツィア、ヴェローナ、ブレシアは、エミリア・ロマーニャ州、ヴェネト州、ロンバルディア州東部の製造業集積地を支えています。インダストリー4.0プロジェクトによりオンプレミスノードと地域ノードが追加されることで、北東部は年率14.21%で成長します(DC Market Insights推計)。
南部は9.61%のシェア
ナポリとバーリが全国規模のノード計画リストに含まれ、Open Fiberが1州当たり5ノードを計画しているため、南部は年率17.73%で最も成長の速い地域です(出典: DatacenterDynamics、2025年9月)。
島嶼部は4.68%のシェア
シチリア島とサルデーニャ島は、FiberCopのノード計画都市であるパレルモ(出典: TelecomTV、2026年8月)を中心に、年率16.25%で成長し2035年までに4996万米ドルに達します。
ハブ分析: エッジデータセンターへの支出が最も多いイタリアの都市は?
ミラノが2025年に6193万米ドルで首位であり、ペスカーラが年率18.89%で最も成長の速いハブです。これらはDC Market Insightsの推計です。以下の12ハブで2025年支出の79.76%を占めます。
| 順位 | ハブ | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|---|---|
| 1 | ミラノ | 北西部 | 61.93 | 26.14% | 183.79 | 11.49% |
| 2 | ローマ | 中部 | 36.18 | 15.27% | 123.12 | 13.03% |
| 3 | トリノ | 北西部 | 19.24 | 8.12% | 63.05 | 12.60% |
| 4 | ボローニャ | 北東部 | 13.60 | 5.74% | 52.09 | 14.37% |
| 5 | ジェノヴァ | 北西部 | 10.92 | 4.61% | 37.22 | 13.04% |
| 6 | フィレンツェ | 中部 | 9.43 | 3.98% | 32.37 | 13.13% |
| 7 | ナポリ | 南部 | 9.22 | 3.89% | 46.48 | 17.56% |
| 8 | パドヴァ・ヴェネツィア | 北東部 | 8.70 | 3.67% | 34.16 | 14.66% |
| 9 | ヴェローナ・ブレシア | 北東部 | 7.16 | 3.02% | 29.23 | 15.11% |
| 10 | バーリ | 南部 | 5.24 | 2.21% | 28.64 | 18.52% |
| 11 | パレルモ | 島嶼部 | 4.93 | 2.08% | 23.88 | 17.09% |
| 12 | ペスカーラ | 中部 | 2.44 | 1.03% | 13.77 | 18.89% |
ナポリはFiberCopとOpen Fiberの両計画で南部最大のノード都市であるため、2025年の7位から2035年には5位(4648万米ドル)に上昇します。
予測シナリオ: 2035年の予測はどのように変わり得るか?
2035年のイタリアのエッジデータセンター市場は、発表済みノードが実際にどれだけ構築されるかによって、基本ケースの8億4972万米ドルを中心に7億4567万米ドルから9億5378万米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年の値 | CAGR 2025-2035年 |
|---|---|---|---|
| 低位 | エッジキャパシティの追加が基本ケースより15%少ない(電力価格と許認可が制約) | 7億4567万米ドル | 12.15% |
| 基本 | 2026-2035年に160 MWを追加、2035年までに設置エッジIT 215 MW | 8億4972万米ドル | 13.62% |
| 高位 | エッジキャパシティの追加が基本ケースより15%多い(FiberCopとOpen Fiberの計画が完全実施) | 9億5378万米ドル | 14.94% |
変動要因は電話局の転換ペースです。FiberCopの100カ所以上の拠点がそれぞれ数百kWであれば、それだけで高位ケースに近いキャパシティが追加されます。
競争分析: イタリアのエッジデータセンター市場をリードするのは誰か?
TIM Enterpriseが2025年支出の約12%で首位であり、上位3社(TIM Enterprise、Aruba、Equinix)で約27%を占めます(DC Market Insights評価)。
- TIM Enterprise
- FiberCop
- Open Fiber
- Rai Way
- Aruba
- Retelit
- WIIT
- Equinix
- Data4
- EdgeConneX
- Vantage Data Centers
- Microsoft
- Google Cloud
- Amazon Web Services
- Schneider Electric
- Vertiv
- Eaton
TIM Enterpriseの強みはカバレッジです。計画完了時には全国で17カ所のデータセンターと125 MWを擁し、専用のエッジクラウド予算も確保しています(出典: W.Media、2025年10月)。FiberCopとOpen Fiberは全州に電話局と光ファイバーを保有しており、新規ノードへの最も安価な道筋を持っています(出典: TelecomTV、2026年8月、DatacenterDynamics、2025年9月)。Rai Wayは電力とセキュリティがすでに整った放送拠点を提供します(出典: DatacenterDynamics、2024年11月)。ArubaとEquinixは、クラウドリージョンへの低遅延アクセスを必要とする企業に地域およびメトロのコロケーションを販売しています。Schneider Electric、Vertiv、Eatonは、エッジノード向けのプレハブ式電源・冷却モジュールの大半を供給しています。
最近の動向
- 2026年8月、FiberCopは100カ所以上の電話局をエッジデータセンターに転換する計画を発表し、最初のノードがローマで稼働しました(出典: TelecomTV)。
- 2026年5月、イタリア政府はEdgeConneX Campus Italiaプログラムを発表しました。ロンバルディア州の3キャンパスで300 MW超に30億ユーロを投じる大規模キャンパス案件で、本市場の対象外です(出典: DatacenterDynamics)。
- 2026年2月、政令21/2026によりデータセンターの単一許可制度が導入されました(出典: Latham and Watkins)。
- 2026年1月、ミラノ工科大学のオブザーバトリーは、2023-2025年にイタリアのデータセンターに71億ユーロが投資され、2026-2028年には254億ユーロが見込まれると報告しました(出典: データセンター・オブザーバトリー)。
- 2025年10月、TIM Enterpriseは10億ユーロのデータセンター投資を打ち出し、そのうち1億500万ユーロをエッジクラウドに充てるとしました(出典: W.Media)。
- 2025年9月、Open Fiberはペスカーラ近郊に3カ所目のエッジデータセンターを開設しました(出典: DatacenterDynamics)。
その他の国別およびセグメント別レポートはDC Market Insightsの業界レポートに掲載しています。関連する小規模拠点の形態は、コンテナ型データセンター市場およびマイクロモバイルデータセンター市場のレポートで取り上げています。
調査方法: イタリアのエッジデータセンター市場モデルの構築方法
本モデルは、新設または更新されたエッジITキャパシティに1 MW当たりのハードウェア費用を乗じ、平均設置ベースに対するサービスとソフトウェアを加算します。設置エッジITキャパシティは2020年に22 MW、2024年に45 MW、2025年に55 MW、2026年に67 MW、2030年に123 MW、2035年に215 MWです。毎年、年初ベースの3%が更新されるため、新設または更新キャパシティは2025年に11.35 MW、2035年に26.82 MWとなります。2025年のハードウェアは1 MW当たり1180万米ドル(電源・冷却約310万米ドル、筐体・ラック・内装約220万米ドル、サーバー・ストレージ・ネットワーク約650万米ドル)、サービスは設置1 MW当たり年間162万米ドル、ソフトウェアは同44万米ドルで、これらの値は年率それぞれ1.0%、1.6%、2.2%で上昇します。事業者、拠点規模、最終用途、地域、ハブのシェアは2025年と2035年について設定しており、合計値と一致します。
3つの上下限チェック:
- 上限1: 55 MWのエッジITは、ミラノの414 MWが全国電力の68%にあたることから導かれるイタリア全体の約609 MWの約9%です(出典: ミラノ工科大学 データセンター・オブザーバトリー、2026年1月、DC Market Insightsによる計算)。
- 上限2: 2億3693万米ドルは、2025年に世界がデータセンターに支出する5800億米ドルの約0.04%です(出典: 国際エネルギー機関(IEA)、TechCrunch報道、2025年11月)。
- 下限: TIM Enterpriseのエッジクラウド予算は年間約3500万ユーロ(約3800万米ドル)で、2025年の通信・光ファイバーエッジセグメント全体に対するモデル値6357万米ドルを下回ります。
詳細な手法: DC Market Insightsの調査方法。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査方法
- 1.3主要市場統計
- 02エグゼクティブサマリー
- 2.1市場規模 2020-2035年
- 2.2主なポイント
- 03市場範囲と推計値の比較
- 3.1対象に含むものと対象外のもの
- 3.2推計値が異なる理由
- 04市場ダイナミクス
- 4.1市場の推進要因
- 4.2市場トレンド
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.11 MW当たりのエッジ費用、2020-2035年
- 5.2公開されている価格の目安
- 06標準と規制
- 6.1EUのエネルギー報告
- 6.2単一許可制度
- 6.3設計標準
- 07市場セグメンテーション
- 7.1コンポーネント別
- 7.2事業者タイプ別
- 7.3拠点規模別
- 7.4最終用途別
- 08Dc独自分析
- 8.1イタリアのエッジノードトラッカー
- 8.2地域×コンポーネントマトリクス
- 09地域別分析
- 9.1北西部
- 9.2中部
- 9.3北東部
- 9.4南部
- 9.5島嶼部
- 10ハブ分析
- 10.1上位12のエッジハブ
- 11予測シナリオ
- 11.1低位、基本、高位ケース
- 12競争環境
- 12.1企業リスト
- 12.2市場シェアと強み
- 13最近の動向
- 図 1イタリアのエッジデータセンター市場規模、2020-2035年
- 表 1レポート項目
- 表 2範囲の比較
- 表 31 MW当たりのエッジ費用
- 表 4セグメント表
- 表 5エッジノードトラッカー
- 表 6地域×コンポーネントマトリクス
- 表 7地域別内訳
- 表 8上位12ハブ
- 表 9予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は2億9051万米ドルで、2025年の2億3693万米ドルから22.61%増加します。市場は2035年までに8億4972万米ドルに達すると予測され、2025年から2035年までのCAGRは13.62%です。
2025年は2億3693万米ドル、2035年には8億4972万米ドル(DC Market Insights推計)で、2020年は7885万米ドルでした。2025年の数値は、新設または更新された11.35 MWのエッジキャパシティ向けハードウェアと、約50 MWの設置ベースに対するサービスとソフトウェアを対象としています。
利用者や機械の近くに構築される、IT負荷最大約2 MWの拠点です。転用された電話局、地域のコロケーション施設、オンプレミスのマイクロデータセンターなどが該当します。イタリアのエッジITキャパシティは2025年に約55 MWで、全国キャパシティの約9%でした(DC Market Insights推計)。
2025年から2035年まで年率13.62%です(DC Market Insights推計)。新設または更新キャパシティが2025年の11.35 MWから2035年には26.82 MWに増加するものの、設置ベースが大きくなるため、2020-2025年の24.61%より緩やかになります。
ソフトウェアで、事業者が数百の無人ノードを遠隔で運用するため、2025年の2200万米ドルから2035年には1億1185万米ドルへ年率17.66%で成長します。事業者タイプでは通信・光ファイバーエッジが16.78%で最も速く成長します。いずれもDC Market Insightsの推計です。
2025年のハードウェアはITキャパシティ1 MW当たり約1180万米ドルで、典型的な200 kWノードの設備費は約236万米ドルです。これに加えて、サービスとソフトウェアに設置1 MW当たり年間約206万米ドルがかかります。これらはDC Market Insightsの推計です。
ハードウェアで、2025年支出の56.53%(1億3393万米ドル)を占めます。新しいノードにはすべて電源、冷却、筐体、ラック、エッジサーバーが必要なためです。2035年までにサービスが3億8828万米ドルでハードウェアを上回ります。これらはDC Market Insightsの推計です。
ミラノを中心とする北西部で、2025年支出の45.73%(1億835万米ドル)を占めます。FiberCopとOpen Fiberがナポリとバーリでノードを開設していることから、南部が年率17.73%で最も成長の速い地域です(DC Market Insights推計)。
2024-2026年に報じられた各社の発表によると、FiberCopは100カ所以上の電話局の転換、Open Fiberは1州当たり5カ所で最大100ノード、Rai Wayは20州をカバーする合計3.4 MWの18拠点を計画しています。
ミラノで2025年に6193万米ドル、次いでローマが3618万米ドルです。Open Fiberが近郊にエッジ拠点を開設したペスカーラが、年率18.89%で最も成長の速いハブです(DC Market Insights推計)。
TIM Enterpriseが2025年支出の約12%で首位であり、TIM Enterprise、Aruba、Equinixの3社で約27%を占めます(DC Market Insights評価)。その他の主要企業として、FiberCop、Open Fiber、Rai Way、Schneider Electric、Vertivが挙げられます。
発表済みのエッジノードがどれだけ構築されるかによって、低位ケースで7億4567万米ドル、基本ケースで8億4972万米ドル、高位ケースで9億5378万米ドルとなります(DC Market Insights推計)。
いいえ。クラスターコンピューティング、採用管理ソフトウェア、デジタルストレージデバイスはエッジノード内で稼働し得ますが、本レポートが計上するのはエッジデータセンターのハードウェア、ソフトウェア、サービスのみで、2026年は2億9051万米ドルです。エッジノードに設置されるストレージ機器はハードウェアに含めて計上しています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。