
ルーマニアデータセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
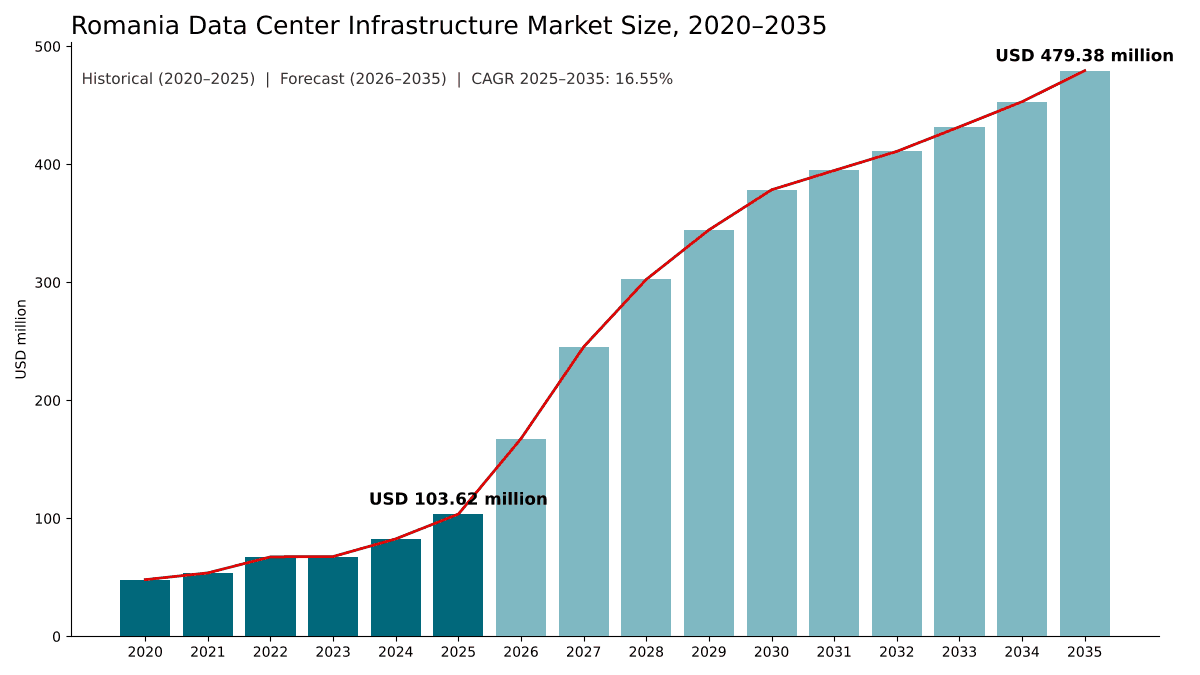
ルーマニアデータセンターインフラ市場の規模は2025年にUSD 103.6百万で、年平均成長率(CAGR)16.55%で拡大し、2035年までにUSD 479.4百万に達すると予測されています。 Bucharest-Ilfovが市場の53.6%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サプライチェーンとプロジェクト遂行
- 08ルーマニアデータセンターインフラ市場規模と予測
- 09コンポーネント別市場
- 10データセンタータイプ別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- Bucharest-Ilfov53.6%
- North-West and West17.4%
- South-West Oltenia11.3%
- North-East and South-East11.2%
- Center6.5%
掲載企業
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Legrand
- Rittal
- Socomec
- Riello UPS
- STULZ
- Huawei Digital Power
- Delta Electronics
- Cummins
- Caterpillar
- Tema Energy
詳細分析
ルーマニアデータセンターインフラ市場は、ルーマニアのデータセンターに設置される電力、冷却、ラック、監視および付帯システムを対象とし、電力会社からの受電点からラックまでを範囲とします。DC Market Insightsは、ルーマニアデータセンターインフラ市場を2025年に1.04億米ドルと評価し、2035年までに4.79億米ドルに達すると予測しています(CAGR 16.55%)。2025年の市場規模は建設そのものから積み上げています。約18 MWの新規IT容量に対し、従来型ホールではMW当たり約360万米ドル、AIホールではMW当たり約510万米ドルのインフラ機器費を掛け合わせると新設投資は6,885万米ドルとなり、約192 MWの既設容量に対する更新・改修工事が3,477万米ドルを加えます。クラウド、ハイパースケールおよびAIデータセンターは年率26.22%で最も急成長するセグメントであり、その理由はルーマニアで発表されたAIキャンパスが数百MW規模で計画されているためです。また、南西オルテニアはクラヨーヴァ近郊ミシイのClusterPowerキャンパスに支えられ、年率28.03%で最も急成長する地域です。
エグゼクティブサマリー
ルーマニアデータセンターインフラ市場の規模は、2020年に4,807万米ドルと評価され、2025年には1.04億米ドルに達し、予測期間中のCAGR 16.55%で2035年までに4.79億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| ルーマニアデータセンターインフラ市場規模 2025 | 1.04億米ドル |
| ルーマニアデータセンターインフラ市場、CAGR | 16.55% |
| ルーマニアデータセンターインフラ市場規模 2035 | 4.79億米ドル |
市場は2020年から2025年にかけて年率16.60%で成長し、2025年単年では、ブカレストのコロケーション事業者がほぼ満床の状態で稼働し拡張したことから、2024年比で25.4%増加しました。AIキャンパスの第1期が稼働準備完了(ready-for-service)を迎える2026年と2027年に成長は加速し、2030年以降に新規容量の追加が年間約70 MWで横ばいとなるにつれ、10年間では年率16.55%に落ち着きます。
ルーマニアは西欧の基準から見ればまだ小規模なデータセンター市場ですが、Tema Energyの数値に基づくRevista Bizの報道によれば、ルーマニアでのデータセンター建設コストは西欧より約25%低くなっています。2026年5月時点でルーマニアには55のデータセンターがあり、その多くはブカレスト、クルジュ、ヤシ、クラヨーヴァ、ブラショフに所在し、民間データセンターの設置容量は約100 MW、公共部門でさらに100 MWとなっています。DC Market Insightsは、既設容量が2025年の約192 MWから2030年に462 MW、2035年に809 MWへ増加するとモデル化しています。
市場範囲:ルーマニアデータセンターインフラ市場は何を対象としているか?
DC Market Insightsは、ルーマニアデータセンターインフラ市場を2025年に1.04億米ドルと算定しています。本市場は、ルーマニア国内に所在するデータセンター向けに購入される物理的なインフラ機器およびシステムを対象とし、初回販売時点の名目米ドル建てで評価し、2025年を基準年として2035年までを予測しています。
対象範囲。電力インフラ(中圧・低圧スイッチギア、施設内変圧器、無停電電源装置(UPS)、バッテリー、発電機、バスウェイおよびラック用電力分配ユニット(PDU))、冷却インフラ(チラー、コンピュータールーム空調機、インロー型およびリアドア型冷却装置、液冷用冷却液分配ユニット、コンテインメント)、ITラックおよびエンクロージャー、データセンターインフラ管理(DCIM)ソフトウェアやセンサーなどの監視・管理システム、ならびにその他のシステム(火災検知・消火、物理セキュリティ、構造化配線経路、ビル管理)。
対象外。土地、建物躯体および一般建設工事、サーバー、ストレージおよびネットワークスイッチ、敷地境界外の電力会社側系統接続、ならびにコロケーションまたはクラウドのサービス収益。施設運用の受託管理などのデータセンターアウトソーシングおよびインフラユーティリティサービスも、機器ではなくサービス契約であるため対象外です。
セグメントの相互関係。本レポートのすべての区分は、同じ1.04億米ドルを切り分け直したものです:コンポーネント別、データセンタータイプ別、ティア別、エンドユーザー別、プロジェクトタイプ別(新設または更新・改修)、地域別。政府・公共部門データセンターはデータセンタータイプ区分において所有者タイプとして現れる一方、エンドユーザー業種としての政府には、コロケーションホールでホストされる公共ワークロードも含まれます。
市場の推進要因:ルーマニアデータセンターインフラ市場を牽引するものは何か?
3つの推進要因が、市場を2025年の1.04億米ドルから2035年までに4.79億米ドルへと押し上げます。すなわち、MW当たりの機器支出を510万米ドルに引き上げるAIキャンパス、データセンターの電力需要が2035年までに100 MWから680 MWへ増加すると見込む送電系統運用者の予測、そして西欧を大きく下回る建設コストです。
AIホールによりMW当たりのインフラ支出は510万米ドルに上昇
グラフィックス・プロセッシング・ユニット(GPU)クラスター向けに建設されるホールでは、ラック当たりでより高定格のUPSとスイッチギア、液冷ループ、そしてより重量のあるラックが必要です。DC Market Insightsは、2025年のAIホールのインフラ構成額をMW当たり510万米ドルと推定しており、従来型ホールのMW当たり360万米ドルを上回ります。DC Market Insightsのモデルでは、2025年にAIホールはルーマニアの新規容量の約15%を占め、2030年には50%、2035年には60%に上昇します。発表済みプロジェクトの中で最大のものは、Accelerated Infrastructure Capital(AIC)とClusterPowerが2025年12月に共同開発で合意した800 MWのAIデータセンター地域です。クラヨーヴァ近郊のミシイ・キャンパスは現在の10 MWから2029年初頭までに512 MWへ拡大する計画で、ファウレシュティの第2キャンパスは2029年から300 MWを追加すると報じられています(出典:Data Center Dynamics)。
データセンターの電力需要は2035年までに100 MWから680 MWへ増加
ルーマニアデータセンターインフラ市場は何よりもまず建設市場です:2025年の支出の66.4%が新設ホールに向けられました。Data Center Dynamicsが報じたTranselectricaの予測によると、ルーマニアのデータセンター電力需要100 MWは、2030年までに370 MW、2035年までに680 MWへ増加します。DC Market Insightsは、年間の竣工容量が2025年の18 MWから2030年に68 MW、2035年に72 MWへ増加するとモデル化しており、これにより設置容量は約80%から84%の負荷率で送電系統運用者の需要予測を上回る水準に保たれます。
建設コストは西欧より約25%低い
Data Center Forum 2026で示された数値によると、ルーマニアにおける1 MWのデータセンターへの投資額は約700万ユーロ~800万ユーロです。Tema Energyは、西欧の建設コストをMW当たり1,000万ユーロ超、ギリシャとポーランドを平均750万ユーロ未満としており、ルーマニアのコストはさらに低くなり得るとしています。これらの数値に基づくRevista Bizの報道では、ルーマニアの建設コストは西欧より約25%低いとされました。土地と人件費が低いことで、各プロジェクト予算のうち電力・冷却機器に回せる割合が大きくなり、それこそが本市場が測定する対象です。
市場動向:ルーマニアのデータセンターインフラはどのように変化しているか?
支出に占める冷却の割合は、2025年の24.8%から2035年には29.3%に上昇します。ルーマニアデータセンターインフラ市場は、小規模なエンタープライズおよびコロケーションルームから、キャンパス規模のAI建設へと移行しており、各プロジェクトに占める冷却の割合が拡大しています。
冷却の支出比率は24.8%から29.3%に上昇
冷却インフラは2025年に2,570万米ドルの規模で、年率18.51%で成長して2035年までに1.40億米ドルに達し、5つのコンポーネントの中で最も急成長します。AIホールのラック密度はルームレベルの空冷だけでは対応できないほど高いため、事業者はインロー冷却、リアドア熱交換器、冷却液分配ユニットを備えたダイレクト・トゥ・チップ液冷ループを追加しています。
モジュール型・標準化された建設が複数拠点に拡大
事業者は、1つの設計を複数の拠点で繰り返し採用する傾向を強めています。Vertivによれば、ルーマニアの大手通信事業者がTema Energyと共同で、ルーマニアの主要3都市の複数拠点に標準化されたモジュール型データセンターアーキテクチャを導入し、Liebert APM2およびLiebert EXS UPSシステム、Liebert CRV列型冷却、Liebert HPC-S空冷チラー、PowerITラックPDU、コンテインメントを採用しました。反復可能な設計は調達期間を短縮し、電力、冷却、ラックを一括パッケージで供給できるベンダーに有利に働きます。
監視・管理は年率18.26%で成長
DCIMソフトウェアとセンサーは、2025年に663万米ドル、2035年までに3,547万米ドルの規模となります。欧州連合(EU)の規則により、設置IT電力が500 kW以上のデータセンターの事業者は、エネルギーおよび水に関するデータを毎年報告することが義務付けられており、計量と監視は任意の選択肢からコンプライアンス要件へと変わっています。
市場の課題:ルーマニアデータセンターインフラ市場を阻むものは何か?
発表済みプロジェクトの実現が遅れた場合、低位シナリオでは2035年の市場は3.49億米ドルにとどまる可能性があります。DC Market Insightsは、系統接続、許認可、そして発表容量と建設済み容量のギャップの3つを、ルーマニアデータセンターインフラ市場の成長を鈍らせる制約と見ています。
発表容量は建設済み容量を大きく上回る
DC Market Insightsの集計では、2025年以降に発表されたプロジェクトは合計1.5 GWを超え(ClusterPowerとAIC 800 MW、WDP 380 MW、Tema Energy 200 MW、DriverAI 80 MW、Sany 70 MW、S+B Gruppe 12 MW)、これに対して設置済みは約200 MWです。ZFはData Center Forum 2026から、さらに200 MW分のセンターが未建設であると報じ、Tema EnergyのMihai Manole氏は、ルーマニアは5年以内に1 GW超を受け入れ得ると述べました。DC Market Insightsは基本ケースで2035年までの設置容量を809 MWとしています。Tema Energyによれば大規模データセンターの実現には平均2~3年を要し、発表済みの多くのサイトがまだ許認可を得ていないためです。
系統接続と許認可が時期を左右する
Transelectricaの国家エネルギー給電指令所の責任者は2026年3月(出典:Economica.net)、数百MW規模のデータセンターの投資家複数社が送電系統運用者に接触してきたこと、そして技術的接続承認(ATR)は最長でも3か月以内に発行され得ることを述べました。ボトルネックは接続承認から、地方および中央当局から必要となるその他の許認可へと移っています:レシツァで計画されている市営データセンターは400/220/110 kV変電所に隣接していますが、2026年5月時点で建築許可を得ていませんでした。ClusterPowerのミシイ・キャンパスのように自前の変電所を持つプロジェクトは、時期に関するリスクが小さくなります。
市場機会:新たな収益源はどこにあるか?
年率26.22%で成長するクラウド、ハイパースケールおよびAIデータセンターが、最大の新たな収益源です。2つ目は、2035年までに4倍超に拡大する既設基盤の更新・改修です。
クラウド、ハイパースケールおよびAIデータセンターは2035年までに10倍に成長
クラウド、ハイパースケールおよびAIデータセンターは2025年にインフラに2,176万米ドルを支出し、DC Market Insightsは2035年に2.23億米ドル、すなわち2025年水準の約10倍を見込んでいます。ClusterPower以外にも、DriverAIはクルジュ県で20 MWずつ4期に分けて80 MWの量子AIデータセンターを計画しており、Warehouses De Pauw(WDP)はイルフォヴ県における2つのデータセンター候補に対して合計380 MWの系統接続契約を保有し、開発された場合は2030年までの開業が見込まれています。DC Market Insightsは、これらのサイト向けに液冷と大容量パワートレインを供給できるサプライヤーが成長の大部分を獲得すると見ています。
更新・改修支出は2035年までに1.79億米ドルに到達
古いエンタープライズおよび通信事業者のルームでは、欧州のエネルギー報告規則を満たすために、新しいUPSシステム、効率的な冷却、計量が必要です。更新・改修プロジェクトは2025年の支出のうち3,477万米ドル、2035年には1.79億米ドルを占め、既設基盤の拡大に伴い年率17.81%で成長します。建設、リース、改修の選択肢を比較する事業者は、ルーマニアデータセンターコロケーション市場レポートをご覧ください。
価格:ルーマニアにおけるデータセンターインフラのMW当たりコストはいくらか?
2025年に従来型ホールではMW当たり約360万米ドルのインフラが必要です。AIホールではITロード1 MW当たり約510万米ドルが必要です。これらはDC Market Insightsの推定値で、電力、冷却、ラック、監視および付帯システムを対象とし、土地、建物躯体、ITハードウェアを除いています。プロジェクト全体の数値であるData Center Forum 2026で示されたルーマニアのMW当たり総投資額700万ユーロ~800万ユーロを下回ります。
| MW当たりインフラ支出(百万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型ホール | 3.34 | 3.60 | 3.88 | 4.18 |
| AIホール | 5.64 | 5.10 | 4.61 | 4.17 |
| 更新・改修、既設MW当たり年間 | 0.17 | 0.19 | 0.21 | 0.23 |
| 新規容量に占めるAIの割合 | 0% | 15% | 50% | 60% |
2つの系列は2035年までに収束します。従来型のMW当たり支出は、冗長性レベルと効率目標の引き上げに伴い年率約1.5%で上昇します。AIのMW当たり支出は、液冷と高密度パワートレインが個別設計から標準製品へ移行するにつれ年率約2%で低下し、2035年にはAIホールのMW当たりコストは従来型ホールとほぼ同等になります。
規格と規制:ルーマニアのデータセンターインフラを形作るルールは何か?
500 kW以上のデータセンターに対するEUの報告義務が、ルーマニアの事業者の購買内容を形作る4つのルールの筆頭です:欧州連合のデータセンター報告制度、フッ素系ガス規則、EN 50600シリーズ、そしてティア分類です。
EUデータセンター報告(委任規則(EU)2024/1364)。欧州委員会委任規則(EU)2024/1364に基づき、設置IT電力需要が500 kW以上のデータセンターの事業者は、2024年9月15日までに報告し、その後は2025年5月15日まで、以降毎年報告します。報告されたデータは、電力使用効率(PUE)、水使用効率(WUE)、エネルギー再利用係数(ERF)、再生可能エネルギー係数(REF)などの持続可能性指標の算出に用いられます。この規則は、計量、DCIM、効率的な冷却の需要を押し上げます。
フッ素系ガス(規則(EU)2024/573)。Fガス規則は2024年3月11日から適用されており、EU市場におけるハイドロフルオロカーボン(HFC)の許容量を2050年からゼロとし、定置式チラーを対象とする新たな上市禁止措置を定めています。そのため、ルーマニアのホール向けに新しいチラーや空調機を購入する事業者は、低地球温暖化係数の冷媒を前提に計画する必要があります。
EN 50600。2026年に発行されたEN 50600-1:2026は、欧州のデータセンター施設規格シリーズの一般概念を定めるもので、可用性、セキュリティ、および資源・エネルギー効率の実現に基づく分類体系を備えています。
ティア分類。ルーマニアのコロケーション事業者は、ティアレベルによってホールを販売しています。DC Market InsightsのモデルではティアIIIが最も一般的な設計レベルであり、例えばS+B Gruppeがブカレスト北部で計画している12 MWの施設はティアIIIデータセンターです。
市場セグメンテーション:ルーマニアデータセンターインフラ市場をリードするセグメントはどれか?
電力インフラが2025年の金額の41.5%を占めてリードしています。ルーマニアデータセンターインフラ市場では、購入者としてコロケーションデータセンターが36.0%でリードし、ティアIII施設が支出の64.3%を占めます。データセンタータイプの中では、クラウド、ハイパースケールおよびAIデータセンターが年率26.22%で最も急成長するセグメントであり、コロケーションの14.68%、エンタープライズデータセンターの8.39%を上回ります。新しいAIキャンパスが数百MW規模で計画される一方、エンタープライズのルームは統合が進んでいるためです。
コンポーネント別:電力インフラが41.5%でリード
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電力インフラ | 43.00 | 41.5% | 190.80 | 16.07% |
| 冷却インフラ | 25.70 | 24.8% | 140.46 | 18.51% |
| ITラックおよびエンクロージャー | 9.95 | 9.6% | 42.66 | 15.67% |
| 監視・管理(DCIM) | 6.63 | 6.4% | 35.47 | 18.26% |
| その他 | 18.34 | 17.7% | 69.99 | 14.33% |
電力インフラが金額の約5分の2を占めるのは、どのMWにも冷却を設置する前にUPS容量、バッテリー、発電機、スイッチギアが必要だからです。液冷がAIホールに導入されるにつれ、冷却は2035年までにシェアを4.5ポイント伸ばします。
データセンタータイプ別:コロケーションデータセンターが36.0%でリード
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コロケーションデータセンター | 37.30 | 36.0% | 146.69 | 14.68% |
| エンタープライズデータセンター | 28.50 | 27.5% | 63.76 | 8.39% |
| クラウド、ハイパースケールおよびAIデータセンター | 21.76 | 21.0% | 223.39 | 26.22% |
| 政府・公共部門データセンター | 16.06 | 15.5% | 45.54 | 10.99% |
DC Market Insightsは、クラウド、ハイパースケールおよびAIデータセンターが2031年頃にコロケーションを上回り、2035年には市場の46.6%に達すると予測しています。政府・公共部門データセンターは安定したパイプラインを維持しています:2022年に発表された政府クラウドプログラムは、国家復興・強靭化計画(PNRR)から5億ユーロで資金調達される予定で、その中核インフラは特別電気通信局(STS)が提供します。
ティアタイプ別:ティアIIIが64.3%でリード
ティアIII施設は2025年の支出のうち6,663万米ドルを占め、年率17.56%で成長して3.36億米ドル、2035年には市場の70.1%に達します。ティアIV施設は1,378万米ドル(13.3%)の規模で、完全な耐障害性を備えた金融サービスとAIキャンパスに牽引され、年率19.66%で最も急成長します。ティアIおよびIIのルームは2,321万米ドル(22.4%)の規模で、小規模なエンタープライズルームがコロケーションに置き換えられるにつれ、年率10.04%で成長します。
エンドユーザー別:ITおよび通信が38.2%でリード
ITおよび通信事業者は2025年の需要のうち3,958万米ドル(38.2%)を占め、年率19.61%で成長して2.37億米ドルに達します。次いでBFSIが2,031万米ドル(19.6%)、政府が1,565万米ドル(15.1%)、ヘルスケアが653万米ドル(6.3%)、製造、小売、エネルギーを含むその他が2,155万米ドル(20.8%)です。病院の画像診断や記録システムが専用ホールへ移行するにつれ、ヘルスケアは年率17.95%で成長します。
プロジェクトタイプ別:新設が66.4%でリード
新設プロジェクトは2025年の支出のうち6,885万米ドル(66.4%)、2035年には3.00億米ドル(62.7%)を占め、年率15.87%で成長します。更新・改修工事は、対象となる既設基盤が4倍超に拡大するため、年率17.81%とより速く成長し、3,477万米ドルから1.79億米ドルへ拡大します。
DC独自分析:ルーマニアのMW当たりインフラ支出モデルとコンポーネント×データセンタータイプ・マトリックス
2025年に1,530万米ドルとなるコロケーションデータセンター向け電力インフラは、マトリックスの中で単独最大のセルであり、ルーマニアにおけるデータセンターインフラ支出全体の14.8%を占めます。以下のマトリックスは、何が購入され、誰が購入するかをクロス集計したものです。これは出荷台数の集計ではなくDC Market Insightsのモデルであり、49の入力値から構築されています:32の容量コホート(従来型ホールとAIホールの16年分)、MW当たりの3つのコスト曲線(従来型、AI、更新)、5つのコンポーネント区分、4つのデータセンタータイプ区分、5つの地域区分です。また、Data Center Forum 2026で報告された設置容量およびTranselectricaの需要予測と照合しています。
| 2025年、百万米ドル | 電力 | 冷却 | ラック | DCIM | その他 | 合計 |
|---|---|---|---|---|---|---|
| コロケーションデータセンター | 15.30 | 9.32 | 4.28 | 2.47 | 5.93 | 37.30 |
| エンタープライズデータセンター | 11.81 | 6.33 | 2.97 | 1.70 | 5.69 | 28.50 |
| クラウド、ハイパースケールおよびAIデータセンター | 9.16 | 6.53 | 1.24 | 1.51 | 3.32 | 21.76 |
| 政府・公共部門データセンター | 6.73 | 3.52 | 1.46 | 0.95 | 3.40 | 16.06 |
| 合計 | 43.00 | 25.70 | 9.95 | 6.63 | 18.34 | 103.62 |
クラウド、ハイパースケールおよびAIの購入者は予算の30.0%を冷却に費やし、これはどの購入者よりも高い割合です。一方、ラックへの支出はわずか5.7%で、これは大規模事業者がラックをITハードウェアと一緒に調達することが多いためです。エンタープライズデータセンターは「その他」の列への支出が最も多く、予算の20.0%に上ります。小規模なルームでは消火、セキュリティ、ビルシステムの費用をより少ないMWで負担するためです。コロケーションは最もバランスの取れた購入者であり、電力、冷却、ラックを一括にした提案が受注につながりやすい分野です。
これらの数値の基礎となるMW当たりインフラ支出モデルには、誰でも確認できる2つの入力値があります:毎年引き渡される新規容量(2025年に18 MW)と、そのうちAI向けに建設された割合(2025年に15%)です。それぞれにMW当たりの機器構成額を掛けると新設支出が得られ、既設基盤に対する更新・改修支出を加えると市場規模になります。モデルとその前提条件は、当社の調査方法ページで説明しています。
地域別インサイト:ルーマニアデータセンターインフラ市場をリードする地域はどこか?
ブカレスト・イルフォヴが2025年の金額の53.6%を占めてリードしています。南西オルテニアは、クラヨーヴァ近郊のミシイおよびファウレシュティのAIキャンパスが小さな基盤から数百MWを追加するため、年率28.03%で最も急成長する地域です。
ブカレスト・イルフォヴが53.6%のシェアでリード
ブカレスト・イルフォヴの事業者は2025年にインフラに5,553万米ドルを支出し、同地域は2035年に1.98億米ドルに達すると予測されています(CAGR 13.53%)。ブカレストには少なくとも31の既存データセンター施設があり、Tema Energyは2025年4月時点で首都の稼働率を約95%と推定し、容量は2年以内に約20 MWから50 MWへ拡大し得るとしています。Tema EnergyのMihai Manole氏は、ブカレスト西部に200 MWのデータセンターが建設されると発表しており、IT機器を除く物理インフラだけで推定投資額は14億ユーロを超えます。イルフォヴ県におけるWDPの380 MWの系統契約も踏まえ、DC Market Insightsは、同地域のシェアは低下するものの、2035年まで最大の市場であり続けると見ています。
北西部・西部が17.4%のシェア
クルジュ=ナポカとティミショアラ周辺の北西部・西部ルーマニアは、2025年に1,803万米ドル、2035年までに8,916万米ドルの規模となります(CAGR 17.33%)。DriverAIがクルジュ県で計画する80 MWのサイトと、Sany Internationalが2026年4月に発表したティミショアラにおける70 MWデータセンターへの資金拠出計画により、同地域のシェアは2035年までに18.6%に上昇します。
南西オルテニアが11.3%のシェアを持ち、最も急成長
南西オルテニアは2025年に1,171万米ドル、2035年までに1.39億米ドルの規模となり、年率28.03%で成長します。クラヨーヴァ近郊のClusterPowerのミシイ・キャンパスは自社所有のオンサイト変電所とオンサイト発電設備を備え、2026年末までに70 MW、2027年末までにさらに144 MWを供給する計画です。同地域は2035年に市場の28.9%に上昇します。
北東部・南東部が11.2%のシェア
ヤシとコンスタンツァを中心とする北東部・南東部ルーマニアは、2025年に1,161万米ドル、2035年までに3,404万米ドルの規模となり(CAGR 11.36%)、主にエンタープライズ、大学、公共部門のルームが牽引しています。
中部が6.5%のシェア
ブラショフとシビウ周辺の中部地域は、2025年に674万米ドル、2035年までに2,013万米ドルの規模となります(CAGR 11.56%)。容量、コロケーション、クラウド支出の全体像については、ルーマニアデータセンター市場レポートをご覧ください。
予測シナリオ:2035年の予測はどのように変わり得るか?
基本ケースでは2035年までに4.79億米ドルに達します。ルーマニアデータセンターインフラ市場は、低位および高位シナリオで3.49億米ドルから6.10億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 容量追加が基本ケースより30%少ない;新規容量に占めるAIの割合は上限40% | 349.01 | 12.91% |
| 基本 | 追加容量が年間72 MWに増加;AIの割合は60%に到達 | 479.38 | 16.55% |
| 高位 | 追加容量が基本ケースより30%多い;AIの割合は毎年6ポイント高い | 609.79 | 19.39% |
低位ケースは、大規模AIキャンパスが数年遅れ、ルーマニアが主にブカレストのコロケーションを通じて成長する場合に起こる状況です。高位ケースは、南西オルテニア、クルジュ、イルフォヴで発表されたAIキャンパスが公表スケジュールに近い形で建設されることを前提としており、その場合、設置容量は2035年以前に1 GWを超えます。
競争インサイト:ルーマニアデータセンターインフラ市場をリードするのは誰か?
Schneider Electric、Vertiv、Eatonの3社で市場の約38%を占めています(DC Market Insights推定)。
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Legrand
- Rittal
- Socomec
- Riello UPS
- STULZ
- Huawei Digital Power
- Delta Electronics
- Cummins
- Caterpillar
- Tema Energy
DC Market Insightsは、上位3社の機器サプライヤーであるSchneider Electric、Vertiv、Eatonが、2025年のルーマニアデータセンターインフラ市場の約38%を合計で占めると推定しています(DC Market Insights推定。市場の66.3%を占める電力および冷却コンポーネントにおけるUPS、冷却、ラック電力機器の各社シェアに基づく)。Vertivのルーマニアにおける実績には、大手通信事業者向けにTema Energyと共同で提供した、UPS、列型冷却、空冷チラー、ラックPDU、コンテインメントを組み合わせた複数拠点・モジュール型の導入があります。DC Market Insightsの評価では、ABB、Siemens、Socomecはスイッチギアと配電で、RittalとLegrandはラックとエンクロージャーで、STULZは精密冷却で、CumminsとCaterpillarは非常用発電機で競合しています。Tema Energyは、Vertivの通信事業者向け導入を含むデータセンター建設において、現地パートナーとして活動しています。
最近の動向
DC Market Insightsの集計では、2025年8月以降の5件のプロジェクト発表で、計画容量は合計約1,472 MWに上ります。
- 2025年8月、Tema Energyは、ブカレスト西部に200 MWのデータセンターが建設され、IT機器を除く物理インフラだけで推定投資額が14億ユーロを超えると述べました(出典:ZF English記事)。
- 2025年12月、AICとClusterPowerは、ルーマニア南西部のミシイおよびファウレシュティ・キャンパスにまたがる800 MWのAIデータセンター地域を共同開発するための資本提携を発表しました(出典:Data Center Dynamics記事)。
- 2026年3月、Transelectricaの国家エネルギー給電指令所の責任者は、用地とソリューション調査を有する数百MW規模のデータセンターの投資家は、最長でも3か月以内に技術的接続承認を受けられる可能性があると述べました(出典:Economica.net記事)。
- 2026年6月、DriverAIは、クルジュ県に20 MWずつ4期に分けて建設する80 MWの量子AIデータセンターの計画を発表しました(出典:Data Center Dynamics記事)。
- 2026年8月、WDPは、合計380 MWの系統接続契約がすでに承認されているイルフォヴ県の2つのデータセンターを検討中であり、開発された場合は2030年までの開業が見込まれると述べました(出典:Data Center Dynamics記事)。
- 2026年9月、S+B Gruppeは、ブカレスト北部で3,400平方メートルのホワイトスペースを備えた12 MWのティアIIIデータセンターの承認を取得し、2028年の開業が見込まれています(出典:Baxtelニュース記事)。
これらの案件、開業、容量発表は、当社のデータセンター業界アップデートでリアルタイムに追跡しています。
調査方法:ルーマニアデータセンターインフラ市場モデルの構築方法
DC Market Insightsは49の入力値からモデルを構築しました。市場は16の年次容量コホート(2020年~2035年)からボトムアップで構築され、各コホートは従来型ホールとAIホールに分けられ、MW当たりのインフラコストで価格付けされています:2025年に従来型ホールは360万米ドル、AIホールは510万米ドルです。更新・改修支出は、既設基盤に対して2025年に既設MW当たり年間19万米ドルで加算し、年率2%で上昇させています。既設基盤は2020年の128 MWから始まり、2025年に192 MWに達し、これは2026年5月に報告された民間および公共部門の容量200 MWに近く、2035年には809 MWとなり、Transelectricaの2035年予測におけるデータセンター電力需要680 MWを上回ります。合計は5つのコンポーネント、4つのデータセンタータイプ、3つのティアレベル、5つのエンドユーザーグループ、2つのプロジェクトタイプ、5つの地域に区分され、すべての区分の合計は市場全体と一致します。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査目的
- 1.3通貨、単位および基準年
- 02調査方法
- 2.1ボトムアップ容量コホートモデル
- 2.2MW当たりインフラ支出
- 2.3容量および系統予測とのトップダウン照合
- 2.4データソースと検証
- 03エグゼクティブサマリー
- 3.1市場概況、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1市場の推進要因
- 4.2市場動向
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.1MW当たりインフラ支出、従来型ホール
- 5.2MW当たりインフラ支出、AIホール
- 5.3既設MW当たり更新・改修支出
- 06規格と規制
- 6.1EUデータセンター報告(委任規則(EU)2024/1364)
- 6.2Fガス規則(EU)2024/573
- 6.3EN 50600シリーズ
- 6.4ティア分類
- 07サプライチェーンとプロジェクト遂行
- 7.1機器サプライヤー
- 7.2エンジニアリングおよびインテグレーションパートナー
- 7.3系統接続と許認可
- 08ルーマニアデータセンターインフラ市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2設置容量と年間追加容量、2020-2035年
- 8.3新設および更新支出、2020-2035年
- 09コンポーネント別市場
- 9.1電力インフラ
- 9.2冷却インフラ
- 9.3ITラックおよびエンクロージャー
- 9.4監視・管理(DCIM)
- 9.5その他
- 10データセンタータイプ別市場
- 10.1コロケーションデータセンター
- 10.2エンタープライズデータセンター
- 10.3クラウド、ハイパースケールおよびAIデータセンター
- 10.4政府・公共部門データセンター
- 11ティアタイプ別市場
- 11.1ティアIおよびII
- 11.2ティアIII
- 11.3ティアIV
- 12エンドユーザー別市場
- 12.1ITおよび通信
- 12.2BFSI
- 12.3政府
- 12.4ヘルスケア
- 12.5その他
- 13プロジェクトタイプ別市場
- 13.1新設
- 13.2更新・改修
- 14Dc独自分析:コンポーネント×データセンタータイプ・マトリックス
- 14.1マトリックス、2025年
- 14.2モデルの入力値
- 15地域別市場
- 15.1ブカレスト・イルフォヴ
- 15.2北西部・西部(クルジュ=ナポカ、ティミショアラ)
- 15.3南西オルテニア(クラヨーヴァ)
- 15.4北東部・南東部(ヤシ、コンスタンツァ)
- 15.5中部(ブラショフ、シビウ)
- 16地域別クロス分析
- 16.1地域×データセンタータイプ、2025年および2035年
- 16.2地域×コンポーネント、2025年および2035年
- 17予測シナリオ
- 17.1低位シナリオ
- 17.2基本シナリオ
- 17.3高位シナリオ
- 18競争環境
- 18.1市場集中度
- 18.2コンポーネント別競争ポジショニング
- 18.3最近の動向
- 19企業プロファイル
- 19.1Schneider Electric
- 19.2Vertiv
- 19.3Eaton
- 19.4ABB
- 19.5Siemens
- 19.6Legrand
- 19.7Rittal
- 19.8Socomec
- 19.9Riello UPS
- 19.10STULZ
- 19.11Huawei Digital Power
- 19.12Delta Electronics
- 19.13Cummins
- 19.14Caterpillar
- 19.15Tema Energy
- 20アナリストの提言
- 20.1機器サプライヤー向け
- 20.2事業者およびデベロッパー向け
- 20.3投資家向け
- 図 1ルーマニアデータセンターインフラ市場規模、2020-2035年
- 図 2コンポーネント別ルーマニアデータセンターインフラ市場、2025年および2035年
- 図 3地域別ルーマニアデータセンターインフラ市場、2025年および2035年
- 図 4ルーマニアのデータセンター設置容量、2020-2035年
- 図 5MW当たりインフラ支出、2020-2035年
- 図 6予測シナリオ、2035年
- 表 1ルーマニアデータセンターインフラ市場、主要属性
- 表 2MW当たりインフラ支出、2020年、2025年、2030年および2035年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4データセンタータイプ別市場、2025年および2035年
- 表 5ティアタイプ別市場、2025年および2035年
- 表 6エンドユーザー別市場、2025年および2035年
- 表 7プロジェクトタイプ別市場、2025年および2035年
- 表 8コンポーネント×データセンタータイプ・マトリックス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10予測シナリオ、2035年
- 表 11企業概要
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に1.04億米ドル、2035年までに4.79億米ドルに拡大します。DC Market Insightsは2020年の市場規模を4,807万米ドルと推定しています。
2020年から2025年の年率16.60%に続き、2025年から2035年にかけて年率16.55%で成長します。クラウド、ハイパースケールおよびAIデータセンターが年率26.22%で最も急成長しています(DC Market Insights推定)。
2026年5月時点で55のデータセンターがあり、その多くはブカレスト、クルジュ、ヤシ、クラヨーヴァ、ブラショフに所在し、民間データセンターの設置容量は約100 MW、公共部門でさらに100 MWです。
電力、冷却、ラック、監視および付帯システムを対象とするDC Market Insightsの推定によると、2025年に従来型ホールでMW当たり約360万米ドル、AIホールでMW当たり510万米ドルです。
電力インフラで、2025年の金額の4,300万米ドル、41.5%を占めます。液冷がAIホールに導入されるにつれ、冷却インフラが年率18.51%で最も急成長しています。
ブカレスト・イルフォヴで、2025年の金額の5,553万米ドル、53.6%を占めます。クラヨーヴァ近郊のClusterPowerキャンパスを擁する南西オルテニアが、年率28.03%で最も急成長しています。
2025年のインフラ支出の3,730万米ドル、36.0%を占め、コロケーションデータセンターは最大の購入者タイプとなっています。コロケーションの支出は年率14.68%で成長し、2035年までに1.47億米ドルに達します。
市場の約38%をSchneider Electric、Vertiv、Eatonの3社で合計して占めています(DC Market Insights推定)。DC Market Insightsの評価では、ABB、Siemens、Legrand、Rittal、Socomec、Riello UPS、STULZ、Cummins、Caterpillar、Tema Energyも競合しています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。