
中国データセンター熱管理市場 規模・シェア・2035年までの予測
市場の概要
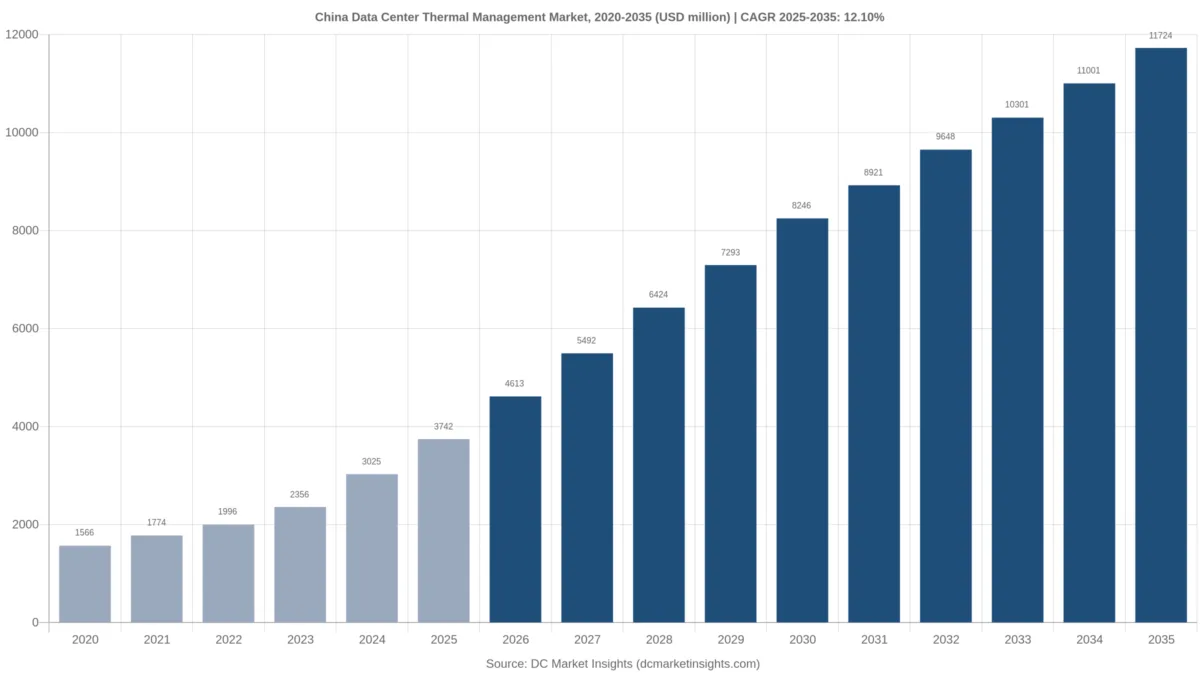
中国データセンター熱管理市場の規模は2025年にUSD 3,740.0百万で、年平均成長率(CAGR)12.1%で拡大し、2035年までにUSD 11.72十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲と推計値の比較
- 04市場の推進要因
- 05市場トレンド
- 06市場の課題
- 07市場機会
- 08価格分析
- 09規格と規制
- 10市場セグメンテーション
- 17章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
中国データセンター熱管理市場は、2026年に46.1億米ドルと評価され、2035年には117.2億米ドルに達すると予測されます。2025年の37.4億米ドルからの拡大で、2025~2035年のCAGRは12.10%です(DC Market Insights推計)。中国で資金の流れを左右するのは、気候条件よりもコンプライアンスの期限です。国家発展改革委員会(NDRC)、工業情報化部(MIIT)、国家エネルギー局(NEA)、国家データ局が2024年7月に公表したデータセンターのグリーン・低炭素発展に関する特別行動計画は、新設の大型施設に対し、2025年末までに電力使用効率(PUE)1.25以下、国家ハブノード内では1.2以下を達成するよう求めました。続いて北京市が価格シグナルを加えました。北京市人民政府によると、2026年からPUE 1.35を超える施設には1kWhあたり0.2元または0.5元の割増料金が課されます。同時に、国務院新聞弁公室の説明によると、中国のインテリジェント計算能力は2026年6月までに2,185 EFLOPSに達し、1年で177%増加しました。このため、新しいラック1台あたりの発熱量は増え続けています。
本市場は、中国のデータセンターにおける施設側の熱管理レイヤーを対象とします。具体的には、精密空調および冷水冷却、間接蒸発冷却およびフリークーリング、コールドプレート液冷および液浸冷却、アイルコンテインメントおよびセンサー、PUE改修プロジェクト、熱制御ソフトウェアおよび保守です。2025年の金額は、新規IT容量2,600 MW × 1 MWあたり104万米ドルの冷却機器 = 27億400万米ドルに、2,600 MW × 9万米ドルのコンテインメントおよびセンサー = 2億3,400万米ドル、900 MWのPUE改修 × 45万米ドル = 4億500万米ドル、設置容量18,147 MW × 年間2万2,000米ドルの制御および保守 = 3億9,923万米ドルを加えたものです。冷却方式では液浸冷却が年率22.01%で最も速く伸び、地域では西部ハブ省区が年率18.55%で最も速く伸びます。内モンゴル、貴州、甘粛、寧夏の「東数西算」ハブが、新しいAIホールに占める割合を高めているためです。
主要市場統計:2026年の中国データセンター熱管理市場の規模は?
DC Market Insightsの推計によると、中国データセンター熱管理市場は2026年に46.1億米ドルで、2025年の37.4億米ドルから23.27%増加します。
- 2025年の市場規模:37.4億米ドル(37億4,223万米ドル)。
- 2026年の市場規模:46.1億米ドル(46億1,300万米ドル)。
- 2030年の市場規模:82.5億米ドル。
- 2035年の市場規模:117.2億米ドル。
- 2025~2035年のCAGR:ベースケース12.10%、低位ケース8.47%、高位ケース15.08%。
- 最大のコンポーネント:冷却機器(2025年金額の72.26%)。
- 最も成長の速い冷却方式:液浸冷却(年率22.01%)。
- 首位の地域:長江デルタ(2025年金額の30.00%)。最も成長の速い地域:西部ハブ省区(年率18.55%)。
- 最大の省:広東省(2025年に6億3,618万米ドル)。最も成長の速い省:寧夏(中衛)(年率21.57%)。
- 中国のデータセンター冷却売上高で最大のサプライヤー:Shenzhen Envicool Technology(2025年のルームレベル冷却売上高34.5億人民元、同社年次報告書)。
主なポイント:中国のデータセンター熱管理で最も重要な点は?
- 冷却機器は2025年金額の72.26%を占めます。中国で新設されるIT容量1 MWごとに約104万米ドルの冷却設備が必要となるためです。
- PUE改修プロジェクトは2026年に4億5,500万米ドルでピークを迎えます。2025年のPUE期限と北京市の料金制度により、古いホールの更新が進むためです。
- コールドプレート液冷と液浸冷却の金額シェアは、2035年までに26%から52%へ上昇します。40kW超のラックが年率23.65%で増えるためです。
- 西部ハブ省区のシェアは9ポイント上昇します。ハブノード規則(PUE 1.2以下)により、安価なグリーン電力を利用できる寒冷・乾燥地域が有利になるためです。
エグゼクティブサマリー:中国のデータセンター熱管理はどの程度のペースで成長しているか?
中国データセンター熱管理市場の規模は、2020年に15.7億米ドル、2025年に37.4億米ドルとなり、予測期間中にCAGR 12.10%で拡大して、2035年には117.2億米ドルに達すると見込まれます。2020~2025年の成長率は年率19.03%で、この間に年間の新規IT容量は1,400 MWから2,600 MWに増えました。
| 項目 | 詳細 |
|---|---|
| 実績期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 2025年の市場規模 | 37億4,223万米ドル |
| 2026年の市場規模 | 46億1,300万米ドル |
| CAGR(2025-2035年) | 12.10% |
| 2035年の市場規模 | 117億2,375万米ドル |
中国のデータセンター熱管理支出は、2025年から2035年にかけて79.8億米ドル増加します。増加分の約82%は新設ホール向けの冷却機器によるもので、AIホールで室内空調が液冷ループに置き換わるにつれ、1 MWあたりの金額は104万米ドルから155万米ドルに上昇します。制御ソフトウェアおよび保守は、設置ベースがIT容量61 GWを超えるのに伴い、3億9,923万米ドルから14億6,375万米ドルに拡大します。
市場範囲:中国のデータセンター熱管理には何が含まれるか?
本レポートで規模を算定した中国データセンター熱管理とは、中国のデータホールから熱を除去する機器、プロジェクト、サービスに対する2025年の支出37.4億米ドルを指します。
対象:コンピュータールーム用エアハンドラーおよび精密空調機、データセンター向けに購入されるチラーおよびドライクーラー、間接蒸発冷却装置およびポンプ冷媒(フッ素ポンプ)装置、ヒートパイプ、冷却液分配ユニット(CDU)、施設キットとして販売されるコールドプレート、液浸タンクおよび冷却液、アイルコンテインメント、温湿度センサー、熱制御ソフトウェア、保守契約、PUE改修プロジェクト。
対象外:サーバーファンおよびチップ用ヒートシンク、無停電電源装置(UPS)および電気設備、冷却で消費される電力、建屋躯体、IT機器。
セグメントの関係:4つのコンポーネント区分の合計は、各年の総額と一致します。冷却方式、データセンタータイプ、ラック密度は、同じ総額を別の切り口で分けたものです。熱管理市場は中国データセンター市場のうち冷却、コンテインメント、サービスの部分にあたり、その冷却機器区分は同レポートの冷却システム区分(2025年に27億400万米ドル)と一致します。
中国データセンター熱管理市場の推計値はなぜ異なるのか?
中国データセンター熱管理に関する公開推計値には、対象範囲の違いにより2倍以上の開きがあります。DC Market Insightsは施設側の熱管理レイヤーのみを対象とし、2026年の市場を46.1億米ドルと評価しています。
より広い定義では、冷却に使われる電力(2025年の中国のデータセンター電力使用量1,700億kWhの約5分の1、PUE約1.42の場合)、サーバーレベルのヒートシンクやファン、あるいは複合用途建物のHVAC設備全体が加えられます。より狭い定義では精密空調機のみを数えるため、液冷、改修、サービスが含まれません。DC Market Insightsの前版は出荷機器のみを数えていたため、2025年を15.4億米ドルとしていました。本版ではコンテインメント、改修、保守を加え、冷却区分を2025年の中国の新規IT容量2,600 MWに結び付けています。
| 要素 | 本推計での扱い | 理由 |
|---|---|---|
| 新設ホール向け冷却機器 | 対象、27億400万米ドル(2025年) | 熱管理レイヤーの中核 |
| コンテインメントおよびセンサー | 対象、2億3,400万米ドル | PUE目標の達成に必要 |
| PUE改修プロジェクト | 対象、4億500万米ドル | 2025年のPUE期限が要因 |
| 制御ソフトウェアおよび保守 | 対象、3億9,923万米ドル | 設置ベースへの継続的な支出 |
| 冷却用電力 | 対象外 | 機器ではなく運用コスト |
| サーバーファンおよびヒートシンク | 対象外 | ITハードウェアの一部 |
中小企業のサーバールーム、省級政府のホール、通信事業者のエッジルームは、「企業および政府」と「通信事業者IDC」のセグメントを通じて対象に含まれます。排熱を再利用する地域暖房網や、データセンター以外の産業用チラーは対象外です。
市場の推進要因:中国のデータセンター冷却支出を押し上げているものは?
DC Market Insightsの推計では、政策とラック密度に関わる3つの要因が、中国データセンター熱管理市場を2025年の37.4億米ドルから2026年の46.1億米ドルへ押し上げます。
2024年特別行動計画が新設大型施設にPUE 1.25を設定
NDRC、MIIT、NEA、国家データ局が2024年7月に公表した2024年特別行動計画は、2025年末までに全国平均PUEを1.5未満とし、新設・増設の大型データセンターは1.25、国家ハブノードのプロジェクトは1.2を上限とすること、さらに新設ハブ施設のグリーン電力比率を80%超とすることを定めました。PUE 1.25を満たすホールでは、室内空調だけでなく、間接蒸発冷却、フリークーリング、または液冷ループが必要になります。DC Market Insightsのモデルで、新設1 MWあたりの冷却金額が2020年の92万米ドルから2025年の104万米ドルに上昇しているのはこのためです。
北京市のPUE 1.35超過割増料金が2026年に開始
北京市人民政府(2024年11月)によると、北京市は2026年から、PUE 1.35を超えるデータセンターに対し、超過の程度に応じて1kWhあたり0.2元または0.5元を追加で課し、2027年までに平均PUEを1.35未満とすることを目標としています。GDS Holdingsも、Form 20-Fによる2025年の年次報告書で同じ規則に言及しています。DC Market Insightsのモデルでは2026年のPUE改修を1,000 MW、4億5,500万米ドルと見込んでおり、この年が改修支出のピークとなります。
インテリジェント計算能力の177%増でラックは40kW超へ
国務院新聞弁公室(2026年7月)によると、中国のインテリジェント計算能力は2026年6月末時点で2,185 EFLOPS(FP16)に達し、1年で177%増加しました。ラック全体の利用率は71.4%でした。アクセラレーター搭載ラックは1台あたり40kWから100kW超の熱を発し、室内空調で除去できる範囲を超えます。このため、40kW超の密度セグメントは2025年の6億7,360万米ドルから2035年の56億2,740万米ドルへ、年率23.65%で拡大します。
市場トレンド:中国の事業者はどの冷却技術を採用しているか?
DC Market Insightsの推計では、液冷と気候に基づく立地選定が中国データセンター熱管理の金額を動かす2つのトレンドであり、コールドプレート液冷と液浸冷却を2025年の9億7,298万米ドルから2035年までに61億米ドルへ押し上げます。
Sugon Shuchuangの液浸製品売上高が2025年に370.58%増加
Sugonの液冷事業会社であるSugon Shuchuangの2025年年次報告書によると、同社の2025年売上高は8億8,234万人民元(74.29%増)で、うち液浸製品が4億5,793万人民元(370.58%増)、コールドプレート製品が2億9,864万人民元(40.01%増)でした。本モデルでは液浸冷却が年率22.01%で最も成長の速い冷却方式であり、金額シェアは6%から14%に上昇します。
西部ハブは間接蒸発冷却とフリークーリングを活用
NDRCの「東数西算」計画(2022年3月)は、ハブノードのPUEを1.25未満、貴州省の貴安クラスターを1.2未満とし、西部施設の利用率を30%から50%超に引き上げるよう求めました。内モンゴル、寧夏、甘粛では寒冷で乾燥した空気により、間接蒸発冷却とフリークーリングで年間の大半の時間を賄えます。このため同方式は2025年金額の22%を維持し、年率9.87%で拡大して2035年には21.1億米ドルに達します。
中国の冷却機器サプライヤーは輸出受注に注力
各社の2025年年次報告書によると、Shenzhen Envicoolは2025年下期にデータセンター冷却事業の伸びが鈍化した一方で海外売上高が大きく増加したと説明し、Guangdong Shenling Environmental Systemsは2025年のデータサービス受注が約72%増加し、海外事業と液冷で進展があったと報告しました。輸出需要は工場の生産規模を支え、国内の価格水準を抑える要因となっています。
市場の課題:中国のデータセンター熱管理を減速させうる要因は?
国内成長の鈍化と遊休容量の2つがリスクであり、両者が2035年の低位ケース84.4億米ドルとベースケース117.2億米ドルの差を説明します。
国内の価格圧力:Envicoolの成長率は32.23%から17.24%に低下
Envicoolの売上高は2025年に32.23%増の60.7億人民元でしたが、半期報告書(2026年8月)によると、2026年上期は17.24%増の30.2億人民元にとどまりました。同期間もルームレベル冷却は25.84%伸びており、需要の弱さではなく、国内サプライヤー間の価格競争を示唆しています。本モデルでは、1 MWあたりの冷却金額の上昇を2035年までに49%にとどめています。
遊休ラックが新規冷却発注を遅らせる
国務院および会議で公表された数値によると、2026年6月時点で中国では1,556万の標準ラックが稼働しており、全国のラック利用率は71.4%でした。利用率が低い地域では、事業者は新たな冷却設備を購入する前に既存ホールを埋めます。このため低位ケースでは、2035年の支出を28%少ない84.4億米ドルとしています。
市場機会:中国のデータセンター冷却で新たな資金はどこに向かうか?
DC Market Insightsの推計では、PUE改修と液冷AIホールが2大機会であり、規模はそれぞれ約19.7億米ドルと61億米ドルです。
2026~2030年のPUE改修は19.7億米ドル
MIITの数値によると、稼働中の計算センターの全国平均PUEは2025年6月時点で1.42で、新設施設に求められる1.25を大きく上回っていました。DC Market Insightsのモデルでは、2026~2030年に4,150 MWの改修を1 MWあたり45万~48万米ドルで見込み、総額は19.7億米ドルとなります。中心となるのは、2020年以前に建設された北京、上海、広東のホールです。
AIホール向け液冷は2035年までに61億米ドルに到達
コールドプレート液冷は2025年の7億4,845万米ドルから2035年の44.6億米ドルへ(年率19.53%)、液浸冷却は2億2,453万米ドルから16.4億米ドルへ拡大します。この支出を取り込む製品は、冷却液分配ユニット(CDU)、マニホールド、液浸タンクです。世界のCDU市場についてはデータセンター冷却液分配ユニット市場をご参照ください。
価格分析:中国のデータセンター冷却は1 MWあたりいくらか?
DC Market Insightsの推計では、中国の新規IT容量1 MWあたりの熱管理金額(冷却機器とコンテインメントおよびセンサーの合計)は、2020年の92万米ドルから2025年に113万米ドル、2035年に166万米ドルへ上昇します。
| 年 | 冷却機器(新設1 MWあたり百万米ドル) | コンテインメントおよびセンサー(新設1 MWあたり百万米ドル) | 改修(1 MWあたり百万米ドル) | 制御および保守(設置済み1 MW・1年あたり米ドル) |
|---|---|---|---|---|
| 2020 | 0.85 | 0.07 | 0.40 | 18,000 |
| 2025 | 1.04 | 0.09 | 0.45 | 22,000 |
| 2030 | 1.35 | 0.10 | 0.48 | 24,000 |
| 2035 | 1.55 | 0.11 | 0.50 | 26,000 |
公開されている参考値:2025年に、Envicoolはルームレベル冷却を34.5億人民元、Shenlingはデータサービス製品を23.4億人民元、Sugon Shuchuangは液冷を8.8億人民元販売しました(各社年次報告書、2026年4月)。Huawei Digital Powerは、FusionModule2000が空冷でラックあたり50kWに達するとしており(2025年10月)、これは1 MWあたりのコストで液冷ループの方が安価になる密度の目安となります。
規格と規制:中国のデータセンターのPUE上限を定める規則は?
5つの規則が中国データセンター熱管理の支出を形作っています。これらの規則は、2025年に冷却、コンテインメント、センサーで29.4億米ドルを要したすべての新設ホールのPUE上限を網羅しています。
- GB 40879-2021:データセンターのエネルギー効率限度値に関する強制国家規格。2021年10月11日公布、2022年11月1日施行(国家市場監督管理総局、規格情報)。
- データセンターのグリーン・低炭素発展特別行動計画(NDRC、MIIT、NEA、国家データ局、2024年7月):2025年末までに平均PUE 1.5未満、新設大型施設は1.25、ハブノードのプロジェクトは1.2、ラック利用率60%以上(出典:NDRC)。
- 東数西算(NDRC、2022年3月):ハブノードはPUE 1.25未満、貴安は1.2未満(出典:NDRC)。
- 上海市経済・情報化委員会の意見(2022年6月):クラスター内の新設大型施設はPUE 1.25前後、2025年までに約28万ラック、PUE 1.7超の小規模施設は退出対象(出典:上海市経済・情報化委員会)。
- 北京市の省エネ審査規則(2021年):規模別にPUEの参入基準を1.3、1.25、1.2、1.15と設定し、2026年からPUE 1.35超に差別料金を適用(出典:北京市人民政府)。
市場セグメンテーション:中国ではどの熱管理セグメントが金額を担っているか?
2025年の中国データセンター熱管理金額の72.26%を冷却機器が占め、密度帯では40kW超のラックが年率23.65%で最も速く成長します。
コンポーネント別
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| 冷却機器 | 2,704.00 | 72.26% | 9,300.00 | 13.15% |
| コンテインメントおよびセンサー | 234.00 | 6.25% | 660.00 | 10.93% |
| PUE改修プロジェクト | 405.00 | 10.82% | 300.00 | -2.96% |
| 熱制御ソフトウェアおよび保守 | 399.23 | 10.67% | 1,463.75 | 13.87% |
PUE改修プロジェクトは、2020年以前のホールの更新が進むにつれ、2026年のピーク後は年率2.96%で縮小します。
冷却方式別
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| 精密空調および冷水冷却 | 1,945.96 | 52.00% | 3,517.12 | 6.10% |
| 間接蒸発冷却およびフリークーリング | 823.29 | 22.00% | 2,110.28 | 9.87% |
| コールドプレート液冷 | 748.45 | 20.00% | 4,455.02 | 19.53% |
| 液浸冷却 | 224.53 | 6.00% | 1,641.33 | 22.01% |
データセンタータイプ別
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| ハイパースケールおよびクラウド自社構築 | 1,272.36 | 34.00% | 4,806.74 | 14.22% |
| 通信事業者IDC | 1,010.40 | 27.00% | 2,813.70 | 10.78% |
| サードパーティのコロケーションおよびホールセール | 785.87 | 21.00% | 2,696.46 | 13.12% |
| 企業および政府 | 673.60 | 18.00% | 1,406.85 | 7.64% |
データセンタータイプ別では、ハイパースケールおよびクラウド自社構築が年率14.22%で最も速く成長します。クラウド事業者がハブ省区で最大規模のAIホールを建設しているためです。
ラック密度別
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| 15kW未満 | 1,796.27 | 48.00% | 2,579.22 | 3.68% |
| 15~40kW | 1,272.36 | 34.00% | 3,517.12 | 10.70% |
| 40kW超 | 673.60 | 18.00% | 5,627.40 | 23.65% |
DC独自分析:北京市PUEペナルティの回収期間ラダー
PUE 1.45で稼働する北京市の10 MWホールは、2026年から年間約247万米ドルの割増料金を支払うため、PUE 1.30への450万米ドルの改修は約1.3年で回収できます。このラダーはDC Market Insightsのモデルで、8つの入力値に基づいています。IT負荷10 MW、平均負荷率70%(年間IT電力量61,320 MWh)、1kWhあたり0.2元と0.5元の割増料金区分、想定基本料金1kWhあたり0.8元、1 MWあたり45万米ドルの改修費、PUE 1.35の基準値、1米ドル=7.2元の為替レートです。
| ホールPUE | 施設エネルギー(MWh/年) | 割増料金区分(元/kWh) | 割増料金(百万米ドル/年) | PUE 1.25比の追加電力コスト(百万米ドル/年) | PUE 1.30への改修の回収期間 |
|---|---|---|---|---|---|
| 1.25 | 76,650 | 0 | 0.00 | 0.00 | 不要 |
| 1.30 | 79,716 | 0 | 0.00 | 0.34 | 不要 |
| 1.35 | 82,782 | 0 | 0.00 | 0.68 | 不要 |
| 1.45 | 88,914 | 0.2 | 2.47 | 1.36 | 約1.3年 |
| 1.60 | 98,112 | 0.5 | 6.81 | 2.38 | 約0.5年 |
このラダーは、モデルにおける2026年の改修ピークを説明しています。PUE 1.35を超える北京市のホールであれば割増料金だけで2年以内に改修費を回収でき、0.5元区分のホールは1年以内に回収できます。
地域別分析:中国でデータセンター冷却への支出が最も多い地域は?
2025年の中国データセンター熱管理金額では、長江デルタが30.00%(11億2,267万米ドル)で首位に立ちます。西部ハブ省区は年率18.55%で最も速く成長し、2035年に24.6億米ドルに達します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| 京津冀・華北 | 1,010.40 | 27.00% | 2,813.70 | 10.78% |
| 長江デルタ | 1,122.67 | 30.00% | 3,048.18 | 10.50% |
| 粤港澳大湾区 | 711.02 | 19.00% | 1,875.80 | 10.19% |
| 成渝・華中 | 449.07 | 12.00% | 1,524.09 | 13.00% |
| 西部ハブ省区 | 449.07 | 12.00% | 2,461.99 | 18.55% |
長江デルタ
上海市の2022年の意見は、新設大型施設にPUE 1.25前後を求め、PUE 1.7超の小規模施設を退出対象としています。このため改修・更新工事が続き、新設が西部へ移る中でも、同デルタのシェアは2035年に26%を維持します。
京津冀・華北
2026年からの北京市のPUE 1.35超過割増料金により、この地域は最大の改修市場となり、新設ホールは河北省の張家口と廊坊が担います。河北省は年率13.17%で成長し、北京市の7.64%を上回ります。
粤港澳大湾区
広東省は2025年に6億3,618万米ドルで最大の省です。夏の高温多湿によりフリークーリングを利用できる時間が限られるため、冷水システムと液冷システムが有利となり、新規容量の大半は韶関クラスターに集まります。
成渝・華中
天府クラスターと重慶クラスターは年率13.00%で成長し、2035年に15.2億米ドルに達します。ハブ規則が求めるグリーン電力比率は、四川省の水力発電が支えています。
西部ハブ省区
内モンゴル、貴州、甘粛、寧夏の金額シェアは12%から21%に上昇します。貴安クラスターはPUE 1.2未満を維持する必要があり、乾燥した寒冷な空気により年間の大半でフリークーリングが可能なためです。寧夏(中衛)は年率21.57%で最も成長の速い省です。
省別分析:データセンター熱管理支出で上位の中国の省は?
DC Market Insightsの推計では、広東省が2025年に6億3,618万米ドルで首位、寧夏(中衛)が年率21.57%で最も成長の速い省です。
| 順位 | 省 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|---|
| 1 | 広東省 | 粤港澳大湾区 | 636.18 | 1,641.33 | 9.94% |
| 2 | 北京市 | 京津冀・華北 | 449.07 | 937.90 | 7.64% |
| 3 | 河北省(張家口・廊坊) | 京津冀・華北 | 374.22 | 1,289.61 | 13.17% |
| 4 | 上海市 | 長江デルタ | 355.51 | 879.28 | 9.48% |
| 5 | 江蘇省 | 長江デルタ | 318.09 | 820.66 | 9.94% |
| 6 | 浙江省 | 長江デルタ | 243.24 | 644.81 | 10.24% |
| 7 | 四川省 | 成渝・華中 | 168.40 | 586.19 | 13.28% |
| 8 | 内モンゴル(ホリンゴル) | 西部ハブ省区 | 168.40 | 996.52 | 19.46% |
| 9 | 貴州省(貴安) | 西部ハブ省区 | 149.69 | 644.81 | 15.72% |
| 10 | 重慶市 | 成渝・華中 | 112.27 | 410.33 | 13.84% |
| 11 | 安徽省(蕪湖) | 長江デルタ | 74.84 | 468.95 | 20.14% |
| 12 | 寧夏(中衛) | 西部ハブ省区 | 74.84 | 527.57 | 21.57% |
内モンゴル(ホリンゴル)は規模の大きい省の中で最も成長が速く、1億6,840万米ドルから9億9,652万米ドルへ(年率19.46%)拡大します。ホリンゴル・クラスターに、フリークーリングを前提に設計されたクラウドAIキャンパスが立地しているためです。
予測シナリオ:2035年の中国データセンター熱管理市場の規模は?
DC Market Insightsの推計では、中国データセンター熱管理市場は2035年にベースケースで117.2億米ドルに達し、その幅は84.4億米ドル~152.4億米ドルです。
| シナリオ | 2035年(百万米ドル) | CAGR(2025-2035年) | 前提 |
|---|---|---|---|
| 低位 | 8,441.10 | 8.47% | 新規IT容量は年間約4,300 MWにとどまり、液冷の金額シェアは35% |
| ベース | 11,723.75 | 12.10% | 2035年の新規IT容量6,000 MW、液冷の金額シェア52% |
| 高位 | 15,240.88 | 15.08% | AIホールが新規容量の75%を占め、ハブ規則がPUE 1.15に厳格化 |
主要企業と市場シェア:中国でデータセンター冷却を供給しているのは?
DC Market Insightsの推計では、上位5社が2025年の中国データセンター熱管理金額の約45%を占め、Shenzhen Envicool TechnologyとHuawei Digital Powerがその筆頭です。
- Shenzhen Envicool Technology
- Huawei Digital Power
- Guangdong Shenling Environmental Systems
- Vertiv
- Sugon Shuchuang (Sugon Data Energy)
- Schneider Electric
- Gree Electric Appliances
- Midea Group (Midea Building Technologies)
- Daikin (McQuay)
- Johnson Controls
- Inspur Information
- Guangzhou Goaland Energy Conservation Technology
- Delta Electronics
- Kehua Data
- STULZ
- Trane Technologies
Envicoolの2025年年次報告書によると、同社の2025年売上高は32.23%増の60.7億人民元で、うちルームレベルのデータセンター冷却が34.5億人民元(構成比56.83%、41.28%増)でした。Shenlingのデータサービス部門の2025年売上高は51.42%増の23.4億人民元で、2026年上期の同部門の新規受注は前年同期の約2.3倍でした(出典:Shenling半期報告書、2026年8月)。Vertivの2025年Form 10-Kによると、同社のアジア太平洋地域の純売上高は2025年に17.5%増の20.2億米ドルで、中国は同地域の一部です。Goaland Energy Conservationの2025年売上高は43.09%増の9億8,912万人民元でした(同社年次報告書)。VNET Groupは液冷を特許の重点分野の一つに挙げ、中国で249件の特許を保有しています(Form 20-F、2026年4月)。集中度の数値は、これらの開示売上高を1米ドル=7.2元で換算し、2025年の市場規模37.4億米ドルと比較して算出したものです。
最近の動向:2026年に中国のデータセンター冷却で何が変わったか?
インテリジェント計算能力の177%増から、Shenlingにおける液冷受注の2.3倍への増加まで、2026年の6つの出来事が中国データセンター熱管理の見通しを形作りました。
- 2026年8月、Shenzhen Envicoolは上期売上高が17.24%増の30.2億人民元、ルームレベル冷却が25.84%増の17億人民元だったと報告しました(出典:Envicool半期報告書)。
- 2026年8月、Guangdong Shenlingはデータサービス売上高が30.68%増加し、新規受注が前年同期の約2.3倍だったと報告しました(出典:Shenling半期報告書)。
- 2026年7月、国務院新聞弁公室は、インテリジェント計算能力が177%増の2,185 EFLOPS、ラック利用率が71.4%と発表しました(出典:国務院新聞弁公室)。
- 2026年5月、NEAは、計算センターの2025年の電力使用量が1,700億kWhで、全国電力使用量の1.6%だったと発表しました(出典:国家エネルギー局)。
- 2026年4月、Sugon Shuchuangは2025年売上高が74.29%増の8億8,234万人民元で、液浸製品が370.58%増だったと報告しました(出典:Sugon Shuchuang年次報告書)。
- 2026年2月、Vertivは2025年のアジア太平洋地域の純売上高が17.5%増の20.2億米ドルだったと報告しました(出典:Vertiv Form 10-K)。
調査方法:中国データセンター熱管理市場の規模はどのように算定されたか?
DC Market Insightsは、中国データセンター熱管理の2025年の規模37.4億米ドルを、4つの区分からボトムアップで算定しました。新規IT容量(2020年1,400 MW、2025年2,600 MW、2030年4,900 MW、2035年6,000 MW)× 1 MWあたりの冷却機器(85万米ドル、104万米ドル、135万米ドル、155万米ドル)および1 MWあたりのコンテインメント(7万~11万米ドル)、PUE改修(2020年200 MW、2025年900 MW、2026年1,000 MW、2035年600 MW)× 1 MWあたり40万~50万米ドル、そして設置ベース(2019年末の11,000 MWから2025年末の20,384 MWに拡大、毎年2%が退役)に対する設置済み1 MW・1年あたり1万8,000~2万6,000米ドルの制御および保守です。セグメント別、地域別、省別の内訳は、各年の合計が総額と一致するシェアとして算出しています。
3つの上下限チェックが成り立っています。上限1:本市場は、2025年の中国データセンター市場727.7億米ドルの5.14%です。上限2:NEAによる2025年の1,700億kWhは平均施設負荷約19.4 GWに相当し、PUE 1.42ではIT負荷13.7 GWとなります。これはモデル上の設置ベース20.4 GWの67%で、2026年に報告されたラック利用率71.4%に近い水準です。下限:Envicoolのルームレベル冷却(34.5億人民元)、Shenlingのデータサービス(23.4億人民元)、Sugon Shuchuangの液冷(8.8億人民元)の合計は約9.3億米ドルで、2025年推計値の24.8%にあたります。この3社は海外にも販売しています。他市場における冷却分野は、中国データセンター冷却市場およびアジア太平洋データセンター熱管理市場で扱っています。詳細な手法:調査方法。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査方法
- 02エグゼクティブサマリー
- 2.1市場スナップショット(2025年、2026年、2035年)
- 2.2主要市場統計
- 2.3主なポイント
- 03市場範囲と推計値の比較
- 3.1対象と対象外
- 3.2推計値が異なる理由
- 04市場の推進要因
- 4.12024年特別行動計画が新設大型施設にPUE 1.25を設定
- 4.2北京市のPUE 1.35超過割増料金が2026年に開始
- 4.3インテリジェント計算能力の177%増でラックは40kW超へ
- 05市場トレンド
- 5.1Sugon Shuchuangの液浸製品売上高が2025年に370.58%増加
- 5.2西部ハブは間接蒸発冷却とフリークーリングを活用
- 5.3中国の冷却機器サプライヤーは輸出受注に注力
- 06市場の課題
- 6.1国内の価格圧力:Envicoolの成長率は32.23%から17.24%に低下
- 6.2遊休ラックが新規冷却発注を遅らせる
- 07市場機会
- 7.12026~2030年のPUE改修は19.7億米ドル
- 7.2AIホール向け液冷は2035年までに61億米ドルに到達
- 08価格分析
- 8.11 MWあたりの熱管理金額(2020年、2025年、2030年、2035年)
- 8.2公開されている価格の参考値
- 09規格と規制
- 9.1GB 40879-2021
- 9.22024年特別行動計画
- 9.3東数西算
- 9.4上海市と北京市のPUE規則
- 10市場セグメンテーション
- 10.1コンポーネント別:冷却機器、コンテインメントおよびセンサー、PUE改修プロジェクト、熱制御ソフトウェアおよび保守
- 10.2冷却方式別:精密空調および冷水冷却、間接蒸発冷却およびフリークーリング、コールドプレート液冷、液浸冷却
- 10.3データセンタータイプ別:ハイパースケールおよびクラウド自社構築、通信事業者IDC、サードパーティのコロケーションおよびホールセール、企業および政府
- 10.4ラック密度別:15kW未満、15~40kW、40kW超
- 11Dc独自分析:北京市pueペナルティの回収期間ラダー
- 11.1ホールPUE別の割増料金と回収期間
- 12地域別分析
- 12.1京津冀・華北
- 12.2長江デルタ
- 12.3粤港澳大湾区
- 12.4成渝・華中
- 12.5西部ハブ省区
- 13省別分析
- 13.1広東省
- 13.2北京市
- 13.3河北省(張家口・廊坊)
- 13.4上海市
- 13.5江蘇省
- 13.6浙江省
- 13.7四川省
- 13.8内モンゴル(ホリンゴル)
- 13.9貴州省(貴安)
- 13.10重慶市
- 13.11安徽省(蕪湖)
- 13.12寧夏(中衛)
- 14予測シナリオ
- 14.1低位シナリオ
- 14.2ベースシナリオ
- 14.3高位シナリオ
- 15主要企業と市場シェア
- 15.1Shenzhen Envicool Technology
- 15.2Huawei Digital Power
- 15.3Guangdong Shenling Environmental Systems
- 15.4Vertiv
- 15.5Sugon Shuchuang (Sugon Data Energy)
- 15.6Schneider Electric
- 15.7Gree Electric Appliances
- 15.8Midea Group (Midea Building Technologies)
- 15.9Daikin (McQuay)
- 15.10Johnson Controls
- 15.11Inspur Information
- 15.12Guangzhou Goaland Energy Conservation Technology
- 15.13Delta Electronics
- 15.14Kehua Data
- 15.15STULZ
- 15.16Trane Technologies
- 16最近の動向
- 16.12026年の動向
- 17調査方法
- 17.1ボトムアップモデル
- 17.2上下限チェック
- 図 1中国データセンター熱管理市場規模、2020-2035年(百万米ドル)
- 表 1市場スナップショット
- 表 2範囲の比較
- 表 31 MWあたりの熱管理金額
- 表 4コンポーネント別市場
- 表 5冷却方式別市場
- 表 6データセンタータイプ別市場
- 表 7ラック密度別市場
- 表 8北京市PUEペナルティの回収期間ラダー
- 表 9地域別市場
- 表 10上位12省
- 表 11予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は46.1億米ドルで、2025年の37.4億米ドルから23.27%増加しています。AIラックとPUE上限によって1 MWあたりの冷却金額が上昇するため、市場は2035年までに117.2億米ドルに達し、2025年からのCAGRは12.10%になると予測されます。
DC Market Insightsの推計では、2020~2025年の年率19.03%に続き、2025~2035年は年率12.10%で成長します。年間の新規IT容量は2,600 MWから6,000 MWへ、新設1 MWあたりの冷却金額は104万米ドルから155万米ドルへ上昇します。
NDRC、MIIT、NEA、国家データ局による2024年7月の特別行動計画に基づき、新設・増設の大型データセンターは2025年末までに1.25以下、国家ハブノードのプロジェクトは1.2以下が求められます。全国平均の目標は1.5未満です。
北京市人民政府によると、2026年からPUE 1.35を超えるデータセンターに対し、電力料金に1kWhあたり0.2元または0.5元が上乗せされます。PUE 1.45の10 MWホールでは年間約247万米ドルとなり、450万米ドルの改修は約1.3年で回収できます。
DC Market Insightsの推計では液浸冷却で、2025年の2億2,453万米ドルから2035年の16.4億米ドルへ年率22.01%で拡大します。コールドプレート液冷は年率19.53%で成長し、2035年までに金額の38%を占める最大の方式となります。
長江デルタで、2025年金額の30.00%、11.2億米ドルを占めます。DC Market Insightsの推計では、西部ハブ省区が年率18.55%で最も速く成長し、省別では寧夏(中衛)が21.57%で最も成長が速くなっています。
DC Market Insightsの推計では、2025年金額の約45%を上位5社が占めます。筆頭はShenzhen Envicool Technology(2025年のルームレベル冷却売上高34.5億人民元)とHuawei Digital Powerで、Shenling、Vertiv、Sugon Shuchuangが続きます。
DC Market Insightsの推計では、2025年の新規IT容量1 MWあたりの熱管理機器は約113万米ドル(冷却104万米ドル、コンテインメントおよびセンサー9万米ドル)で、2035年までに166万米ドルに上昇します。改修費は1 MWあたり45万米ドルです。
DC Market Insightsの推計では、2026~2030年に19.7億米ドルで、約4,150 MWの古いホールが対象です。稼働中の計算センターの全国平均PUEは2025年6月時点で1.42で、新設大型施設に求められる1.25を上回っていました。
46.1億米ドルは、施設側の熱管理レイヤーのみを対象としたDC Market Insightsの2026年の値です。より広い推計では冷却用電力、サーバーファンおよびヒートシンク、建物全体のHVACが加わり、より狭い推計では精密空調機のみを数え、液冷、改修、サービスを除外しています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。