
量子対応データセンター市場 規模・シェア・2035年までの予測
市場の概要
量子対応データセンター市場の規模は2025年にUSD 546.7百万で、年平均成長率(CAGR)22.26%で拡大し、2035年までにUSD 4,080.0百万に達すると予測されています。 North Americaが市場の46%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01主要市場統計
- 02エグゼクティブサマリー
- 03市場範囲
- 04推計値が異なる理由
- 05市場の推進要因
- 06市場動向
- 07市場の課題
- 08市場機会
- 09価格分析
- 10標準と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- 16掲載企業
地域別インサイト
- North America46%
- Europe26%
- Asia Pacific22%
- Latin America2%
- Middle East and Africa4%
掲載企業
- IBM
- IonQ (including ID Quantique)
- Quantinuum
- D-Wave Quantum
- Rigetti Computing
- IQM Quantum Computers (IQM)
- Pasqal
- Quandela
- Google Quantum AI
- Microsoft (Azure Quantum)
- Amazon Web Services (Amazon Braket)
- Fujitsu
- QuEra Computing
- Quantum Computing Inc
- Toshiba
- Thales
詳細分析
量子対応データセンター市場(Quantum Enabled Data Centers Market)は、2026年に7億7,800万米ドルと評価され、2025年の5億4,666万米ドルから2035年までに40億8,000万米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は22.26%です(DC Market Insights推計)。量子対応データセンターの支出は二つの時計によって動いています。一つ目は、スーパーコンピューティング拠点や研究拠点による量子コンピューター全体の購入です。EuroHPC Joint Undertakingは、2026年2月にミュンヘンのLeibniz Supercomputing Centreで稼働を開始したEuro-Q-Exaシステムに2,500万ユーロを支払い、D-Wave QuantumはFlorida Atlantic Universityへの2,000万米ドルのシステム販売を計上しました(出典:D-Wave Quantumの米国証券取引委員会への提出書類)。二つ目は暗号移行の期限です。米国国立標準技術研究所(NIST)が2026年10月27日に公表した最終版NIST Interagency Report(IR)8547は、量子攻撃に脆弱な署名アルゴリズムを2030年以降に非推奨とし、2035年以降は使用禁止とするため、あらゆるデータセンターの鍵管理、ハードウェアセキュリティモジュール、ネットワーク暗号化装置が更新対象になります。2025年の内訳:量子システム16台 × 1台あたり1,280万米ドル = データセンターおよび高性能コンピューティング(HPC)センターに納入されたシステム2億480万米ドル、これにハイパースケールのデータホールから提供された量子クラウドアクセス1億5,000万米ドルと量子安全セキュリティ1億5,500万米ドルが加わります。耐量子計算機暗号(PQC)ハードウェアおよびサービスは年26.25%で最も成長の速いセグメントであり、インド、日本、韓国が国家システムを導入することから、アジア太平洋地域は年25.49%で最も成長の速い地域です。
主要市場統計:2026年にデータセンター内の量子技術へいくら支出されるのか?
DC Market Insightsは、2026年の量子対応データセンター市場を7億7,800万米ドルと推計しており、2025年の5億4,666万米ドルを42.32%上回ります。
- 2025年の市場規模:5億4,666万米ドル
- 2026年の市場規模:7億7,800万米ドル
- 2030年の市場規模:21億米ドル
- 2035年の市場規模:40億8,000万米ドル
- CAGR 2025-2035年:22.26%(低位ケース18.31%、高位ケース25.61%)
- 最大のコンポーネント:量子コンピューティングシステム、2025年価値の37.5%
- 最も成長の速いコンポーネント:耐量子計算機暗号ハードウェアおよびサービス、年26.25%
- 首位地域:北米、2025年価値の46.0%;最も成長の速い地域:アジア太平洋、年25.49%
- 最大の国:米国、2025年に2億2,687万米ドル
- 市場リーダー:IBM、2025年価値の約19%(DC Market Insights推計)
主なポイント:2030年の暗号期限までにデータセンター事業者は何を計画すべきか?
支出は2026年に42.3%増加し、量子安全化の作業は2030年までに完了する必要があります。
- 欧州、インド、米国の研究拠点が2025年に発注したシステム(1台あたり285万米ドル~2,825万米ドル)を受領するため、2026年の支出は42.3%増加します。
- NISTが2030年以降にRSAおよび楕円曲線署名を非推奨とするため、耐量子計算機暗号は2035年まで年26.25%で成長します。
- 銀行や製薬企業が自社サーバーの近くに量子システムと量子安全リンクを求めるため、コロケーションおよびエンタープライズデータセンターは設置拠点の中で最も速い年30.52%で成長します。
- ソフトウェアベースの耐量子アルゴリズムがより低コストで大半のリンクをカバーするため、量子鍵配送の成長は最も遅い年16.15%です。
エグゼクティブサマリー:なぜ2026年にデータセンターの量子支出は42.3%増加するのか?
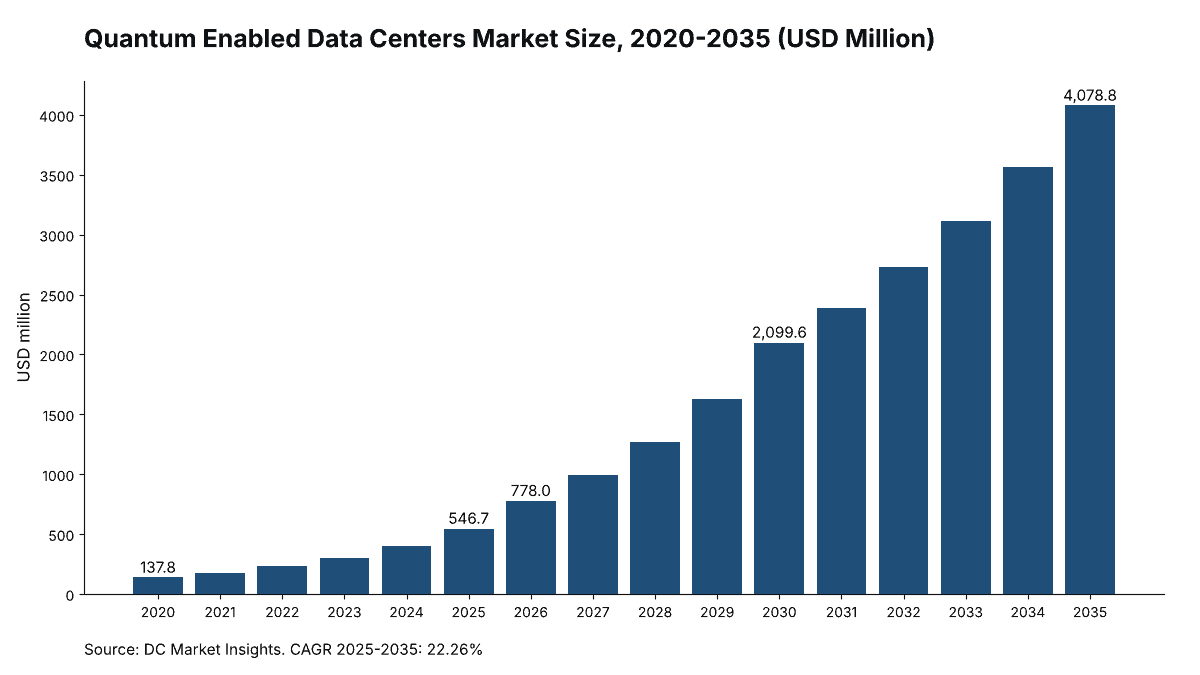
世界の量子対応データセンター市場規模は、2020年に1億3,780万米ドルと評価され、2025年に5億4,666万米ドルに達し、予測期間中に22.26%のCAGRで2035年までに40億8,000万米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 量子対応データセンター市場規模 2025年 | 5億4,666万米ドル |
| 量子対応データセンター市場規模 2026年 | 7億7,800万米ドル |
| 量子対応データセンター市場 CAGR | 22.26% |
| 量子対応データセンター市場規模 2035年 | 40億8,000万米ドル |
量子対応データセンター市場は、2020年から2025年にかけて年31.73%で成長し、少数のホスト型研究用マシンと初期の量子鍵配送(QKD)リンクという基盤から、年16台のシステム納入にまで拡大しました。上場量子コンピューターメーカーがそのペースを示しています。IonQは2025年の売上高が1億3,000万米ドル(202%増)、2026年第2四半期の売上高が8,010万米ドル(287%増)であったと報告し、2026年のガイダンスを2億8,000万米ドル~2億9,000万米ドルに引き上げました(出典:IonQの米国証券取引委員会への提出書類)。
DC Market Insightsは、2025年に発注されたシステムが納入され、OMB覚書M-26-15に基づく最初の連邦PQC移行計画が購入に転じることから、2026年に予測期間中で最も急な42.32%の成長で7億7,800万米ドルに達すると見込んでいます。その後、成長率は2035年まで平均年22.26%となり、2030年の期限が近づく2020年代後半に量子安全化アップグレードによる二度目の上昇が生じます。
市場範囲:何が量子対応データセンターに該当するのか?
量子対応データセンター市場は2025年に5億4,666万米ドルの規模でした。データセンターまたはHPCセンターに設置される、あるいはそこから提供される量子技術への支出を対象とし、初回販売時点の名目米ドルで評価しています。
対象範囲。スーパーコンピューティングセンター、クラウドホール、コロケーション拠点、エンタープライズデータセンターが購入またはホストする量子コンピューター(超伝導、イオントラップ、中性原子、フォトニック、アニーリング方式);希釈冷凍機、振動・磁気シールド、電源・冷却の設備工事、古典HPCインターフェースなどのサイト統合;それらのシステムからクラウドサービスとして販売される量子コンピューティングアクセス;データセンター間を接続するQKD機器およびマネージドリンク;ハードウェアセキュリティモジュール(HSM)やネットワーク暗号化装置を含む、データセンター資産に適用される耐量子計算機暗号ハードウェア、鍵管理、移行サービス。
対象外。システムやサービスを購入しない政府・企業の研究開発助成金、量子センシングおよびタイミング、アクセス時間を伴わずに販売される量子ソフトウェアライセンス、スマートフォン、ノートPCその他のエンドポイントにおけるPQCアップグレード、およびシステムが使用する電力。
セグメントの相互関係。コンポーネント別区分が主たる区分であり、2025年の合計は5億4,666万米ドルです。設置拠点別およびエンドユーザー別は同じ合計を別の切り口で区分したものです。量子コンピューティングインフラ準備市場との境界は稼働状態テストです。同レポートは施設やネットワークが量子ワークロードに備える方法を対象とし、量子対応データセンター市場はデータセンター内で購入され稼働している量子システム、アクセス時間、量子安全セキュリティを計上します。ここでの価値はすべて世界のデータセンター市場のITおよびセキュリティ支出にも含まれ、2025年にはその0.1%未満です。
なぜ量子対応データセンター市場の推計値は異なるのか?
DC Market Insightsは2026年の市場を7億7,800万米ドルとしています。量子コンピューティングの全収益、耐量子セキュリティ支出の全体、または量子センシングを計上する推計は、その数倍の規模になります。
より広い定義では三つの要素が加わります。第一に、量子企業に支払われる政府の研究契約や助成金を計上しますが、これはデータセンター内のマシンではなく科学研究を購入するものです。第二に、あらゆるエンドポイント、アプリケーション、証明書における耐量子計算機暗号を計上しますが、量子対応データセンター市場はデータセンター資産内のHSM、鍵管理装置、ネットワーク暗号化装置、移行作業のみを計上します。第三に、部品として販売される量子センサーや量子乱数生成器、コンサルティングを加える推計もあります。DC Market Insightsは、量子乱数生成器がリンクの一部として出荷される場合に限りQKDの項目に含めます。アドバイザリーサービス、取引アドバイザリー、消費者調査は範囲外であり、クラウドサービスとして既に計上されているパブリッククラウドアクセス上で稼働する自動車、運輸、農業、建設用途も同様に範囲外です。
| 要素 | 量子対応データセンター市場に含まれるか? | 理由 |
|---|---|---|
| データセンターおよびHPCセンター内の量子システム | はい、2025年に2億480万米ドル | データホール内で購入・設置される |
| 量子クラウドアクセス時間 | はい、2025年に1億5,000万米ドル | データセンターに設置されたシステムから提供される |
| データセンター間のQKDリンク | はい、2025年に8,500万米ドル | データセンター資産のネットワークセキュリティ |
| データセンター資産におけるPQC | はい、2025年に7,000万米ドル | HSM、鍵管理、暗号化装置および移行 |
| 研究助成金、量子センシング、エンドポイントPQC | いいえ | データセンター向けに購入されず、データセンターから提供されない |
DC Market Insightsの前版は2025年を5億878万米ドルとしていましたが、ボトムアップによる再構築では量子クラウドアクセスを加え、2025年のシステム納入を1件ずつ計上したため5億4,666万米ドルとなりました。中小規模の組織は主に、システム購入を必要としないクラウドアクセスを通じて参入しています。
市場の推進要因:なぜスーパーコンピューティングセンターとデータセンターは今、量子システムを購入しているのか?
三つの推進要因が2026年に2億3,134万米ドルの価値を上乗せします。システム購入、国家プログラム、そして暗号期限です。
EuroHPCがすべての国立スーパーコンピューターの隣に量子コンピューターを配置
EuroHPC Joint Undertakingは2023年6月、チェコ、フランス、ドイツ、イタリア、ポーランド、スペインにおける6台の量子コンピューターのホスティング契約を1億ユーロ超の計画投資で締結し、その後オランダ(最大995万ユーロ、2025年9月)とルクセンブルク(最大1,195万ユーロ、2026年7月、出典:EuroHPC Joint Undertaking)を追加しました。各システムはスーパーコンピューターの隣に設置されるため、購入者はデータセンター事業者です。DC Market Insightsは2025年の欧州を1億4,213万米ドル、市場の26.0%と計上しています。
オンプレミス受注は1台あたり2,000万米ドルに到達
購入者は現在、自社のホール向けにマシン一式を発注しています。D-Wave QuantumはFlorida Atlantic Universityによる2,000万米ドルのシステム購入と、2026年上半期の受注額3,550万米ドル(1,120%増)を報告し(出典:D-Wave Quantumの提出書類)、Rigetti Computingはインドの先端コンピューティング開発センター(C-DAC)から108量子ビットのオンプレミスシステムを約840万米ドルで受注したと報告しました。DC Market Insightsは2025年のシステム納入を16台と計上しており、2026年に22台、2035年に82台へ増加します。
NIST IR 8547とOMB M-26-15が量子安全データセンターの明確な期限を設定
2026年10月27日の最終版NIST IR 8547は、量子攻撃に脆弱なデジタル署名アルゴリズムを2030年以降に非推奨とし、RSA、ECDSA、EdDSA、Diffie-Hellmanを2035年以降に使用禁止とします。2026年6月24日の行政管理予算局(OMB)覚書M-26-15は、米国の連邦機関に移行計画の提出期限として120日を与え、耐量子鍵交換の期限を2030年12月31日としました。OMBは2024年7月、優先度の高い連邦システムの移行に2025年から2035年の間で2024年ドル換算約71億米ドルを要すると推計しました。DC Market Insightsは、データセンター資産におけるPQC支出が2035年まで年26.25%で成長し、五つのコンポーネントの中で最も速いとモデル化しています。
市場動向:量子システムは研究所から商用データホールへ移行しているのか?
はい。コロケーションおよびエンタープライズデータセンターは、量子対応データセンター市場価値に占める割合が2025年の13.0%から2035年までに25.0%へ上昇し、年30.52%で最も成長の速い設置拠点です。
IBM Quantum System TwoがRIKEN神戸とサン・セバスティアンに設置
IBMと日本の国立研究機関である理化学研究所(RIKEN)は2025年6月、神戸のスーパーコンピューター「富岳」の隣に、米国外で初となるIBM Quantum System Two(156量子ビットのHeronシステム)を公開し、バスク州政府とIBMは2025年10月、ドノスティア=サン・セバスティアンで欧州初のSystem Twoを稼働させました(出典:IBMニュースルーム)。IBMは2026年7月、今後5年間で量子分野に100億米ドル超を投資すると表明しました(出典:IBM 2026年第2四半期決算発表)。DC Market Insightsは、これらの設置を、量子システムが冷却、電源、ネットワークを古典サーバーと共有する量子・古典ハイブリッドホールのひな型と見ています。
ハイブリッドHPCシステムが古典プロセッサと量子プロセッサを組み合わせ
Rigetti Computingは、Hewlett Packard Enterprise(HPE)とのハイブリッドスーパーコンピューター協業の一環として、9量子ビットのNoveraシステムをPittsburgh Supercomputing Centerに送っており、さらに2台のNoveraシステムが合計約570万米ドルで発注されました(出典:Rigetti Computingの提出書類)。DC Market Insightsのモデルでは、サイト統合(希釈冷凍機、シールド、古典インターフェース)は各システム価格に約18%を上乗せし、2025年価値の6.7%を占めます。
クラウドプロバイダーは量子コンピューターより先に耐量子鍵を提供
Amazon Web Services(AWS)は2025年6月、Key Management Serviceにモジュール格子ベースのデジタル署名アルゴリズム(ML-DSA)による耐量子署名を追加し、Google Cloudは2025年2月にML-DSA-65およびステートレスハッシュベースのデジタル署名アルゴリズム(SLH-DSA)による署名をプレビュー提供し、Cloudflareは2025年12月、同社ネットワーク上の人間によるトラフィックの52%が耐量子暗号で保護されていると報告しました(出典:AWS、Google Cloud、Cloudflare)。このため量子安全な鍵は、大半の事業者が量子コンピューターをホストする何年も前にハイパースケールデータセンターに到達しています。
市場の課題:データセンターでの量子導入を遅らせているものは何か?
二つの制約が成長を年22.3%前後に抑えています。サプライヤー収益の変動の大きさと、各マシンのコストです。
システム収益は800万米ドル~2,800万米ドルの塊で計上される
サプライヤーの収益は個々の納入によって大きく変動します。D-Wave Quantumは受注が1,120%増加した一方で、2026年第2四半期の売上高は前年並みの310万米ドルと報告し、Rigetti Computingの2025年売上高は1,079万米ドルから709万米ドルに減少した後、2026年第2四半期に約185%増加しました(出典:各社提出書類)。2,000万米ドルのシステム1台の納入が遅れるだけで、年間合計は約3.7%変動します。
極低温技術とエラー率が実用的な能力を制限
市場のシステムの大半は依然として200物理量子ビット未満で稼働しています。Euro-Q-Exaシステムは54量子ビットから始まり、LuxProvideの調達では少なくとも10のスピン量子ビットで80超まで拡張可能なものを求めています(出典:EuroHPC Joint Undertaking)。Microsoftは2025年2月、100万量子ビットを搭載できるよう設計されたチップ上に8つのトポロジカル量子ビットを備えたMajorana 1チップを発表しました(出典:Microsoft)。誤り訂正マシンが登場するまで、DC Market Insightsは政府・研究以外の購入者にとって所有ではなくクラウドアクセスが主要な経路になるとモデル化しており、それが量子クラウドアクセスサービスが2025年価値の27.4%を占める理由です。
市場機会:量子データセンター支出の次の35億米ドルはどこから生まれるのか?
量子クラウドアクセスは最大の新たな需要源であり、2035年までに11億5,000万米ドルに拡大します。銀行・金融サービスの購入者が第二の需要源で、年26.72%で成長します。
量子クラウドアクセスは2035年までに11億5,000万米ドルに到達
量子クラウドアクセスは2025年に1億5,000万米ドル、市場の27.4%でした。Quantinuumの2025年上半期の売上高には、量子コンピューティングハードウェアへのアクセスのリースによる1,650万米ドルが含まれており(出典:Quantinuumの米国証券取引委員会への提出書類)、単一の顧客が予約時間にどれだけ支払っているかを示しています。ハイパースケールクラウドデータセンターは2025年価値の33.0%を占めます。
銀行と保険会社が量子安全リンクと予約マシンを購入
銀行・金融サービスの購入者は2025年に6,560万米ドルを支出し、2030年の暗号期限がトレーディング、決済、カストディシステムに及ぶことから、DC Market Insightsは2035年までに7億39万米ドルと予測しています。BFSIデータセンター市場は、これらの購入者が移行しなければならないデータセンター資産を示しています。
価格:データセンター向け量子コンピューターの価格はいくらか?
データセンター向け量子コンピューターの2025年の加重平均価格は1,280万米ドルでした。公表価格は1台あたり285万米ドルから2,825万米ドルの範囲です。
| 単価 | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 量子システムの加重平均価格(百万米ドル) | 10.00 | 12.80 | 15.00 | 18.90 |
| データセンターへのシステム納入数(台) | 6 | 16 | 48 | 82 |
| サイト統合(システム価格に対する比率) | 18% | 18% | 18% | 18% |
公表価格の基準点:Rigetti Noveraは1台あたり約285万米ドル、フランスのQuandelaシステムは850万ユーロ、イタリアのPasqalシステムは1,300万ユーロ、ドイツのIQM Quantum Computers(IQM)システムは2,500万ユーロです。量子ビットあたりの価格は下がるものの、購入者がより大型の誤り訂正マシンに移行するため、1台あたりの価格は2035年までに1,890万米ドルに上昇します。
標準と規制:データセンターに量子安全化アップグレードを義務付ける規則は何か?
五つの規則が、データセンターの量子安全化期限として2030年と2035年を定めています。これらにより、市場に占めるPQCの比率は2025年の12.8%から2035年までに17.7%へ上昇します。
NIST FIPS 203、204、205。NISTは2024年8月13日に最初の三つの耐量子標準(ML-KEM、ML-DSA、SLH-DSA)を公表し、2025年3月11日にバックアップアルゴリズムとしてHQCを選定しました。最終標準は2027年に予定されています。
NIST IR 8547。2026年10月27日の最終版は、量子攻撃に脆弱な署名を2030年以降に非推奨とし、2035年以降は使用禁止とします。
米国大統領令14306およびOMB M-26-15。2025年6月6日の大統領令は2030年1月2日までにTLS 1.3またはその後継を義務付けています。2026年6月24日のOMB覚書M-26-15は、耐量子鍵交換を2030年12月31日まで、署名を2031年、完全移行を2035年までと定めています。
EUの協調PQCロードマップ。2025年6月のEUロードマップは、加盟国に対し2026年12月31日までの国家ロードマップ策定、2030年末までの高リスクユースケースの移行、2035年12月31日までのすべての移行完了を求めています(出典:欧州連合サイバーセキュリティ機関、ENISA)。
英国国家サイバーセキュリティセンター。2025年3月20日のガイダンスは、2028年までの現状把握、2031年までの優先移行、2035年までの完了を定めています。
市場セグメンテーション:量子データセンター支出をリードするコンポーネント、拠点、購入者は?
量子コンピューティングシステムが2025年価値の37.5%で首位です。設置拠点ではHPCおよび研究センターが36.0%で首位であり、2030年と2035年の期限がすべてのデータセンター資産に適用されるため、耐量子計算機暗号ハードウェアおよびサービスは年26.25%で最も成長の速いコンポーネントです。
コンポーネント別:量子コンピューティングシステムが37.5%で首位
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 量子コンピューティングシステム | 204.80 | 37.5% | 1,549.80 | 22.43% |
| サイト統合・極低温インフラ | 36.86 | 6.7% | 278.96 | 22.43% |
| 量子クラウドアクセスサービス | 150.00 | 27.4% | 1,150.00 | 22.59% |
| 量子鍵配送リンク | 85.00 | 15.6% | 380.00 | 16.15% |
| 耐量子計算機暗号ハードウェア・サービス | 70.00 | 12.8% | 720.00 | 26.25% |
PQCがソフトウェアによってより低コストで大半のデータセンターリンクを保護するため、量子鍵配送リンクのシェアは15.6%から9.3%に低下します。QKDは政府および重要インフラの基幹網で地位を維持します。
設置拠点別:HPCおよび研究センターが36.0%で首位
| 設置拠点 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| HPC・研究センター | 196.80 | 36.0% | 1,101.27 | 18.79% |
| ハイパースケールクラウドデータセンター | 180.40 | 33.0% | 1,427.57 | 22.98% |
| コロケーション・エンタープライズデータセンター | 71.07 | 13.0% | 1,019.69 | 30.52% |
| 通信・ネットワークデータセンター | 98.40 | 18.0% | 530.24 | 18.34% |
DC Market Insightsのモデルでは、クラウドアクセスと量子安全鍵サービスが研究拠点によるシステム購入より速く拡大するため、ハイパースケールクラウドデータセンターは2030年より前にHPCおよび研究センターを上回ります。
エンドユーザー別:政府・防衛が31.0%で首位
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 政府・防衛 | 169.47 | 31.0% | 988.79 | 19.29% |
| 研究・学術 | 147.60 | 27.0% | 741.59 | 17.52% |
| 銀行・金融サービス | 65.60 | 12.0% | 700.39 | 26.72% |
| 通信・クラウドプロバイダー | 92.93 | 17.0% | 782.79 | 23.75% |
| 医薬品・化学 | 32.80 | 6.0% | 453.20 | 30.03% |
| その他の産業 | 38.27 | 7.0% | 412.00 | 26.83% |
国家プログラムが大半のシステムとQKD基幹網の費用を負担しているため、政府・防衛の購入者が首位です。政府データセンター市場は、連邦移行計画を担う資産を対象としています。医薬品・化学は、予約クラウド時間として購入される分子シミュレーションワークロードにより、エンドユーザーの中で最も速い年30.03%で成長します。
DC独自分析:量子システム価格ラダー、285万米ドルから2,825万米ドルまでの公表済みデータセンター・HPC導入8件
公表済み量子システムの中央値価格は1,237万米ドルです。このラダーは8件の入力に基づくDC Market Insightsの推計です。2025年3月から2026年7月の間にデータセンターおよびHPCセンター向けに購入され、価格が公表されている8システムの平均は1,357万米ドルであり、モデルにおける加重平均価格1,280万米ドルの基準となっています。
| 順位 | システムと設置拠点 | 出典と日付 | 価格(百万米ドル) |
|---|---|---|---|
| 1 | Rigetti Noveraオンプレミスシステム(2件の発注のうちの1件) | Rigetti Computingの米国証券取引委員会への提出書類、2026年3月 | 2.85 |
| 2 | インドC-DAC向けRigetti 108量子ビットシステム | Rigetti Computingの提出書類、2026年3月 | 8.40 |
| 3 | Quandela「Lucy」、12フォトニック量子ビット、TGCC、フランス | EuroHPC Joint Undertaking、2026年4月 | 9.60 |
| 4 | SURF(アムステルダム)向け量子コンピューター | EuroHPC Joint Undertaking、2025年9月 | 11.24 |
| 5 | LuxProvide(ルクセンブルク)向けスピン量子ビットコンピューター | EuroHPC Joint Undertaking、2026年7月 | 13.50 |
| 6 | Pasqal中性原子システム、CINECA、ボローニャ | EuroHPC Joint Undertaking、2025年3月 | 14.69 |
| 7 | D-Waveアニーリングシステム、Florida Atlantic University | D-Wave Quantumの提出書類、2026年2月 | 20.00 |
| 8 | IQM「Euro-Q-Exa」、54量子ビットから150へ拡張、LRZミュンヘン | EuroHPC Joint Undertaking、2026年2月 | 28.25 |
このラダーは三つの価格帯を示しています。試験・教育用の小型オンプレミスシステムは300万米ドル未満です。スーパーコンピューティングセンター向けのEuroHPC国家システムは960万米ドルから1,469万米ドルの間に集中しています。旗艦拠点向けの本格的なアニーリングおよび超伝導システムは2,000万米ドルから2,825万米ドルです。量子ホールを計画するデータセンター事業者は、中位の価格帯にサイト統合分の約18%を加えた約1,460万米ドルを予算化すべきです。
このラダーは8件の入力、すなわち5つの一次資料(米国証券取引委員会への各社提出書類およびEuroHPC Joint Undertakingの発表)に記載された公表価格に基づくDC Market Insightsの推計です。ユーロ建て価格は1ユーロ=1.13米ドルで換算しており、これはDC Market Insightsの前提です。価格が公表されていない設置も多いため、全設置の一覧ではありません。
地域別インサイト:データセンターに最も多くの量子システムを導入している地域は?
北米が2025年価値の46.0%で首位です。インド、日本、韓国が小さな基盤から国家システムに資金を投じているため、アジア太平洋は年25.49%で最も成長の速い地域です。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 北米 | 251.47 | 46.0% | 1,634.78 | 20.59% |
| 欧州 | 142.13 | 26.0% | 980.87 | 21.31% |
| アジア太平洋 | 120.27 | 22.0% | 1,164.78 | 25.49% |
| ラテンアメリカ | 10.93 | 2.0% | 98.09 | 24.53% |
| 中東・アフリカ | 21.87 | 4.0% | 200.26 | 24.79% |
北米が46.0%のシェアで首位
北米は2025年に2億5,147万米ドルの規模でした。米国エネルギー省は2025年11月、五つの国立量子情報科学研究センターを最長5年間更新するために6億2,500万米ドルを拠出すると発表し(出典:米国エネルギー省)、連邦機関はM-26-15に基づきPQC計画を提出しています。
欧州はEuroHPCシステムにより26.0%を占める
欧州は2025年に1億4,213万米ドルの規模で、年21.31%で成長します。EuroQCI地上ネットワークは25の加盟国にわたり1億9,300万ユーロの資金(うち9,600万ユーロはEU助成金)を有し(出典:欧州保健・デジタル執行機関)、英国は国立量子コンピューティングセンターに対する10年間の予算確保を含め、量子コンピューティングに6億7,000万ポンドを拠出しました(出典:National Quantum Computing Centre)。
アジア太平洋は22.0%を占め、最も成長の速い地域
アジア太平洋は2025年に1億2,027万米ドルの規模で、2035年までに11億6,000万米ドルに達します。インドの国家量子ミッションは2023-24年度から2030-31年度までに6,003.65クロール・ルピーの予算を有し(出典:インド首相府)、シンガポールは2025年10月、量子戦略に5年間でさらに3億シンガポールドルを拠出することを表明しました(出典:シンガポールデジタル開発・情報省)。
ラテンアメリカは2.0%を占める
ラテンアメリカは2025年に1,093万米ドルの規模で、DC Market Insightsのモデルではそのほぼすべてがブラジルとメキシコの銀行向けの量子クラウドアクセスおよびPQC作業であり、年24.53%で成長します。
中東・アフリカは4.0%を占める
中東・アフリカは2025年に2,187万米ドルの規模で、年24.79%で成長します。Quantinuumはカタールを事業展開国の一つに挙げています(出典:Quantinuumの提出書類)。
国別分析:米国、中国、ドイツは量子対応データセンターにいくら支出しているのか?
米国が2025年に2億2,687万米ドル、世界価値の41.5%で首位です。中国が3,936万米ドル、ドイツが3,827万米ドルで続き、上位12か国が2025年の支出の86.1%を占めます。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 226.87 | 41.5% | 1,456.12 | 20.43% |
| 2 | 中国 | アジア太平洋 | 39.36 | 7.2% | 342.62 | 24.16% |
| 3 | ドイツ | 欧州 | 38.27 | 7.0% | 256.96 | 20.98% |
| 4 | 日本 | アジア太平洋 | 37.17 | 6.8% | 318.14 | 23.95% |
| 5 | 英国 | 欧州 | 31.71 | 5.8% | 216.17 | 21.16% |
| 6 | フランス | 欧州 | 22.41 | 4.1% | 159.07 | 21.65% |
| 7 | カナダ | 北米 | 21.87 | 4.0% | 154.99 | 21.63% |
| 8 | 韓国 | アジア太平洋 | 15.85 | 2.9% | 159.07 | 25.94% |
| 9 | イタリア | 欧州 | 13.12 | 2.4% | 101.97 | 22.76% |
| 10 | インド | アジア太平洋 | 8.75 | 1.6% | 154.99 | 33.31% |
| 11 | オランダ | 欧州 | 8.75 | 1.6% | 65.26 | 22.26% |
| 12 | シンガポール | アジア太平洋 | 6.56 | 1.2% | 61.18 | 25.02% |
国家量子ミッションとC-DACのシステム発注によりクラウドアクセスから自社保有システムへ移行することから、インドは年33.31%で最も成長の速い大国であり、2025年の875万米ドルから2035年までに1億5,499万米ドルへ拡大します。中国の価値は主にQKD基幹網によるもので、中国科学技術大学は2021年1月に4,600 kmの宇宙・地上量子ネットワークを報告しました。
予測シナリオ:誤り訂正量子コンピューターの登場が早まった場合、または遅れた場合はどうなるか?
量子対応データセンター市場は、基本ケースで2035年までに40億8,000万米ドルに達し、その範囲は29億4,000万米ドルから53億4,000万米ドルです。
| シナリオ | 前提 | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|
| 低位 | 誤り訂正が2032年以降にずれ込む;システム納入は年50台前後にとどまる;PQC作業は2035年まで分散 | 2,936.71 | 18.31% |
| 基本 | 2035年に82台のシステム納入、1台あたり1,890万米ドル;NISTの2030年および2035年の期限が維持される | 4,078.76 | 22.26% |
| 高位 | 2030年までに誤り訂正マシンが稼働;商用データセンターが銀行や製薬企業向けにシステムをホスト | 5,343.18 | 25.61% |
低位ケースは技術的遅延の姿です。購入者はクラウドで時間を借り続け、システム価格は1,500万米ドル前後にとどまります。高位ケースには、IBM、Quantinuum、IonQの誤り訂正ロードマップが予定どおり実現することが必要です。
競争インサイト:データセンターに量子システムと量子安全セキュリティを供給しているのは誰か?
IBM、IonQ、Quantinuumが2025年価値の約41%を占めます。IBMが約19%で最大です(DC Market Insights推計、報告された売上高と公表されたシステム納入を5億4,666万米ドルの市場と照合したもの)。
- IBM
- IonQ(ID Quantiqueを含む)
- Quantinuum
- D-Wave Quantum
- Rigetti Computing
- IQM Quantum Computers(IQM)
- Pasqal
- Quandela
- Google Quantum AI
- Microsoft(Azure Quantum)
- Amazon Web Services(Amazon Braket)
- Fujitsu
- QuEra Computing
- Quantum Computing Inc
- Toshiba
- Thales
IonQは2025年の売上高を1億3,000万米ドルと報告し、2025年5月にQKDサプライヤーであるID Quantiqueの支配株式の取得を完了しました(出典:IonQ)。D-Wave Quantumは2025年の売上高を2,460万米ドル(179%増)と報告し(出典:D-Wave Quantumの米国証券取引委員会への提出書類)、Rigetti Computingは709万米ドル、Quantum Computing Incは2026年上半期の売上高を924万米ドルと報告しました(出典:各社提出書類)。Quantinuumは2026年第2四半期の売上高を800万米ドルと報告しました(出典:Quantinuumの提出書類)。Toshibaは2025年4月、ドイツのコロケーションデータセンターまで敷設済み光ファイバー250 kmでQKDを稼働させました(出典:Toshiba)。ThalesはCyber and Digital事業を通じてHSMを供給しており、同事業の2025年上半期の売上高は18億6,200万ユーロでした(出典:Thalesのフランス金融市場庁への提出書類)。
最近の動向:2025-2026年のどの出来事が量子データセンター支出を動かしたのか?
2025年6月から2026年10月までの日付のある七つの出来事が、2026年の量子対応データセンター市場の42.3%増加を決定づけました。
- 2025年6月、IBMと理化学研究所(RIKEN)は、神戸のスーパーコンピューター「富岳」の隣に米国外初のIBM Quantum System Twoを公開しました(出典:IBMニュースルーム)。
- 2025年10月、バスク州政府とIBMは、ドノスティア=サン・セバスティアンで欧州初のIBM Quantum System Twoを稼働させました(出典:IBMニュースルーム)。
- 2025年11月、米国エネルギー省は五つの国立量子情報科学研究センターに6億2,500万米ドルを拠出すると発表しました(出典:米国エネルギー省)。
- 2026年2月、EuroHPC Joint UndertakingはLeibniz Supercomputing Centreで2,500万ユーロのEuro-Q-Exaシステムを稼働させました(出典:EuroHPC Joint Undertaking)。
- 2026年6月、OMBは耐量子計算機暗号への移行の実施に関する覚書M-26-15を発出しました(出典:行政管理予算局)。
- 2026年8月、IonQは第2四半期の売上高を8,010万米ドルと報告し、2026年のガイダンスを2億8,000万米ドル~2億9,000万米ドルに引き上げました(出典:IonQの提出書類)。
- 2026年10月、NISTは最終版NIST IR 8547の移行タイムラインを公表しました(出典:米国国立標準技術研究所)。
調査手法:DC Market Insightsは量子対応データセンター市場をどのように算出したか
DC Market Insightsは、5つのコンポーネント項目からボトムアップで市場を構築しました。モデルは2020年から2035年までの各年を対象としています。システムは台数×価格で算出しており、2025年は1,280万米ドルで16台の納入により2億480万米ドルとなります。サイト統合は18%(3,686万米ドル)を加え、クラウドアクセス(1億5,000万米ドル)、QKDリンク(8,500万米ドル)、データセンター資産におけるPQC(7,000万米ドル)はサプライヤーの売上高とプログラム予算から構築しています。合計は4つの設置拠点、6つのエンドユーザー、5つの地域、12か国に分割され、すべての分割は各年の合計と一致します。三つの境界チェック:(1)上限:2025年のシステムとクラウドアクセスの合計を、IonQ、D-Wave Quantum、Rigetti Computingの2025年売上高合計1億6,169万米ドルと比較し、IBM、Quantinuum、IQM、Pasqalなどの余地を残しており、DC Market Insightsはこれらが残りの大半を供給していると推計しています;(2)上限:PQC項目は2025年から2035年までの世界合計で47億米ドルであり、米国連邦システムのみを対象としたOMBの推計71億米ドルを下回ります;(3)下限:DC独自分析ラダーの価格判明済み8システムだけで2025年から2026年に1億854万米ドルとなり、モデル化したシステム項目の21.9%に相当します。詳細な手法は調査手法のページで説明しています。
目次
- 01主要市場統計
- 1.1市場スナップショット、2025年、2026年、2035年
- 1.2主なポイント
- 02エグゼクティブサマリー
- 2.1市場規模 2020年、2025年、2026年、2035年
- 2.2成長見通し 2026-2035年
- 03市場範囲
- 3.1対象範囲
- 3.2対象外
- 3.3セグメントの相互関係
- 04推計値が異なる理由
- 4.1より広い定義が加えるもの
- 4.2範囲表
- 05市場の推進要因
- 5.1EuroHPCがすべての国立スーパーコンピューターの隣に量子コンピューターを配置
- 5.2オンプレミス受注は1台あたり2,000万米ドルに到達
- 5.3NIST IR 8547とOMB M-26-15が量子安全データセンターの明確な期限を設定
- 06市場動向
- 6.1IBM Quantum System TwoがRIKEN神戸とサン・セバスティアンに設置
- 6.2ハイブリッドHPCシステムが古典プロセッサと量子プロセッサを組み合わせ
- 6.3クラウドプロバイダーは量子コンピューターより先に耐量子鍵を提供
- 07市場の課題
- 7.1システム収益は800万米ドル~2,800万米ドルの塊で計上される
- 7.2極低温技術とエラー率が実用的な能力を制限
- 08市場機会
- 8.1量子クラウドアクセスは2035年までに11億5,000万米ドルに到達
- 8.2銀行と保険会社が量子安全リンクと予約マシンを購入
- 09価格分析
- 9.1量子システムの価格と台数、2020-2035年
- 9.2公表価格の基準点
- 10標準と規制
- 10.1NIST FIPS 203、204、205
- 10.2NIST IR 8547
- 10.3米国大統領令14306およびOMB M-26-15
- 10.4EUの協調PQCロードマップ
- 10.5英国国家サイバーセキュリティセンター
- 11市場セグメンテーション
- 11.1コンポーネント別:量子コンピューティングシステム、サイト統合・極低温インフラ、量子クラウドアクセスサービス、量子鍵配送リンク、耐量子計算機暗号ハードウェア・サービス
- 11.2設置拠点別:HPC・研究センター、ハイパースケールクラウドデータセンター、コロケーション・エンタープライズデータセンター、通信・ネットワークデータセンター
- 11.3エンドユーザー別:政府・防衛、研究・学術、銀行・金融サービス、通信・クラウドプロバイダー、医薬品・化学、その他の産業
- 12Dc独自分析:量子システム価格ラダー
- 12.1量子システム価格ラダー:公表済み導入8件
- 12.2価格帯とホールあたりの予算
- 13地域別インサイト
- 13.1北米
- 13.2欧州
- 13.3アジア太平洋
- 13.4ラテンアメリカ
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3ドイツ
- 14.4日本
- 14.5英国
- 14.6フランス
- 14.7カナダ
- 14.8韓国
- 14.9イタリア
- 14.10インド
- 14.11オランダ
- 14.12シンガポール
- 15予測シナリオ
- 15.1低位シナリオ
- 15.2基本シナリオ
- 15.3高位シナリオ
- 16競争インサイト
- 16.1IBM
- 16.2IonQ(ID Quantiqueを含む)
- 16.3Quantinuum
- 16.4D-Wave Quantum
- 16.5Rigetti Computing
- 16.6IQM Quantum Computers
- 16.7Pasqal
- 16.8Quandela
- 16.9Google Quantum AI
- 16.10Microsoft(Azure Quantum)
- 16.11Amazon Web Services(Amazon Braket)
- 16.12Fujitsu
- 16.13QuEra Computing
- 16.14Quantum Computing Inc
- 16.15Toshiba
- 16.16Thales
- 16.17市場集中度
- 17最近の動向
- 17.12025年6月から2026年10月までの出来事
- 18調査手法
- 18.1台数×価格による構築
- 18.2境界チェック
- 図 1量子対応データセンター市場規模、2020-2035年
- 表 1エグゼクティブサマリーのレポート属性
- 表 2範囲に含まれる要素と含まれない要素
- 表 3量子システムの価格と台数、2020-2035年
- 表 4コンポーネント別市場、2025年および2035年
- 表 5設置拠点別市場、2025年および2035年
- 表 6エンドユーザー別市場、2025年および2035年
- 表 7量子システム価格ラダー
- 表 8地域別市場、2025年および2035年
- 表 9上位12か国、2025年および2035年
- 表 10予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は7億7,800万米ドルで、2025年の5億4,666万米ドルから42.32%増加します。市場は2035年までに40億8,000万米ドルに達すると予測されており、2025年からのCAGRは22.26%です。
2020年から2025年の年31.73%に続き、2025年から2035年は年22.26%で成長します。データセンターへのシステム納入数は2025年の16台から2035年には82台に増加し、耐量子計算機暗号への支出はNISTの2030年期限の前にピークを迎えます。
量子コンピューターをホストする、量子コンピューティング時間を販売する、または量子安全セキュリティを運用するデータセンターまたはHPCセンターであり、その支出は2025年に5億4,666万米ドルでした。データセンター資産におけるシステム、サイト統合、クラウドアクセス、QKDリンク、耐量子計算機暗号を対象とします。
2025-2026年に公表された8件の購入では1台あたり285万米ドルから2,825万米ドルで、中央値は1,237万米ドルです。DC Market Insightsのモデルでは、サイト統合として1台あたり約18%を上乗せしています。
耐量子計算機暗号ハードウェアおよびサービスで、NISTが量子攻撃に脆弱な署名を2030年以降に非推奨とするため、年26.25%で2025年の7,000万米ドルから2035年には7億2,000万米ドルに拡大します。設置拠点では、コロケーションおよびエンタープライズデータセンターが30.52%で最も速く成長します。
北米で、2025年価値の46.0%、2億5,147万米ドルを占めます。アジア太平洋は年25.49%で最も速く成長し、インドは33.31%で最も成長の速い大国です。
IBM、IonQ、Quantinuumが2025年価値の約41%を占め(DC Market Insights推計)、IBMは約19%です。D-Wave Quantum、Rigetti Computing、IQM、Pasqal、Quandela、Toshiba、Thalesが続きます。
第一段階は2030年まで、完了は2035年までです。NIST IR 8547は量子攻撃に脆弱な署名を2030年以降に非推奨とし、2035年以降は使用禁止とします。OMB M-26-15は連邦政府の耐量子鍵交換の期限を2030年12月31日と定めています。
少なくとも8システムが資金提供または調達されています。2023年6月の1億ユーロ超に相当する6件のホスティング契約に加え、オランダ(最大995万ユーロ)とルクセンブルク(最大1,195万ユーロ)の調達によるものです。
2026年の7億7,800万米ドルは、データセンター内の量子システム、クラウドアクセス、量子安全セキュリティのみを計上しています。研究助成金、量子センシング、またはあらゆるエンドポイントにおける耐量子計算機暗号を加える推計は、その数倍の規模になります。
2025年6月、IBMと理化学研究所(RIKEN)は神戸のスーパーコンピューター「富岳」の隣に、米国外で初となるIBM Quantum System Two(156量子ビットのHeronシステム)を公開しました。2025年10月にはバスク州政府とIBMがドノスティア=サン・セバスティアンで欧州初のSystem Twoを稼働させました。
2025年は16台です。DC Market Insightsは2026年に22台、2035年に82台へ増加すると見ています。2025年の納入分は、1台あたり1,280万米ドルで計算したデータセンターおよびHPCセンター向けシステム2億480万米ドルに相当します。
データセンター内の量子対応分では、2026年は7億7,800万米ドル、2035年は40億8,000万米ドルと予測されています。2025年の5億4,666万米ドルから、2025年から2035年のCAGRは22.26%です。研究助成金や量子センシングは含まれません。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。