
量子コンピューティングインフラ整備度市場 規模・シェア・2035年までの予測
市場の概要
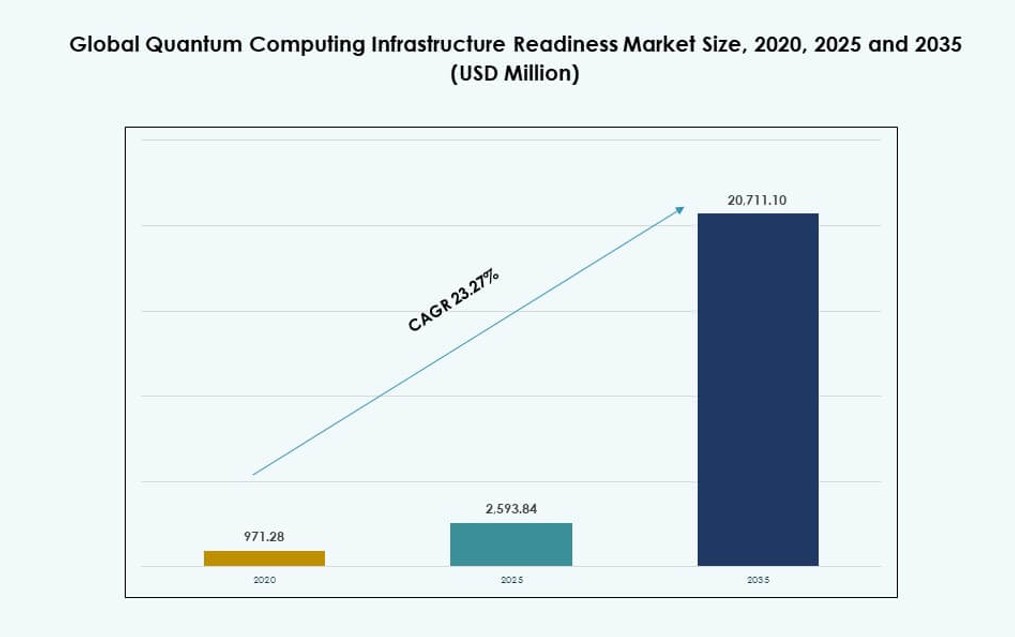
量子コンピューティングインフラ整備度市場の規模は2025年にUSD 2,593.8百万で、年平均成長率(CAGR)23.27%で拡大し、2035年までにUSD 20.71十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場動向
- 04世界の量子コンピューティングインフラ整備度市場:市場規模と予測
- 05世界の量子コンピューティングインフラ整備度市場:コンポーネント別
- 06世界の量子コンピューティングインフラ整備度市場:用途別
- 07世界の量子コンピューティングインフラ整備度市場:エンドユーザー別
- 08世界の量子コンピューティングインフラ整備度市場:インフラ整備度別
- 09世界の量子コンピューティングインフラ整備度市場:導入形態別
- 10世界の量子コンピューティングインフラ整備度市場:提供タイプ別
- 13章
- 2020-2023実績期間
- 2025-2035予測期間
- 10掲載企業
掲載企業
- IBM
- Microsoft
- Amazon Web Services
- Quantinuum
- IonQ
- Rigetti Computing
- D-Wave Quantum
- Intel Corporation
- NVIDIA Corporation
詳細分析
エグゼクティブサマリー
世界の量子コンピューティングインフラ整備度市場の規模は、2020年の9.7128億米ドルから2025年には25.9384億米ドルとなり、予測期間中の年平均成長率(CAGR)23.27%で、2035年には207.111億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2035 |
| 量子コンピューティングインフラ整備度市場規模 2025年 | 25.9384億米ドル |
| 量子コンピューティングインフラ整備度市場 CAGR | 23.27% |
| 量子コンピューティングインフラ整備度市場規模 2035年 | 207.111億米ドル |
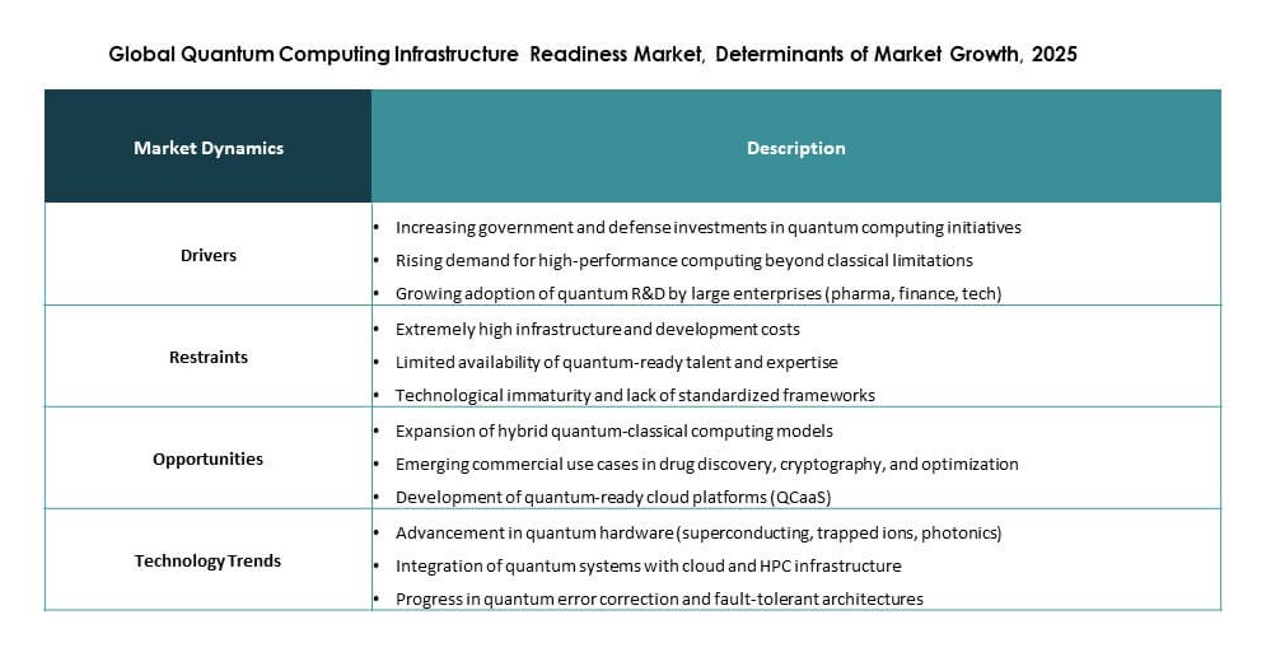
世界の量子コンピューティングインフラ整備度市場は、ハイブリッド量子・古典アーキテクチャの企業導入の加速、クラウドアクセスモデルの強化、制御ソフトウェア、オーケストレーション、誤り訂正研究の着実な進展によって前進しています。テクノロジー企業は現在、量子ロードマップをAI、HPC、サイバーセキュリティ戦略と整合させており、統合されたインフラへの需要が高まっています。この市場は、将来の計算上の優位性を支えるため企業にとって戦略的に重要であり、投資家にとっては成長性の高いディープテック領域における早期のポジション確保という価値があります。
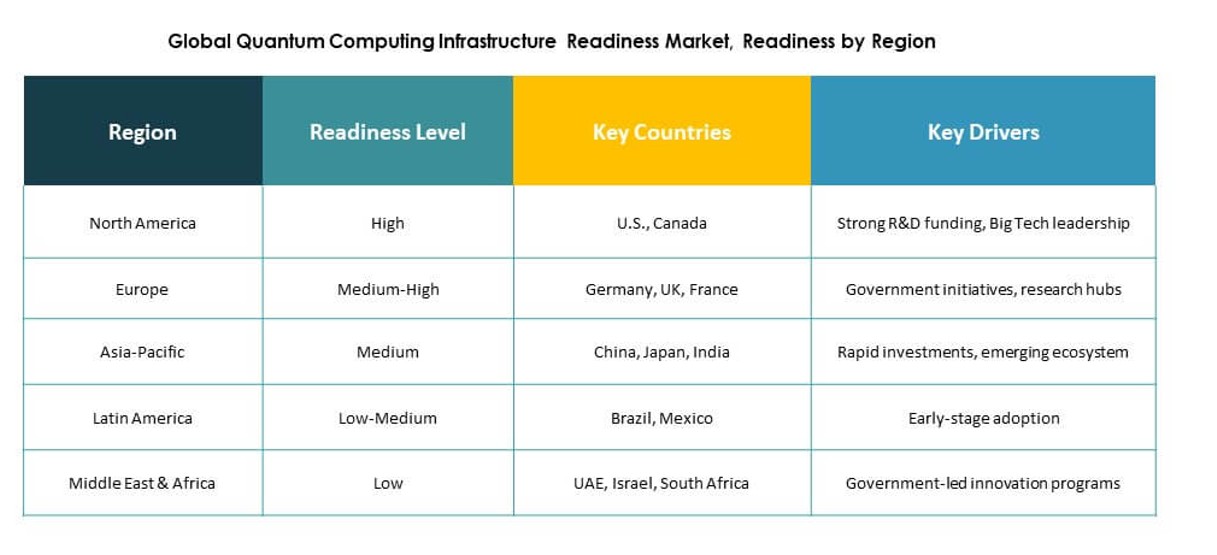
世界の量子コンピューティングインフラ整備度市場は、ベンダーの存在感の強さ、クラウドエコシステムの厚み、機関による研究支援を背景に、引き続き北米が主導しています。欧州は、公的資金、国境を越える研究プログラム、産業協力による堅調な勢いで続いています。アジア太平洋は日本と中国が牽引する主要な新興地域であり、インドとオーストラリアは提携とデジタルインフラの拡充を通じて能力を構築しています。中南米、中東、アフリカは導入の初期段階にあり、国家および学術分野の取り組みで選択的な成長を示しています。
市場動向
市場促進要因
量子対応ハイブリッドコンピュート環境と安全なアーキテクチャロードマップに対する企業需要
世界の量子コンピューティングインフラ整備度市場は、企業が既存のHPCやAIシステムと並んで将来の量子ワークロードを支えるコンピュート環境を求めていることから勢いを得ています。大企業は、量子プロセッサを安全なクラウドプラットフォーム、古典サーバー、データセンターの制御系と接続するアーキテクチャを求めています。この変化により、量子は研究室での実験から企業の計画段階へと移行しています。その結果、整備度評価、オーケストレーションツール、統合サービスへの需要が高まっています。取締役会は現行のインフラ戦略に適合する投資を好みます。投資家も、早期の支出を獲得できるサプライヤーを評価しています。この促進要因は、ハードウェア、ソフトウェア、サービスのエコシステム全体で長期的な商業的信頼を強めます。
量子システムと古典コンピュート、クラウドプラットフォーム、AIインフラとの統合の拡大
世界の量子コンピューティングインフラ整備度市場は、量子の価値がCPU、GPU、クラウドシステム、企業のデータ環境との強力な統合に左右されるため拡大しています。企業はもはや量子ハードウェアを単独で評価しません。シミュレーション、最適化、分析ツールを既存のコンピュート資産と接続するハイブリッドワークフローを求めています。この傾向により、ミドルウェア、制御エレクトロニクス、ワークロードオーケストレーション、低遅延ネットワーク設計への需要が高まっています。クラウドアクセスは、商用ユーザーの参入障壁も下げます。シームレスなハイブリッド実行を支えるベンダーは戦略的優位を得ます。この促進要因は、より広い導入を支え、事業計画担当者や投資家にとっての市場の重要性を高めます。
- 例えば、NVIDIAとQuantum Machinesは、DGX QuantumによりGPUとQPU制御の間で4マイクロ秒未満の往復遅延が実現すると発表し、その後Diraqはリアルタイムのgpu-QPU統合で3.3マイクロ秒の往復遅延を報告しました。これは、古典と量子の密結合した実行が測定可能なインフラ要件になりつつあることを示しています。
ハードウェアの信頼性向上と誤り訂正の進展が商用購入者の信頼を強化
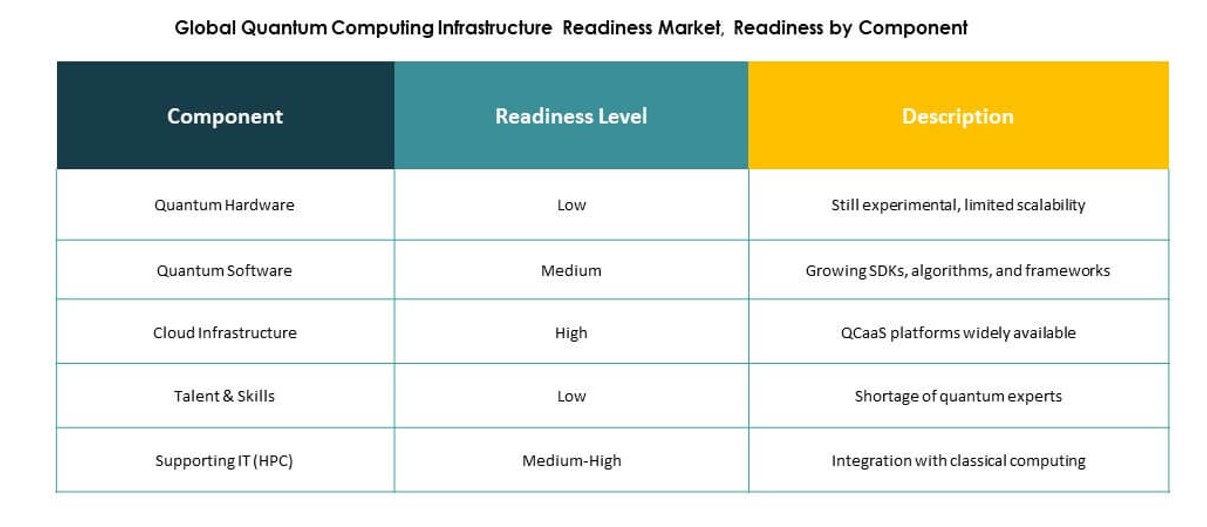
世界の量子コンピューティングインフラ整備度市場は、長期的な導入価値に対する購入者の信頼を高める技術進歩の恩恵を受けています。誤り訂正、システム忠実度、ハードウェア安定性の進歩により、性能限界への懸念が和らいでいます。企業や公的機関は、有用でスケーラブルな量子システムに向けたより明確なロードマップを見られるようになっています。これにより、インフラ計画はより信頼でき、投機的ではなくなります。技術的耐久性への信頼は、極低温システム、制御エレクトロニクス、ソフトウェアプラットフォームへの支出を支えます。また、ベンダーがより長期の契約や戦略的提携を確保する助けにもなります。投資家はこの進展を、より規律ある市場のもとでインフラ需要が拡大し得ることの兆候と見ています。
市場支援を拡大する公的資金、国家量子戦略、技術主権の優先課題
世界の量子コンピューティングインフラ整備度市場は、公的資金、国家量子戦略、主権を重視した技術プログラムから強い支援を受けています。各国政府は、量子能力を研究のリーダーシップ、サイバーセキュリティ、防衛の近代化と結びついた戦略的資産と捉えています。これにより、国内インフラ、安全な導入モデル、機関間の提携への需要が生まれています。国立研究所や研究センターは、導入の初期の拠点となることが多くあります。その取り組みは、ベンダーが導入能力を実証し、地域のエコシステムを拡大する助けとなります。公的投資は、市場の初期リスクも低減します。企業と投資家にとって、この支援は見通しを改善し、エコシステムの発展を強化し、より安定した長期の商業的道筋をつくります。
- 例えば、Israel Aerospace Industriesは、Israel Innovation Authority、Hebrew University、Yissumとともに、イスラエル初の国産20量子ビット超伝導量子コンピュータを2024年12月に稼働させました。これは、測定可能な技術的成果を、主権を重視した国家インフラの取り組みと直接結びつけるものです。
市場トレンド
企業顧客で、単体ハードウェア購入に代わりプラットフォーム中心の調達モデルが広がる
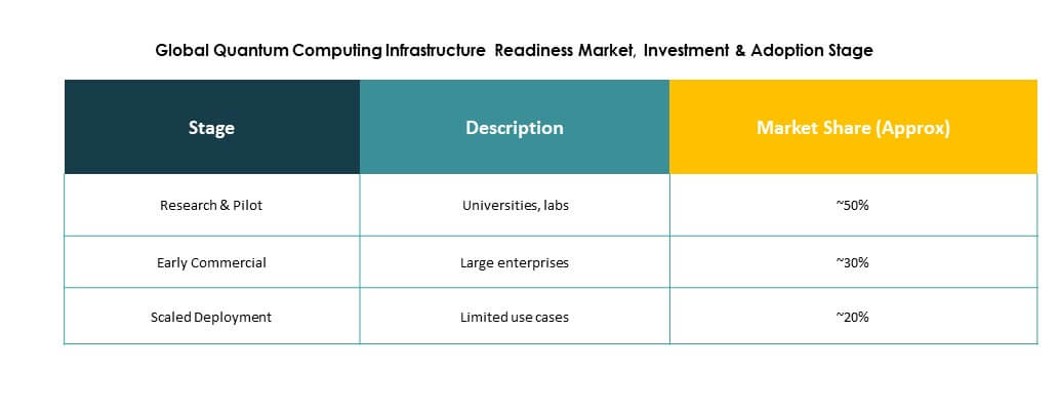
世界の量子コンピューティングインフラ整備度市場では、個別のハードウェア購入ではなく、プラットフォーム中心の調達へ明確に移行しています。企業は現在、アクセス、オーケストレーション、ソフトウェアツール、技術サポートを一つの商業的枠組みで組み合わせたソリューションを好みます。このモデルは評価を簡素化し、統合の負担を減らします。購入者は、多額の初期資本負担なしにワークロードを試せます。ベンダーは、継続的なプラットフォーム関係を通じて顧客維持を強化できます。競争は、ハードウェアの主張だけでなく、エコシステムの厚みと実行品質に左右されるようになっています。このトレンドは、ソフトウェアとサービスの成長を支えます。社内に量子の専門知識が限られる企業にも、アクセスの機会を広げます。
柔軟なマルチモダリティ戦略とベンダー中立のアーキテクチャが購入者の中核的な選好に
世界の量子コンピューティングインフラ整備度市場では、特定の量子ビット方式への早期の依存を避ける柔軟なアーキテクチャを購入者が好む傾向が強まっています。企業は、適応性のあるソフトウェアとインフラの枠組みを通じて、超伝導、イオントラップ、フォトニック、アニーリングの各システムを評価できる選択肢を求めています。これはベンダー中立の調達を支え、長期的なリスクを低減します。また、複数のバックエンド環境を管理するオーケストレーションプラットフォームにも有利に働きます。技術の状況が今なお進化しているため、購入者は選択の自由度をますます重視しています。この柔軟性を支えるベンダーは、より幅広い商業的魅力を得ます。このトレンドは、大企業におけるクラウドアクセス、ハイブリッド導入、将来のオンプレミス整備戦略のロードマップ判断を形づくります。
体系的な量子整備プログラム、ガバナンスモデル、人材育成の重要性が高まる
世界の量子コンピューティングインフラ整備度市場は、整備プログラム、ガバナンスの枠組み、人材育成により強く焦点を当てるようになっています。企業は、量子への備えを孤立した研究課題として扱わなくなっています。ユースケースのマッピング、インフラの優先順位、リスク監督、人材の能力に対応する実践的な計画を求めています。これにより、需要はハードウェアとソフトウェアを超えて、コンサルティングやマネージドサポートへと広がります。ガバナンス主導の導入は、企業が実験から計画的な導入へ移行する助けとなります。量子の導入には部門横断の調整が必要なため、人材面の準備も重要です。このトレンドは、サービス収益の成長を支え、長期的な機関および企業の導入に向けて市場全体の商業的成熟度を高めます。
量子インフラ計画がサイバーセキュリティとポスト量子リスク管理の優先課題と収れんしつつある
世界の量子コンピューティングインフラ整備度市場は、サイバーセキュリティやポスト量子リスク計画との強い収れんを示しています。企業は、量子インフラの準備を、暗号移行戦略や将来のデータ保護目標とますます結びつけています。これにより、市場の関連性は研究や高度なシミュレーションを超えて広がります。金融機関、政府、通信事業者は現在、整備をより広いセキュリティ課題の一部と捉えています。セキュリティを重視したインフラ計画は、ベンダー選定、導入モデル、予算の時期に影響を与えます。また、安全なアクセス層、鍵管理機能、ガバナンスツールへの需要も支えます。このトレンドは、取締役会レベルの関心を高め、市場の戦略的な企業価値を強めます。
市場課題
高い技術的複雑性、限られた標準、部門横断の調達上の不備が導入ペースを鈍化させる
世界の量子コンピューティングインフラ整備度市場は、ハードウェア、ソフトウェア、制御エレクトロニクス、設置場所の要件にわたる高い技術的複雑性という大きな課題に直面しています。多くの企業では、量子に関する意思決定の社内責任者がいまだ明確ではありません。調達部門は、異なるアーキテクチャやサービスモデルにまたがるベンダーの提案を比較することにしばしば苦労します。業界標準は限られたままで、評価時の信頼性を弱めています。量子エンジニアリング、極低温技術、ハイブリッドシステム設計などの分野では、人材不足がさらなる圧力となっています。購入者は、行動に移る前に、研究、インフラ、セキュリティ、財務の各チームを調整しなければなりません。これにより、営業サイクルが長期化し、ベンダーと投資家の双方にとって実行リスクが高まります。
重いインフラコストと不確実な短期的リターンが商業的拡大を抑制し続ける
世界の量子コンピューティングインフラ整備度市場は、高いインフラコストと不確実な短期の商業的リターンによる圧力にも直面しています。量子の導入には、高価な冷却システム、精密エレクトロニクス、設置場所の準備、専門的なサポートが必要になることがあります。多くのエンドユーザーは依然としてパイロット規模で運用しており、これが当面の収益実現を制限しています。取締役会は、より広範な投資を承認する前に、測定可能な事業価値を求めることが多くあります。これにより、本格導入が遅れ、多くのプロジェクトが探索段階にとどまっています。ベンダーは、長い研究サイクルと商業的な期待のバランスを取る必要があります。この負担は、利益率や拡大計画に影響し得ます。これは、世界全体で企業の主流導入が加速することを妨げる主要な障壁であり続けています。
市場機会
マネージド整備サービスと統合アドバイザリーが、購入者層全体で早期の強い収益可能性をもたらす
世界の量子コンピューティングインフラ整備度市場は、マネージド整備サービスと統合アドバイザリー業務に大きな機会があります。多くの企業、研究センター、公的機関には、インフラ需要、セキュリティ上のギャップ、導入モデルを評価する社内の専門知識がありません。これにより、アーキテクチャレビュー、設置計画、ガバナンス支援、人材研修への需要が生まれています。サービス主導の関与は、本格的なハードウェア調達が始まる前にベンダーが顧客に入り込む助けとなります。また、継続的な契約と長期的な関係も支えます。専門的な助言はプロジェクトリスクを下げるため、購入者から評価されます。この機会は、商業分野で量子ハードウェアの普及がなお進展している間に、早期の収益を生み出し得ます。
ハイブリッドアクセスモデルと広がる産業ユースケースが、より幅広い長期的な商業的可能性を生む
世界の量子コンピューティングインフラ整備度市場は、ハイブリッドアクセスモデルと拡大する産業ユースケースからも機会を得ています。クラウド型の入口により、企業は全面的な資本負担なしにワークロードを試せ、ハイブリッドモデルは後に安全な専用環境への拡張を支えます。この段階的なアプローチは、導入障壁を下げ、予算の柔軟性を高めます。金融、ヘルスケア、通信、材料、防衛の各分野で需要が生まれ得ます。柔軟な導入とモダリティの選択を支えるベンダーは、より多くの顧客層に対応できます。ソフトウェアやオーケストレーションの提供企業にも恩恵があります。この機会はバリューチェーンを強化し、長期的な投資家の関心を広げます。
市場セグメンテーション
コンポーネント別
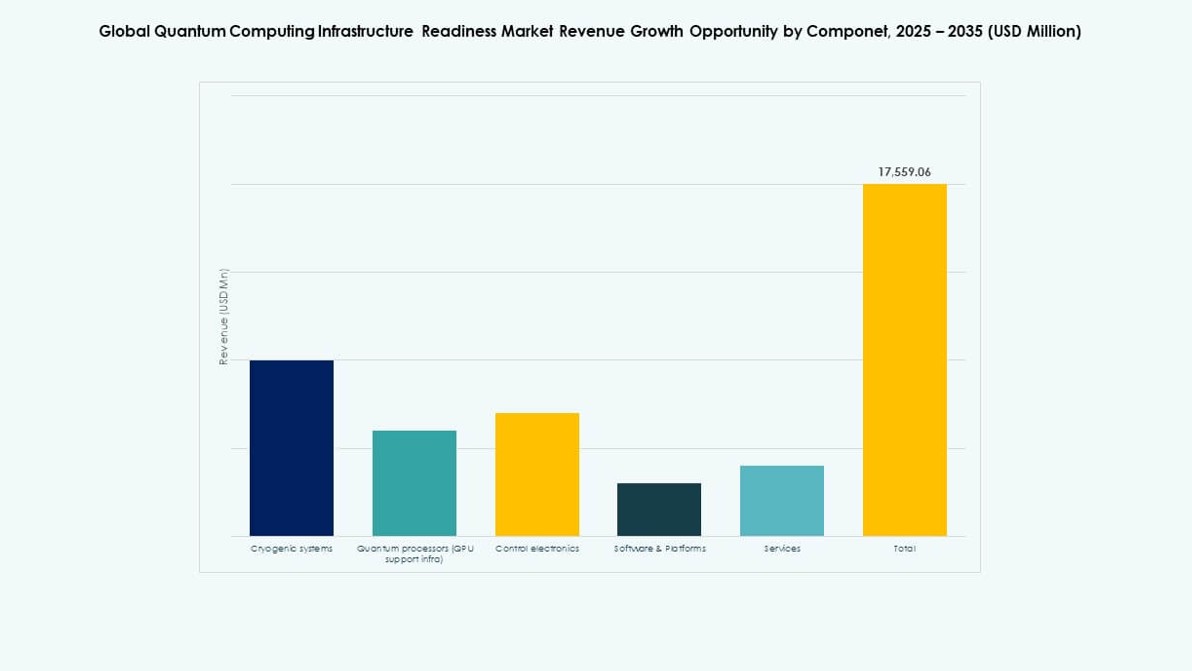
世界の量子コンピューティングインフラ整備度市場では、企業がハードウェアへのコミットメントの前にオーケストレーション、開発ツール、アクセス基盤から着手することが多いため、ソフトウェア・プラットフォームが推定29%のシェアで主要なコンポーネントセグメントとなっています。整備度評価、導入支援、統合コンサルティングへの需要により、サービスが僅差で続きます。システムの安定した性能は精密な熱管理と信号管理に左右されるため、制御エレクトロニクスと極低温システムは引き続き不可欠です。量子プロセッサ支援インフラも、フルスタックのプロジェクトで意味のある位置を占めています。ソフトウェアは、初期から高度な導入戦略まで、ガバナンス、ハイブリッドワークフロー、拡張性、マルチベンダーの相互運用性を支えるため、首位に立っています。
用途別
世界の量子コンピューティングインフラ整備度市場では、物流、エネルギー、モビリティ、産業計画のユーザーからの需要を背景に、最適化問題が推定24%のシェアで用途セグメントをリードしています。機関が量子への備えを将来のセキュリティ戦略と結びつけているため、暗号・サイバーセキュリティも大きなシェアを占めています。創薬・ヘルスケアは、シミュレーション主導の研究の可能性により、安定した関心を集めています。金融モデリングは、ポートフォリオ分析とシナリオテストで引き続き重要です。材料科学は研究ベースの投資を支え、AI・機械学習はハイブリッドコンピュートの試行を通じて勢いを増しています。最適化は、産業横断の幅広い関連性と近い将来の商業評価の可能性があるため、首位に立っています。
エンドユーザー別
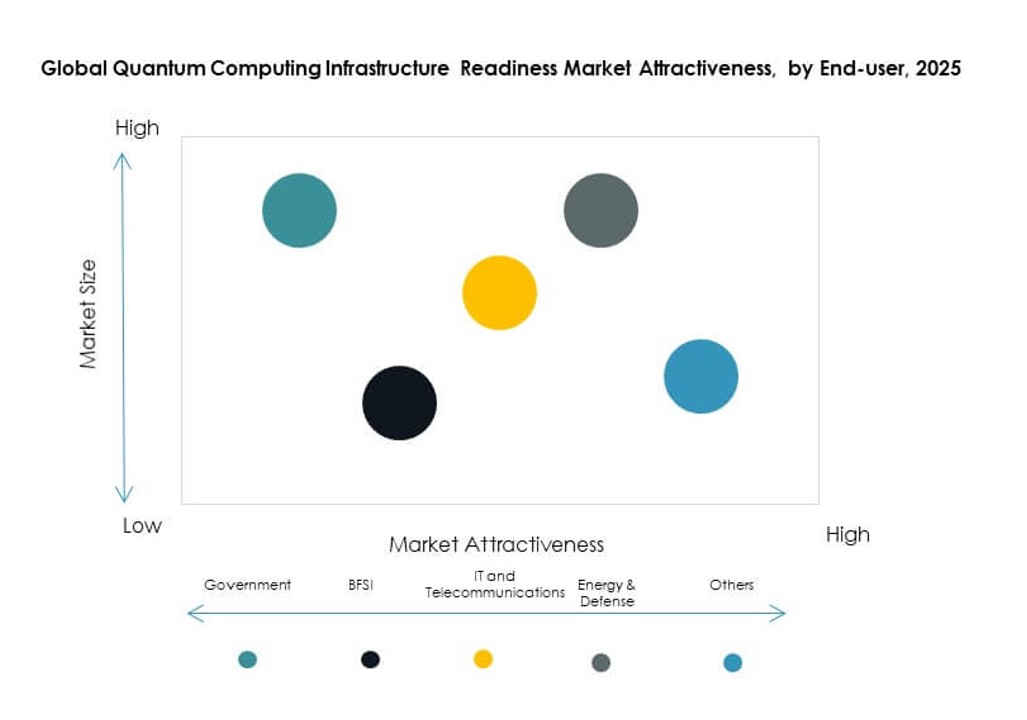
世界の量子コンピューティングインフラ整備度市場は、助成金に支えられたプロジェクト、パイロット導入、基礎研究プログラムにより、推定31%のシェアを持つ研究機関・学術界が引き続き主導しています。国家安全保障と主権の目標が長期資金を支えるため、政府・防衛が強い影響力をもって続きます。BFSIは、最適化、リスク分析、ポスト量子セキュリティへの関心を通じて、主要な商業セグメントとなっています。IT・通信企業は、ハイブリッドインフラと安全なデジタルネットワークの準備のために投資しています。ヘルスケア・製薬は、創薬のユースケースを通じて需要を築き続けています。研究機関は、エコシステムの発展と初期のシステム導入の拠点となるため、首位に立っています。
インフラ整備度別
世界の量子コンピューティングインフラ整備度市場では、データセンター整備が推定27%のシェアで主要なインフラ整備度セグメントとなっています。購入者は、電力、冷却、フロア計画、安全な施設設計がシステムの成立性を決めるため、まずこれらに注力します。量子の価値は古典HPCやAIリソースとの緊密な連携に左右されるため、コンピュート統合が僅差で続きます。企業は保護されたアクセス、ポリシー制御、将来を見据えた暗号の枠組みを求めているため、セキュリティ整備も大きな位置を占めています。ネットワーク整備は、リモートアクセスと分散型の協働において引き続き重要です。データセンター整備は、拡張可能な導入と持続的な性能の物理的な基盤となるため、首位に立っています。
導入形態別
世界の量子コンピューティングインフラ整備度市場は、参入障壁を下げ、資本負担を減らし、迅速なワークロードテストを支えるため、推定46%のシェアを持つクラウド型量子アクセスが主導しています。クラウドでの試行と安全なローカル統合を組み合わせた柔軟な道筋を求める組織に牽引され、ハイブリッド導入が約33%で続きます。オンプレミス型量子インフラは最小のセグメントですが、防衛、国立研究所、規制の厳しい環境では重要性を保っています。クラウドアクセスは、パイロットプログラム、開発者の導入、幅広いユーザー研修を支えるため、首位に立っています。ハイブリッドモデルは、コンプライアンスと長期的な拡張が調達判断を左右する場面で強い成長を示しています。
提供タイプ別
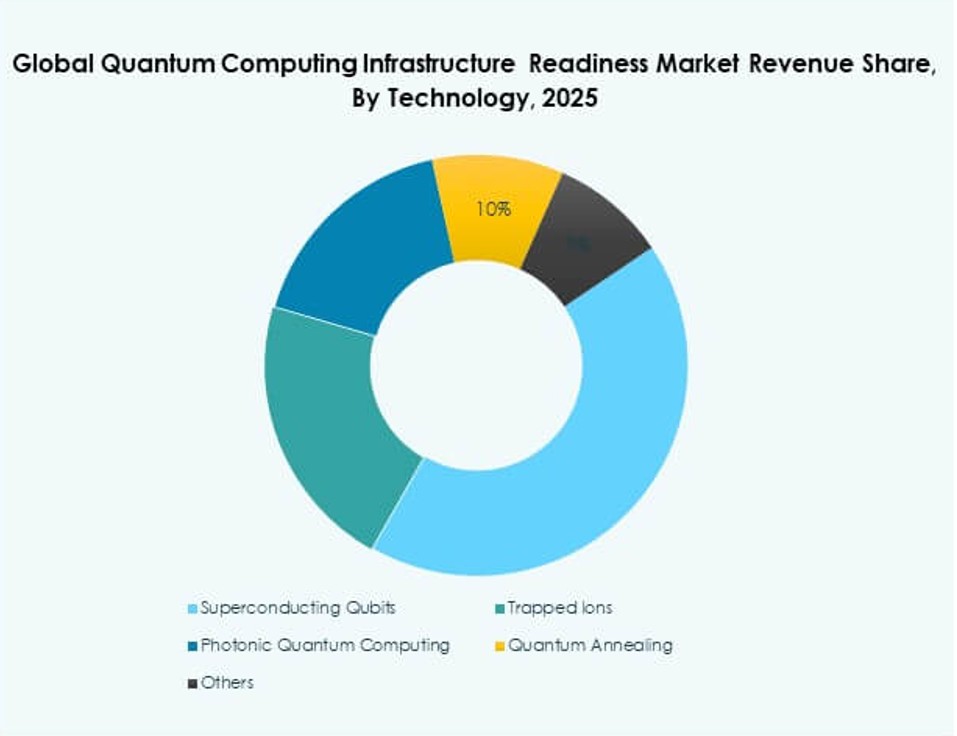
世界の量子コンピューティングインフラ整備度市場では、強力なエコシステム支援、主要ベンダーの投資、商業ロードマップでの高い認知度により、超伝導量子ビットが推定34%のシェアを占めて支配的です。イオントラップは、高い忠実度と柔軟な導入の可能性を備えるため、次に注目される位置を占めています。フォトニック量子コンピューティングは、ネットワーキングと拡張性における潜在的な利点を通じて注目を集めています。量子アニーリングは、最適化重視のユースケースや専門的な商用タスクで存在感を保っています。その他のカテゴリーには、限定的な採用にとどまる新興のモダリティが含まれます。超伝導システムは、現段階でインフラ、ソフトウェア支援、企業の習熟度が高いため、首位に立っています。
地域別インサイト
北米がリードを保ち、欧州は強固な機関的・商業的な厚みを築く
世界の量子コンピューティングインフラ整備度市場は、推定38%のシェアで北米が主導しています。米国は、主要ベンダーの存在感、クラウドエコシステムの強さ、企業のパイロット、国立研究所の支援を通じてこの地位を牽引しています。カナダは、学術研究とスタートアップの発展で厚みを加えています。欧州は、協調した公的プログラムと強力な機関間の協力に支えられ、約27%のシェアで続いています。英国、ドイツ、フランスが地域の勢いの中核を担っています。両地域の購入者は、安全なハイブリッドアーキテクチャ、ソフトウェアプラットフォーム、量子と古典の統合を優先しています。これらの強みにより、北米と欧州は現在の市場発展の中心にあり続けています。
- 例えば、IBMは2025年4月に156量子ビットのHeron R2プロセッサを搭載したAachenシステムをドイツで稼働させ、2025年初めの時点で100量子ビットを超えるユーティリティ規模の量子コンピュータ13台が稼働していると述べました。これは、北米と欧州における整備度を形づくる技術的および導入面での厚みを裏づけています。
アジア太平洋は、強力な研究とインフラの勢いを伴い、最も急速に発展する地域として台頭
世界の量子コンピューティングインフラ整備度市場では、アジア太平洋が推定24%のシェアを持ち、最も急速に発展する地域圏となっています。日本、中国、韓国、インド、オーストラリアは、研究プログラム、エコシステムの提携、デジタルインフラ支援を拡大し続けています。日本と中国は最も強い機関的な厚みを持ち、インドとオーストラリアは研究提携と技術投資を通じて勢いを築いています。地域の企業は、クラウドアクセスと段階的な整備モデルをますます好んでいます。これは、ソフトウェアプラットフォーム、統合サービス、データセンターの準備への需要を支えます。アジア太平洋は、戦略的なコミットメントの速さと長期的なインフラへの意欲で際立っています。
- 例えば、FujitsuとRIKENは2025年4月に256量子ビットの超伝導量子コンピュータを発表しました。これは2023年10月に稼働を開始した従来の64量子ビットシステムを土台としたもので、両者は2026年に1,000量子ビットのコンピュータを目指すロードマップも示しており、地域におけるインフラ進展の規模と速度を表しています。
中南米、中東、アフリカは、的を絞った戦略的投資を伴う初期段階の成長を示す
世界の量子コンピューティングインフラ整備度市場では、中南米が約5%、中東が4%、アフリカが2%のシェアを占めています。これらの地域は導入の初期段階にありますが、明確な戦略的関心を示しています。ブラジルは、学術的な能力とイノベーション政策の支援により中南米をリードしています。イスラエルとGCC諸国は、研究能力とデジタル主権の優先課題を通じて中東の活動の中核を担っています。南アフリカは、機関の研究力を通じてアフリカの主要な入口となっています。ほとんどの購入者は、クラウド型アクセス、グローバルベンダーとの提携、的を絞ったパイロットプログラムを好みます。この慎重なアプローチは、現地のエコシステムが成熟を続ける間のコスト管理に役立ちます。
競合インサイト
- IBM
- Microsoft
- Amazon Web Services
- Quantinuum
- IonQ
- Rigetti Computing
- D-Wave Quantum
- Intel Corporation
- NVIDIA Corporation
世界の量子コンピューティングインフラ整備度市場では、フルスタックの量子プロバイダー、ハイパースケールのクラウド企業、専門的なハードウェア開発企業の間で競争が行われています。IBMは、統合されたハードウェア、プラットフォーム、量子安全のポートフォリオにより強い地位を築いており、QuantinuumとIonQはフルスタックのアクセスと企業向けのシステム性能で競っています。GoogleとRigettiは超伝導ハードウェアの開発で存在感を保ち、D-Waveはクラウドファーストの量子およびハイブリッド最適化サービスで独自の立場にあります。Microsoft、AWS、NVIDIAは、ソフトウェア、オーケストレーション、ハイブリッドコンピュートの面から競争を形づくっており、企業の導入経路に影響力を持っています。Intelは、制御、パッケージング、半導体の専門性により引き続き重要です。ここはテクノロジー主導の市場であり、ベンダーの強さは、ハードウェアの主張だけでなく、エコシステムの厚み、クラウドの到達範囲、統合能力、ロードマップの信頼性によって決まります。
最近の動向
- 2025年11月、HPEとパートナー組織7団体は、量子コンピューティングを主流の用途でよりスケーラブルかつ実用的にすることを目的としたグローバルな取り組み、Quantum Scaling Allianceを立ち上げました。HPEは、このアライアンスが量子システムと古典的な高性能コンピューティングおよび高度なネットワーキングを組み合わせたハイブリッドソリューションに注力すると述べており、これは幅広い量子インフラの発展を直接支えるものです。
- 2025年5月、IBMとTata Consultancy Services(TCS)は、アーンドラ・プラデーシュ州政府とともに、インドの量子コンピューティングエコシステムの拡大を目的として、アマラーヴァティーのQuantum Valley Tech Parkに関連する計画を発表しました。この取り組みには同地へのIBM Quantum System Twoの導入が含まれ、この提携はインドにおける量子整備に向けた大きなインフラ構築の一歩と位置づけられています。
- 2025年4月、Terra QuantumはSiemens Cre8Venturesとの戦略的提携を発表し、Quantum-as-a-ServiceプラットフォームをSiemens Cre8Ventures Digital Twin Marketplaceに提供することにしました。この提携により、ユーザーはTerra Quantumのハイブリッド量子ツールと量子安全なインフラを利用でき、自動車、航空宇宙、ドローン関連の用途に向けたインフラ整備を支えます。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.2.1一次調査
- 1.2.2二次調査
- 1.2.3データ検証と前提条件
- 1.3市場セグメンテーションの枠組み
- 02エグゼクティブサマリー
- 2.1市場スナップショット
- 2.2主な調査結果
- 2.3アナリストの提言
- 2.4市場見通し(2025年から2035年)
- 03市場動向
- 3.1市場促進要因
- 3.2市場抑制要因
- 3.3市場機会
- 3.4課題とリスク
- 3.5バリューチェーン分析
- 3.6ポーターのファイブフォース分析
- 3.7セグメント別の市場魅力度
- 3.7.1コンポーネント
- 3.7.2導入モデル
- 3.7.3技術タイプ
- 3.7.4用途
- 3.7.5エンドユーザー
- 3.7.6インフラ整備度
- 3.7.7地域
- 04世界の量子コンピューティングインフラ整備度市場:市場規模と予測
- 4.1過去の市場規模(2020年から2025年)
- 4.2予測市場規模(2026年から2035年)
- 4.3市場成長率分析
- 4.4地域別の市場見通し
- 05世界の量子コンピューティングインフラ整備度市場:コンポーネント別
- 5.1極低温システム
- 5.2量子プロセッサ(QPU支援インフラ)
- 5.3制御エレクトロニクス
- 5.4ソフトウェア・プラットフォーム
- 5.5サービス
- 06世界の量子コンピューティングインフラ整備度市場:用途別
- 6.1最適化問題
- 6.2創薬・ヘルスケア
- 6.3金融モデリング
- 6.4暗号・サイバーセキュリティ
- 6.5材料科学
- 6.6AI・機械学習
- 07世界の量子コンピューティングインフラ整備度市場:エンドユーザー別
- 7.1研究機関・学術界
- 7.2BFSI
- 7.3ヘルスケア・製薬
- 7.4政府・防衛
- 7.5IT・通信
- 7.6製造業
- 08世界の量子コンピューティングインフラ整備度市場:インフラ整備度別
- 8.1データセンター整備
- 8.2ネットワーク整備
- 8.3コンピュート統合
- 8.4セキュリティ整備
- 8.5その他
- 09世界の量子コンピューティングインフラ整備度市場:導入形態別
- 9.1オンプレミス型量子インフラ
- 9.2クラウド型量子アクセス
- 9.3ハイブリッド
- 10世界の量子コンピューティングインフラ整備度市場:提供タイプ別
- 10.1超伝導量子ビット
- 10.2イオントラップ
- 10.3フォトニック量子コンピューティング
- 10.4量子アニーリング
- 10.5その他
- 11世界の量子コンピューティングインフラ整備度市場:地域別
- 11.1北米
- 11.1.1米国
- 11.1.2カナダ
- 11.1.3メキシコ
- 11.2欧州
- 11.2.1英国
- 11.2.2フランス
- 11.2.3ドイツ
- 11.2.4イタリア
- 11.2.5スペイン
- 11.2.6ロシア
- 11.2.7その他の欧州
- 11.3アジア太平洋
- 11.3.1中国
- 11.3.2日本
- 11.3.3韓国
- 11.3.4インド
- 11.3.5オーストラリア
- 11.3.6その他のアジア太平洋
- 11.4中南米
- 11.4.1ブラジル
- 11.4.2その他の中南米
- 11.5中東
- 11.5.1GCC
- 11.5.2イスラエル
- 11.5.3トルコ
- 11.5.4その他の中東
- 11.6アフリカ
- 11.6.1南アフリカ
- 11.6.2その他のアフリカ
- 12競合環境
- 12.1市場シェア分析
- 12.2主要企業の戦略
- 12.3合併・買収・提携
- 12.4製品・サービスの発表
- 13企業プロファイル
- 13.1IBM
- 13.2Google
- 13.3Microsoft
- 13.4Amazon Web Services
- 13.5Intel Corporation
- 13.6IonQ
- 13.7Rigetti Computing
- 13.8D-Wave Systems
- 13.9Quantinuum
- 13.10PsiQuantum
- 13.11NVIDIA Corporation
- 13.12Atos SE
- 13.13Fujitsu Limited
- 13.14Alibaba Cloud
- 13.15Honeywell International Inc.
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2024年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2023
- 基準年2024
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
世界の量子コンピューティングインフラ整備度市場は、2025年に25.9384億米ドルと評価されました。2035年には207.111億米ドルに達すると予測されており、長期にわたる力強い拡大を示しています。
世界の量子コンピューティングインフラ整備度市場は、2025年から2035年にかけて年平均成長率(CAGR)23.27%で成長すると予測されています。この成長率は、インフラ整備の急速な進展と企業の整備への取り組みの高まりを反映しています。
世界の量子コンピューティングインフラ整備度市場では、2025年に導入形態のなかでクラウド型量子アクセスが推定46%で最大のシェアを占めました。この首位は、参入障壁の低さとパイロット導入の速さによるものです。
世界の量子コンピューティングインフラ整備度市場は、ハイブリッド量子・古典システムに対する企業需要の高まり、クラウドアクセスモデルの強化、制御ソフトウェアと誤り訂正研究の進展によって成長しています。公的資金と戦略的な国家量子プログラムも拡大を支えています。
世界の量子コンピューティングインフラ整備度市場の主要企業には、IBM、Google、Microsoft、Amazon Web Services、Quantinuum、IonQ、Rigetti Computing、D-Wave Quantum、Intel Corporation、NVIDIA Corporationが含まれます。これらの企業は、ハードウェア、ソフトウェア、クラウド、統合の各能力で競っています。
2025年に世界の量子コンピューティングインフラ整備度市場で最大のシェアを占めたのは、推定38%の北米でした。同地域は、ベンダーの強い存在感、成熟したクラウドエコシステム、機関による深い研究支援によってリードしました。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。