
Indien Rechenzentrumsmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
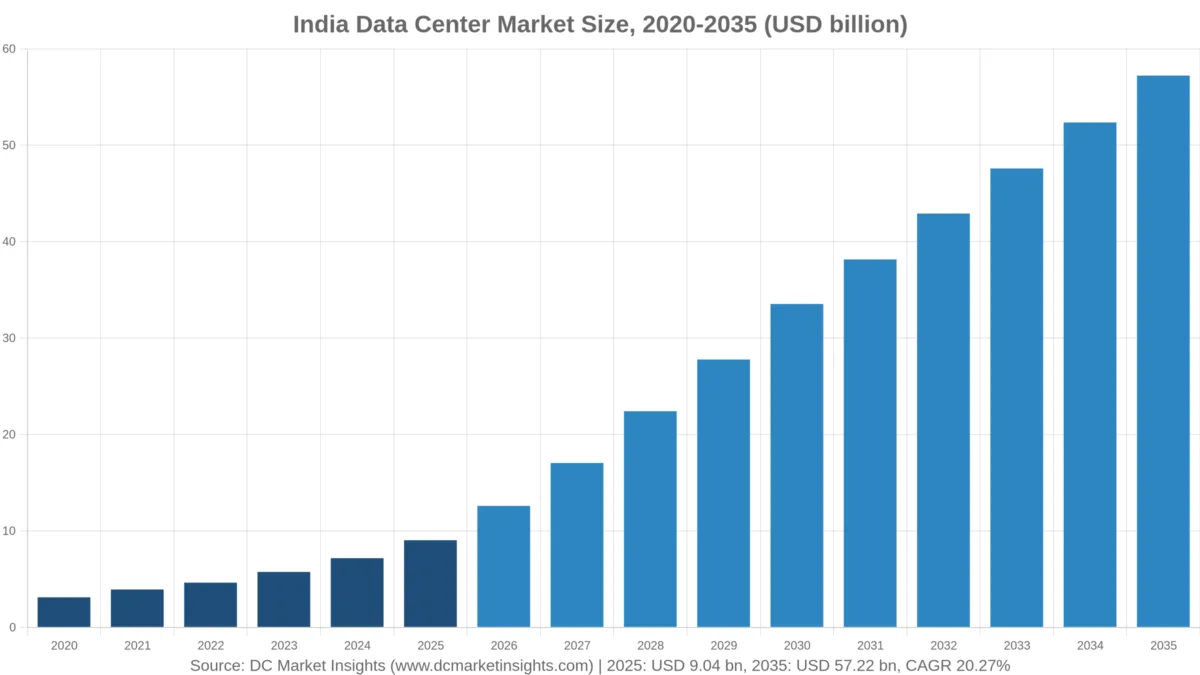
Indien Rechenzentrumsmarkt: 2025 lag das Marktvolumen bei USD 9,040.0 Mio.; bis 2035 soll es bei einer CAGR von 20.27 % auf USD 57.22 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 30. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Wichtige Marktkennzahlen
- 02Wichtigste Erkenntnisse
- 03Zusammenfassung zum Indien Rechenzentrumsmarkt
- 04Was umfasst der Indien Rechenzentrumsmarkt?
- 05Warum unterscheiden sich Schätzungen zum Indien Rechenzentrumsmarkt?
- 06Markttreiber
- 07Markttrends
- 08Marktherausforderungen
- 09Marktchancen
- 10Preise
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Indien Rechenzentrumsmarkt hat 2026 einen Wert von 12,60 Mrd. USD und soll bis 2035 auf 57,22 Mrd. USD steigen, ausgehend von 9,04 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 20,27 % von 2025 bis 2035 (Schätzung von DC Market Insights). In Indien folgt das Geld den Megawatt, die ans Netz gehen: Das Ministerium für Elektronik und Informationstechnologie (MeitY) teilte dem Parlament im März 2026 mit, dass die nationale Kapazität von etwa 375 MW im Jahr 2020 auf etwa 1.500 MW bis 2025 gewachsen ist, und DC Market Insights erwartet allein 2026 neue IT-Last von 450 MW, gegenüber 305 MW im Jahr 2025. Der Unionshaushalt 2026-27 änderte dann, wer diese Hallen bezahlt: Benannte ausländische Cloud-Anbieter erhalten bis 2047 eine Steuerbefreiung, wenn sie die Welt aus Rechenzentrumskapazität bedienen, die sie bei indischen Betreibern einkaufen (Quelle: Press Information Bureau). Die Baurechnung für 2025 lautet 305 MW x 6,34 Mio. USD pro MW = 1,93 Mrd. USD für Gebäude und Anlagen, dazu 2,34 Mrd. USD für KI-Server und 4,77 Mrd. USD für konventionelle IT auf 2.384 MW konventioneller Betriebslast. KI-Workloads wachsen mit 29,83 % pro Jahr am schnellsten, und Südindien ist mit 23,58 % die am schnellsten wachsende Region, weil Googles Campus im Gigawattmaßstab in Visakhapatnam sowie neue Hallen in Chennai und Hyderabad den Ausbau von Mumbai wegverlagern.
Wichtige Marktkennzahlen: Wie groß ist der Indien Rechenzentrumsmarkt 2026?
Der Indien Rechenzentrumsmarkt erreicht 2026 einen Wert von 12,60 Mrd. USD, 39,44 % mehr als die 9,04 Mrd. USD von 2025. DC Market Insights bewertet die 450 MW neuer IT-Last des Jahres und die Server, die sie füllen.
- Marktgröße 2025: 9,04 Mrd. USD (Schätzung von DC Market Insights)
- Marktgröße 2026: 12,60 Mrd. USD, ein Plus von 39,44 %
- Marktgröße 2030: 33,54 Mrd. USD
- Marktgröße 2035: 57,22 Mrd. USD
- CAGR 2025-2035: 20,27 % im Basisszenario (17,47 % im niedrigen, 22,68 % im hohen Szenario)
- Größtes Segment: IT-Infrastruktur, 7,10 Mrd. USD oder 78,62 % des Werts 2025
- Am schnellsten wachsendes Segment: KI-Workloads, 29,83 % pro Jahr auf 38,37 Mrd. USD im Jahr 2035
- Führende Region: Westindien, 48,00 % des Werts 2025; am schnellsten wachsende Region: Südindien, 23,58 % pro Jahr
- Größter Bundesstaat: Maharashtra, 3,84 Mrd. USD im Jahr 2025; am schnellsten wachsender Bundesstaat: Andhra Pradesh, 41,27 % pro Jahr
- Größte Betreiber nach veröffentlichter Kapazität: ST Telemedia Global Data Centres (STT GDC) India (über 400 MW) und Nxtra by Airtel (etwa 300 MW), zusammen etwa 47 % der nationalen Basis von 1.500 MW
Wichtigste Erkenntnisse: Was sollten Käufer und Investoren über den Rechenzentrumsausbau in Indien wissen?
Vier Zahlen erklären den Indien Rechenzentrumsmarkt bis 2035.
- Die neue IT-Last steigt von 305 MW im Jahr 2025 auf 950 MW im Jahr 2030, weil Hyperscale-Eigenbauten in Visakhapatnam, Jamnagar und Hyderabad zusätzlich zur Colocation Campusse der Gigawattklasse hinzufügen.
- Der Anteil der KI-Workloads an den Ausgaben steigt von 31,21 % im Jahr 2025 auf 67,05 % im Jahr 2035, weil jedes KI-Megawatt etwa 25 Mio. USD an Servern trägt, gegenüber 2,00 Mio. USD pro Jahr für ein konventionelles Megawatt.
- Der Anteil Maharashtras sinkt bis 2035 von 42,50 % auf 33,00 %, weil Andhra Pradesh, Telangana und Uttar Pradesh Grundstücke, Anlandungspunkte für Seekabel und staatliche Anreize bieten, mit denen Mumbai bei den Kosten nicht mithalten kann.
- Die Stromkosten sind das größte Betriebsrisiko: Die Maharashtra Electricity Regulatory Commission (MERC) legte den durchschnittlichen Abrechnungssatz für HT-Industrie für FY26 auf 10,78 INR pro kWh fest, sodass eine IT-Halle mit 1 MW bei einer Power Usage Effectiveness (PUE) von 1,5 etwa 14,2 Crore INR pro Jahr für Strom bezahlt.
Zusammenfassung zum Indien Rechenzentrumsmarkt: Wie viel gab Indien 2025 für Rechenzentren aus?
Der Indien Rechenzentrumsmarkt wurde 2020 auf 3,12 Mrd. USD bewertet, erreichte 2025 einen Wert von 9,04 Mrd. USD und soll bis 2035 auf 57,22 Mrd. USD steigen, bei einer CAGR von 20,27 % im Prognosezeitraum.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 9,04 Mrd. USD |
| Marktgröße 2026 | 12,60 Mrd. USD |
| CAGR 2025-2035 | 20,27 % |
| Marktgröße 2035 | 57,22 Mrd. USD |
| Einheit | Mio. USD, laufende Preise |
DC Market Insights schätzt, dass Indiens Ausgaben zwischen 2020 und 2025 um 23,71 % pro Jahr gewachsen sind, schneller als die für 2025-2035 prognostizierten 20,27 %, weil die Basis klein war: 70 MW neue IT-Last im Jahr 2020 gegenüber 305 MW im Jahr 2025. Das nächste Jahrzehnt bringt 9.100 MW hinzu, sodass der jährliche Neubau bis 2035 auf 1.200 MW steigt und die kommerzielle Betriebsbasis 10.605 MW erreicht.
Was umfasst der Indien Rechenzentrumsmarkt?
Der Indien Rechenzentrumsmarkt umfasst Ausgaben von 9,04 Mrd. USD im Jahr 2025 für in Indien gebaute Rechenzentrumsanlagen und die darin installierte IT-Ausrüstung, gemessen als jährliche Investitions- und Erneuerungsausgaben.
Enthalten
Erfasst werden Stromversorgung, Kühlung und Bau für neue kommerzielle Hallen (1,93 Mrd. USD im Jahr 2025), KI-Server und deren Erneuerung (2,34 Mrd. USD) sowie Server, Speicher und Netzwerke für konventionelle Workloads in Colocation-, Hyperscale- sowie unternehmens- oder behördeneigenen Räumen (4,77 Mrd. USD). Kleine und mittlere Unternehmen (KMU), die Racks in Colocation mieten, sind in der Colocation-Zahl enthalten.
Nicht enthalten
Umsätze mit Cloud-Diensten, IT-Dienstleistungen und Outsourcing, Softwarelizenzen, Grundstücke, Stromrechnungen, Mobilfunk-Funknetze und Bewertungen von Rechenzentrums-REITs liegen außerhalb der Schätzung, ebenso wie in Indien verbuchte Hyperscale-Investitionen, die in Geschäftsbereiche außerhalb von Rechenzentren fließen.
Wie die Segmente zusammenpassen
Jede Dimension ergibt in jedem Jahr dieselbe Summe: Komponente (IT, Stromversorgung, Kühlung, Bau), Workload (KI und konventionell), Rechenzentrumstyp und Endanwender. Die 5 Regionen ergeben zusammen die nationale Zahl, und die 12 Bundesstaaten in der Ländertabelle decken 95,40 % des Werts 2025 ab.
Warum unterscheiden sich Schätzungen zum Indien Rechenzentrumsmarkt?
DC Market Insights bewertet den Indien Rechenzentrumsmarkt 2026 mit 12,60 Mrd. USD; Schätzungen unter demselben Marktnamen reichen von wenigen Milliarden US-Dollar, wenn nur Colocation-Mieten gezählt werden, bis weit über 20 Mrd. USD, wenn Cloud-Dienste und IT-Outsourcing hinzugerechnet werden.
Breitere Definitionen addieren Public-Cloud-Nutzung, Managed Services, Umsätze mit Colocation-Diensten und Strom, während engere nur Umsätze aus Drittanbieter-Colocation zählen; Zahlen zum India Data Center Colocation Market sind daher ein Ausschnitt dieser Summe. Diese Ausgabe ersetzt eine frühere, höhere Zahl von DC Market Insights, die nicht an eine Kapazitätsbasis gebunden war; die neue Zahl beruht auf der nationalen Kapazität von 1.500 MW, die MeitY dem Parlament gemeldet hat. Begriffe wie Rechenzentrumsbaumarkt, Hyperscale-Rechenzentrumsmarkt, Edge-Rechenzentrum, grünes Rechenzentrum und modulares Rechenzentrum beschreiben Teile, die innerhalb dieses Umfangs liegen, wenn sie für Indiens Hallen ausgegeben werden.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Stromversorgung, Kühlung, Bau der Anlagen | Ja, 1,93 Mrd. USD (2025) | Capex für neue IT-MW |
| KI-Server und Erneuerung | Ja, 2,34 Mrd. USD | Ausstattung von KI-Hallen |
| Konventionelle Server, Speicher, Netzwerk | Ja, 4,77 Mrd. USD | Ausgaben pro Betriebs-MW |
| Umsätze mit Cloud-Diensten | Nein | Dienstleistungsebene, keine Infrastruktur |
| Strom und Grundstücke | Nein | Betriebskosten und Immobilien |
| IT-Outsourcing und Software | Nein | Dienstleistungs- und Lizenzumsätze |
In jeder Definition tauchen dieselben Käufergruppen auf: Hyperscale-Cloud-Anbieter, indische Konglomerate, Banken und Versicherer, Behörden, Telekommunikationsbetreiber und KMU, die Racks mieten.
Markttreiber: Warum steigen Indiens Ausgaben für Rechenzentren?
Drei indienspezifische Kräfte heben die Ausgaben im Indien Rechenzentrumsmarkt bis 2030 auf 33,54 Mrd. USD. Es sind eine Steuerregel, die globale Cloud-Exporte aus indischen Hallen belohnt, Hyperscale-Zusagen der Gigawattklasse und staatlich subventionierte KI-Rechenleistung.
Haushalt 2026-27: Steuerbefreiung bis 2047 für Cloud-Exporte aus indischen Rechenzentren
Der am 1. Februar 2026 vorgelegte Unionshaushalt machte benannte ausländische Unternehmen, die Cloud-Dienste über bei einem indischen Betreiber eingekaufte Rechenzentrumskapazität verkaufen, für eine Steuerbefreiung vom Steuerjahr 2026-27 bis zum Steuerjahr 2046-47 berechtigt und legte für Rechenzentrumsdienste zwischen verbundenen Parteien eine Safe-Harbour-Marge von 15 % auf die Kosten fest (Quelle: Press Information Bureau, Hintergrundpapier zum Haushalt, 14. Februar 2026). Die Regel begünstigt Colocation- und Wholesale-Betreiber, die DC Market Insights mit 33,00 % des Marktwerts 2025 ansetzt, ein Anteil, der bis 2035 gehalten wird. Dasselbe Dokument bezifferte Indiens Cloud-Rechenzentrumskapazität auf etwa 1.280 MW, sodass die Regel für eine Basis gilt, die um ein Mehrfaches wachsen muss, um die Exportnachfrage zu bedienen.
Zusagen von Google und Microsoft über 32,5 Mrd. USD für 2026-2030
Google kündigte im Oktober 2025 an, über 2026-2030 etwa 15 Mrd. USD in einen KI-Hub in Visakhapatnam mit Rechenzentrumsbetrieb im Gigawattmaßstab zu investieren, gebaut mit AdaniConneX und Bharti Airtel (Quelle: Press Information Bureau, 14. Oktober 2025). Microsoft sagte 17,5 Mrd. USD für die Kalenderjahre 2026 bis 2029 zu, seine größte Investition in Asien, und Amazon kündigte an, bis 2030 mehr als 35 Mrd. USD in seine Geschäftsbereiche in Indien zu investieren (Quelle: Amazon, 10. Dezember 2025). Diese namentlich genannten Zusagen decken etwa 29 % der 113,41 Mrd. USD ab, die DC Market Insights für 2026-2030 modelliert, weshalb die Ausgaben für Hyperscale- und Cloud-Eigenbau unter den Rechenzentrumstypen mit 26,06 % pro Jahr am schnellsten wachsen.
IndiaAI Mission: 38.000 GPUs zu 65 INR pro Stunde
Die IndiaAI Mission verfügt über ein Budget von 10.371,92 Crore INR über fünf Jahre und hatte bis August 2026 laut dem Press Information Bureau 93,18 Lakh GPU-Stunden bewilligt. Ihr Rechenportal listet 38.000 Grafikprozessoren (GPUs), die für etwa 65 INR pro Stunde angeboten werden (Quelle: Press Information Bureau, Oktober 2025), gegenüber mehr als 200 INR pro Stunde bei globalen Clouds (Quelle: Press Information Bureau, Februar 2026). Allein Yotta stellte der Mission 9.216 GPUs bereit, darunter 8.192 NVIDIA-H100-Einheiten (Quelle: Yotta, Februar 2025). Subventionierte Stunden machen GPU-Hallen zu bankfähigen Vermögenswerten, was KI-Workloads hilft, um 29,83 % pro Jahr zu wachsen und ihren Anteil an den Ausgaben bis 2035 von 31,21 % auf 67,05 % zu steigern.
Markttrends: Wie verändert sich Indiens Rechenzentrumsbranche?
Der Indien Rechenzentrumsmarkt bewegt sich von städtischen 20-MW-Hallen zu Campussen mit mehr als 100 MW. Der Ausbau verlagert sich zudem von Mumbai an die Südküste und von Colocation-Mieten zu globalem Kapital, wobei der Anteil der KI-Workloads an den Ausgaben bis 2035 von 31,21 % auf 67,05 % steigt.
Konglomerate bauen Gigawatt-Campusse: Reliance und Tata
Reliance Industries erklärte auf seiner 48. Hauptversammlung im August 2025, dass die Arbeiten an KI-Rechenzentren im Gigawattmaßstab in Jamnagar begonnen hätten, und vereinbarte im Juni 2026 mit Meta, dort innerhalb von zwei Jahren ein Rechenzentrum mit 168 MW zu bauen (Quelle: Reliance Industries). Tata Consultancy Services (TCS) und TPG vereinbarten im November 2025, bis zu 18.000 Crore INR in HyperVault einzubringen, eine Plattform für KI-Rechenzentren mit mehr als 1 GW (Quelle: Tata Group). DC Market Insights zählt etwa 3.000 MW offengelegte neue Campuskapazität, 84 % der 3.600 MW, die sein Modell 2026-2030 hinzufügt.
Globales Kapital bewertet indische Plattformen neu
Bharti Airtel teilte im März 2026 mit, dass Alpha Wave Global und Carlyle 1 Mrd. USD in Nxtra investieren würden, was das Unternehmen mit etwa 3,1 Mrd. USD bewertet, um seine rund 300 MW auf 1 GW auszubauen (Quelle: Bharti Airtel). Canada Pension Plan Investment Board sagte CtrlS 7.000 Crore INR zu, und Sify beantragte den Börsengang von Sify Infinit Spaces mit einer Neuemission von bis zu 2.500 Crore INR (Quelle: Sify Technologies 6-K, Oktober 2025). Frisches Eigenkapital in dieser Größenordnung, etwa 2,1 Mrd. USD, finanziert etwa 320 MW an Hallen zu 6,49 Mio. USD pro MW im Jahr 2026, eine Schätzung von DC Market Insights.
Hallen an der Südküste folgen den Seekabeln
Airtel baut in Visakhapatnam eine Kabelanlandestation für Googles neue Seekabel, und STT GDC India plant Investitionen von 4.200 Crore INR und etwa 130 MW potenzielle Kapazität in Chennai (Quelle: STT GDC India, Februar 2026). Infolgedessen steigt der Anteil Südindiens bis 2035 von 32,00 % auf 42,00 %.
Marktherausforderungen: Was bremst Rechenzentrumsprojekte in Indien?
Der Strompreis und die Lücke zwischen angekündigten und tatsächlich ans Netz gegangenen Megawatt sind die beiden Grenzen des Indien Rechenzentrumsmarkts; DC Market Insights modelliert für 2035 ein niedriges Szenario von 45,20 Mrd. USD, 21 % unter dem Basisszenario, falls einer der beiden Faktoren greift.
Industriestrom zu 10,78 INR pro kWh in Maharashtra
Der Tarifbeschluss der Maharashtra Electricity Regulatory Commission nach Zurückverweisung vom 25. März 2026 legte den durchschnittlichen Abrechnungssatz für HT-Industrie auf 10,78 INR pro kWh für FY26 und 9,97 INR für FY30 fest, eine Senkung um 8 % über den Zeitraum (Quelle: MERC-Tarifbeschluss, Fall 75 von 2025). Bei einer PUE von 1,5 verbraucht 1 MW IT-Last 13,14 GWh pro Jahr oder etwa 14,2 Crore INR (1,63 Mio. USD bei 87 INR pro USD), nahe an den 2,00 Mio. USD pro Jahr, die konventionelle IT pro Megawatt kostet. Betreiber antworten mit grünem Open-Access-Strom; der MERC-Beschluss von 2025 gewährte einen Rabatt von 10 % auf die Durchleitungsentgelte für 100 % grüne Versorgung.
Offizielle Kapazitätszahlen weichen um 540 MW voneinander ab
Regierungsquellen beziffern die installierte Kapazität auf etwa 960 MW (Press Information Bureau, Notiz zum India AI Stack, 4. Februar 2026), etwa 1.280 MW Cloud-Kapazität (Hintergrundpapier zum Haushalt, 14. Februar 2026) und etwa 1.500 MW bis 2025 (Antwort von MeitY an das Parlament, März 2026). Die Spanne von 540 MW entspricht zu Kosten von 2025 etwa 3,4 Mrd. USD an Anlagen, sodass Kreditgeber Pipelines ohne Netzanschlussdatum abwerten. DC Market Insights verwendet die Zahl von 1.500 MW, weil sie Colocation auf Unternehmensniveau einschließt, und gleicht sie mit den 700 MW ab, die STT GDC India und Nxtra veröffentlichen.
Marktchancen: Wo können Zulieferer im indischen Rechenzentrumsmarkt gewinnen?
Kühl- und Stromversorgungsausrüstung für KI-Hallen sind die beiden größten Chancen im Indien Rechenzentrumsmarkt, zusammen 6,72 Mrd. USD im Jahr 2035 wert.
Kühlsysteme: 386,49 Mio. USD im Jahr 2025 auf 2,34 Mrd. USD im Jahr 2035
Die Kühlung wächst um 19,71 % pro Jahr, da ihr Anteil am Anlagen-Capex mit flüssigkeitsgekühlten KI-Racks von 20 % auf 24 % steigt; Indiens Sommer mit 30 bis 45 Grad Celsius machen Direct-to-Chip-Kühlung zum Standard für Hallen mit mehr als 50 kW pro Rack, eine Schätzung von DC Market Insights.
Stromversorgungslösungen: 869,60 Mio. USD im Jahr 2025 auf 4,38 Mrd. USD im Jahr 2035
Schaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgung (USV) und Umspannwerke vor Ort machen 45 % des Anlagen-Capex aus. Zusagen der Bundesstaaten zur Doppelnetzversorgung, etwa das Versprechen von Uttar Pradesh, seine ersten 3 Rechenzentrumsparks über zwei Netze zu versorgen, verringern die Redundanz, die ein Betreiber kaufen muss (Quelle: Invest UP, Data Centre Policy 2021).
Preise: Was kostet ein Rechenzentrums-Megawatt in Indien?
Im Indien Rechenzentrumsmarkt kostet eine neue Anlage 2025 6,34 Mio. USD pro MW IT-Last. Bis 2035 steigt dieser Wert auf 8,11 Mio. USD, etwa 41 % unter den 10,7 Mio. USD, die für den globalen Markt angesetzt werden.
| Kostenposition | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Anlage pro neuem MW (Mio. USD) | 5,60 | 6,34 | 7,17 | 8,11 |
| KI-IT-Ausstattung pro KI-MW (Mio. USD) | 25,00 | 25,00 | 22,50 | 20,00 |
| Konventionelle IT pro Betriebs-MW und Jahr (Mio. USD) | 1,85 | 2,00 | 2,15 | 2,30 |
| Neue kommerzielle IT-Last (MW) | 70 | 305 | 950 | 1.200 |
Öffentliche Preisanker: Das IndiaAI-Portal vermietet subventionierte GPUs für etwa 65 INR pro Stunde; Equinix gab über 95 Mio. USD für seinen Standort MB3 in Mumbai mit mehr als 1.370 Schränken aus, etwa 69.000 USD pro Schrank (Quelle: Equinix, April 2026); und Industriestrom in Maharashtra kostet in FY26 durchschnittlich 10,78 INR pro kWh.
Normen und Regulierung: Welche Regeln prägen Indiens Rechenzentrumsmarkt?
Vier Regelwerke entscheiden, wohin die 12,60 Mrd. USD an Ausgaben des Indien Rechenzentrumsmarkts im Jahr 2026 fließen. Es sind die Steuerbefreiung für Cloud-Exporte, das Datenschutzgesetz, die Rechenzentrumsrichtlinien der Bundesstaaten und die Stromtarife.
- Digital Personal Data Protection Act 2023 und die DPDP Rules 2025, im November 2025 mit einem gestaffelten Compliance-Zeitplan von 18 Monaten bekannt gemacht (Quelle: Press Information Bureau, 14. November 2025).
- Unionshaushalt 2026-27: Steuerbefreiung bis 2047 für benannte ausländische Cloud-Anbieter, die indische Rechenzentrumskapazität nutzen, und ein Safe Harbour von 15 % auf Kostenbasis (Quelle: Hintergrundpapier des Press Information Bureau).
- Uttar Pradesh Data Centre Policy 2021: Ziel von 250 MW und 20.000 Crore INR, 7 % Investitionszuschuss bis zu 10 Crore INR und 100 % Befreiung von der Stromsteuer für 10 Jahre (Quelle: Invest UP).
- Tamil Nadu Data Centre Policy 2021, die den Bundesstaat zur ersten Wahl für Rechenzentren machen soll (Quelle: Government of Tamil Nadu).
- Mehrjährige MERC-Tarifbeschlüsse vom 28. März 2025 und 25. März 2026, die Rechenzentren der industriellen Tarifkategorie zuordnen (Quelle: Maharashtra Electricity Regulatory Commission).
Marktsegmentierung: Welches Segment führt im Indien Rechenzentrumsmarkt?
IT-Infrastruktur führt den Indien Rechenzentrumsmarkt mit 7,10 Mrd. USD oder 78,62 % des Werts 2025 an, und KI-Workloads sind mit 29,83 % pro Jahr das am schnellsten wachsende Segment.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Infrastruktur | 7.104,39 | 78,62 % | 47.488,42 | 20,92 % |
| Stromversorgungslösungen | 869,60 | 9,62 % | 4.379,65 | 17,55 % |
| Kühlsysteme | 386,49 | 4,28 % | 2.335,81 | 19,71 % |
| Allgemeiner Bau | 676,36 | 7,48 % | 3.017,09 | 16,13 % |
Nach Workload
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Workloads | 2.820,30 | 31,21 % | 38.366,19 | 29,83 % |
| Konventionelle Workloads | 6.216,54 | 68,79 % | 18.854,79 | 11,73 % |
KI-Workloads überholen im Basisszenario 2028 die konventionellen Ausgaben, eine Schätzung von DC Market Insights.
Nach Rechenzentrumstyp
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Eigenbau | 2.711,05 | 30,00 % | 27.466,08 | 26,06 % |
| Colocation und Wholesale | 2.982,15 | 33,00 % | 18.882,93 | 20,27 % |
| Unternehmens- und behördeneigene Rechenzentren | 3.343,63 | 37,00 % | 10.871,99 | 12,51 % |
Nach Endanwender
| Endanwender | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT- und Cloud-Dienste | 3.976,21 | 44,00 % | 32.043,75 | 23,20 % |
| BFSI | 1.717,00 | 19,00 % | 8.583,15 | 17,46 % |
| Regierung und öffentlicher Sektor | 1.084,42 | 12,00 % | 5.722,10 | 18,10 % |
| Telekommunikation | 994,05 | 11,00 % | 4.577,68 | 16,50 % |
| Fertigung und Sonstige | 1.265,16 | 14,00 % | 6.294,31 | 17,40 % |
DC Exklusiv: Der India Gigawatt Campus Pipeline Tracker, 9 Projekte und etwa 3.018 MW offengelegte neue Kapazität
Der India Gigawatt Campus Pipeline Tracker ist ein Modell von DC Market Insights für die Pipeline des Indien Rechenzentrumsmarkts, geschätzt aus 9 Eingangsgrößen (Offenlegungen von Unternehmen und Regierung); er ermittelt etwa 3.018 MW neue Kapazität mit angegebener Größe, 84 % der 3.600 MW, die das Modell 2026-2030 hinzufügt.
| Projekt | Standort | Offengelegte Größe | Quelle |
|---|---|---|---|
| Google-KI-Hub mit AdaniConneX und Airtel | Visakhapatnam, Andhra Pradesh | Gigawattmaßstab (gezählt 1.000 MW); 15 Mrd. USD 2026-2030 | Press Information Bureau, Okt. 2025 |
| TCS und TPG HyperVault | Mehrere Standorte | Über 1 GW (gezählt 1.000 MW); 18.000 Crore INR | Tata Group, Nov. 2025 |
| Ausbau von Nxtra by Airtel | Landesweit | Etwa 300 MW auf 1 GW (gezählt 700 MW); Kapitalaufnahme von 1 Mrd. USD | Bharti Airtel, März 2026 |
| KI-Rechenzentrum von Reliance und Meta | Jamnagar, Gujarat | 168 MW innerhalb von zwei Jahren | Reliance Industries, Juni 2026 |
| Campusse von STT GDC India in Chennai | Chennai, Tamil Nadu | Etwa 130 MW Potenzial; 4.200 Crore INR | STT GDC India, Feb. 2026 |
| Digital Connexion MAA10 | Chennai, Tamil Nadu | 20 MW | Digital Connexion |
| Equinix MB3 | Mumbai, Maharashtra | 1.370+ Schränke; 95 Mio. USD | Equinix, Apr. 2026 |
| Microsoft-Region India South Central | Hyderabad, Telangana | Teil von 17,5 Mrd. USD 2026-2029 | Microsoft, Dez. 2025 |
| Yotta-GPU-Cloud für IndiaAI | Navi Mumbai, Maharashtra | 9.216 GPUs | Yotta, Feb. 2025 |
Wo eine Ankündigung nur „Gigawattmaßstab“ oder „über 1 GW“ nennt, zählt der Tracker 1.000 MW; die Nxtra-Zeile zählt nur den Schritt von 700 MW über die heutige Basis hinaus. Andhra Pradesh und Tamil Nadu halten 1.150 MW der gezählten Pipeline gegenüber 168 MW in Gujarat, was die Grundlage für die Verlagerung nach Süden in der Regionalprognose bildet.
Regionale Einblicke: Wo werden Indiens Rechenzentren gebaut?
Westindien führt den Indien Rechenzentrumsmarkt mit 4,34 Mrd. USD an, 48,00 % des Werts 2025. Südindien wächst mit 23,58 % pro Jahr am schnellsten auf 24,03 Mrd. USD im Jahr 2035 und überholt den Westen bis 2033.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Westindien | 4.337,68 | 48,00 % | 20.714,00 | 16,92 % |
| Südindien | 2.891,79 | 32,00 % | 24.032,82 | 23,58 % |
| Nordindien | 1.355,52 | 15,00 % | 9.155,36 | 21,05 % |
| Ostindien | 316,29 | 3,50 % | 2.288,84 | 21,89 % |
| Zentralindien | 135,55 | 1,50 % | 1.029,98 | 22,48 % |
Westindien
Mumbai und Navi Mumbai verfügen über die Seekabel-Anlandungen und die Nachfrage aus dem Finanzsektor; mit MB3 stieg die Zahl der Schränke von Equinix in Indien auf mehr als 4.725, und Reliances 168-MW-Bau in Jamnagar fügt der Region Gujarat hinzu, die um 16,92 % pro Jahr wächst.
Südindien
Chennai, Hyderabad, Bengaluru und Visakhapatnam fügen bis 2035 jährliche Ausgaben von 21,14 Mrd. USD hinzu; Microsofts Region Hyderabad und Googles Hub in Visakhapatnam sind die Anker.
Nordindien
Noida und Greater Noida führen im Rahmen des 250-MW-Ziels der Richtlinie von Uttar Pradesh und heben die Region mit 21,05 % pro Jahr von 1,36 Mrd. USD auf 9,16 Mrd. USD.
Ostindien
Kolkata und Bhubaneswar bedienen die Disaster-Recovery-Nachfrage von Banken und Behörden, 316,29 Mio. USD im Jahr 2025, mit einem Wachstum von 21,89 % pro Jahr.
Zentralindien
Madhya Pradesh und Chhattisgarh mit Grundstücken und Strom aus den Kohleregionen kommen 2025 auf 135,55 Mio. USD und wachsen von einer kleinen Basis aus um 22,48 % pro Jahr.
Analyse nach Bundesstaaten: Welche indischen Bundesstaaten geben am meisten für Rechenzentren aus?
Im Indien Rechenzentrumsmarkt ist Maharashtra mit 3,84 Mrd. USD im Jahr 2025 der größte Bundesstaat. Andhra Pradesh ist mit 41,27 % pro Jahr der am schnellsten wachsende große Bundesstaat, von 180,74 Mio. USD auf 5,72 Mrd. USD im Jahr 2035, sobald der Hub in Visakhapatnam ans Netz geht.
| Rang | Bundesstaat | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|---|
| 1 | Maharashtra | Westindien | 3.840,65 | 18.882,93 | 17,26 % |
| 2 | Tamil Nadu | Südindien | 1.219,97 | 7.438,73 | 19,82 % |
| 3 | Telangana | Südindien | 768,13 | 6.294,31 | 23,41 % |
| 4 | Delhi NCT | Nordindien | 542,21 | 2.574,94 | 16,86 % |
| 5 | Karnataka | Südindien | 542,21 | 3.147,15 | 19,23 % |
| 6 | Uttar Pradesh | Nordindien | 497,03 | 4.291,57 | 24,06 % |
| 7 | Gujarat | Westindien | 361,47 | 1.716,63 | 16,86 % |
| 8 | Haryana | Nordindien | 271,10 | 2.002,73 | 22,14 % |
| 9 | West Bengal | Ostindien | 225,92 | 1.487,75 | 20,74 % |
| 10 | Andhra Pradesh | Südindien | 180,74 | 5.722,10 | 41,27 % |
| 11 | Kerala | Südindien | 108,44 | 858,31 | 22,98 % |
| 12 | Odisha | Ostindien | 63,26 | 572,21 | 24,64 % |
Prognoseszenarien: Wie groß könnte der Indien Rechenzentrumsmarkt 2035 sein?
Der Indien Rechenzentrumsmarkt erreicht im Basisszenario 2035 einen Wert von 57,22 Mrd. USD. Die Spanne reicht von 45,20 Mrd. USD, falls sich Netzanschlüsse verzögern, bis 69,81 Mrd. USD, falls die exportgetriebene Cloud-Nachfrage im Rahmen der Steuerbefreiung bis 2047 früh einsetzt.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 45.204,58 | 17,47 % | Neue IT-Last liegt nach 2027 im Durchschnitt 21 % unter dem Basisszenario; KI-Anteil bleibt unter 50 % |
| Basis | 57.220,99 | 20,27 % | 950 MW neu im Jahr 2030, 1.200 MW im Jahr 2035; KI-Anteil 55 % bis 62 % |
| Hoch | 69.809,61 | 22,68 % | Export-Cloud- und IndiaAI-Nachfrage heben den Neubau 22 % über das Basisszenario |
Wichtige Akteure: Wer baut und betreibt Indiens Rechenzentren?
STT GDC India und Nxtra by Airtel sind mit über 400 MW und etwa 300 MW die größten Betreiber im Indien Rechenzentrumsmarkt. Zusammen halten sie etwa 47 % der indischen Basis von 1.500 MW (Berechnung von DC Market Insights auf Grundlage von Unternehmensangaben und der Zahl von MeitY).
- STT GDC India
- Nxtra by Airtel
- CtrlS Datacenters
- Yotta Data Services
- Sify Infinit Spaces
- AdaniConneX
- Reliance Industries (Jio)
- Tata Consultancy Services (HyperVault)
- NTT DATA India
- Equinix
- Digital Connexion
- Princeton Digital Group
- Amazon Web Services
- Microsoft
STT GDC India betreibt 30 Rechenzentren in 10 Städten mit über 400 MW kritischer IT-Last (Quelle: STT GDC India, Februar 2026). Nxtra betreibt 14 Kern-Rechenzentren und mehr als 120 Edge-Standorte und strebt einen Marktanteil von etwa 25 % an (Quelle: Bharti Airtel, März 2026). Equinix hat mehr als 365 Mio. USD in Indien investiert (Quelle: Equinix, April 2026). Hyperscaler bauen zunehmend selbst: Google, Microsoft und Amazon kündigten zusammen mehr als 67 Mrd. USD an Investitionen in Indien für 2026-2030 an, teilweise außerhalb von Rechenzentren.
Aktuelle Entwicklungen: Was hat sich seit 2025 im indischen Rechenzentrumsmarkt verändert?
Sechs datierte Ereignisse seit Oktober 2025 haben Zusagen von mehr als 35 Mrd. USD in die Pipeline des Indien Rechenzentrumsmarkts gebracht, gezählt von DC Market Insights anhand der unten aufgeführten Erklärungen von Unternehmen und Regierung.
- Im Oktober 2025 kündigte Google etwa 15 Mrd. USD für einen KI-Hub in Visakhapatnam über 2026-2030 an (Quelle: Press Information Bureau).
- Im November 2025 vereinbarten TCS und TPG, bis zu 18.000 Crore INR in die KI-Rechenzentren von HyperVault einzubringen (Quelle: Tata Group).
- Im Dezember 2025 sagte Microsoft Indien 17,5 Mrd. USD für 2026-2029 zu (Quelle: Microsoft).
- Im Februar 2026 gewährte der Unionshaushalt 2026-27 ausländischen Cloud-Anbietern, die indische Rechenzentren nutzen, eine Steuerbefreiung bis 2047 (Quelle: Press Information Bureau).
- Im März 2026 kündigte Bharti Airtel eine Investition von 1 Mrd. USD in Nxtra unter Führung von Alpha Wave Global und Carlyle an (Quelle: Bharti Airtel).
- Im Juni 2026 vereinbarten Reliance Industries und Meta den Bau eines KI-Rechenzentrums mit 168 MW in Jamnagar (Quelle: Reliance Industries).
Methodik: Wie das Modell den Indien Rechenzentrumsmarkt bewertet
DC Market Insights bewertet den Indien Rechenzentrumsmarkt 2025 mit 9,04 Mrd. USD auf Basis von Kapazitätskohorten mit 14 Eingangsgrößen und 25 belegten Fakten. Neue kommerzielle IT-Last (305 MW im Jahr 2025, 950 MW im Jahr 2030, 1.200 MW im Jahr 2035) x Anlagenkosten pro MW (6,34 Mio. USD im Jahr 2025) ergibt die Anlagenausgaben; neue KI-Megawatt (25 % der neuen Last im Jahr 2025, 55 % im Jahr 2030, 62 % im Jahr 2035) x 25 Mio. USD, zuzüglich einer jährlichen Erneuerung von 20 % des installierten KI-Bestands, ergibt die KI-IT; und 2.384 MW konventionelle Betriebslast, darunter etwa 1.270 MW in unternehmens- und behördeneigenen Räumen, x 2,00 Mio. USD pro Jahr ergibt die konventionelle IT. Die Summe beträgt 9,04 Mrd. USD im Jahr 2025.
Drei Plausibilitätsgrenzen werden eingehalten. Obergrenze 1: Die für 2030 modellierten 5.105 MW kommerzielle Kapazität entsprechen 55 % der 9,2 GW, die die Notiz zum India AI Stack für 2030 prognostiziert. Obergrenze 2: Der Wert 2025 liegt unter den 14,25 Mrd. USD der Indien-Zeile im globalen Modell des Data Center Market. Untergrenze: Allein STT GDC India und Nxtra veröffentlichen etwa 700 MW, 47 % der für Ende 2025 modellierten Basis von 1.505 MW. Die vollständige Methode ist auf der Seite zur Forschungsmethodik beschrieben; verwandte Zahlen finden sich im Rechenzentrumsmarkt, im Asien-Pazifik Rechenzentrumsmarkt, im Indien Rechenzentrums-Colocation-Markt und im Indien KI-Rechenzentrumsmarkt.
Quelle zum Kapazitätswachstum: Digital India, Erklärung zur Rechenzentrumskapazität.
Inhaltsverzeichnis
- 01Wichtige Marktkennzahlen
- 1.1Marktüberblick, 2025, 2026 und 2035
- 02Wichtigste Erkenntnisse
- 2.1Vier Erkenntnisse mit Zahlen
- 03Zusammenfassung zum Indien Rechenzentrumsmarkt
- 3.1Diagramm zur Marktgröße, 2020-2035
- 3.2Tabelle der Marktmerkmale
- 04Was umfasst der Indien Rechenzentrumsmarkt?
- 4.1Enthalten
- 4.2Nicht enthalten
- 4.3Wie die Segmente zusammenpassen
- 05Warum unterscheiden sich Schätzungen zum Indien Rechenzentrumsmarkt?
- 5.1Umfangstabelle: Was enthalten ist und was nicht
- 06Markttreiber
- 6.1Haushalt 2026-27: Steuerbefreiung bis 2047 für Cloud-Exporte aus indischen Rechenzentren
- 6.2Zusagen von Google und Microsoft über 32,5 Mrd. USD für 2026-2030
- 6.3IndiaAI Mission: 38.000 GPUs zu 65 INR pro Stunde
- 07Markttrends
- 7.1Konglomerate bauen Gigawatt-Campusse: Reliance und Tata
- 7.2Globales Kapital bewertet indische Plattformen neu
- 7.3Hallen an der Südküste folgen den Seekabeln
- 08Marktherausforderungen
- 8.1Industriestrom zu 10,78 INR pro kWh in Maharashtra
- 8.2Offizielle Kapazitätszahlen weichen um 540 MW voneinander ab
- 09Marktchancen
- 9.1Kühlsysteme: 386,49 Mio. USD im Jahr 2025 auf 2,34 Mrd. USD im Jahr 2035
- 9.2Stromversorgungslösungen: 869,60 Mio. USD im Jahr 2025 auf 4,38 Mrd. USD im Jahr 2035
- 10Preise
- 10.1Kosten pro MW, 2020-2035
- 10.2Öffentliche Preisanker
- 11Normen und Regulierung
- 11.1DPDP Act und Rules
- 11.2Steuerbefreiung im Haushalt 2026-27
- 11.3Rechenzentrumsrichtlinien der Bundesstaaten
- 11.4Stromtarifbeschlüsse
- 12Marktsegmentierung
- 12.1Nach Komponente: IT-Infrastruktur, Stromversorgungslösungen, Kühlsysteme, Allgemeiner Bau
- 12.2Nach Workload: KI-Workloads, Konventionelle Workloads
- 12.3Nach Rechenzentrumstyp: Hyperscale- und Cloud-Eigenbau, Colocation und Wholesale, Unternehmens- und behördeneigene Rechenzentren
- 12.4Nach Endanwender: IT- und Cloud-Dienste, BFSI, Regierung und öffentlicher Sektor, Telekommunikation, Fertigung und Sonstige
- 13DC Exklusiv
- 13.1Pipeline-Tracker-Tabelle: 9 Projekte
- 14Regionale Einblicke
- 14.1Westindien
- 14.2Südindien
- 14.3Nordindien
- 14.4Ostindien
- 14.5Zentralindien
- 15Analyse nach Bundesstaaten
- 15.1Maharashtra
- 15.2Tamil Nadu
- 15.3Telangana
- 15.4Delhi NCT
- 15.5Karnataka
- 15.6Uttar Pradesh
- 15.7Gujarat
- 15.8Haryana
- 15.9West Bengal
- 15.10Andhra Pradesh
- 15.11Kerala
- 15.12Odisha
- 16Prognoseszenarien
- 16.1Niedriges Szenario
- 16.2Basisszenario
- 16.3Hohes Szenario
- 17Wichtige Akteure
- 17.1STT GDC India
- 17.2Nxtra by Airtel
- 17.3CtrlS Datacenters
- 17.4Yotta Data Services
- 17.5Sify Infinit Spaces
- 17.6AdaniConneX
- 17.7Reliance Industries (Jio)
- 17.8Tata Consultancy Services (HyperVault)
- 17.9NTT DATA India
- 17.10Equinix
- 17.11Digital Connexion
- 17.12Princeton Digital Group
- 17.13Amazon Web Services
- 17.14Microsoft
- 17.15Google
- 18Aktuelle Entwicklungen
- 18.1Ereignisse von Oktober 2025 bis Juni 2026
- 19Methodik
- 19.1Kapazitätskohortenmodell
- 19.2Plausibilitätsgrenzen
- Abb. 1Größe des Indien Rechenzentrumsmarkts, 2020-2035 (Mrd. USD)
- Tabelle 1Merkmale des Indien Rechenzentrumsmarkts, 2025, 2026 und 2035
- Tabelle 2Umfangstabelle, in der Schätzung enthalten und nicht enthalten
- Tabelle 3Kosten pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Workload, 2025 und 2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Markt nach Endanwender, 2025 und 2035
- Tabelle 8India Gigawatt Campus Pipeline Tracker
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Bundesstaaten, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
12,60 Mrd. USD im Jahr 2026, ein Plus von 39,44 % gegenüber 9,04 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 57,22 Mrd. USD steigen, eine CAGR von 20,27 % ab 2025.
Etwa 1.500 MW bis 2025, gegenüber etwa 375 MW im Jahr 2020, laut dem Ministerium für Elektronik und Informationstechnologie. DC Market Insights modelliert 5.105 MW kommerzielle IT-Kapazität bis 2030 und 10.605 MW bis 2035.
20,27 % pro Jahr von 2025 bis 2035, nach 23,71 % pro Jahr in 2020-2025. Die neue IT-Last steigt von 305 MW im Jahr 2025 auf 1.200 MW im Jahr 2035, und der KI-Anteil an der neuen Last steigt von 25 % auf 62 %.
29,83 % pro Jahr erreichen KI-Workloads, die bis 2035 auf 38,37 Mrd. USD steigen und 2028 die konventionellen Workloads überholen. Nach Rechenzentrumstyp wächst Hyperscale- und Cloud-Eigenbau mit 26,06 % am schnellsten.
3,84 Mrd. USD oder 42,50 % des Werts 2025 entfallen auf Maharashtra, angeführt von Mumbai und Navi Mumbai. Andhra Pradesh wächst mit 41,27 % pro Jahr am schnellsten, da Googles Hub in Visakhapatnam in Betrieb geht.
Bis zum Steuerjahr 2046-47 zahlen benannte ausländische Cloud-Anbieter, die Kunden über bei indischen Betreibern eingekaufte Rechenzentrumskapazität bedienen, keine Steuern auf diese Einkünfte, so das Press Information Bureau. Das begünstigt Colocation-Ausgaben, die 2025 einen Wert von 2,98 Mrd. USD hatten.
6,34 Mio. USD pro MW IT-Last im Jahr 2025 für die Anlage, steigend auf 8,11 Mio. USD bis 2035, eine Schätzung von DC Market Insights. KI-Server kommen mit etwa 25 Mio. USD pro KI-Megawatt hinzu.
Über 400 MW betreibt STT GDC India und etwa 300 MW Nxtra by Airtel; zusammen halten sie etwa 47 % der nationalen Basis von 1.500 MW. Es folgen CtrlS, Yotta, Sify, AdaniConneX, Equinix und NTT DATA.
57,22 Mrd. USD im Basisszenario, innerhalb einer Spanne von 45,20 Mrd. USD bis 69,81 Mrd. USD, schätzt DC Market Insights. Die Spanne hängt von Netzanschlüssen und der Export-Cloud-Nachfrage ab.
12,60 Mrd. USD für 2026 umfasst nur Anlagen und IT-Ausrüstung. Schätzungen, die Umsätze mit Cloud-Diensten, IT-Outsourcing oder Strom hinzurechnen, fallen höher aus, reine Colocation-Schätzungen niedriger.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.