
Mercato InfiniBand: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato InfiniBand era pari a USD 10.54 miliardi; si prevede che raggiunga USD 20.85 miliardi entro il 2035, con un CAGR del 7.06%. North America rappresenta 53.8% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Prezzi
- 06Standard e specifiche
- 07Catena di fornitura
- 08Dimensione del mercato e previsioni
- 09Mercato per componente
- 10Mercato per velocità dati
- 23capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 15Aziende analizzate
Analisi regionale
- North America53.8%
- Asia Pacific23.6%
- Europe15.2%
- Middle East and Africa4.6%
- Latin America2.8%
Aziende analizzate
- NVIDIA
- Hewlett Packard Enterprise
- IBM
- Intel
- Amphenol
- TE Connectivity
- Coherent
- Broadcom
- BizLink Technology
- Foxconn Interconnect Technology
- Applied Optoelectronics
- Volex
- Fujitsu
- The Siemon Company
- Cornelis Networks
Analisi completa
Il mercato InfiniBand comprende gli switch, gli adattatori host e le SuperNIC, i cavi e i ricetrasmettitori ottici, nonché il software e i servizi di gestione del fabric utilizzati per realizzare reti InfiniBand all’interno di data center, cluster di IA e supercomputer. DC Market Insights stima il mercato InfiniBand globale in USD 10,54 miliardi nel 2025 e prevede che raggiunga USD 20,85 miliardi entro il 2035, con un CAGR del 7,06%. Il valore del 2025 è costruito a partire dalla nuova capacità installata: circa 12,0 GW di nuova capacità IT dei data center, di cui circa il 35% destinato a sale di IA, con circa il 46% di tale capacità di IA cablata con un fabric back-end InfiniBand a circa USD 4,72 milioni di contenuto InfiniBand per MW, danno USD 9,12 miliardi di spesa per l’IA, a cui i fabric per supercalcolo, storage e altri usi aziendali aggiungono USD 1,42 miliardi. I cluster di inferenza IA sono il segmento in più rapida crescita, al 12,09% annuo, perché una quota crescente dell’inferenza viene eseguita su sistemi rack-scale che richiedono lo stesso fabric scale-out dell’addestramento, e il Medio Oriente e Africa è la regione in più rapida crescita, all’11,81% annuo, poiché DC Market Insights prevede che i campus di IA sovrana negli Stati del Golfo crescano partendo da una base ridotta.
Sintesi
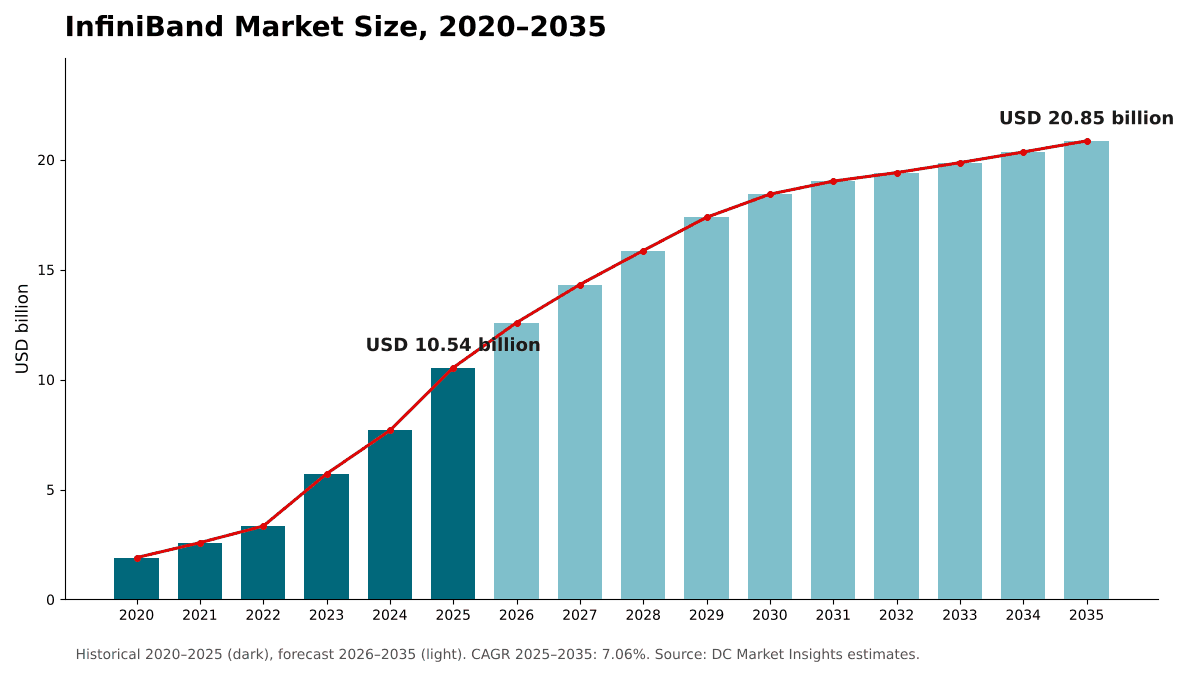
La dimensione del mercato InfiniBand globale era stimata in USD 1,90 miliardi nel 2020, ha raggiunto USD 10,54 miliardi nel 2025 e si prevede che raggiunga USD 20,85 miliardi entro il 2035, con un CAGR del 7,06% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato InfiniBand 2025 | USD 10,54 miliardi |
| Mercato InfiniBand, CAGR | 7,06% |
| Dimensione del mercato InfiniBand 2035 | USD 20,85 miliardi |
Il mercato InfiniBand è cresciuto del 40,81% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 37,2% rispetto al 2024, mentre i cluster di addestramento basati su unità di elaborazione grafica (GPU) passavano da migliaia a decine di migliaia di acceleratori. Secondo DC Market Insights, InfiniBand è diventato il fabric back-end predefinito per la prima ondata di grandi cluster di IA perché offriva di serie trasporto lossless, instradamento adattivo e calcolo in rete. La crescita rallenta al 7,06% annuo dal 2025 al 2035 per un unico motivo: l’Ethernet progettato per l’IA conquista una quota crescente dei nuovi fabric back-end. DC Market Insights modella la quota InfiniBand della nuova capacità di IA in calo dal 46% del 2025 al 30% nel 2030 e al 27% nel 2035, mentre la capacità di IA continua a crescere, per cui il mercato raddoppia comunque all’incirca nel decennio.
Ambito del mercato: che cosa comprende il mercato InfiniBand?
Il mercato InfiniBand comprende tutti i prodotti venduti per realizzare un fabric InfiniBand, valutati alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 10,54 miliardi nel 2025.
Incluso. Switch InfiniBand (sistemi edge, leaf, spine e director, inclusi i modelli con ottica co-packaged), adattatori host channel e SuperNIC venduti o configurati per InfiniBand, unità di elaborazione dati quando spedite come endpoint InfiniBand, cavi in rame direct-attach, cavi in rame attivi e cavi ottici attivi, ricetrasmettitori ottici certificati per collegamenti InfiniBand, gateway e router InfiniBand, e software di gestione del fabric, contratti di assistenza e servizi professionali.
Escluso. Switch e adattatori Ethernet, incluse le piattaforme Ethernet progettate per l’IA e i fabric RDMA over Converged Ethernet (RoCE), le interconnessioni GPU scale-up come NVLink, le interconnessioni proprietarie per supercomputer, server e GPU, il cablaggio strutturato dell’edificio al di fuori del cluster e la manodopera di installazione.
Come si combinano i segmenti. Le ripartizioni per componente, velocità dati, applicazione e utente finale suddividono ciascuna gli stessi USD 10,54 miliardi. La ripartizione per velocità dati assegna ogni switch, adattatore e cavo alla generazione InfiniBand su cui opera: HDR a 200 Gb/s per porta e inferiori, NDR a 400 Gb/s, XDR a 800 Gb/s e collegamenti di nuova generazione a 1,6 Tb/s e superiori.
Fattori trainanti: che cosa spinge il mercato InfiniBand?
Tre fattori spiegano la maggior parte della crescita del mercato InfiniBand: i cluster di IA che contengono circa USD 4,72 milioni di contenuto InfiniBand per MW, il ciclo di aggiornamento XDR a 800 Gb/s per porta e lo spostamento dell’inferenza su sistemi rack-scale che richiedono un fabric scale-out.
I fabric back-end per l’IA contengono USD 4,72 milioni di InfiniBand per MW
Un cluster di addestramento GPU collega ogni acceleratore a una rete back-end dedicata, per cui ogni MW di capacità di IA contiene un valore di switching, adattatori e ottica molto superiore rispetto a una sala cloud. DC Market Insights stima il contenuto InfiniBand di una sala di IA in USD 4,72 milioni per MW nel 2025, comprendendo switch, SuperNIC, cavi, ricetrasmettitori e software. NVIDIA, il principale fornitore di InfiniBand, ha riportato ricavi dal networking di USD 31,38 miliardi per il suo anno fiscale 2026, chiuso a gennaio 2026, in aumento del 142% (Fonte: commento del CFO di NVIDIA depositato presso la US Securities and Exchange Commission). I ricavi dal networking del quarto trimestre hanno toccato il record di USD 11,0 miliardi, in aumento del 263% rispetto a un anno prima, che NVIDIA ha attribuito al suo fabric di calcolo NVLink e alla crescita delle sue piattaforme Ethernet e InfiniBand. DC Market Insights stima che InfiniBand abbia rappresentato circa un terzo di tali ricavi dal networking nell’anno solare 2025.
XDR porta ogni porta a 800 Gb/s
La InfiniBand Trade Association (IBTA) ha introdotto XDR nell’ottobre 2023, con 800 Gb/s per porta, collegamenti switch-switch a 1,6 Tb/s e segnalazione a 200 Gb/s per lane. Lo switch Quantum-X800 di NVIDIA offre 144 porte da 800 Gb/s ciascuna, e la sua SuperNIC ConnectX fornisce 800 Gb/s a ogni endpoint. Nel secondo trimestre del suo anno fiscale 2026, NVIDIA ha riportato ricavi dal networking di USD 7,3 miliardi, in aumento del 98%, trainati in parte dall’aumento della produzione dei prodotti XDR InfiniBand. DC Market Insights stima i prodotti XDR in USD 3,60 miliardi, pari al 34,1% del mercato InfiniBand, nel 2025, e prevede che ogni cluster NDR installato venga ampliato o sostituito con collegamenti XDR o più veloci entro il 2030.
L’inferenza si sposta su sistemi rack-scale con fabric scale-out
DC Market Insights prevede che una quota crescente dell’inferenza venga eseguita sugli stessi sistemi rack-scale utilizzati per l’addestramento, collegati tra i rack da un fabric scale-out. Nell’ottobre 2025, Microsoft Azure ha presentato un cluster di 4.608 GPU NVIDIA Blackwell Ultra in sistemi GB300 NVL72, connessi tramite Quantum-X800 InfiniBand a 800 Gb/s per GPU e realizzato per i carichi di lavoro di inferenza di OpenAI. DC Market Insights stima la spesa InfiniBand dei cluster di inferenza IA in USD 2,70 miliardi nel 2025, in aumento a USD 8,45 miliardi entro il 2035.
Tendenze di mercato: come sta cambiando InfiniBand?
Il mercato InfiniBand si sta orientando verso l’ottica co-packaged, un radix degli switch più elevato e una combinazione di InfiniBand ed Ethernet all’interno dello stesso parco infrastrutturale di un operatore.
L’ottica co-packaged riduce la potenza ottica fino a soli 9 W
Lo switch InfiniBand Quantum-X Photonics di NVIDIA colloca i motori ottici accanto al chip dello switch, fornendo 115 Tb/s di capacità di switching su 144 porte da 800 Gb/s ciascuna. NVIDIA ha dichiarato che il modello InfiniBand sarebbe stato disponibile all’inizio del 2026. Secondo NVIDIA, i ricetrasmettitori pluggable assorbono spesso 30 W per interfaccia, mentre l’ottica co-packaged riduce la potenza fino a soli 9 W. DC Market Insights prevede che i design co-packaged spostino parte del valore da cavi e ricetrasmettitori allo switch, motivo per cui cavi e ricetrasmettitori crescono al 7,79% annuo e non più rapidamente.
Le specifiche si estendono a fabric da 64K porte
L’IBTA ha pubblicato la Release 2.0 delle InfiniBand Architecture Specifications, Volumi 1 e 2, il 31 luglio 2025. La release supporta XDR fino a 200 Gb/s per lane, collegamenti a 800 Gb/s su QSFP e collegamenti a 1,6 Tb/s su QSFP-DD e OSFP, e la gestione di switch ad alto radix che supportano fino a 64K porte. Un radix più elevato significa meno livelli di switch per cluster, il che riduce il numero di collegamenti ottici per GPU ed è incorporato nel calo della spesa per MW nel modello di DC Market Insights.
Gli operatori utilizzano InfiniBand ed Ethernet in parallelo
I grandi acquirenti utilizzano sempre più entrambi i fabric. Nel marzo 2024 Meta ha descritto due cluster da 24.576 GPU, uno con un fabric RoCE e uno con un fabric NVIDIA Quantum2 InfiniBand, entrambi con endpoint a 400 Gbps. La stessa NVIDIA vende entrambi: il suo direttore finanziario ha affermato che la sua tecnologia Spectrum-X Ethernet era all’incirca alla pari con InfiniBand. DC Market Insights modella la quota InfiniBand della nuova capacità di IA al 41% nel 2026, in calo dal 46% del 2025.
Sfide di mercato: che cosa frena il mercato InfiniBand?
L’Ethernet progettato per l’IA e una base di fornitura concentrata sono i due vincoli che, secondo DC Market Insights, limiteranno la crescita di InfiniBand al 7,06% annuo fino al 2035.
L’Ethernet per l’IA conquista una quota crescente dei nuovi fabric
L’Ultra Ethernet Consortium ha rilasciato la specifica UEC 1.0 nel giugno 2025, uno stack di comunicazione completo basato su Ethernet per l’IA e il calcolo ad alte prestazioni (HPC) che comprende schede di interfaccia di rete, switch, ottica e cavi e, secondo il consorzio, scala fino a milioni di endpoint. Secondo DC Market Insights, gli hyperscaler preferiscono Ethernet perché funziona su hardware multi-vendor e con gli stessi strumenti operativi delle loro reti front-end. DC Market Insights modella la quota InfiniBand della nuova capacità di IA in calo dal 46% del 2025 al 30% nel 2030, il che sottrae circa USD 8,91 miliardi di spesa potenziale nel 2030 rispetto al mantenimento della quota del 2025.
La fornitura da un unico vendor limita il potere negoziale degli acquirenti
DC Market Insights stima che NVIDIA fornisca quasi tutto il silicio per switch e adattatori InfiniBand, per cui gli acquirenti hanno scarso potere negoziale sui prezzi e scarsa protezione tramite una seconda fonte di approvvigionamento. Stanno emergendo fabric scale-out alternativi: Cornelis Networks ha lanciato la sua famiglia CN5000 400G Omni-Path nel giugno 2025, che supporta fino a 500.000 endpoint, e dichiara velocità dei messaggi 2 volte superiori e una latenza inferiore del 35% rispetto a InfiniBand NDR. I sistemi dal n. 2 al n. 4 della lista TOP500 di giugno 2026, El Capitan, Frontier e Aurora, utilizzano tutti l’interconnessione Slingshot-11 anziché InfiniBand.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi del mercato InfiniBand sono i fornitori GPU e neocloud, in crescita del 9,15% annuo, e i collegamenti di classe 1,6T, che DC Market Insights prevede a USD 13,66 miliardi entro il 2035.
I fornitori GPU e neocloud più che raddoppiano la spesa entro il 2035
Gli operatori cloud GPU specializzati hanno speso USD 2,76 miliardi in InfiniBand nel 2025, e DC Market Insights prevede che la loro spesa raggiunga USD 6,63 miliardi nel 2035. DC Market Insights prevede che questi operatori continuino ad acquistare design di riferimento completi anziché combinare più vendor. CoreWeave è membro dell’IBTA insieme ai principali fornitori. Le scelte di progettazione del fabric alla base di questi cluster sono trattate nel report Data Center Fabric Market.
I collegamenti 1,6T diventano la principale classe di velocità dati entro il 2035
Ogni generazione di velocità impone un nuovo ciclo di switch, adattatori e ottica. DC Market Insights prevede che i collegamenti a 1,6 Tb/s e superiori passino da USD 73,80 milioni nel 2025 a USD 13,66 miliardi nel 2035, pari al 65,5% del mercato InfiniBand, poiché la segnalazione a 200 Gb/s per lane definita in XDR viene utilizzata per le porte a 1,6 Tb/s.
Prezzi: quanto InfiniBand acquista un cluster di IA per MW?
Una sala di IA costruita su un back-end InfiniBand spende circa USD 4,72 milioni per MW di carico IT in prodotti InfiniBand nel 2025, secondo le stime di DC Market Insights che comprendono switch, adattatori, cavi, ricetrasmettitori e software, esclusa la manodopera.
| Input del modello InfiniBand | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Spesa InfiniBand per MW di capacità di IA (USD milioni) | 5,60 | 4,72 | 4,22 | 3,86 |
| Quota di IA della nuova capacità dei data center | 3% | 35% | 60% | 66% |
| Quota InfiniBand della nuova capacità di IA | 86% | 46% | 30% | 27% |
La spesa per MW diminuisce di circa il 2% annuo perché la densità di potenza dei rack aumenta più rapidamente del numero di porte: i sistemi rack-scale collocano più GPU dietro ogni collegamento scale-out, e gli switch a radix più elevato eliminano livelli dal fabric. Anche i prezzi delle porte per Gb/s diminuiscono a ogni generazione, mentre il prezzo per porta aumenta.
Standard e regolamentazione: quali regole definiscono InfiniBand?
InfiniBand è definito da un unico organismo, l’IBTA, fondata nel 1999, i cui membri del comitato direttivo sono Hewlett Packard Enterprise, IBM, Intel e NVIDIA.
InfiniBand Architecture Specification, Release 2.0 (luglio 2025). Le specifiche IBTA Release 2.0 aggiungono XDR fino a 200 Gb/s per lane, una nuova correzione degli errori in avanti (FEC) XDR, il supporto diretto per la gestione di ricetrasmettitori e cavi CMIS 5.3 e l’autonegoziazione del collegamento tramite IEEE 802.3 Clause 73. Oltre 400 dispositivi sono stati registrati per l’evento di interoperabilità Plugfest 42 dell’IBTA.
Volume 1 Release 1.7 (ottobre 2023). La release precedente ha introdotto XDR, ha migliorato il supporto per gli switch ad alto radix e ha aggiunto il controllo della congestione con sonde di rete per i fabric InfiniBand e RoCE.
Ultra Ethernet Specification 1.0 (giugno 2025). Pur non essendo uno standard InfiniBand, UEC 1.0 è la principale specifica concorrente per le reti scale-out di IA e orienta le scelte degli acquirenti.
Segmentazione del mercato: quale segmento guida il mercato InfiniBand?
Gli switch guidano il mercato InfiniBand con il 39,2% del valore del 2025, NDR 400G guida le velocità dati con il 53,4%, i cluster di addestramento IA guidano le applicazioni con il 60,9% e i fornitori cloud hyperscale guidano gli acquirenti con il 44,7%. I cluster di inferenza IA sono il segmento in più rapida crescita, al 12,09% annuo, perché i sistemi di inferenza rack-scale sono ora collegati dallo stesso fabric scale-out dei cluster di addestramento.
Per componente: gli switch guidano con il 39,2%
| Componente | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Switch | 4,13 | 39,2% | 7,74 | 6,47% |
| Adattatori e SuperNIC | 2,61 | 24,8% | 4,71 | 6,07% |
| Cavi e ricetrasmettitori | 3,13 | 29,7% | 6,63 | 7,79% |
| Software e servizi | 0,66 | 6,3% | 1,77 | 10,31% |
Cavi e ricetrasmettitori guadagnano 2,1 punti di quota entro il 2035 perché ogni porta XDR e 1,6T richiede un collegamento ottico di valore più elevato. Software e servizi crescono più rapidamente, al 10,31% annuo, poiché la telemetria e la gestione del fabric diventano parte di ogni contratto per grandi cluster.
Per velocità dati: NDR 400G guida con il 53,4%
| Velocità dati | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| HDR 200G e inferiori | 1,24 | 11,8% | 0,25 | -14,82% |
| NDR 400G | 5,63 | 53,4% | 0,98 | -16,04% |
| XDR 800G | 3,60 | 34,1% | 5,96 | 5,19% |
| 1,6T e superiori | 0,07 | 0,7% | 13,66 | 68,55% |
NDR era ancora in testa nel 2025 perché i cluster di generazione Hopper, come il cluster InfiniBand da 24.576 GPU descritto da Meta nel 2024 con endpoint a 400 Gbps, funzionano su collegamenti a 400 Gb/s. XDR ha raggiunto il 34,1% con l’aumento della produzione dei sistemi Blackwell, e DC Market Insights prevede che XDR raggiunga il picco prima del 2030, quando le porte di classe 1,6T subentreranno nelle nuove installazioni.
Per applicazione: i cluster di addestramento IA guidano con il 60,9%
| Applicazione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cluster di addestramento IA | 6,42 | 60,9% | 10,33 | 4,87% |
| Cluster di inferenza IA | 2,70 | 25,6% | 8,45 | 12,09% |
| HPC e calcolo scientifico | 0,95 | 9,0% | 1,43 | 4,20% |
| Storage e altri usi aziendali | 0,48 | 4,5% | 0,65 | 3,10% |
I cluster di inferenza IA raggiungono il 40,5% del mercato entro il 2035. HPC e calcolo scientifico mantengono una base stabile: i primi tre sistemi della classifica Green500 di giugno 2026 utilizzano tutti NVIDIA InfiniBand NDR200 quad-rail, e il JUPITER Booster in Germania, quinto nella lista TOP500 di giugno 2026 con 1,000 exaflop/s, è stato annunciato nel 2023 con 24.000 superchip NVIDIA GH200 su Quantum-2 InfiniBand.
Per utente finale: i fornitori cloud hyperscale guidano con il 44,7%
| Utente finale | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fornitori cloud hyperscale | 4,71 | 44,7% | 8,38 | 5,93% |
| Fornitori GPU e neocloud | 2,76 | 26,2% | 6,63 | 9,15% |
| Enti governativi e laboratori di ricerca | 1,77 | 16,8% | 3,04 | 5,57% |
| Imprese e servizi finanziari | 1,30 | 12,3% | 2,79 | 7,98% |
I fornitori cloud hyperscale perdono 4,5 punti di quota entro il 2035 poiché spostano una parte maggiore dei propri cluster su Ethernet, mentre i fornitori GPU e neocloud guadagnano 5,6 punti. Gli enti governativi e i laboratori di ricerca comprendono i centri nazionali di supercalcolo e i programmi di IA sovrana.
DC Exclusive: il modello di attach InfiniBand e la matrice Componente × Acquirente
Con USD 1,90 miliardi nel 2025, lo switching hyperscale è la singola cella più grande della matrice e rappresenta il 18,0% di tutta la spesa InfiniBand. La matrice seguente incrocia ciò che viene acquistato e chi lo acquista.
| 2025, USD miliardi | Switch | Adattatori e SuperNIC | Cavi e ricetrasmettitori | Software e servizi | Totale |
|---|---|---|---|---|---|
| Fornitori cloud hyperscale | 1,90 | 1,11 | 1,50 | 0,21 | 4,71 |
| Fornitori GPU e neocloud | 1,10 | 0,69 | 0,85 | 0,12 | 2,76 |
| Enti governativi e laboratori di ricerca | 0,65 | 0,46 | 0,46 | 0,19 | 1,77 |
| Imprese e servizi finanziari | 0,48 | 0,35 | 0,32 | 0,14 | 1,30 |
| Totale | 4,13 | 2,61 | 3,13 | 0,66 | 10,54 |
Gli acquirenti hyperscale spendono il 31,7% del loro budget InfiniBand in cavi e ricetrasmettitori, la quota più alta tra tutti gli acquirenti, perché i loro cluster si estendono su più sale e utilizzano collegamenti ottici tra i livelli. Gli enti governativi e i laboratori di ricerca spendono l’11,0% in software e servizi, più del doppio della quota hyperscale, perché acquistano sistemi integrati con contratti di assistenza di lunga durata. Un fornitore che dispone solo di silicio per switch raggiunge circa due quinti o meno della spesa in ogni riga di acquirenti.
Il modello di attach InfiniBand alla base di questi dati ha tre input che qualsiasi lettore può verificare: la nuova capacità dei data center consegnata ogni anno (12,0 GW nel 2025), la quota di IA di tale capacità (35%) e la quota della capacità di IA cablata con InfiniBand (46%). Moltiplicando il risultato per il contenuto InfiniBand per MW si ottiene la spesa per l’IA; aggiungendo i fabric per supercalcolo, storage e usi aziendali si ottiene il mercato. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni, costruito su 77 input: 64 valori annuali per capacità, quota di IA, attach InfiniBand e spesa per MW (16 anni ciascuno), 2 serie di base non IA, 4 ripartizioni per componente, 4 ripartizioni per acquirente e 3 comunicazioni aziendali utilizzate come verifica incrociata (ricavi dal networking di NVIDIA per l’anno fiscale 2026, il suo quarto trimestre e il primo trimestre dell’anno fiscale 2027). Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato InfiniBand?
Il Nord America guida il mercato InfiniBand con il 53,8% del valore del 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, all’11,81% annuo, perché i programmi di IA sovrana stanno aggiungendo campus GPU partendo da una base ridotta.
Il Nord America guida con una quota del 53,8%
Gli acquirenti nordamericani hanno speso USD 5,67 miliardi in InfiniBand nel 2025, e si prevede che la regione raggiunga USD 10,14 miliardi nel 2035, con un CAGR del 5,98%. BloombergNEF ha conteggiato negli Stati Uniti 15,9 GW dei 23,1 GW di capacità dei data center in costruzione nel mondo alla fine di settembre 2025. Il Nord America perde 5,2 punti di quota entro il 2035 poiché gli hyperscaler statunitensi spostano i nuovi fabric su Ethernet più rapidamente degli acquirenti di altre aree.
L’Asia Pacifico detiene una quota del 23,6%
L’Asia Pacifico vale USD 2,49 miliardi nel 2025 e USD 5,46 miliardi entro il 2035, con un CAGR dell’8,18%. BloombergNEF ha conteggiato 3,2 GW in costruzione in 283 siti nella regione. DC Market Insights prevede che Giappone, Corea del Sud e India aggiungano la maggior parte della nuova capacità InfiniBand nella regione.
L’Europa detiene una quota del 15,2%
L’Europa vale USD 1,60 miliardi nel 2025 e USD 3,11 miliardi entro il 2035, con un CAGR del 6,85%. Sistemi di ricerca come JUPITER, installato presso EuroHPC/FZJ a Jülich, sostengono la domanda dei centri di ricerca.
Il Medio Oriente e Africa detiene una quota del 4,6%
Il Medio Oriente e Africa vale USD 484,98 milioni nel 2025 e USD 1,48 miliardi entro il 2035, la crescita più rapida tra tutte le regioni, all’11,81% annuo. DC Market Insights attribuisce all’Arabia Saudita circa il 37% del valore della regione nel 2025.
L’America Latina detiene una quota del 2,8%
L’America Latina vale USD 295,21 milioni nel 2025 e USD 667,35 milioni entro il 2035, con un CAGR dell’8,50%, ed è il mercato regionale più piccolo nel 2025.
Analisi per paese: quali paesi acquistano più InfiniBand?
Gli Stati Uniti sono il maggiore mercato nazionale per InfiniBand con USD 5,13 miliardi nel 2025, pari al 48,7% del valore globale, seguiti dalla Cina con USD 875,83 milioni (8,3%) e dal Canada con USD 459,44 milioni (4,4%). I 12 paesi più grandi rappresentano l’84,4% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 5,13 | 48,7% | 9,05 | 5,84% |
| 2 | Cina | Asia Pacifico | 0,88 | 8,3% | 1,57 | 6,00% |
| 3 | Canada | Nord America | 0,46 | 4,4% | 0,91 | 7,10% |
| 4 | Giappone | Asia Pacifico | 0,45 | 4,3% | 0,89 | 7,06% |
| 5 | Germania | Europa | 0,38 | 3,6% | 0,71 | 6,48% |
| 6 | Regno Unito | Europa | 0,35 | 3,4% | 0,65 | 6,25% |
| 7 | Corea del Sud | Asia Pacifico | 0,26 | 2,5% | 0,54 | 7,54% |
| 8 | Francia | Europa | 0,25 | 2,4% | 0,51 | 7,18% |
| 9 | India | Asia Pacifico | 0,24 | 2,3% | 0,86 | 13,71% |
| 10 | Arabia Saudita | Medio Oriente e Africa | 0,18 | 1,7% | 0,62 | 13,12% |
| 11 | Australia | Asia Pacifico | 0,18 | 1,7% | 0,40 | 8,63% |
| 12 | Singapore | Asia Pacifico | 0,14 | 1,4% | 0,28 | 7,01% |
L’India è il grande mercato nazionale in più rapida crescita, al 13,71% annuo, davanti all’Arabia Saudita al 13,12%, poiché i programmi nazionali di IA e i nuovi cloud GPU partono da una base installata ridotta. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di capacità di IA e di supercalcolo di ciascun paese.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il mercato InfiniBand raggiunge USD 20,85 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 17,56 miliardi e USD 24,05 miliardi negli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | La quota InfiniBand della nuova capacità di IA scende a circa il 23% entro il 2035 poiché i fabric Ultra Ethernet maturano più rapidamente | 17,56 | 5,23% |
| Base | La quota InfiniBand della nuova capacità di IA scende al 27% entro il 2035; la quota di IA della nuova capacità raggiunge il 66% | 20,85 | 7,06% |
| Alto | InfiniBand mantiene circa il 32% della nuova capacità di IA nel 2035 grazie alla domanda di addestramento e di IA sovrana | 24,05 | 8,59% |
Il tasso di attach InfiniBand è il principale fattore di oscillazione: ogni punto di quota della nuova capacità di IA vale circa USD 0,69 miliardi di valore di mercato nel 2035. Un secondo fattore di oscillazione è il ritmo delle aggiunte di capacità, che segue la spesa in conto capitale per l’IA dei maggiori fornitori cloud.
Analisi competitiva: chi guida il mercato InfiniBand?
- NVIDIA
- Hewlett Packard Enterprise
- IBM
- Intel
- Amphenol
- TE Connectivity
- Coherent
- Broadcom
- BizLink Technology
- Foxconn Interconnect Technology
- Applied Optoelectronics
- Volex
- Fujitsu
- The Siemon Company
- Cornelis Networks
NVIDIA è il leader di mercato con circa l’84% del mercato InfiniBand nel 2025 (stima di DC Market Insights: NVIDIA fornisce quasi tutto il silicio per switch e adattatori InfiniBand, che vale il 64,0% del mercato, oltre alla maggior parte di cavi, ricetrasmettitori e software di fabric a marchio). NVIDIA ha riportato ricavi record dal networking per data center di USD 14,8 miliardi nel primo trimestre dell’anno fiscale 2027, in aumento del 199% rispetto a un anno prima, e ha collegato la crescita del proprio business data center in parte alla domanda delle sue soluzioni InfiniBand, Spectrum-X Ethernet e NVLink. Hewlett Packard Enterprise, IBM, Intel e NVIDIA siedono nel comitato direttivo dell’IBTA, e Amphenol, TE Connectivity, Coherent, Broadcom, BizLink, Foxconn Interconnect Technology, Applied Optoelectronics, Volex, Fujitsu e Siemon sono tra le 59 aziende membri dell’IBTA, fornendo cavi, ottica, componenti e sistemi. Cornelis Networks, inclusa tra i membri dell’IBTA, compete con il suo fabric CN5000 Omni-Path.
Sviluppi recenti
- Nel giugno 2025, Cornelis Networks ha lanciato la rete scale-out CN5000 400G, che supporta fino a 500.000 endpoint, con ampia disponibilità presso gli OEM dal terzo trimestre del 2025 (Fonte: comunicato stampa di Cornelis Networks).
- Nel giugno 2025, l’Ultra Ethernet Consortium ha rilasciato la specifica UEC 1.0, uno stack basato su Ethernet per il networking di IA e HPC (Fonte: comunicato stampa della Linux Foundation).
- Nel luglio 2025, l’IBTA ha pubblicato la Release 2.0 delle InfiniBand Architecture Specifications, aggiungendo XDR fino a 200 Gb/s per lane e la gestione di switch con fino a 64K porte (Fonte: comunicato stampa dell’IBTA).
- Nell’agosto 2025, NVIDIA ha dichiarato che il suo switch InfiniBand Quantum-X Photonics, con 144 porte a 800 Gb/s e ottica co-packaged, sarebbe stato disponibile all’inizio del 2026 (Fonte: blog tecnico di NVIDIA).
- Nell’ottobre 2025, Microsoft Azure ha presentato un cluster di 4.608 GPU Blackwell Ultra per OpenAI connesse tramite Quantum-X800 InfiniBand (Fonte: blog di NVIDIA).
- Nel febbraio 2026, NVIDIA ha riportato ricavi dal networking per l’anno fiscale 2026 di USD 31,38 miliardi, in aumento del 142%, e ricavi dal networking del quarto trimestre di USD 11,0 miliardi, che ha attribuito in parte alla crescita delle sue piattaforme Ethernet e InfiniBand (Fonte: deposito SEC di NVIDIA).
Seguiamo questi lanci, installazioni di cluster e aggiornamenti degli standard man mano che avvengono nei nostri aggiornamenti sul settore dei data center. Le piattaforme di switch che competono con InfiniBand nelle stesse sale sono trattate nel report Data Center Switch Market.
Metodologia: come abbiamo costruito il modello del mercato InfiniBand
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di capacità (dal 2020 al 2035). La nuova capacità dei data center di ciascuna coorte è stata moltiplicata per la quota di IA di tale capacità, per la quota della capacità di IA cablata con un back-end InfiniBand e per una spesa InfiniBand per MW che scende da USD 5,60 milioni nel 2020 a USD 3,86 milioni nel 2035. Sono state aggiunte due serie non IA: supercalcolo e calcolo scientifico, con USD 948,00 milioni nel 2025 e una crescita del 4,2% annuo, e storage e altri fabric aziendali, con USD 476,00 milioni nel 2025 e una crescita del 3,1% annuo. Il totale è stato suddiviso in 4 componenti, 4 velocità dati, 4 applicazioni, 4 utenti finali e 5 regioni, e ogni ripartizione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto ai ricavi dal networking dichiarati da NVIDIA: il mercato di USD 10,54 miliardi del 2025 equivale al 33,6% dei ricavi dal networking di NVIDIA per l’anno fiscale 2026, pari a USD 31,38 miliardi, che includono anche NVLink ed Ethernet, per cui InfiniBand si colloca ben al di sotto di tale tetto. I valori per paese allocano ciascun totale regionale in base a pesi nazionali per la capacità di IA e di supercalcolo. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Copertura del report e valuta
- 1.3Abbreviazioni e generazioni di velocità dati
- 02Metodologia di ricerca
- 2.1Modello di attach InfiniBand bottom-up
- 2.2Verifica top-down rispetto alle comunicazioni dei fornitori
- 2.3Ipotesi e limitazioni
- 03Sintesi
- 3.1Dimensione del mercato, 2020-2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Prezzi
- 5.1Spesa InfiniBand per MW di capacità di IA, 2020-2035
- 06Standard e specifiche
- 6.1InfiniBand Architecture Specification Release 2.0
- 6.2XDR e Volume 1 Release 1.7
- 6.3Ultra Ethernet Specification 1.0 e fabric concorrenti
- 07Catena di fornitura
- 7.1Silicio per switch e adattatori
- 7.2Cavi, ottica e ricetrasmettitori
- 7.3System integrator e OEM
- 08Dimensione del mercato e previsioni
- 8.1Valore del mercato globale, 2020-2035
- 8.2Crescita anno su anno
- 8.3Spesa IA e non IA
- 09Mercato per componente
- 9.1Switch
- 9.2Adattatori e SuperNIC
- 9.3Cavi e ricetrasmettitori
- 9.4Software e servizi
- 10Mercato per velocità dati
- 10.1HDR 200G e inferiori
- 10.2NDR 400G
- 10.3XDR 800G
- 10.41,6T e superiori
- 11Mercato per applicazione
- 11.1Cluster di addestramento IA
- 11.2Cluster di inferenza IA
- 11.3HPC e calcolo scientifico
- 11.4Storage e altri usi aziendali
- 12Mercato per utente finale
- 12.1Fornitori cloud hyperscale
- 12.2Fornitori GPU e neocloud
- 12.3Enti governativi e laboratori di ricerca
- 12.4Imprese e servizi finanziari
- 13DC Exclusive: modello di attach InfiniBand e matrice Componente × Acquirente
- 13.1Input del modello di attach
- 13.2Matrice Componente × Acquirente, 2025
- 14Nord America
- 14.1Stati Uniti
- 14.2Canada
- 15Europa
- 15.1Germania
- 15.2Regno Unito
- 15.3Francia
- 15.4Resto d'Europa
- 16Asia Pacifico
- 16.1Cina
- 16.2Giappone
- 16.3Corea del Sud
- 16.4India
- 16.5Australia
- 16.6Singapore
- 16.7Resto dell'Asia Pacifico
- 17America Latina
- 17.1Mercato dell'America Latina, 2025 e 2035
- 18Medio Oriente e Africa
- 18.1Arabia Saudita
- 18.2Resto del Medio Oriente e Africa
- 19Sezioni trasversali regionali
- 19.1Quote regionali, 2025 e 2035
- 19.2Classifica dei paesi, 2025 e 2035
- 20Scenari di previsione
- 20.1Scenario basso
- 20.2Scenario base
- 20.3Scenario alto
- 21Panorama competitivo
- 21.1Stima delle quote di mercato, 2025
- 21.2Membri dell'IBTA ed ecosistema
- 21.3Sviluppi recenti
- 22Profili aziendali
- 22.1NVIDIA
- 22.2Hewlett Packard Enterprise
- 22.3IBM
- 22.4Intel
- 22.5Amphenol
- 22.6TE Connectivity
- 22.7Coherent
- 22.8Broadcom
- 22.9BizLink Technology
- 22.10Foxconn Interconnect Technology
- 22.11Applied Optoelectronics
- 22.12Volex
- 22.13Fujitsu
- 22.14The Siemon Company
- 22.15Cornelis Networks
- 23Raccomandazioni dell'analista
- 23.1Per i fornitori
- 23.2Per gli acquirenti
- 23.3Per gli investitori
- Fig. 1Dimensione del mercato InfiniBand, 2020–2035
- Fig. 2Mercato InfiniBand per componente, 2025 e 2035
- Fig. 3Mercato InfiniBand per velocità dati, 2025 e 2035
- Fig. 4Mercato InfiniBand per applicazione, 2025 e 2035
- Fig. 5Mercato InfiniBand per utente finale, 2025 e 2035
- Fig. 6Matrice Componente × Acquirente del mercato InfiniBand, 2025
- Fig. 7Mercato InfiniBand per regione, 2025 e 2035
- Fig. 8Scenari di previsione del mercato InfiniBand, 2035
- Tabella 1Attributi del report sul mercato InfiniBand
- Tabella 2Input del modello InfiniBand, 2020, 2025, 2030 e 2035
- Tabella 3Mercato InfiniBand per componente, 2025 e 2035
- Tabella 4Mercato InfiniBand per velocità dati, 2025 e 2035
- Tabella 5Mercato InfiniBand per applicazione, 2025 e 2035
- Tabella 6Mercato InfiniBand per utente finale, 2025 e 2035
- Tabella 7Matrice Componente × Acquirente, 2025
- Tabella 8Mercato InfiniBand per regione, 2025 e 2035
- Tabella 9Primi 12 paesi, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 10,54 miliardi nel 2025, in aumento a USD 20,85 miliardi entro il 2035. DC Market Insights stima il mercato in USD 1,90 miliardi nel 2020.
Il 7,06% annuo dal 2025 al 2035. La crescita è stata molto più rapida, al 40,81% annuo, tra il 2020 e il 2025, con l’espansione dei cluster di addestramento IA.
USD 4,13 miliardi, pari al 39,2% del mercato nel 2025, per gli switch, il componente principale. Software e servizi crescono più rapidamente tra i componenti, al 10,31% annuo.
Circa USD 4,72 milioni per MW di capacità di IA nel 2025, in calo a USD 3,86 milioni entro il 2035, secondo le stime di DC Market Insights che comprendono switch, adattatori, cavi, ricetrasmettitori e software.
USD 5,67 miliardi, pari al 53,8% del valore del 2025, in Nord America, la regione principale. Il Medio Oriente e Africa cresce più rapidamente, all’11,81% annuo.
Circa l’84% per NVIDIA, il leader di mercato (stima di DC Market Insights). Hewlett Packard Enterprise, IBM, Intel, Amphenol, TE Connectivity, Coherent, Broadcom e altri membri dell’IBTA forniscono sistemi, cavi, ottica e componenti.
Il 46% della nuova capacità di IA utilizzava InfiniBand nel 2025, quota in calo al 30% entro il 2030 nel modello di DC Market Insights, ma il mercato raddoppia comunque all’incirca, raggiungendo USD 20,85 miliardi entro il 2035.
USD 5,13 miliardi negli Stati Uniti, pari al 48,7% della spesa del 2025, seguiti dalla Cina con USD 875,83 milioni. L’India cresce più rapidamente tra i grandi mercati nazionali, al 13,71% annuo (stima di DC Market Insights).
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.