
InfiniBand市場 規模・シェア・2035年までの予測
市場の概要
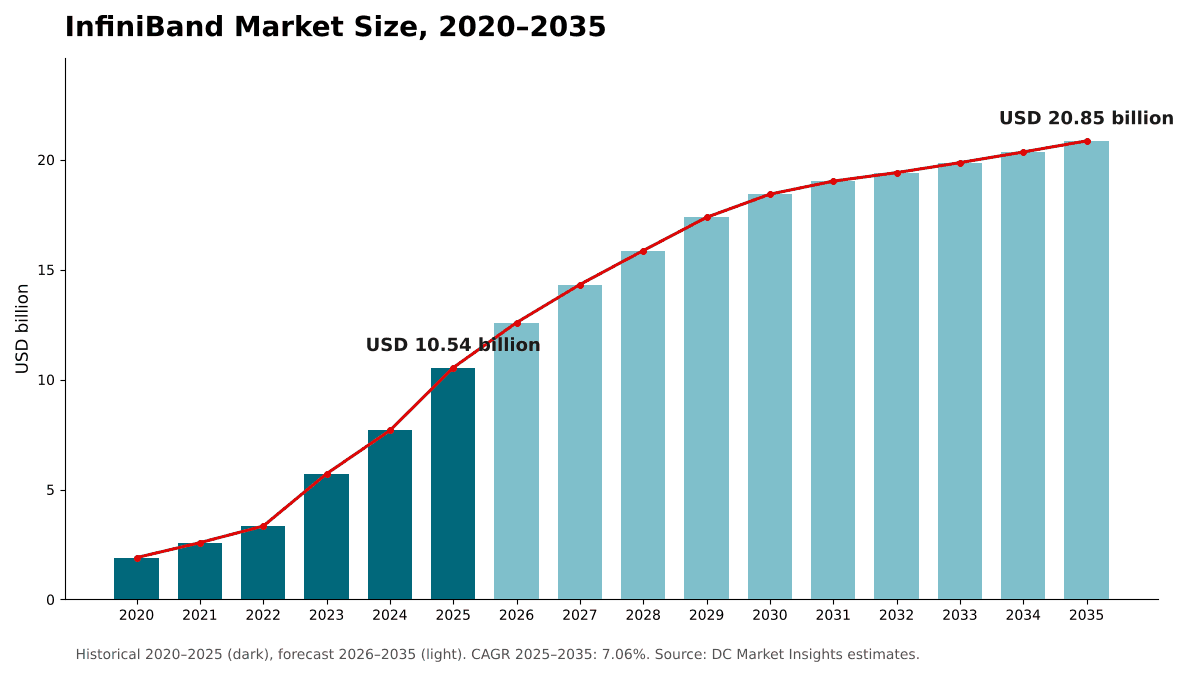
InfiniBand市場の規模は2025年にUSD 10.54十億で、年平均成長率(CAGR)7.06%で拡大し、2035年までにUSD 20.85十億に達すると予測されています。 North Americaが市場の53.8%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格
- 06標準と仕様
- 07サプライチェーン
- 08市場規模と予測
- 09コンポーネント別市場
- 10データレート別市場
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- North America53.8%
- Asia Pacific23.6%
- Europe15.2%
- Middle East and Africa4.6%
- Latin America2.8%
掲載企業
- NVIDIA
- Hewlett Packard Enterprise
- IBM
- Intel
- Amphenol
- TE Connectivity
- Coherent
- Broadcom
- BizLink Technology
- Foxconn Interconnect Technology
- Applied Optoelectronics
- Volex
- Fujitsu
- The Siemon Company
- Cornelis Networks
詳細分析
InfiniBand市場は、データセンター、AIクラスター、スーパーコンピューター内でInfiniBandネットワークを構築するために使用されるスイッチ、ホストアダプターおよびSuperNIC、ケーブルおよび光トランシーバー、ならびにファブリック管理ソフトウェアおよびサービスを対象とします。DC Market Insightsは、世界のInfiniBand市場を2025年に105.4億米ドルと評価し、2035年までに208.5億米ドル(CAGR 7.06%)に達すると予測しています。2025年の値は構築量そのものから算出されています。約12.0 GWの新規データセンターITキャパシティのうち約35%がAIホールに投入され、そのAIキャパシティの約46%が、MWあたり約472万米ドルのInfiniBandコンテンツを伴うInfiniBandバックエンドファブリックで接続された結果、AI支出は91.2億米ドルとなり、これにスーパーコンピューティング、ストレージ、その他のエンタープライズ向けファブリックが14.2億米ドルを加えます。AI推論クラスターは年率12.09%で最も成長の速いセグメントです。これは、トレーニングと同じスケールアウトファブリックを必要とするラックスケールシステム上で実行される推論が増えているためです。また、中東・アフリカは年率11.81%で最も成長の速い地域であり、DC Market Insightsは湾岸諸国のソブリンAIキャンパスが小さな基盤から拡大すると見込んでいます。
エグゼクティブサマリー
世界のInfiniBand市場規模は、2020年に19.0億米ドルと評価され、2025年に105.4億米ドルに達し、予測期間中のCAGR 7.06%で2035年までに208.5億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| InfiniBand市場規模 2025年 | 105.4億米ドル |
| InfiniBand市場、CAGR | 7.06% |
| InfiniBand市場規模 2035年 | 208.5億米ドル |
InfiniBand市場は2020年から2025年にかけて年率40.81%で成長し、2025年だけでも、グラフィックス処理装置(GPU)のトレーニングクラスターが数千から数万のアクセラレーター規模へ移行したことで、2024年比37.2%増となりました。DC Market Insightsの見解では、InfiniBandはロスレス転送、アダプティブルーティング、インネットワークコンピューティングを標準で提供したことから、大規模AIクラスターの第一波における標準的なバックエンドファブリックとなりました。2025年から2035年にかけて成長率が年率7.06%に鈍化する理由は一つです。AI向けに構築されたEthernetが、新規バックエンドファブリックにおけるシェアを拡大していくためです。DC Market Insightsは、新規AIキャパシティに占めるInfiniBandのシェアが2025年の46%から2030年に30%、2035年に27%へ低下する一方、AIキャパシティ自体は増加を続けるため、市場は10年間でなお約2倍になるとモデル化しています。
市場範囲:InfiniBand市場は何を対象とするか?
InfiniBand市場は、InfiniBandファブリックを構築するために販売されるすべての製品を対象とし、初回販売時の名目米ドルで評価され、2025年を基準年として2035年までを予測しています。DC Market Insightsは、2025年の市場規模を105.4億米ドルと算出しています。
対象範囲。InfiniBandスイッチ(コパッケージドオプティクスモデルを含むエッジ、リーフ、スパイン、ディレクターシステム)、InfiniBand向けに販売または構成されたホストチャネルアダプターおよびSuperNIC、InfiniBandエンドポイントとして出荷されるデータ処理装置、ダイレクトアタッチ銅ケーブル、アクティブ銅ケーブルおよびアクティブ光ケーブル、InfiniBandリンク用の光トランシーバー、InfiniBandゲートウェイおよびルーター、ならびにファブリック管理ソフトウェア、サポート契約、プロフェッショナルサービス。
対象外。AI向けに構築されたEthernetプラットフォームおよびRDMA over Converged Ethernet(RoCE)ファブリックを含むEthernetスイッチおよびアダプター、NVLinkなどのスケールアップGPUインターコネクト、独自仕様のスーパーコンピューターインターコネクト、サーバーおよびGPU、クラスター外の建物構内配線、設置作業。
各セグメントの関係。コンポーネント別、データレート別、用途別、エンドユーザー別の各区分は、いずれも同じ105.4億米ドルを再分割したものです。データレート別の区分では、各スイッチ、アダプター、ケーブルを、それが動作するInfiniBandの世代に割り当てています。すなわち、ポートあたり200 Gb/s以下のHDR、400 Gb/sのNDR、800 Gb/sのXDR、および1.6 Tb/s以上の次世代リンクです。
市場の促進要因:InfiniBand市場を牽引するものは何か?
InfiniBand市場の成長の大部分は、三つの促進要因で説明されます。MWあたり約472万米ドルのInfiniBandコンテンツを伴うAIクラスター、ポートあたり800 Gb/sへのXDRアップグレードサイクル、そしてスケールアウトファブリックを必要とするラックスケールシステムへの推論の移行です。
AIバックエンドファブリックはMWあたり472万米ドルのInfiniBandを伴う
GPUトレーニングクラスターはすべてのアクセラレーターを専用のバックエンドネットワークに接続するため、AIキャパシティ1 MWあたりのスイッチング、アダプター、光部品の価値はクラウドホールよりはるかに大きくなります。DC Market Insightsは、2025年のAIホールのInfiniBandコンテンツを、スイッチ、SuperNIC、ケーブル、トランシーバー、ソフトウェアを含めてMWあたり472万米ドルと推定しています。主要なInfiniBandサプライヤーであるNVIDIAは、2026年1月に終了した2026会計年度のネットワーキング売上高が前年比142%増の313.8億米ドルであったと報告しました(出典:米国証券取引委員会に提出されたNVIDIAのCFOコメンタリー)。第4四半期のネットワーキング売上高は前年同期比263%増の過去最高となる110億米ドルで、NVIDIAはこれをNVLinkコンピュートファブリックと、EthernetおよびInfiniBandプラットフォームの成長によるものとしています。DC Market Insightsは、2025暦年において、そのネットワーキング売上高の約3分の1をInfiniBandが占めたと推定しています。
XDRにより各ポートが800 Gb/sへ
InfiniBand Trade Association(IBTA)は2023年10月にXDRを導入し、ポートあたり800 Gb/s、スイッチ間リンク1.6 Tb/s、レーンあたり200 Gb/sのシグナリングを実現しました。NVIDIAのQuantum-X800スイッチは800 Gb/sのポートを144個備え、同社のConnectX SuperNICは各エンドポイントに800 Gb/sを提供します。2026会計年度第2四半期に、NVIDIAはネットワーキング売上高が98%増の73億米ドルであったと報告しており、その一因はXDR InfiniBand製品の立ち上がりでした。DC Market Insightsは、2025年のXDR製品を36.0億米ドル、InfiniBand市場の34.1%と推定し、2030年までに導入済みのすべてのNDRクラスターがXDR以上の高速リンクで拡張または置き換えられると見込んでいます。
推論はスケールアウトファブリックを備えたラックスケールシステムへ移行
DC Market Insightsは、トレーニングに使用されるのと同じラックスケールシステム上で、ラック間をスケールアウトファブリックで接続して実行される推論の割合が拡大すると見込んでいます。2025年10月、Microsoft Azureは、GB300 NVL72システムに搭載された4,608基のNVIDIA Blackwell Ultra GPUで構成され、GPUあたり800 Gb/sのQuantum-X800 InfiniBandで接続された、OpenAIの推論ワークロード向けのクラスターを公開しました。DC Market Insightsは、AI推論クラスターのInfiniBand支出を2025年に27.0億米ドルと推定し、2035年までに84.5億米ドルに増加すると見込んでいます。
市場トレンド:InfiniBandはどのように変化しているか?
InfiniBand市場は、コパッケージドオプティクス、より大きなスイッチラディックス、そして同一事業者の設備内でのInfiniBandとEthernetの併用へと移行しつつあります。
コパッケージドオプティクスにより光部品の電力は9 Wまで低下
NVIDIAのQuantum-X Photonics InfiniBandスイッチは、光エンジンをスイッチチップの隣に配置し、800 Gb/sの144ポートで115 Tb/sのスイッチング容量を提供します。NVIDIAは、InfiniBandモデルが2026年初頭に提供開始されると述べました。NVIDIAによると、プラガブルトランシーバーはインターフェースあたり30 Wを消費することが多い一方、コパッケージドオプティクスは電力を9 Wまで削減します。DC Market Insightsは、コパッケージド設計によって価値の一部がケーブルおよびトランシーバーからスイッチへ移ると見込んでおり、これがケーブルおよびトランシーバーの成長率がそれ以上ではなく年率7.79%にとどまる理由です。
仕様は64Kポートのファブリックへ拡張
IBTAは2025年7月31日、InfiniBand Architecture Specifications Volume 1および2のRelease 2.0を公開しました。このリリースは、レーンあたり最大200 Gb/sのXDR、QSFPでの800 Gb/sリンク、QSFP-DDおよびOSFPでの1.6 Tb/sリンク、そして最大64Kポートをサポートする大ラディックススイッチの管理に対応しています。ラディックスが大きくなるとクラスターあたりのスイッチ階層が減り、GPUあたりの光リンク数が減少します。これはDC Market InsightsのモデルにおけるMWあたり支出の低下に織り込まれています。
事業者はInfiniBandとEthernetを並行して運用
大規模な購入者は、ますます両方のファブリックを運用するようになっています。Metaは2024年3月に24,576 GPUのクラスター2基について説明しました。1基はRoCEファブリック、もう1基はNVIDIA Quantum2 InfiniBandファブリックを使用し、いずれも400 Gbpsのエンドポイントを接続しています。NVIDIA自身も両方を販売しており、同社の最高財務責任者は、同社のSpectrum-X Ethernet技術はInfiniBandとほぼ同等であると述べました。DC Market Insightsは、新規AIキャパシティに占めるInfiniBandのシェアを、2025年の46%から低下して2026年に41%とモデル化しています。
市場の課題:InfiniBand市場を抑制するものは何か?
AI向けに構築されたEthernetと集中した供給基盤は、DC Market Insightsが2035年までのInfiniBandの成長を年率7.06%に抑えると見込む二つの制約要因です。
AI向けEthernetが新規ファブリックでシェアを拡大
Ultra Ethernet Consortiumは2025年6月にUEC 1.0仕様を公開しました。これはAIおよび高性能コンピューティング(HPC)向けの完全なEthernetベースの通信スタックで、ネットワークインターフェースカード、スイッチ、光部品、ケーブルにまたがり、同コンソーシアムによれば数百万のエンドポイントまで拡張可能です。DC Market Insightsの見解では、ハイパースケーラーがEthernetを好むのは、マルチベンダーのハードウェア上で、フロントエンドネットワークと同じ運用ツールで稼働するためです。DC Market Insightsは、新規AIキャパシティに占めるInfiniBandのシェアが2025年の46%から2030年に30%へ低下するとモデル化しており、これにより2025年のシェアを維持した場合と比べて、2030年の潜在支出が約89.1億米ドル失われます。
単一ベンダーによる供給が購入者の交渉力を制限
DC Market Insightsは、NVIDIAがInfiniBandスイッチおよびアダプターのシリコンのほぼすべてを供給していると推定しており、購入者には価格交渉力もセカンドソースによる保護もほとんどありません。代替となるスケールアウトファブリックも登場しています。Cornelis Networksは2025年6月に最大500,000エンドポイントをサポートするCN5000 400G Omni-Pathファミリーを発表し、InfiniBand NDRと比べて2倍のメッセージレートと35%低いレイテンシを実現すると主張しています。2026年6月のTOP500リストで第2位から第4位のシステムであるEl Capitan、Frontier、Auroraは、いずれもInfiniBandではなくSlingshot-11インターコネクトを使用しています。
市場機会:新たな収益源はどこにあるか?
InfiniBand市場における最大の新たな収益源は二つあります。年率9.15%で成長するGPUおよびネオクラウドプロバイダーと、DC Market Insightsが2035年までに136.6億米ドルと予測する1.6Tクラスのリンクです。
GPUおよびネオクラウドプロバイダーの支出は2035年までに2倍以上に
専業のGPUクラウド事業者は2025年にInfiniBandに27.6億米ドルを支出し、DC Market Insightsはその支出が2035年に66.3億米ドルに達すると見込んでいます。DC Market Insightsは、これらの事業者がベンダーを組み合わせるのではなく、完全なリファレンスデザインの購入を続けると見込んでいます。CoreWeaveは主要サプライヤーとともにIBTAのメンバーです。これらのクラスターを支えるファブリック設計の選択については、データセンターファブリック市場レポートで取り上げています。
1.6Tリンクは2035年までに最大のデータレートクラスに
速度の世代が変わるたびに、スイッチ、アダプター、光部品の新たな購入サイクルが生じます。DC Market Insightsは、XDRで定義されたレーンあたり200 Gb/sのシグナリングが1.6 Tb/sポートに使用されることで、1.6 Tb/s以上のリンクが2025年の7,380万米ドルから2035年には136.6億米ドル、InfiniBand市場の65.5%に成長すると予測しています。
価格:AIクラスターはMWあたりどれだけのInfiniBandを購入するか?
DC Market Insightsが作業費を除き、スイッチ、アダプター、ケーブル、トランシーバー、ソフトウェアを対象に推定したところによると、InfiniBandバックエンド上に構築されたAIホールは、2025年にITロード1 MWあたり約472万米ドルをInfiniBand製品に支出しています。
| InfiniBandモデル入力値 | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| AIキャパシティMWあたりのInfiniBand支出(100万米ドル) | 5.60 | 4.72 | 4.22 | 3.86 |
| 新規データセンターキャパシティに占めるAIのシェア | 3% | 35% | 60% | 66% |
| 新規AIキャパシティに占めるInfiniBandのシェア | 86% | 46% | 30% | 27% |
ラックの電力密度がポート数よりも速く上昇するため、MWあたりの支出は年率約2%低下します。ラックスケールシステムでは各スケールアウトリンクの背後により多くのGPUが配置され、高ラディックススイッチによってファブリックから階層が削減されます。Gb/sあたりのポート価格も世代ごとに低下しますが、ポートあたりの価格は上昇します。
標準と規制:InfiniBandを形作るルールは何か?
InfiniBandは、1999年に設立された単一の団体であるIBTAによって定義されており、その運営委員会メンバーはHewlett Packard Enterprise、IBM、Intel、NVIDIAです。
InfiniBand Architecture Specification、Release 2.0(2025年7月)。IBTA Release 2.0仕様は、レーンあたり最大200 Gb/sのXDR、新しいXDR前方誤り訂正、CMIS 5.3トランシーバーおよびケーブル管理の直接サポート、IEEE 802.3 Clause 73を使用したリンクのオートネゴシエーションを追加しています。IBTAのPlugfest 42相互運用性イベントには400台を超えるデバイスが登録されました。
Volume 1 Release 1.7(2023年10月)。この以前のリリースでは、XDRが導入され、大ラディックススイッチのサポートが改善され、InfiniBandおよびRoCEファブリック向けにネットワークプローブを用いた輻輳制御が追加されました。
Ultra Ethernet Specification 1.0(2025年6月)。UEC 1.0はInfiniBandの標準ではありませんが、AIスケールアウトネットワーク向けの主要な競合仕様であり、購入者の選択に影響を与えています。
市場セグメンテーション:InfiniBand市場をリードするセグメントはどれか?
2025年の金額ベースで、InfiniBand市場ではスイッチが39.2%でコンポーネントをリードし、データレートではNDR 400Gが53.4%、用途ではAIトレーニングクラスターが60.9%、購入者ではハイパースケールクラウドプロバイダーが44.7%でリードしています。AI推論クラスターは年率12.09%で最も成長の速いセグメントです。これは、ラックスケールの推論システムが現在、トレーニングクラスターと同じスケールアウトファブリックで接続されているためです。
コンポーネント別:スイッチが39.2%でリード
| コンポーネント | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| スイッチ | 4.13 | 39.2% | 7.74 | 6.47% |
| アダプターおよびSuperNIC | 2.61 | 24.8% | 4.71 | 6.07% |
| ケーブルおよびトランシーバー | 3.13 | 29.7% | 6.63 | 7.79% |
| ソフトウェアおよびサービス | 0.66 | 6.3% | 1.77 | 10.31% |
XDRおよび1.6Tの各ポートにはより高価値の光リンクが必要となるため、ケーブルおよびトランシーバーは2035年までにシェアを2.1ポイント伸ばします。ファブリックのテレメトリーと管理があらゆる大規模クラスター契約の一部となるにつれ、ソフトウェアおよびサービスは年率10.31%で最も速く成長します。
データレート別:NDR 400Gが53.4%でリード
| データレート | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| HDR 200G以下 | 1.24 | 11.8% | 0.25 | -14.82% |
| NDR 400G | 5.63 | 53.4% | 0.98 | -16.04% |
| XDR 800G | 3.60 | 34.1% | 5.96 | 5.19% |
| 1.6T以上 | 0.07 | 0.7% | 13.66 | 68.55% |
2025年にNDRが依然としてリードしたのは、Metaが2024年に説明した400 Gbpsエンドポイントを備える24,576 GPUのInfiniBandクラスターのようなHopper世代のクラスターが、400 Gb/sリンクで稼働しているためです。Blackwellシステムの立ち上がりに伴いXDRは34.1%を占め、DC Market Insightsは、1.6Tクラスのポートが新規構築を引き継ぐ2030年より前にXDRがピークを迎えると見込んでいます。
用途別:AIトレーニングクラスターが60.9%でリード
| 用途 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| AIトレーニングクラスター | 6.42 | 60.9% | 10.33 | 4.87% |
| AI推論クラスター | 2.70 | 25.6% | 8.45 | 12.09% |
| HPCおよび科学計算 | 0.95 | 9.0% | 1.43 | 4.20% |
| ストレージおよびその他エンタープライズ | 0.48 | 4.5% | 0.65 | 3.10% |
AI推論クラスターは2035年までに市場の40.5%に達します。HPCおよび科学計算は安定した基盤を維持しています。2026年6月のGreen500ランキングの上位3システムはいずれもクアッドレールのNVIDIA InfiniBand NDR200を使用しており、2026年6月のTOP500リストで1.000 exaflop/sにより第5位にランクされたドイツのJUPITER Boosterは、2023年にQuantum-2 InfiniBand上の24,000基のNVIDIA GH200スーパーチップで構成されると発表されました。
エンドユーザー別:ハイパースケールクラウドプロバイダーが44.7%でリード
| エンドユーザー | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 4.71 | 44.7% | 8.38 | 5.93% |
| GPUおよびネオクラウドプロバイダー | 2.76 | 26.2% | 6.63 | 9.15% |
| 政府機関および研究所 | 1.77 | 16.8% | 3.04 | 5.57% |
| エンタープライズおよび金融サービス | 1.30 | 12.3% | 2.79 | 7.98% |
ハイパースケールクラウドプロバイダーは自社クラスターのより多くをEthernetへ移行するため、2035年までにシェアを4.5ポイント失う一方、GPUおよびネオクラウドプロバイダーは5.6ポイント伸ばします。政府機関および研究所には、国立スーパーコンピューティングセンターとソブリンAIプログラムが含まれます。
DC独自分析:InfiniBandアタッチモデルとコンポーネント×購入者マトリクス
2025年に19.0億米ドルとなるハイパースケールのスイッチングは、マトリクスの中で単一として最大のセルであり、InfiniBand支出全体の18.0%を占めます。以下のマトリクスは、何が購入され、誰が購入するかをクロス集計したものです。
| 2025年、10億米ドル | スイッチ | アダプターおよびSuperNIC | ケーブルおよびトランシーバー | ソフトウェアおよびサービス | 合計 |
|---|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 1.90 | 1.11 | 1.50 | 0.21 | 4.71 |
| GPUおよびネオクラウドプロバイダー | 1.10 | 0.69 | 0.85 | 0.12 | 2.76 |
| 政府機関および研究所 | 0.65 | 0.46 | 0.46 | 0.19 | 1.77 |
| エンタープライズおよび金融サービス | 0.48 | 0.35 | 0.32 | 0.14 | 1.30 |
| 合計 | 4.13 | 2.61 | 3.13 | 0.66 | 10.54 |
ハイパースケールの購入者は、クラスターが複数のホールにまたがり、階層間に光リンクを使用するため、InfiniBand予算の31.7%をケーブルおよびトランシーバーに支出しており、これはどの購入者よりも高い割合です。政府機関および研究所は、長期サポート契約付きの統合システムを購入するため、ソフトウェアおよびサービスに11.0%を支出しており、これはハイパースケールのシェアの2倍以上です。スイッチシリコンのみを持つサプライヤーが到達できるのは、どの購入者の行においても金額の約5分の2以下にとどまります。
これらの数値の背後にあるInfiniBandアタッチモデルには、どの読者でも検証できる三つの入力値があります。毎年提供される新規データセンターキャパシティ(2025年は12.0 GW)、そのキャパシティに占めるAIのシェア(35%)、そしてInfiniBandで接続されたAIキャパシティのシェア(46%)です。その結果にMWあたりのInfiniBandコンテンツを乗じるとAI支出が得られ、スーパーコンピューティング、ストレージ、エンタープライズ向けファブリックを加えると市場規模が得られます。これは出荷台数の集計ではなくDC Market Insightsのモデルであり、77の入力値から構築されています。内訳は、キャパシティ、AIシェア、InfiniBandアタッチ率、MWあたり支出の年次値64個(各16年分)、非AIのベース系列2個、コンポーネント区分4個、購入者区分4個、そしてクロスチェックに使用した企業開示3件(NVIDIAの2026会計年度、同第4四半期、および2027会計年度第1四半期のネットワーキング売上高)です。モデルとその前提条件については、当社の調査手法ページで説明しています。
地域別分析:InfiniBand市場をリードする地域はどこか?
北米は2025年の金額ベースで53.8%を占めてInfiniBand市場をリードしており、中東・アフリカは、ソブリンAIプログラムが小さな基盤からGPUキャンパスを追加していることから、年率11.81%で最も成長の速い地域です。
北米が53.8%のシェアでリード
北米の購入者は2025年にInfiniBandに56.7億米ドルを支出し、同地域は2035年に101.4億米ドル(CAGR 5.98%)に達すると予測されています。BloombergNEFによると、2025年9月末時点で世界で建設中の23.1 GWのデータセンターキャパシティのうち、15.9 GWが米国にありました。米国のハイパースケーラーが他地域の購入者よりも速く新規ファブリックをEthernetへ移行するため、北米は2035年までにシェアを5.2ポイント失います。
アジア太平洋は23.6%のシェア
アジア太平洋は2025年に24.9億米ドル、2035年までに54.6億米ドル(CAGR 8.18%)の規模です。BloombergNEFによると、同地域では283サイトで3.2 GWが建設中でした。DC Market Insightsは、同地域で最も多くの新規InfiniBandキャパシティを追加するのは日本、韓国、インドであると見込んでいます。
欧州は15.2%のシェア
欧州は2025年に16.0億米ドル、2035年までに31.1億米ドル(CAGR 6.85%)の規模です。ユーリッヒのEuroHPC/FZJに設置されたJUPITERなどの研究用システムが、研究センターからの需要を支えています。
中東・アフリカは4.6%のシェア
中東・アフリカは2025年に4.85億米ドル、2035年までに14.8億米ドルの規模で、年率11.81%とすべての地域の中で最も速く成長します。DC Market Insightsは、同地域の2025年の金額の約37%をサウジアラビアに配分しています。
ラテンアメリカは2.8%のシェア
ラテンアメリカは2025年に2.95億米ドル、2035年までに6.67億米ドル(CAGR 8.50%)の規模で、2025年において最も小さな地域市場です。
国別分析:InfiniBandを最も多く購入している国はどこか?
米国は2025年に51.3億米ドルでInfiniBandの最大の国別市場であり、世界の金額の48.7%を占めています。これに中国の8.76億米ドル(8.3%)、カナダの4.59億米ドル(4.4%)が続きます。上位12か国が2025年の支出の84.4%を占めています。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 5.13 | 48.7% | 9.05 | 5.84% |
| 2 | 中国 | アジア太平洋 | 0.88 | 8.3% | 1.57 | 6.00% |
| 3 | カナダ | 北米 | 0.46 | 4.4% | 0.91 | 7.10% |
| 4 | 日本 | アジア太平洋 | 0.45 | 4.3% | 0.89 | 7.06% |
| 5 | ドイツ | 欧州 | 0.38 | 3.6% | 0.71 | 6.48% |
| 6 | 英国 | 欧州 | 0.35 | 3.4% | 0.65 | 6.25% |
| 7 | 韓国 | アジア太平洋 | 0.26 | 2.5% | 0.54 | 7.54% |
| 8 | フランス | 欧州 | 0.25 | 2.4% | 0.51 | 7.18% |
| 9 | インド | アジア太平洋 | 0.24 | 2.3% | 0.86 | 13.71% |
| 10 | サウジアラビア | 中東・アフリカ | 0.18 | 1.7% | 0.62 | 13.12% |
| 11 | オーストラリア | アジア太平洋 | 0.18 | 1.7% | 0.40 | 8.63% |
| 12 | シンガポール | アジア太平洋 | 0.14 | 1.4% | 0.28 | 7.01% |
国家AIプログラムと新たなGPUクラウドが小さな導入基盤から立ち上がっていることから、インドは年率13.71%で最も成長の速い大規模国別市場であり、年率13.12%のサウジアラビアを上回っています。国別の数値は、DC Market Insightsが各国のAIおよびスーパーコンピューティングキャパシティの推定シェアで重み付けして地域合計を配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
InfiniBand市場は、基本シナリオで2035年までに208.5億米ドルに達し、低シナリオと高シナリオの間で175.6億米ドルから240.5億米ドルの幅があります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|
| 低 | Ultra Ethernetファブリックがより速く成熟し、新規AIキャパシティに占めるInfiniBandのシェアが2035年までに約23%へ低下 | 17.56 | 5.23% |
| 基本 | 新規AIキャパシティに占めるInfiniBandのシェアが2035年までに27%へ低下、新規キャパシティに占めるAIのシェアが66%に到達 | 20.85 | 7.06% |
| 高 | トレーニングおよびソブリンAI需要により、InfiniBandが2035年に新規AIキャパシティの約32%を維持 | 24.05 | 8.59% |
InfiniBandのアタッチ率が主な変動要因であり、新規AIキャパシティに占めるシェア1ポイントは、2035年の市場価値で約6.9億米ドルに相当します。第二の変動要因はキャパシティ追加のペースであり、これは最大手クラウドプロバイダーのAI設備投資に連動します。
競合分析:InfiniBand市場をリードするのは誰か?
- NVIDIA
- Hewlett Packard Enterprise
- IBM
- Intel
- Amphenol
- TE Connectivity
- Coherent
- Broadcom
- BizLink Technology
- Foxconn Interconnect Technology
- Applied Optoelectronics
- Volex
- Fujitsu
- The Siemon Company
- Cornelis Networks
NVIDIAは2025年にInfiniBand市場の約84%を占める市場リーダーです(DC Market Insightsの推定:NVIDIAは市場の64.0%に相当するInfiniBandスイッチおよびアダプターのシリコンのほぼすべてに加え、ブランド付きケーブル、トランシーバー、ファブリックソフトウェアの大半を供給)。NVIDIAは2027会計年度第1四半期に、前年同期比199%増となる過去最高の148億米ドルのデータセンターネットワーキング売上高を報告し、データセンター事業の成長の一因をInfiniBand、Spectrum-X Ethernet、NVLinkソリューションへの需要に結び付けました。Hewlett Packard Enterprise、IBM、Intel、NVIDIAはIBTAの運営委員会に名を連ね、Amphenol、TE Connectivity、Coherent、Broadcom、BizLink、Foxconn Interconnect Technology、Applied Optoelectronics、Volex、Fujitsu、Siemonは59社のIBTAメンバー企業に含まれ、ケーブル、光部品、コンポーネント、システムを供給しています。IBTAメンバーに名を連ねるCornelis Networksは、CN5000 Omni-Pathファブリックで競合しています。
最近の動向
- 2025年6月、Cornelis Networksは最大500,000エンドポイントをサポートするCN5000 400Gスケールアウトネットワークを発表し、2025年第3四半期からOEMを通じて広く提供を開始しました(出典:Cornelis Networksプレスリリース)。
- 2025年6月、Ultra Ethernet Consortiumは、AIおよびHPCネットワーキング向けのEthernetベースのスタックであるUEC 1.0仕様を公開しました(出典:Linux Foundationプレスリリース)。
- 2025年7月、IBTAはInfiniBand Architecture SpecificationsのRelease 2.0を公開し、レーンあたり最大200 Gb/sのXDRと最大64Kポートのスイッチの管理を追加しました(出典:IBTAプレスリリース)。
- 2025年8月、NVIDIAは、800 Gb/sの144ポートとコパッケージドオプティクスを備えたQuantum-X Photonics InfiniBandスイッチが2026年初頭に提供開始されると述べました(出典:NVIDIA技術ブログ)。
- 2025年10月、Microsoft Azureは、Quantum-X800 InfiniBandで接続された4,608基のBlackwell Ultra GPUで構成されるOpenAI向けクラスターを公開しました(出典:NVIDIAブログ)。
- 2026年2月、NVIDIAは2026会計年度のネットワーキング売上高が142%増の313.8億米ドル、第4四半期のネットワーキング売上高が110億米ドルであったと報告し、その一因をEthernetおよびInfiniBandプラットフォームの成長によるものとしました(出典:NVIDIA SEC提出書類)。
当社は、これらの製品発表、クラスター導入、標準規格の更新を、データセンター業界の最新情報でリアルタイムに追跡しています。同じホールでInfiniBandと競合するスイッチプラットフォームについては、データセンタースイッチ市場レポートで取り上げています。
調査手法:InfiniBand市場モデルの構築方法
DC Market Insightsは、16の年次キャパシティコホート(2020年から2035年)からボトムアップでこの市場を構築しました。各コホートの新規データセンターキャパシティに、そのキャパシティに占めるAIのシェア、InfiniBandバックエンドで接続されたAIキャパシティのシェア、そして2020年の560万米ドルから2035年の386万米ドルへ低下するMWあたりのInfiniBand支出を乗じました。さらに二つの非AI系列を加えました。2025年に9.48億米ドルで年率4.2%で成長するスーパーコンピューティングおよび科学計算と、2025年に4.76億米ドルで年率3.1%で成長するストレージおよびその他のエンタープライズ向けファブリックです。合計は4つのコンポーネント、4つのデータレート、4つの用途、4つのエンドユーザー、5つの地域に区分され、すべての区分の合計は市場合計と一致します。結果は、NVIDIAが開示したネットワーキング売上高とトップダウンで照合しました。2025年の市場規模105.4億米ドルは、NVLinkとEthernetも含むNVIDIAの2026会計年度ネットワーキング売上高313.8億米ドルの33.6%に相当し、InfiniBandはその上限の十分内側に収まっています。国別の値は、AIおよびスーパーコンピューティングキャパシティの国別ウェイトによって各地域合計を配分したものです。本ページに記載されたアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2レポートの対象範囲と通貨
- 1.3略語とデータレートの世代
- 02調査手法
- 2.1ボトムアップのInfiniBandアタッチモデル
- 2.2サプライヤー開示情報に基づくトップダウン検証
- 2.3前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場規模、2020-2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1促進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格
- 5.1AIキャパシティMWあたりのInfiniBand支出、2020-2035年
- 06標準と仕様
- 6.1InfiniBand Architecture Specification Release 2.0
- 6.2XDRとVolume 1 Release 1.7
- 6.3Ultra Ethernet Specification 1.0と競合ファブリック
- 07サプライチェーン
- 7.1スイッチおよびアダプターのシリコン
- 7.2ケーブル、光部品およびトランシーバー
- 7.3システムインテグレーターとOEM
- 08市場規模と予測
- 8.1世界市場価値、2020-2035年
- 8.2前年比成長率
- 8.3AIおよび非AI支出
- 09コンポーネント別市場
- 9.1スイッチ
- 9.2アダプターおよびSuperNIC
- 9.3ケーブルおよびトランシーバー
- 9.4ソフトウェアおよびサービス
- 10データレート別市場
- 10.1HDR 200G以下
- 10.2NDR 400G
- 10.3XDR 800G
- 10.41.6T以上
- 11用途別市場
- 11.1AIトレーニングクラスター
- 11.2AI推論クラスター
- 11.3HPCおよび科学計算
- 11.4ストレージおよびその他エンタープライズ
- 12エンドユーザー別市場
- 12.1ハイパースケールクラウドプロバイダー
- 12.2GPUおよびネオクラウドプロバイダー
- 12.3政府機関および研究所
- 12.4エンタープライズおよび金融サービス
- 13DC独自分析:InfiniBandアタッチモデルとコンポーネント×購入者マトリクス
- 13.1アタッチモデルの入力値
- 13.2コンポーネント×購入者マトリクス、2025年
- 14北米
- 14.1米国
- 14.2カナダ
- 15欧州
- 15.1ドイツ
- 15.2英国
- 15.3フランス
- 15.4その他の欧州
- 16アジア太平洋
- 16.1中国
- 16.2日本
- 16.3韓国
- 16.4インド
- 16.5オーストラリア
- 16.6シンガポール
- 16.7その他のアジア太平洋
- 17ラテンアメリカ
- 17.1ラテンアメリカ市場、2025年および2035年
- 18中東・アフリカ
- 18.1サウジアラビア
- 18.2その他の中東・アフリカ
- 19地域横断分析
- 19.1地域別シェア、2025年および2035年
- 19.2国別ランキング、2025年および2035年
- 20予測シナリオ
- 20.1低シナリオ
- 20.2基本シナリオ
- 20.3高シナリオ
- 21競合環境
- 21.1市場シェア推定、2025年
- 21.2IBTAメンバーシップとエコシステム
- 21.3最近の動向
- 22企業プロファイル
- 22.1NVIDIA
- 22.2Hewlett Packard Enterprise
- 22.3IBM
- 22.4Intel
- 22.5Amphenol
- 22.6TE Connectivity
- 22.7Coherent
- 22.8Broadcom
- 22.9BizLink Technology
- 22.10Foxconn Interconnect Technology
- 22.11Applied Optoelectronics
- 22.12Volex
- 22.13Fujitsu
- 22.14The Siemon Company
- 22.15Cornelis Networks
- 23アナリストの推奨事項
- 23.1サプライヤー向け
- 23.2購入者向け
- 23.3投資家向け
- 図 1InfiniBand市場規模、2020–2035年
- 図 2コンポーネント別InfiniBand市場、2025年および2035年
- 図 3データレート別InfiniBand市場、2025年および2035年
- 図 4用途別InfiniBand市場、2025年および2035年
- 図 5エンドユーザー別InfiniBand市場、2025年および2035年
- 図 6InfiniBand市場 コンポーネント×購入者マトリクス、2025年
- 図 7地域別InfiniBand市場、2025年および2035年
- 図 8InfiniBand市場 予測シナリオ、2035年
- 表 1InfiniBand市場レポート属性
- 表 2InfiniBandモデル入力値、2020年、2025年、2030年および2035年
- 表 3コンポーネント別InfiniBand市場、2025年および2035年
- 表 4データレート別InfiniBand市場、2025年および2035年
- 表 5用途別InfiniBand市場、2025年および2035年
- 表 6エンドユーザー別InfiniBand市場、2025年および2035年
- 表 7コンポーネント×購入者マトリクス、2025年
- 表 8地域別InfiniBand市場、2025年および2035年
- 表 9上位12か国、2025年および2035年
- 表 10予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に105.4億米ドル、2035年までに208.5億米ドルに増加します。DC Market Insightsは、2020年の市場規模を19.0億米ドルと推定しています。
2025年から2035年まで年率7.06%です。2020年から2025年にかけては、AIトレーニングクラスターの規模拡大に伴い、年率40.81%とはるかに速いペースで成長しました。
主要コンポーネントであるスイッチが41.3億米ドル、2025年の市場の39.2%を占めています。コンポーネントの中ではソフトウェアおよびサービスが年率10.31%で最も速く成長しています。
スイッチ、アダプター、ケーブル、トランシーバー、ソフトウェアを対象とするDC Market Insightsの推定によると、2025年にAIキャパシティ1 MWあたり約472万米ドルで、2035年までに386万米ドルへ低下します。
主要地域である北米が56.7億米ドル、2025年の金額の53.8%を占めています。中東・アフリカは年率11.81%で最も速く成長しています。
市場リーダーであるNVIDIAが約84%を占めています(DC Market Insightsの推定)。Hewlett Packard Enterprise、IBM、Intel、Amphenol、TE Connectivity、Coherent、Broadcomおよびその他のIBTAメンバーが、システム、ケーブル、光部品、コンポーネントを供給しています。
DC Market Insightsのモデルでは、2025年に新規AIキャパシティの46%がInfiniBandを使用し、2030年までに30%へ低下しますが、市場は2035年までになお約2倍の208.5億米ドルに拡大します。
米国が51.3億米ドル、2025年の支出の48.7%を占め、中国が8.76億米ドルで続きます。大規模な国別市場の中ではインドが年率13.71%で最も速く成長しています(DC Market Insightsの推定)。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。