
Mercato dei Data Center in India: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
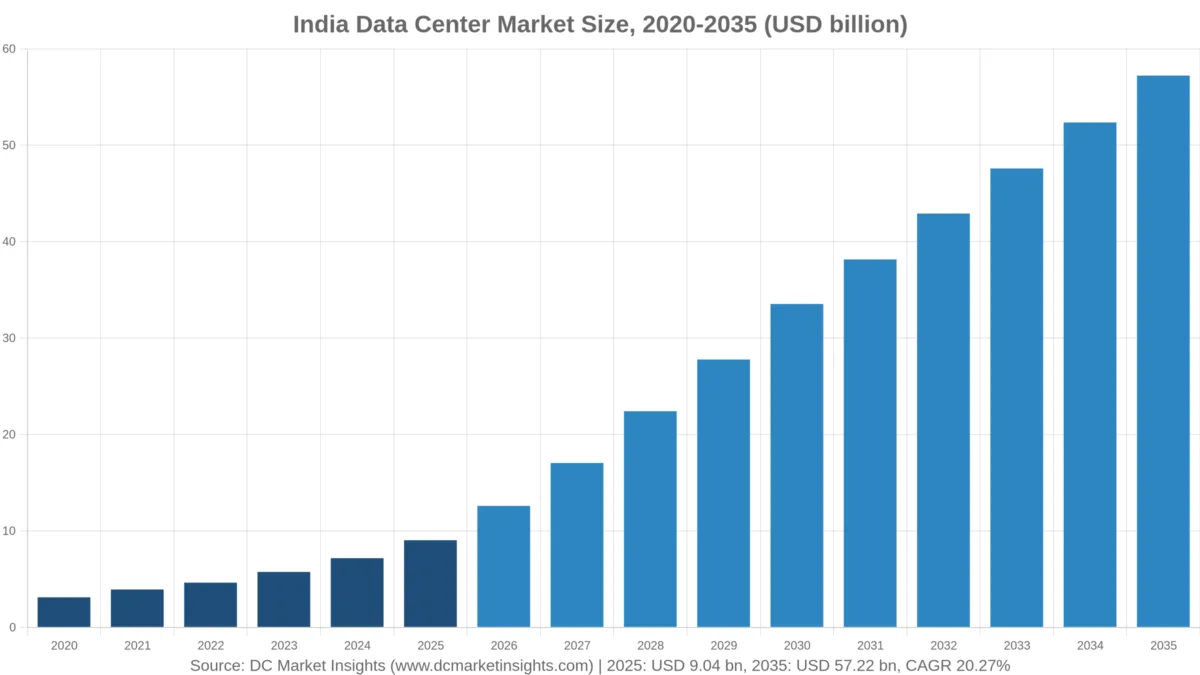
Nel 2025 il valore del Mercato dei Data Center in India era pari a USD 9,040.0 milioni; si prevede che raggiunga USD 57.22 miliardi entro il 2035, con un CAGR del 20.27%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 30 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Statistiche chiave del mercato
- 02Punti chiave
- 03Sintesi del Mercato dei Data Center in India
- 04Che cosa comprende il Mercato dei Data Center in India?
- 05Perché le stime sul Mercato dei Data Center in India differiscono?
- 06Driver di mercato
- 07Tendenze di mercato
- 08Sfide di mercato
- 09Opportunità di mercato
- 10Prezzi
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato dei Data Center in India vale USD 12,60 miliardi nel 2026 e si prevede che raggiunga USD 57,22 miliardi entro il 2035, rispetto a USD 9,04 miliardi nel 2025, con un CAGR del 20,27% dal 2025 al 2035 (stima DC Market Insights). In India la spesa segue i megawatt che ottengono l’allacciamento alla rete: il Ministry of Electronics and Information Technology (MeitY) ha comunicato al Parlamento nel marzo 2026 che la capacità nazionale è passata da circa 375 MW nel 2020 a circa 1.500 MW entro il 2025, e DC Market Insights prevede 450 MW di nuovo carico IT nel solo 2026, contro 305 MW nel 2025. La Union Budget 2026-27 ha poi cambiato chi paga queste sale, concedendo ai fornitori cloud esteri notificati un’esenzione fiscale fino al 2047 se servono il mondo da capacità di data center acquistata da operatori indiani (Fonte: Press Information Bureau). Il conto della costruzione 2025 è 305 MW x USD 6,34 milioni per MW = USD 1,93 miliardi di infrastrutture, più USD 2,34 miliardi di server AI e USD 4,77 miliardi di IT convenzionale su 2.384 MW di carico convenzionale operativo. I carichi di lavoro AI crescono più rapidamente, al 29,83% annuo, e l’India meridionale è la regione più dinamica, al 23,58%, perché il campus di Google a Visakhapatnam su scala gigawatt e le nuove sale di Chennai e Hyderabad spostano la costruzione lontano da Mumbai.
Statistiche chiave del mercato: quanto vale il Mercato dei Data Center in India nel 2026?
Il Mercato dei Data Center in India raggiunge USD 12,60 miliardi nel 2026, il 39,44% in più rispetto ai USD 9,04 miliardi del 2025. DC Market Insights valorizza i 450 MW di nuovo carico IT dell’anno e i server che li riempiono.
- Dimensione del mercato 2025: USD 9,04 miliardi (stima DC Market Insights)
- Dimensione del mercato 2026: USD 12,60 miliardi, +39,44%
- Dimensione del mercato 2030: USD 33,54 miliardi
- Dimensione del mercato 2035: USD 57,22 miliardi
- CAGR 2025-2035: 20,27% nello scenario base (17,47% scenario basso, 22,68% scenario alto)
- Segmento più grande: IT Infrastructure, USD 7,10 miliardi ovvero il 78,62% del valore 2025
- Segmento più rapido: AI Workloads, 29,83% annuo fino a USD 38,37 miliardi nel 2035
- Regione leader: India occidentale, 48,00% del valore 2025; regione più rapida: India meridionale, 23,58% annuo
- Stato più grande: Maharashtra, USD 3,84 miliardi nel 2025; stato più rapido: Andhra Pradesh, 41,27% annuo
- Maggiori operatori per capacità pubblicata: ST Telemedia Global Data Centres (STT GDC) India (oltre 400 MW) e Nxtra by Airtel (circa 300 MW), insieme circa il 47% della base nazionale di 1.500 MW
Punti chiave: cosa devono sapere acquirenti e investitori sulla costruzione di data center in India?
Quattro dati spiegano il Mercato dei Data Center in India fino al 2035.
- Il nuovo carico IT sale da 305 MW nel 2025 a 950 MW nel 2030, perché le autocostruzioni hyperscale a Visakhapatnam, Jamnagar e Hyderabad aggiungono campus di classe gigawatt alla colocation.
- I carichi di lavoro AI passano dal 31,21% della spesa nel 2025 al 67,05% nel 2035, perché ogni megawatt AI comporta circa USD 25 milioni di server contro USD 2,00 milioni all’anno per un megawatt convenzionale.
- La quota del Maharashtra scende dal 42,50% al 33,00% entro il 2035, perché Andhra Pradesh, Telangana e Uttar Pradesh offrono terreni, approdi di cavi sottomarini e incentivi statali che Mumbai non può eguagliare sui costi.
- Il costo dell’energia è il principale rischio operativo: la Maharashtra Electricity Regulatory Commission (MERC) ha fissato la tariffa media di fatturazione HT-Industry a INR 10,78 per kWh per l’FY26, quindi una sala IT da 1 MW con un’efficienza nell’uso dell’energia (PUE) di 1,5 paga circa INR 14,2 crore all’anno di elettricità.
Sintesi del Mercato dei Data Center in India: quanto ha speso l’India in data center nel 2025?
Il Mercato dei Data Center in India è stato valutato USD 3,12 miliardi nel 2020, ha raggiunto USD 9,04 miliardi nel 2025 e si prevede che raggiunga USD 57,22 miliardi entro il 2035, con un CAGR del 20,27% nel periodo di previsione.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 9,04 miliardi |
| Dimensione del mercato 2026 | USD 12,60 miliardi |
| CAGR 2025-2035 | 20,27% |
| Dimensione del mercato 2035 | USD 57,22 miliardi |
| Unità | USD milioni, prezzi correnti |
DC Market Insights stima che la spesa dell’India sia cresciuta del 23,71% annuo tra il 2020 e il 2025, più rapidamente del 20,27% previsto per il 2025-2035, perché la base era piccola: 70 MW di nuovo carico IT nel 2020 contro 305 MW nel 2025. Il prossimo decennio aggiunge 9.100 MW, quindi la nuova costruzione annua sale a 1.200 MW entro il 2035 e la base commerciale operativa raggiunge 10.605 MW.
Che cosa comprende il Mercato dei Data Center in India?
Il Mercato dei Data Center in India copre USD 9,04 miliardi di spesa 2025 in strutture di data center costruite in India e nelle apparecchiature IT installate al loro interno, misurata come spesa annua in conto capitale e di rinnovo.
Incluso
Il perimetro conteggia energia, raffreddamento e costruzione per le nuove sale commerciali (USD 1,93 miliardi nel 2025), i server AI e il loro rinnovo (USD 2,34 miliardi) e server, storage e networking per carichi di lavoro convenzionali in colocation, hyperscale e sale interne di imprese o enti pubblici (USD 4,77 miliardi). Le piccole e medie imprese (PMI) che affittano rack in colocation rientrano nel dato della colocation.
Escluso
Ricavi da servizi cloud, servizi IT e outsourcing, licenze software, terreni, bollette elettriche, reti radio delle telecomunicazioni e valutazioni dei REIT di data center sono esclusi dalla stima, così come gli investimenti hyperscale contabilizzati in India ma spesi in attività diverse dai data center.
Come si combinano i segmenti
Ogni dimensione somma allo stesso totale ogni anno: componente (IT, energia, raffreddamento, costruzione), carico di lavoro (AI e convenzionale), tipologia di data center e utente finale. Le 5 regioni sommano al dato nazionale, e i 12 stati della tabella per paese coprono il 95,40% del valore 2025.
Perché le stime sul Mercato dei Data Center in India differiscono?
DC Market Insights valuta il Mercato dei Data Center in India USD 12,60 miliardi nel 2026; le stime per lo stesso mercato vanno da pochi miliardi di dollari, quando si conta solo l’affitto in colocation, fino a ben oltre USD 20 miliardi, quando si aggiungono servizi cloud e outsourcing IT.
Le definizioni più ampie aggiungono consumo di cloud pubblico, servizi gestiti, ricavi da servizi di colocation e elettricità, mentre quelle più ristrette contano solo i ricavi della colocation di terze parti; i dati dell’India Data Center Colocation Market sono quindi una parte di questo totale. Questa edizione sostituisce un precedente dato DC Market Insights più elevato che non era legato a una base di capacità; il nuovo dato si fonda sui 1.500 MW di capacità nazionale che il MeitY ha comunicato al Parlamento. Termini come mercato della costruzione di data center, mercato dei data center hyperscale, edge data center, green data center e data center modulari descrivono parti che rientrano in questo perimetro quando la spesa riguarda le sale indiane.
| Elemento | In questo report | Motivo |
|---|---|---|
| Energia, raffreddamento e costruzione della struttura | Sì, USD 1,93 miliardi (2025) | Capex sui nuovi MW IT |
| Server AI e rinnovo | Sì, USD 2,34 miliardi | Allestimento delle sale AI |
| Server, storage e rete convenzionali | Sì, USD 4,77 miliardi | Spesa per MW operativo |
| Ricavi da servizi cloud | No | Livello di servizio, non infrastruttura |
| Elettricità e terreni | No | Costo operativo e immobiliare |
| Outsourcing IT e software | No | Ricavi da servizi e licenze |
Gli stessi gruppi di acquirenti compaiono in ogni definizione: fornitori cloud hyperscale, conglomerati indiani, banche e assicurazioni, enti governativi, operatori di telecomunicazioni e PMI che affittano rack.
Driver di mercato: perché la spesa dell’India in data center è in aumento?
Tre fattori specifici dell’India portano la spesa del Mercato dei Data Center in India a USD 33,54 miliardi nel 2030. Si tratta di una norma fiscale che premia le esportazioni cloud globali dalle sale indiane, di impegni hyperscale di classe gigawatt e di capacità di calcolo AI sovvenzionata dallo Stato.
Esenzione fiscale della Budget 2026-27 fino al 2047 per le esportazioni cloud dai data center indiani
La Union Budget presentata il 1 febbraio 2026 ha reso le società estere notificate che vendono servizi cloud tramite capacità di data center acquistata da un operatore indiano idonee a un’esenzione fiscale dal Tax Year 2026-27 al Tax Year 2046-47, e ha fissato un margine safe harbour del 15% sui costi per i servizi di data center tra parti correlate (Fonte: Press Information Bureau, nota di approfondimento sulla Budget, 14 febbraio 2026). La norma favorisce gli operatori di colocation e wholesale, che DC Market Insights stima al 33,00% del valore di mercato 2025, quota mantenuta fino al 2035. Lo stesso documento indicava la capacità cloud dei data center indiani in circa 1.280 MW, quindi la norma si applica a una base che deve moltiplicarsi per servire la domanda di esportazione.
USD 32,5 miliardi di impegni di Google e Microsoft per il 2026-2030
Google ha dichiarato nell’ottobre 2025 che spenderà circa USD 15 miliardi nel 2026-2030 per un hub AI a Visakhapatnam con operazioni di data center su scala gigawatt, realizzato con AdaniConneX e Bharti Airtel (Fonte: Press Information Bureau, 14 ottobre 2025). Microsoft ha impegnato USD 17,5 miliardi negli anni solari dal 2026 al 2029, il suo maggiore investimento in Asia, e Amazon ha dichiarato che investirà più di USD 35 miliardi nelle sue attività in India fino al 2030 (Fonte: Amazon, 10 dicembre 2025). Questi impegni dichiarati coprono circa il 29% dei USD 113,41 miliardi che DC Market Insights modella per il 2026-2030, ed è per questo che la spesa hyperscale e cloud in autocostruzione cresce più rapidamente tra le tipologie di data center, al 26,06% annuo.
IndiaAI Mission: 38.000 GPU a INR 65 l’ora
L’IndiaAI Mission dispone di uno stanziamento di INR 10.371,92 crore in cinque anni e aveva approvato 93,18 lakh di ore GPU entro agosto 2026, secondo il Press Information Bureau. Il suo portale di calcolo elenca 38.000 unità di elaborazione grafica (GPU) offerte a circa INR 65 l’ora (Fonte: Press Information Bureau, ottobre 2025), contro oltre INR 200 l’ora sui cloud globali (Fonte: Press Information Bureau, febbraio 2026). La sola Yotta ha impegnato 9.216 GPU, tra cui 8.192 unità NVIDIA H100, per la Mission (Fonte: Yotta, febbraio 2025). Le ore sovvenzionate trasformano le sale GPU in asset finanziabili, il che aiuta gli AI Workloads a crescere del 29,83% annuo, dal 31,21% al 67,05% della spesa entro il 2035.
Tendenze di mercato: come sta cambiando il settore dei data center in India?
Il Mercato dei Data Center in India sta passando da sale cittadine da 20 MW a campus oltre i 100 MW. La costruzione si sposta inoltre da Mumbai alla costa meridionale e dall’affitto in colocation al capitale globale, con i carichi di lavoro AI che salgono dal 31,21% al 67,05% della spesa entro il 2035.
I conglomerati costruiscono campus da gigawatt: Reliance e Tata
Reliance Industries ha dichiarato alla sua 48ª assemblea generale annuale nell’agosto 2025 che erano iniziati i lavori per data center AI su scala gigawatt a Jamnagar, e nel giugno 2026 ha concordato con Meta la costruzione di un data center da 168 MW nello stesso sito entro due anni (Fonte: Reliance Industries). Tata Consultancy Services (TCS) e TPG hanno concordato nel novembre 2025 di impegnare fino a INR 18.000 crore in HyperVault, una piattaforma per data center AI oltre 1 GW (Fonte: Tata Group). DC Market Insights conta circa 3.000 MW di nuova capacità di campus dichiarata, l’84% dei 3.600 MW che il suo modello aggiunge nel 2026-2030.
Il capitale globale rivaluta le piattaforme indiane
Bharti Airtel ha dichiarato nel marzo 2026 che Alpha Wave Global e Carlyle avrebbero investito USD 1 miliardo in Nxtra, valutandola circa USD 3,1 miliardi, per portare i suoi circa 300 MW a 1 GW (Fonte: Bharti Airtel). Canada Pension Plan Investment Board ha impegnato INR 7.000 crore in CtrlS, e Sify ha depositato la richiesta di quotazione di Sify Infinit Spaces con un’emissione di nuove azioni fino a INR 2.500 crore (Fonte: Sify Technologies 6-K, ottobre 2025). Nuovo capitale di questa entità, circa USD 2,1 miliardi, finanzia circa 320 MW di sale a USD 6,49 milioni per MW nel 2026, una stima DC Market Insights.
Le sale della costa meridionale seguono i cavi sottomarini
Airtel sta costruendo una stazione di approdo dei cavi a Visakhapatnam per ospitare i nuovi cavi sottomarini di Google, e STT GDC India prevede investimenti per INR 4.200 crore e circa 130 MW di capacità potenziale a Chennai (Fonte: STT GDC India, febbraio 2026). Di conseguenza, la quota dell’India meridionale sale dal 32,00% al 42,00% entro il 2035.
Sfide di mercato: che cosa rallenta i progetti di data center in India?
Il prezzo dell’energia e il divario tra megawatt annunciati ed effettivamente alimentati sono i due limiti del Mercato dei Data Center in India; DC Market Insights modella uno scenario basso di USD 45,20 miliardi nel 2035, il 21% sotto lo scenario base, se uno dei due si fa sentire.
Energia industriale a INR 10,78 per kWh nel Maharashtra
L’ordinanza tariffaria post-rinvio della Maharashtra Electricity Regulatory Commission del 25 marzo 2026 ha fissato la tariffa media di fatturazione HT-Industry a INR 10,78 per kWh per l’FY26 e INR 9,97 per l’FY30, un taglio dell’8% nel periodo (Fonte: ordinanza tariffaria MERC, Case 75 of 2025). Con un PUE di 1,5, 1 MW di carico IT consuma 13,14 GWh all’anno, ovvero circa INR 14,2 crore (USD 1,63 milioni a INR 87 per USD), vicino ai USD 2,00 milioni annui che l’IT convenzionale costa per megawatt. Gli operatori rispondono con energia verde in open access; l’ordinanza MERC del 2025 ha concesso uno sconto del 10% sugli oneri di vettoriamento per forniture 100% verdi.
I dati ufficiali sulla capacità divergono di 540 MW
Le fonti governative indicano una capacità installata di circa 960 MW (Press Information Bureau, nota India AI Stack, 4 febbraio 2026), circa 1.280 MW di capacità cloud (nota di approfondimento sulla Budget, 14 febbraio 2026) e circa 1.500 MW entro il 2025 (risposta del MeitY al Parlamento, marzo 2026). La differenza di 540 MW vale circa USD 3,4 miliardi di infrastrutture ai costi 2025, per cui i finanziatori applicano uno sconto alle pipeline prive di una data di allacciamento alla rete. DC Market Insights utilizza il dato di 1.500 MW perché include la colocation di livello enterprise, e lo verifica rispetto ai 700 MW pubblicati da STT GDC India e Nxtra.
Opportunità di mercato: dove possono vincere i fornitori nel mercato dei data center indiano?
Le apparecchiature di raffreddamento e di alimentazione per le sale AI sono le due maggiori opportunità del Mercato dei Data Center in India, con un valore complessivo di USD 6,72 miliardi nel 2035.
Cooling Systems: da USD 386,49 milioni nel 2025 a USD 2,34 miliardi nel 2035
Il raffreddamento cresce del 19,71% annuo man mano che la sua quota del capex delle strutture sale dal 20% al 24% con i rack AI raffreddati a liquido; le estati indiane da 30 a 45 gradi Celsius rendono il raffreddamento direct-to-chip una scelta progettuale predefinita per le sale oltre i 50 kW per rack, secondo una stima DC Market Insights.
Power Solutions: da USD 869,60 milioni nel 2025 a USD 4,38 miliardi nel 2035
Quadri elettrici, trasformatori, gruppi di continuità (UPS) e sottostazioni in sito assorbono il 45% del capex delle strutture. Gli impegni statali sulla doppia rete, come la promessa dell’Uttar Pradesh di fornitura a doppia rete ai suoi primi 3 parchi di data center, riducono la ridondanza che un operatore deve acquistare (Fonte: Invest UP, Data Centre Policy 2021).
Prezzi: quanto costa un megawatt di data center in India?
Nel Mercato dei Data Center in India, una nuova struttura costa USD 6,34 milioni per MW di carico IT nel 2025. Il costo sale a USD 8,11 milioni entro il 2035, circa il 41% in meno dei USD 10,7 milioni utilizzati per il mercato globale.
| Voce di costo | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Struttura per nuovo MW (USD milioni) | 5,60 | 6,34 | 7,17 | 8,11 |
| Allestimento IT AI per MW AI (USD milioni) | 25,00 | 25,00 | 22,50 | 20,00 |
| IT convenzionale per MW operativo all’anno (USD milioni) | 1,85 | 2,00 | 2,15 | 2,30 |
| Nuovo carico IT commerciale (MW) | 70 | 305 | 950 | 1.200 |
Riferimenti di prezzo pubblici: il portale IndiaAI affitta GPU sovvenzionate a circa INR 65 l’ora; Equinix ha speso oltre USD 95 milioni per il suo sito MB3 di Mumbai per più di 1.370 cabinet, circa USD 69.000 per cabinet (Fonte: Equinix, aprile 2026); e l’energia industriale nel Maharashtra costa in media INR 10,78 per kWh nell’FY26.
Norme e regolamentazione: quali regole definiscono il mercato dei data center in India?
Quattro insiemi di regole decidono dove si concentrano i USD 12,60 miliardi di spesa 2026 del Mercato dei Data Center in India. Sono l’esenzione fiscale per le esportazioni cloud, la legge sulla protezione dei dati, le politiche statali sui data center e le tariffe elettriche.
- Digital Personal Data Protection Act 2023 e DPDP Rules 2025, notificate nel novembre 2025 con un calendario di conformità graduale di 18 mesi (Fonte: Press Information Bureau, 14 novembre 2025).
- Union Budget 2026-27: esenzione fiscale fino al 2047 per i fornitori cloud esteri notificati che utilizzano capacità di data center indiana, e un safe harbour cost-plus del 15% (Fonte: nota di approfondimento del Press Information Bureau).
- Uttar Pradesh Data Centre Policy 2021: obiettivo di 250 MW e INR 20.000 crore, sussidio in conto capitale del 7% fino a INR 10 crore ed esenzione del 100% dall’accisa sull’elettricità per 10 anni (Fonte: Invest UP).
- Tamil Nadu Data Centre Policy 2021, che mira a rendere lo stato la prima scelta per i data center (Fonte: Government of Tamil Nadu).
- Ordinanze tariffarie pluriennali MERC del 28 marzo 2025 e del 25 marzo 2026, che collocano i data center nella categoria tariffaria industriale (Fonte: Maharashtra Electricity Regulatory Commission).
Segmentazione del mercato: quale segmento guida il Mercato dei Data Center in India?
IT Infrastructure guida il Mercato dei Data Center in India con USD 7,10 miliardi, ovvero il 78,62% del valore 2025, e gli AI Workloads sono il segmento più rapido al 29,83% annuo.
Per componente
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT Infrastructure | 7.104,39 | 78,62% | 47.488,42 | 20,92% |
| Power Solutions | 869,60 | 9,62% | 4.379,65 | 17,55% |
| Cooling Systems | 386,49 | 4,28% | 2.335,81 | 19,71% |
| General Construction | 676,36 | 7,48% | 3.017,09 | 16,13% |
Per carico di lavoro
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI Workloads | 2.820,30 | 31,21% | 38.366,19 | 29,83% |
| Conventional Workloads | 6.216,54 | 68,79% | 18.854,79 | 11,73% |
Gli AI Workloads superano la spesa convenzionale nel 2028 nello scenario base, secondo una stima DC Market Insights.
Per tipologia di data center
| Tipologia di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale e cloud in autocostruzione | 2.711,05 | 30,00% | 27.466,08 | 26,06% |
| Colocation e wholesale | 2.982,15 | 33,00% | 18.882,93 | 20,27% |
| Interni di imprese ed enti pubblici | 3.343,63 | 37,00% | 10.871,99 | 12,51% |
Per utente finale
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Servizi IT e cloud | 3.976,21 | 44,00% | 32.043,75 | 23,20% |
| BFSI | 1.717,00 | 19,00% | 8.583,15 | 17,46% |
| Governo e settore pubblico | 1.084,42 | 12,00% | 5.722,10 | 18,10% |
| Telecomunicazioni | 994,05 | 11,00% | 4.577,68 | 16,50% |
| Manifattura e altri | 1.265,16 | 14,00% | 6.294,31 | 17,40% |
DC Exclusive: l’India Gigawatt Campus Pipeline Tracker, 9 progetti e circa 3.018 MW di nuova capacità dichiarata
L’India Gigawatt Campus Pipeline Tracker è un modello DC Market Insights della pipeline del Mercato dei Data Center in India, stimato a partire da 9 input (comunicazioni di aziende e governo); individua circa 3.018 MW di nuova capacità con dimensione dichiarata, l’84% dei 3.600 MW che il modello aggiunge nel 2026-2030.
| Progetto | Località | Dimensione dichiarata | Fonte |
|---|---|---|---|
| Hub AI di Google con AdaniConneX e Airtel | Visakhapatnam, Andhra Pradesh | Scala gigawatt (conteggiati 1.000 MW); USD 15 miliardi 2026-2030 | Press Information Bureau, ott 2025 |
| TCS e TPG HyperVault | Più siti | Oltre 1 GW (conteggiati 1.000 MW); INR 18.000 crore | Tata Group, nov 2025 |
| Espansione di Nxtra by Airtel | Nazionale | Da circa 300 MW a 1 GW (conteggiati 700 MW); raccolta di USD 1 miliardo | Bharti Airtel, mar 2026 |
| Data center AI di Reliance e Meta | Jamnagar, Gujarat | 168 MW entro due anni | Reliance Industries, giu 2026 |
| Campus di STT GDC India a Chennai | Chennai, Tamil Nadu | Circa 130 MW potenziali; INR 4.200 crore | STT GDC India, feb 2026 |
| Digital Connexion MAA10 | Chennai, Tamil Nadu | 20 MW | Digital Connexion |
| Equinix MB3 | Mumbai, Maharashtra | Oltre 1.370 cabinet; USD 95 milioni | Equinix, apr 2026 |
| Regione Microsoft India South Central | Hyderabad, Telangana | Parte di USD 17,5 miliardi 2026-2029 | Microsoft, dic 2025 |
| Cloud GPU di Yotta per IndiaAI | Navi Mumbai, Maharashtra | 9.216 GPU | Yotta, feb 2025 |
Quando un annuncio indica solo “scala gigawatt” o “oltre 1 GW”, il tracker conteggia 1.000 MW; la riga di Nxtra conteggia solo l’incremento di 700 MW rispetto alla base attuale. Andhra Pradesh e Tamil Nadu detengono 1.150 MW della pipeline conteggiata contro 168 MW nel Gujarat, ed è questa la base dello spostamento verso sud nella previsione regionale.
Analisi regionale: dove vengono costruiti i data center in India?
L’India occidentale guida il Mercato dei Data Center in India con USD 4,34 miliardi, il 48,00% del valore 2025. L’India meridionale cresce più rapidamente, al 23,58% annuo, fino a USD 24,03 miliardi nel 2035, superando l’ovest entro il 2033.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| India occidentale | 4.337,68 | 48,00% | 20.714,00 | 16,92% |
| India meridionale | 2.891,79 | 32,00% | 24.032,82 | 23,58% |
| India settentrionale | 1.355,52 | 15,00% | 9.155,36 | 21,05% |
| India orientale | 316,29 | 3,50% | 2.288,84 | 21,89% |
| India centrale | 135,55 | 1,50% | 1.029,98 | 22,48% |
India occidentale
Mumbai e Navi Mumbai ospitano gli approdi dei cavi sottomarini e la domanda del settore finanziario; il sito MB3 di Equinix ha portato i suoi cabinet in India a oltre 4.725, e la costruzione da 168 MW di Reliance a Jamnagar aggiunge il Gujarat alla regione, che cresce del 16,92% annuo.
India meridionale
Chennai, Hyderabad, Bengaluru e Visakhapatnam aggiungono USD 21,14 miliardi di spesa annua entro il 2035; la regione di Microsoft a Hyderabad e l’hub di Google a Visakhapatnam sono i progetti di riferimento.
India settentrionale
Noida e Greater Noida sono in testa grazie all’obiettivo di 250 MW della politica dell’Uttar Pradesh, portando la regione da USD 1,36 miliardi a USD 9,16 miliardi al 21,05% annuo.
India orientale
Kolkata e Bhubaneswar servono la domanda di disaster recovery del settore bancario e pubblico, pari a USD 316,29 milioni nel 2025, in crescita del 21,89% annuo.
India centrale
Madhya Pradesh e Chhattisgarh, con terreni ed energia delle regioni carbonifere, valgono USD 135,55 milioni nel 2025 e crescono del 22,48% annuo partendo da una base ridotta.
Analisi per stato: quali stati indiani spendono di più in data center?
Nel Mercato dei Data Center in India, il Maharashtra è lo stato più grande con USD 3,84 miliardi nel 2025. L’Andhra Pradesh è il grande stato più rapido al 41,27% annuo, da USD 180,74 milioni a USD 5,72 miliardi nel 2035 con l’entrata in funzione dell’hub di Visakhapatnam.
| Posizione | Stato | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR |
|---|---|---|---|---|---|
| 1 | Maharashtra | India occidentale | 3.840,65 | 18.882,93 | 17,26% |
| 2 | Tamil Nadu | India meridionale | 1.219,97 | 7.438,73 | 19,82% |
| 3 | Telangana | India meridionale | 768,13 | 6.294,31 | 23,41% |
| 4 | Delhi NCT | India settentrionale | 542,21 | 2.574,94 | 16,86% |
| 5 | Karnataka | India meridionale | 542,21 | 3.147,15 | 19,23% |
| 6 | Uttar Pradesh | India settentrionale | 497,03 | 4.291,57 | 24,06% |
| 7 | Gujarat | India occidentale | 361,47 | 1.716,63 | 16,86% |
| 8 | Haryana | India settentrionale | 271,10 | 2.002,73 | 22,14% |
| 9 | West Bengal | India orientale | 225,92 | 1.487,75 | 20,74% |
| 10 | Andhra Pradesh | India meridionale | 180,74 | 5.722,10 | 41,27% |
| 11 | Kerala | India meridionale | 108,44 | 858,31 | 22,98% |
| 12 | Odisha | India orientale | 63,26 | 572,21 | 24,64% |
Scenari di previsione: quanto potrebbe valere il Mercato dei Data Center in India nel 2035?
Il Mercato dei Data Center in India raggiunge USD 57,22 miliardi nel 2035 nello scenario base. L’intervallo va da USD 45,20 miliardi se gli allacciamenti alla rete slittano a USD 69,81 miliardi se la domanda cloud trainata dalle esportazioni con l’esenzione fiscale fino al 2047 arriva in anticipo.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 45.204,58 | 17,47% | Il nuovo carico IT è in media del 21% inferiore allo scenario base dopo il 2027; la quota AI resta sotto il 50% |
| Base | 57.220,99 | 20,27% | 950 MW nuovi nel 2030, 1.200 MW nel 2035; quota AI dal 55% al 62% |
| Alto | 69.809,61 | 22,68% | La domanda cloud per l’esportazione e di IndiaAI porta la nuova costruzione il 22% sopra lo scenario base |
Principali operatori: chi costruisce e gestisce i data center in India?
STT GDC India e Nxtra by Airtel sono i maggiori operatori del Mercato dei Data Center in India, con oltre 400 MW e circa 300 MW. Insieme detengono circa il 47% della base indiana di 1.500 MW (calcolo DC Market Insights su comunicazioni aziendali e sul dato del MeitY).
- STT GDC India
- Nxtra by Airtel
- CtrlS Datacenters
- Yotta Data Services
- Sify Infinit Spaces
- AdaniConneX
- Reliance Industries (Jio)
- Tata Consultancy Services (HyperVault)
- NTT DATA India
- Equinix
- Digital Connexion
- Princeton Digital Group
- Amazon Web Services
- Microsoft
STT GDC India gestisce 30 data center in 10 città con oltre 400 MW di carico IT critico (Fonte: STT GDC India, febbraio 2026). Nxtra gestisce 14 data center principali e oltre 120 siti edge e punta a una quota di mercato di circa il 25% (Fonte: Bharti Airtel, marzo 2026). Equinix ha investito oltre USD 365 milioni in India (Fonte: Equinix, aprile 2026). Gli hyperscaler ricorrono sempre più all’autocostruzione: Google, Microsoft e Amazon hanno annunciato complessivamente oltre USD 67 miliardi di investimenti in India per il 2026-2030, in parte al di fuori dei data center.
Sviluppi recenti: che cosa è cambiato nel mercato dei data center in India dal 2025?
Sei eventi datati a partire dall’ottobre 2025 hanno portato oltre USD 35 miliardi di impegni nella pipeline del Mercato dei Data Center in India, secondo il conteggio DC Market Insights delle dichiarazioni aziendali e governative riportate di seguito.
- Nell’ottobre 2025, Google ha annunciato circa USD 15 miliardi per un hub AI a Visakhapatnam nel 2026-2030 (Fonte: Press Information Bureau).
- Nel novembre 2025, TCS e TPG hanno concordato di impegnare fino a INR 18.000 crore nei data center AI di HyperVault (Fonte: Tata Group).
- Nel dicembre 2025, Microsoft ha impegnato USD 17,5 miliardi in India per il 2026-2029 (Fonte: Microsoft).
- Nel febbraio 2026, la Union Budget 2026-27 ha concesso ai fornitori cloud esteri che utilizzano data center indiani un’esenzione fiscale fino al 2047 (Fonte: Press Information Bureau).
- Nel marzo 2026, Bharti Airtel ha annunciato un investimento di USD 1 miliardo in Nxtra guidato da Alpha Wave Global e Carlyle (Fonte: Bharti Airtel).
- Nel giugno 2026, Reliance Industries e Meta hanno concordato la costruzione di un data center AI da 168 MW a Jamnagar (Fonte: Reliance Industries).
Metodologia: come il modello valuta il Mercato dei Data Center in India
DC Market Insights valuta il Mercato dei Data Center in India USD 9,04 miliardi nel 2025 sulla base di coorti di capacità con 14 input e 25 dati documentati. Il nuovo carico IT commerciale (305 MW nel 2025, 950 MW nel 2030, 1.200 MW nel 2035) x il costo della struttura per MW (USD 6,34 milioni nel 2025) dà la spesa per le strutture; i nuovi megawatt AI (25% del nuovo carico nel 2025, 55% nel 2030, 62% nel 2035) x USD 25 milioni, più un rinnovo annuo del 20% della base AI installata, danno l’IT AI; e 2.384 MW di carico convenzionale operativo, inclusi circa 1.270 MW di sale interne di imprese ed enti pubblici, x USD 2,00 milioni all’anno danno l’IT convenzionale. Il totale è di USD 9,04 miliardi nel 2025.
Tre verifiche di limite sono rispettate. Tetto 1: i 5.105 MW di capacità commerciale modellati per il 2030 sono il 55% dei 9,2 GW che la nota India AI Stack prevede per il 2030. Tetto 2: il valore 2025 è inferiore ai USD 14,25 miliardi della riga India del modello globale del Data Center Market. Soglia minima: STT GDC India e Nxtra da sole pubblicano circa 700 MW, il 47% della base di 1.505 MW modellata per fine 2025. Il metodo completo è descritto nella pagina metodologia di ricerca; dati correlati compaiono nel Mercato dei Data Center, nel Mercato dei Data Center Asia Pacifico, nel Mercato della Colocation di Data Center in India e nel Mercato dei Data Center AI in India.
Fonte per la crescita della capacità: Digital India, dichiarazione sulla capacità dei data center.
Indice
- 01Statistiche chiave del mercato
- 1.1Panoramica del mercato, 2025, 2026 e 2035
- 02Punti chiave
- 2.1Quattro punti chiave con dati
- 03Sintesi del Mercato dei Data Center in India
- 3.1Grafico della dimensione del mercato, 2020-2035
- 3.2Tabella degli attributi del mercato
- 04Che cosa comprende il Mercato dei Data Center in India?
- 4.1Incluso
- 4.2Escluso
- 4.3Come si combinano i segmenti
- 05Perché le stime sul Mercato dei Data Center in India differiscono?
- 5.1Tabella del perimetro: cosa è incluso ed escluso
- 06Driver di mercato
- 6.1Esenzione fiscale della Budget 2026-27 fino al 2047 per le esportazioni cloud dai data center indiani
- 6.2USD 32,5 miliardi di impegni di Google e Microsoft per il 2026-2030
- 6.3IndiaAI Mission: 38.000 GPU a INR 65 l'ora
- 07Tendenze di mercato
- 7.1I conglomerati costruiscono campus da gigawatt: Reliance e Tata
- 7.2Il capitale globale rivaluta le piattaforme indiane
- 7.3Le sale della costa meridionale seguono i cavi sottomarini
- 08Sfide di mercato
- 8.1Energia industriale a INR 10,78 per kWh nel Maharashtra
- 8.2I dati ufficiali sulla capacità divergono di 540 MW
- 09Opportunità di mercato
- 9.1Cooling Systems: da USD 386,49 milioni nel 2025 a USD 2,34 miliardi nel 2035
- 9.2Power Solutions: da USD 869,60 milioni nel 2025 a USD 4,38 miliardi nel 2035
- 10Prezzi
- 10.1Costo per MW, 2020-2035
- 10.2Riferimenti di prezzo pubblici
- 11Norme e regolamentazione
- 11.1DPDP Act e DPDP Rules
- 11.2Esenzione fiscale della Budget 2026-27
- 11.3Politiche statali sui data center
- 11.4Ordinanze tariffarie sull'elettricità
- 12Segmentazione del mercato
- 12.1Per componente: IT Infrastructure, Power Solutions, Cooling Systems, General Construction
- 12.2Per carico di lavoro: AI Workloads, Conventional Workloads
- 12.3Per tipologia di data center: Hyperscale e cloud in autocostruzione, Colocation e wholesale, Interni di imprese ed enti pubblici
- 12.4Per utente finale: Servizi IT e cloud, BFSI, Governo e settore pubblico, Telecomunicazioni, Manifattura e altri
- 13DC Exclusive
- 13.1Tabella del Pipeline Tracker: 9 progetti
- 14Analisi regionale
- 14.1India occidentale
- 14.2India meridionale
- 14.3India settentrionale
- 14.4India orientale
- 14.5India centrale
- 15Analisi per stato
- 15.1Maharashtra
- 15.2Tamil Nadu
- 15.3Telangana
- 15.4Delhi NCT
- 15.5Karnataka
- 15.6Uttar Pradesh
- 15.7Gujarat
- 15.8Haryana
- 15.9West Bengal
- 15.10Andhra Pradesh
- 15.11Kerala
- 15.12Odisha
- 16Scenari di previsione
- 16.1Scenario basso
- 16.2Scenario base
- 16.3Scenario alto
- 17Principali operatori
- 17.1STT GDC India
- 17.2Nxtra by Airtel
- 17.3CtrlS Datacenters
- 17.4Yotta Data Services
- 17.5Sify Infinit Spaces
- 17.6AdaniConneX
- 17.7Reliance Industries (Jio)
- 17.8Tata Consultancy Services (HyperVault)
- 17.9NTT DATA India
- 17.10Equinix
- 17.11Digital Connexion
- 17.12Princeton Digital Group
- 17.13Amazon Web Services
- 17.14Microsoft
- 17.15Google
- 18Sviluppi recenti
- 18.1Eventi da ottobre 2025 a giugno 2026
- 19Metodologia
- 19.1Modello per coorti di capacità
- 19.2Verifiche di limite
- Fig. 1Dimensione del Mercato dei Data Center in India, 2020-2035 (USD miliardi)
- Tabella 1Attributi del Mercato dei Data Center in India, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro, incluso ed escluso dalla stima
- Tabella 3Costo per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per carico di lavoro, 2025 e 2035
- Tabella 6Mercato per tipologia di data center, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8India Gigawatt Campus Pipeline Tracker
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 principali stati, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 12,60 miliardi nel 2026, il 39,44% in più rispetto a USD 9,04 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 57,22 miliardi entro il 2035, con un CAGR del 20,27% dal 2025.
Circa 1.500 MW entro il 2025, rispetto a circa 375 MW nel 2020, secondo il Ministry of Electronics and Information Technology. DC Market Insights modella 5.105 MW di capacità IT commerciale entro il 2030 e 10.605 MW entro il 2035.
Il 20,27% annuo dal 2025 al 2035, dopo il 23,71% annuo nel 2020-2025. Il nuovo carico IT sale da 305 MW nel 2025 a 1.200 MW nel 2035, e la quota dell’AI sul nuovo carico passa dal 25% al 62%.
AI Workloads, al 29,83% annuo fino a USD 38,37 miliardi nel 2035, superando i carichi di lavoro convenzionali nel 2028. Per tipologia di data center, hyperscale e cloud in autocostruzione cresce più rapidamente, al 26,06%.
Il Maharashtra, con USD 3,84 miliardi ovvero il 42,50% del valore 2025, trainato da Mumbai e Navi Mumbai. L’Andhra Pradesh cresce più rapidamente, al 41,27% annuo, con l’entrata in funzione dell’hub di Google a Visakhapatnam.
Fino al Tax Year 2046-47 i fornitori cloud esteri notificati che servono i clienti tramite capacità di data center acquistata da operatori indiani non pagano imposte su tale reddito, secondo il Press Information Bureau. La misura favorisce la spesa in colocation, pari a USD 2,98 miliardi nel 2025.
USD 6,34 milioni per MW di carico IT nel 2025 per la struttura, in aumento a USD 8,11 milioni entro il 2035, secondo una stima DC Market Insights. I server AI aggiungono circa USD 25 milioni per megawatt AI.
STT GDC India, con oltre 400 MW, e Nxtra by Airtel, con circa 300 MW, detengono circa il 47% della base nazionale di 1.500 MW. Seguono CtrlS, Yotta, Sify, AdaniConneX, Equinix e NTT DATA.
USD 57,22 miliardi nello scenario base, in un intervallo compreso tra USD 45,20 miliardi e USD 69,81 miliardi, secondo le stime di DC Market Insights. La forbice dipende dagli allacciamenti alla rete e dalla domanda cloud per l’esportazione.
USD 12,60 miliardi nel 2026, un dato che conteggia solo strutture e apparecchiature IT. Le stime che aggiungono ricavi da servizi cloud, outsourcing IT o elettricità sono più elevate, mentre quelle limitate alla colocation sono inferiori.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.