
Mercato delle Infrastrutture dei Data Center in Egitto: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle Infrastrutture dei Data Center in Egitto era pari a USD 297.7 milioni; si prevede che raggiunga USD 1,680.0 milioni entro il 2035, con un CAGR del 18.9%. Greater Cairo rappresenta 74.2% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 8 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche del mercato
- 05Prezzi
- 06Standard e regolamentazione
- 07Catena di approvvigionamento
- 08Dimensione del mercato e previsioni
- 09Mercato per tipo di infrastruttura
- 10Mercato per infrastruttura elettrica
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 14Aziende analizzate
Analisi regionale
- Greater Cairo74.2%
- Suez Canal Economic Zone and Red Sea10.5%
- Alexandria and North Coast10.1%
- Rest of Egypt5.1%
Aziende analizzate
- Elsewedy Electric
- Gulf Data Hub
- Telecom Egypt
- Vodafone Business
- Cassava Technologies
- Intro Group
- Khazna Data Centers
- Benya Group
- Hassan Allam Digital Infrastructure
- Raya Data Center
- Huawei
- Vertiv
- MultiNet Communications
- Administrative Capital for Urban Development
Analisi completa
Il Mercato delle Infrastrutture dei Data Center in Egitto comprende l’infrastruttura fisica installata nei data center egiziani: sistemi elettrici, sistemi meccanici e di raffreddamento, opere civili, strutturali e architettoniche, protezione antincendio e monitoraggio, e hardware IT e di rete (server, storage, apparecchiature di rete, cablaggio, rack e armadi). DC Market Insights valuta il mercato delle infrastrutture dei data center in Egitto USD 297,72 milioni nel 2025 e prevede USD 1,68 miliardi entro il 2035, con un CAGR del 18,90%. Il valore 2025 è costruito a partire dalla capacità: circa 11 MW di carico IT completati nel 2025 e 15 MW in completamento nel 2026, a USD 6,84 milioni di infrastruttura di struttura per MW nelle sale convenzionali e USD 9,43 milioni per MW nelle sale AI, danno USD 91,95 milioni di infrastruttura elettrica, meccanica, civile e di altre strutture, e l’hardware IT e di rete per le nuove sale e per il rinnovo su una base installata di circa 103 MW aggiunge USD 205,77 milioni. Il mercato è lo strato hardware e costruttivo del più ampio Mercato dei Data Center in Egitto, che aggiunge USD 27,82 milioni di onorari di progettazione, permessi, licenze software e servizi di integrazione nel 2025. I data center hyperscale sono il segmento a crescita più rapida, al 27,28% annuo, con l’arrivo dei campus AI e GPU-as-a-Service, e la Zona Economica del Canale di Suez e Mar Rosso è la regione a crescita più rapida, al 30,69% annuo, perché i nuovi campus sorgono accanto agli approdi dei cavi a Port Said e Ras Ghareb.
Sintesi
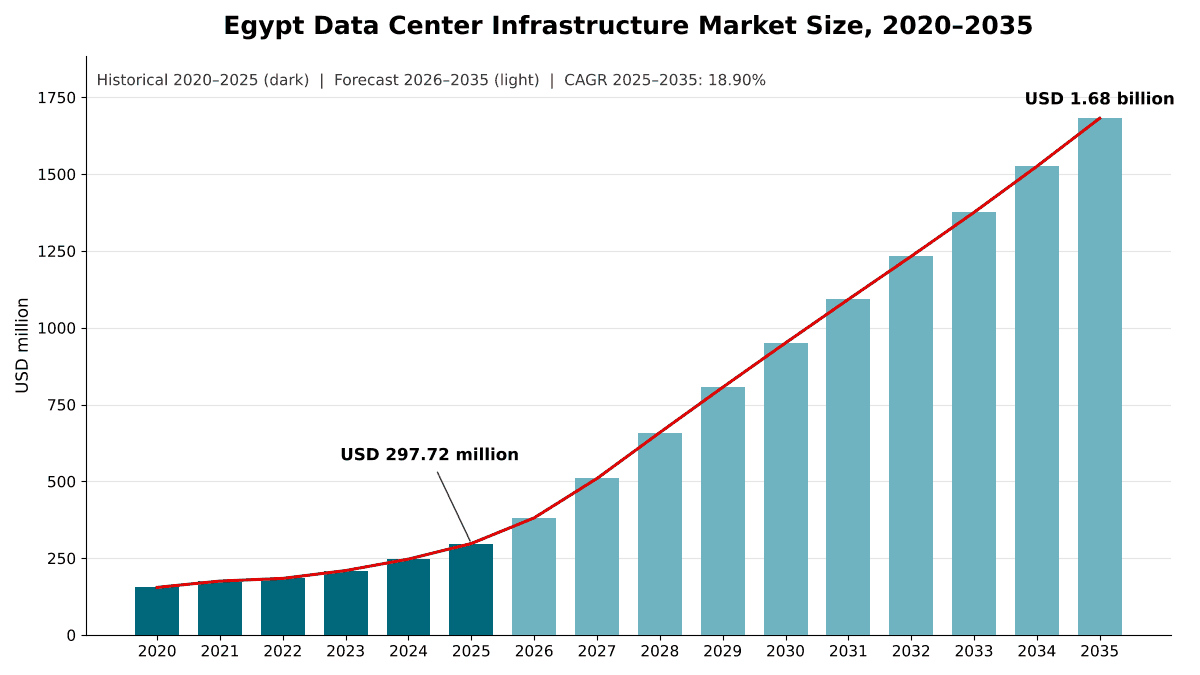
La dimensione del mercato delle infrastrutture dei data center in Egitto è stata valutata USD 154,96 milioni nel 2020, ha raggiunto USD 297,72 milioni nel 2025 e si prevede che raggiunga USD 1,68 miliardi entro il 2035, con un CAGR del 18,90% durante il periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato delle Infrastrutture dei Data Center in Egitto 2025 | USD 297,72 milioni |
| Mercato delle Infrastrutture dei Data Center in Egitto, CAGR | 18,90% |
| Dimensione del Mercato delle Infrastrutture dei Data Center in Egitto 2035 | USD 1,68 miliardi |
Il mercato delle infrastrutture dei data center in Egitto è cresciuto del 13,95% annuo tra il 2020 e il 2025, e il 2025 ha aggiunto il 20,5% rispetto al 2024 con la costruzione della seconda fase del Regional Data Hub di Telecom Egypt (RDH 2), con un carico IT stimato di 4,6 MW e completamento previsto entro la fine del 2025. La crescita raggiunge il picco nel 2026 e nel 2027, al 28,0% e al 33,6%, quando i campus autorizzati passano dalle opere di fondazione all’installazione di quadri elettrici, chiller e server, per poi assestarsi al 10,3% nel 2035 man mano che la base installata cresce.
L’infrastruttura IT e di rete rappresenta il 69,1% del valore 2025 perché il rinnovo di server, storage e apparecchiature di rete nelle sale esistenti è la singola voce di spesa più grande. Lo strato di struttura, cioè le opere elettriche, meccaniche e civili, rappresenta il 30,9% nel 2025 ed è dove i nuovi campus compaiono per primi: ogni MW di nuova capacità richiede un collegamento a una sottostazione, sistemi di gruppi di continuità (UPS) e chiller prima che venga installato qualsiasi server.
Ambito del mercato: cosa comprende il Mercato delle Infrastrutture dei Data Center in Egitto?
Il Mercato delle Infrastrutture dei Data Center in Egitto è la spesa annua per l’infrastruttura fisica realizzata e installata nei data center situati in Egitto, valutata in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 297,72 milioni nel 2025.
Incluso. Infrastruttura elettrica (servizio di rete e allacciamento alla rete all’interno del perimetro del sito, sottostazioni e trasformatori di media tensione, sistemi UPS, sistemi di accumulo di energia a batteria (BESS), unità di distribuzione dell’alimentazione (PDU), commutatori di trasferimento, quadri elettrici, generatori e condotti sbarre); infrastruttura meccanica (condizionatori e unità di trattamento aria per sale computer (CRAC e CRAH), chiller, contenimento di corridoi caldi e freddi, pompe e tubazioni, e raffreddamento a liquido come le unità di distribuzione del refrigerante); opere civili, strutturali e architettoniche (preparazione del sito, fondazioni, sovrastruttura, involucro edilizio, pavimenti sopraelevati e sistemi edilizi modulari); altri sistemi di struttura (rilevazione e soppressione incendi, sicurezza fisica e hardware di monitoraggio dell’edificio); e infrastruttura IT e di rete (server, storage, apparecchiature di rete, cablaggio strutturato e fibra ottica, rack e armadi). Sono conteggiati nuove costruzioni, ampliamenti, ristrutturazioni e rinnovi IT, in strutture enterprise, di colocation, hyperscale, edge e di altro tipo, comprese le unità modulari.
Escluso. Terreni, onorari di progettazione e ingegneria, permessi, licenze software, integrazione di sistemi e servizi gestiti, asset di rete lato utility e di generazione rinnovabile, cavi sottomarini e stazioni di approdo, ricavi da servizi di colocation e cloud, elettricità e costi operativi.
Come si combinano i segmenti. Le suddivisioni per tipo di infrastruttura, tipo di data center e tier ripartiscono ciascuna lo stesso totale di USD 297,72 milioni. Le suddivisioni elettrica, meccanica e IT e di rete scompongono il proprio tipo di infrastruttura, e la suddivisione regionale ripartisce il totale tra quattro sotto-mercati egiziani. Il Mercato delle Infrastrutture dei Data Center in Egitto rappresenta il 91,5% del Mercato dei Data Center in Egitto nel 2025: USD 7,47 milioni di onorari di progettazione e permessi e USD 20,35 milioni di software e servizi di integrazione rientrano solo nel mercato più ampio.
Fattori trainanti del mercato: cosa spinge il Mercato delle Infrastrutture dei Data Center in Egitto?
Una pipeline di campus annunciati con budget da USD 250 milioni a USD 2,1 miliardi spinge il mercato delle infrastrutture dei data center in Egitto, sostenuta dalla posizione dell’Egitto nei cavi sottomarini e da un piano statale fino a USD 860 milioni all’anno per data center, cloud e AI.
Dieci licenze NTRA portano 137 MW di campus in costruzione entro il 2030
L’Autorità nazionale di regolamentazione delle telecomunicazioni egiziana (NTRA) ha rilasciato dieci licenze per data center negli ultimi due anni. I maggiori progetti annunciati sono i tre complessi di Gulf Data Hub ed Elsewedy da 192 MW, in espansione a 300 MW in 5-7 anni, per USD 2,1 miliardi; ADC Egypt, una joint venture di Vodafone Business, Elsewedy Electric e Cassava Technologies, con 20 MW nei primi tre anni e piani per arrivare a 200 MW; il Kemet Data Centre da 80 MW di Intro Group nella Zona Economica del Canale di Suez (SCZONE); e il campus da 25 MW di Khazna Data Centers e Benya Group al Maadi Technology Park, espandibile a 50 MW, per USD 250 milioni. Data Center Dynamics riporta che la NTRA ha autorizzato anche Hassan Allam Digital Infrastructure, che prevede un investimento iniziale di USD 400 milioni. DC Market Insights non presuppone che l’intera pipeline venga realizzata: il modello completa 137 MW tra il 2026 e il 2030, e ogni MW richiede da USD 6,84 milioni a USD 9,43 milioni di infrastruttura di struttura a prezzi 2025.
Quattordici cavi sottomarini rendono l’Egitto un hub di transito per l’interconnessione
Il Center for Strategic and International Studies (CSIS) conta 14 sistemi di cavi attivi in Egitto, con piani per oltre 21 entro i prossimi tre anni, e afferma che l’Egitto è responsabile di circa il 17% del traffico internet globale. SEA-ME-WE 6, un sistema da 21.700 km, ha completato due approdi egiziani nel 2025, a Port Said sul Mediterraneo e a Ras Ghareb sul Mar Rosso. La densità dei cavi aumenta la domanda di apparecchiature di rete, cablaggio strutturato e fibra ottica all’interno delle sale dati: le apparecchiature di rete valgono USD 37,04 milioni nel 2025 e il cablaggio e la fibra ottica USD 12,76 milioni nel modello di DC Market Insights, e i data center di colocation, che ospitano la maggior parte dell’interconnessione, detengono il 36,9% del mercato.
Una spesa digitale statale fino a USD 860 milioni all’anno finanzia nuove sale
Un piano del Ministero delle Comunicazioni e della Tecnologia dell’Informazione (MCIT) prevede un investimento annuo da USD 500 milioni a USD 860 milioni in data center, cloud computing e infrastruttura di intelligenza artificiale (AI) dall’esercizio fiscale 2026/27 fino al 2030. Parte di quel budget diventa l’hardware elettrico, meccanico e IT conteggiato in questo report: DC Market Insights prevede il mercato delle infrastrutture dei data center in Egitto a USD 509,48 milioni nel 2027 e USD 950,53 milioni nel 2030.
Tendenze del mercato: come sta cambiando l’infrastruttura dei data center in Egitto?
Sale AI, raffreddamento a liquido e campus costieri greenfield stanno ridisegnando il mercato delle infrastrutture dei data center in Egitto: DC Market Insights stima che i server salgano dal 49,0% della spesa IT e di rete nel 2025 al 55,3% nel 2035.
Le sale AI spingono la spesa per server a USD 675,94 milioni entro il 2035
Vodafone Business e Cassava Technologies prevedono di offrire a imprese ed enti governativi l’accesso locale alle tecnologie NVIDIA e al GPU-as-a-Service. Una sala AI comporta circa USD 12,74 milioni di hardware IT e di rete per MW nel modello di DC Market Insights, contro USD 3,28 milioni in una sala convenzionale, quindi i server crescono del 20,96% annuo, da USD 100,82 milioni nel 2025 a USD 675,94 milioni nel 2035. Lo storage cresce più lentamente, al 16,67% annuo, perché i cluster di addestramento AI spendono di più per MW in acceleratori che in array di storage.
Raffreddamento a liquido e tubazioni guadagnano quota rispetto alle unità di condizionamento ambiente
Densità dei rack più elevate spostano la spesa meccanica lontano dalle unità di condizionamento ambiente. La voce Altri, principalmente raffreddamento a liquido come le unità di distribuzione del refrigerante e gli scambiatori di calore a porta posteriore, è la voce meccanica a crescita più rapida, al 25,34% annuo, passando dal 15,0% della spesa meccanica nel 2025 al 26,1% nel 2035, e i sistemi di pompe e tubazioni crescono del 21,33% annuo. Le unità CRAC e CRAH scendono dal 33,0% al 23,8% della spesa meccanica, secondo le stime di DC Market Insights.
I campus greenfield si spostano verso il Canale di Suez e aggiungono energia solare
Il Kemet Data Centre sarà costruito nella Integrated Sokhna Industrial Zone, si estenderà su 80.000 mq in due fasi e si prevede che sarà alimentato in parte da energia solare. I siti greenfield richiedono pacchetti elettrici, meccanici e civili completi, quindi il 42,5% della spesa infrastrutturale 2025 nella Zona Economica del Canale di Suez e Mar Rosso va allo strato di struttura, contro il 29,8% nella Grande Cairo, nella matrice di DC Market Insights.
Sfide del mercato: cosa frena il Mercato delle Infrastrutture dei Data Center in Egitto?
Un aumento medio del 20% dei prezzi dell’elettricità commerciale da aprile 2026, il finanziamento in valuta estera delle apparecchiature importate e la lenta conversione degli annunci in costruzioni sono i principali vincoli che DC Market Insights vede sul mercato delle infrastrutture dei data center in Egitto.
I prezzi dell’elettricità commerciale aumentano in media di circa il 20%
L’Egitto ha aumentato i prezzi dell’elettricità per gli utenti commerciali da aprile 2026, con prezzi in tutte le fasce in aumento in media di circa il 20%, secondo un report di Reuters pubblicato da BusinessDay. Prezzi dell’energia più alti aumentano il valore di sistemi UPS efficienti, chiller con free cooling e contenimento, e sostengono la previsione di DC Market Insights del 17,24% annuo per l’infrastruttura elettrica, che raggiunge USD 213,61 milioni nel 2035. L’Egitto punta inoltre al 42% di elettricità da fonti rinnovabili entro il 2030 e a oltre il 60% entro il 2040, secondo la Egypt Country Commercial Guide della US International Trade Administration (ITA), che indica come ultimo prezzo di acquisto dell’elettricità prodotta da fonte solare 1,8 centesimi di dollaro USA per kWh.
Le apparecchiature importate dipendono dal capitale estero
I maggiori budget dei campus dipendono dagli investimenti diretti esteri. Si prevede che la prima fase di ADC Egypt attiri fino a USD 200 milioni di investimenti diretti esteri, con un investimento totale che potrebbe raggiungere USD 1 miliardo con l’espansione del progetto. Nel luglio 2026 Telecom Egypt ha deciso di non procedere con una proposta di transazione con Helios Investments, che aveva valutato il Regional Data Hub (RDH) USD 230 milioni, potenzialmente fino a USD 260 milioni, e scorporerà invece i propri servizi di data center in una controllata interamente posseduta. DC Market Insights considera i ritardi nei finanziamenti e nelle operazioni come il principale rischio al ribasso nel suo scenario basso.
La capacità annunciata supera di gran lunga quella in costruzione
I quattro maggiori progetti nominati, Gulf Data Hub ed Elsewedy, ADC Egypt, Kemet e Khazna, annunciano 630 MW a pieno sviluppo, mentre DC Market Insights completa 382 MW in totale tra il 2026 e il 2035. Allacciamenti elettrici, impegni dei clienti e tempi di consegna delle apparecchiature, non gli annunci, determinano il ritmo della spesa infrastrutturale.
Opportunità di mercato: dove sono i nuovi bacini di ricavi nel Mercato delle Infrastrutture dei Data Center in Egitto?
I data center hyperscale, in crescita del 27,28% annuo, l’accumulo di energia a batteria, in crescita del 23,27% annuo, e il rinnovo IT e di rete nella Grande Cairo, del valore di USD 155,17 milioni nel 2025, sono i maggiori nuovi bacini di ricavi nel mercato delle infrastrutture dei data center in Egitto.
I data center hyperscale crescono del 27,28% annuo
I data center hyperscale rappresentano USD 47,04 milioni di spesa infrastrutturale nel 2025 e USD 524,74 milioni nel 2035, passando dal 15,8% al 31,2% del mercato, secondo le stime di DC Market Insights. I tre complessi di Gulf Data Hub ed Elsewedy, con 192 MW in espansione a 300 MW, puntano alle certificazioni Uptime Tier III e LEED.
L’accumulo di energia a batteria raddoppia la propria quota della spesa elettrica
I sistemi di accumulo di energia a batteria crescono da USD 3,48 milioni nel 2025 a USD 28,20 milioni nel 2035, dall’8,0% al 13,2% dell’infrastruttura elettrica, man mano che gli operatori abbinano l’accumulo agli ioni di litio all’alimentazione solare e usano le batterie per gestire le tariffe di punta. I sistemi UPS restano la maggiore voce elettrica con USD 11,76 milioni nel 2025.
Gli aggiornamenti Tier III al Cairo mantengono stabile il rinnovo IT
La Grande Cairo rappresenta USD 221,01 milioni della spesa infrastrutturale 2025, di cui l’infrastruttura IT e di rete costituisce USD 155,17 milioni nella matrice di DC Market Insights. Raya Data Center ha ricevuto un investimento di USD 15 milioni da Africa50 e ulteriori USD 10 milioni da Raya Information Technology per una struttura destinata a diventare una delle principali strutture certificate Tier III in Egitto, e l’RDH 2 di Telecom Egypt detiene una certificazione di progettazione Tier III.
Prezzi: quanto costa per MW l’infrastruttura dei data center in Egitto?
Una sala data center convenzionale in Egitto richiede circa USD 6,84 milioni di infrastruttura elettrica, meccanica, civile e di altre strutture per MW di carico IT nel 2025, e una sala AI circa USD 9,43 milioni per MW. Si tratta di stime di DC Market Insights, esclusi terreni, onorari di progettazione e hardware IT.
| Spesa infrastrutturale per MW (USD milioni) | 2025 | 2030 | 2035 |
|---|---|---|---|
| Infrastruttura di struttura, sala convenzionale | 6,84 | 7,26 | 7,71 |
| Infrastruttura di struttura, sala AI | 9,43 | 9,06 | 8,70 |
| Hardware IT e di rete, sala convenzionale | 3,28 | 3,36 | 3,44 |
| Hardware IT e di rete, sala AI | 12,74 | 12,11 | 11,52 |
I budget dei progetti annunciati offrono una verifica incrociata, tutti calcoli di DC Market Insights a partire dalle cifre annunciate, che possono includere terreni, progettazione e IT: il campus di Khazna al Cairo implica circa USD 10,0 milioni per MW (USD 250 milioni per 25 MW) e Gulf Data Hub ed Elsewedy circa USD 10,9 milioni per MW (USD 2,1 miliardi per 192 MW). I costi dell’infrastruttura di struttura per MW nelle sale AI diminuiscono nel tempo man mano che il raffreddamento a liquido e i progetti di alimentazione ad alta densità diventano standard, mentre quelli delle sale convenzionali aumentano con l’inflazione delle costruzioni e delle apparecchiature.
Standard e regolamentazione: quali regole definiscono l’infrastruttura dei data center in Egitto?
Quattro insiemi di regole definiscono l’infrastruttura dei data center in Egitto: le licenze NTRA, la certificazione tier dell’Uptime Institute, la Legge sulla protezione dei dati personali e gli obiettivi nazionali sulle energie rinnovabili.
Licenze NTRA. La NTRA ha approvato un quadro normativo per la realizzazione di data center e la fornitura di servizi di cloud computing nell’agosto 2021. L’ITA statunitense descrive un quadro di licenze per i Public Data Center Providers (PDCP) che prevede licenze di 15 anni.
Tier dell’Uptime Institute. Il data center dell’Administrative Capital for Urban Development (ACUD) nella Nuova Capitale Amministrativa detiene le certificazioni Uptime Institute Tier III per i documenti di progetto e per la struttura costruita, l’RDH 2 di Telecom Egypt ha ricevuto la certificazione di progettazione Tier III, Kemet punta a essere il primo progetto del suo genere nella SCZONE a ottenere il Tier III, e Gulf Data Hub punta alle certificazioni Tier III e LEED. Le strutture Tier 3 detengono il 64,9% della spesa infrastrutturale 2025 nel modello di DC Market Insights.
Legge sulla protezione dei dati personali. La Legge n. 151 del 2020 è attuata tramite il regolamento esecutivo emanato con il Decreto ministeriale n. 816 del 2025. Titolari e responsabili del trattamento devono notificare al Personal Data Protection Center entro 72 ore dal momento in cui vengono a conoscenza di una violazione dei dati personali, e il trasferimento, la conservazione o il trattamento di dati personali al di fuori dell’Egitto richiedono una licenza e sono consentiti solo verso giurisdizioni con un livello di protezione adeguato.
Obiettivi sulle energie rinnovabili. L’obiettivo del 42% di elettricità rinnovabile per il 2030 influenza la scelta dei siti, e i campus assistiti da energia solare come Kemet necessitano di quadri elettrici e accumulo in loco per integrare un’alimentazione variabile.
Segmentazione del mercato: quale segmento guida il Mercato delle Infrastrutture dei Data Center in Egitto?
L’infrastruttura IT e di rete guida il mercato delle infrastrutture dei data center in Egitto con il 69,1% del valore 2025, i data center enterprise guidano i tipi di data center con il 39,2% e il Tier 3 guida i tier con il 64,9%. I data center hyperscale sono il segmento a crescita più rapida, al 27,28% annuo, contro il 20,22% della colocation, perché i campus AI e GPU-as-a-Service sono pianificati su una scala che nessuna impresa egiziana costruisce.
Per tipo di infrastruttura: l’infrastruttura IT e di rete è in testa con il 69,1%
| Tipo di infrastruttura | 2025 (USD milioni) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura IT e di rete | 205,77 | 69,1% | 1,22 | 19,50% |
| Infrastruttura elettrica | 43,55 | 14,6% | 0,21 | 17,24% |
| Infrastruttura meccanica | 24,73 | 8,3% | 0,14 | 18,59% |
| Opere civili, strutturali e architettoniche | 19,31 | 6,5% | 0,09 | 16,29% |
| Altri | 4,36 | 1,5% | 0,02 | 17,87% |
L’infrastruttura IT e di rete raggiunge USD 1,22 miliardi nel 2035, il 72,7% del mercato. La voce Altri comprende rilevazione e soppressione incendi, sicurezza fisica e hardware di monitoraggio, e cresce più rapidamente delle opere civili perché i requisiti di sicurezza e monitoraggio aumentano con ogni certificazione Tier III.
Per infrastruttura elettrica: l’UPS è in testa con il 27,0%
| Infrastruttura elettrica | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Gruppo di continuità (UPS) | 11,76 | 27,0% | 53,60 | 16,38% |
| Servizio di rete e allacciamento alla rete | 9,15 | 21,0% | 40,16 | 15,94% |
| Commutatori di trasferimento e quadri elettrici | 8,36 | 19,2% | 37,60 | 16,22% |
| Unità di distribuzione dell’alimentazione (PDU) | 5,14 | 11,8% | 26,49 | 17,82% |
| Sistemi di accumulo di energia a batteria (BESS) | 3,48 | 8,0% | 28,20 | 23,27% |
| Altri | 5,66 | 13,0% | 27,56 | 17,15% |
La voce Altri, principalmente generatori diesel e condotti sbarre, vale USD 5,66 milioni nel 2025.
Per infrastruttura meccanica: le unità CRAC e CRAH sono in testa con il 33,0%
| Infrastruttura meccanica | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unità di raffreddamento (CRAC e CRAH) | 8,15 | 33,0% | 32,38 | 14,79% |
| Chiller | 7,67 | 31,0% | 38,36 | 17,46% |
| Sistemi di pompe e tubazioni | 2,97 | 12,0% | 20,54 | 21,33% |
| Sistemi di contenimento | 2,23 | 9,0% | 9,25 | 15,29% |
| Altri | 3,71 | 15,0% | 35,50 | 25,34% |
I chiller superano le unità CRAC e CRAH prima del 2030 nel modello di DC Market Insights, perché i campus più grandi utilizzano impianti centralizzati ad acqua refrigerata anziché unità ambiente.
Per infrastruttura IT e di rete: i server sono in testa con il 49,0%
| Infrastruttura IT e di rete | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server | 100,82 | 49,0% | 675,94 | 20,96% |
| Apparecchiature di rete | 37,04 | 18,0% | 205,35 | 18,68% |
| Storage | 30,87 | 15,0% | 144,23 | 16,67% |
| Cablaggio e fibra ottica | 12,76 | 6,2% | 66,00 | 17,86% |
| Rack e armadi | 10,49 | 5,1% | 56,23 | 18,28% |
| Altri | 13,79 | 6,7% | 74,56 | 18,38% |
Per tipo di data center: i data center enterprise sono in testa con il 39,2%
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center enterprise | 116,70 | 39,2% | 333,01 | 11,06% |
| Data center di colocation | 109,86 | 36,9% | 692,93 | 20,22% |
| Data center hyperscale | 47,04 | 15,8% | 524,74 | 27,28% |
| Data center edge | 13,70 | 4,6% | 87,46 | 20,37% |
| Altri data center | 10,42 | 3,5% | 43,73 | 15,42% |
I data center enterprise, comprese le sale di banche, enti governativi e operatori di telecomunicazioni, rappresentano USD 116,70 milioni nel 2025. La colocation li supera prima del 2030 e raggiunge il 41,2% del mercato nel 2035, secondo le stime di DC Market Insights.
Per tipo di tier: il Tier 3 è in testa con il 64,9%
Le strutture Tier 3 valgono USD 193,22 milioni nel 2025 e USD 1,17 miliardi entro il 2035, con una crescita del 19,72% annuo. Il Tier 4, a USD 37,81 milioni (12,7%), cresce più rapidamente, al 22,71% annuo, poiché gli utenti hyperscale e finanziari richiedono alimentazione e raffreddamento fault-tolerant. Le sale Tier 2, a USD 45,55 milioni (15,3%), crescono del 13,37% annuo, e le sale Tier 1, a USD 21,14 milioni (7,1%), crescono dell’11,10% annuo man mano che le piccole sale server si spostano in colocation.
DC Exclusive: la matrice del mix infrastrutturale Cairo vs Canale di Suez
Con USD 155,17 milioni nel 2025, l’infrastruttura IT e di rete nella Grande Cairo è la singola cella più grande della matrice e il 52,1% di tutta la spesa per infrastrutture dei data center egiziani.
| 2025, USD milioni | IT e rete | Elettrica | Meccanica | Civile e strutturale | Altri | Totale |
|---|---|---|---|---|---|---|
| Grande Cairo | 155,17 | 31,67 | 17,68 | 13,46 | 3,03 | 221,01 |
| Zona Economica del Canale di Suez e Mar Rosso | 18,06 | 5,56 | 3,60 | 3,41 | 0,77 | 31,40 |
| Alessandria e Costa Nord | 21,42 | 4,31 | 2,41 | 1,62 | 0,37 | 30,13 |
| Resto dell’Egitto | 11,12 | 2,01 | 1,04 | 0,82 | 0,19 | 15,18 |
| Totale | 205,77 | 43,55 | 24,73 | 19,31 | 4,36 | 297,72 |
La Grande Cairo spende il 70,2% del proprio budget infrastrutturale in hardware IT e di rete perché le sue sale sono piene e il rinnovo è la spesa principale. La Zona Economica del Canale di Suez e Mar Rosso spende il 42,5% in infrastruttura elettrica, meccanica, civile e di altre strutture perché i suoi campus sono costruzioni greenfield su terreni industriali, e il Resto dell’Egitto ha la quota IT più alta, il 73,3%, perché le sue sale sono piccoli siti aziendali e governativi.
La matrice è un modello di DC Market Insights, non un conteggio di progetti. È costruita a partire da 129 input: i 69 input di capacità, costo e allocazione del nostro modello sui data center in Egitto, 4 rapporti di esclusione per onorari di progettazione e software, 34 pesi dei sotto-segmenti per il 2025 e il 2035, 18 pesi per tipo di data center e tier, e 4 verifiche regionali. Il metodo è spiegato nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato delle Infrastrutture dei Data Center in Egitto?
La Grande Cairo è in testa con il 74,2% del valore 2025. Nel mercato delle infrastrutture dei data center in Egitto, la Zona Economica del Canale di Suez e Mar Rosso è la regione a crescita più rapida, al 30,69% annuo, perché i nuovi campus hanno bisogno di terreni, energia e accesso diretto agli approdi dei cavi.
La Grande Cairo è in testa con una quota del 74,2%
La Grande Cairo, compresi la Nuova Capitale Amministrativa, Smart Village e il Maadi Technology Park, vale USD 221,01 milioni nel 2025 e USD 937,75 milioni entro il 2035, con un CAGR del 15,55%. Data Center Map elenca 10 dei 14 data center egiziani al Cairo, e il campus da 25 MW di Khazna e il data center governativo dell’ACUD si trovano nella regione della capitale.
La Zona Economica del Canale di Suez e Mar Rosso detiene una quota del 10,5%
La Zona Economica del Canale di Suez e Mar Rosso, che comprende Ain Sokhna, Port Said e Ras Ghareb, vale USD 31,40 milioni nel 2025 e USD 456,42 milioni entro il 2035, crescendo del 30,69% annuo e raggiungendo il 27,1% del mercato con la costruzione del campus da 80 MW di Kemet.
Alessandria e la Costa Nord detengono una quota del 10,1%
Alessandria e la Costa Nord valgono USD 30,13 milioni nel 2025 e USD 175,12 milioni entro il 2035, con un CAGR del 19,24%, sostenute dagli approdi dei cavi nel Mediterraneo e dal rinnovo delle infrastrutture aziendali.
Il Resto dell’Egitto detiene una quota del 5,1%
Il resto dell’Egitto, compresi il Delta del Nilo, l’Alto Egitto e il Sinai, vale USD 15,18 milioni nel 2025 e USD 112,58 milioni entro il 2035, con un CAGR del 22,19%, man mano che i siti edge e i centri regionali governativi aggiungono capacità.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il mercato delle infrastrutture dei data center in Egitto raggiunge USD 1,68 miliardi entro il 2035 nello scenario base, con un intervallo da USD 1,20 miliardi a USD 2,02 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Completamenti inferiori del 30% rispetto allo scenario base; quota AI della nuova capacità inferiore del 20% | 1,20 | 14,93% |
| Base | I completamenti salgono a 55 MW all’anno entro il 2035; la quota AI della nuova capacità raggiunge il 36% | 1,68 | 18,90% |
| Alto | Completamenti superiori del 20% rispetto allo scenario base; quota AI superiore del 12% | 2,02 | 21,09% |
Lo scenario basso riflette ritardi nei finanziamenti esteri e allacciamenti elettrici più lenti; lo scenario alto presuppone che ADC Egypt, Kemet e i campus autorizzati rispettino i calendari annunciati.
Analisi competitiva: chi guida il Mercato delle Infrastrutture dei Data Center in Egitto?
- Elsewedy Electric
- Gulf Data Hub
- Telecom Egypt
- Vodafone Business
- Cassava Technologies
- Intro Group
- Khazna Data Centers
- Benya Group
- Hassan Allam Digital Infrastructure
- Raya Data Center
- Huawei
- Vertiv
- MultiNet Communications
- Administrative Capital for Urban Development
La domanda di infrastrutture è concentrata in pochi sviluppatori: Gulf Data Hub ed Elsewedy (300 MW), ADC Egypt (200 MW) e Kemet (80 MW) rappresentano il 92,1% dei 630 MW annunciati a pieno sviluppo dai quattro maggiori progetti nominati, che includono anche Khazna (50 MW) (calcolo di DC Market Insights sulle capacità annunciate). Elsewedy Electric compare in entrambi i due progetti più grandi. Sul fronte delle apparecchiature, Huawei ha fornito il suo data center prefabbricato all-in-one FusionDC1000A a Mountain View, che può essere installato in loco in un solo giorno, e Vertiv distribuisce in Egitto il proprio portafoglio di gestione dell’alimentazione, sistemi di raffreddamento e gestione IT tramite MultiNet Communications.
Sviluppi recenti
- Nel giugno 2025, Vertiv e MultiNet Communications hanno annunciato una partnership di distribuzione in Egitto che copre gestione dell’alimentazione, sistemi di raffreddamento, gestione IT e servizi professionali (Fonte: report di African Wireless Communications).
- Nel luglio 2025, Telecom Egypt ha annunciato che SEA-ME-WE 6 aveva completato i suoi due approdi egiziani, a Port Said e Ras Ghareb (Fonte: comunicato stampa di Telecom Egypt).
- Nell’aprile 2026, l’Egitto ha aumentato i prezzi dell’elettricità commerciale in media di circa il 20% (Fonte: report di BusinessDay).
- Nel luglio 2026, Telecom Egypt ha deciso di non procedere con una proposta di transazione sui data center con Helios Investments e scorporerà i propri servizi di data center in una controllata interamente posseduta (Fonte: comunicato stampa di Telecom Egypt).
- Nel settembre 2026, Vodafone Business, Elsewedy Electric e Cassava Technologies hanno annunciato ADC Egypt, che parte con 20 MW ed è previsto arrivare a 200 MW (Fonte: report di Ahram Online).
- Nel settembre 2026, il ministro delle comunicazioni ha esaminato i piani di Intro Group per il Kemet Data Centre da 80 MW nella SCZONE, con USD 270 milioni nella prima fase (Fonte: report di Daily News Egypt).
Seguiamo queste licenze, inaugurazioni e accordi sulle apparecchiature man mano che avvengono nei nostri aggiornamenti sul settore dei data center. Report correlati: Mercato dei Data Center in Egitto e Mercato della Colocation dei Data Center in Egitto.
Metodologia: come abbiamo costruito il modello del Mercato delle Infrastrutture dei Data Center in Egitto
DC Market Insights ha costruito il Mercato delle Infrastrutture dei Data Center in Egitto a partire dalle stesse 18 coorti annuali di capacità (dal 2019 al 2036) del suo modello del Mercato dei Data Center in Egitto, ciascuna suddivisa in sale convenzionali e sale AI, partendo da una base installata di 58 MW di carico IT alla fine del 2019 e raggiungendo circa 103 MW alla fine del 2025 e circa 485 MW alla fine del 2035. La spesa di struttura per MW è stata ridotta del 24% della costruzione generale costituito da onorari di progettazione, permessi e consulenza di sito, ottenendo USD 6,84 milioni di infrastruttura di struttura per MW nelle sale convenzionali e USD 9,43 milioni nelle sale AI nel 2025, e la spesa IT è stata ridotta del 9% costituito da software e servizi di integrazione, ottenendo USD 3,28 milioni e USD 12,74 milioni di hardware IT e di rete per MW per l’allestimento. Il totale è stato suddiviso per 5 tipi di infrastruttura, 6 voci elettriche, 5 voci meccaniche, 6 voci IT e di rete, 5 tipi di data center, 4 tier e 4 regioni, e ogni suddivisione somma al proprio totale di livello superiore. Il risultato è stato verificato top-down rispetto ai costi dei progetti annunciati da USD 10,0 milioni a USD 10,9 milioni per MW e rispetto al piano MCIT da USD 500 milioni a USD 860 milioni all’anno per data center, cloud e AI dal 2026/27, che è superiore al valore 2027 del modello di USD 509,48 milioni perché il piano copre anche servizi cloud e AI.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Infrastrutture incluse ed escluse
- 1.3Relazione con il Mercato dei Data Center in Egitto
- 1.4Valuta, anno base e periodo di previsione
- 02Metodologia di ricerca
- 2.1Modello per coorti di capacità
- 2.2Costo dell'infrastruttura per MW
- 2.3Esclusione di onorari di progettazione e software
- 2.4Verifiche top-down
- 2.5Registro delle fonti e verifica dei fatti
- 03Sintesi
- 3.1Dimensione del mercato, 2020-2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche del mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Prezzi
- 5.1Costo dell'infrastruttura di struttura per MW, sale convenzionali e sale AI
- 5.2Costo dell'hardware IT e di rete per MW
- 5.3Verifiche incrociate sui budget dei progetti annunciati
- 06Standard e regolamentazione
- 6.1Licenze NTRA per i data center
- 6.2Certificazione tier dell'Uptime Institute
- 6.3Legge sulla protezione dei dati personali n. 151 del 2020
- 6.4Obiettivi sulle energie rinnovabili e tariffe elettriche
- 07Catena di approvvigionamento
- 7.1Fornitori di apparecchiature elettriche e meccaniche
- 7.2Fornitori di hardware IT e di rete
- 7.3Distributori e integratori
- 7.4Sviluppatori e operatori
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Crescita anno su anno
- 8.3Infrastruttura nelle nuove costruzioni vs rinnovo
- 09Mercato per tipo di infrastruttura
- 9.1Infrastruttura IT e di rete
- 9.2Infrastruttura elettrica
- 9.3Infrastruttura meccanica
- 9.4Opere civili, strutturali e architettoniche
- 9.5Altri
- 10Mercato per infrastruttura elettrica
- 10.1Gruppo di continuità (UPS)
- 10.2Servizio di rete e allacciamento alla rete
- 10.3Commutatori di trasferimento e quadri elettrici
- 10.4Unità di distribuzione dell'alimentazione (PDU)
- 10.5Sistemi di accumulo di energia a batteria (BESS)
- 10.6Altri
- 11Mercato per infrastruttura meccanica
- 11.1Unità di raffreddamento (CRAC e CRAH)
- 11.2Chiller
- 11.3Sistemi di pompe e tubazioni
- 11.4Sistemi di contenimento
- 11.5Altri
- 12Mercato per infrastruttura IT e di rete
- 12.1Server
- 12.2Apparecchiature di rete
- 12.3Storage
- 12.4Cablaggio e fibra ottica
- 12.5Rack e armadi
- 12.6Altri
- 13Mercato per tipo di data center
- 13.1Data center enterprise
- 13.2Data center di colocation
- 13.3Data center hyperscale
- 13.4Data center edge
- 13.5Altri data center
- 14Mercato per tipo di tier
- 14.1Tier 1
- 14.2Tier 2
- 14.3Tier 3
- 14.4Tier 4
- 15DC Exclusive: matrice del mix infrastrutturale Cairo vs Canale di Suez
- 15.1Matrice per regione e tipo di infrastruttura, 2025
- 15.2Mix struttura vs IT per regione
- 15.3Input del modello
- 16Mercato per regione
- 16.1Grande Cairo
- 16.2Zona Economica del Canale di Suez e Mar Rosso
- 16.3Alessandria e Costa Nord
- 16.4Resto dell'Egitto
- 17Sezioni regionali
- 17.1Grande Cairo per tipo di infrastruttura
- 17.2Zona Economica del Canale di Suez e Mar Rosso per tipo di infrastruttura
- 17.3Alessandria e Costa Nord per tipo di infrastruttura
- 17.4Resto dell'Egitto per tipo di infrastruttura
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Concentrazione della capacità annunciata
- 19.2Posizionamento di sviluppatori e operatori
- 19.3Posizionamento dei fornitori di apparecchiature
- 19.4Sviluppi recenti
- 20Profili aziendali
- 20.1Elsewedy Electric
- 20.2Gulf Data Hub
- 20.3Telecom Egypt
- 20.4Vodafone Business
- 20.5Cassava Technologies
- 20.6Intro Group
- 20.7Khazna Data Centers
- 20.8Benya Group
- 20.9Hassan Allam Digital Infrastructure
- 20.10Raya Data Center
- 20.11Huawei
- 20.12Vertiv
- 20.13MultiNet Communications
- 20.14Administrative Capital for Urban Development
- 21Raccomandazioni dell'analista
- 21.1Per i fornitori di apparecchiature
- 21.2Per sviluppatori e operatori
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato delle Infrastrutture dei Data Center in Egitto, 2020-2035
- Fig. 2Mercato delle Infrastrutture dei Data Center in Egitto per tipo di infrastruttura, 2025 e 2035
- Fig. 3Mix dell'infrastruttura elettrica, 2025 e 2035
- Fig. 4Mix dell'infrastruttura meccanica, 2025 e 2035
- Fig. 5Mix dell'infrastruttura IT e di rete, 2025 e 2035
- Fig. 6Mercato per tipo di data center, 2025 e 2035
- Fig. 7Mercato per regione, 2025 e 2035
- Fig. 8Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Costo dell'infrastruttura per MW, 2025, 2030 e 2035
- Tabella 3Mercato per tipo di infrastruttura, 2025 e 2035
- Tabella 4Mercato per infrastruttura elettrica, 2025 e 2035
- Tabella 5Mercato per infrastruttura meccanica, 2025 e 2035
- Tabella 6Mercato per infrastruttura IT e di rete, 2025 e 2035
- Tabella 7Mercato per tipo di data center, 2025 e 2035
- Tabella 8Mercato per tipo di tier, 2025 e 2035
- Tabella 9Matrice del mix infrastrutturale Cairo vs Canale di Suez, 2025
- Tabella 10Mercato per regione, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
- Tabella 12Progetti di data center annunciati in Egitto
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 297,72 milioni nel 2025, in crescita a USD 1,68 miliardi entro il 2035 con un CAGR del 18,90%, secondo DC Market Insights. Il dato esclude onorari di progettazione, permessi, licenze software e servizi di integrazione, che il più ampio Mercato dei Data Center in Egitto include.
Del 18,90% annuo dal 2025 al 2035, dopo il 13,95% annuo dal 2020 al 2025. La crescita raggiunge il picco nel 2026 e nel 2027, al 28,0% e al 33,6%, quando i campus autorizzati entrano in fase di costruzione.
Data Center Map elenca 14 data center in Egitto, 10 dei quali al Cairo. DC Market Insights stima circa 103 MW di carico IT installato alla fine del 2025, in crescita a circa 485 MW alla fine del 2035.
Il 69,1% del valore 2025 è rappresentato dall’infrastruttura IT e di rete, del valore di USD 205,77 milioni, trainata dai server. Segue l’infrastruttura elettrica con il 14,6%, e i data center hyperscale sono il segmento a crescita più rapida, al 27,28% annuo.
USD 6,84 milioni di infrastruttura di struttura per MW per una sala convenzionale e USD 9,43 milioni per MW per una sala AI nel 2025, secondo le stime di DC Market Insights, esclusi terreni, onorari di progettazione e hardware IT.
La Zona Economica del Canale di Suez e Mar Rosso, al 30,69% annuo, che cresce da USD 31,40 milioni nel 2025 a USD 456,42 milioni entro il 2035. La Grande Cairo è in testa nel 2025 con il 74,2% del valore.
Il 92,1% dei 630 MW annunciati dai quattro maggiori progetti nominati proviene da Gulf Data Hub ed Elsewedy, ADC Egypt e Kemet. Huawei e Vertiv sono tra i fornitori di apparecchiature con progetti o partner in Egitto.
14 sistemi di cavi sottomarini attivi, dieci licenze NTRA per data center in due anni e un piano MCIT da USD 500 milioni a USD 860 milioni all’anno per data center, cloud e AI dal 2026/27 spingono la nuova capacità.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.