
Mercato dello storage per data center in Taiwan: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
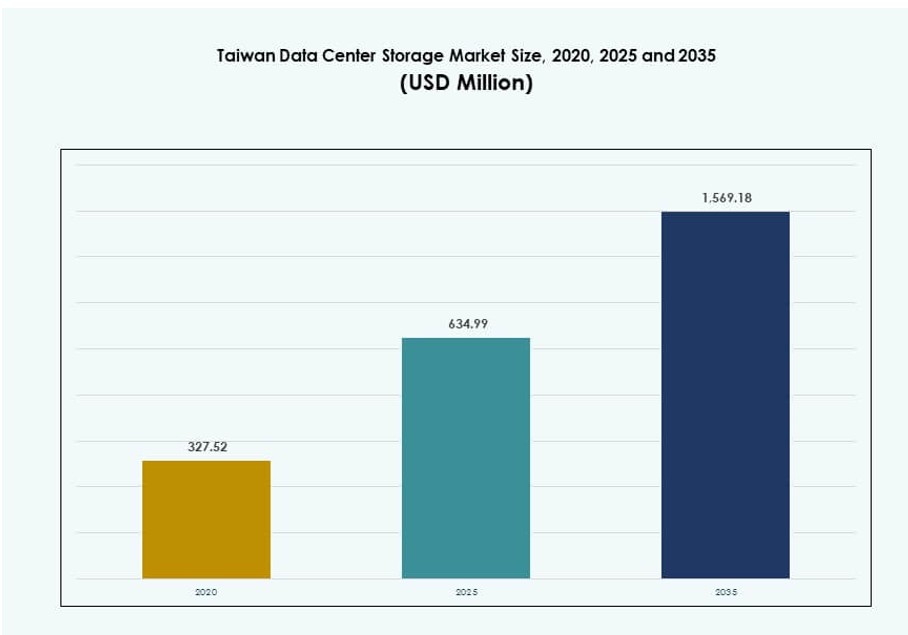
Nel 2025 il valore del Mercato dello storage per data center in Taiwan era pari a USD 635.0 milioni; si prevede che raggiunga USD 1,569.2 milioni entro il 2035, con un CAGR del 9.37%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 nov 2026
Anno base 2024 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Analisi dei livelli di storage, della capacità e del posizionamento
- 05Adozione tecnologica e tendenze
- 06Benchmarking / KPI
- 07Analisi dei costi e TCO
- 08Benchmarking competitivo
- 09Prospettive future e innovazione
- 10Mercato dello storage per data center in Taiwan – Dimensioni e previsioni di mercato
- 18capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Aziende analizzate
- Quanta Cloud Technology
- Wiwynn
- Inventec
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- NetApp
- IBM Corporation
- Cisco Systems, Inc
- Huawei Technologies Co., Ltd
- Micron Technology, Inc
Analisi completa
Sintesi esecutiva
Il mercato dello storage per data center in Taiwan, valutato USD 327,52 milioni nel 2020 e USD 634,99 milioni nel 2025, dovrebbe raggiungere USD 1.569,18 milioni entro il 2035, con un CAGR del 9,37% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensioni del mercato dello storage per data center in Taiwan nel 2025 | USD 634,99 milioni |
| Mercato dello storage per data center in Taiwan, CAGR | 9,37% |
| Dimensioni del mercato dello storage per data center in Taiwan nel 2035 | USD 1.569,18 milioni |
Il mercato è trainato dalla crescita dei carichi di lavoro di IA, dalle implementazioni edge e dalle iniziative di smart manufacturing. Le aziende adottano sistemi NVMe e all-flash per migliorare il throughput dei dati e la scalabilità. L’infrastruttura cloud ibrida e l’adozione dell’SDS continuano a crescere, poiché le organizzazioni danno priorità ad agilità e conformità. I programmi digitali sostenuti dal governo e la leadership di Taiwan nella produzione di elettronica accelerano ulteriormente gli investimenti infrastrutturali. Il mercato è strategicamente vitale per le aziende che puntano a scalare le operazioni digitali e a garantire uno storage sicuro e ad alte prestazioni.
Taipei detiene la quota maggiore grazie al suo denso ecosistema IT e alla maturità della rete, che attraggono investimenti hyperscale e di colocation. Taoyuan e Hsinchu stanno emergendo come solidi poli secondari, grazie alla manifattura tecnologica, alle zone di R&S e alla maggiore disponibilità di terreni. Taichung e le regioni meridionali supportano implementazioni enterprise ed edge. Queste aree si stanno espandendo nell’ambito dell’impegno di Taiwan a decentralizzare e diversificare la propria presenza di data center.
Dinamiche di mercato
Fattori di crescita del mercato
Forte spinta di cloud, IA e carichi HPC che richiedono un’infrastruttura di storage veloce e scalabile
Il mercato dello storage per data center in Taiwan sta guadagnando slancio grazie all’espansione delle architetture cloud-native e degli ambienti di calcolo focalizzati sull’IA. Le aziende adottano sistemi di storage che supportano carichi di lavoro accelerati da GPU e l’elaborazione parallela ad alta velocità. La domanda forte proviene dall’addestramento di modelli di IA, dalla visione artificiale e dalle applicazioni di smart manufacturing. I programmi governativi per l’economia digitale continuano a finanziare parchi di ricerca e poli di innovazione tecnologica. Ciò allinea le priorità dello storage dei dati alla leadership di Taiwan nei semiconduttori e nell’elettronica. I carichi di lavoro crescenti degli hyperscaler, inclusi nodi edge e sistemi di backup, richiedono livelli di storage veloci e scalabili. Le aziende ricercano ottimizzazione della latenza, ridondanza dei dati e IOPS più rapidi per i carichi critici. Il mercato favorisce l’adozione di sistemi modulari implementabili in ambienti privati, pubblici e ibridi.
- Ad esempio, GMI Cloud sta costruendo in Taiwan una AI Factory dotata di 7.000 GPU Nvidia distribuite su 96 rack ad alta densità, utilizzando l’architettura di VAST Data per supportare l’addestramento di IA su scala hyperscale. L’implementazione rafforza l’infrastruttura di IA di Taiwan con sistemi di storage di nuova generazione.
Requisiti di storage enterprise in evoluzione grazie all’integrazione IoT e allo smart manufacturing
I progetti di smart factory, guidati dalle aziende di semiconduttori ed elettronica, continuano a ridisegnare l’ambiente dati aziendale. La diffusione delle piattaforme IoT industriali genera enormi volumi di dati operativi in tempo reale. Ciò richiede sistemi di storage che garantiscano disponibilità ininterrotta e backup resilienti. Le aziende investono in analisi di manutenzione predittiva e digital twin, aumentando la necessità di recupero attivo dei dati. Le soluzioni di storage dotate di gestione basata sull’IA migliorano l’allocazione delle risorse e la disponibilità. Il mercato dello storage per data center in Taiwan beneficia delle iniziative di edge computing in cui lo storage localizzato riduce la latenza. I requisiti normativi per i sistemi ad alta disponibilità promuovono ulteriormente i sistemi di storage ibridi. Le zone industriali richiedono un’infrastruttura di storage sicura e interoperabile per collegare le catene di progettazione, produzione e logistica.
Ruolo strategico dell’infrastruttura digitale guidata dal governo e dei mandati di cybersicurezza
Il Ministero degli Affari Digitali e il National Development Council di Taiwan hanno accelerato la trasformazione digitale dei sistemi pubblici e aziendali. Iniziative come l’espansione del 5G e i framework cloud nazionali richiedono tecnologie di storage di nuova generazione. Si prevede che i data center cloud pubblici integreranno i modelli di cloud sovrano nelle future implementazioni governative. Gli standard di privacy dei dati e disaster recovery incentivano soluzioni di storage più resilienti e scalabili. Ciò consente funzionalità di failover senza interruzioni, backup ad alta frequenza e replica tra siti. I protocolli di cybersicurezza allineati ai benchmark internazionali stanno diventando essenziali, soprattutto per gli utenti della pubblica amministrazione e del BFSI. Il mercato dello storage per data center in Taiwan beneficia dell’integrazione di tecnologie di storage sicure con i sistemi cloud governativi. I fornitori di storage che puntano a questo segmento devono offrire cifratura, controllo degli accessi e ripristino come livelli predefiniti.
- Ad esempio, il nuovo centro di cloud computing di Taiwan a Tainan ospita il supercomputer ‘Nano 4’, dotato di 1.760 GPU Nvidia H200 e 144 chip Nvidia Blackwell, a indicare un forte investimento nel calcolo per l’IA e nella relativa infrastruttura di storage
La crescita della capacità hyperscale e di colocation alimenta l’adozione dello storage multi-tenant
Taiwan registra una crescita rapida delle strutture di colocation e hyperscale a Taipei, Taoyuan e Taichung. Queste implementazioni si concentrano su cluster di calcolo densi, supportati da soluzioni di storage modulari e ad alta velocità. Gli ambienti multi-tenant richiedono pool di storage condivisi ma isolati, con allocazione dinamica delle risorse. Fornitori di cloud, operatori di telecomunicazioni e società di servizi gestiti stanno ampliando la propria infrastruttura per soddisfare la domanda. I sistemi di storage a oggetti e file scale-out stanno diventando centrali per l’erogazione di servizi ad alto volume. Ciò crea opportunità per le piattaforme NVMe-over-Fabrics e di storage software-defined. Il mercato dello storage per data center in Taiwan sostiene questa tendenza tramite investimenti in livelli di storage a bassa latenza, stratificati e ridondanti. Ciò supporta i tenant nei segmenti e-commerce, video streaming, gaming e SaaS enterprise.
Tendenze di mercato
L’adozione di soluzioni di storage software-defined trasforma le architetture di storage nelle aziende
Il mercato dello storage per data center in Taiwan assiste a un passaggio dai modelli incentrati sull’hardware allo storage software-defined (SDS). Le piattaforme SDS migliorano la flessibilità, consentendo alle imprese di implementare sistemi unificati in ambienti ibridi. Riducono il vendor lock-in e offrono tiering e provisioning automatizzati. Le organizzazioni apprezzano il piano di controllo centralizzato per gestire carichi di lavoro eterogenei. La diffusione della containerizzazione richiede inoltre storage persistente tramite strumenti SDS. Le piattaforme cloud-native si affidano molto all’SDS per scalabilità e agilità. I fornitori di servizi adottano framework open source come Ceph o GlusterFS per ottimizzare il TCO. Le aziende ottengono efficienza grazie a policy sul ciclo di vita dei dati e all’orchestrazione. Il mercato si sta orientando verso l’infrastructure-as-code nella progettazione dello storage.
Sistemi di storage orientati alla sostenibilità con hardware efficiente dal punto di vista energetico e tecnologie di raffreddamento
Gli operatori di data center di Taiwan si concentrano sulla realizzazione di infrastrutture con certificazione green, basate su sistemi efficienti dal punto di vista energetico. Si privilegiano dispositivi di storage a minore consumo, come gli SSD e i sistemi flash ibridi. Le organizzazioni mirano a ridurre il PUE (Power Usage Effectiveness) dei propri data center grazie a una maggiore densità di storage. Le pratiche di economia circolare, come il riutilizzo dei componenti e il riciclo dei drive, stanno guadagnando terreno. Le strategie di cold storage per i carichi di archiviazione contribuiscono a ridurre il fabbisogno energetico. Il mercato dello storage per data center in Taiwan mostra una crescente domanda di HDD sigillati resistenti al calore e di tape library a basso consumo. I fornitori integrano nei sistemi di storage controlli intelligenti dell’alimentazione e modalità di sospensione automatizzate. Ciò garantisce la conformità agli obiettivi nazionali di carbonio e agli impegni ESG.
Nodi di storage edge implementati per smart city e progetti infrastrutturali basati sul 5G
L’edge computing sta guadagnando terreno a Taiwan, spinto dal lancio del 5G e dai programmi di smart city. I sistemi di storage vengono collocati più vicino alle fonti di dati, come telecamere del traffico, sensori e nodi di analisi locali. Queste implementazioni richiedono sistemi robusti, compatti e autonomi, con capacità di failover locale. I progetti pubblici in mobilità, sicurezza pubblica e IoT urbano spingono la domanda di storage edge. La sorveglianza basata sull’IA e l’analisi del traffico richiedono il caching dei dati in tempo reale all’edge. Il mercato dello storage per data center in Taiwan si adatta tramite micro data center e soluzioni di storage containerizzate. Queste supportano la connettività intermittente e consentono una sincronizzazione fluida con le strutture centrali. Ciò permette decisioni più rapide in ambienti sensibili alla latenza.
Crescita dei carichi di lavoro incentrati sull’IA che richiedono soluzioni di storage specializzate ad alte prestazioni
I carichi di lavoro di IA, in particolare in sanità, robotica e modellazione finanziaria, richiedono sistemi di storage ad alto throughput. Cresce la domanda di array all-flash con supporto a una concorrenza massiccia. Interfacce NVMe, gerarchie di memoria GPU e dorsali di storage distribuite dominano le roadmap di implementazione. Gli istituti di ricerca e i centri medici di Taiwan utilizzano questi sistemi per il sequenziamento genomico, l’analisi delle frodi e i sistemi autonomi. Le offerte di AI-as-a-service delle aziende cloud locali alimentano la necessità di storage backend scalabile. Il mercato dello storage per data center in Taiwan risponde a questa domanda con architetture predisposte per l’IA. I fornitori propongono IOPS regolabili, data striping e logiche di correzione degli errori come funzionalità chiave. Ciò abilita inferenze complesse, simulazioni su larga scala e storage sicuro dei modelli.
Sfide del mercato
Rischio sismico, affidabilità dell’alimentazione e vincoli sui terreni ostacolano l’implementazione di data center ad alta capacità
La geografia di Taiwan introduce rischi operativi nella pianificazione dei data center hyperscale. Le zone soggette a terremoti aumentano costo e complessità di un’infrastruttura di storage resiliente. Le strutture richiedono sistemi antivibrazione, replica multi-zona e involucri rinforzati. La densità urbana di Taipei e la limitata disponibilità di terreni rappresentano barriere all’espansione. Gli sviluppatori incontrano difficoltà nell’assicurarsi energia e acqua nei distretti ad alta domanda. I costi elevati della certificazione Tier IV e la rigorosa conformità aumentano il CAPEX dei nuovi entranti. Questi problemi incidono sul ROI delle grandi implementazioni di storage. Il mercato dello storage per data center in Taiwan deve bilanciare la resilienza dell’infrastruttura con l’ottimizzazione dei costi.
Carenza di competenze e dipendenza dalle importazioni incidono sull’integrazione e sul supporto dei sistemi di storage
Il mercato risente di una carenza di competenze nell’architettura di storage cloud-native e nelle piattaforme SDS. Le aziende faticano a trovare talenti locali esperti di orchestrazione dello storage Kubernetes o di gestione del data fabric. Taiwan dipende da hardware e software di storage importati da Stati Uniti, Giappone ed Europa. Le oscillazioni valutarie e le politiche commerciali influiscono sulla stabilità dei prezzi. I lunghi tempi di consegna dei componenti di storage specializzati compromettono le tempistiche dei progetti. I servizi di supporto sono spesso in ritardo a causa della limitata rappresentanza locale dei fornitori globali. Il mercato dello storage per data center in Taiwan ha bisogno di maggiore formazione localizzata, hub di integrazione ed ecosistemi di partner. Senza questi elementi, la crescita potrebbe subire ritardi nei cicli di implementazione e manutenzione.
Opportunità di mercato
L’elevata domanda di digital twin, smart manufacturing e addestramento di IA accelera il fabbisogno di storage enterprise
Le soluzioni di smart manufacturing e digital twin offrono forti opportunità per implementazioni di storage avanzate. Questi carichi di lavoro richiedono acquisizione e recupero in tempo reale e gestione di dati in più formati. Le aziende cercano un’infrastruttura scalabile che supporti la modellazione predittiva e l’analisi. Il mercato dello storage per data center in Taiwan può crescere offrendo resilienza e velocità di storage di livello industriale.
Forte potenziale nelle piattaforme di storage per colocation, edge e conformità
Le implementazioni edge per sorveglianza, logistica e applicazioni fintech rappresentano un segmento ad alta crescita. Cresce anche la domanda di piattaforme di storage conformi per i settori regolamentati. Il mercato dello storage per data center in Taiwan beneficia di soluzioni su misura con cifratura, isolamento e ridondanza integrati. Esistono opportunità di crescita in sistemi modulari a bassa latenza, ottimizzati per le zone urbane e suburbane.
Segmentazione del mercato
Per tipo di storage
Lo storage tradizionale mantiene una presenza in calo ma rilevante a causa delle applicazioni legacy. Tuttavia, lo storage all-flash guida il mercato dello storage per data center in Taiwan nei segmenti ad alta intensità di prestazioni come IA e fintech. Lo storage ibrido guadagna terreno tra le imprese di medie dimensioni che cercano un equilibrio tra costo e prestazioni. Altri tipi di storage, come l’object storage, continuano a espandersi negli ambienti cloud-native grazie alla scalabilità.
Per implementazione dello storage
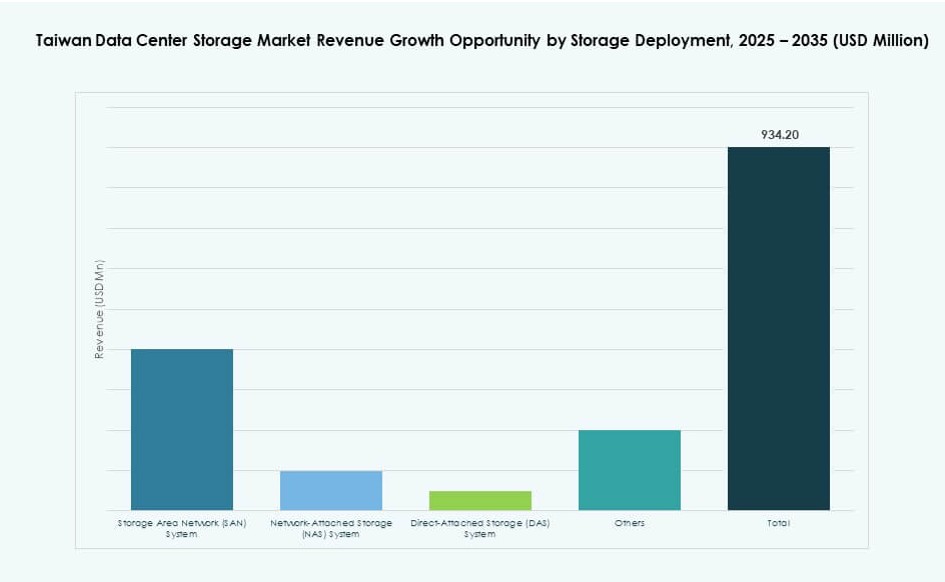
I sistemi Storage Area Network (SAN) dominano gli ambienti di calcolo ad alta velocità, in particolare negli istituti finanziari e nelle agenzie governative. Il Network-attached Storage (NAS) è ampiamente utilizzato per le attività ad alto contenuto di contenuti, come media e istruzione. Il Direct-attached Storage (DAS) resta rilevante per le PMI e le implementazioni edge. Altri modelli avanzati, come lo storage iperconvergente, guadagnano terreno nei casi d’uso di cloud ibrido.
Per componente
L’hardware guida il segmento, trainato dagli investimenti in SSD, controller e sistemi di backup. Il software, tuttavia, cresce più rapidamente grazie alla diffusione dell’SDS e delle piattaforme di orchestrazione dei dati. Le aziende richiedono strumenti integrati di monitoraggio, controllo degli accessi e gestione del ciclo di vita dei dati. Il mercato dello storage per data center in Taiwan vede l’aggregazione di pacchetti hardware-software nelle implementazioni di media e grande scala.
Per supporto
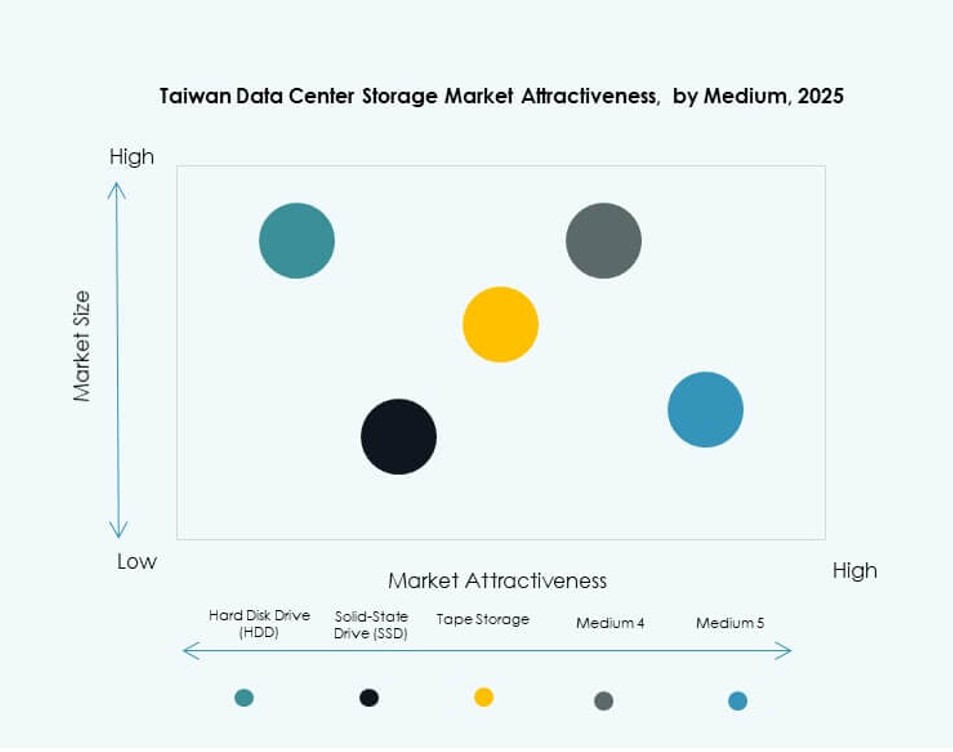
I Solid-State Drive (SSD) dominano negli ambienti orientati alle prestazioni, tra cui IA, analytics e VDI. Gli Hard Disk Drive (HDD) mantengono i volumi nelle applicazioni di backup e cold storage. Lo storage su nastro è utilizzato in modo selettivo nei sistemi di archiviazione a lungo termine e negli archivi governativi. Lo spostamento verso gli SSD è evidente nei carichi di lavoro sensibili alla latenza nei data center urbani.
Per modello di implementazione
I modelli di storage basati su cloud crescono rapidamente grazie alla domanda di elasticità e accesso remoto. Le implementazioni on-premises continuano a prevalere nei settori con esigenze di conformità, come sanità e pubblica amministrazione. Le implementazioni ibride aumentano in popolarità per la flessibilità nei costi e nel controllo. Il mercato dello storage per data center in Taiwan si orienta verso i modelli ibridi come architettura aziendale predefinita.
Per applicazione
I settori IT e telecomunicazioni dominano la domanda di storage, trainati da SaaS, content delivery e backup nel cloud. Il BFSI utilizza storage ad alte prestazioni per le transazioni in tempo reale e il logging di conformità. Gli enti governativi richiedono sistemi sicuri e ridondanti per le iniziative di cloud pubblico. Sanità e altri settori utilizzano storage scalabile per imaging, diagnostica e cartelle digitali. Il mercato dello storage per data center in Taiwan registra una crescente personalizzazione specifica per verticale.
Analisi regionale
L’area metropolitana di Taipei in testa con una quota del 42%, trainata dalle implementazioni hyperscale e cloud
Taipei resta la regione dominante per lo storage dei data center, con il 42% del mercato dello storage per data center in Taiwan. Una forte connettività in fibra, i poli di colocation e gli uffici governativi sostengono questo primato. I principali fornitori di telecomunicazioni e cloud vi ancorano le proprie operazioni. L’area dispone di una fitta infrastruttura urbana, alimentazione stabile ed ecosistemi IT maturi. Anche i data center aziendali e i laboratori di IA preferiscono Taipei per la disponibilità di talenti. La domanda di storage premium a bassa latenza è la più alta in questa zona.
- Ad esempio, Google ha aperto a Taipei il suo più grande centro di ingegneria hardware per l’infrastruttura di IA al di fuori degli Stati Uniti, impiegando centinaia di ingegneri per sviluppare tecnologie hardware per IA e cloud da implementare nella propria rete globale di data center.
Taoyuan e Hsinchu emergono con una quota di mercato combinata del 33% grazie all’espansione industriale e della ricerca
Taoyuan e Hsinchu insieme detengono il 33% del mercato, sostenute dalla manifattura tecnologica e dalle zone di R&S. L’Hsinchu Science Park guida le implementazioni edge per la progettazione di chip e la simulazione industriale. Taoyuan supporta logistica intelligente, addestramento di IA e nodi di storage per backup. Entrambe le zone beneficiano di una crescente disponibilità immobiliare e dell’integrazione di energia rinnovabile. Queste regioni attirano progetti hyperscale e piattaforme cloud governative. Si stanno evolvendo in corridoi secondari per i data center.
- Ad esempio, l’Hsinchu Science Park ospita oltre 500 aziende high-tech e più di 170.000 addetti nei settori del calcolo e dei semiconduttori, offrendo un solido ecosistema tecnologico che attrae servizi di supporto, tra cui IT aziendale e infrastrutture di storage, nell’area circostante.
Taichung e Taiwan meridionale con il 25% della quota grazie ai casi d’uso enterprise ed edge
Taichung e le città del sud di Taiwan rappresentano la quota restante del 25%. Queste aree supportano lo storage aziendale locale, le zone di disaster recovery e le implementazioni edge per l’IoT industriale. La base industriale di Taichung e la disponibilità di terreni la rendono ideale per data center modulari. Le zone meridionali registrano una domanda crescente da parte di logistica, sanità e uffici governativi regionali. I progetti di connettività mirano a migliorarne la fattibilità come futuri nodi di data center. Il mercato dello storage per data center in Taiwan diversifica la propria presenza attraverso questi cluster emergenti.
Analisi competitiva
- Quanta Cloud Technology
- Wiwynn
- Inventec
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- NetApp
- IBM Corporation
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Micron Technology, Inc.
Il mercato dello storage per data center in Taiwan vede una combinazione di operatori globali e nazionali in concorrenza su piattaforme di storage hardware, software e ibride. Quanta, Wiwynn e Inventec detengono un forte vantaggio locale grazie a soluzioni integrate server-storage su misura per i segmenti hyperscale e ODM. Leader globali come Dell Technologies, HPE e IBM offrono array di storage avanzati e soluzioni di cloud ibrido. Aziende come NetApp e Cisco puntano su data fabric e capacità di storage edge. Huawei e Micron sostengono la domanda regionale di cloud e memoria con soluzioni ottimizzate per l’IA. Il mercato riflette una rivalità guidata dalla tecnologia, con l’innovazione in flash, NVMe, SDS e sistemi a basso consumo energetico a fare da motore della concorrenza. Continua a spostarsi verso partnership tra fornitori, integrazione dei servizi di colocation e piattaforme di orchestrazione multi-tenant.
Sviluppi recenti
- Nell’ottobre 2025, Quanta Cloud Technology ha annunciato una collaborazione strategica con la società di software di rete Arrcus per offrire soluzioni rack ottimizzate per l’IA che abbinano commutazione ad alta larghezza di banda ai sistemi a livello di rack di QCT per i data center di nuova generazione, rivolgendosi a carichi di lavoro come IA e cloud che generano domanda di calcolo e storage ad alte prestazioni in mercati tra cui Taiwan.
- Nell’ottobre 2025, Quantum Corporation ha stipulato una partnership strategica con Entanglement per sviluppare capacità di protezione dei dati regionalizzate e cifrate post-quantistiche, una mossa volta a rafforzare le offerte di storage e backup sicuri per data center e imprese, comprese quelle in regioni dell’Asia-Pacifico come Taiwan che devono rispettare requisiti sempre più stringenti di sovranità dei dati e sicurezza.
- Nel maggio 2025, Wiwynn ha presentato server di IA di nuova generazione e soluzioni avanzate di raffreddamento a liquido diretto al Computex 2025 di Taipei, posizionando questi sistemi ad alta densità come infrastruttura per data center moderni e legacy e mettendo in evidenza applicazioni che includono carichi di lavoro di IA e la relativa espansione dello storage per operatori cloud e hyperscale.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Schema di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Quadro del mercato
- 2.2Risultati principali
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita
- 3.2Fattori frenanti
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Analisi PESTEL
- 3.8Analisi dell'attrattività del mercato
- 3.8.1Tipo di storage
- 3.8.2Implementazione dello storage
- 3.8.3Componente
- 3.8.4Supporto
- 3.8.5Modello di implementazione
- 3.8.6Applicazione
- 04Analisi dei livelli di storage, della capacità e del posizionamento
- 4.1Infrastruttura esterna e integrazione a livello di struttura
- 4.2Distribuzione dello storage a livello di sala e integrità del contenimento
- 4.3Gestione dello storage a livello di rack e di nodo (array, server, dispositivo)
- 4.4Valutazione dello stack di storage multilivello (struttura → array → pool →
- 4.5Modellazione del rischio e della resilienza dello storage (hot spot, picchi di carico, modalità di guasto)
- 05Adozione tecnologica e tendenze
- 5.1Tendenze di adozione di flash e NVMe (All-Flash Array, NVMe-oF, Storage-Class Memory)
- 5.2Storage software-defined e disaggregazione (SDS, object storage, erasure coding)
- 5.3Integrazione di telemetria, sensori e analytics
- 5.4Orchestrazione e storage consapevole del carico di lavoro (CIOps / AIOps)
- 5.5Integrazione Kubernetes CSI, tiering basato su policy, QoS consapevole del carico di lavoro (limitazione di latenza/IOPS)
- 5.6Convergenza di calcolo, rete e storage (infrastruttura disaggregata / componibile)
- 06Benchmarking / KPI
- 6.1Metriche di prestazioni e incidenti
- 6.2Mitigazione degli hot spot / tempo di ripristino
- 6.3Metriche di costo ed efficienza
- 6.4Indici di efficacia e utilizzo dello storage
- 6.5KPI di protezione dei dati
- 07Analisi dei costi e TCO
- 7.1Costi di hardware, software e servizi a confronto
- 7.2ROI di CapEx e OpEx e modelli di migrazione
- 7.3Manutenzione predittiva e risparmi sul costo del ciclo di vita
- 7.4Modellazione dei costi del ciclo di vita dei dati
- 08Benchmarking competitivo
- 8.1Quota dei fornitori per regione / verticale
- 8.2Mappatura fornitori e tecnologie
- 8.3Partnership e M&A
- 8.4Strategie dei fornitori di servizi
- 09Prospettive future e innovazione
- 9.1NVMe-over-Fabric e storage componibile come standard diffuso
- 9.2Storage computazionale e intelligente (elaborazione nel drive / NVDIMM)
- 9.3Operazioni di storage guidate dall'IA e provisioning autonomo
- 9.4Innovazioni in sostenibilità e densità
- 9.5Supporti e protocolli di nuova generazione
- 9.6Funzionalità di sovranità dei dati, privacy e conformità
- 9.7Collegamento calore / energia con le infrastrutture
- 10Mercato dello storage per data center in Taiwan – Dimensioni e previsioni di mercato
- 10.1Dimensioni storiche del mercato (2020-2025)
- 10.2Dimensioni previste del mercato (2026-2035)
- 10.3Analisi del tasso di crescita del mercato
- 10.4Prospettive di mercato per regione
- 11Mercato dello storage per data center in Taiwan – Per tipo di storage
- 11.1Storage tradizionale
- 11.2Storage all-flash
- 11.3Storage ibrido
- 11.4Altri
- 12Mercato dello storage per data center in Taiwan – Per implementazione dello storage
- 12.1Sistema Storage Area Network (SAN)
- 12.2Sistema Network-attached storage (NAS)
- 12.3Sistema Direct-Attached Storage (DAS)
- 12.4Altri
- 13Mercato dello storage per data center in Taiwan – Per componente
- 13.1Hardware
- 13.2Software
- 14Mercato dello storage per data center in Taiwan – Per supporto
- 14.1Hard disk drive (HDD)
- 14.2Solid-state drive (SSD)
- 14.3Storage su nastro
- 15Mercato dello storage per data center in Taiwan – Per modello di implementazione
- 15.1On-premises
- 15.2Basato su cloud
- 15.3Ibrido
- 16Mercato dello storage per data center in Taiwan – Per applicazione
- 16.1IT e telecomunicazioni
- 16.2BFSI
- 16.3Pubblica amministrazione
- 16.4Sanità
- 16.5Altri
- 17Scenario competitivo
- 17.1Analisi della quota di mercato
- 17.2Strategie dei principali operatori
- 17.3Fusioni, acquisizioni e partnership
- 17.4Lancio di prodotti e servizi
- 18Profili aziendali
- 18.1Quanta Cloud Technology
- 18.2Wiwynn
- 18.3Inventec
- 18.4Dell Technologies
- 18.5Cohesity, Inc.
- 18.6Hewlett Packard Enterprise Development LP (HPE)
- 18.7NEC Corporation
- 18.8NetApp
- 18.9IBM Corporation
- 18.10Quantum Corporation
- 18.11Cisco Systems, Inc.
- 18.12Lenovo Group
- 18.13Toshiba Corporation
- 18.14Nutanix, Inc.
- 18.15Huawei Technologies Co., Ltd.
- 18.16DataDirect Networks
- 18.17Hitachi Vantara
- 18.18Fujitsu Limited
- 18.19Micron Technology, Inc.
- 18.20Altri
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato dello storage per data center in Taiwan è stato valutato USD 634,99 milioni nel 2025 e dovrebbe raggiungere USD 1.569,18 milioni entro il 2035.
Si prevede che il mercato dello storage per data center in Taiwan si espanda a un CAGR del 9,37% tra il 2025 e il 2035.
Lo storage all-flash ha detenuto la quota maggiore nel mercato dello storage per data center in Taiwan nel 2025, grazie alla forte domanda proveniente da IA, fintech e applicazioni cloud-native.
Il mercato dello storage per data center in Taiwan è trainato dall'adozione dell'IA, dallo smart manufacturing, dalla migrazione al cloud e dalle crescenti esigenze di conformità dei dati.
Tra i principali operatori del mercato dello storage per data center in Taiwan figurano Quanta Cloud Technology, Dell Technologies, Wiwynn, NetApp, HPE e IBM.
Taipei ha guidato il mercato dello storage per data center in Taiwan nel 2025 con una quota del 42%, grazie a fitte implementazioni hyperscale e a un'infrastruttura digitale matura.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.