
台湾データセンターストレージ市場 規模・シェア・2035年までの予測
市場の概要
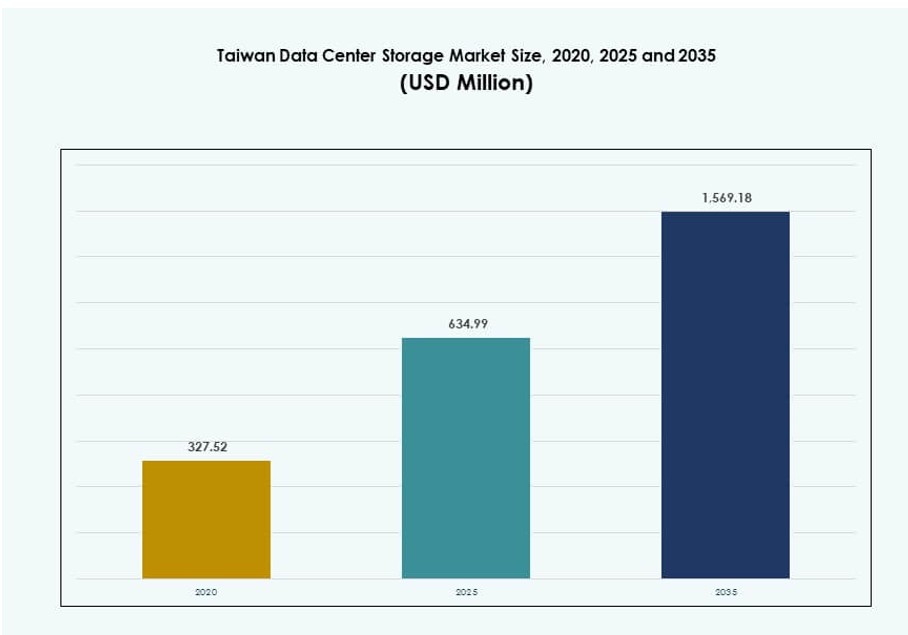
台湾データセンターストレージ市場の規模は2025年にUSD 635.0百万で、年平均成長率(CAGR)9.37%で拡大し、2035年までにUSD 1,569.2百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場動向
- 04ストレージ階層、容量および配置の分析
- 05技術の採用と動向
- 06ベンチマーク / KPI
- 07コスト分析とtco
- 08競合ベンチマーク
- 09将来展望とイノベーション
- 10台湾データセンターストレージ市場 市場規模と予測
- 18章
- 2020-2023実績期間
- 2025-2035予測期間
- 10掲載企業
掲載企業
- Quanta Cloud Technology
- Wiwynn
- Inventec
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- NetApp
- IBM Corporation
- Cisco Systems, Inc
- Huawei Technologies Co., Ltd
- Micron Technology, Inc
詳細分析
エグゼクティブサマリー
台湾のデータセンターストレージ市場規模は、2020年の3.2752億米ドルから2025年には6.3499億米ドルとなり、予測期間中に年平均成長率(CAGR)9.37%で成長し、2035年には15.6918億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去の期間 | 2020年から2023年 |
| 基準年 | 2024年 |
| 予測期間 | 2025年から2035年 |
| 台湾データセンターストレージ市場規模(2025年) | 6.3499億米ドル |
| 台湾データセンターストレージ市場 CAGR | 9.37% |
| 台湾データセンターストレージ市場規模(2035年) | 15.6918億米ドル |
本市場は、増加するAIワークロード、エッジ展開、スマート製造の取り組みによって牽引されています。企業は、データスループットと拡張性を高めるため、NVMeおよびオールフラッシュシステムを採用しています。組織が俊敏性とコンプライアンスを重視するなか、ハイブリッドクラウドインフラとSDSの採用は拡大を続けています。政府主導のデジタル施策と、台湾のエレクトロニクス製造における主導的地位が、インフラ投資をさらに加速させています。本市場は、デジタル事業の拡大と、安全で高性能なストレージの確保を目指す企業にとって戦略的に重要です。
台北は、高密度なIT エコシステムとネットワークの成熟度により最大のシェアを占めており、ハイパースケールおよびコロケーションへの投資を引き付けています。桃園と新竹は、ハイテク製造、研究開発ゾーン、土地の確保しやすさを背景に、有力な第二の拠点として台頭しています。台中と南部地域は、企業向けおよびエッジの展開を支えています。これらの地域は、台湾がデータセンターの拠点を分散・多様化する取り組みの一環として拡大しています。
市場動向
市場促進要因
高速で拡張性の高いストレージインフラを求めるクラウド、AI、HPCワークロードへの強い後押し
台湾のデータセンターストレージ市場は、クラウドネイティブアーキテクチャやAI中心のコンピューティング環境の拡大によって勢いを増しています。企業は、GPUアクセラレーテッドワークロードと高速並列処理に対応するストレージシステムを採用しています。AIモデルの学習、マシンビジョン、スマート製造アプリケーションから強い需要が生まれています。政府支援のデジタル経済プログラムは、研究パークや技術イノベーション拠点への資金提供を続けています。これにより、データストレージの優先事項は、台湾の半導体およびエレクトロニクスにおける主導的地位と合致しています。エッジノードやバックアップシステムを含むハイパースケーラーのワークロード増加には、高速で拡張性のあるストレージ層が必要です。企業は、重要なワークロード向けに、レイテンシの最適化、データ冗長性、より高速なIOPSを求めています。市場では、プライベート、パブリック、ハイブリッドの各環境に展開できるモジュール型システムの採用が進んでいます。
- 例えば、GMI Cloudは台湾で、96基の高密度ラックにわたり7,000基のNvidia GPUを備えたAIファクトリーを構築しており、VAST Dataのアーキテクチャを用いてハイパースケールでのAI学習を支えています。この導入により、次世代ストレージシステムを備えた台湾のAIインフラが強化されます。
IoTの統合とスマート製造を通じて進化する企業のストレージ要件
半導体およびエレクトロニクス企業が主導するスマートファクトリー計画は、企業のデータ環境を作り変え続けています。産業用IoTプラットフォームの台頭により、大量のリアルタイム運用データが生成されます。そのため、中断のない可用性と堅牢なバックアップを支えるストレージシステムが求められます。企業は予知保全分析やデジタルツインに投資しており、アクティブなデータ取得の必要性が高まっています。AI駆動の管理機能を組み込んだストレージソリューションは、リソース配分と稼働時間を改善します。台湾のデータセンターストレージ市場は、ローカルなストレージによりレイテンシを低減するエッジコンピューティングの取り組みの恩恵を受けています。高可用性システムに関する規制要件も、ハイブリッドストレージシステムをさらに後押ししています。産業ゾーンでは、設計、生産、物流の各チェーンをつなぐ、安全で相互運用性のあるストレージインフラが必要です。
政府主導のデジタルインフラとサイバーセキュリティ義務の戦略的役割
台湾の数位発展部(Ministry of Digital Affairs)と国家発展委員会(National Development Council)は、公共および企業システムのデジタル変革を加速させています。5Gの拡大や国家クラウドの枠組みといった施策は、新世代のストレージ技術を必要としています。パブリッククラウドのデータセンターは、今後の政府導入においてソブリンクラウドモデルを補完すると見込まれています。データプライバシーと災害復旧の基準は、より堅牢で拡張性の高いストレージソリューションを後押ししています。これにより、シームレスなフェイルオーバー、高頻度のバックアップ、サイト間レプリケーションが可能になります。国際的なベンチマークに沿ったサイバーセキュリティのプロトコルは、特に政府およびBFSIのユーザーにとって不可欠になりつつあります。台湾のデータセンターストレージ市場は、セキュアなストレージ技術と政府のクラウドシステムとの統合の恩恵を受けています。この分野を狙うストレージベンダーは、暗号化、アクセス制御、復旧を標準の層として提供する必要があります。
- 例えば、台南にある台湾の新しいクラウドコンピューティングセンターには、1,760基のNvidia H200 GPUと144基のNvidia Blackwellチップを搭載したスーパーコンピューター「Nano 4」が設置されており、AIコンピューティングと関連するストレージインフラへの強い投資を示しています。
ハイパースケールとコロケーションの容量拡大がマルチテナント型ストレージの採用を後押し
台湾では、台北、桃園、台中にわたってコロケーションおよびハイパースケール施設が急速に成長しています。これらの導入は、高速なモジュール型ストレージソリューションに支えられた高密度のコンピュートクラスターに重点を置いています。マルチテナント環境では、動的なリソース割り当てを備えた、共有されつつ分離されたストレージプールが必要です。クラウドプロバイダー、通信事業者、マネージドサービス企業は、需要に応えるためインフラの規模を拡大しています。オブジェクトベースおよびスケールアウト型のファイルストレージシステムは、大量のサービス提供の中核になりつつあります。これにより、NVMe-over-Fabricsやソフトウェア定義ストレージプラットフォームの機会が生まれます。台湾のデータセンターストレージ市場は、低レイテンシで階層化された冗長なストレージ層への投資を通じて、この動きを支えています。これは、eコマース、動画配信、ゲーム、企業向けSaaSの各分野のテナントを支えます。
市場トレンド
企業全体でストレージアーキテクチャを変革するソフトウェア定義ストレージソリューションの採用
台湾のデータセンターストレージ市場では、ハードウェア中心のモデルからソフトウェア定義ストレージ(SDS)への移行が見られます。SDSプラットフォームは柔軟性を高め、企業がハイブリッド環境全体で統合システムを展開できるようにします。ベンダーロックインを減らし、自動化された階層化とプロビジョニングを提供します。組織は、異種混在のワークロードを管理するための集中型コントロールプレーンを評価しています。コンテナ化の広がりにより、SDSツールによる永続ストレージも求められています。クラウドネイティブプラットフォームは、拡張性と俊敏性をSDSに大きく依存しています。サービスプロバイダーは、TCOを最適化するためにCephやGlusterFSなどのオープンソースフレームワークを採用しています。企業は、データライフサイクルポリシーとオーケストレーションにより効率を高めています。市場は、ストレージ設計におけるインフラストラクチャ・アズ・コードへと向かっています。
省エネルギー型ハードウェアと冷却技術を用いた、サステナビリティ重視のストレージシステム
台湾のデータセンター事業者は、省エネルギーシステムを用いたグリーン認証インフラの構築に注力しています。SSDやハイブリッドフラッシュシステムのような低消費電力のストレージデバイスが優先されています。組織は、高度なストレージ密度を通じて、データセンターのPUE(Power Usage Effectiveness)の低減を目指しています。部品の再利用やドライブのリサイクルといった循環型経済の取り組みも広がっています。アーカイブ用ワークロードに対するコールドストレージ戦略は、エネルギー需要の削減に役立ちます。台湾のデータセンターストレージ市場では、耐熱性のある密閉型HDDや低消費電力のテープライブラリへの需要が高まっています。ベンダーは、スマートな電力制御と自動スリープモードをストレージシステムに組み込んでいます。これにより、国の炭素目標とESGコミットメントへの適合が確保されます。
スマートシティと5G支援のインフラプロジェクト向けに展開されるエッジストレージノード
台湾では、5Gの展開とスマートシティ施策を背景に、エッジコンピューティングが勢いを増しています。ストレージシステムは、交通カメラ、センサー、ローカル分析ノードなどのデータソースの近くに配置されつつあります。これらの展開には、ローカルでのフェイルオーバー能力を備えた、堅牢でコンパクトな自律型システムが必要です。モビリティ、公共安全、都市型IoTにおける公共プロジェクトが、エッジストレージの需要を押し上げています。AIを活用した監視や交通分析には、エッジでのリアルタイムのデータキャッシュが必要です。台湾のデータセンターストレージ市場は、マイクロデータセンターやコンテナ化されたストレージソリューションを通じて適応しています。これらは断続的な接続に対応し、コア施設とのシームレスな同期を可能にします。これにより、レイテンシに敏感な環境でより迅速な意思決定が可能になります。
専用の高性能ストレージソリューションを必要とするAI中心ワークロードの成長
特にヘルスケア、ロボティクス、金融モデリングにおけるAIワークロードには、高スループットのストレージシステムが必要です。大規模な同時実行に対応するオールフラッシュアレイの需要が高まっています。NVMeインターフェース、GPUメモリ階層、分散ストレージバックボーンが、導入ロードマップの中心を占めています。台湾の研究機関や医療センターは、これらのシステムをゲノム解析、不正検知分析、自律システムに活用しています。地元のクラウド企業によるAI-as-a-Serviceの提供は、拡張性のあるバックエンドストレージの必要性を高めています。台湾のデータセンターストレージ市場は、AI対応のアーキテクチャでこの需要に応えています。ベンダーは、調整可能なIOPS、データストライピング、誤り訂正ロジックを主要な機能として提供しています。これにより、複雑な推論、大規模シミュレーション、セキュアなモデル保管が可能になります。
市場課題
大容量データセンターの展開を妨げる地震リスク、電力の信頼性、土地の制約
台湾の地理的条件は、ハイパースケールデータセンターの計画に運用上のリスクをもたらします。地震多発地域では、堅牢なストレージインフラのコストと複雑さが増します。施設には、防振システム、マルチゾーンレプリケーション、強化された筐体が必要です。台北の都市密度と限られた土地の確保しやすさは、拡張の障壁となっています。開発事業者は、需要の高い地区で電力と水を確保することに苦労しています。Tier IV認証の高コストと厳格なコンプライアンスは、新規参入者のCAPEXを押し上げます。これらの問題は、大規模なストレージ導入のROIに影響を及ぼします。台湾のデータセンターストレージ市場は、インフラのレジリエンスとコスト最適化のバランスを取る必要があります。
ストレージシステムの統合とサポートに影響を及ぼす人材不足と輸入依存
市場は、クラウドネイティブなストレージアーキテクチャやSDSプラットフォームにおけるスキル不足に直面しています。企業は、Kubernetesのストレージオーケストレーションやデータファブリック管理に精通した地元人材の確保に苦労しています。台湾は、米国、日本、欧州から輸入されるストレージハードウェアおよびソフトウェアに依存しています。為替変動や貿易政策は、価格の安定性に影響します。専用ストレージ部品の長いリードタイムは、プロジェクトのスケジュールを乱します。グローバルベンダーの現地拠点が限られているため、サポートサービスはしばしば遅れます。台湾のデータセンターストレージ市場には、現地化されたトレーニング、統合拠点、パートナーエコシステムがさらに必要です。これらがなければ、成長は導入や保守のサイクルで遅れが生じる可能性があります。
市場機会
デジタルツイン、スマート製造、AI学習への高い需要が企業のストレージ需要を加速
スマート製造とデジタルツインのソリューションは、高度なストレージ導入にとって大きな機会となります。これらのワークロードには、リアルタイムの取り込みと取得、およびマルチフォーマットのデータ処理が必要です。企業は、予測モデリングと分析を支える拡張性のあるインフラを求めています。台湾のデータセンターストレージ市場は、産業グレードのストレージのレジリエンスと速度を実現することで成長できます。
コロケーション、エッジ、コンプライアンス対応ストレージプラットフォームの大きな可能性
監視、物流、フィンテックの各アプリケーション向けのエッジ展開は、高成長のセグメントです。規制対象の業界向けに、コンプライアンスに対応したストレージプラットフォームへの需要も高まっています。台湾のデータセンターストレージ市場は、暗号化、分離、冗長性を組み込んだ最適なソリューションの恩恵を受けています。都市部および郊外のゾーンに最適化された、モジュール型で低レイテンシのシステムに成長機会があります。
市場セグメンテーション
ストレージタイプ別
従来型ストレージは、レガシーアプリケーションのため、減少傾向にあるものの一定の存在感を保っています。一方、オールフラッシュストレージは、AIやフィンテックなどの性能重視のセグメントで、台湾のデータセンターストレージ市場をリードしています。ハイブリッドストレージは、コスト対性能のバランスを求める中規模企業の間で支持を広げています。オブジェクトストレージなどのその他のストレージタイプは、拡張性の高さから、クラウドネイティブ環境で拡大を続けています。
ストレージ展開方式別
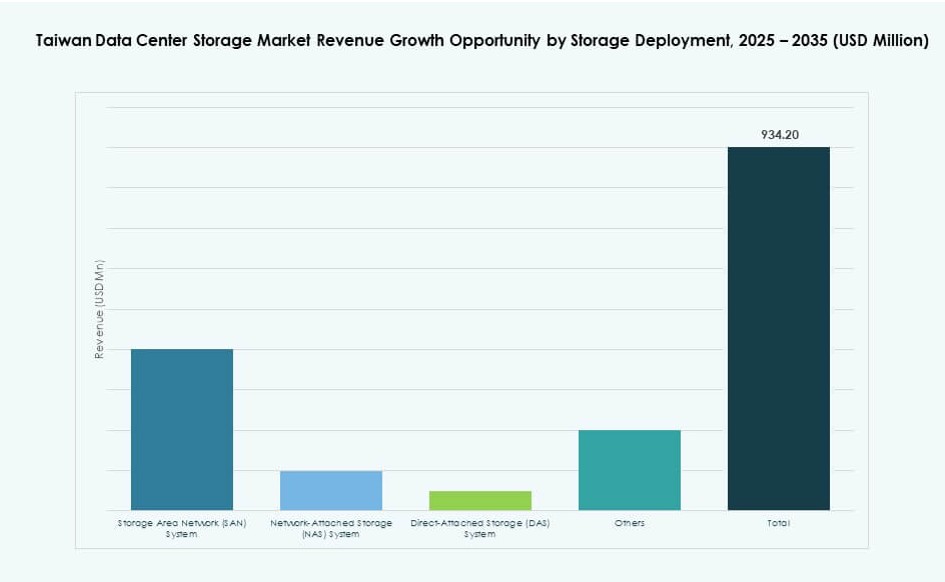
ストレージエリアネットワーク(SAN)システムは、特に金融機関や政府機関において、高速コンピュート環境で主流となっています。ネットワーク接続ストレージ(NAS)は、メディアや教育などコンテンツの多い業務で広く利用されています。ダイレクトアタッチトストレージ(DAS)は、中小企業やエッジ展開で引き続き重要です。ハイパーコンバージドストレージなどのその他の先進モデルは、ハイブリッドクラウドの用途全般で支持を広げています。
コンポーネント別
ハードウェアは、SSD、コントローラー、バックアップシステムへの投資に牽引され、このセグメントをリードしています。一方ソフトウェアは、SDSやデータオーケストレーションプラットフォームの台頭により、より速く成長しています。企業は、統合された監視、アクセス制御、データライフサイクルのツールを必要としています。台湾のデータセンターストレージ市場では、中規模から大規模の導入全体で、ハードウェアとソフトウェアのパッケージ化が進んでいます。
記録媒体別
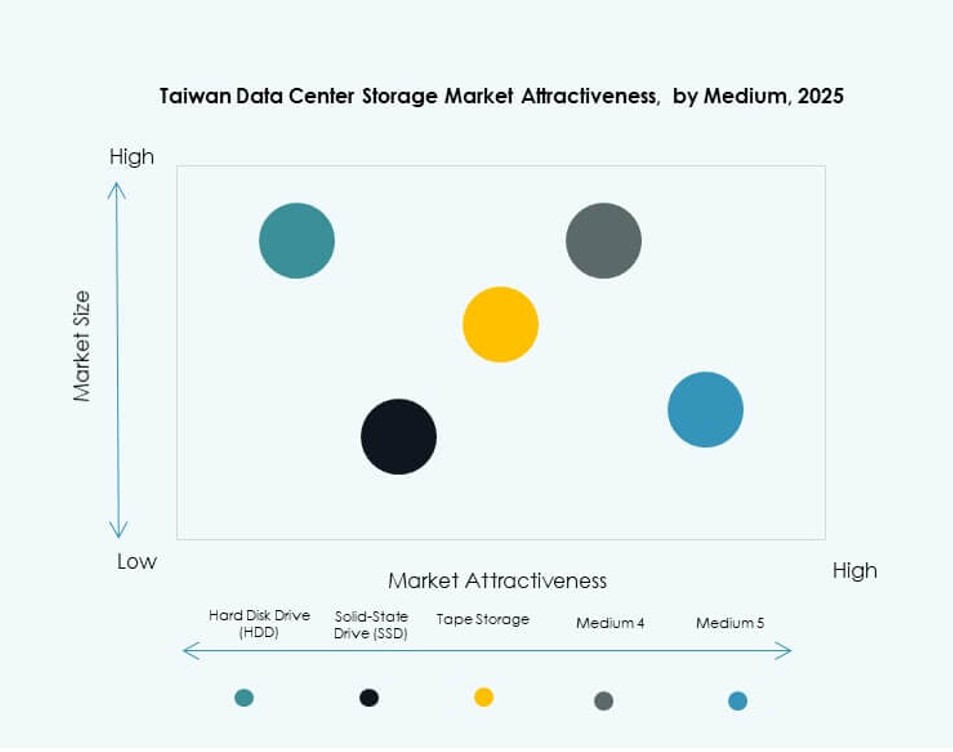
ソリッドステートドライブ(SSD)は、AI、分析、VDIなどの性能重視の環境で主流です。ハードディスクドライブ(HDD)は、バックアップやコールドストレージの用途で依然として大きな容量を占めています。テープストレージは、長期アーカイブシステムや政府のリポジトリで選択的に使用されています。都市部のデータセンター全体では、レイテンシに敏感なワークロードでSSDへの移行が明確です。
導入モデル別
クラウド型のストレージモデルは、柔軟性とリモートアクセスへの需要により急速に伸びています。オンプレミスの導入は、ヘルスケアや政府などコンプライアンス要件のある分野で引き続き優位です。ハイブリッド導入は、コストと管理の柔軟性から人気が高まっています。台湾のデータセンターストレージ市場は、標準的な企業アーキテクチャとしてハイブリッドモデルに傾いています。
用途別
ITおよび通信分野は、SaaS、コンテンツ配信、クラウドバックアップに牽引され、ストレージ需要を支配しています。BFSIは、リアルタイム取引とコンプライアンスのログ記録に高性能ストレージを使用しています。政府機関は、パブリッククラウド施策のために、安全で冗長なシステムを求めています。ヘルスケアやその他の分野は、画像診断、診断、電子記録に拡張性のあるストレージを使用しています。台湾のデータセンターストレージ市場では、業種別のカスタマイズが高まっています。
地域別の洞察
ハイパースケールとクラウドの展開に牽引され、42%のシェアでリードする台北都市圏
台北は、台湾のデータセンターストレージ市場の42%を占め、データセンターストレージで引き続き主導的な地域です。強力な光ファイバー接続、コロケーション拠点、政府機関がこの優位性を支えています。主要な通信およびクラウドベンダーがここに事業の拠点を置いています。この地域には、高密度な都市インフラ、安定した電力、成熟したITエコシステムがあります。企業のデータセンターやAIラボも、人材を確保しやすいことから台北を好みます。低レイテンシのプレミアムストレージへの需要は、このゾーンで最も高くなっています。
- 例えば、Googleは台北に、米国外で最大となるAIインフラハードウェアのエンジニアリングセンターを開設し、世界のデータセンターネットワーク全体に展開するAIおよびクラウドのハードウェア技術を開発するため、数百人のエンジニアを雇用しています。
産業および研究の拡大を通じて、合計33%の市場シェアで台頭する桃園と新竹
桃園と新竹は合わせて市場の33%を占めており、ハイテク製造と研究開発ゾーンに支えられています。新竹サイエンスパークは、チップ設計や産業シミュレーション向けのエッジ展開を牽引しています。桃園は、スマート物流、AI学習、バックアップストレージノードを支えています。両ゾーンとも、不動産の確保のしやすさの高まりと再生可能エネルギーの統合の恩恵を受けています。これらの地域は、ハイパースケールのプロジェクトや政府のクラウドプラットフォームを引き付けています。両地域は、第二のデータセンター回廊へと発展しています。
- 例えば、新竹サイエンスパークには、500社を超えるハイテク企業と、コンピューティングおよび半導体産業で17万人を超える従業員が集積しており、地域周辺の企業ITやストレージインフラを含む支援サービスを引き付ける強力な技術エコシステムを提供しています。
企業およびエッジの用途から25%のシェアを獲得する台中と台湾南部
台中と台湾南部の都市が、残りの25%のシェアを占めています。これらの地域は、地域の企業向けストレージ、災害復旧ゾーン、産業用IoTのエッジ展開を支えています。台中の産業基盤と土地の確保しやすさは、モジュール型データセンターに最適です。南部のゾーンでは、物流、ヘルスケア、地方政府機関からの需要が高まっています。接続性向上のプロジェクトは、将来のデータセンターノードとしての実現可能性を高めることを目指しています。台湾のデータセンターストレージ市場は、これらの新興クラスターを通じて拠点を多様化しています。
競合の洞察
- Quanta Cloud Technology
- Wiwynn
- Inventec
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- NetApp
- IBM Corporation
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Micron Technology, Inc.
台湾のデータセンターストレージ市場には、ハードウェア、ソフトウェア、ハイブリッドストレージのプラットフォームにわたって競合するグローバル企業と地元企業が混在しています。Quanta、Wiwynn、Inventecは、ハイパースケールおよびODMセグメント向けに最適化されたサーバーとストレージの統合ソリューションにより、地元での強みを持っています。Dell Technologies、HPE、IBMなどのグローバルリーダーは、先進的なストレージアレイとハイブリッドクラウドのサービスを提供しています。NetAppやCiscoなどの企業は、データファブリックとエッジストレージの機能に注力しています。HuaweiとMicronは、AI最適化ソリューションで地域のクラウドとメモリの需要を支えています。市場は技術主導の競争を反映しており、フラッシュ、NVMe、SDS、省電力システムにおけるイノベーションが競争を牽引しています。市場は、ベンダー間の提携、コロケーションサービスの統合、マルチテナントのオーケストレーションプラットフォームへと移行し続けています。
最近の動向
- 2025年10月、Quanta Cloud Technologyは、ネットワーキングソフトウェア企業Arrcusとの戦略的協業を発表しました。次世代データセンター向けに、高帯域スイッチングとQCTのラックレベルシステムを組み合わせたAI最適化ラックソリューションを提供するもので、台湾を含む市場で高性能コンピュートとストレージの需要を牽引するAIやクラウドなどのワークロードを対象としています。
- 2025年10月、Quantum Corporationは、ポスト量子暗号化に対応した地域別のデータ保護機能を開発するため、Entanglementと戦略的パートナーシップを締結しました。これは、データ主権とセキュリティの要件が厳格化するなかで対応が求められる、台湾などのアジア太平洋地域を含むデータセンターや企業向けに、安全なデータストレージおよびバックアップの提供を強化することを狙った動きです。
- 2025年5月、Wiwynnは台北で開催されたComputex 2025で、次世代AIサーバーと先進的なダイレクト液冷ソリューションを披露しました。これらの高密度システムを、最新およびレガシーのデータセンター向けインフラとして位置付け、クラウドおよびハイパースケール事業者向けのAIワークロードと関連するストレージ拡張を含む用途を明確に強調しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.2.1一次調査
- 1.2.2二次調査
- 1.2.3データ検証と前提条件
- 1.3市場セグメンテーションの枠組み
- 02エグゼクティブサマリー
- 2.1市場スナップショット
- 2.2主な調査結果
- 2.3アナリストの提言
- 2.4市場見通し(2025年から2035年)
- 03市場動向
- 3.1市場促進要因
- 3.2市場抑制要因
- 3.3市場機会
- 3.4課題とリスク
- 3.5バリューチェーン分析
- 3.6ポーターのファイブフォース分析
- 3.7PESTEL分析
- 3.8市場魅力度分析
- 3.8.1ストレージタイプ
- 3.8.2ストレージ展開方式
- 3.8.3コンポーネント
- 3.8.4記録媒体
- 3.8.5導入モデル
- 3.8.6用途
- 04ストレージ階層、容量および配置の分析
- 4.1外部インフラとファシリティレベルの統合
- 4.2ルームレベルのストレージ分散とコンテインメントの健全性
- 4.3ラックレベルおよびノードレベルのストレージ管理(アレイ、サーバー、デバイス)
- 4.4多層ストレージスタックの評価(ファシリティ → アレイ → プール →
- 4.5ストレージのリスクとレジリエンスのモデリング(ホットスポット、負荷急増、障害モード)
- 05技術の採用と動向
- 5.1フラッシュおよびNVMeの採用動向(オールフラッシュアレイ、NVMe-oF、ストレージクラスメモリ)
- 5.2ソフトウェア定義ストレージとディスアグリゲーション(SDS、オブジェクトストレージ、イレイジャーコーディング)
- 5.3テレメトリ、センサーおよび分析の統合
- 5.4オーケストレーションとワークロード対応ストレージ(CIOps / AIOps)
- 5.5Kubernetes CSIの統合、ポリシーベースの階層化、ワークロード対応QoS(レイテンシ/IOPSのスロットリング)
- 5.6コンピュート、ネットワーク、ストレージの融合(ディスアグリゲーテッド / コンポーザブルインフラ)
- 06ベンチマーク / KPI
- 6.1性能およびインシデントの指標
- 6.2ホットスポットの緩和 / 復旧時間
- 6.3コストおよび効率の指標
- 6.4ストレージの有効性および利用率の指標
- 6.5データ保護のKPI
- 07コスト分析とtco
- 7.1ハードウェア、ソフトウェア、サービスのコスト比較
- 7.2CapExとOpExのROIおよび移行モデル
- 7.3予知保全とライフサイクルコストの削減
- 7.4データライフサイクルのコストモデリング
- 08競合ベンチマーク
- 8.1地域別 / 業種別のベンダーシェア
- 8.2ベンダーと技術のマッピング
- 8.3提携およびM&A
- 8.4サービスプロバイダーの取り組み
- 09将来展望とイノベーション
- 9.1NVMe-over-Fabricとコンポーザブルストレージの主流化
- 9.2コンピュテーショナルストレージおよびスマートストレージ(ドライブ内処理 / NVDIMM)
- 9.3AI駆動のストレージ運用と自律的なプロビジョニング
- 9.4サステナビリティと高密度化のイノベーション
- 9.5次世代の記録媒体とプロトコル
- 9.6データ主権、プライバシーおよびコンプライアンス機能
- 9.7熱 / エネルギーのファシリティへの還元
- 10台湾データセンターストレージ市場 市場規模と予測
- 10.1過去の市場規模(2020年から2025年)
- 10.2予測市場規模(2026年から2035年)
- 10.3市場成長率の分析
- 10.4地域別の市場見通し
- 11台湾データセンターストレージ市場 ストレージタイプ別
- 11.1従来型ストレージ
- 11.2オールフラッシュストレージ
- 11.3ハイブリッドストレージ
- 11.4その他
- 12台湾データセンターストレージ市場 ストレージ展開方式別
- 12.1ストレージエリアネットワーク(SAN)システム
- 12.2ネットワーク接続ストレージ(NAS)システム
- 12.3ダイレクトアタッチトストレージ(DAS)システム
- 12.4その他
- 13台湾データセンターストレージ市場 コンポーネント別
- 13.1ハードウェア
- 13.2ソフトウェア
- 14台湾データセンターストレージ市場 記録媒体別
- 14.1ハードディスクドライブ(HDD)
- 14.2ソリッドステートドライブ(SSD)
- 14.3テープストレージ
- 15台湾データセンターストレージ市場 導入モデル別
- 15.1オンプレミス
- 15.2クラウド型
- 15.3ハイブリッド
- 16台湾データセンターストレージ市場 用途別
- 16.1ITおよび通信
- 16.2BFSI
- 16.3政府
- 16.4ヘルスケア
- 16.5その他
- 17競争環境
- 17.1市場シェア分析
- 17.2主要企業の戦略
- 17.3合併、買収および提携
- 17.4製品およびサービスの投入
- 18企業プロファイル
- 18.1Quanta Cloud Technology
- 18.2Wiwynn
- 18.3Inventec
- 18.4Dell Technologies
- 18.5Cohesity, Inc.
- 18.6Hewlett Packard Enterprise Development LP (HPE)
- 18.7NEC Corporation
- 18.8NetApp
- 18.9IBM Corporation
- 18.10Quantum Corporation
- 18.11Cisco Systems, Inc.
- 18.12Lenovo Group
- 18.13Toshiba Corporation
- 18.14Nutanix, Inc.
- 18.15Huawei Technologies Co., Ltd.
- 18.16DataDirect Networks
- 18.17Hitachi Vantara
- 18.18Fujitsu Limited
- 18.19Micron Technology, Inc.
- 18.20その他
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2024年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2023
- 基準年2024
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
台湾のデータセンターストレージ市場は、2025年に6.3499億米ドルと評価され、2035年には15.6918億米ドルに達すると予測されています。
台湾のデータセンターストレージ市場は、2025年から2035年の間に、CAGR 9.37%で拡大すると予測されています。
AI、フィンテック、クラウドネイティブアプリケーションからの強い需要により、2025年の台湾データセンターストレージ市場ではオールフラッシュストレージが最大のシェアを占めました。
台湾のデータセンターストレージ市場は、AIの採用、スマート製造、クラウド移行、そしてデータコンプライアンスの必要性の高まりによって牽引されています。
台湾のデータセンターストレージ市場の主要企業には、Quanta Cloud Technology、Dell Technologies、Wiwynn、NetApp、HPE、IBMが含まれます。
台北が、高密度なハイパースケール展開と成熟したデジタルインフラにより、2025年の台湾データセンターストレージ市場を42%のシェアでリードしました。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。