
台湾データセンター熱管理市場 規模・シェア・2035年までの予測
市場の概要
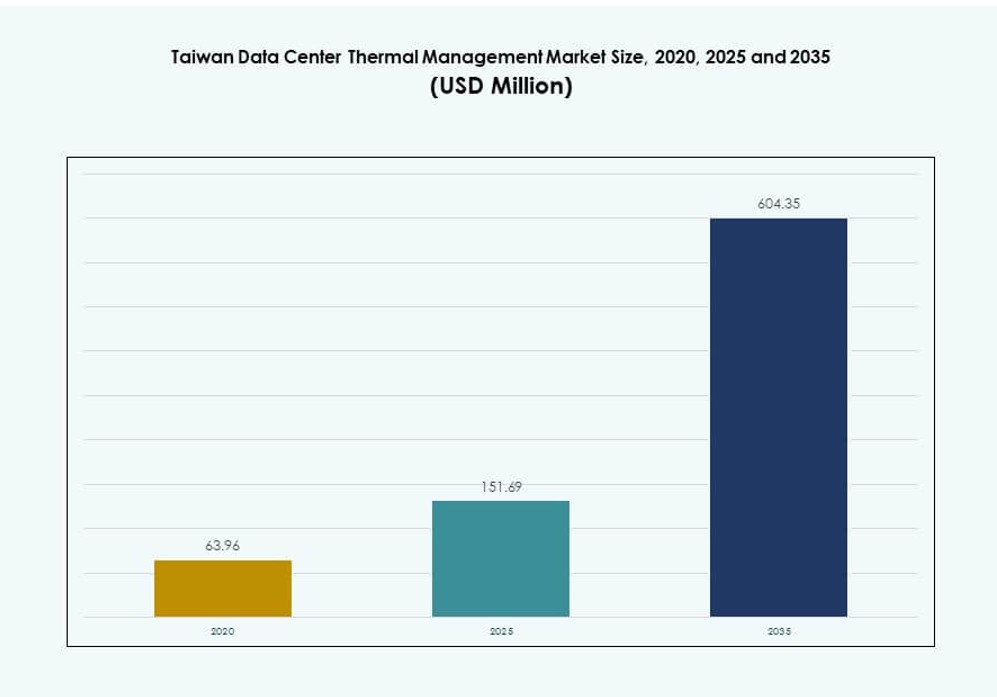
台湾データセンター熱管理市場の規模は2025年にUSD 151.7百万で、年平均成長率(CAGR)14.72%で拡大し、2035年までにUSD 604.4百万に達すると予測されています。 Northern Taiwanが市場の55%超を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場動向
- 04熱層/冷却ゾーン分析
- 05技術の採用と動向
- 06ベンチマーキング/kpi
- 07コスト分析とtco
- 08競合ベンチマーキング
- 09将来展望とイノベーション
- 10台湾データセンター熱管理市場:市場規模と予測
- 20章
- 2020-2023実績期間
- 2025-2035予測期間
- 10掲載企業
地域別インサイト
- Northern Taiwan55%+
- Central Taiwan~25%
- Southern Taiwan20%
掲載企業
- Vertiv Group Corp
- Schneider Electric
- Delta Electronics, Inc
- Daikin Industries Ltd
- Mitsubishi Electric Corporation
- NTT Facilities
- LG Electronics
- Johnson Controls International plc
- Trane Technologies plc
- Fujitsu Limited
詳細分析
エグゼクティブサマリー
台湾データセンター熱管理市場の規模は、2020年の0.6396億米ドルから2025年には1.5169億米ドルとなり、予測期間中の年平均成長率(CAGR)14.72%で、2035年には6.0435億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020年から2023年 |
| 基準年 | 2024年 |
| 予測期間 | 2025年から2035年 |
| 台湾データセンター熱管理市場規模 2025年 | 1.5169億米ドル |
| 台湾データセンター熱オランダ市場、CAGR | 14.72% |
| 台湾データセンター熱管理市場規模 2035年 | 6.0435億米ドル |
市場は、AIワークロードの増加、高密度GPUサーバー、液冷への需要を背景に成長しています。コロケーション事業者とハイパースケール事業者は、従来の空冷方式からハイブリッド方式やダイレクト・トゥ・チップ方式へ移行しています。各社は、熱負荷を効率的に管理するため、省エネルギー、自動化、予測制御に注力しています。政府のインセンティブ、サステナビリティ義務化、エッジの拡大がさらなるイノベーションを後押ししています。戦略的投資により、台湾はアジアにおける熱技術のハブとして台頭しつつあります。ベンダーは、モジュール式で拡張可能な冷却インフラを提供して競争しています。こうした動きは、投資家とインフラ構築事業者に強い長期的価値をもたらします。
北部台湾は、台北、新竹、桃園でのハイパースケール活動の集中により、市場をリードしています。これらの都市は、テクノロジークラスターへの近接性、電力網の信頼性、熟練労働力の恩恵を受けています。中部台湾は、台中でのスマート製造ゾーンとエッジ展開により成長しています。南部台湾は、高雄と台南でのスマートシティ事業と通信拠点に支えられ、台頭しつつあります。各サブリージョンは、演算密度と利用可能なスペースによって異なる冷却ニーズを反映しています。
市場動向
市場促進要因
AI、GPU、高密度ワークロードの展開拡大が高度な熱管理システムを必要としている
台湾におけるAIおよび機械学習ワークロードの急速な成長は、より高性能なサーバーを必要とし、データセンターの発熱量を増加させています。こうしたGPU集約型の環境では、性能を維持し故障を防ぐために高効率の熱管理が必要です。従来の空冷方式では30kWを超えるラック密度に対応できず、事業者は液冷とハイブリッドソリューションへ向かっています。ハイパースケール事業者とエンタープライズ事業者は、運用コストを削減するため、エネルギー効率と冷却の拡張性を重視しています。AIインフラへの戦略的投資が、熱管理イノベーションへの需要を強めています。台湾データセンター熱管理市場は、目的に特化したソリューションでこうした変化を支えています。設備のアップグレードは、高まるサステナビリティ要件に沿って進められています。企業は、競争力を維持するため、省エネルギー、稼働時間の保護、将来に対応した冷却システムを求めています。
- たとえば、Delta Electronicsは、AIサーバークラスター向けに80 kWを超えるラック密度に対応可能なダイレクト・トゥ・チップ液冷システムを台湾に導入しました。
持続可能なインフラへの需要の高まりが液冷とハイブリッド冷却の採用を促進
台湾の政府とデータセンター業界は、エネルギー効率と水効率を重視するESGフレームワークに足並みをそろえています。熱管理システムは、特に高密度の都市型キャンパスにおいて、サステナビリティ戦略の中心的な役割を果たします。液冷システムは、優れたエネルギー性能、少ない水使用量、小さい環境負荷を実現します。ベンダーは、空冷と液冷を組み合わせたソリューションを投入しており、既存データセンターの段階的なアップグレードを可能にしています。これらの取り組みは、コロケーション施設とハイパースケール施設のカーボンニュートラル目標を支えています。企業はLEEDやISO 50001などのグリーン認証を求めており、調達の判断に影響しています。台湾データセンター熱管理市場は、統合された効率的なシステムでこうしたニーズに応えています。エネルギークレジットや電力会社との提携も、アップグレードを後押ししています。
エッジおよびマイクロデータセンターの成長が地域の熱管理需要を押し上げる
スマート製造、デジタルヘルスケア、リアルタイム分析により、台湾全域でエッジデータセンターの展開が拡大しています。これらの小規模施設は限られたスペースで運用されることが多く、熱の課題が深刻化します。液冷とモジュール式冷却システムは、スペースと電力の制約の中で高密度の性能を確保します。通信、監視、自動運転車のインフラにとって、熱的な信頼性は不可欠です。ベンダーは、マイクロサイトやエッジサイト向けに最適化したコンパクトな熱システムを開発しています。こうしたエッジの拡大により、台湾データセンター熱管理市場の対象範囲は都市中心部の施設を超えて広がっています。リモート監視やAIベースの制御との統合が信頼性を高めます。企業や投資家は、エッジの成長を新たな冷却需要のフロンティアと捉えています。
ハイパースケールとコロケーションへの投資増加がハードウェアおよびソフトウェアの冷却イノベーションを加速
主要なクラウド事業者とコロケーション事業者は、北部台湾でインフラの拡大を続けています。ハイパースケールの新設は、高効率のチラー、CRAH/CRACユニット、BMS連携の気流システムに対する強い需要を生んでいます。これらの大規模キャンパスは、予測型の熱制御にAIツールを活用し、よりスマートなリソース管理を実現しています。ハードウェアによる冷却は、ソフトウェア定義のエネルギー最適化によって補完されます。新設施設は、100kW以上のラックのサポートと、液浸冷却およびダイレクト・トゥ・チップ冷却のシームレスな統合を想定して設計されています。台湾データセンター熱管理市場は、グローバルベンダーと地元企業の提携の恩恵を受けています。こうした協業は、先進的な熱システムのイノベーションと現地化を加速させています。投資家は、こうした動きを長期的なデジタルインフラ成長の強い指標と見ています。
- たとえば、Johnson Controlsは、100 kWを超えるAIラックに対応するハイパースケール施設に、制御機能を統合したSilent-Aire冷却システムを導入し、変動する負荷下での熱的安定性と応答時間を改善しました。
市場トレンド
AIベースの熱管理ソフトウェアとインテリジェント制御システムの採用
台湾の事業者は、熱負荷の監視、予測、最適化のためにAIベースのソフトウェアを導入しています。これらのシステムは過去のデータから学習し、気流と冷却液の配分を先回りして調整します。DCIMプラットフォームは現在、リアルタイム制御のために熱分析と可視化を統合しています。AIベースの熱エンジンは、ファン速度の変動を抑え、ホットスポットの発生を管理して、エネルギー使用量を削減します。予知保全はダウンタイムを減らし、冷却機器の寿命を延ばします。台湾データセンター熱管理市場では、インテリジェントなBMSモジュールとAI主導のシミュレーションツールが成長しています。ソフトウェアの自動化は、高まるSLAへの期待に応える助けとなります。ベンダーは、エンタープライズおよびコロケーションの現場における将来を見据えた熱管理として、AI最適化を訴求しています。
液冷対応設計が新設データセンターの標準に
台湾の新設データセンターは、初日から液冷に対応するインフラで設計されるケースが増えています。施工事業者は、AIおよびHPCの展開を見越して、リアドア熱交換器、CDUループ、ダイレクト・トゥ・チップへの対応を設置しています。多くの施設は依然として空冷方式で運用されていますが、構造面の備えにより円滑な移行が可能です。熱ベンダーは、設計段階でIT部門と共同で冷却計画を策定します。新竹と桃園のデータセンターは、資産の長寿命化のためにハイブリッド対応アーキテクチャを導入しています。台湾データセンター熱管理市場では、需要が改修から将来を見据えた新設へと移っています。設計上の備えは、将来の混乱を最小限に抑え、展開期間を短縮します。このトレンドは、ハイパースケールとコロケーションのプロジェクト全体で熱計画を変えつつあります。
冷却調達におけるサステナビリティ指標とエネルギーベンチマーキングの統合
台湾の企業とコロケーション事業者は、PUE、WUE、その他のサステナビリティ指標を用いて冷却システムを評価するようになっています。熱システムには、運用期間全体を通じた省エネルギーと節水の実証が求められます。調達部門は、透明性のある指標を提示し、グローバルなベンチマークに準拠するベンダーを好みます。ISO 14001やLEEDなどの認証が、ベンダー選定に影響を与えています。政府は、環境性能に連動したインセンティブでこうした取り組みを後押ししています。台湾データセンター熱管理市場は、より環境負荷の低い冷媒、水を使わない冷却、太陽光連携チラーへと対応を進めています。購入者は、ライフサイクル全体の分析と省エネルギーによるROIを期待しています。排出量への定量的な効果を示せるベンダーが競争優位を得ます。
国境を越えた提携が技術移転とシステムの現地化を加速
台湾のデータセンター市場は、合弁事業やOEM契約を通じて海外の熱技術ベンダーを引き付けています。こうした協業により、液浸冷却やモジュール式チラーなどの先進システムへのアクセスが向上します。地元メーカーは、輸入ソリューションを台湾の気候と電力網の条件に適合させています。熱分野の提携は、調達コストを削減し、リードタイムを短縮し、知識の交換を支えます。現地化により、地域の規制と電力網の制約への適合が確保されます。台湾データセンター熱管理市場は、こうした地域内のシナジーの恩恵を受けています。グローバル企業は足場を築き、地元のインテグレーターは展開をより速く拡大できます。こうした結び付きにより、台湾はグローバルな熱技術標準との整合を保てます。
市場の課題
インフラの制約と、持続可能な冷却のための再生可能エネルギーへのアクセスの限界
台湾のデータセンターは、電力網の制約により冷却の柔軟性が限られる高密度の都市環境で運用されることが多くあります。高い電力料金と限られた再生可能エネルギーの供給が、熱システムのコスト効率に影響します。電力を奪い合うデータセンターは、熱のニーズとITの性能および稼働時間のバランスを取らなければなりません。水を使用する方式は、季節的な干ばつやインフラの不備がある地域で反対に直面します。既存施設のスペース制約は、大型冷却ユニットの改修を難しくしています。台湾データセンター熱管理市場は、コンパクトでモジュール式、かつエネルギー面で柔軟なソリューションでこれらの物理的制約を克服しなければなりません。グリーンインフラに対する政府のインセンティブは、まだ初期段階にとどまっています。こうした障壁は、熱計画担当者にとって運用の複雑さを高めています。
次世代液冷システムの高い資本コストと不透明なROI
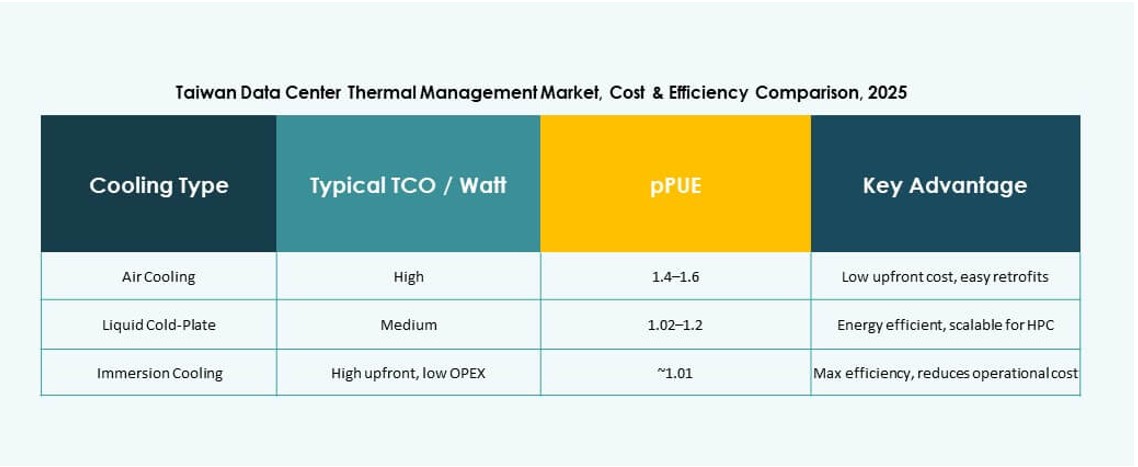
液浸冷却とダイレクト・トゥ・チップ冷却は性能向上をもたらしますが、初期費用の高さが広範な採用を妨げています。予算の限られた企業は、問題なく稼働している空冷システムの置き換えをためらいます。液冷の設置には、配管、CDU、専門的な保守が必要となり、プロジェクトコストが増加します。特に中規模サイトやエッジサイトでは、事業者は投資回収期間に疑問を抱いています。教育訓練の必要性や専門知識の不足も、統合を遅らせています。台湾データセンター熱管理市場は、ROIの明確化とライフサイクルコストの透明性に対応しなければなりません。サービス型モデルやリース方式を提供するベンダーは、より良い支持を得ています。長期的な節約効果は依然として魅力的ですが、短期的な予算が採用のスピードを制約しています。
市場機会
台湾南部および中部地域におけるエッジ、AI、スマート製造拠点の拡大
スマート工場とエッジコンピューティングノードが、台中、台南、高雄で急増しています。これらの展開には、高密度ラック向けの効率的でコンパクトな熱システムが必要です。ベンダーは、狭い環境に適したモジュール式の液冷およびハイブリッドソリューションを狙うことができます。台湾データセンター熱管理市場は、特に通信とヘルスケアのエッジサイト向けに、拡張可能なユニットでこの成長を支えています。これらのゾーンは、ベンダーが将来に対応した冷却を供給するための新規開発の機会を提供しています。
AI最適化熱ソフトウェアの登場と、都市部データセンターにおける改修需要
台北と新北のデータセンターは、拡張の余地がないまま熱負荷の上昇に直面しています。AIベースの改修は、気流を改善し、PUEを低減し、ハードウェアの寿命を延ばします。ソフトウェアベンダーは、既存のBMSプラットフォーム向けにプラグインモジュールを展開できます。台湾データセンター熱管理市場では、アップグレードと予測分析を通じて、サービス主導の機会が広がっています。これらのサービスは、大規模なインフラ変更なしに熱のニーズに対応します。
市場セグメンテーション
データセンター規模別
大規模データセンターは、ハイパースケールとコロケーションの新設により、台湾データセンター熱管理市場を支配しています。これらの施設は、高密度ラックを支えるために、堅牢な多層冷却システムを必要とします。小規模および中規模のセンターがこれに続き、エッジコンピューティングとエンタープライズのニーズに対応しています。拡張可能な冷却への需要は、すべての規模区分で高まっています。大規模施設は、規模の経済とシステム全体の統合の恩恵を受け、シェアを押し上げています。
冷却技術別
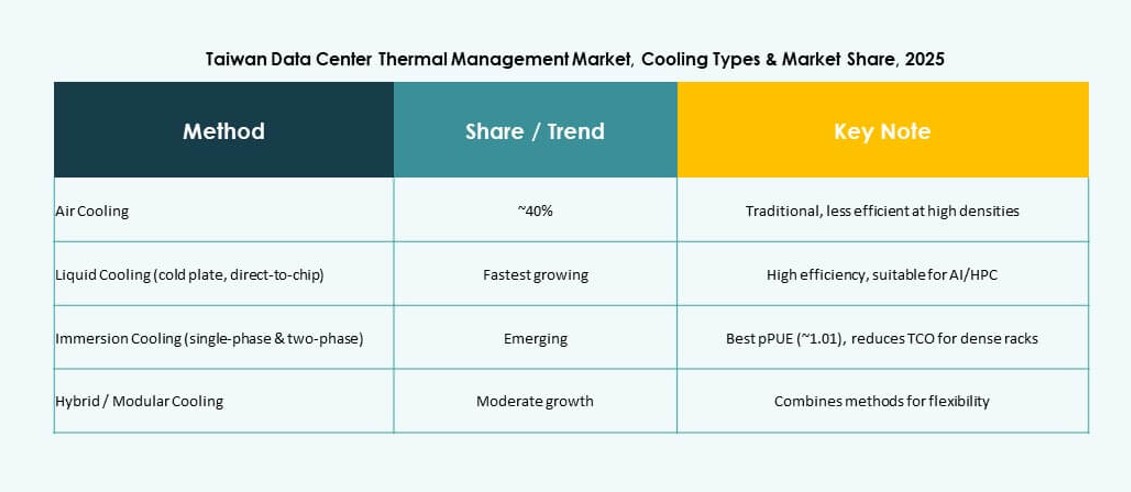
空冷方式は引き続き大きなシェアを占めており、ホット/コールドアイルと直接外気システムが広く採用されています。しかし、ダイレクト・トゥ・チップや液浸などの液冷技術が勢いを増しています。段階的な移行を計画する新設施設では、ハイブリッドソリューションが好まれています。台湾データセンター熱管理市場では、高効率のハイブリッド構成への移行が拡大しています。相変化方式と熱電方式はニッチにとどまりますが、研究開発の注目を集めています。
コンポーネント別
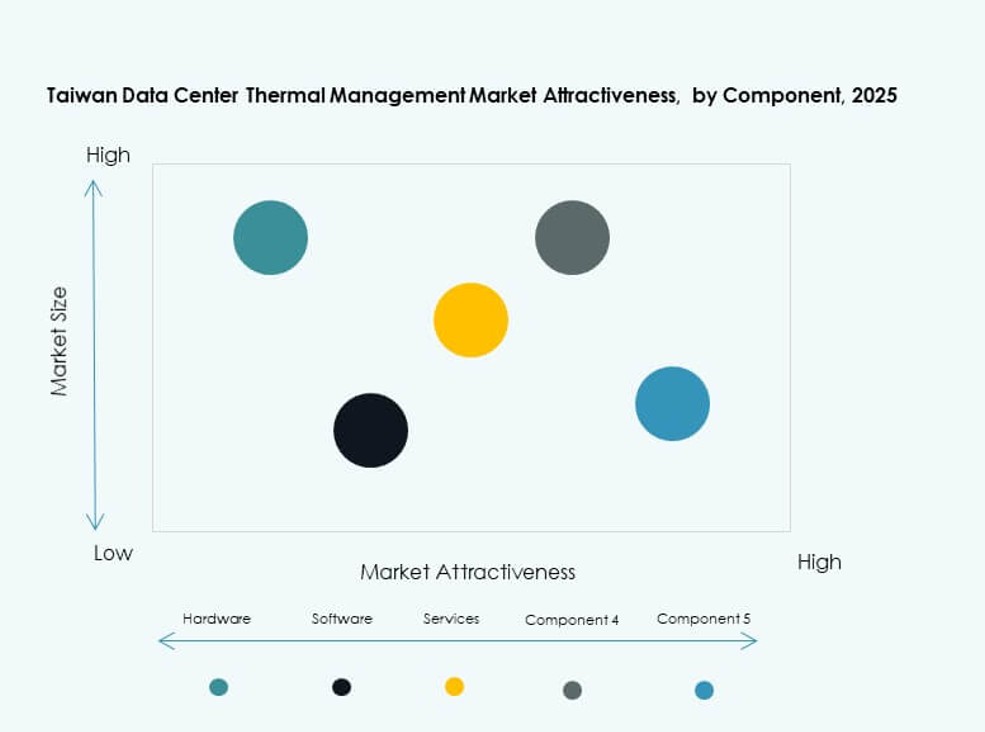
ハードウェアは、チラー、ファン、熱交換器への需要に牽引され、最大のコンポーネントセグメントであり続けています。ソフトウェアは、AIベースの最適化とエネルギー制御モジュールにより、急速に伸びています。改修やリモート監視を含むサービスは、運用効率の面で価値を付加します。台湾データセンター熱管理市場は、ライフサイクルの各段階でこれらのコンポーネントを統合しています。ハイパースケールの購入者には、フルスタックの熱パッケージが好まれています。
ハードウェア別
冷却ユニットとチラーは、あらゆる熱システムで使用されるため、ハードウェア収益の最大部分を占めています。熱交換器と気流機器がこれに続き、気流の力学と液体の移送を支えています。配管と配分のインフラは、液冷の採用とともに成長しています。台湾データセンター熱管理市場は、コア施設とエッジ施設の双方にわたる需要を反映しています。ベンダーは、ハードウェア供給において信頼性とモジュール式の拡張性に注力しています。
ソフトウェア別
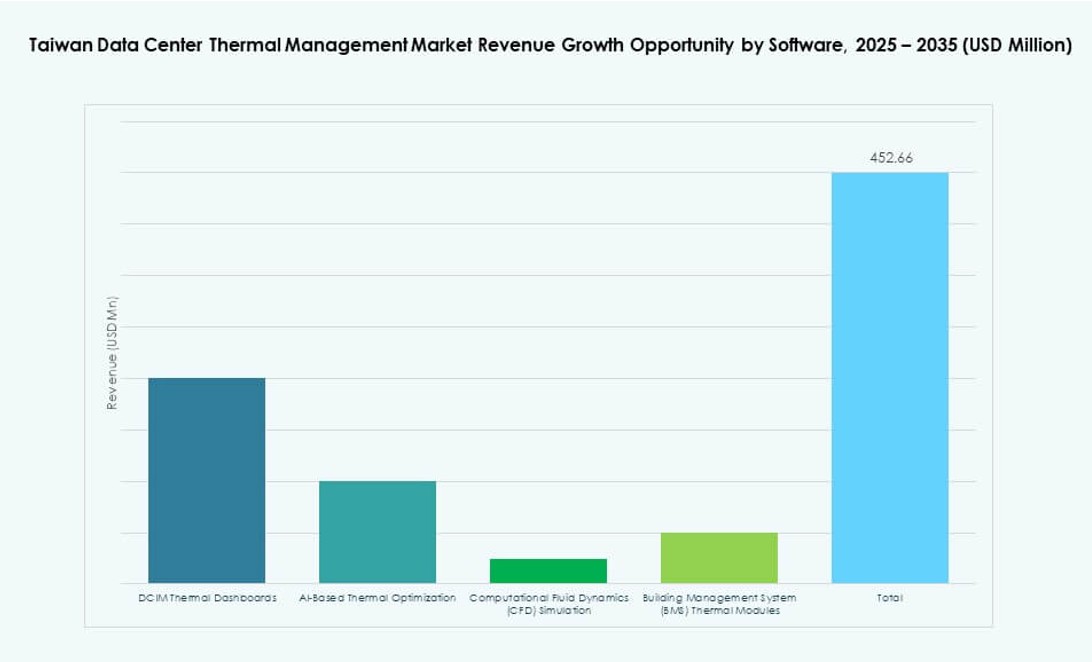
DCIMダッシュボードはソフトウェアセグメントをリードしており、エネルギー使用量と熱効率の監視に役立っています。AI最適化ツールは、そのROIと省エネルギーの可能性により、急速にシェアを伸ばしています。CFDシミュレーションとBMSモジュールは、高度な熱モデリングとリアルタイム制御に役立ちます。台湾データセンター熱管理市場は、高密度環境における予測型熱ツールを重視しています。ソフトウェアの統合は、稼働時間の確保とコスト削減を支えます。
サービス別
設置と予防保守は、特に大規模展開において主流です。改修とMonitoring as a Serviceモデルは、エンタープライズ施設とエッジ施設で拡大しています。ベンダーは、アップグレード、監査、最適化を含むフルサービス契約を提供しています。台湾データセンター熱管理市場では、サービスが長期的な性能を牽引しています。包括的なサポートパッケージは、先進的な冷却システムの採用を後押しします。
データセンタータイプ別
ハイパースケールデータセンターは、クラウドの成長とAIコンピューティング負荷に牽引され、市場をリードしています。コロケーション施設とクラウド施設は、テナント主導の効率的な冷却需要によりこれに続きます。エンタープライズおよびエッジのセンターは、産業分野と通信分野で熱のニーズを広げています。台湾データセンター熱管理市場は、施設タイプによって多様化しています。熱ソリューションは、ワークロード固有のニーズと空間的なニーズに応えています。
構造別
ルームベースのシステムは、古い施設や中規模のデータセンターで引き続き広く使用されています。ラックベースおよびロウベースのシステムは、密度制御とモジュール式の新設で支持を広げています。ロウベースのシステムは、気流の最適化とピンポイントの冷却を支えます。台湾データセンター熱管理市場は、徐々にラック形式とロウ形式へ移行しています。構造設計は、冷却構成と改修の柔軟性に影響を与えます。
地域別インサイト
北部台湾はハイパースケールの集中により55%超の市場シェアでリード
台北、桃園、新竹が、55%超のシェアで台湾データセンター熱管理市場を支配しています。これらの地域には、ハイパースケール、クラウド、半導体関連のデータセンター投資が集まっています。事業者は、AIワークロードと5Gインフラ向けの高密度冷却に注力しています。人材、テクノロジーゾーン、電力網の容量への近接性が、熱イノベーションを支えています。北部台湾は、データインフラ分野のグローバルベンダーと投資家を引き付け続けています。
- たとえば、2025年6月、Delta Electronicsは、80kWを超えるラック密度のハイパースケール展開を対象としたダイレクト・トゥ・チップ液冷ラインを桃園で発表しました。
中部台湾は産業用途とエッジ展開に牽引され約25%のシェアを保有
台中とその周辺地域は、熱管理市場の約25%を占めています。スマート製造と産業のデジタル化により、エッジおよびエンタープライズ向け冷却の需要が高まっています。中部台湾の産業クラスターには、コンパクトな冷却ソリューションを必要とするマイクロデータセンターがあります。ベンダーは、エネルギー効率の高い気流ユニットを備えたモジュール式システムを展開しています。成長は、インダストリー4.0ゾーンにおけるITとOTの統合に由来します。
- たとえば、Vertivは、彰化付近のスマートモビリティプロジェクトを支えるマイクロデータセンターに、適応型のCRACおよびCRAHユニットを設置し、変動するワークロード下でも1.3未満のPUEを維持しました。
南部台湾はスマートシティと通信ハブに支えられ20%の市場シェアで台頭
高雄と台南は、台湾データセンター熱管理市場の20%近くを占めています。政府主導のスマートシティ事業と地域の通信データセンターが成長を促しています。リアルタイムアプリケーションとIoTネットワークを支えるエッジ施設とマイクロ施設が一般的です。限られたスペースと増加する演算負荷により、液冷およびハイブリッド冷却システムが支持を集めています。南部台湾は、熱イノベーションにとって将来の大きな機会を示しています。
競合インサイト
- Vertiv Group Corp.
- Schneider Electric
- Delta Electronics, Inc.
- Daikin Industries Ltd.
- Mitsubishi Electric Corporation
- NTT Facilities
- LG Electronics
- Johnson Controls International plc
- Trane Technologies plc
- Fujitsu Limited
台湾データセンター熱管理市場では、先進的なハードウェア、ソフトウェア、サービス型の冷却ソリューションを提供するグローバル企業と地域企業の間で、激しい競争が繰り広げられています。VertivとSchneider Electricは、ラック、ロウ、ルームの冷却にまたがる包括的なポートフォリオとAIベースの熱ソフトウェアでリードしています。Delta Electronicsは、台湾のハイパースケールおよびコロケーションのニーズに向けて、現地の製造力とカスタム設計を活用しています。Mitsubishi Electric、LG、Daikinは、効率的なチラーとCRACシステムに注力しています。NTT FacilitiesとFujitsuは、統合的な熱設計とファシリティ管理の専門知識を提供しています。市場では、モジュール式システムとハイブリッド冷却の採用への関心が高まっています。競争戦略は、台湾のエッジとAI主導のインフラ成長に沿った、省エネルギー、高密度への対応、改修可能なシステムを中心としています。
最近の動向
- 2025年10月、Delta Electronicsは、Data Centre World Asiaで、先進的な省エネルギー型の電力、冷却、インフラソリューションを展示しました。これには、最大80kW容量の液対空冷却液分配ユニット(CDU)を備えた20フィートのコンテナ型データセンターと、AIワークロード向けの最大2,400kWまで拡張可能な電力トレインが含まれます。
- 2025年9月、Johnson Controlsは、高密度AIデータセンター向けの拡張可能な液冷ソリューションであるSilent-Aire Coolant Distribution Unit(CDU)を発表し、チップからチラーまでのレベルへと熱管理の製品群を拡大しました。
- 2025年9月、NTT Facilitiesは、GF Piping Systemsと提携し、日本にある「Products Engineering Hub for Data Center Cooling」テストベッド向けに断熱済み配管を供給しました。これは、データセンターに適用可能な持続可能な直接液冷技術を前進させるものです。
- 2025年1月、Daikinは、Hotai DevelopmentおよびLEADINGと台湾で合弁会社を設立し、Daikinのチラーの専門知識を活かして、半導体およびデータセンター用途に適した大型エアハンドリングユニット(AHU)を製造します。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査方法
- 1.2.1一次調査
- 1.2.2二次調査
- 1.2.3データ検証と前提条件
- 1.3市場セグメンテーションの枠組み
- 02エグゼクティブサマリー
- 2.1市場スナップショット
- 2.2主要な調査結果
- 2.3アナリストの推奨事項
- 2.4市場見通し(2025年から2035年)
- 03市場動向
- 3.1市場促進要因
- 3.2市場抑制要因
- 3.3市場機会
- 3.4課題とリスク
- 3.5バリューチェーン分析
- 3.6ポーターのファイブフォース分析
- 3.7PESTEL分析
- 3.8市場魅力度分析
- 3.8.1冷却技術
- 3.8.2コンポーネント
- 3.8.2.1ハードウェア
- 3.8.2.2ソフトウェア
- 3.8.2.3サービス
- 3.8.3データセンタータイプ
- 3.8.4構造
- 04熱層/冷却ゾーン分析
- 4.1外部冷却インフラと建物レベルのHVAC統合
- 4.2ルームレベルの冷却配分と封じ込めの完全性
- 4.3ラックレベルおよびサーバーレベルの熱管理(空冷/液冷/液浸)
- 4.4多層冷却スタックの評価(ファシリティ→ルーム→ロウ→ラック→チップ)
- 4.5熱リスクモデリング(ホットスポット、負荷急増、冗長性喪失時の故障モード)
- 05技術の採用と動向
- 5.1液冷の採用動向(ダイレクト・トゥ・チップ/液浸/リアドア)
- 5.2熱制御ソフトウェアとAI自動化技術
- 5.3センサーネットワークの統合(CFD、スマートテレメトリ、デジタルツイン)
- 5.4電力と冷却のオーケストレーション/協調最適化の融合
- 5.5熱分析とリモート冷却管理におけるOTとITの融合
- 06ベンチマーキング/kpi
- 6.1熱インシデント率/過熱イベント/アラーム頻度
- 6.2ホットスポット緩和/復旧時間
- 6.3ラックあたり/kWあたりの冷却コスト
- 6.4冷却効果指数(CEI)/熱除去指数(HRI)
- 07コスト分析とtco
- 7.1冷却のハードウェア、ソフトウェア、サービスのコスト比較
- 7.2冷却のCapExとOpExのROI(空冷から液冷への移行モデル)
- 7.3予測型冷却保守/省エネルギー/節水
- 08競合ベンチマーキング
- 8.1地域別/業種別の冷却ベンダーシェア
- 8.2Vertiv、Schneider、Stulz、LiquidStack、CoolITなどの比較
- 8.3冷却および電力・熱の融合分野における提携とM&A
- 09将来展望とイノベーション
- 9.1AIベースの熱分析、ワークロード適応型冷却
- 9.2自律型冷却と自己最適化制御ループ
- 9.3ゼロタッチ冷却管理(自律型DCIMとデジタルツイン)
- 9.4スマート冷却液システム/漏れ防止マニホールド/モジュール式冷却ブロック
- 9.5液浸およびプレート冷却向け次世代冷却液(非導電性、低GWP)
- 9.6熱再利用技術(地域暖房/産業再利用)
- 10台湾データセンター熱管理市場:市場規模と予測
- 10.1過去の市場規模(2020年から2025年)
- 10.2予測市場規模(2026年から2035年)
- 10.3市場成長率分析
- 10.4地域別市場見通し
- 11台湾データセンター熱管理市場:データセンター規模別
- 11.1小規模データセンター
- 11.2中規模データセンター
- 11.3大規模データセンター
- 12台湾データセンター熱管理市場:冷却技術別
- 12.1空冷方式
- 12.1.1直接外気冷却
- 12.1.2リアドア熱交換器
- 12.1.3ホット/コールドアイル封じ込め
- 12.2液冷方式
- 12.2.1ダイレクト・トゥ・チップ冷却
- 12.2.2液浸冷却
- 12.2.3リアドア熱交換器(液冷)
- 12.3ハイブリッド/複合冷却
- 12.4その他
- 12.4.1熱電冷却
- 12.4.2相変化冷却
- 13台湾データセンター熱管理市場:コンポーネント別
- 13.1ハードウェア
- 13.2ソフトウェア
- 13.3サービス
- 14台湾データセンター熱管理市場:ハードウェア別
- 14.1冷却ユニット/チラー
- 14.2冷却インフラ/配管・配分
- 14.3熱交換器/ヒートシンク
- 14.4ファン・気流管理機器
- 14.5その他のコンポーネント
- 15台湾データセンター熱管理市場:ソフトウェア別
- 15.1DCIM熱ダッシュボード
- 15.2AI熱最適化
- 15.3CFDシミュレーション
- 15.4BMS熱モジュール
- 16台湾データセンター熱管理市場:サービス別
- 16.1設置・試運転
- 16.2予防保守
- 16.3Monitoring as a Service
- 16.4改修・アップグレード
- 16.5その他
- 17台湾データセンター熱管理市場:データセンタータイプ別
- 17.1ハイパースケールデータセンター
- 17.2エンタープライズデータセンター
- 17.3コロケーション/クラウドデータセンター
- 17.4エッジデータセンター/マイクロデータセンター
- 17.5その他
- 18台湾データセンター熱管理市場:構造別
- 18.1ラックベース冷却
- 18.2ロウベース冷却
- 18.3ルームベース冷却
- 19競合状況
- 19.1市場シェア分析
- 19.2主要企業の戦略
- 19.3合併・買収・提携
- 19.4製品・サービスの投入
- 20企業プロファイル
- 20.1Daikin Industries Ltd.
- 20.2Delta Electronics, Inc.
- 20.3LG Electronics
- 20.4Samsung SDS
- 20.5NTT Facilities
- 20.6Airedale International Air Conditioning Ltd.
- 20.7Eaton Corporation
- 20.8Fujitsu Limited
- 20.9Johnson Controls International plc
- 20.10Mitsubishi Electric Corporation
- 20.11Trane Technologies plc
- 20.12Vertiv Group Corp.
- 20.13Canovate Group
- 20.14Liebherr-International AG
- 20.15Munters Group AB
- 20.16Rittal GmbH & Co. KG
- 20.17Schneider Electric
- 20.18その他
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2024年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2023
- 基準年2024
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
台湾データセンター熱管理市場は、2025年に1.5169億米ドルと評価され、2035年までに6.0435億米ドルに達すると予測されています。
台湾データセンター熱管理市場は、2025年から2035年にかけて、CAGR 14.72%で成長すると予測されています。
2025年の台湾データセンター熱管理市場では、ハイパースケールとコロケーションの拡大により、大規模データセンターが最大のシェアを占めました。
台湾データセンター熱管理市場は、AIワークロードの拡大、サステナビリティ義務化、液冷対応の冷却システムへの需要によって牽引されています。
台湾データセンター熱管理市場の主要企業には、Vertiv、Schneider Electric、Delta Electronics、Daikin、Mitsubishi Electricが含まれます。
2025年の台湾データセンター熱管理市場では、台北、桃園、新竹のハイパースケールデータセンターに牽引され、北部台湾が最大のシェアを占めました。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。