
タイのデータセンターストレージ市場 規模・シェア・2035年までの予測
市場の概要
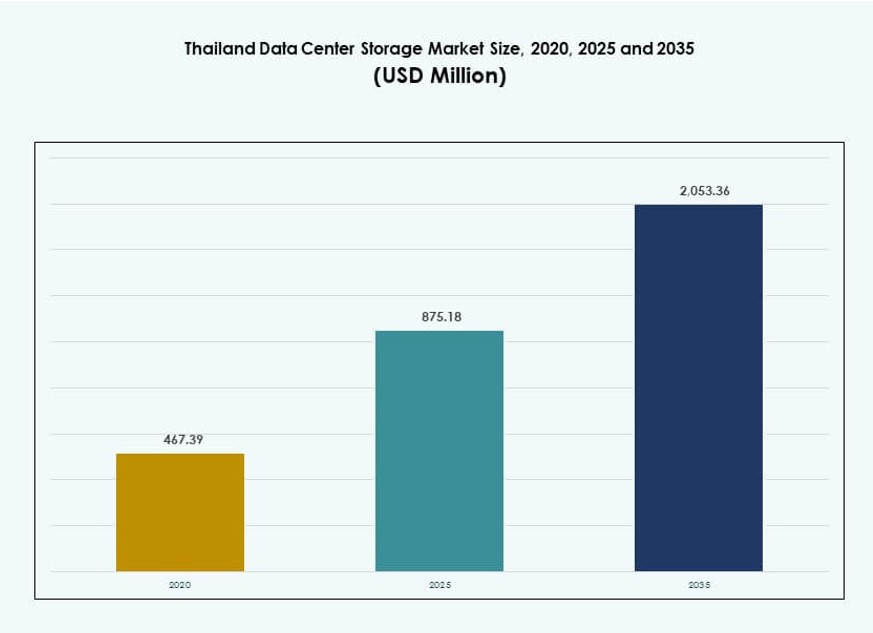
タイのデータセンターストレージ市場の規模は2025年にUSD 875.2百万で、年平均成長率(CAGR)8.81%で拡大し、2035年までにUSD 2,053.4百万に達すると予測されています。 Central Thailand (Bangkok Metropolitan Region)が市場の60%超を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場ダイナミクス
- 04ストレージ階層、容量および配置の分析
- 05技術の採用とトレンド
- 06ベンチマーク / KPI
- 07コスト分析とtco
- 08競合ベンチマーク
- 09将来展望とイノベーション
- 10タイのデータセンターストレージ市場:市場規模と予測
- 18章
- 2020-2023実績期間
- 2025-2035予測期間
- 10掲載企業
地域別インサイト
- Central Thailand (Bangkok Metropolitan Region)60%+
- Eastern Economic Corridor (EEC)20%
- Northern and Southern Thailand15%
掲載企業
- Dell Technologies
- Hewlett Packard Enterprise Development LP (HPE)
- IBM Corporation
- NetApp
- Huawei Technologies Co., Ltd
- Cisco Systems, Inc
- Nutanix, Inc
- Hitachi Vantara
- True IDC
- SUPERNAP Thailand
詳細分析
エグゼクティブサマリー
タイのデータセンターストレージ市場の規模は、2020年の4.6739億米ドルから2025年には8.7518億米ドルとなり、2035年までに20.5336億米ドルに達すると見込まれています。予測期間中の年平均成長率(CAGR)は8.81%です。
| レポート属性 | 詳細 |
|---|---|
| 過去の期間 | 2020年から2023年 |
| 基準年 | 2024年 |
| 予測期間 | 2025年から2035年 |
| タイのデータセンターストレージ市場規模(2025年) | 8.7518億米ドル |
| タイのデータセンターストレージ市場のCAGR | 8.81% |
| タイのデータセンターストレージ市場規模(2035年) | 20.5336億米ドル |
クラウドの積極的な採用、デジタルファーストの企業モデル、データ生成量の増加により、信頼性の高いストレージインフラへの需要が高まっています。通信、BFSI、公共サービスなどの分野では、ソフトウェア定義型の高性能ストレージへの刷新が進んでいます。AI、エッジコンピューティング、ハイブリッド環境への投資が、ストレージ戦略を変えつつあります。この市場は、サービスの俊敏性、データ保護、事業継続性を支える重要な役割を担っています。自動化と省エネルギー型プラットフォームに注力するベンダーは、この環境で大きな支持を集めています。
バンコク首都圏は、クラウド拠点と企業の集積により最大のシェアを占めています。東部経済回廊は、強い産業需要とデジタルインフラに対する政府の支援を背景に台頭しています。タイ北部と南部は、エッジ展開やスマートシティ事業により徐々に拡大しています。これらの地域は、光ファイバー接続、ローカライズされたデータ政策、クラウドネイティブアプリケーションの採用拡大に支えられています。地域の多様性が、市場全体の強靭性と広がりを高めています。
市場ダイナミクス
市場促進要因
各分野のデジタルトランスフォーメーションが企業のストレージインフラ需要を押し上げる
タイの企業はデジタルファーストのモデルへ移行しており、拡張性と安全性を備えたストレージインフラが求められています。銀行、政府、ヘルスケア、小売などの分野では、大量の非構造化データが生成されています。この変化により、高速な処理、リアルタイム分析、堅牢なストレージ機能へのニーズが加速しています。タイのデータセンターストレージ市場は、柔軟で高性能なストレージシステムを提供することで、この移行を支えています。ストレージは、事業継続性、法規制への対応、デジタル競争力に不可欠です。国内企業は、コストを管理しデータセキュリティを高めるため、プライベートクラウド環境に投資しています。ストレージの刷新は、エンタープライズモビリティやデジタルID サービスを実現するうえで引き続き重要です。政府主導のスマート施策も、高度なデータインフラに大きく依存しています。投資家は、変化の速いデジタル環境における拡張可能なストレージシステムの戦略的価値を認識しています。
- たとえば、Siam Commercial Bankは、拡張性を高め非構造化データを管理するため、データレイクをMicrosoft Azure Thailand Regionに移行し、1200万件を超えるATM取引の高度な分析を可能にしました。これにより、ATMの性能向上とストレージ効率の最適化が支えられました。
クラウド採用の拡大が拡張可能なストレージシステムへの需要を加速
パブリックモデルとハイブリッドモデルが牽引するタイのクラウド採用拡大により、先進的なストレージ技術への需要が高まっています。AWSやHuawei Cloudなどのクラウドプロバイダーは、国内のアベイラビリティゾーンを強化し、データのローカライズを可能にしています。ワークロードをクラウドへ移行する企業には、高可用性とデータ冗長性を支えるストレージが必要です。これにより、コストと性能のバランスを取る階層型ストレージ戦略が生まれています。タイのデータセンターストレージ市場は、クラウドネイティブおよびソフトウェア定義型のストレージプラットフォームを統合することで、この進化を支えています。シームレスな拡張、一元管理、運用効率が実現されます。この変化により、仮想デスクトップや災害復旧などのサービスをより迅速に展開できます。シンプルさとコスト管理を求める中小企業の間で、マネージドストレージソリューションへの関心が高まっています。クラウドネイティブ化が加速するにつれ、この市場の戦略的な重要性が増しています。
スマートシティ事業と電子政府がエッジストレージとデータ集約を後押し
政府によるスマートシティ施策とデジタル公共サービスの推進には、堅牢なバックエンドインフラが必要です。Thailand 4.0やデジタルIDシステムなどの国家プロジェクトにより、複数のソースからデータが生成されています。これらには、地域からアクセスできる安全で高速なストレージ環境が求められます。プーケット、チェンマイ、バンコクなどの都市では、低遅延のアクセスを確保するためにエッジストレージが重要になっています。集約されたデータレイクは、公共サービスの最適化に向けた分析と意思決定を改善します。タイのデータセンターストレージ市場は、エッジとコアのインフラの統合を支えています。動的なデータ移行、セキュリティコンプライアンス、ワークロードの柔軟性が可能になります。デジタルインフラに関する複数分野の連携は、持続可能でインテリジェントなストレージモデルの必要性を高めています。これらの取り組みは、コロケーション事業者やハードウェアベンダーに機会をもたらします。
- たとえば、タイのDigital Economy Promotion Agencyが主導するPhuket Smart Cityの取り組みでは、交通、観光、安全の分析のためにセンサーと映像監視システムが導入されました。これらのシステムは、Thailand 4.0戦略の下で複数の機関のデータを保存し処理するため、一元的な政府データプラットフォームに依存しています。
AI、IoT、映像分析の採用拡大が高性能ストレージの需要を刺激
AIモデルの学習、IoTテレメトリ、監視分析といったユースケースでは、低遅延で高スループットのストレージソリューションが求められます。企業には、エッジ、コア、クラウドの各環境にまたがるペタバイト規模のデータを処理できるシステムが必要です。NVMeベースのフラッシュストレージ、並列ファイルシステム、インテリジェントキャッシングが存在感を高めています。タイのデータセンターストレージ市場は、性能を最適化したアーキテクチャを提供することで、これらのアプリケーションを可能にしています。都市部や産業地域における、リアルタイム推論、コンテンツ配信、デバイステレメトリを支えます。金融、物流、農業でのAI採用は、従来型ストレージ環境の刷新を迫る圧力となっています。業界各社は、コンテナ環境やGPUワークロードを支える俊敏なシステムを求めています。こうした技術的な推進要因により、ストレージは支援システムから事業に不可欠な基盤へと位置づけが高まっています。
市場トレンド
企業環境とクラウド環境におけるソフトウェア定義ストレージプラットフォームへの移行
組織は、ハードウェアとストレージサービスを分離するため、ソフトウェア定義ストレージ(SDS)の導入を増やしています。この傾向は、ハイブリッドITモデルにおけるコスト削減、一元管理、拡張性の向上を可能にします。SDSは、仮想化ツールやオーケストレーションプラットフォームとの統合にも対応します。タイのデータセンターストレージ市場では、通信、BFSI、マネージドサービスプロバイダーの間でSDSが強く受け入れられています。マルチクラウドとワークロードの可搬性を支えることで、インフラの俊敏性が向上します。ベンダーは、重複排除、スナップショット、レプリケーションの機能を含むSDSパッケージを提供しています。この傾向により、調達はハードウェア中心からサブスクリプションベースのモデルへと変わりつつあります。企業ITのロードマップにおけるクラウドファーストや自動化主導の戦略とよく合致しています。投資は、CapExの重い従来型システムから、OpExに最適化されたストレージモデルへと移っています。
グリーンストレージインフラと省エネルギーソリューションへの関心の高まり
タイでは、省エネルギー性がストレージインフラの主要な購買要因になりつつあります。企業は、性能を維持しながら消費電力と発熱量を削減したいと考えています。これにより、ソリッドステートドライブ(SSD)、高度な冷却システム、インテリジェントなエネルギー管理への需要が高まっています。コロケーション事業者がグリーンビルディング認証や省電力ハードウェアを採用するなど、タイのデータセンターストレージ市場にもこの変化が表れています。ベンダーは、省電力モードや寿命を延ばす予知保全を備えたストレージシステムを発売しています。再生可能エネルギーで稼働するデータセンターも、カーボンフットプリントの小さいストレージを求めています。この傾向は、ESGへの適合と企業のサステナビリティ目標を支えます。ストレージ計画には、ライフサイクルコスト分析と環境ベンチマークが含まれるようになっています。調達の判断とインフラ設計の両方に影響を与えています。
AI駆動のストレージ管理と予測分析機能の統合
ストレージプラットフォームには、予測的なキャパシティ計画と性能最適化のためのAIベースの監視ツールが組み込まれるようになりました。これらのシステムは、ボトルネックを特定し、ティアリングを自動化し、ハードウェア障害を防ぎます。タイのデータセンターストレージ市場は、政府や通信分野での大規模導入において、AIベースのインサイトの恩恵を受けています。AI搭載の分析は、異常なパターンを検知して迅速な復旧を可能にすることで、サイバーセキュリティも強化します。ベンダーは、リアルタイムのインテリジェンスのため、AIエンジンをストレージソフトウェアにバンドルしています。この傾向により、管理者の作業負荷が減り、稼働率の指標が改善します。企業は、性能を損なわずに基幹業務アプリケーションを支えるため、これらの機能を導入しています。自己修復型で自律的なストレージ環境への移行が強まっています。AIワークフローとの統合により、ストレージは意思決定インテリジェンスの能動的な一部となります。
ストレージ機能を統合したハイパーコンバージドインフラの導入拡大
ハイパーコンバージドインフラ(HCI)は、コンピュート、ストレージ、ネットワークを1つのアプライアンスに統合できることから、注目を集めています。運用を合理化し、エッジや支店の環境での導入を簡素化します。タイのデータセンターストレージ市場は、BFSI、小売、教育分野向けにHCIベースのソリューションを提供することで、この傾向を支えています。HCIでは、柔軟な拡張、一元的な制御、リソースの迅速なプロビジョニングが可能です。HCI構成のストレージは、冗長性、重複排除、圧縮の恩恵を受けます。組織は、災害復旧、仮想デスクトップインフラ、プライベートクラウドのためにHCIを導入しています。NutanixやDell EMCなどのベンダーは、事前構成済みのシステムによって市場での採用を後押ししています。この傾向は、ITの複雑さを軽減し、デジタルトランスフォーメーションの期間を短縮します。
市場の課題
高い設備投資コストと技術の分断が、中堅企業のストレージ近代化を制約
タイの多くの中堅企業は、予算の制約によりストレージインフラの近代化が遅れています。フラッシュ、NVMe、SDSの導入には初期費用が高くかかるため、従来型システムが使われ続けることがよくあります。ITの標準が一貫せず技術スタックが分断されていることも、刷新をいっそう複雑にしています。タイのデータセンターストレージ市場では、製造業や物流などコストに敏感な業種で導入が遅れています。企業には、最新のストレージ技術を評価、統合、管理する社内の専門知識が不足しています。ベンダーロックインのリスク、互換性の問題、移行の複雑さも導入の妨げとなります。中堅企業のIT刷新に対する政府の支援策が限られていることも、この躊躇につながっています。この課題により、一部のセグメントはデータリスクと性能ボトルネックにさらされたままです。
データ主権規制とコンプライアンスの複雑さがストレージアーキテクチャの判断に影響
タイのデータ保護法は厳格化が進んでおり、データのローカライズと業種別のコンプライアンスが求められています。これらの規則は、企業が個人情報、金融情報、健康関連データをどのように、どこに保存するかに影響します。ストレージアーキテクチャは、国内基準と国際間の基準の両方に適合する必要があります。タイのデータセンターストレージ市場は、準拠し監査可能なシステムを提供することで、この環境に適応しなければなりません。多国籍企業は、グローバルなインフラを現地の規制に合わせる点で課題に直面しています。小規模なプロバイダーは、データ分類と保持のプロトコルを維持するのに苦労しています。この複雑さは法的リスクを高め、インフラ計画のサイクルを遅らせます。組織は、ストレージ環境の設計において、性能、コスト、法令順守を慎重に両立させる必要があります。
市場機会
スマートシティと工業地帯でのエッジデータストレージ需要の高まりが成長の道を開く
タイのスマートシティ事業、物流ハブ、産業回廊は、エッジベースのストレージインフラの機会を生み出しています。エッジ展開は、遅延を減らし、リアルタイム分析を可能にし、自律システムを支えます。プロバイダーがマイクロデータセンターやエッジアプライアンスを開発しており、タイのデータセンターストレージ市場はこの変化の恩恵を受けています。省エネルギーで堅牢化されたストレージシステムは、屋外や産業環境で人気を集めています。映像監視、交通システム、IoTゲートウェイ向けに調整されたソリューションが、市場の成長を支えています。地方都市や国境地帯を対象とするベンダーは、新たな収益源を獲得しています。
国境を越えたデータ接続プロジェクトとASEANのデジタル統合が地域需要を押し上げる
ASEANのデジタル接続計画におけるタイの役割は、国境を越えるストレージソリューションの機会を生み出しています。大容量の光ファイバーと海底ケーブルの拡張により、低遅延で高スループットのデータ転送が可能になります。タイのデータセンターストレージ市場は、コンテンツデリバリーネットワーク、地域のSaaSプロバイダー、越境Eコマースを支えることで、この需要に応えています。ハイブリッドおよびマルチクラウドのストレージサービスは、地域の企業で採用が拡大しています。マレーシア、ベトナム、シンガポールのデータ回廊との統合は、タイのデジタルハブとしての位置づけを強化します。
市場セグメンテーション
ストレージタイプ別
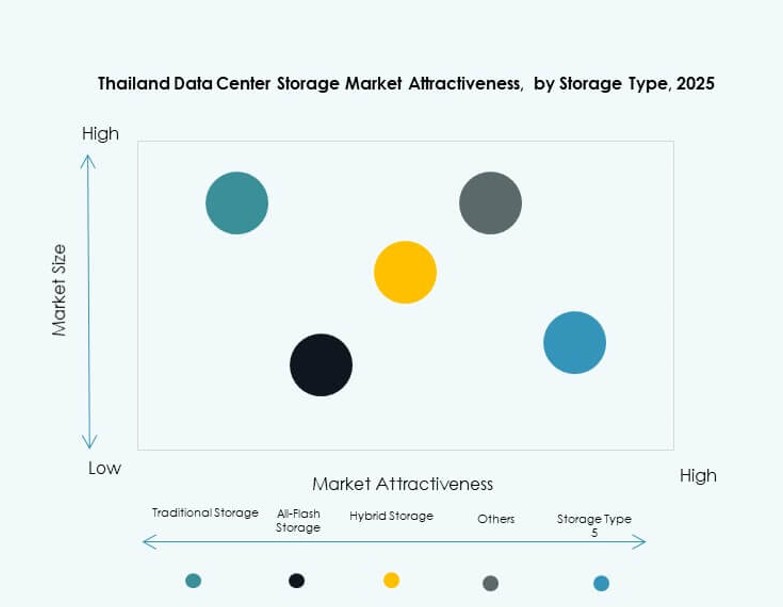
従来型ストレージシステムは、通信、銀行、政府機関で長く確立されたインフラであることから、現在も主流です。しかし、新しいアプリケーションで低遅延と高スループットが求められることから、オールフラッシュストレージがシェアを伸ばしています。ハイブリッドストレージソリューションは、コストと性能のバランスを求める企業を引きつけています。タイのデータセンターストレージ市場では、従来型ストレージが50%を超えるシェアを占める一方、オールフラッシュはAIとリアルタイム分析の需要を受けて急速に拡大しています。ハイブリッドシステムは、段階的なデジタル移行に適しているため人気があります。
ストレージ導入形態別
ストレージエリアネットワーク(SAN)システムは、高速なブロックレベルのストレージを必要とする基幹ワークロードを持つ組織に好まれ、最大のシェアを占めています。ネットワーク接続ストレージ(NAS)システムは、ファイル共有や共同作業プラットフォームで広く使われています。ダイレクトアタッチトストレージ(DAS)は、主にエッジ展開や予算の限られた構成で見られます。タイのデータセンターストレージ市場では、中核となる企業環境でSANが好まれ、中堅企業や教育機関ではNASが拡大しています。柔軟なハイブリッド展開では、ワークロードの俊敏性のためにSANとNASが組み合わされます。
コンポーネント別
タイのデータセンターストレージ市場では、高密度ラック、エンクロージャー、拡張可能なサーバーへの需要を背景に、ハードウェアが最大のシェアを占めています。ストレージソフトウェアは、収益規模では小さいものの、SDS、バックアップ、重複排除、分析機能への需要の高まりにより、より速く成長しています。ソフトウェアソリューションは、オンプレミスとハイブリッドのモデルにわたって柔軟性と自動化を可能にします。ベンダーは、導入を促進するため、管理プラットフォームをストレージハードウェアにバンドルしています。セキュリティとデータ可搬性の機能が、ソフトウェア投資を後押ししています。
メディア別
ハードディスクドライブ(HDD)は、コスト効率の高さから、アーカイブや大容量のニーズで引き続き主流です。ソリッドステートドライブ(SSD)の採用は、特に性能が重視されるアプリケーションで、読み書き速度の速さから増加しています。テープストレージは、特に政府や金融分野で、バックアップやコンプライアンス関連のストレージというニッチな領域を占めています。タイのデータセンターストレージ市場では、AI、金融、Eコマースのワークロードでのスループット向上のため、SSDの導入が増えています。企業は、速度にSSD、容量にHDDを組み合わせた階層戦略を採用しています。
導入モデル別
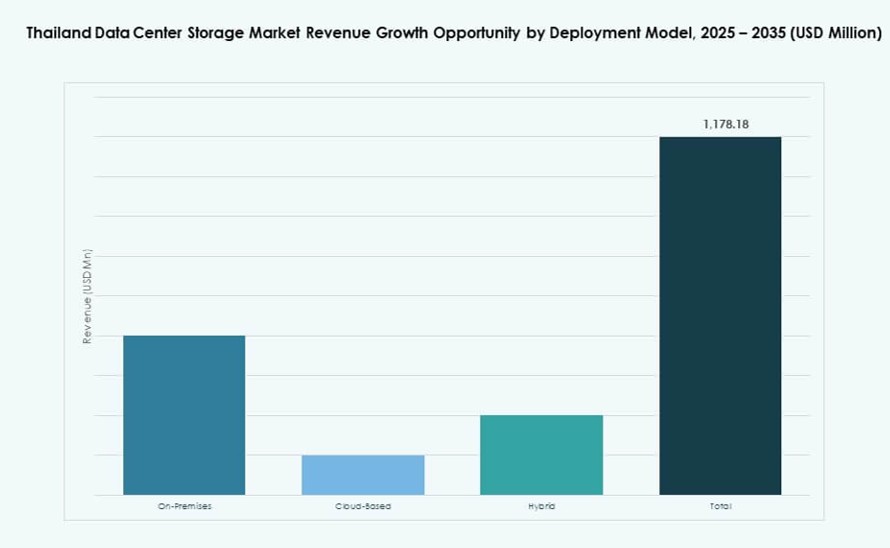
クラウドベースの導入は、タイのクラウドファースト政府方針と企業によるSaaSプラットフォームの採用により、急速に成長しています。オンプレミス導入は、銀行や防衛など規制の厳しい分野で依然として堅調です。ハイブリッド導入は、管理性と拡張性を両立できることから、ますます好まれています。タイのデータセンターストレージ市場にもこの変化が表れており、ハイブリッドモデルは柔軟なアーキテクチャとデータオーケストレーションの改善によりシェアを伸ばしています。ワークロード固有の導入モデルにより、コストの最適化と性能の調整が可能になります。
用途別
ITおよび通信は、大規模なデータ処理とサービス提供により、用途の領域で主流です。BFSIがこれに続き、取引処理と法規制への対応が需要を牽引しています。デジタルIDや公共サービスシステムに対する政府部門の投資が、需要を押し上げています。ヘルスケアと教育の分野も、患者記録や学術コンテンツをデジタル化するにつれて貢献しています。タイのデータセンターストレージ市場は、個別に調整されたストレージ構成と安全な管理プラットフォームで、これらの多様なニーズに応えています。
地域別インサイト
中部タイ(バンコク首都圏)が60%超で最大の市場シェアを保持
バンコクは、ハイパースケールとコロケーションのデータセンターの大半を擁し、同国の主要なデータインフラ拠点であり続けています。企業の集積と通信バックボーンの強さにより、タイのデータセンターストレージ市場の60%超を占めています。この地域は、確立された接続性、クラウドサービスの利用可能性、デジタルエコシステムの成熟度という強みを持ちます。ストレージの導入は、政府レベルのデータ保管庫からマルチテナントのSSDクラスターまで多岐にわたります。コロケーション事業者は、クラウドやAIワークロードに対応するため、容量を拡張しています。
- たとえば、Beijing Haoyang Cloud & Data Technologyは、ラヨーン県のWHA Eastern Seaboard Industrial Estate 4に300 MWのハイパースケールデータセンターを建設しており、2026年頃の稼働開始が予定されています。このプロジェクトにより、バンコクとイースタンシーボードの回廊は、大容量のコンピュートとデータストレージのインフラにおけるタイの主要拠点として位置づけられます。
東部経済回廊(EEC)が20%のシェアを持つ戦略的な第2のストレージクラスターとして台頭
チョンブリ、ラヨーン、チャチューンサオを含むEEC地域は、データ集約型産業の重要な立地として台頭しています。政府のインセンティブとインフラ整備により、タイのデータセンターストレージ市場の20%近くを獲得しています。工業団地、スマート物流、技術主導の製造業が、ローカライズされたストレージの需要を牽引しています。リアルタイムの産業制御や監視を支えるため、エッジ展開が広がっています。この地域は、国内外のクラウドプロバイダーからの投資を集めています。
- たとえば、タイの投資委員会は、バンコク、チョンブリ、ラヨーンにおける3件の大規模なデータセンターおよびクラウドプロジェクトを承認しました。その合計は、IT負荷で350 MW近くに上ります。東部経済回廊にあるチョンブリとラヨーンの拠点は、この今後のハイパースケールなストレージとコンピュートの容量の大きな部分を占めます。
タイ北部と南部でストレージ需要が拡大、合計で15%のシェアを占める
チェンマイやソンクラーなどの地域では、地域データセンターやクラウドストレージサービスの導入が徐々に進んでいます。両地域を合わせると、タイのデータセンターストレージ市場の約15%を占めます。成長は、地方政府のデジタル化プログラム、大学の研究イニシアチブ、新たなスマートシティのパイロット事業に支えられています。プロバイダーは、これらの地域に効率よく対応するため、モジュール型やコンテナ型のデータセンターを展開しています。ワークロードの地域的な多様性が、現地のユースケースに適した個別のストレージモデルを促しています。
競合インサイト
- Dell Technologies
- Hewlett Packard Enterprise Development LP (HPE)
- IBM Corporation
- NetApp
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- Nutanix, Inc.
- Hitachi Vantara
- True IDC
- SUPERNAP Thailand
タイのデータセンターストレージ市場には、グローバルな技術ベンダーと地域のインフラ事業者が混在しています。Dell Technologies、HPE、IBMは、企業やハイブリッド展開向けに調整された、ハードウェアとソフトウェアを統合したストレージポートフォリオで優位に立っています。NetAppとHitachi Vantaraは性能集約型のワークロードに対応し、CiscoとHuaweiはネットワーク融合によってクラウド対応のストレージを狙っています。True IDCやSUPERNAP Thailandなどの地元企業は、エッジ機能とコロケーション連動のストレージサービスを拡充しています。急速な技術進化、パブリッククラウドとの統合、エッジストレージ需要により、競争は続いています。ベンダーは、市場での存在感を維持するため、NVMeソリューション、ソフトウェア定義プラットフォーム、省エネルギーシステムに注力しています。戦略的提携とサービスの多様化が、BFSI、通信、政府の各用途における足場を強めています。
最近の動向
- 2025年9月、Amazon Web Servicesは、分析やリアルタイムのワークロード向けのデータストリーミングサービスを強化するため、Amazon MSK Connectをタイリージョンに拡大しました。
- 2025年6月、True IDCは、タイ初のAIハイパースケールデータセンターを開設しました。この新施設は、20 MWを超える電力容量と、高性能なコンピュートおよびストレージのワークロード向けに調整された高度な冷却システムを備え、AIとクラウドアプリケーションに向けたタイのインフラを強化しています。
- 2025年2月、Alibaba Cloudは、企業需要の高まりに応えるため、タイに2つ目のデータセンターを設立し、生成AIや業界特化型ソリューションに向けた国内の容量と製品サポートを拡大しました。
- 2025年1月、Amazon Web Services(AWS)は、3つのアベイラビリティゾーンを備えたAWS Asia Pacific (Thailand) Regionを開設しました。このインフラは、国内のクラウドサービスを支え、データレジデンシー要件の下での国内ストレージを可能にします。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.2.1一次調査
- 1.2.2二次調査
- 1.2.3データ検証と前提条件
- 1.3市場セグメンテーションの枠組み
- 02エグゼクティブサマリー
- 2.1市場スナップショット
- 2.2主な調査結果
- 2.3アナリストの推奨事項
- 2.4市場見通し(2025年から2035年)
- 03市場ダイナミクス
- 3.1市場促進要因
- 3.2市場抑制要因
- 3.3市場機会
- 3.4課題とリスク
- 3.5バリューチェーン分析
- 3.6ポーターのファイブフォース分析
- 3.7PESTEL分析
- 3.8市場魅力度分析
- 3.8.1ストレージタイプ
- 3.8.2ストレージ導入形態
- 3.8.3コンポーネント
- 3.8.4メディア
- 3.8.5導入モデル
- 3.8.6用途
- 04ストレージ階層、容量および配置の分析
- 4.1外部インフラとファシリティレベルの統合
- 4.2ルームレベルのストレージ分散とコンテインメントの完全性
- 4.3ラックレベルおよびノードレベルのストレージ管理(アレイ、サーバー、デバイス)
- 4.4多層ストレージスタックの評価(ファシリティ → アレイ → プール →
- 4.5ストレージのリスクとレジリエンスのモデリング(ホットスポット、負荷急増、障害モード)
- 05技術の採用とトレンド
- 5.1フラッシュとNVMeの採用動向(オールフラッシュアレイ、NVMe-oF、ストレージクラスメモリ)
- 5.2ソフトウェア定義ストレージとディスアグリゲーション(SDS、オブジェクトストレージ、イレイジャーコーディング)
- 5.3テレメトリ、センサー、分析の統合
- 5.4オーケストレーションとワークロード対応ストレージ(CIOps / AIOps)
- 5.5Kubernetes CSI連携、ポリシーベースのティアリング、ワークロード対応QoS(レイテンシ/IOPSのスロットリング)
- 5.6コンピュート、ネットワーク、ストレージの融合(ディスアグリゲーテッド/コンポーザブルインフラ)
- 06ベンチマーク / KPI
- 6.1パフォーマンスとインシデントの指標
- 6.2ホットスポットの緩和 / 復旧時間
- 6.3コストと効率の指標
- 6.4ストレージの有効性と利用率の指標
- 6.5データ保護のKPI
- 07コスト分析とtco
- 7.1ハードウェア、ソフトウェア、サービスのコスト比較
- 7.2CapExとOpExのROIおよび移行モデル
- 7.3予知保全とライフサイクルコストの削減
- 7.4データライフサイクルのコストモデリング
- 08競合ベンチマーク
- 8.1地域別 / 業種別のベンダーシェア
- 8.2ベンダーと技術のマッピング
- 8.3提携とM&A
- 8.4サービスプロバイダーの動向
- 09将来展望とイノベーション
- 9.1主流となるNVMe-over-Fabricとコンポーザブルストレージ
- 9.2コンピュテーショナルストレージとスマートストレージ(ドライブ内処理 / NVDIMM)
- 9.3AI駆動のストレージ運用と自律的プロビジョニング
- 9.4サステナビリティと高密度化のイノベーション
- 9.5次世代メディアとプロトコル
- 9.6データ主権、プライバシー、コンプライアンス機能
- 9.7ファシリティへの熱 / エネルギーの還元
- 10タイのデータセンターストレージ市場:市場規模と予測
- 10.1過去の市場規模(2020年から2025年)
- 10.2予測市場規模(2026年から2035年)
- 10.3市場成長率分析
- 10.4地域別の市場見通し
- 11タイのデータセンターストレージ市場:ストレージタイプ別
- 11.1従来型ストレージ
- 11.2オールフラッシュストレージ
- 11.3ハイブリッドストレージ
- 11.4その他
- 12タイのデータセンターストレージ市場:ストレージ導入形態別
- 12.1ストレージエリアネットワーク(SAN)システム
- 12.2ネットワーク接続ストレージ(NAS)システム
- 12.3ダイレクトアタッチトストレージ(DAS)システム
- 12.4その他
- 13タイのデータセンターストレージ市場:コンポーネント別
- 13.1ハードウェア
- 13.2ソフトウェア
- 14タイのデータセンターストレージ市場:メディア別
- 14.1ハードディスクドライブ(HDD)
- 14.2ソリッドステートドライブ(SSD)
- 14.3テープストレージ
- 15タイのデータセンターストレージ市場:導入モデル別
- 15.1オンプレミス
- 15.2クラウドベース
- 15.3ハイブリッド
- 16タイのデータセンターストレージ市場:用途別
- 16.1ITおよび通信
- 16.2BFSI
- 16.3政府
- 16.4ヘルスケア
- 16.5その他
- 17競合環境
- 17.1市場シェア分析
- 17.2主要企業の戦略
- 17.3合併、買収、提携
- 17.4製品およびサービスの発表
- 18企業プロファイル
- 18.1True IDC
- 18.2SUPERNAP Thailand
- 18.3INET
- 18.4Dell Technologies
- 18.5Cohesity, Inc.
- 18.6Hewlett Packard Enterprise Development LP (HPE)
- 18.7NEC Corporation
- 18.8NetApp
- 18.9IBM Corporation
- 18.10Quantum Corporation
- 18.11Cisco Systems, Inc.
- 18.12Lenovo Group
- 18.13Toshiba Corporation
- 18.14Nutanix, Inc.
- 18.15Huawei Technologies Co., Ltd.
- 18.16DataDirect Networks
- 18.17Hitachi Vantara
- 18.18Fujitsu Limited
- 18.19Micron Technology, Inc.
- 18.20その他
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2024年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2023
- 基準年2024
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
タイのデータセンターストレージ市場は、2020年に4.6739億米ドルと評価され、2025年には8.7518億米ドルに達し、2035年までに20.5336億米ドルに達すると予測されています。
タイのデータセンターストレージ市場は、2025年から2035年の予測期間中、年平均成長率(CAGR)8.81%で成長すると見込まれています。
2025年には、通信および政府分野での継続的な利用により、従来型ストレージのセグメントがタイのデータセンターストレージ市場で最大のシェアを占めました。
タイのデータセンターストレージ市場は、クラウドの採用、スマートシティ施策、データ量の増加、AIベースのストレージ需要によって牽引されています。
タイのデータセンターストレージ市場の主要企業には、Dell Technologies、HPE、IBM、Huawei、NetApp、True IDCなどがあります。
2025年には、企業とクラウドインフラが集中していることから、バンコク首都圏がタイのデータセンターストレージ市場の60%超を占めました。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。