
タイのAIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
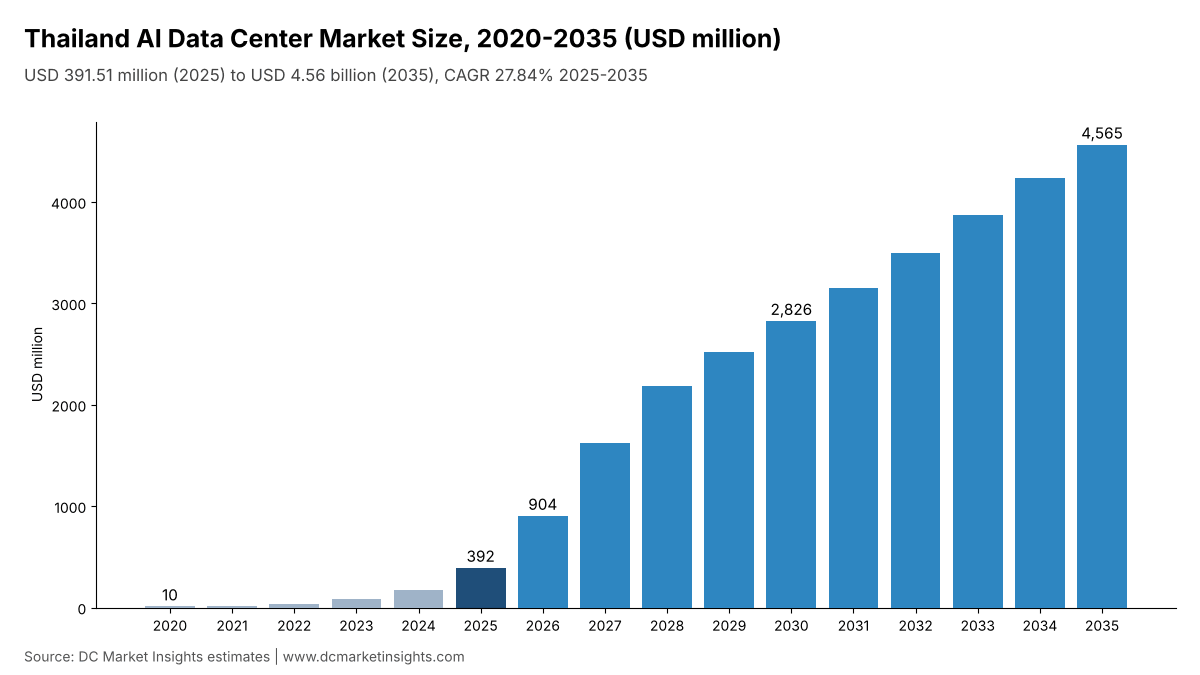
タイのAIデータセンター市場の規模は2025年にUSD 391.5百万で、年平均成長率(CAGR)27.84%で拡大し、2035年までにUSD 4,560.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06基準と規制
- 07コンポーネント別市場セグメンテーション
- 08データセンタータイプ別市場セグメンテーション
- 09ワークロード別市場セグメンテーション
- 10Dc独自分析:タイのaiキャンパストラッカーと地域 × コンポーネント別支出マトリクス
- 15章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
タイのAIデータセンター市場は、2026年に9億378万米ドルと評価され、2025年の3億9,151万米ドルから2035年には45.6億米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は27.84%です(DC Market Insights推計)。タイのAIデータセンター市場は、タイ国内で人工知能(AI)ワークロード向けに構築・運用される施設インフラを対象とします。具体的には電気システム、冷却、建屋躯体と内装、AIネットワークファブリック、運用サービスとソフトウェアであり、画像処理装置(GPU)サーバーとストレージは除外されます。2025年の建設計上額は、2025年に完成したAI IT容量22.80メガワット(MW)(タイで完成した95 MWの24%)の半分 × AI MWあたり1,020万米ドル、および2026年に完成する51.00 AI MWの半分 × 1,046万米ドルで、資本支出は3億8,301万米ドルとなり、これに約21 MWの稼働中AI容量に対するサービス850万米ドルが加わります。稼働中のAI基盤が44 MWから約2,055 MWに拡大するなか、運用サービス・ソフトウェアは年率59.15%で最も急成長するセグメントであり、250 MWのTrue IDC AIキャンパスやSkyline、Bridge、NTTのキャンパスがチョンブリとチャチュンサオに立地することから、東部経済回廊(EEC)が年率34.92%で最も急成長する地域となっています。
主要市場統計:2026年のタイのAIデータセンター市場規模はどれくらいか?
DC Market Insightsは、新規AI IT容量が22.80 MWから51.00 MWに増加し、EEC初のAIホールの内装工事が進むことから、2026年のタイのAIデータセンター市場を、2025年の3億9,151万米ドルを130.84%上回る9億378万米ドルと評価しています。
- 2025年の市場規模:3億9,151万米ドル
- 2026年の市場規模:9億378万米ドル
- 2030年の市場規模:28.3億米ドル
- 2035年の市場規模:45.6億米ドル
- CAGR 2025-2035:27.84%(低位ケース23.71%、高位ケース30.83%)
- 最大コンポーネント:電気インフラ、2025年支出の39.13%(1億5,321万米ドル)
- 最速成長セグメント:運用サービス・ソフトウェア、年率59.15%。最速成長ワークロード:AI推論、33.82%
- 主導地域:バンコク首都圏、2025年支出の62.00%。最速成長地域:東部経済回廊、34.92%
- 最大の県:バンコク、2025年に1億4,078万米ドル
- 市場リーダー:True IDC、2025年支出の約22%(DC Market Insights推計)
タイのAIデータセンター市場の概要:2025年にタイはAIデータセンターインフラにいくら支出したか?
タイは2025年にAIデータセンターインフラに3億9,151万米ドルを支出しました。タイのAIデータセンター市場規模は、2020年に1,014万米ドルと評価され、2025年に3億9,151万米ドルに達し、予測期間中のCAGR 27.84%で2035年には45.6億米ドルに達すると見込まれています。2020年から2025年にかけて、タイの新規容量に占めるAIの比率が3%から24%に上昇し、バンコクで初のGPUホールが開設されたことで、市場は非常に小さな基盤から年率107.65%で成長しました。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| タイのAIデータセンター市場規模 2025年 | 3億9,151万米ドル |
| タイのAIデータセンター市場規模 2026年 | 9億378万米ドル |
| タイのAIデータセンター市場CAGR(2025-2035) | 27.84% |
| タイのAIデータセンター市場規模 2035年 | 45.6億米ドル |
DC Market Insightsの推計では、タイの新規AI IT容量は2025年の22.80 MWから2030年に211.50 MW、2035年に300.00 MWへと増加し、市場は2030年に28.3億米ドルに拡大します。モデルが2026-2030年に追加する755 MWのAI容量は、タイのデータセンター市場モデルにおけるタイの総完成容量1,900 MWの約40%にあたり、同モデルではAIホールが新規容量の2026年に30%、2030年に45%を占めます。同じ施設範囲で見ると、タイは2025年にアジア太平洋AIデータセンター市場の3.82%を占めています。
主なポイント:
- 2025年に3億9,151万米ドル、2026年に9億378万米ドル、2035年までに45.6億米ドル、CAGRは27.84%。
- AIホールは床面積1平方メートルあたり従来型ホールの2~3倍の電力系統を必要とするため、電気インフラが39.13%(1億5,321万米ドル)で最大のコンポーネントです。
- バンコク首都圏が2025年支出の62.00%で首位ですが、東部経済回廊が2035年までに48.00%で逆転します。
- DC Market Insightsの推計では、タイのAIデータセンターの2025年のコストは、サーバーを除きIT負荷1 MWあたり約1,020万米ドルです。
- 電力が制約要因です:EEC事務局は、約3,800 MWの計画に対し、長期的なデータセンター需要が10,000 MWを超えると見ています。
タイのAIデータセンター市場とは何か、何を対象とするのか?
タイのAIデータセンター市場とは、タイにおけるAIワークロード向け施設インフラへの年間支出であり、2025年は年末時点で約44 MWの稼働中AI IT容量全体で3億9,151万米ドルでした(DC Market Insights推計)。タイのAIデータセンターとは、ラックあたり30キロワット(kW)から130 kW超のGPUクラスター向けに構築されたホールまたはキャンパスであり、True IDCが2025年5月にバンコクで開設した20 MWのAIハイパースケール施設がその一例です(出典:True IDC)。
対象に含まれるもの
- 電気インフラ:AIホール向けの変電設備、開閉装置、無停電電源装置(UPS)、発電機、バスウェイ、配電設備。
- 冷却インフラ:チラー、冷却液分配ユニット、Direct-to-Chip液冷、リアドア熱交換器、空調設備。
- 建屋躯体・内装:構造体、二重床、防火設備、セキュリティ、コミッショニング。
- AIネットワークファブリック:ホール内の高帯域GPUインターコネクト配線、スイッチ、光モジュール。
- 運用サービス・ソフトウェア:稼働中AI基盤に対する保守、監視、データセンターインフラ管理(DCIM)ソフトウェア、施設運用。
対象から除外されるもの
- GPUサーバー、アクセラレーター、ストレージ(TikTokのサーバープロジェクトやGPUクラウドのハードウェアはIT機器であり、施設支出ではありません)。
- 土地、電気料金、データセンター向けに建設される発電所。
- コロケーション賃料、GPUクラウド、AI-as-a-Serviceの収益。
- 従来型(非AI)データセンターホール(タイのデータセンター市場レポートで規模を算定)。
セグメント間の関係
すべての区分は毎年同じ合計値になります:5つのコンポーネント(2025年に電気1億5,321万米ドル、冷却7,660万米ドル、躯体1億724万米ドル、ネットワーク4,596万米ドル、運用850万米ドル)、4つのデータセンタータイプ、2つのワークロード、タイの5地域です。タイのデータセンター市場との境界はAIホールです。同レポートはすべてのホールとその内部のIT機器を計上するのに対し、本市場はAIホールの施設層のみを計上します。したがって本市場はタイのデータセンターインフラ市場合計の一部ではなく、そのAI部分と重複します。
タイのAIデータセンター市場の推計値はなぜ異なるのか?
DC Market Insightsは2026年のタイのAIデータセンター市場を9億378万米ドルと評価しており、公表されている推計値が異なる主な理由は、より広い定義ではホール内のGPUサーバーが加算されるためです。1 AI MWには約1,020万米ドルの施設コンテンツが含まれますが、アクセラレーターサーバーは3,000万米ドル以上となるため、サーバーを計上する定義では約4倍の規模になります。その他の定義では、GPUクラウドやAI-as-a-Serviceの収益、AIテナント向けコロケーション賃料、あるいは投資委員会(BOI)承認の複数年予算全体を発表年に計上しています。本ページのDC Market Insights旧版では、混合定義に基づき2025年を2億1,671万米ドルとしていましたが、現行の3億9,151万米ドルはAI MWとMWあたりコストから積み上げたものです。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| AIホールの電力、冷却、躯体、内装 | 含む、3億3,705万米ドル(2025年) | AI MWあたりの施設コンテンツ |
| ホール内のAIネットワークファブリック | 含む、4,596万米ドル(2025年) | ホールと同時に設置 |
| 運用サービスとDCIMソフトウェア | 含む、850万米ドル(2025年) | 稼働中AI基盤に対する継続的支出 |
| GPUサーバー、アクセラレーター、ストレージ | 含まない | IT機器、4~5年ごとに更新 |
| GPUクラウドおよびコロケーション収益 | 含まない | サービス収益であり、インフラ支出ではない |
| 発電所と土地 | 含まない | エネルギーと不動産であり、データセンターコンテンツではない |
そのため、GPUサーバー支出、AI-as-a-Service収益、コロケーション賃料、ソブリンAIクラウドのサブスクリプション、自家用再生可能エネルギー発電所といった対象外の項目は合計に加算されません。対象となる購入者には、ハイパースケールクラウド事業者、コロケーション事業者、政府および国営企業、銀行、通信事業者、コロケーションホールでGPUラックを借りる中小企業(SME)が含まれます。
2026年のタイのAIデータセンター需要を牽引するものは何か?
3つの推進要因が、タイの新規AI容量を2025年の22.80 MWから2030年の211.50 MWへと押し上げます:記録的なBOIへのデータセンター申請、ハイパースケールクラウドリージョン、そして国家AI・ソブリンクラウド政策です。
2025年のBOIへのデータセンター申請は7,280億バーツ
BOIは2025年に、合計投資額231億米ドル(7,280億バーツ)超のデータセンタープロジェクト36件を受け付けました(出典:タイ投資委員会(BOI))。2025年5月と6月だけで、IT負荷約740 MW、総額1,154億バーツ(35.7億米ドル)の6件のプロジェクトを承認しています(出典:BOI)。また2025年以降、BOIは電力使用効率(PUE)1.3以下かつGPU対応コンピューティングを備えたデータセンターに最上位の優遇措置を付与しており、新規ホールをAI設計へと誘導しています(出典:BOI)。DC Market Insightsは、建設段階に至る容量のAI分のみを計上しています:2026年に51.00 MW、2027年に115.50 MWです。
13か月で3つのハイパースケールクラウドリージョン
Amazon Web Services(AWS)は2025年1月に3つのアベイラビリティゾーンを持つアジアパシフィック(タイ)リージョンを開設し、タイに50億米ドル超を投資する計画です(出典:Amazon)。Google Cloudは10億米ドルの投資の一環として、2026年1月に3つのゾーンを持つバンコクリージョンを開設しました(出典:Google Cloud)。またMicrosoftは2025年10月、タイのクラウドリージョンのデータセンターパートナーとしてTrue IDCを指名しました(出典:Microsoft)。DC Market Insightsの推計では、ハイパースケール自社構築は年率30.90%で成長し、1億1,745万米ドルから17.3億米ドルに拡大します。
国家AI戦略とソブリンGPUクラウド
タイ内閣は2022年7月、2027年までのAI開発・応用エコシステムの構築を目指す「タイ国家AI戦略・行動計画(2022-2027)」を承認しました(出典:国家電子コンピュータ技術センター(NECTEC))。Gulfが支援するSiam.AI Cloudは、タイ初のNVIDIAクラウドパートナーとなり、2024年12月にGSA Data CenterでホストされるNVIDIA H100 GPUクラスターを立ち上げました(出典:Siam.AI Cloud)。デジタル政府開発庁(DGA)の政府クラウドガイドライン案は、高度に保護されたデータをタイ国内のソブリンまたは国家管理クラウドに保管することを求めています(出典:DGA)。ソブリン・政府AIは年率30.19%で成長し、2035年までに5億4,779万米ドルに達します。
タイのAIデータセンター整備を変えつつあるトレンドは何か?
整備を形づくる3つのトレンドは、EECにおける100~300 MWのAIキャンパス、標準となる液冷、そしてトレーニングから推論への支出シフトです。
20 MWのホールから250 MWのAIキャンパスへ
True IDCは2026年4月、EECで250 MWのAIハイパースケールデータセンターの建設に着工しました。投資額は770億バーツ(23.6億米ドル)で、第1期は2027年の予定です(出典:True IDC)。2026年5月には、Skyline Data Center and Cloud Services(DAMAC Group)がチャチュンサオで200 MW、Bridge Data Centresがチョンブリで134 MWのBOI承認を取得しました(出典:BOI)。DC Market Insightsは、タイの新規容量に占めるAIの比率を2025年の24%から2030年に45%、2035年に50%へと引き上げています。
液冷が標準に
30~130 kWのラックは空冷だけでは冷却できないため、冷却インフラの支出比率は19.57%から20.95%に上昇し、年率28.72%で成長して2035年までに9億5,644万米ドルに達します(DC Market Insights推計)。Direct-to-Chip冷却はファンとチラーのエネルギーを削減するため、BOIのPUE基準1.3がこのシフトを後押ししています。
推論がトレーニングを上回る
タイの銀行、小売業者、政府機関が個人情報保護法(PDPA)の下でユーザーに近い場所でモデルを運用するにつれ、AI推論は2025年支出の38.00%から2035年までに60.00%へと拡大し、年率33.82%で成長します。2026年7月、BOIはDatasectionがバンコクとパトゥムターニーにGPUサーバーインフラを構築する2億3,520万米ドルの案件を承認しました(出典:BOI、2026年7月)。
タイのAIデータセンター市場を抑制する課題は何か?
EECにおける送電網容量と地域社会の反対が2大制約であり、ベースケースが2026-2035年に追加するAI容量が、発表済みパイプラインのIT負荷2.5 GWではなく2,087 MWにとどまる理由はこの2つで説明されます。
3,800 MWの計画に対し10,000 MWの電力需要
EEC事務局は、データセンターによる長期的な電力需要が10,000 MWを超える可能性がある一方、現行の受け入れ計画は約3,800 MWであると推計しています(出典:EEC事務局、2026年8月)。BOIはエネルギー大臣を委員長とするデータセンター投資のエネルギー管理小委員会を設置し、優遇措置の申請前にプロジェクトを審査しています(出典:BOI、2026年7月)。データセンターの電力使用量は2030年までに6テラワット時(TWh)に達すると見込まれています(出典:Ember)。新規AI容量が30%少ない低位ケースでは、2035年の市場は45.6億米ドルではなく32.9億米ドルとなります。
電気料金、水、地域の反対
エネルギー規制委員会(ERC)は2026年5~8月の電力料金を1ユニットあたり3.95バーツに設定しました(出典:ERC)。また、再生可能エネルギーの直接電力購入契約(PPA)の枠組みはまだ草案段階で、建物あたり50 MW以上のIT負荷を要件としています(出典:ERC)。プラチンブリ住民ネットワークは2026年8月、水と電力を理由にEEC拡張に反対する11,207筆超の署名を集めました(出典:プラチンブリ住民ネットワーク)。DC Market Insightsの推計では、100 MWのAIキャンパスが1年遅れるごとに、予測年から約10億米ドルが失われます。
タイのAIデータセンターにおける新たな収益機会はどこにあるか?
最大の新規収益プールは、2035年までに9億5,644万米ドルとなる冷却の改修と液冷、そして2035年までに8億8,628万米ドルとなる稼働中AI基盤に対する運用サービスの2つです。
液冷と電力系統:2035年までに23.5億米ドル
電気と冷却の支出は合計で、2025年の2億2,981万米ドルから2035年までに23.5億米ドルへと拡大します(DC Market Insights推計)。Delta Electronics (Thailand)は、データセンター向けエネルギー管理ソリューションの需要に牽引され、2025年の売上高が前年比20.3%増の1,985億1,400万バーツとなったと報告しています(出典:Delta Electronics (Thailand))。開閉装置、バスウェイ、冷却液分配ユニットを扱うタイのサプライヤーは、国産品優遇の恩恵を受けています。
運用サービス:850万米ドルから8億8,628万米ドルへ
設置されるAI MWごとに年間約40万~50万米ドルの保守、監視、DCIMソフトウェアが必要となるため、運用サービス・ソフトウェアは年率59.15%で最も急成長するセグメントです(DC Market Insights推計)。稼働中のAI基盤は2025年末の約44 MWから2035年末には約2,055 MWに拡大し、サービス契約が市場の5分の1を占めるようになります。
タイのAIデータセンターのMWあたりコストはいくらか?
タイのAIデータセンターの建設コストは、2025年にサーバーを除きIT負荷1 MWあたり約1,020万米ドルであり(DC Market Insights推計)、液冷とより高密度な電力系統の普及に伴い、2035年までにMWあたり1,200万米ドルに上昇します。
| 価格指標 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| AI MWあたりの施設・ネットワークコンテンツ(百万米ドル) | 8.40 | 10.20 | 11.50 | 12.00 |
| 稼働中AI MWあたりの年間運用支出(百万米ドル) | 0.32 | 0.40 | 0.45 | 0.50 |
公表価格の基準値:
- 770億バーツ(23.6億米ドル)のTrue IDCによる250 MWのEEC AIキャンパスは、MWあたり944万米ドルに相当します(出典:True IDC)。
- 460億バーツ(14億米ドル)のSkylineによる200 MWのチャチュンサオプロジェクトはMWあたり700万米ドル、7億4,600万米ドルのBridge Data Centresによる134 MWはMWあたり557万米ドルに相当し、いずれも混合用途ホールです(出典:BOI)。
- 2025年5~6月のBOI承認6件は約740 MWで35.7億米ドルであり、従来型とAIホールを合わせた平均はMWあたり482万米ドルです(出典:BOI)。
モデルのAI MWあたり1,020万米ドルは、AIネットワークファブリック(MWあたり約120万米ドル)とGPUホールの高密度な電力・冷却を加えているため、混合用途の基準値を上回り、True IDCのAIキャンパスに近い水準です。
タイのAIデータセンター投資を形づくる規則と基準は何か?
タイのAIデータセンター投資は5つの規則によって形づくられており、その筆頭は最上位の優遇措置をPUE 1.3とGPU対応能力に結びつけるBOIの優遇条件です。
- BOIデータセンター投資奨励条件:建設・サービス基準、PUEおよび水管理の要件。法人所得税免除の適用前にISO/IEC 27001認証の取得が必要です(出典:BOI)。
- 個人情報保護法(PDPA):個人情報保護委員会(PDPC)は2025年8月までに約2,150万バーツの罰金を科しており、国内ホスティングの需要を高めています(出典:PDPC)。
- DGA政府クラウドガイドライン:高度に保護された政府データは、タイ国内のソブリンまたは国家管理クラウドに保管しなければなりません(出典:DGA)。
- AI法案:タイのAI原則案は2025年6月にパブリックヒアリングにかけられ、AI法案となる予定です(出典:電子取引開発庁(ETDA))。
- ERC直接PPA枠組み(草案):建物あたり50 MW以上のIT負荷を持つBOI奨励データセンターは、100%再生可能エネルギーを直接購入できる可能性があります(出典:ERC)。
DC Market Insightsは、PDPAとDGAの規則を国内AIホスティングの需要推進要因として扱っており、2025年のソブリン・政府AI支出3,915万米ドルに相当します。
タイのAIデータセンター市場を主導するセグメントと、最も急成長するセグメントはどれか?
電気インフラが2025年支出の39.13%(1億5,321万米ドル)でタイのAIデータセンター市場を主導し、運用サービス・ソフトウェアが2035年まで年率59.15%で最も急成長するセグメントです(DC Market Insights推計)。
コンポーネント別
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電気インフラ | 153.21 | 39.13% | 1,397.87 | 24.74% |
| 冷却インフラ | 76.60 | 19.57% | 956.44 | 28.72% |
| 建屋躯体・内装 | 107.24 | 27.39% | 882.86 | 23.47% |
| AIネットワークファブリック | 45.96 | 11.74% | 441.43 | 25.39% |
| 運用サービス・ソフトウェア | 8.50 | 2.17% | 886.28 | 59.15% |
データセンタータイプ別
コロケーション・ホールセールAIが2025年支出の45.00%で最大のタイプであり、AWS、Google、Microsoftが自社ホールを構築するなか、ハイパースケール自社構築が30.90%で最も急成長しています。コロケーション価格についてはタイのデータセンターコロケーション市場レポートで取り上げています。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コロケーション・ホールセールAI | 176.18 | 45.00% | 1,825.95 | 26.34% |
| ハイパースケール自社構築 | 117.45 | 30.00% | 1,734.65 | 30.90% |
| ソブリン・政府AI | 39.15 | 10.00% | 547.79 | 30.19% |
| エンタープライズ・エッジAI | 58.73 | 15.00% | 456.49 | 22.76% |
ワークロード別
2025年はAIトレーニングが62.00%で首位ですが、2035年までにAI推論が支出の60.00%を占めます。
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| AIトレーニング | 242.74 | 62.00% | 1,825.95 | 22.36% |
| AI推論 | 148.77 | 38.00% | 2,738.93 | 33.82% |
DC独自分析:タイのAIキャンパストラッカーと地域 × コンポーネント別支出マトリクス
タイで名前が明らかなAI対応キャンパス8か所は、計画IT負荷として約1,300 MWを開示しており、これに対しベースケースが2026-2030年に追加するAI容量は755 MWです。トラッカーとマトリクスは、9つの入力値(年別完成容量、AI比率、AI MWあたりコンテンツ、AI MWあたり運用支出、除却率、計上タイミングのずれ、地域シェア、県シェア、コンポーネントシェア)から推計したDC Market Insightsのモデルであり、ソース台帳の35件の事実と照合しています。
| キャンパス | 開発者/運営者 | 容量 | 投資額 | ステータス |
|---|---|---|---|---|
| AIハイパースケールデータセンター、バンコク | True IDC | 20 MW超 | 非公表 | 2025年5月稼働 |
| AIハイパースケールキャンパス、EEC | True IDC | 250 MW | 770億バーツ(23.6億米ドル) | 建設中、第1期は2027年 |
| チャチュンサオキャンパス | Skyline Data Center and Cloud Services(DAMAC Group) | 200 MW | 460億バーツ(14億米ドル) | 2026年5月BOI承認 |
| チョンブリキャンパス | Bridge Data Centres | 134 MW | 246億バーツ(7億4,600万米ドル) | 2026年5月BOI承認 |
| Bangkok 4キャンパス、チョンブリ | NTT Global Data Centers | 100 MW | 非公表 | 建設中、受電は2027年第2四半期 |
| BKK Data Center Campus、チョンブリ | Digital EdgeおよびB.Grimm Power | 100 MW | 8億8,000万米ドルのグリーンローン | 2026年5月資金調達 |
| Haoyang Data Center、WHA Eastern Seaboard 4 | Haoyang | 300 MW | 726.7億バーツ超 | 計画中 |
| Zenithキャンパス | Zenith | 200 MW | 549億バーツ | 2025年11月BOI承認 |
このマトリクスは、2025年の市場3億9,151万米ドルを地域別・コンポーネント別に分割したもので、行と列の合計は上記の合計値と一致します。
| 地域(百万米ドル、2025年) | 電気インフラ | 冷却インフラ | 建屋躯体・内装 | AIネットワークファブリック | 運用サービス・ソフトウェア | 合計 |
|---|---|---|---|---|---|---|
| バンコク首都圏 | 95.01 | 47.48 | 66.49 | 28.49 | 5.26 | 242.73 |
| 東部経済回廊 | 42.89 | 21.45 | 30.03 | 12.87 | 2.38 | 109.62 |
| その他の中部・東部県 | 9.19 | 4.60 | 6.43 | 2.76 | 0.51 | 23.49 |
| 北部・東北部 | 4.59 | 2.30 | 3.22 | 1.38 | 0.26 | 11.75 |
| 南部 | 1.53 | 0.77 | 1.07 | 0.46 | 0.09 | 3.92 |
| 合計 | 153.21 | 76.60 | 107.24 | 45.96 | 8.50 | 391.51 |
タイのAIデータセンター支出を主導する地域と、最も急成長する地域はどこか?
バンコク首都圏が2025年支出の62.00%(2億4,273万米ドル)で首位であり、東部経済回廊が年率34.92%で最も急成長し、2035年までに21.9億米ドルに達します(DC Market Insights推計)。タイが属する東南アジアはアジア太平洋AIデータセンター市場において年率23.24%で成長しており、EECはその約1.5倍の速さで成長しています。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| バンコク首都圏 | 242.73 | 62.00% | 1,734.65 | 21.73% |
| 東部経済回廊 | 109.62 | 28.00% | 2,191.14 | 34.92% |
| その他の中部・東部県 | 23.49 | 6.00% | 410.84 | 33.13% |
| 北部・東北部 | 11.75 | 3.00% | 164.34 | 30.19% |
| 南部 | 3.92 | 1.00% | 63.91 | 32.20% |
バンコク首都圏
バンコク首都圏には、True IDCの20 MWのAI施設、AWSとGoogleのクラウドゾーン、そしてコロケーションGPUラックの大半が集まっています。首都では土地と送電網接続が不足するため、そのシェアは2035年までに62.00%から38.00%に低下します。
東部経済回廊
東部経済回廊(チョンブリ、チャチュンサオ、ラヨーン)は、True IDC、Skyline、Bridge、NTT、Digital Edge、Haoyangのキャンパスがすべてその工業団地に立地しているため、年率34.92%で成長します(出典:EEC事務局)。
その他の中部・東部県
その他の中部・東部県は2025年に2,349万米ドルで、プラチンブリの工業団地から恩恵を受けていますが、同地ではEECの拡張に地元団体が異議を唱えています。
北部・東北部
北部・東北部は2025年に1,175万米ドルで、コンケンとチェンマイの大学および地方のエッジAIルームが需要を担っています。
南部
南部は2025年に392万米ドルで、マレーシア国境に近いソンクラーのエッジ拠点とその海底ケーブル接続により、年率32.20%で成長します。
タイのAIデータセンター支出を主導する県はどこか?
バンコクが2025年に1億4,078万米ドルで首位であり、チャチュンサオが年率40.51%で最も急成長する主要県として、2035年までに6億5,734万米ドルに達します(DC Market Insights推計)。以下の12県で2025年支出の95.12%を占めています。
| 順位 | 県 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|---|
| 1 | バンコク | バンコク首都圏 | 140.78 | 867.33 | 19.94% |
| 2 | チョンブリ | 東部経済回廊 | 67.96 | 1,095.57 | 32.05% |
| 3 | サムットプラーカーン | バンコク首都圏 | 48.55 | 381.62 | 22.90% |
| 4 | ノンタブリ | バンコク首都圏 | 29.13 | 225.50 | 22.71% |
| 5 | チャチュンサオ | 東部経済回廊 | 21.92 | 657.34 | 40.51% |
| 6 | ラヨーン | 東部経済回廊 | 19.73 | 438.23 | 36.35% |
| 7 | パトゥムターニー | バンコク首都圏 | 14.56 | 173.47 | 28.12% |
| 8 | プラチンブリ | その他の中部・東部県 | 9.40 | 205.42 | 36.13% |
| 9 | プラナコーンシーアユタヤ | その他の中部・東部県 | 8.22 | 123.25 | 31.10% |
| 10 | コンケン | 北部・東北部 | 5.29 | 73.95 | 30.18% |
| 11 | チェンマイ | 北部・東北部 | 4.70 | 65.74 | 30.19% |
| 12 | ソンクラー | 南部 | 2.16 | 35.15 | 32.17% |
建設中の最大規模のAIキャンパスがチョンブリの工業団地にあるため、2035年までにチョンブリがバンコクを上回ります(11.0億米ドル対8億6,733万米ドル)。
2035年のタイのAIデータセンター予測はどう変わり得るか?3つのシナリオ
2035年のタイのAIデータセンター市場は、EECが供給できる送電網電力の量と、AIホールが従来型ホールに置き換わる速度に応じて、ベースケースの45.6億米ドルを中心に32.9億米ドルから57.5億米ドルの範囲となります。
| シナリオ | 前提条件 | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | AI容量がベースより30%少ない(EEC送電網計画が3,800 MWのまま) | 3.29 | 23.71% |
| ベース | 2026-2035年に2,087 MWのAI容量を追加、2035年までにAI比率50% | 4.56 | 27.84% |
| 高位 | AI容量がベースより25%多い(直接PPAが承認され、TikTokおよびハイパースケールのホールが予定どおり建設される) | 5.75 | 30.83% |
ERCの直接PPA枠組みが変動要因です:2027年に採用されれば、市場は高位ケースに沿って推移します。
タイの主要AIデータセンター企業はどこか、その市場シェアは?
True IDCが2025年支出の約22%で首位であり、上位4社(True IDC、AWS、Google、およびSiam.AI Cloudを擁するGSA Data Center)で約55%を占めています(開示されたAI MWとクラウドリージョンの構築に基づくDC Market Insights推計)。
- True IDC
- Amazon Web Services (AWS)
- Microsoft
- GSA Data Center (Gulf, Singtel, AIS)
- Siam.AI Cloud
- NTT Global Data Centers
- Bridge Data Centres
- Skyline Data Center and Cloud Services (DAMAC Group)
- Digital Edge
- B.Grimm Power
- Telehouse Thailand (KDDI)
- Evolution Data Centres
- Datasection
- NVIDIA
- Delta Electronics (Thailand)
- Schneider Electric
Charoen Pokphand(CP)グループ傘下のTrue IDCは、バンコクで20 MWのAI施設を運営し、EECで250 MWのキャンパスを建設中です(出典:True IDC)。AWSはタイに50億米ドル超(出典:Amazon)、Googleは10億米ドル(出典:Google)の投資を計画しています。NTTは2026年1月、チョンブリキャンパス向けにB.Grimm Powerと100 MWのPPAを締結しました(出典:NTT)。NVIDIAはラック密度を決定づけるH100およびBlackwell GPUを供給し、Delta Electronics (Thailand)はパワーエレクトロニクスの最大の国内サプライヤーです。
2025年と2026年にタイのAIデータセンター市場で何が変わったか?
2025年1月以降の日付の明らかな6つの出来事が見通しを変え、そのうち4つは2026年のものです。
- 2025年1月、AWSが3つのアベイラビリティゾーンを持つアジアパシフィック(タイ)リージョンを開設しました(出典:Amazon)。
- 2025年5月、True IDCがバンコクに20 MWのAIハイパースケールデータセンターを開設しました(出典:True IDC)。
- 2026年1月、Google Cloudがバンコクのクラウドリージョンを開設しました(出典:Google Cloud)。
- 2026年4月、True IDCが770億バーツでEECの250 MW AIキャンパスに着工しました(出典:True IDC)。
- 2026年5月、BOIがSkylineの200 MWとBridgeの134 MWを含む総額9,580億バーツのプロジェクトを承認しました(出典:BOI)。
- 2026年7月、BOIがDatasectionのGPUインフラ向けに2億3,520万米ドルを承認し、データセンター向けのエネルギー審査小委員会を設置しました(出典:BOI)。
DC Market InsightsはタイのAIデータセンター市場モデルをどのように構築したか?(調査手法)
本モデルでは、各AIホールの資本支出の半分を完成年に、残りの半分をその前年に計上します:11.40 MW × 1,020万米ドル(1億1,628万米ドル)と25.50 MW × 1,046万米ドル(2億6,673万米ドル)の合計で2025年は3億8,301万米ドルとなり、これに稼働中AI基盤に対する運用支出850万米ドルを加えます。タイの完成容量(2020年30 MW、2025年95 MW、2030年470 MW、2035年600 MW)はタイのデータセンター市場モデルと一致します。AI比率は3%(2020年)から24%(2025年)、45%(2030年)、50%(2035年)へと上昇し、AI MWあたりコンテンツは840万米ドル(2020年)、1,020万米ドル(2025年)、1,150万米ドル(2030年)、1,200万米ドル(2035年)です。稼働中AI基盤の1%が毎年除却されます。コンポーネント、タイプ、ワークロード、地域、県のシェアは2025年と2035年について設定して補間しており、毎年合計値と一致します。
3つの上下限チェック:
- 上限1:2026-2030年に追加される755 MWのAI容量は、発表済みのタイのパイプラインにおけるIT負荷2.5 GWの30%です(DC Market Insights推計)。
- 上限2:2025-2030年のモデル支出98.6億米ドルは、2025年単年でBOIが受け付けたデータセンター申請231億米ドル(サーバーと土地も含む)の42.7%です(出典:BOI)。
- 下限:True IDCの20 MWのバンコクAI施設を、同社EECキャンパスのMWあたり944万米ドルで評価すると約1億8,900万米ドルとなり、モデルの2024-2025年のAI資本支出5億5,366万米ドルを下回ります。
詳細な手法:DC Market Insights 調査手法。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象に含まれる要素と除外される要素
- 1.3セグメント間の関係
- 1.4タイのAIデータセンター市場の推計値が異なる理由
- 02調査手法
- 2.1ボトムアップモデル:AI MW × MWあたりコンテンツ
- 2.2上下限チェック
- 2.3ソース台帳
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年、2026年、2035年
- 3.2主要市場統計
- 3.3主なポイント
- 04市場ダイナミクス
- 4.1推進要因:7,280億バーツのBOIへのデータセンター申請
- 4.2推進要因:3つのハイパースケールクラウドリージョン
- 4.3推進要因:国家AI戦略とソブリンGPUクラウド
- 4.4トレンド:250 MWのAIキャンパス
- 4.5トレンド:液冷
- 4.6トレンド:推論がトレーニングを上回る
- 4.7課題:EECの電力需要
- 4.8課題:電気料金、水、地域の反対
- 4.9機会:液冷と電力系統
- 4.10機会:運用サービス
- 05価格分析
- 5.1AI MWあたりコスト、2020-2035年
- 5.2公表価格の基準値
- 06基準と規制
- 6.1BOIデータセンター投資奨励条件
- 6.2個人情報保護法
- 6.3DGA政府クラウドガイドライン
- 6.4AI法案
- 6.5ERC直接PPA枠組み
- 07コンポーネント別市場セグメンテーション
- 7.1電気インフラ
- 7.2冷却インフラ
- 7.3建屋躯体・内装
- 7.4AIネットワークファブリック
- 7.5運用サービス・ソフトウェア
- 08データセンタータイプ別市場セグメンテーション
- 8.1コロケーション・ホールセールAI
- 8.2ハイパースケール自社構築
- 8.3ソブリン・政府AI
- 8.4エンタープライズ・エッジAI
- 09ワークロード別市場セグメンテーション
- 9.1AIトレーニング
- 9.2AI推論
- 10Dc独自分析:タイのaiキャンパストラッカーと地域 × コンポーネント別支出マトリクス
- 10.1AIキャンパストラッカー
- 10.2地域 × コンポーネントマトリクス、2025年
- 11地域分析
- 11.1バンコク首都圏
- 11.2東部経済回廊
- 11.3その他の中部・東部県
- 11.4北部・東北部
- 11.5南部
- 12県別分析
- 12.1バンコク
- 12.2チョンブリ
- 12.3サムットプラーカーン
- 12.4ノンタブリ
- 12.5チャチュンサオ
- 12.6ラヨーン
- 12.7パトゥムターニー
- 12.8プラチンブリ
- 12.9プラナコーンシーアユタヤ
- 12.10コンケン
- 12.11チェンマイ
- 12.12ソンクラー
- 13予測シナリオ
- 13.1低位ケース
- 13.2ベースケース
- 13.3高位ケース
- 14競争環境
- 14.1True IDC
- 14.2Amazon Web Services (AWS)
- 14.3Google
- 14.4Microsoft
- 14.5GSA Data Center (Gulf, Singtel, AIS)
- 14.6Siam.AI Cloud
- 14.7NTT Global Data Centers
- 14.8Bridge Data Centres
- 14.9Skyline Data Center and Cloud Services
- 14.10Digital EdgeおよびB.Grimm Power
- 15最近の動向
- 15.12025年の出来事
- 15.22026年の出来事
- 図 1タイのAIデータセンター市場規模、2020-2035年(百万米ドル)
- 表 1レポート属性
- 表 2範囲の比較
- 表 3AI MWあたりコスト、2020-2035年
- 表 4コンポーネント別市場、2025年および2035年
- 表 5データセンタータイプ別市場、2025年および2035年
- 表 6ワークロード別市場、2025年および2035年
- 表 7タイのAIキャンパストラッカー
- 表 8地域 × コンポーネント別支出マトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12県、2025年および2035年
- 表 11予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は9億378万米ドルで、2025年の3億9,151万米ドルから130.84%増加しています。2,087 MWのAI容量が追加されることで、市場は2035年までに45.6億米ドルに達し、2025年からのCAGRは27.84%になると予測されています。
2025年には3億9,151万米ドルの施設支出が、ラックあたり30 kWから130 kW超のGPUクラスター向けに構築されたタイのホールに投じられました:電気、冷却、躯体、AIネットワークファブリック、運用です。GPUサーバーは除外されます。
2025年から2035年にかけて年率27.84%で、3億9,151万米ドルから45.6億米ドルへと成長します。タイの新規容量に占めるAIの比率は24%から50%に上昇し、年間AI容量は22.80 MWから300 MWに拡大します。
DC Market Insightsの推計では、2025年はサーバーを除きIT負荷1 MWあたり約1,020万米ドルで、2035年までに1,200万米ドルに上昇します。770億バーツのTrue IDCによる250 MWのEECキャンパスは、MWあたり944万米ドルに相当します。
運用サービス・ソフトウェアが年率59.15%で、2025年の850万米ドルから2035年までに8億8,628万米ドルに拡大します。稼働中のAI容量は約2,055 MWに増加します。ワークロードではAI推論が33.82%で最も急成長しています。
バンコク首都圏が2025年支出の62.00%(2億4,273万米ドル)で首位です。東部経済回廊は、チョンブリとチャチュンサオのキャンパスに牽引され、年率34.92%で最も急成長し、2035年までに21.9億米ドルに達します。
DC Market Insightsの推計では、2025年支出の約22%をTrue IDCが、約55%をTrue IDC、AWS、Google、およびSiam.AI Cloudを擁するGSA Data Centerが占めています。NTT、Bridge Data Centres、Skylineがこれに続きます。
投資委員会によると、2025年に36件のデータセンタープロジェクトから231億米ドル(7,280億バーツ)を受け付けました。DC Market Insightsは建設段階に至るAI施設分のみを計上しており、2025-2030年で98.6億米ドルです。
2026年の9億378万米ドルは施設インフラのみを対象としています。AI MWあたり約3,000万米ドルのGPUサーバーやGPUクラウド収益を加える推計値は、約4倍の規模になります。
100~300 MWのAIキャンパスが20 MWのホールに取って代わるなか、2035年までにAI推論は支出の38%から60%へ、冷却は19.57%から20.95%へ、EECは市場の28%から48%へと拡大します。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。