
ロシアAIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
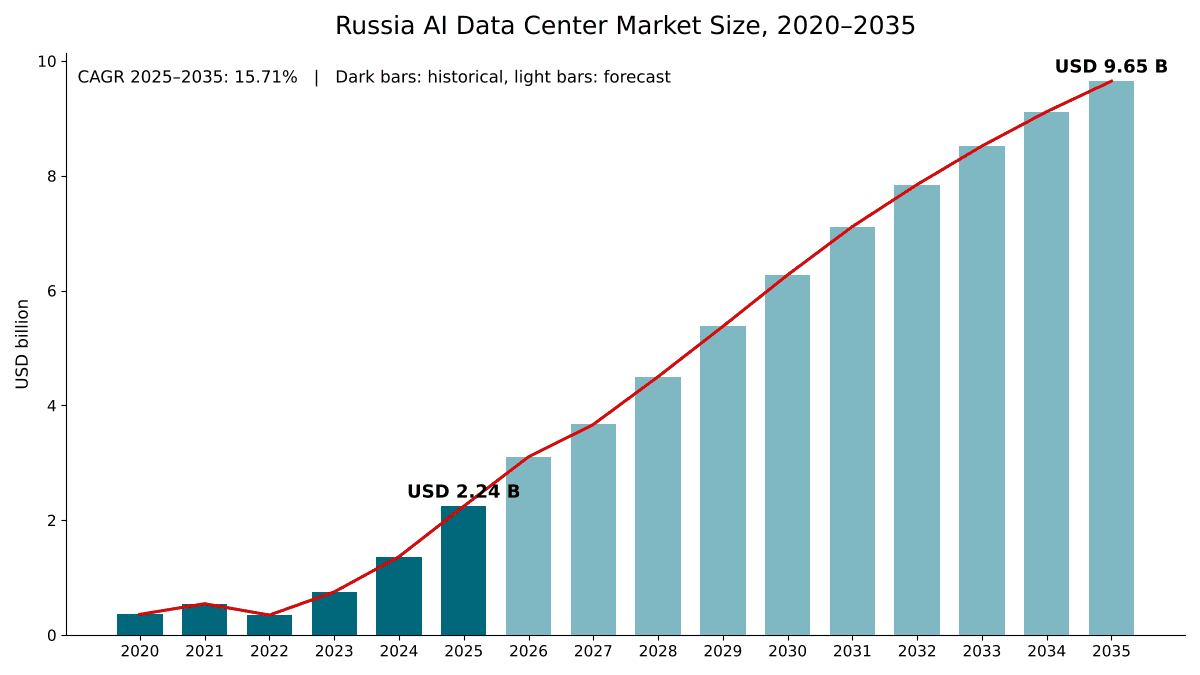
ロシアAIデータセンター市場の規模は2025年にUSD 2,240.0百万で、年平均成長率(CAGR)15.71%で拡大し、2035年までにUSD 9,650.0百万に達すると予測されています。 Central Federal Districtが市場の64.8%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09ロシアaiデータセンター市場、コンポーネント別
- 10ロシアaiデータセンター市場、データセンタータイプ別
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 12掲載企業
地域別インサイト
- Central Federal District64.8%
- Northwestern Federal District13.7%
- Volga Federal District9.1%
- Siberian Federal District5.2%
- Ural Federal District4.6%
- Southern, North Caucasian and Far Eastern Districts2.6%
掲載企業
- Sber
- Yandex
- Cloud.ru
- MTS Web Services (MWS)
- Rostelecom Data Centers (RTK-DPC)
- Selectel
- IXcellerate
- Key Point
- MegaFon
- Atomdata (Rosatom)
- Yadro
- T-Bank
詳細分析
ロシアAIデータセンター市場は、ロシアの事業者が人工知能(AI)モデルの学習と実行のために導入するインフラを対象とします。具体的には、AIサーバーおよびグラフィックス処理装置(GPU)アクセラレータ、ネットワーク、ストレージ、ならびにAI向けに建設されたホールの電力・冷却設備と建設工事です。DC Market Insightsは、ロシアAIデータセンター市場の規模を2025年に22.4億米ドルと評価し、2035年までに96.5億米ドル(CAGR 15.71%)に達すると予測しています。2025年の数値は建設そのものから積み上げています。約58メガワット(MW)の新規AI ITキャパシティに、1MW当たり約3,600万米ドルのオールイン支出を掛けると20.9億米ドルとなり、旧来のAIホールにおけるサーバー更新が1.56億米ドルを加えます。AIテナントが最大44キロワット(kW)のラックに対応する新キャンパスへ移行しているため、コロケーションが年率20.37%で最も急成長するセグメントであり、単一で最大200MWのデータセンターを支えられる電力基盤を持つシベリア連邦管区が年率23.28%で最も急成長する地域です。
エグゼクティブサマリー
ロシアAIデータセンター市場の規模は、2020年に3.60億米ドルと評価され、2025年に22.4億米ドルに達し、予測期間中のCAGR 15.71%で2035年までに96.5億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| ロシアAIデータセンター市場規模 2025年 | 22.4億米ドル |
| ロシアAIデータセンター市場、CAGR | 15.71% |
| ロシアAIデータセンター市場規模 2035年 | 96.5億米ドル |
市場は2020年から2025年にかけて年率44.23%で成長しました。その出発点は、Yandex、Sber、MTSの最初のGPUスーパーコンピュータによる低い水準でした。推移は一様ではなく、DC Market Insightsは、アクセラレータとプロセッサの供給が途絶した2022年に36.3%の落ち込みをモデル化しており、その後2023年に7.5億米ドル、2024年に13.6億米ドルへと回復しました。ロシアの銀行やインターネット企業が生成AIを試験段階から製品へと移行させたことで、2025年の支出はさらに64.5%増加しました。
2025年から2035年にかけて成長率は年15.71%に鈍化します。DC Market Insightsはその3つの理由をモデルに組み込んでいます。サーバーの世代ごとに1キロワット当たりの演算能力が高まるため1MW当たりの支出が年約2.8%低下すること、モスクワ地域の電力が不足していること、そして借入コストが高止まりしていることです。DC Market Insightsの想定である1米ドル=82.50ルーブルの計画レートで換算すると、2025年の市場規模は約1,850億ルーブルとなります。
市場範囲:ロシアにAIデータセンターはあるのか、市場は何を対象とするのか
はい、DC Market Insightsの推計によると、ロシアには2020年以降約144MWのAI ITキャパシティが導入されています。DC Market Insightsは、ロシアAIデータセンター市場を2025年に22.4億米ドルと算定しています。市場は初回購入時点で名目米ドル建てで評価され、2025年を基準年とし、2035年までを予測しています。
対象に含むもの。AIサーバーおよびアクセラレータ(GPUサーバー、AI最適化サーバー、国産AIサーバープラットフォーム)、それらを接続するネットワークおよびインターコネクト、AIクラスター向けに購入されるストレージ、AIホール向けの電力・冷却インフラ(無停電電源装置、開閉装置、液冷および高密度空冷)、ならびにAI専用のホールまたは建物の建設。
対象から除外するもの。AIソフトウェアおよびモデル開発、人件費、GPUクラウドのレンタル収入(クラウド事業者が購入するハードウェアとして一度だけ計上)、電気料金、AIワークロードを扱わない汎用データセンターキャパシティ。
セグメント間の関係。コンポーネント、データセンタータイプ、ワークロード、エンドユーザー、連邦管区は、同じ22.4億米ドルを切り分ける5つの方法です。Sberが自社モデル向けに構築するGPUクラスターは、タイプ別では企業・銀行所有データセンターに、エンドユーザー別では銀行・金融サービス・保険(BFSI)に分類されます。クラウド事業者が貸し出すGPUサーバーは、ハイパースケールおよびクラウドプロバイダーのデータセンターに分類されます。
市場の推進要因:ロシアはAIデータセンターを建設しているのか
はい、DC Market Insightsの推計によると、ロシアは2025年に約58MWの新規AI ITキャパシティを追加しました。DC Market Insightsは、銀行やインターネット企業のAI予算、国家のスーパーコンピューティング目標、データローカライゼーション規則を背景に、追加量が2030年までに年173MWに増加するとモデル化しています。
Sberは2026年に3,500億ルーブルのAI投資を計画、2025年水準の2.3倍
DC Market Insightsは、Sberがロシアにおける単独で最大のAIインフラ購入者であると推計しています。同行は2024年に1,000億ルーブル超、2025年に1,500億ルーブルをAIに投資し、2026年にはAI投資を2.3倍の3,500億ルーブルに引き上げる計画です。これらの総額にはインフラだけでなくモデル、ソフトウェア、人材も含まれます。DC Market Insightsは2025年の数値の約半分をデータセンターインフラに帰属させています。Sberの最高経営責任者ヘルマン・グレフ氏は2024年11月、同行はかつて40MWのデータセンターを建設していたが、現在は少なくとも200MW、できれば300~400MWのサイトが必要だと述べました。グレフ氏は2024年9月、Sberが4つのデータセンターで63,000台を超えるサーバーを運用していると述べています。
Yandexは2025年にAlice AIに550億ルーブルを支出
Yandexは、2025年にAIアシスタント「Alice AI」に設備投資と運営費の合計で550億ルーブルを支出したと報告しており、グループ売上高は1兆4,411億ルーブルでした(Yandex 2025年通期決算)。同社によると、設備投資は主にサーバーとデータセンター設備に関するものです。Yandexの設備投資は2026年第2四半期に411億ルーブルに達し、売上高の10.7%を占めました。Yandex Cloudは2026年に、40MW超の新しいYandexデータセンターを基盤とする新たなアベイラビリティゾーンを計画しており、Yandexは自社キャンパスによりキャパシティをロシア記録となる180MWまで拡大できるとしています。
2030年までにスーパーコンピュータ能力1エクサフロップスという国家目標
2024年2月15日付大統領令第124号により承認された改訂版「国家AI開発戦略」は、2030年にロシアの全スーパーコンピュータのピーク性能の合計を少なくとも1エクサフロップスに到達させることを求めています。2026年3月に署名された政府ロードマップは、ロシアのスーパーコンピュータの合計能力を少なくとも10倍に引き上げることを目指しています。比較として、Yandex最大のシステム「Chervonenkis」は1,592基のNVIDIA A100 GPUで21,530テラフロップスを発揮し、2021年11月のTOP500リストで19位にランクされました。これらのAIホールが置かれるより広いキャパシティ基盤については、ロシアデータセンター市場レポートで取り上げています。
市場動向:ロシアのAIデータセンターはどのように変化しているのか
モスクワ地域の新しいAIホールは、最大44kWのラックに対応する設計となっています。ロシアのAIデータセンターは、多くの地方ホールのラック当たり4.7~7kWに対して、より高密度なラック、より大規模なキャンパス、より多くの推論処理へと移行しています。
ラック密度は5~10kWから40kWへ上昇
Selectelによると、非AIサーバーラックの平均消費電力は5~10kWですが、AI機器を搭載したラックは最大40kWを消費することがあります。新規建設はこの差を前提に設計されています。モスクワ地域にあるIXcellerateのMOS11施設は40MWの電力容量を持ち、平均ラック密度は12kW、高性能コンピューティング向けに最大44kWまで拡張可能です。Cloud.ruのモスクワ地域の新データセンターは、ラック当たり20kWで最大890ラックを収容する設計です。これに対し、Rostelecomのニジニ・ノヴゴロドのデータセンターはラック当たり4.7~7kWを提供しています。DC Market Insightsは、事業者が液冷および高密度空冷に向けて改修・建設を進めることから、電力・冷却インフラが年率17.07%で成長すると予測しています。
事業者は単一の建物からキャンパスへ移行
Yandexはキャンパスモデルへ移行しており、キャンパスでは最大180MWが可能で、同社のデータセンターは電力使用効率(PUE)1.1を達成しています。IXcellerateのVeshkiキャンパスは、2つの施設で7,500のラックスペースと130MW超を提供する予定です。DC Market Insightsの見解では、キャンパス規模は1MW当たりのコストを引き下げ、Sberの200~400MWのような要求に応える最も現実的な方法です。
推論は2020年代末までに学習を上回る
2025年の支出のうち、学習が12.8億米ドル(57.0%)、推論が9.65億米ドル(43.0%)を占めています。DC Market Insightsは、銀行、通信事業者、オンラインサービスが数百万人のユーザー向けにアシスタントやレコメンデーションモデルを運用するにつれ、推論が年率19.32%で成長し、2035年までに市場の58.5%に達すると予測しています。MTSのクラウド部門であるMWS Cloudによると、同社の市場におけるGPU需要の約60%はAIおよび機械学習タスクによるものです。
市場の課題:ロシアAIデータセンター市場の成長を妨げるものは何か
3つの制約により、成長率は2020年~2025年の44.23%から年15.71%へと鈍化します。アクセラレータに対する輸出規制、モスクワの電力不足、高金利が、DC Market Insightsが予測に組み込んでいる制約です。
輸出規制がすべてのGPUサーバーのコストを押し上げる
米国と欧州連合の輸出規制により、許可なしにロシアへ出荷できない品目のリストが拡大しています。米国産業安全保障局(BIS)の2024年6月の規則は、ロシアおよびベラルーシ向けに許可が必要な品目に、統一関税表(HTS)6桁コードの522項目を追加しました(米国連邦官報、2024年6月18日)。MWS Cloudは、最近の価格上昇の要因として、先進的なGPUサーバーが30%~50%高くなったことと、メモリ価格が10倍に上昇したことを挙げています。クラウドプロバイダーのReg.Cloudによると、専用GPUインフラの平均月額コストは、2026年の最初の5か月間に2025年同期比で64%上昇し、230万ルーブルとなりました。DC Market Insightsは、2025年に1MW当たり3,600万米ドルのオールイン支出を組み込んでおり、これらのコストを反映したプレミアムとなっています。
モスクワのデータセンターは約95%が埋まっている
2026年2月のウラジーミル州知事顧問の発言によると、モスクワのデータセンターは約95%が埋まっており、同地域の空きキャパシティは1,400ラックスペースを超えません。政府の予測では、ロシアのデータセンターの電力消費量は2030年までに少なくとも2.5倍の2.5ギガワット(GW)に増加すると見込まれています。中央連邦管区が2025年のAI支出の64.8%を占めているため、モスクワ周辺の電力不足が、DC Market Insightsが同管区のシェアが2035年までに55.4%に低下すると予測する主な理由です。
高い借入コストによりプロジェクトが停止
ロシア銀行の政策金利は2025年に21%に達し、同行は2026年9月に14%に据え置きました。The Moscow Timesが報じたForbes Russiaの調査によると、過去3年間で総額約1,686億ルーブルに上る約38件のデータセンター建設プロジェクトが停止しています。DC Market Insightsはこれを低位シナリオに反映しており、同シナリオでは新規AIキャパシティが基本ケースを20%下回ります。
市場機会:新たな収益源はどこにあるのか
AIコロケーションは最大の新たな収益源であり、2035年までに18.0億米ドルに成長します。2番目は、安価な発電所の近くでモスクワから離れて構築されるAIキャパシティです。コロケーションは2025年の2.83億米ドルから出発します。
AIコロケーションは20.37%で最も急成長
自社の200MWサイト向けの電力を確保できる銀行や企業は少ないため、より多くの企業がコロケーション事業者の建設したキャンパス内のスペースを借りることになります。IXcellerateは年間約2,000のラックスペースを稼働させており、同社のモスクワの2つのキャンパスは2025年末に10,329ラックスペースに達する見込みでした。2026年上半期に58MWのラックを使用したCloud.ruは、2027年の完成に向けて自社の11MWデータセンターを建設中です。Reg.Cloudの推計によると、ロシアのベアメタルGPUサーバーレンタル市場は170億ルーブルに達し、2026年には倍増して340億ルーブルになる可能性があります。レンタルされる各GPUサーバーはまず購入・収容される必要があり、それがこの市場を支えています。
シベリアと原子力発電所サイトは大規模な電力を提供
エネルギー省は、地域東部のエネルギー基盤により1基当たり最大200MWのデータセンターが可能なシベリアで、大規模データセンターを建設することを提案しています。RosatomのAtomdataはカリーニン原子力発電所で48MW・4,800ラックのデータセンターを運営しており、同所の電力コストは2022年に1キロワット時当たり約3ルーブルでした。また2026年9月、Rosatomは浮体式原子力発電ユニットで電力を供給し海水で冷却するAIデータセンターの構想を発表しました。DC Market Insightsは、シベリア連邦管区が全連邦管区の中で最も速い年率23.28%で成長すると予測しています。
価格:ロシアのAIデータセンターキャパシティのコストはどのくらいか
ロシアのAIホールのコストは、2025年に1MW当たり約3,600万米ドルです。このDC Market Insightsの推計は、サーバー、ネットワーク、ストレージ、電力、冷却、建設を含みます。建物躯体とエンジニアリングだけであればコストははるかに低く、Cloud.ruの11MWデータセンターのエンジニアリングインフラと建設のコストは80億~120億ルーブルと推定されています。
| DC Market Insights モデル入力 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 新規AI ITキャパシティ(MW) | 9 | 58 | 173 | 273 |
| 1MW当たりオールイン支出(百万米ドル) | 39.50 | 36.00 | 31.23 | 27.10 |
| 市場に占める更新の割合 | 1.1% | 6.9% | 13.9% | 23.3% |
レンタル価格は、購入者がキャパシティの利用に支払う金額を示しています。Selectelは、NVIDIA A100 80 GB GPUを1時間当たり292.02ルーブル、NVIDIA H200 141 GB GPUを1時間当たり587.67ルーブル(月額42万9,000ルーブル)で提供しています。タタールスタン共和国イノポリスにあるAtomdataのデータセンターのラック賃料は、2025年1月時点で月額6万5,000~17万ルーブルでした。DC Market Insightsは、新しいサーバーが1キロワット当たりより多くの演算能力を提供するにつれ、1MW当たりの支出が2026年以降年約2.8%低下すると予測しています。
規格と規制:ロシアのAIデータセンターを形作るルールは何か
大統領令第124号は、2030年に向けて1エクサフロップスのスーパーコンピュータ目標を定めています。ロシアでAIデータセンターがどこにどのように建設されるかは、5つの規則群によって形作られています。国家AI戦略、データローカライゼーション法、外国の輸出規制、暗号資産マイニングに対する地域制限、そしてロシア製電子機器登録簿です。
国家AI開発戦略(大統領令第124号、2024年2月)。1エクサフロップスのスーパーコンピュータ目標に加え、同令は2030年にAIが国内総生産に少なくとも11.2兆ルーブルを上乗せし、労働者の少なくとも80%がAIスキルを持つという目標を定めています。同戦略はまた、AIサービスを2022年の120億ルーブルから2030年までに年間少なくとも600億ルーブルにする目標も掲げています。
連邦法第242-FZ号(データローカライゼーション)。2015年9月1日に施行された同法は、ロシア国民の個人データを記録、保存、処理するデータベースをロシア国内に置くことを義務付けています。DC Market Insightsの見解では、同法により顧客データで学習されたAIモデルは国内インフラ上にとどまります。
米国およびEUの輸出規制。2024年6月のBIS規則はロシアおよびベラルーシ向けの許可要件を拡大し、欧州連合とそのパートナーは2024年2月に共通高優先品目リストを50の関税コードに拡大しました。
暗号資産マイニングの制限。マイニングは2025年1月1日から2031年3月15日まで、ロシアの10地域で全面的に禁止され、シベリアの3地域の一部では冬季の消費ピーク時に制限されています。
ロシア製電子機器登録簿。産業貿易省(Minpromtorg)はロシア製無線電子製品の登録簿を管理しており、最大8基のGPUアクセラレータをサポートするYadroのG4208P G3 AIサーバーが登録されています。政府付属分析センターが作成した「Guillotine 2.0」として知られる計画案には、建設規則の簡素化や過剰なエネルギー制限の撤廃など、データセンター向けの20を超える施策が含まれています。
市場セグメンテーション:ロシアAIデータセンター市場をリードするセグメントはどれか
AIサーバーおよびアクセラレータが2025年の市場価値の63.4%を占めて首位です。データセンタータイプ別ではハイパースケールおよびクラウドプロバイダーが54.2%で、ワークロード別では学習が57.0%で首位です。モスクワ地域で自社の電力を確保できない事業者が代わりにAI対応スペースを借りるため、コロケーションが年率20.37%で最も急成長するセグメントです。
コンポーネント別:AIサーバーおよびアクセラレータが63.4%で首位
| コンポーネント | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| AIサーバーおよびアクセラレータ | 14.2 | 63.4% | 58.0 | 15.09% |
| ネットワークおよびインターコネクト | 2.2 | 9.7% | 11.0 | 17.59% |
| ストレージ | 1.6 | 7.3% | 7.6 | 16.62% |
| 電力・冷却インフラ | 2.7 | 12.1% | 13.1 | 17.07% |
| 施設建設 | 1.7 | 7.5% | 6.8 | 14.91% |
クラスターが大型化するとGPU当たりに必要なスイッチポートと光リンクが増えるため、コンポーネントの中ではネットワークが年率17.59%で最も急成長します。
データセンタータイプ別:ハイパースケールおよびクラウドプロバイダーが54.2%で首位
| データセンタータイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールおよびクラウドプロバイダー | 12.2 | 54.2% | 49.2 | 15.00% |
| 企業・銀行所有 | 5.3 | 23.8% | 19.9 | 14.05% |
| コロケーション | 2.8 | 12.6% | 18.0 | 20.37% |
| 政府・研究用スーパーコンピューティング | 2.1 | 9.4% | 9.4 | 16.07% |
DC Market Insightsの推計によると、YandexやCloud.ruなどのハイパースケールおよびクラウドプロバイダーがAIインフラの大部分を購入しています。コロケーションは2035年までにシェアを6.1ポイント伸ばします。
ワークロード別:学習が57.0%で首位
学習クラスターは2025年に12.8億米ドルを占め、年率12.09%で成長して2035年までに40.0億米ドルに達します。推論インフラは9.65億米ドルから56.4億米ドルへ年率19.32%で成長し、2030年より前に規模の大きいワークロードとなります。
エンドユーザー別:インターネットおよびITサービスが41.6%で首位
| エンドユーザー | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| インターネットおよびITサービス | 9.3 | 41.6% | 35.9 | 14.42% |
| BFSI | 6.1 | 27.3% | 24.2 | 14.74% |
| 通信 | 2.4 | 10.8% | 11.2 | 16.54% |
| 政府・研究 | 2.2 | 9.6% | 9.9 | 16.52% |
| 産業・エネルギー | 1.4 | 6.2% | 9.3 | 20.88% |
| その他 | 1.0 | 4.5% | 6.0 | 19.47% |
DC Market Insightsの推計によると、予算を開示している企業の中でSberがAIに最も多く投資しているため、ロシアではBFSIが異例に大きくなっています。石油、ガス、金属、電力の各企業が自社サイトにAIを導入するにつれ、産業・エネルギーのユーザーが年率20.88%で最も急成長します。
DC Exclusive:データセンタータイプ別・コンポーネント別のAIキャパシティコスト構成
ハイパースケールのAIサーバーは2025年に8.05億米ドルで最大のセルです。このセルはロシアにおけるAIデータセンター支出全体の35.9%を占めています。
| 2025年、百万米ドル | サーバーおよびアクセラレータ | ネットワーク | ストレージ | 電力・冷却 | 建設 | 合計 |
|---|---|---|---|---|---|---|
| ハイパースケールおよびクラウドプロバイダー | 805.19 | 125.89 | 80.67 | 127.34 | 76.90 | 1,215.99 |
| 企業・銀行所有 | 329.69 | 44.67 | 47.79 | 67.79 | 44.02 | 533.96 |
| コロケーション | 156.34 | 24.82 | 17.09 | 50.22 | 34.21 | 282.68 |
| 政府・研究用スーパーコンピューティング | 131.17 | 22.24 | 18.23 | 26.12 | 13.13 | 210.89 |
| 合計 | 1,422.39 | 217.62 | 163.78 | 271.47 | 168.26 | 2,243.52 |
ハイパースケールおよびクラウドプロバイダーはAI予算の66.2%をサーバーに費やす一方、コロケーション事業者は29.9%を電力、冷却、建設に費やしています。これは、コロケーションホールではテナントがサーバーを購入し、事業者が躯体を建設するためです。
このマトリクスはDC Market Insightsのモデルであり、54の入力から構築されています。内訳は、16の年次AIキャパシティコホート(2020年~2035年)、1MW当たり支出曲線上の16点、2つの更新パラメータ、20のタイプ別・コンポーネント別コスト構成です。モデルとその前提については、当社の調査方法のページで説明しています。
地域別インサイト:ロシア最大のAIデータセンターはどこにあるのか
中央連邦管区が2025年の市場価値の64.8%を占めて首位です。同管区にはモスクワ市とモスクワ州が含まれます。シベリア連邦管区は、モスクワでは提供できない大規模な電力を提供できるため、年率23.28%で最も急成長する地域です。
中央連邦管区が64.8%のシェアで首位
中央連邦管区は2025年に14.5億米ドル、2035年までに53.5億米ドルを占め、CAGRは13.91%です。最大級のAIプロジェクトはここに集中しています。IXcellerateの130MWのVeshkiキャンパス、Yandexが計画するモジャイスクの160億ルーブルのデータセンター、Cloud.ruのモスクワ地域における11MWの建設です。モスクワの電力網が限界に近づいているため、同管区は2035年までにシェアを9.4ポイント失います。
北西連邦管区は13.7%のシェア
サンクトペテルブルクを中心とする北西連邦管区は、2025年に3.07億米ドル、2035年までに13.4億米ドルの規模で、年率15.87%で成長します。サンクトペテルブルクでは2つの新データセンターが合計22MWを提供する計画で、その中には2028年初めに稼働する可能性があるヴィボルグスキー地区のサイトの15MWが含まれます。
沿ヴォルガ連邦管区は9.1%のシェア
沿ヴォルガ連邦管区は、2025年に2.04億米ドル、2035年までに10.8億米ドルの規模で、年率18.13%で成長します。401ラック・5MWのRostelecomのニジニ・ノヴゴロドのデータセンターは1年以内に93%が契約済みとなり、タタールスタン共和国のイノポリスのデータセンターは第1期で1,000ラック・8MWで開設されました。
シベリア連邦管区は5.2%のシェア
シベリア連邦管区は2025年に1.17億米ドルの規模で、2035年までに9.46億米ドルへと最も急速に成長します。東シベリアにおける最大200MWのデータセンターに関するエネルギー省の提案とマイニングに対する冬季の制限は、利用可能な電力とその計画の必要性の両方を示しています。
ウラル連邦管区は4.6%のシェア
ウラル連邦管区は、2025年に1.03億米ドル、2035年までに5.89億米ドルの規模で、年率19.02%で成長します。エカテリンブルクではキャパシティが拡大しています。同市にあるKey Pointのデータセンターは設計容量11MW・880 ITラック、Rostelecomのエカテリンブルクのキャパシティは6MW・644ラックスペースに達し、MegaFonは2025年7月に同市で1MWのデータセンターを開設しました。
南部、北カフカス、極東の各連邦管区は2.6%のシェア
残りの管区は合計で2025年に5,833万米ドル、2035年までに3.47億米ドルの規模で、地方のエッジおよび通信サイトという小さな基盤から年率19.53%で成長します。
予測シナリオ:2035年の予測はどのように変わり得るか
基本ケースでは2035年までに96.5億米ドルに達します。範囲は低位シナリオの68.2億米ドルから高位シナリオの121.1億米ドルまでです。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 新規AIキャパシティが基本ケースを20%下回る。1MW当たり支出は年4.0%低下 | 68.2 | 11.76% |
| 基本 | 新規AIキャパシティが年273MWに増加。1MW当たり支出は年2.8%低下 | 96.5 | 15.71% |
| 高位 | 新規AIキャパシティが基本ケースを18%上回る。1MW当たり支出は年2.2%低下 | 121.1 | 18.36% |
低位ケースは、アクセラレータ供給の逼迫、利下げペースの鈍化、モスクワ地域における系統接続のさらなる遅延を反映しています。高位ケースは、シベリアおよび発電所隣接地の大規模AIキャンパスが予定どおり稼働し、Sberの2026年の投資水準が維持されることを前提としています。
競合インサイト:ロシア最大のAIデータセンターを所有するのは誰か
- Sber
- Yandex
- Cloud.ru
- MTS Web Services (MWS)
- Rostelecom Data Centers (RTK-DPC)
- Selectel
- IXcellerate
- Key Point
- MegaFon
- Atomdata (Rosatom)
- Yadro
- T-Bank
Sberは2025年にロシアAIデータセンター市場の約40%を占める最大の購入者であり、SberとYandexを合わせると約62%を占めます(DC Market Insightsの推計:Sberの2025年AI投資1,500億ルーブルの半分と、YandexのAIインフラ支出約400億ルーブルを、約1,850億ルーブルの市場と対比)。NVIDIA V100およびA100 GPUで構築されたSberの初代ChristofariとChristofari Neoスーパーコンピュータは、現在もTOP500リストに掲載されています。YandexはChervonenkis、Galushkin、Lyapunovの各スーパーコンピュータを運用しており、合計3,776基のNVIDIA A100 GPUを搭載しています。Cloud.ruの2025年の売上高は50%増の765億ルーブルで、2026年上半期にはAIサービスおよびインフラが売上高の51.3%を占めました。MTS Web Servicesは2025年末までにGPUベースのAIクラウドに10億ルーブル超を投じ、MTSのGROMスーパーコンピュータは2.26ペタフロップスを発揮します。Selectelは2025年に79億ルーブルの設備投資を行い、そのうち47億ルーブルがサーバーでした。Rostelecomのデータセンター部門は5年間で380億ルーブル超を投資し、27,637ラックを運用しています。IXcellerate、Key Point、MegaFon、Atomdataがコロケーションスペースを提供し、Yadroが国産AIサーバーを供給しています。T-Bankは、50MWのデータセンターを2つ建設することでさえ困難な課題だと述べており、大規模な電力の確保がいかに難しいかを示しています。
最近の動向
- 2025年4月、地元メディアは、Yandexがモジャイスクのデータセンターに約160億ルーブルを投資し、2027年の稼働を目指すと報じました(出典:DatacenterDynamicsのニュース報道)。
- 2025年9月、Yandex Cloudは、40MW超の新しいYandexデータセンターを基盤とする新たなアベイラビリティゾーンを2026年に開設すると発表しました(出典:Yandex Cloudブログ)。
- 2025年11月、IXcellerateは、7,500のラックスペースと130MW超を備えるモスクワ地域のVeshkiキャンパスを発表しました。これには、ラックを44kWまで拡張可能な40MWの第1施設が含まれます(出典:IXcellerateのニュースリリース)。
- 2025年11月、Sberは2026年にAI投資を2.3倍の3,500億ルーブルに引き上げる意向を示しました(出典:SberBusinessのニュース報道)。
- 2026年3月、政府はロシアのスーパーコンピュータの合計能力を少なくとも10倍に引き上げるロードマップを承認しました(出典:ComNewsの報道)。
- 2026年6月、Cloud.ruはモスクワ地域で、ラック当たり20kWで最大890ラックを収容する11MWのデータセンターの建設を開始し、2027年の稼働を見込んでいます(出典:DatacenterDynamicsのニュース報道)。
これらのプロジェクト、投資、政策変更は、当社のデータセンター業界の最新情報でリアルタイムに追跡しています。グローバルな全体像については、AIデータセンター市場レポートをご覧ください。
調査方法:ロシアAIデータセンター市場モデルの構築方法
DC Market Insightsは54の入力からモデルを構築しました。市場は、新規AI ITキャパシティの16の年次コホート(2020年~2035年)からボトムアップで構築されており、その規模は2020年の9MW、2025年の58MWから2035年の273MWへと推移し、各コホートには2020年の3,950万米ドルから2025年の3,600万米ドル、2035年の2,710万米ドルへと低下する1MW当たりのオールイン支出で価格が付けられています。更新支出は、各コホートについて導入から5年後に、そのハードウェア価値(1MW当たり支出の80%)の60%で加算されました。合計は5つのコンポーネント、4つのデータセンタータイプ、2つのワークロード、6つのエンドユーザー、6つの連邦管区グループに分割され、すべての分割の合計が市場全体と一致します。結果は、Sber(2025年に1,500億ルーブル、うち約半分をインフラに帰属)とYandex(Alice AIに550億ルーブル、自動運転技術に180億ルーブル)が開示したAI支出、SelectelとCloud.ruの設備投資、そして顧客の自社施設に導入されるGPUベースのソリューション市場が1,120億ルーブルを超えるというMWS Cloudの推計と照らして、トップダウンで検証されました。すべてのルーブル建ての値は、1米ドル=82.50ルーブルの計画レートで換算しています。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査目的
- 1.3通貨、単位および為替レート
- 1.4ステークホルダー
- 02調査方法
- 2.1ボトムアップのキャパシティコホートモデル
- 2.2企業開示情報に対するトップダウン検証
- 2.3データソースと事実確認
- 2.4前提と制約
- 03エグゼクティブサマリー
- 3.1市場概況、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2動向
- 4.3課題
- 4.4機会
- 05価格分析
- 5.11MW当たりオールイン支出、2020年~2035年
- 5.2GPUレンタル価格
- 5.3ラック賃料と建設コスト
- 06規格と規制
- 6.1国家AI開発戦略(大統領令第124号)
- 6.2データローカライゼーションに関する連邦法第242-FZ号
- 6.3米国およびEUの輸出規制
- 6.4暗号資産マイニングの制限と電力網規則
- 6.5ロシア製電子機器登録簿
- 07サプライチェーン分析
- 7.1AIサーバーおよびアクセラレータの供給
- 7.2国産サーバープラットフォーム
- 7.3電力・冷却設備
- 7.4建設と試運転
- 08市場規模と予測
- 8.1市場規模、2020年~2035年
- 8.2新規AIキャパシティと更新支出
- 8.3前年比成長率
- 09ロシアaiデータセンター市場、コンポーネント別
- 9.1AIサーバーおよびアクセラレータ
- 9.2ネットワークおよびインターコネクト
- 9.3ストレージ
- 9.4電力・冷却インフラ
- 9.5施設建設
- 10ロシアaiデータセンター市場、データセンタータイプ別
- 10.1ハイパースケールおよびクラウドプロバイダー
- 10.2企業・銀行所有
- 10.3コロケーション
- 10.4政府・研究用スーパーコンピューティング
- 11ロシアaiデータセンター市場、ワークロード別
- 11.1学習
- 11.2推論
- 12ロシアaiデータセンター市場、エンドユーザー別
- 12.1インターネットおよびITサービス
- 12.2BFSI
- 12.3通信
- 12.4政府・研究
- 12.5産業・エネルギー
- 12.6その他
- 13DC Exclusive:AIキャパシティのコスト構成
- 13.1データセンタータイプ別・コンポーネント別マトリクス、2025年
- 13.2モデル入力
- 14ロシアaiデータセンター市場、地域別
- 14.1中央連邦管区
- 14.2北西連邦管区
- 14.3沿ヴォルガ連邦管区
- 14.4シベリア連邦管区
- 14.5ウラル連邦管区
- 14.6南部、北カフカス、極東の各連邦管区
- 15地域別クロスセクション
- 15.1連邦管区別シェア、2025年および2035年
- 15.2連邦管区別成長率、2025年~2035年
- 16予測シナリオ
- 16.1低位シナリオ
- 16.2基本シナリオ
- 16.3高位シナリオ
- 17競争環境
- 17.1購入者の集中度
- 17.2コロケーションプロバイダー
- 17.3国内機器サプライヤー
- 18企業プロフィール
- 18.1Sber
- 18.2Yandex
- 18.3Cloud.ru
- 18.4MTS Web Services (MWS)
- 18.5Rostelecom Data Centers (RTK-DPC)
- 18.6Selectel
- 18.7IXcellerate
- 18.8Key Point
- 18.9MegaFon
- 18.10Atomdata (Rosatom)
- 18.11Yadro
- 18.12T-Bank
- 19最近の動向
- 19.1キャパシティに関する発表
- 19.2投資計画
- 19.3政策変更
- 20アナリストの提言
- 20.1事業者および投資家向け
- 20.2機器サプライヤー向け
- 20.3企業購入者向け
- 図 1ロシアAIデータセンター市場規模、2020年~2035年
- 図 2新規AI ITキャパシティと1MW当たり支出、2020年~2035年
- 図 3ロシアAIデータセンター市場のコンポーネント別シェア、2025年および2035年
- 図 4ロシアAIデータセンター市場のデータセンタータイプ別シェア、2025年および2035年
- 図 5学習と推論の支出、2025年および2035年
- 図 6ロシアAIデータセンター市場の連邦管区別内訳、2025年および2035年
- 図 7予測シナリオ、2035年
- 表 1レポート属性
- 表 21MW当たりオールイン支出と新規AIキャパシティ、2020年、2025年、2030年および2035年
- 表 3ロシアAIデータセンター市場、コンポーネント別、2025年および2035年
- 表 4ロシアAIデータセンター市場、データセンタータイプ別、2025年および2035年
- 表 5ロシアAIデータセンター市場、ワークロード別、2025年および2035年
- 表 6ロシアAIデータセンター市場、エンドユーザー別、2025年および2035年
- 表 7データセンタータイプ別・コンポーネント別マトリクス、2025年
- 表 8ロシアAIデータセンター市場、連邦管区別、2025年および2035年
- 表 9予測シナリオ、2035年
- 表 10最近の動向
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、ロシアでは2020年から2025年にかけて約144MWのAI ITキャパシティが導入されました。Yandex、Sber、Cloud.ru、MTSがGPUクラスターを運用しており、ロシアAIデータセンター市場の規模は2025年に22.4億米ドルでした。
DC Market Insightsによると、2025年は22.4億米ドルで、CAGR 15.71%で2035年までに96.5億米ドルに増加します。2020年の市場規模は3.60億米ドルでした。
DC Market Insightsの推計によると、2025年には58MWの新規AI ITキャパシティが追加され、2030年までに年173MWに増加します。IXcellerateのVeshkiキャンパスは130MW超を提供する予定で、Yandex Cloudは40MW超の新しいデータセンターにゾーンを計画しています。
2025年の支出の63.4%がAIサーバーおよびアクセラレータに向けられました。データセンタータイプ別ではハイパースケールおよびクラウドプロバイダーが54.2%で首位であり、コロケーションが年率20.37%で最も急成長するセグメントです。
2025年の市場価値の64.8%は、モスクワを含む中央連邦管区にあります。シベリア連邦管区は、最大200MWのデータセンターを提供できるため、年率23.28%で最も急成長しています。
DC Market Insightsの推計によると、2025年の支出の約40%は最大の購入者であるSberによるもので、SberとYandexを合わせると約62%を占めます。Cloud.ru、MTS Web Services、Rostelecom、Selectel、IXcellerateもその他の主要プレーヤーです。
DC Market Insightsによると、2025年のオールインコストはITロード1MW当たり3,600万米ドルです。SelectelはNVIDIA H200 GPUを1時間当たり587.67ルーブルで提供しています。
ロシア銀行の政策金利は2025年にピークの21%に達し、モスクワのデータセンターは約95%が埋まっています。輸出規制もGPUサーバーのコストを押し上げています。
政府の予測では、ロシアのデータセンターの電力消費量は2030年までに少なくとも2.5倍の2.5ギガワット(GW)に増加する見込みです。一方、モスクワのデータセンターは約95%が埋まっており、同地域の空きキャパシティは1,400ラックスペースを超えません。
Yandexは自社キャンパスによりキャパシティをロシア記録となる180MWまで拡大できるとしています。同社のデータセンターは電力使用効率(PUE)1.1を達成しており、Yandex Cloudは2026年に40MW超の新しいデータセンターを基盤とするアベイラビリティゾーンを計画しています。
IXcellerateのMOS11施設は、平均ラック密度12kW、最大44kWまで拡張可能です。Cloud.ruの新データセンターはラック当たり20kWで最大890ラックを収容する設計で、Rostelecomのニジニ・ノヴゴロドのデータセンターはラック当たり4.7~7kWを提供しています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。