
グリーンデータセンター市場 規模・シェア・2035年までの予測
市場の概要
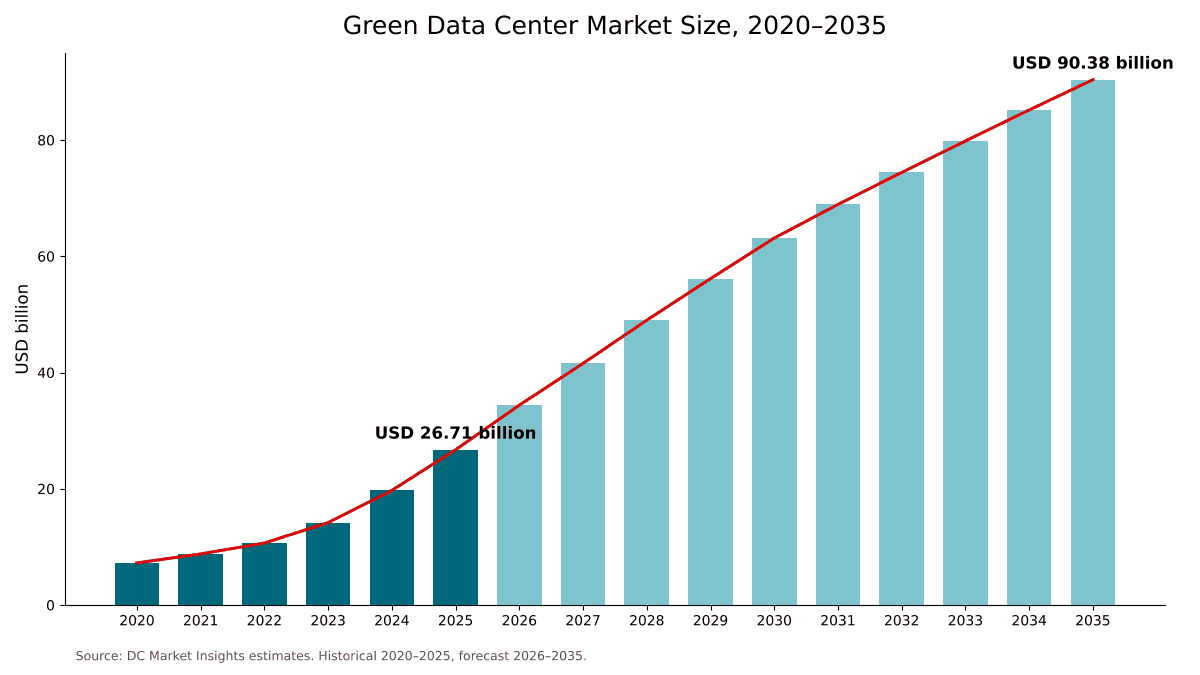
グリーンデータセンター市場の規模は2025年にUSD 26.71十億で、年平均成長率(CAGR)12.96%で拡大し、2035年までにUSD 90.38十億に達すると予測されています。 North Americaが市場の41.4%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月7日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格およびコスト分析
- 06規格と規制
- 07サプライチェーンおよびバリューチェーン分析
- 08世界のグリーンデータセンター市場規模と予測
- 09コンポーネント別市場
- 10冷却技術別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- North America41.4%
- Asia Pacific28.4%
- Europe21.3%
- Latin America4.7%
- Middle East and Africa4.2%
掲載企業
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Johnson Controls
- Trane Technologies
- Carrier
- Daikin
- STULZ
- Rittal
- Delta Electronics
- Huawei Digital Power
- Legrand
- Mitsubishi Electric
詳細分析
グリーンデータセンター市場は、データセンターを低い電力使用効率(PUE)かつ低炭素電力で運用することを可能にする、エネルギー効率の高い電源システム、高効率冷却および液冷、エネルギー監視・管理ソフトウェア、ならびに設計、レトロフィット、インテグレーションサービスを対象としています。DC Market Insightsは、世界のグリーンデータセンター市場を2025年に267.1億米ドルと評価し、2035年には903.8億米ドルに達し、年平均成長率(CAGR)は12.96%になると予測しています。2025年の数値は建設そのものから積み上げたものです。DC Market Insightsの推計では、2025年に約12.0 GWの新規IT容量が完成し、そのうち6.86 GWをグリーン認定としてカウントしています。従来型ホールでMWあたり約218万米ドル、AIホールでMWあたり309万米ドルの電源、冷却、管理システムを前提とすると、新設支出は179.2億米ドルとなり、推定約102 GWの設置ベースにおける効率化レトロフィットが52.1億米ドル、サービスが35.8億米ドルを加えます。冷却ソリューションは、AIホールが空冷からダイレクト・トゥ・チップ液冷へ移行するため年14.58%で最も急成長しているコンポーネントであり、DC Market Insightsはサウジアラビアとアラブ首長国連邦のAIキャンパス容量が小さな設置ベースから拡大すると見込んでいるため、中東・アフリカは年15.18%で最も急成長している地域です。
エグゼクティブサマリー
世界のグリーンデータセンター市場規模は、2020年に72.5億米ドルと評価され、2025年に267.1億米ドルに達し、予測期間中のCAGR 12.96%で2035年までに903.8億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| グリーンデータセンター市場規模(2025年) | 267.1億米ドル |
| グリーンデータセンター市場、CAGR | 12.96% |
| グリーンデータセンター市場規模(2035年) | 903.8億米ドル |
グリーンデータセンター市場は2020年から2025年にかけて年29.80%で成長し、2025年だけでも、市場規模が197.2億米ドルであった2024年から35.4%増加しました。この急増はAIホールによって説明できます。DC Market Insightsの推計では、AIホールは2020年の新規容量の3%に対し、2025年には35%を占め、従来型ホールよりもMWあたりのグリーン電源・冷却機器の搭載量が多くなっています。年間の容量完成量が2035年までに27.0 GWへと2倍以上に増え、新規容量に占めるグリーン認定の割合が57.2%から87.9%に上昇するにもかかわらず、ラック密度の上昇に伴いAIホールのMWあたり支出が減少するため、2025年から2035年の成長率は年12.96%に減速します。
電力需要が事の重大さを決めます。国際エネルギー機関(IEA)は、データセンターが2024年に約415 TWhの電力を使用し、これは世界の消費量の約1.5%に相当すると推計しており、需要は2030年までに2倍以上の約945 TWhに増加すると予測しています(出典:IEA「エネルギーとAI」レポート)。この負荷からPUEを1ポイント削減するごとに、その価値は年々高まります。
市場の範囲:グリーンデータセンター市場は何を対象としていますか?
グリーンデータセンター市場は、データセンターを測定可能な形で高効率かつ低炭素にする電源、冷却、監視、サービスへの支出を対象とし、初回販売時点の名目米ドルで評価しており、2025年を基準年とし、2035年までを予測しています。DC Market Insightsは、2025年の市場規模を267.1億米ドルと算定しています。
対象範囲。グリーン認定施設における電源システム(高効率無停電電源装置(UPS)、リチウムイオン電池、開閉装置、インテリジェント配電など)、冷却システム(エコノマイザー、高温チラー、ダイレクト・トゥ・チップ液冷および液浸液冷、リアドア型・インロウ型熱交換器、排熱再利用機器など)、データセンターインフラ管理(DCIM)およびエネルギー管理ソフトウェア、ならびにコンサルティング、設計、エネルギー監査、レトロフィットインテグレーション、保守サービス。施設は、PUE 1.3以下で設計されているか、同等の効率認証を取得している場合にグリーン認定としてカウントされます。旧施設における効率化レトロフィットは、当初のPUEにかかわらずカウントされます。
対象外。電力購入および電力購入契約、太陽光発電所や原子炉などのオンサイト発電資産、サーバー、ストレージおよびネットワーク機器、建物躯体と土地、ならびにグリーン設計基準を満たさない新規施設に設置された電源・冷却システム。
セグメントの構成。コンポーネント別の内訳は267.1億米ドルの全体をカバーしています。冷却技術別の内訳は、2025年に99.2億米ドルの冷却ソリューションコンポーネントのみを再区分したものです。データセンタータイプ別、業種別、地域別の内訳は、それぞれ市場全体を再区分したものです。
市場の成長要因:グリーンデータセンター市場を牽引するものは何ですか?
グリーンデータセンター市場の成長の大部分は、3つの要因で説明できます。MWあたり309万米ドルの電源・冷却システムを必要とするAIホール、欧州とアジアにおける拘束力のある効率規則、そして負荷そのものが効率的であって初めて機能するカーボンフリー電力への事業者のコミットメントです。
AIホールはMWあたり309万米ドルのグリーン電源・冷却を搭載
画像処理装置(GPU)の学習用ホールでは、空気では効率的に除去できない熱が集中するため、新しいAIホールでは液冷と高密度配電が採用されています。DC Market Insightsは、グリーン認定AIホールの電源、冷却、管理の搭載額を2025年にMWあたり309万米ドル、従来型ホールではMWあたり218万米ドルと推計しており、新規AI容量の78%をグリーン認定としてカウントしているのに対し、新規の従来型容量では46%です。サプライヤーの業績がこの変化を示しています。Vertivの2025年第4四半期のオーガニック受注は前年同期比で約252%増加し、Schneider Electricは2025年第4四半期に純粋なデータセンターセグメントで前年同期比3桁の需要成長を報告しました。AIホール向けのプレハブ型電源・冷却スキッドについては、モジュラーデータセンター市場レポートで取り上げています。
効率規則がPUE目標を設計要件に変える
規制は今やPUEを法律に盛り込んでいます。ドイツのエネルギー効率法(EnEfG)は、2026年7月1日以降に運用を開始するデータセンターにPUE 1.2以下の達成を求めており、2026年7月1日より前に運用を開始したデータセンターは、2027年7月1日からPUE 1.5以下、2030年7月1日から1.3以下を維持しなければなりません。中国のグリーン・低炭素データセンターに関する特別行動計画は、2025年末までに平均PUEを1.5未満とし、新設の大規模およびハイパースケール拠点は1.25以下とする目標を定めており、シンガポールの情報通信メディア開発庁(IMDA)は、国内のすべてのデータセンターがPUE 1.3以下で運用されることを目指しています。Uptime Instituteの2025年グローバル調査の回答者が報告した加重平均PUE 1.54と比べると、1.2への移行により同じIT負荷に対する施設全体のエネルギーが22.1%削減され、これが本市場が測定する機器およびレトロフィットへの支出です。
カーボンフリー電力のコミットメントが節約した1メガワットごとの価値を高める
事業者は今や、何年も先のクリーン電力を原子力規模で契約しています。Metaは2026年1月にVistra、TerraPower、Okloとの契約を発表し、2035年までに最大6.6 GWの新規および既存のクリーンエネルギーを支援するとしています。また、Googleは2025年10月に、アイオワ州にあるNextEraの615 MWのDuane Arnold原子力発電所から電力を購入することに合意しました。NextEraは、規制当局の承認を条件として、2029年第1四半期までに同発電所を再稼働させる見込みです。効率的な電源と冷却によって削減されるオーバーヘッドの1 MWごとに、希少なカーボンフリー電力がIT負荷のために解放されます。DC Market Insightsは、新規容量に占めるグリーン認定の割合が2025年の57.2%から2035年には87.9%に上昇すると予測しています。
市場のトレンド:グリーンデータセンターの設計はどのように変化していますか?
グリーンデータセンターの設計は、高効率空冷から液冷へ、エネルギーの報告から排熱の再利用へ、そして水を大量に使う蒸発冷却からクローズドループシステムへと移行しており、ダイレクト・トゥ・チップ液冷は2035年まで年21.81%で成長します。
ダイレクト・トゥ・チップ液冷は24.1億米ドルから173.3億米ドルに拡大
ダイレクト・トゥ・チップ液冷は、室内空気の代わりに冷却液ループでプロセッサーから熱を取り除くため、ファンのエネルギーを削減し、より高温の施設用水と、より長時間のフリークーリングを可能にします。DC Market Insightsは、グリーンなダイレクト・トゥ・チップシステムを2025年に24.1億米ドル(グリーン冷却支出の24.3%)と評価しており、2035年までに173.3億米ドル、44.8%に上昇すると見込んでいます。サプライヤーは買収によってこのセグメントに参入しています。Eatonは2026年3月12日に、取得現金控除後95.5億米ドルでBoyd Thermalの買収を完了しました。Boyd Thermalは2026年の売上高を17億米ドルと予測しており、そのうち15億米ドルが液冷です。これらのループを支える冷却液分配ハードウェアの規模は、データセンター液冷マニホールド市場レポートで算定しています。
排熱再利用はパイロットプロジェクトから法的義務へ
ドイツのEnEfGは、2026年7月1日以降に運用を開始するデータセンターに少なくとも10%の再利用エネルギー比率を求めており、2027年7月1日以降に運用を開始するデータセンターには少なくとも15%、2028年7月1日以降に運用を開始するデータセンターには20%の計画比率を求めています。低温排熱を地域熱供給網に送る排熱再利用システムは、グリーンデータセンター市場で最も急成長している冷却技術であり、年22.45%で成長し、2025年の3.47億米ドルから2035年には26.3億米ドルに拡大します。
クローズドループ冷却が水使用量を削減
2024年12月、Microsoftは、2024年8月に発表したデータセンター設計が、クローズドループで水を循環させることにより冷却用の水を一切消費しないと発表しました。DC Market Insightsは、クローズドループ設計のドライクーラー、チラー、熱交換器をグリーン冷却ソリューションにカウントしています。
市場の課題:グリーンデータセンター市場を抑制するものは何ですか?
DC Market Insightsは、送電網の容量と、小規模事業者にとってのグリーン機器のコストプレミアムという2つの制約がグリーンデータセンター市場の成長を鈍らせると見込んでおり、エンタープライズデータセンターの支出成長率は年7.69%と、ハイパースケールの14.04%を下回ります。
送電網の容量がデータセンター需要に追いつかない
新しいホールを稼働させる電力の供給は、ホールそのものの完成よりも遅れています。米国エネルギー省向けのローレンス・バークレー国立研究所の報告書によると、米国のデータセンターは2023年に約176 TWhの電力を使用し、これは米国の消費量の4.4%に相当し、2028年までに6.7%から12%を使用する可能性があります(出典:米国エネルギー省の発表)。
エンタープライズおよびエッジ事業者はより高いコストプレミアムに直面
エンジニアリングと制御のコストは負荷に応じて縮小しないため、小規模事業者は効率化にMWあたりより多くの費用を支払います。DC Market Insightsの推計では、2025年にサービスはエンタープライズのグリーン支出の16.8%を占め、ハイパースケール拠点の12.4%を上回っています。また、ワークロードがクラウドとコロケーションへ移行するにつれ、エンタープライズデータセンターがグリーンデータセンター市場に占める割合は2025年の17.1%から2035年までに10.6%に低下します。
市場の機会:新たな収益源はどこにありますか?
グリーンデータセンター市場における最大の新たな収益源は2つあります。2035年までにほぼ3倍になる設置ベースの効率化レトロフィット(同年に184.1億米ドル規模)と、サプライヤーが需要に先駆けて能力を買収している液冷サービスです。
レトロフィット支出は52.1億米ドルから184.1億米ドルに拡大
DC Market Insightsは、効率化レトロフィット支出を、DC Market Insightsが約102 GWと推計する設置ベースに対して2025年に52.1億米ドルとモデル化しており、約293 GWとなる2035年には184.1億米ドルに増加します。
液冷サービスが独立した収益ラインに
2025年12月、Vertivは液冷サービスを拡充するため、データセンター向けの機械的フラッシング、パージ、ろ過サービスのプロバイダーであるPurgeRiteを約10億米ドルで買収する取引を完了しました。DC Market Insightsは、サービスが年14.15%で成長し、2025年の35.8億米ドルから2035年には134.6億米ドルに拡大すると予測しており、これは年10.96%の電源ソリューションを上回るペースです。
価格:グリーンデータセンターインフラのMWあたりのコストはどのくらいですか?
グリーン認定の従来型データセンターホールでは、2025年にIT負荷1 MWあたり約218万米ドルの電源、冷却、管理システムが必要であり、グリーン認定のAIホールではMWあたり約309万米ドルが必要です。これらはDC Market Insightsの推計値であり、施設内の機器とソフトウェアを対象とし、サービス、IT機器、建物躯体は除外しています。
| MWあたりグリーンインフラ支出 | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 従来型ホール(百万米ドル) | 2.05 | 2.18 | 2.31 | 2.45 |
| AIホール(百万米ドル) | 3.45 | 3.09 | 2.76 | 2.47 |
| グリーン認定の割合、従来型 | 30.0% | 46.0% | 62.0% | 78.0% |
| グリーン認定の割合、AI | 60.0% | 78.0% | 85.5% | 93.0% |
2つのコストラインは収束していきます。エコノマイザー、計測、高効率UPSが標準となるにつれ、従来型のMWあたり支出は年約1.2%上昇します。ラックの世代が進むごとに同じ冷却ループと電源系統の背後により多くの演算能力が搭載されるため、AIのMWあたり支出は年約2.2%低下します。
規格と規制:グリーンデータセンターを形作る規則は何ですか?
グリーンデータセンターが測定し達成すべきことは、5つの規則群によって定められています。ISO/IEC 30134の指標、ASHRAE規格90.4、EUのデータセンター格付け制度、ドイツのEnEfG、そして中国とシンガポールの国家PUE目標です。
ISO/IEC 30134-2:2026。この国際規格は、PUEをデータセンターのエネルギー効率の主要業績評価指標として定義しています。第2版は2026年1月に発行され、2016年版に代わるものです。
ASHRAE規格90.4-2022。米国暖房冷凍空調学会(ASHRAE)のこの規格は、データセンターの設計と運用に関する最低限のエネルギー効率要件を定めています。
EUのデータセンター格付け制度。エネルギー効率指令および欧州委員会委任規則(EU)2024/1364に基づき、設置IT電力需要が500 kW以上のデータセンターの事業者は、エネルギーおよびサステナビリティのデータを欧州のデータベースに報告します。最初の期限は2024年9月15日、次は2025年5月15日で、以降は毎年報告します。
ドイツのEnEfG。現行法は、2026年7月1日以降に運用を開始するデータセンターにPUE上限1.2を設定し、10%から20%の再利用エネルギー比率、ならびに2024年1月1日から50%、2027年1月1日から100%の再生可能電力要件を定めています。連邦政府は2026年6月24日に改正案を承認しました。この改正案は、既存拠点の上限を2027年7月から1.6、2030年7月から1.4に緩和し、100%再生可能電力の期限を2030年1月1日に延期するものです。議会が採択するまでは、現行の数値が適用されます。
中国とシンガポール。中国の国家行動計画は、2025年末までに平均PUEを1.5未満とし、新設の大規模およびハイパースケール拠点では1.25以下とすることを目標としています。シンガポールのグリーンデータセンター・ロードマップは、短期的に少なくとも300 MWのデータセンター容量を追加で提供することを目指しており、IMDAはすべてのデータセンターがPUE 1.3以下で運用されることを目指しています。
市場セグメンテーション:グリーンデータセンター市場をリードするセグメントはどれですか?
グリーンデータセンター市場では、電源ソリューションが108.2億米ドル(2025年の市場価値の40.5%)でリードしており、購入者ではハイパースケールデータセンターが46.3%、業種ではIT・通信が41.8%でリードしています。AIホールでは室内空気がMWあたりの機器価値がより高い液冷ループに置き換わるため、コンポーネント別では冷却ソリューションが年14.58%で最も急成長しているセグメントであり、電源ソリューションの10.96%を上回っています。
コンポーネント別:電源ソリューションが40.5%でリード
| コンポーネント | 2025年(10億米ドル) | シェア(2025年) | 2035年(10億米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 電源ソリューション | 10.82 | 40.5% | 30.61 | 10.96% |
| 冷却ソリューション | 9.92 | 37.1% | 38.69 | 14.58% |
| 監視・管理ソフトウェア | 2.38 | 8.9% | 7.62 | 12.32% |
| サービス | 3.58 | 13.4% | 13.46 | 14.15% |
予測される成長経路では、冷却ソリューションは2030年より前に電源ソリューションを上回り、2035年までにグリーンデータセンター市場の42.8%に達します。
冷却技術別:エコノマイザー付き空冷が58.4%でリード
| 冷却技術 | 2025年(10億米ドル) | シェア(2025年) | 2035年(10億米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| エコノマイザー付き空冷 | 5.79 | 58.4% | 12.07 | 7.62% |
| ダイレクト・トゥ・チップ液冷 | 2.41 | 24.3% | 17.33 | 21.81% |
| 液浸冷却 | 0.57 | 5.7% | 3.79 | 20.96% |
| リアドア型・インロウ型熱交換器 | 0.80 | 8.1% | 2.86 | 13.55% |
| 排熱再利用システム | 0.35 | 3.5% | 2.63 | 22.45% |
シェアは冷却ソリューションコンポーネントに占める割合です。予測される成長経路では、ダイレクト・トゥ・チップ液冷が2032年頃にエコノマイザー付き空冷を上回り、2025年に5.66億米ドルの液浸冷却もほぼ同じ速さで成長します。
データセンタータイプ別:ハイパースケールデータセンターが46.3%でリード
| データセンタータイプ | 2025年(10億米ドル) | シェア(2025年) | 2035年(10億米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| ハイパースケールデータセンター | 12.37 | 46.3% | 46.00 | 14.04% |
| コロケーションデータセンター | 7.67 | 28.7% | 25.40 | 12.72% |
| エンタープライズデータセンター | 4.57 | 17.1% | 9.58 | 7.69% |
| エッジ・モジュラーデータセンター | 2.11 | 7.9% | 9.40 | 16.11% |
DC Market Insightsは工場で製造される新規容量のほぼすべてをグリーン認定としてモデル化しているため、エッジ・モジュラーデータセンターは年16.11%で最も急成長しています。コロケーションプロバイダーは、テナントへのコミットメントを果たすためにグリーンインフラを購入しています。Equinixは2024年に世界の電力使用量の96%を再生可能エネルギーで賄ったと報告し、Digital Realtyは2025年に世界全体で93%の再生可能エネルギーカバー率を報告しました。
業種別:IT・通信が41.8%でリード
IT・通信事業者は2025年の需要の111.7億米ドル(41.8%)を占め、年13.85%で成長して2035年までに408.5億米ドルに達します。これに銀行・金融サービス・保険(BFSI)が43.5億米ドル(16.3%)で続き、次いで小売・eコマースが29.1億米ドル(10.9%)、政府・防衛が28.3億米ドル(10.6%)、ヘルスケアが19.2億米ドル(7.2%)、その他が18.2億米ドル(6.8%)、エネルギー・公益事業が17.1億米ドル(6.4%)となっています。DC Market Insightsのモデルでは、臨床AIワークロードが新しい高効率ホールへ移行するにつれ、ヘルスケアが年14.02%で最も急成長しています。
DC独自分析:MWあたりグリーン支出モデルとコンポーネント×購入者マトリクス
2025年に51.8億米ドルとなるハイパースケールの冷却は、マトリクスの中で単独で最大のセルであり、グリーンデータセンター支出全体の19.4%を占めています。これは出荷台数ではなくDC Market Insightsのモデルであり、65の入力値から構築されています。内訳は、32の容量コホート(従来型ホールとAIホールの16年分)、2本のMWあたり支出曲線、2本のグリーン認定割合曲線、1つのレトロフィット率、1つのサービス比率、4つのコンポーネント別内訳、5つの冷却技術別内訳、4つのデータセンタータイプ別内訳、7つの業種別内訳、5つの地域別内訳、そしてクロスチェックに使用した2つのサプライヤー開示情報です。
| 2025年、10億米ドル | 電源 | 冷却 | ソフトウェア | サービス | 合計 |
|---|---|---|---|---|---|
| ハイパースケールデータセンター | 4.73 | 5.18 | 0.93 | 1.53 | 12.37 |
| コロケーションデータセンター | 3.30 | 2.69 | 0.72 | 0.96 | 7.67 |
| エンタープライズデータセンター | 1.91 | 1.38 | 0.51 | 0.77 | 4.57 |
| エッジ・モジュラーデータセンター | 0.89 | 0.67 | 0.22 | 0.33 | 2.11 |
| 合計 | 10.82 | 9.92 | 2.38 | 3.58 | 26.71 |
ほとんどのAIホールはハイパースケールキャンパスにあるため、ハイパースケールの購入者はグリーン予算の41.9%を冷却に費やしており、冷却が電源を上回る唯一の購入者グループとなっています。コロケーションの支出は43.0%と電源に偏っており、多数の顧客向けに構築されたマルチテナントのUPSと配電を反映しています。エンタープライズ拠点は冷却に30.3%を費やす一方、サービスに16.8%を費やしており、これはどの購入者よりも高いサービス比率であるため、強力な監査・レトロフィットチームを持つサプライヤーがこの分野で勝ち残ります。
これらの数値の背後にあるMWあたりグリーン支出モデルは、DC Market Insightsの3つの入力値に基づいています。毎年提供される新規容量(2025年に12.0 GW)、AI向けに建設される割合(2025年に35%)、そしてPUE 1.3以下で設計される割合です。グリーン認定容量にMWあたりの機器搭載額を掛けると新設支出が得られ、設置ベースにおけるレトロフィットとサービスを加えると市場規模が得られます。モデルとその前提条件については、当社の調査方法ページで説明しています。
地域別インサイト:グリーンデータセンター市場をリードする地域はどこですか?
北米は2025年の市場価値の41.4%でグリーンデータセンター市場をリードしており、DC Market Insightsは湾岸諸国の新規AIキャンパス容量が小さな基盤から最も速く拡大すると見込んでいるため、中東・アフリカは年15.18%で最も急成長している地域です。
北米が41.4%のシェアでリード
北米の事業者は2025年にグリーンデータセンターのインフラとサービスに110.6億米ドルを支出しており、同地域は2035年に335.3億米ドルに達し、CAGRは11.73%になると予測されています。MetaとGoogleの原子力契約を含む2025年と2026年の大規模なクリーン電力契約が、米国のハイパースケールAIキャンパスを支えています。北米の市場シェアは2035年までに37.1%に低下しますが、これは規模の拡大が鈍化するためではなく、アジア太平洋が追い上げるためです。
アジア太平洋が28.4%のシェアを保持
アジア太平洋は2025年に75.9億米ドル、2035年までに301.0億米ドルの規模となり、CAGRは14.77%で、どの地域よりも大きなシェア拡大となります。中国とシンガポールの国家PUE目標が新規拠点をグリーン設計へと向かわせており、DC Market Insightsのモデルでは、グリーン支出においてインド、日本、オーストラリアが中国に続いています。
欧州が21.3%のシェアを保持
欧州は2025年に56.9億米ドル、2035年までに177.1億米ドルの規模となり、CAGRは12.03%です。欧州では、500 kW以上のすべての拠点を対象とするEU全体のエネルギー報告と、ドイツにおける拘束力のあるPUE、排熱再利用、再生可能電力の規則が組み合わさっています。
中南米が4.7%のシェアを保持
中南米は2025年に12.6億米ドル、2035年までに44.3億米ドルの規模となり、CAGRは13.43%です。DC Market Insightsは、その大部分をブラジル、メキシコ、チリに配分しています。
中東・アフリカが4.2%のシェアを保持
中東・アフリカは2025年に11.2億米ドル、2035年までに46.1億米ドルの規模となり、年15.18%で最も急成長しています。暑い気候では冷却がPUEに対する最大の手段となるため、DC Market Insightsは、同地域の新規AIキャンパスでは旧来のコロケーション拠点よりもグリーン支出に占める冷却の割合が高いとモデル化しています。
国別分析:グリーンデータセンターへの支出が最も多い国はどこですか?
米国はグリーンデータセンターインフラの最大の国別市場であり、2025年に98.8億米ドルと世界全体の37.0%を占め、これに中国が28.2億米ドル(10.6%)、ドイツが12.2億米ドル(4.6%)で続いています。上位12か国が2025年の支出の78.1%を占めています。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | シェア(2025年) | 2035年(10億米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 9.88 | 37.0% | 29.54 | 11.58% |
| 2 | 中国 | アジア太平洋 | 2.82 | 10.6% | 10.11 | 13.61% |
| 3 | ドイツ | 欧州 | 1.22 | 4.6% | 3.68 | 11.71% |
| 4 | カナダ | 北米 | 1.18 | 4.4% | 3.99 | 12.92% |
| 5 | 日本 | アジア太平洋 | 1.08 | 4.0% | 3.52 | 12.57% |
| 6 | 英国 | 欧州 | 1.06 | 4.0% | 3.03 | 11.03% |
| 7 | インド | アジア太平洋 | 0.74 | 2.8% | 4.54 | 19.85% |
| 8 | フランス | 欧州 | 0.67 | 2.5% | 2.05 | 11.84% |
| 9 | オーストラリア | アジア太平洋 | 0.64 | 2.4% | 2.47 | 14.50% |
| 10 | ブラジル | 中南米 | 0.57 | 2.1% | 1.95 | 13.16% |
| 11 | オランダ | 欧州 | 0.55 | 2.0% | 1.56 | 11.06% |
| 12 | シンガポール | アジア太平洋 | 0.46 | 1.7% | 1.53 | 12.74% |
DC Market Insightsのモデルでは、インドの新規容量が大規模市場の中で最も速く拡大し、そのほぼすべてが最新の効率設計で建設されるため、インドは年19.85%で最も急成長している国別市場です。EnEfGの要件により新規および既存拠点のグリーン比率が高まるため、DC Market Insightsの配分ではドイツが3位となっています。国別の数値は、DC Market Insightsが地域合計を配分したものであり、各国の設置済みおよび新規データセンター容量の推定シェアと、効率規則の厳しさで重み付けしています。
予測シナリオ:2035年の予測はどのように変わる可能性がありますか?
グリーンデータセンター市場はベースケースで2035年までに903.8億米ドルに達し、低位シナリオと高位シナリオの幅は724.8億米ドルから1,074.6億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR(2025~2035年) |
|---|---|---|---|
| 低位 | 容量増加がベースより15%少なく、グリーン認定割合が2030年までに8ポイント低い | 72.48 | 10.50% |
| ベース | 容量増加が年27.0 GWに拡大し、グリーン認定割合が新規容量の87.9%に達する | 90.38 | 12.96% |
| 高位 | 容量増加がベースより15%多く、グリーン認定割合が2030年までに5ポイント高い | 107.46 | 14.93% |
低位ケースは、送電網への接続の遅れとAI設備投資の一時停止が起きた場合の姿です。完成が遅れ、より多くの新規容量が旧来の設計で建設されます。高位ケースは、より多くの国が拘束力のあるPUE上限を採用し、クリーン電力契約が発表済みのハイパースケール計画に歩調を合わせることを前提としています。
競合インサイト:グリーンデータセンター市場をリードしているのはどこですか?
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Johnson Controls
- Trane Technologies
- Carrier
- Daikin
- STULZ
- Rittal
- Delta Electronics
- Huawei Digital Power
- Legrand
- Mitsubishi Electric
Schneider ElectricとVertivがグリーンデータセンター市場をリードしており、DC Market Insightsは、上位3社のサプライヤーであるSchneider Electric、Vertiv、Eatonが2025年に合わせて市場の約31%を占めていると推計しています(DC Market Insightsの推計:各サプライヤーのデータセンター向け電源、冷却、ソフトウェア売上高のうちグリーン認定分を267.1億米ドルの市場と比較したもの)。Vertivの2025年の純売上高は102.3億米ドルで、2025年末の受注残高は前年比109%増の150億米ドルでした。Schneider Electricの2025年の売上高は初めて400億ユーロを超え、オーガニック成長率は9%でした。同社は2025年上半期に8億ユーロを支払い、液冷専門企業Motivairの75%の支配持分を取得しました。上記のその他のサプライヤーは、高効率配電、チラーおよび空調、液冷、ならびにラック統合型の電源・冷却システムの分野で競合しています。
最近の動向
- 2024年12月、Microsoftは、2024年8月に発表したデータセンター設計が冷却用の水を一切消費せず、データセンター1か所あたり年間1.25億リットルを超える水の需要を回避できると発表しました。最初の拠点は2027年後半に稼働を開始します(出典:Microsoft企業ブログ)。
- 2025年10月、NextEra EnergyとGoogleは25年間の契約を発表しました。この契約に基づき、Googleはアイオワ州の615 MWのDuane Arnold原子力発電所の再稼働後に同発電所から電力を購入します。NextEraは、規制当局の承認を条件として、2029年第1四半期までの再稼働を見込んでいます(出典:NextEra Energyプレスリリース)。
- 2025年11月、EatonはBoyd Thermalを95億米ドルで買収することに合意し、2026年3月に取引を完了しました(出典:Eatonプレスリリースおよび四半期報告書)。
- 2025年12月、Vertivは液冷サービスを拡充するため、データセンター向けの機械的フラッシング、パージ、ろ過サービスのプロバイダーであるPurgeRiteを約10億米ドルで買収する取引を完了しました(出典:Vertivプレスリリース)。
- 2026年1月、MetaはVistra、TerraPower、Okloとの原子力エネルギー契約を発表し、2035年までに最大6.6 GWの新規および既存のクリーンエネルギーを支援するとしました(出典:Metaニュースルームでの発表)。
当社は、これらの取引、製品発表、容量に関する発表を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:グリーンデータセンター市場モデルの構築方法
DC Market Insightsは、16の年次容量コホート(2020年から2035年)からボトムアップでグリーンデータセンター市場を構築し、各コホートを従来型ホールとAIホールに分けました。各コホートに、グリーン認定の割合(2020年に従来型容量の30%、AI容量の60%で、2035年までにそれぞれ78%と93%に上昇)と、MWあたりの電源・冷却・管理コスト(2025年に218万米ドルと309万米ドル)を掛け合わせました。効率化レトロフィットは、年1.5%の除却を差し引いた後に2020年の約66 GWから2035年には約293 GWに拡大する設置ベースに対して、2025年に年間MWあたり5万米ドルで加算しました。サービスは、2025年に機器およびソフトウェア価値の15.5%、2035年までに17.5%に上昇する比率で加算しており、これにより2025年のサービスは市場の13.4%となります。すべての内訳は親の合計値と一致します。結果は、VertivとSchneider Electricが開示した2025年の業績、ならびにIEAおよび米国エネルギー省の電力データとトップダウンで照合しました。国別の数値は、各地域合計を設置済みおよび新規容量の国別ウェイトで配分したものです。記載のアナリストがモデルを構築し、公開前にレビュアーが計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2グリーン認定施設の基準
- 1.3対象とするコンポーネント、購入者、地域
- 1.4通貨、基準年、予測期間
- 02調査方法
- 2.1MWあたりグリーン支出モデル
- 2.2容量コホート:従来型ホールとAIホール
- 2.3新規容量に占めるグリーン認定の割合
- 2.4レトロフィットおよびサービスのモデル
- 2.5サプライヤー開示情報とのトップダウン照合
- 2.6前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場の概要(2020~2035年)
- 3.2主な調査結果
- 3.3購入者タイプ別のアナリスト提言
- 04市場動向
- 4.1成長要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5データセンターの電力需要とPUEベンチマーク
- 05価格およびコスト分析
- 5.1MWあたりグリーンインフラ支出:従来型ホールとAIホールの比較(2020~2035年)
- 5.2新規容量に占めるグリーン認定の割合(2020~2035年)
- 5.3設置済みMWあたりのレトロフィット支出
- 06規格と規制
- 6.1ISO/IEC 30134-2:2026
- 6.2ASHRAE規格90.4-2022
- 6.3EUエネルギー効率指令および委任規則(EU)2024/1364
- 6.4ドイツのエネルギー効率法(EnEfG)
- 6.5中国およびシンガポールのPUE目標
- 07サプライチェーンおよびバリューチェーン分析
- 7.1電源機器サプライヤー
- 7.2冷却・液冷サプライヤー
- 7.3ソフトウェア、インテグレーター、サービスプロバイダー
- 7.4合併・買収(2024~2026年)
- 08世界のグリーンデータセンター市場規模と予測
- 8.1市場規模(2020~2024年)
- 8.2市場規模(2025年)
- 8.3市場予測(2026~2035年)
- 8.4新設、レトロフィット、サービスの支出比較
- 09コンポーネント別市場
- 9.1電源ソリューション
- 9.2冷却ソリューション
- 9.3監視・管理ソフトウェア
- 9.4サービス
- 10冷却技術別市場
- 10.1エコノマイザー付き空冷
- 10.2ダイレクト・トゥ・チップ液冷
- 10.3液浸冷却
- 10.4リアドア型・インロウ型熱交換器
- 10.5排熱再利用システム
- 11データセンタータイプ別市場
- 11.1ハイパースケールデータセンター
- 11.2コロケーションデータセンター
- 11.3エンタープライズデータセンター
- 11.4エッジ・モジュラーデータセンター
- 12業種別市場
- 12.1IT・通信
- 12.2BFSI
- 12.3政府・防衛
- 12.4ヘルスケア
- 12.5小売・eコマース
- 12.6エネルギー・公益事業
- 12.7その他
- 13Dc独自分析:コンポーネント×購入者マトリクス
- 13.1コンポーネント×データセンタータイプのマトリクス(2025年)
- 13.2購入者グループ別の支出構成
- 13.3サプライヤーへの示唆
- 14地域別市場
- 14.1北米(米国、カナダ)
- 14.2欧州(ドイツ、英国、フランス、オランダ、その他の欧州)
- 14.3アジア太平洋(中国、日本、インド、オーストラリア、シンガポール、その他のアジア太平洋)
- 14.4中南米(ブラジル、その他の中南米)
- 14.5中東・アフリカ
- 14.6上位12か国(2025年および2035年)
- 15地域別クロスセクション
- 15.1地域別シェア(2025年および2035年)
- 15.2地域別成長率(2025~2035年)
- 16レトロフィット・アップグレード市場
- 16.1設置ベース(2020~2035年)
- 16.2レトロフィット支出(2020~2035年)
- 17予測シナリオ
- 17.12035年までのベース、低位、高位ケース
- 17.2容量増加に対する感応度
- 17.3グリーン認定割合に対する感応度
- 18競争環境
- 18.1上位3社サプライヤーの集中度(2025年)
- 18.2液冷分野の買収(2024~2026年)
- 18.3データセンター事業者によるクリーンエネルギー契約
- 19企業プロファイル
- 19.1Schneider Electric
- 19.2Vertiv
- 19.3Eaton
- 19.4ABB
- 19.5Siemens
- 19.6Johnson Controls
- 19.7Trane Technologies
- 19.8Carrier
- 19.9Daikin
- 19.10STULZ
- 19.11Rittal
- 19.12Delta Electronics
- 19.13Huawei Digital Power
- 19.14Legrand
- 19.15Mitsubishi Electric
- 20最近の動向
- 20.1買収と完了
- 20.2クリーン電力契約
- 20.3設計の発表
- 21アナリストの提言
- 21.1電源・冷却サプライヤー向け
- 21.2ハイパースケールおよびコロケーション事業者向け
- 21.3投資家向け
- 図 1グリーンデータセンター市場規模(2020~2035年)
- 図 2年間新規データセンター容量:従来型とAIの比較(2020~2035年)
- 図 3MWあたりグリーンインフラ支出(2020~2035年)
- 図 4新設、レトロフィット、サービスの支出比較(2020~2035年)
- 図 5コンポーネント別市場(2025年および2035年)
- 図 6冷却技術別市場(2025年および2035年)
- 図 7コンポーネント×データセンタータイプのマトリクス(2025年)
- 図 8地域別市場(2025年および2035年)
- 図 9予測シナリオ(2035年)
- 図 10上位12か国(2025年)
- 表 1レポート属性
- 表 2MWあたりグリーンインフラ支出(2020~2035年)
- 表 3市場規模(2020~2035年)
- 表 4コンポーネント別市場(2025年および2035年)
- 表 5冷却技術別市場(2025年および2035年)
- 表 6データセンタータイプ別市場(2025年および2035年)
- 表 7業種別市場(2025年および2035年)
- 表 8コンポーネント×データセンタータイプのマトリクス(2025年)
- 表 9地域別市場(2025年および2035年)
- 表 10上位12か国(2025年および2035年)
- 表 11予測シナリオ(2035年)
- 表 12買収とクリーン電力契約(2024~2026年)
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に267.1億米ドルで、2035年までに903.8億米ドルに増加します。DC Market Insightsは、2020年の市場規模を72.5億米ドルと推計しています。
2025年から2035年にかけて年12.96%で成長します。2020年から2025年にかけては、AIホールの規模拡大に伴い年29.80%とより速いペースで成長しました。
電源ソリューションで、2025年の市場の108.2億米ドル、つまり40.5%を占めています。冷却ソリューションは年14.58%で最も急成長しているコンポーネントです。
DC Market Insightsの推計(電源、冷却、管理システムを対象)によると、2025年にはグリーン認定の従来型ホールでMWあたり約218万米ドル、AIホールでMWあたり約309万米ドルです。
北米で、2025年の市場価値の110.6億米ドル、つまり41.4%を占めています。中東・アフリカは年15.18%で最も急成長しています。
Schneider ElectricとVertivが市場をリードしており、Schneider Electric、Vertiv、Eatonの3社で市場の約31%を占めています(DC Market Insightsの推計)。ABB、Siemens、Johnson Controls、Trane Technologies、Carrier、Daikin、STULZ、Rittal、Delta Electronics、Huawei Digital Power、Legrand、Mitsubishi Electricも競合しています。
排熱再利用システムが年22.45%で最も急成長しており、これにダイレクト・トゥ・チップ液冷が年21.81%で続きます。ダイレクト・トゥ・チップ液冷は2025年の24.1億米ドルから2035年までに173.3億米ドルに拡大します。
米国が98.8億米ドルで、2025年の支出の37.0%を占め、これに中国が28.2億米ドルで続きます。インドは年19.85%で最も急成長しています(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。