
DDR5 AIサーバーメモリ市場 規模・シェア・2035年までの予測
市場の概要
DDR5 AIサーバーメモリ市場の規模は2025年にUSD 2,140.0百万で、年平均成長率(CAGR)12.25%で拡大し、2035年までにUSD 6,800.0百万に達すると予測されています。 North Americaが市場の50%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04範囲の比較:市場推計が異なる理由
- 05市場ダイナミクス
- 06価格分析
- 07規格と規制
- 08サプライチェーンとバリューチェーン分析
- 09市場規模と予測、2020-2035年
- 10モジュールタイプ別市場
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- North America50%
- Asia Pacific28%
- Europe14%
- Middle East and Africa4.5%
- Latin America3.5%
掲載企業
- Samsung Electronics
- SK hynix
- Micron Technology
- Kingston Technology
- Nanya Technology
- CXMT (ChangXin Memory Technologies)
- Winbond Electronics
- SMART Global (Penguin Solutions)
- Netlist
- ADATA Technology
- Montage Technology
- Rambus
- Renesas Electronics
- Astera Labs
- Microchip Technology
詳細分析
DDR5 AIサーバーメモリ市場は2026年に59.5億米ドルと評価され、2025年の21.4億米ドルから2035年までに68.0億米ドルに達すると予測されています。2025年から2035年までのCAGRは12.25%です(DC Market Insights推計)。本市場は、人工知能(AI)サーバー、すなわちグラフィックス処理装置(GPU)、カスタム特定用途向け集積回路(ASIC)またはその他のアクセラレータを中心に構築されたサーバーで、ホストメモリとして機能するDouble Data Rate 5(DDR5)ダイナミックランダムアクセスメモリ(DRAM)モジュールを対象とします。具体的には、レジスタード・デュアルインラインメモリモジュール(RDIMM)、マルチプレックスランクDIMM(MRDIMM)、およびCompute Express Link(CXL)経由で接続されるDDR5メモリです。算出根拠は次のとおりです。2025年に導入されたDDR5ホストのAIサーバー約460,000台 × 1台あたりホストメモリ1,200 GB × GBあたり4.00米ドル、うちDDR5の比率97%で、21.4億米ドルとなります。AIホストプロセッサが毎秒8,800~12,800メガトランスファー(MT/s)で12および16メモリチャネルへ移行するため、MRDIMMは年率32.29%で最も成長の速いモジュールタイプです。また、ソブリンAIキャンパスが小さな基盤から立ち上がるため、中東・アフリカは年率18.13%で最も成長の速い地域です。
主要市場統計:2026年のDDR5 AIサーバーメモリ市場の規模は?
DC Market Insightsは、2026年のDDR5 AIサーバーメモリ市場を59.5億米ドルと評価しています。これは2025年の21.4億米ドルを177.9%上回る水準であり、DDR5サーバーモジュールの平均価格が2倍になる一方、AIサーバーあたりのホストメモリが30%増加したためです。
- 2025年の市場規模:21.4億米ドル
- 2026年の市場規模:59.5億米ドル
- 2030年の市場規模:79.2億米ドル
- 2035年の市場規模:68.0億米ドル
- CAGR 2025-2035年:基本ケース12.25%、低位ケース9.12%、高位ケース15.23%
- 最大のモジュールタイプ:最大64 GBの標準RDIMM、2025年市場価値の52.0%(11.1億米ドル)
- 最も成長の速いモジュールタイプ:MRDIMM、年率32.29%
- 首位の地域:北米、2025年市場価値の50.0%(10.7億米ドル)
- 最も成長の速い地域:中東・アフリカ、年率18.13%
- 最大の国:米国、2025年に9億8,521万米ドル(世界市場価値の46.0%)
- 市場リーダー:Samsung Electronics、SK hynix、Micron Technology(DC Market Insights評価)
エグゼクティブサマリー
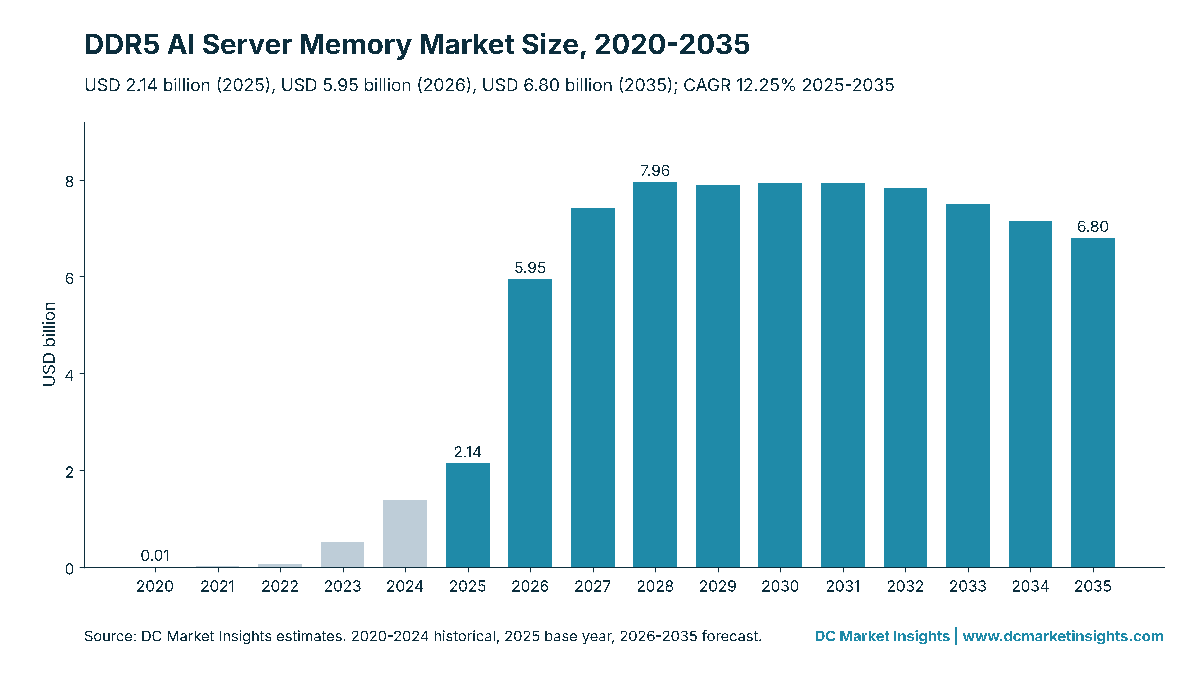
世界のDDR5 AIサーバーメモリ市場規模は、2020年に753万米ドルと評価され、2025年に21.4億米ドルに達しました。予測期間中のCAGRは12.25%で、2035年までに68.0億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| DDR5 AIサーバーメモリ市場規模 2025年 | 21.4億米ドル |
| DDR5 AIサーバーメモリ市場規模 2026年 | 59.5億米ドル |
| DDR5 AIサーバーメモリ市場 CAGR | 12.25% |
| DDR5 AIサーバーメモリ市場規模 2035年 | 68.0億米ドル |
2020年の753万米ドルは検証用モジュールのみを反映しています。半導体標準化団体であるJEDECは2020年7月14日にJESD79-5 DDR5規格を公開しましたが、AIサーバーはDDR5対応サーバープロセッサが2022年後半から2023年に出荷されるまでDDR4で稼働していました。その後、DDR5はAIサーバーのホストメモリに占める割合を2023年に45%、2024年に85%、2025年に97%へと高めたため、2020年から2025年までの年率209.6%という成長率は需要ではなく技術の切り替えを表しています。2025年以降の促進要因は数量と容量です。AIサーバーに出荷されるDDR5ホストメモリは、AI容量の追加が増え、各サーバーのメモリ搭載量も増えるため、2025年の約552ペタバイト(PB)から2035年には約3,490 PBに拡大します。NVIDIAのDGX B200は2 TBのシステムメモリを搭載し、4 TBまで構成可能です。市場価値は2028年に79.6億米ドルでピークを迎え、次世代メモリがAIサーバーのホストメモリの43%を占め、GBあたり価格が2026年の高値から正常化するにつれ、2035年までに68.0億米ドルへと緩やかに減少します。
市場範囲:DDR5 AIサーバーメモリ市場は何を対象とするか?
DDR5 AIサーバーメモリ市場は、アクセラレータ搭載サーバーにホストプロセッサメモリとして実装されるDDR5 DRAMモジュールを対象とし、名目米ドルのモジュール販売価格で評価しています。DC Market Insightsは本市場を2025年に21.4億米ドル、2026年に59.5億米ドルと算定しています。
対象範囲。最大64 GBの標準DDR5 RDIMM、三次元積層(3DS)モジュールを含む128 GB以上の大容量RDIMM、MRDIMM、およびDDR5ダイで構成されるCXLメモリ拡張モジュールで、GPU、カスタムASIC、フィールドプログラマブルゲートアレイ(FPGA)またはその他のAIアクセラレータを搭載するサーバーに実装されるもの。新規AIサーバーと、旧世代アクセラレータ群の更新のために購入されるAIサーバーの両方を対象とします。
対象外。アクセラレータの隣に積層される広帯域メモリ(HBM)、ArmベースのAIホストプロセッサやSOCAMMモジュールで使用されるLPDDR5Xなどの低消費電力メモリ、DDR4モジュール、アクセラレータを搭載しない汎用サーバーのDDR5、クライアントおよびワークステーション向けメモリ、ならびにモジュールメーカーに販売されるレジスタリングクロックドライバ(RCD)およびデータバッファチップ(これらはモジュール価格に含めて計上)。
セグメントの関係。モジュールタイプ別の内訳は、標準RDIMM、大容量RDIMM、MRDIMM、CXLモジュールを合計して21.4億米ドルの総額となります。サーバーあたりメモリ容量別、アクセラレータタイプ別、エンドユーザー別の内訳は、同じ総額をサーバー構成、サーバー内のアクセラレータ、購入者別にそれぞれ切り分けたものです。
DDR5 AIサーバーメモリ市場の推計値が異なるのはなぜか?
この市場名で公表されている推計値が異なるのは、範囲の線引きがそれぞれ異なるためです。DC Market Insightsはアクセラレータ搭載サーバーのDDR5ホストメモリのみを計上しており、2026年は59.5億米ドルとなります。
より広い定義では、データベース、Webサービス、仮想マシンを稼働させる汎用サーバーを含むすべてのサーバーのDDR5を加えるため、総額は数倍に膨らみます。HBMを加える推計もあります。HBMは金額ベースでAIサーバー最大のメモリプールですが、アクセラレータパッケージ上に搭載されるものであり、当社の広帯域メモリ(HBM)市場レポートで算定しています。ArmホストプロセッサのLPDDR5XやSOCAMMモジュールを加える推計もあります。NVIDIAのVera CPUはLPDDR5Xメモリを採用しており、Samsung Electronicsは2026年7月にHBM4、DDR5、SOCAMM2をそれぞれ別個の注力製品として挙げました。より狭い定義では、モジュールではなくメモリチップのみ、あるいは学習用サーバーのみを計上しています。
| 項目 | 本レポートでの扱い | 理由 |
|---|---|---|
| AIサーバーのDDR5 RDIMMおよびMRDIMM | 対象、2025年にMRDIMMと標準RDIMMの合計で12.4億米ドル | アクセラレータにデータを供給するホストメモリ |
| AIサーバーの大容量・3DS RDIMM | 対象、2025年に8億1,387万米ドル | 機能は同じで、モジュールが大容量 |
| DDR5ベースのCXLメモリ拡張 | 対象、2025年に8,566万米ドル | DIMMスロットを超えてホストメモリ容量を追加 |
| アクセラレータ上のHBM | 対象外 | アクセラレータパッケージ上の別デバイス |
| ArmホストのLPDDR5XおよびSOCAMM | 対象外 | 異なるメモリ規格 |
| 汎用サーバーのDDR5 | 対象外 | サーバーにAIアクセラレータを搭載しない |
より広い推計が計上する対象外の項目には、汎用サーバー向けメモリ、HBMスタック、LPDDR5X、SOCAMM、DDR4、クライアント向けメモリ、単体で販売されるメモリインターフェースチップが含まれます。対象範囲内の購入者層には、ハイパースケールクラウドプロバイダー、GPUクラウドおよびコロケーションプロバイダー、企業、AIサーバーを単体で購入する中小企業(SME)、研究機関、ソブリンAIプログラムが含まれます。
市場の促進要因:DDR5 AIサーバーメモリ市場を牽引するものは何か?
AIサーバーにおけるDDR5ホストメモリへの支出を2025年の21.4億米ドルから2035年までに68.0億米ドルへと押し上げる促進要因は3つあります。AI容量の増加、サーバーあたりメモリの増加、プロセッサあたりメモリチャネル数の増加です。
AI容量の追加が年間4.2 GWから17.8 GWへ増加
DC Market Insightsの容量モデルでは、新規のAIデータセンター容量は2025年の約4.2 GWから2035年には約17.8 GWに増加し、さらに5年前に導入されたAI設備の更新がこれに加わります。支出の動向もこのペースを裏付けています。NVIDIAは2026会計年度のデータセンター売上高が過去最高の1,937億米ドル(68%増)、2026年7月までの四半期で890億米ドル(117%増)と報告しました。Dell Technologiesは同四半期に過去最高となる609億米ドルのAIサーバー受注を計上しました。Micron Technologyは2026年と2027年のいずれもサーバー出荷台数が10%台後半の伸びになると予想しています。これらにより、DDR5ホストのAIサーバー導入台数は2025年の約460,000台から2030年には約683,600台に増加します。
AIサーバーあたりホストメモリが1,200 GBから4,500 GBへ増加
AIサーバーあたりの平均DDR5ホストメモリは、2025年の約1,200 GBから2030年に3,000 GB、2035年に4,500 GBへと増加します(DC Market Insights推計)。エージェント型推論やロングコンテキスト推論では、モデルの重み、キーバリューキャッシュ、データパイプラインをホストメモリに保持するためです。8GPUシステムはすでに2 TBで出荷されています。NVIDIAはDGX H100を32枚のDIMMで2 TB、DGX B300を標準で2 TB、128 GB DIMMで最大4 TBと記載しています。AMD Instinct MI355Xアクセラレータ向けのDell PowerEdge XE9785は24枚のDDR5 RDIMMで最大6 TBを搭載できます。2025年価格のGBあたり4.00米ドルでは、1テラバイト追加するごとにサーバー1台あたり約4,000米ドルのメモリが加わります。
プロセッサあたりメモリチャネル数が12から16へ増加
ホストプロセッサあたりのDDR5チャネル数は、初期のDDR5サーバープロセッサの8から、現行のAMD EPYCおよびIntel Xeon 6の12、さらにAMDの次世代では最大16へと増加し、サーバーあたりのDIMMスロット数を最大33%押し上げます。AMDのEPYC 9005プロセッサはCPU(中央処理装置)あたり12チャネルのDDR5メモリを備え、AMDは2026年7月に最大16のDDR5チャネルと最大12,800 MT/sのJEDEC標準MRDIMMサポートを備えたEPYC 9006を発表しました。Micronも2026年3月にエージェント型AIワークロードにより従来型サーバーの需要が堅調であると述べ、SK hynixは2026年1月に従来型サーバーメモリの需要が急増したと述べました。
市場トレンド:DDR5 AIサーバーメモリはどう変化しているか?
モジュール構成はスロットあたりの価値が高い製品へシフトしています。大容量RDIMMとMRDIMMは、2025年の市場価値の44.0%から2035年までに77.0%に上昇します。
256 GBモジュールが2026年に量産認定段階へ
256 GBモジュールが64 GBおよび96 GB製品を置き換えるにつれ、大容量・3DS RDIMMは年率14.42%で成長し、2025年の8億1,387万米ドルから2035年までに31.3億米ドルに達します。SK hynixは2025年12月に32 Gbダイで構成した256 GB DDR5 RDIMMのIntel Xeon 6検証を完了し、Micronは2026年5月に最大9,200 MT/sの256 GB DDR5サーバーモジュールのサンプル出荷を開始しました。
MRDIMMの市場価値シェアが6.0%から31.0%へ拡大
MRDIMMは、プロセッサのピンを増やすことなくDIMMスロットのデータレートを2倍にするため、2025年の1億2,851万米ドルから2035年までに21.1億米ドルへと成長します。IntelのXeon 6は2024年9月にMRDIMMをサポートした最初のサーバープロセッサとなり、Xeon 6980PはDDR5-6400およびMRDIMM-8800をサポートしています。各MRDIMMにはMRCDチップ1個とMDBチップ10個(マルチプレックス・レジスタリングクロックドライバおよびデータバッファ)が搭載され、モジュールあたりのコストを押し上げます。JEDECは2026年4月、12,800 MT/sモジュール向けの第2世代MRCD02規格がまもなく公開される見込みであると発表しました。
2026年は価格変動が支配的
DDR5サーバーモジュールの平均価格は、2025年のGBあたり約4.00米ドルから2026年にはGBあたり8.00米ドルに上昇します(DC Market Insights推計)。Micronは、DRAM価格の上昇率を2025年11月までの四半期で約20%、2026年2月までの四半期で60%台半ば、2026年8月までの四半期で10%台後半と報告しました。
市場の課題:DDR5 AIサーバーメモリ市場の抑制要因は何か?
AIサーバーにおけるDDR5支出を抑える課題は2つあります。低消費電力メモリを使用するArmホストプロセッサと、2029年以降の次世代DRAMへの移行です。
2035年までに低消費電力メモリがAIホスト容量の半分を占める
DDR5ホストのx86サーバーで構築されるAI容量の割合は、2025年の65%から2030年に55%、2035年に50%へと低下します(DC Market Insights推計)。Armホストプロセッサを搭載したラックスケールシステムがLPDDR5Xを使用するためです。2026年3月に発表されたNVIDIAのVera CPUはLPDDR5Xを採用し、最大1.2 TB/sの帯域幅を実現しています。低消費電力メモリにシェアを5ポイント奪われるごとに、本市場の2035年の市場価値から約6億8,000万米ドルが失われます。
2035年までに次世代DRAMがAIホストメモリの43%を占める
AIサーバーのホストメモリに占めるDDR5の割合は、2028年に99%でピークを迎え、新しいプロセッサで次世代レジスタードメモリが立ち上がるにつれ、2030年に92%、2035年に57%へと低下します。この移行により、2028年が79.6億米ドルで市場価値のピークとなります。価格も市場価値の押し下げ要因です。2026年の高値の後、新たなDRAM生産能力の稼働に伴い、モデルではDDR5がGBあたり2030年までに4.20米ドル、2035年までに3.42米ドルに下落すると想定しており、これは2026年価格と比べて2035年の市場価値を57%押し下げます。
市場機会:新たな収益源はどこにあるか?
最も大きな新規価値をもたらす収益源は2つあります。2 TB超の大容量メモリ推論サーバーとCXLメモリ拡張です。
2 TB超のサーバーが2035年までに44.2億米ドルに到達
2 TBを超えるDDR5を搭載したサーバーは、年率26.29%で2025年の4億2,835万米ドルから2035年までに44.2億米ドルへと成長し、市場価値に占める割合は20.0%から65.0%に上昇します。プラットフォームはすでにこれに対応しています。AMD Instinct MI350XおよびMI355X向けのSupermicroの8Uシステムは24のDIMMスロットで最大9 TBのDDR5-6000 RDIMMを搭載でき、DellのXE9780とXE9680は32枚のDDR5 RDIMMで最大4 TBを搭載できます。
CXLメモリ拡張が2035年までに7億4,832万米ドルに到達
CXLメモリ拡張モジュールは、DIMMスロットを超えてホストメモリを追加できるため、年率24.20%で2025年の8,566万米ドルから2035年までに7億4,832万米ドルへと成長します。CXLコンソーシアムは2024年12月にCXL 3.2仕様を公開しました。MicronのCZ120モジュールは128 GBと256 GBの容量で提供され、サーバーあたり最大2 TBを追加でき、SamsungのCMM-DモジュールはPCIe Gen5上のCXLインターフェースの背後にDDR5を使用しています(PCIe:Peripheral Component Interconnect Express)。
価格:AIサーバー用DDR5メモリのコストはどのくらいか?
DC Market Insightsの推計によると、平均的なAIサーバーのDDR5メモリのコストは、2025年に約4,800米ドル(1,200 GB × GBあたり4.00米ドル)、2035年に約15,390米ドル(4,500 GB × GBあたり3.42米ドル)です。
| 年 | 平均価格(GBあたり米ドル) | AIサーバーあたりホストメモリ(GB) | AIサーバーあたりDDR5搭載額(米ドル) |
|---|---|---|---|
| 2020 | 8.00 | 768 | 6,144(検証用モジュールのみ) |
| 2025 | 4.00 | 1,200 | 4,800 |
| 2030 | 4.20 | 3,000 | 12,600 |
| 2035 | 3.42 | 4,500 | 15,390 |
2026年平均のGBあたり8.00米ドルでは、2 TBのサーバーのDDR5は約16,400米ドルとなり、2025年価格での約8,200米ドルと比較されます。SK hynixは2026年7月にAIサーバー向け高性能製品が価格上昇を主導したと報告しました。追加のバッファチップと積層ダイのため、MRDIMMは同容量のRDIMMに対してGBあたり約20%~30%、256 GB 3DSモジュールは約15%のプレミアムがつきます(DC Market Insights推計)。最も一般的な標準品である64 GB RDIMMは、2025年の平均価格で約256米ドルでした。
規格と規制:DDR5 AIサーバーメモリを規定するルールは何か?
4つのJEDECおよび業界規格と1つの輸出規制制度が、21.4億米ドル規模の本市場を形作っています。
- JEDEC JESD79-5(DDR5 SDRAM、シンクロナスDRAM)。2020年7月14日に公開。対象範囲内のすべてのモジュールが使用するDDR5デバイス規格を定めています。
- JEDEC JESD79-5C。データ完全性のためのPer-Row Activation Counting(PRAC)を追加し、スピードグレードを8,800 MT/sまで拡張しました(2024年4月)。
- JEDEC MRDIMM規格。マルチプレックスランクモジュール向けのMRCDおよびMDBロジック。12,800 MT/s向けのMRCD02世代は、2026年4月に公開見込みと発表されました。
- CXL 3.2。CXL 3.2仕様(2024年12月)は、CXLモジュールのメモリ拡張とプーリングを定義しています。
- 米国の輸出規制。米国商務省産業安全保障局(BIS)は2024年12月にHBMを含む先端半導体の規制を強化しました。アクセラレータに対する規制は、ハイエンドAIサーバーとそれに搭載されるDDR5の出荷先を左右します。
実際には、プラットフォーム認定が規格と同様の役割を果たします。SK hynixによる2025年12月のIntel Xeon 6検証が示すように、モジュールはハイパースケール購入者が導入する前に、各ホストプロセッサでの検証に合格しなければなりません。
市場セグメンテーション:DDR5 AIサーバーメモリ市場をリードするセグメントは?
DDR5 AIサーバーメモリ市場では、2025年の市場価値の52.0%を占める標準RDIMMが首位であり、構成別では1 TB~2 TBのメモリを搭載したサーバーが50.0%、アクセラレータ別ではGPUサーバーが80.0%、購入者別ではハイパースケールクラウドプロバイダーが62.0%でそれぞれ首位です。
モジュールタイプ別:標準RDIMMが52.0%で首位
| モジュールタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 標準RDIMM(最大64 GB) | 1,113.72 | 52.0% | 816.35 | -3.06% |
| 大容量・3DS RDIMM(128 GB以上) | 813.87 | 38.0% | 3,129.34 | 14.42% |
| MRDIMM | 128.51 | 6.0% | 2,108.91 | 32.29% |
| CXLメモリ拡張モジュール | 85.66 | 4.0% | 748.32 | 24.20% |
| 合計 | 2,141.76 | 100.0% | 6,802.92 | 12.25% |
256 GBモジュールとMRDIMMが新規サーバーのスロットを占めるため、標準RDIMMへの支出は年率3.06%で縮小します。MRDIMMは最も成長の速いセグメントです。
サーバーあたりメモリ容量別:1 TB~2 TBが50.0%で首位
| サーバーあたり容量 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 1 TB以下 | 642.53 | 30.0% | 476.20 | -2.95% |
| 1 TB~2 TB | 1,070.88 | 50.0% | 1,904.82 | 5.93% |
| 2 TB超 | 428.35 | 20.0% | 4,421.90 | 26.29% |
| 合計 | 2,141.76 | 100.0% | 6,802.92 | 12.25% |
アクセラレータタイプ別:GPUサーバーが80.0%で首位
| アクセラレータタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| GPUサーバー | 1,713.41 | 80.0% | 4,353.87 | 9.77% |
| カスタムASICサーバー | 364.10 | 17.0% | 2,244.96 | 19.95% |
| その他のアクセラレータサーバー | 64.25 | 3.0% | 204.09 | 12.25% |
| 合計 | 2,141.76 | 100.0% | 6,802.92 | 12.25% |
ハイパースケール事業者が独自の学習・推論チップを導入するにつれ、カスタムASICサーバーは年率19.95%で最も速く成長します。その大半はDDR5を搭載したx86プロセッサがホストとなっています。
エンドユーザー別:ハイパースケールクラウドプロバイダーが62.0%で首位
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 1,327.89 | 62.0% | 3,673.58 | 10.71% |
| GPUクラウド・コロケーションプロバイダー | 385.52 | 18.0% | 1,360.58 | 13.44% |
| エンタープライズ・ソブリンAI | 428.35 | 20.0% | 1,768.76 | 15.24% |
| 合計 | 2,141.76 | 100.0% | 6,802.92 | 12.25% |
オンプレミスの推論サーバーはクラウドの学習クラスターよりもGPUあたりのホストメモリを多く搭載する構成となるため、エンタープライズおよびソブリンAIの購入者は年率15.24%で最も速く成長します。
DC独自分析:AIサーバーあたりホストメモリモデルとモジュールタイプ×アクセラレータ マトリクス
2025年に8億6,259万米ドルとなるGPUサーバーの標準RDIMMは、マトリクス最大のセルであり、DDR5 AIサーバーメモリ支出全体の40.3%を占めます。以下のマトリクスは、購入される製品とそれが使われるアクセラレータをクロス集計したものです。これは出荷台数の集計ではなくDC Market Insightsのモデルであり、34の入力値、すなわち16の容量コホート、5つの年次カーブ(AI比率、DDR5ホスト比率、サーバーあたりkW、サーバーあたりGB、ホストメモリに占めるDDR5比率)、1つの価格カーブ、4つの構成比テーブル、8つの地域・国別ウェイトから構築され、3つの上限・下限チェックで検証されています。
| 2025年、百万米ドル | GPUサーバー | カスタムASICサーバー | その他のアクセラレータサーバー |
|---|---|---|---|
| 標準RDIMM(最大64 GB) | 862.59 | 212.44 | 38.69 |
| 大容量・3DS RDIMM(128 GB以上) | 659.47 | 132.89 | 21.51 |
| MRDIMM | 116.07 | 10.21 | 2.23 |
| CXLメモリ拡張モジュール | 75.28 | 8.56 | 1.82 |
| 合計 | 1,713.41 | 364.10 | 64.25 |
GPUサーバーはDDR5予算の6.8%をMRDIMMに、4.4%をCXLモジュールに充てており、いずれもアクセラレータタイプの中で最も高い比率です。8GPUシステムが12チャネルプロセッサをフルスピードで最初に使用するためです。カスタムASICサーバーは予算の58.3%を標準RDIMMに充てています。多くのハイパースケールASICホストが、1チャネルあたり64 GBのDIMMを1枚で運用しているためです。
ホストメモリモデルの入力値は、どの読者でも確認できます。毎年追加されるAI容量(2025年に4.2 GW)、AIサーバーあたりのIT電力(2025年に約6.5 kW、2035年に20 kW)、サーバーあたりメモリ(2025年に1,200 GB)です。DDR5ホストのAIメガワットをサーバーあたりkWで割るとサーバー台数が得られ、これにサーバーあたりGB、DDR5比率、GBあたり価格を掛けると市場規模が得られます。モデルとその前提条件については、当社の調査方法ページで説明しています。
地域別インサイト:DDR5 AIサーバーメモリ市場をリードする地域は?
DDR5 AIサーバーメモリ市場では北米が2025年の市場価値の50.0%を占めて首位であり、中東・アフリカが年率18.13%で最も成長の速い地域です。サウジアラビアとアラブ首長国連邦(UAE)のソブリンAIキャンパスが、小さな基盤に大規模なGPUクラスターを追加するためです。
北米が50.0%のシェアで首位
北米は2025年に10.7億米ドル、2035年までに30.6億米ドルを占め、年率11.08%で成長します。ハイパースケーラーの予算がこれを牽引しています。Alphabetは2026年の設備投資を1,750億~1,850億米ドル、Metaは1,300億~1,450億米ドルと見通しを示し、Supermicroは2026会計年度の純売上高を391億米ドルと報告しました。
アジア太平洋が28.0%のシェア
アジア太平洋は2025年に5億9,969万米ドル、2035年までに20.4億米ドルを占め、年率13.03%で成長します。同地域はハードウェアの大半も製造しています。AIサーバーの大半が組み立てられる台湾は2025年の輸出額が過去最高の6,407億米ドルに達したと報告しており、韓国には主要DRAMメーカー3社のうち2社が拠点を置いています。中国は2025年に2億389万米ドルを占めますが、米国のアクセラレータ輸出規制により抑制されています。
欧州が14.0%のシェア
欧州は2025年に2億9,985万米ドル、2035年までに9億1,839万米ドルを占め、年率11.84%で成長します。2025年にはドイツ、英国、フランスが欧州の支出の57.0%を占めており、その大半はクラウドリージョンと国家AIスーパーコンピューティングプログラムによるものです。
中東・アフリカが4.5%のシェア
中東・アフリカは2025年に9,638万米ドル、2035年までに5億1,022万米ドルを占め、年率18.13%と全地域で最も速い成長を示します。2025年にはサウジアラビアとUAEが合わせて地域支出の64.0%を占め、それぞれ2,891万米ドルと3,277万米ドルです。
中南米が3.5%のシェア
中南米は2025年に7,496万米ドル、2035年までに2億7,212万米ドルを占め、年率13.76%で成長します。2025年にはブラジルが地域の45.0%、3,373万米ドルを占めています。
国別分析:DDR5 AIサーバーメモリへの支出が最も多い国は?
DDR5 AIサーバーメモリの最大の国別市場は米国で、2025年に9億8,521万米ドルと世界市場価値の46.0%を占め、中国の2億389万米ドル(9.5%)、日本の8,396万米ドル(3.9%)がこれに続きます。上位12か国が2025年の支出の82.6%を占めています。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 985.21 | 46.0% | 2,785.79 | 10.95% |
| 2 | 中国 | アジア太平洋 | 203.89 | 9.5% | 571.45 | 10.86% |
| 3 | 日本 | アジア太平洋 | 83.96 | 3.9% | 265.31 | 12.19% |
| 4 | カナダ | 北米 | 74.96 | 3.5% | 229.60 | 11.84% |
| 5 | ドイツ | 欧州 | 65.97 | 3.1% | 192.86 | 11.32% |
| 6 | 韓国 | アジア太平洋 | 65.97 | 3.1% | 224.50 | 13.03% |
| 7 | 英国 | 欧州 | 62.97 | 2.9% | 183.68 | 11.30% |
| 8 | インド | アジア太平洋 | 53.97 | 2.5% | 346.95 | 20.45% |
| 9 | オーストラリア | アジア太平洋 | 47.98 | 2.2% | 163.27 | 13.03% |
| 10 | シンガポール | アジア太平洋 | 47.98 | 2.2% | 132.66 | 10.71% |
| 11 | フランス | 欧州 | 41.98 | 2.0% | 128.57 | 11.84% |
| 12 | ブラジル | 中南米 | 33.73 | 1.6% | 119.73 | 13.51% |
国家AIコンピューティングプログラムやハイパースケールリージョンがGPUクラスターを追加するにつれ、インドは年率20.45%で主要国の中で最も成長の速い市場となり、ブラジルの13.51%、韓国の13.03%がこれに続きます。国別の数値は、各国の既設および新規AIサーバー容量の推定シェアで重み付けした、DC Market Insightsによる地域合計の配分値です。
予測シナリオ:2035年の予測はどのように変化しうるか?
DDR5 AIサーバーメモリ市場は、基本ケースで2035年までに68.0億米ドルに達し、低位・高位シナリオでは51.3億米ドルから88.4億米ドルの範囲となります。
| シナリオ | 2035年の前提条件 | 2035年(十億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|
| 低位 | AIサーバーあたり4,000 GB、GBあたり2.90米ドル | 5.13 | 9.12% |
| 基本 | AIサーバーあたり4,500 GB、GBあたり3.42米ドル、ホストメモリに占めるDDR5比率57% | 6.80 | 12.25% |
| 高位 | AIサーバーあたり5,000 GB、GBあたり4.00米ドル | 8.84 | 15.23% |
低位ケースは、DRAM生産能力の追加が速まり、AIホストメモリの低消費電力モジュールへの移行が早まることを反映しています。高位ケースは、ロングコンテキスト推論によってサーバーあたりメモリが引き続き増加し、DRAM供給の逼迫が2026年以降も長く続くことを想定しています。
競合インサイト:DDR5 AIサーバーメモリ市場をリードするのはどこか?
- Samsung Electronics
- SK hynix
- Micron Technology
- Kingston Technology
- Nanya Technology
- CXMT (ChangXin Memory Technologies)
- Winbond Electronics
- SMART Global (Penguin Solutions)
- Netlist
- ADATA Technology
- Montage Technology
- Rambus
- Renesas Electronics
- Astera Labs
- Microchip Technology
DDR5 AIサーバーメモリ市場は高度に集中しています。サーバーグレードの32 Gb DDR5ダイとプラットフォーム認定がこれら3社のDRAMメーカーに集中しているため、DC Market Insightsは、Samsung Electronics、SK hynix、Micron Technologyの3社で市場の約93%を供給していると推定しています。Samsungは2026年7月にサーバー向けDRAMの需要の伸びが加速すると予想されると述べました。SK hynixは過去最高の第2四半期を報告し、その中でAIサーバー向け製品が価格上昇を主導したとしています。Micronは2026会計年度第3四半期の売上高が過去最高の414.6億米ドル(前年同期は93.0億米ドル)と報告し、8,800 MT/sサーバーRDIMMの顧客認定を完了しています。モジュールの速度を決めるのはインターフェースチップサプライヤーです。Rambusは2025年の製品売上高を3億4,780万米ドル(41%増)と報告し、Montage Technologyのインターコネクトチップ事業は2025年に51億3,900万人民元を販売し、Renesas Electronicsは2025年11月に9,600 MT/sの第6世代DDR5 RCDを発表しました。
最近の動向
- 2025年12月、SK hynixは32 Gbダイで構成した256 GB DDR5 RDIMMのIntel Xeon 6検証を完了しました(出典:SK hynixニュースルーム)。
- 2026年4月、JEDECは新たなMRDIMMインターフェースロジック規格を発表し、12,800 MT/s向けのMRCD02がまもなく公開される見込みであるとしました(出典:JEDEC)。
- 2026年5月、MicronはAIインフラ向けに最大9,200 MT/sの256 GB DDR5サーバーモジュールのサンプル出荷を開始しました(出典:Micronプレスリリース)。
- 2026年7月、AMDは最大16のDDR5チャネルと最大12,800 MT/sのMRDIMMサポートを備えたEPYC 9006プロセッサを発表しました(出典:AMD)。
- 2026年9月、Dell Technologiesは第2四半期(会計年度)に過去最高となる609億米ドルのAIサーバー受注と164億米ドルのAIサーバー売上高を報告しました(出典:Dell Technologies)。
- 2026年9月、MicronはDRAM価格が10%台後半上昇したと報告し、8,800 MT/sサーバーRDIMMの認定を完了しました(出典:Micron決算説明資料)。
当社はこうした製品発表、認定、価格動向をデータセンター業界アップデートでリアルタイムに追跡しています。AIサーバー用メモリを計画している購入者は、ホストDDR5とアクセラレータメモリを広帯域メモリ(HBM)市場レポートで、各モジュールに搭載されるインターフェースチップをDDR5サーバーメモリRCD IC市場レポートで比較できます。
調査方法:DDR5 AIサーバーメモリ市場モデルの構築方法
DC Market Insightsは、16の年次容量コホート(2020年~2035年)から本市場をボトムアップで構築しました。各年のAI容量は、新規データセンター容量にAI比率を掛けたもの(2025年は12.0 GW × 35% = 4.2 GW)に、5年前に導入され新しいサーバーに更新されるAI容量(2025年は0.4 GW)を加えたものです。その容量のうちDDR5ホストの比率(2025年は65%)をAIサーバーあたりのIT電力(2025年は6.5 kW)で割ると約460,000台のサーバーが得られ、これに1,200 GBのホストメモリ、97%のDDR5比率、GBあたり4.00米ドルを掛けると21.4億米ドルとなります。2035年には同じ計算の流れで、新規および更新のAI容量31.0 GW、DDR5ホスト比率50%、サーバーあたり20 kW、775,500台のサーバー、4,500 GB、DDR5比率57%、GBあたり3.42米ドルとなり、68.0億米ドルとなります。総額は4つのモジュールタイプ、3つの容量帯、3つのアクセラレータタイプ、3つのエンドユーザー、5つの地域に分割され、すべての分割は各年で市場総額と一致します。
AIサーバー向けのDDR5販売額を開示しているサプライヤーはないため、結果は3つの上限・下限で検証しました。上限その1:2025年の市場21.4億米ドルは、NVIDIAの2026会計年度データセンター売上高1,937億米ドルの1.1%であり、数十万米ドルで販売される2 TBサーバーに約8,200米ドルのDDR5が搭載されることと整合します。上限その2:2026年の市場59.5億米ドルは、Micronの単一四半期の売上高414.6億米ドルの14.4%であり、この市場を3社のサプライヤーが分け合っています。下限:460,000台のサーバーがそれぞれ512 GBのみを搭載し、2023年の安値であるGBあたり3.20米ドルで購入したとしても、支出は7億5,366万米ドルとなり、モデル値の21.4億米ドルは最低水準を大きく上回っています。本ページに記載のアナリストがモデルを構築し、レビュー担当者が公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象メモリと対象外メモリ
- 1.3通貨、価格基準および対象年
- 02調査方法
- 2.1AIサーバーあたりホストメモリのボトムアップモデル
- 2.2AI容量コホートとサーバー更新
- 2.3上限・下限チェックとデータソース
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場スナップショット:2025年、2026年、2035年
- 3.2主要市場統計
- 3.3アナリストの見解
- 04範囲の比較:市場推計が異なる理由
- 4.1AIサーバーと全サーバーの比較
- 4.2DDR5ホストメモリとHBMおよびLPDDR5Xの比較
- 05市場ダイナミクス
- 5.1促進要因
- 5.2トレンド
- 5.3課題
- 5.4機会
- 06価格分析
- 6.1GBあたり平均価格、2020-2035年
- 6.2AIサーバーあたりDDR5搭載額
- 6.3MRDIMMおよび3DSモジュールのプレミアム
- 07規格と規制
- 7.1JEDEC JESD79-5およびJESD79-5C
- 7.2JEDEC MRDIMM規格
- 7.3CXL 3.2仕様
- 7.4AIアクセラレータに対する米国の輸出規制
- 08サプライチェーンとバリューチェーン分析
- 8.1DRAMダイメーカー
- 8.2インターフェースチップサプライヤー
- 8.3モジュールメーカーとサーバーOEM
- 09市場規模と予測、2020-2035年
- 9.1過去の市場規模、2020-2024年
- 9.2予測、2026-2035年
- 9.3AIサーバー台数、サーバーあたりメモリ容量、GBあたり価格
- 10モジュールタイプ別市場
- 10.1標準RDIMM(最大64 GB)
- 10.2大容量・3DS RDIMM(128 GB以上)
- 10.3MRDIMM
- 10.4CXLメモリ拡張モジュール
- 11サーバーあたりメモリ容量別市場
- 11.11 TB以下
- 11.21 TB~2 TB
- 11.32 TB超
- 12アクセラレータタイプ別市場
- 12.1GPUサーバー
- 12.2カスタムASICサーバー
- 12.3その他のアクセラレータサーバー
- 13エンドユーザー別市場
- 13.1ハイパースケールクラウドプロバイダー
- 13.2GPUクラウド・コロケーションプロバイダー
- 13.3エンタープライズ・ソブリンAI
- 14Dc独自分析:モジュールタイプ×アクセラレータ マトリクス
- 14.1セル別結果、2025年
- 14.2モデル入力値と上限・下限チェック
- 15北米市場
- 15.1米国
- 15.2カナダ
- 16欧州市場
- 16.1ドイツ
- 16.2英国
- 16.3フランス
- 16.4オランダ
- 16.5その他の欧州
- 17アジア太平洋市場
- 17.1中国
- 17.2日本
- 17.3韓国
- 17.4インド
- 17.5オーストラリア
- 17.6シンガポール
- 17.7その他のアジア太平洋
- 18中南米市場
- 18.1ブラジル
- 18.2その他の中南米
- 19中東・アフリカ市場
- 19.1サウジアラビア
- 19.2アラブ首長国連邦
- 19.3その他の中東・アフリカ
- 20国別分析:上位12か国
- 20.1国別ランキング、2025年
- 20.2高成長の主要国
- 21予測シナリオ
- 21.1低位・基本・高位ケース、2035年
- 21.2シナリオの前提条件
- 22競争環境
- 22.1市場集中度
- 22.2企業プロファイル:Samsung Electronics、SK hynix、Micron Technology、Kingston Technology、Nanya Technology、CXMT、Montage Technology、Rambus、Renesas Electronics、Astera Labs
- 22.3最近の動向
- 23アナリストの提言
- 23.1AIサーバー購入者向け
- 23.2メモリサプライヤー向け
- 23.3投資家向け
- 図 1DDR5 AIサーバーメモリ市場規模、2020-2035年
- 図 2モジュールタイプ別市場シェア、2025年および2035年
- 図 3地域別市場シェア、2025年
- 図 4AIサーバーあたりホストメモリ、2020-2035年
- 図 5予測シナリオ、2035年
- 表 1レポート属性
- 表 2範囲の比較
- 表 3GBあたり価格とAIサーバーあたりDDR5搭載額
- 表 4モジュールタイプ別市場、2025年および2035年
- 表 5サーバーあたりメモリ容量別市場、2025年および2035年
- 表 6アクセラレータタイプ別市場、2025年および2035年
- 表 7エンドユーザー別市場、2025年および2035年
- 表 8モジュールタイプ×アクセラレータ マトリクス、2025年
- 表 9上位12か国、2025年および2035年
- 表 10予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は59.5億米ドルで、2025年の21.4億米ドルから177.9%増加します。市場は2035年までに68.0億米ドルに達すると予測されています。
2025年から2035年まで年率12.25%で成長します。市場価値は2028年に79.6億米ドルでピークに達し、その後、次世代DRAMが2035年までにAIサーバーのホストメモリの43%を占めるにつれて緩やかに減少します。
2025年の支出21.4億米ドルは、GPUサーバー、ASICサーバーおよびその他のアクセラレータサーバーでホストプロセッサメモリとして使用されるDDR5 RDIMM、MRDIMMおよびCXLメモリモジュールを対象としています。HBMとLPDDR5Xは対象外です。
2025年の市場価値の52.0%(11.1億米ドル)を最大64 GBの標準RDIMMが占めています。MRDIMMは年率32.29%と最も速く成長し、2035年までに21.1億米ドルに達します。
2025年の平均は約1,200 GBで、2035年までに4,500 GBに増加します(DC Market Insights推計)。NVIDIAのDGX B200およびDGX B300は2 TBで出荷され、4 TBまで構成可能です。
DC Market Insightsの推計によると、2025年の平均的なAIサーバーではGBあたり4.00米ドルで約4,800米ドル、2 TBのサーバーでは2026年平均のGBあたり8.00米ドルで約16,400米ドルです。
2025年の市場価値の50.0%(10.7億米ドル)が北米で支出されています。中東・アフリカは年率18.13%で最も速く成長し、主要国の中ではインドが20.45%で最も高い成長率を示しています。
市場の約93%をSamsung Electronics、SK hynix、Micron Technologyの3社が合わせて供給しています(DC Market Insights推計)。Kingston Technology、Nanya Technology、CXMT、SMART Global、Netlistも競合しています。
2026年の59.5億米ドルは、アクセラレータサーバーのDDR5ホストメモリのみを対象としたDC Market Insightsの数値です。汎用サーバーのDDR5、HBMまたはLPDDR5Xを含む推計は数倍の規模になります。
MRDIMMが年率32.29%で最も速く、2 TB超のサーバー(26.29%)とCXLメモリ拡張モジュール(24.20%)がこれに続きます。16チャネルプロセッサとロングコンテキスト推論により、サーバーあたりのメモリ容量が増加しているためです。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。