
データセンター向けドライクーラー市場 規模・シェア・2035年までの予測
市場の概要
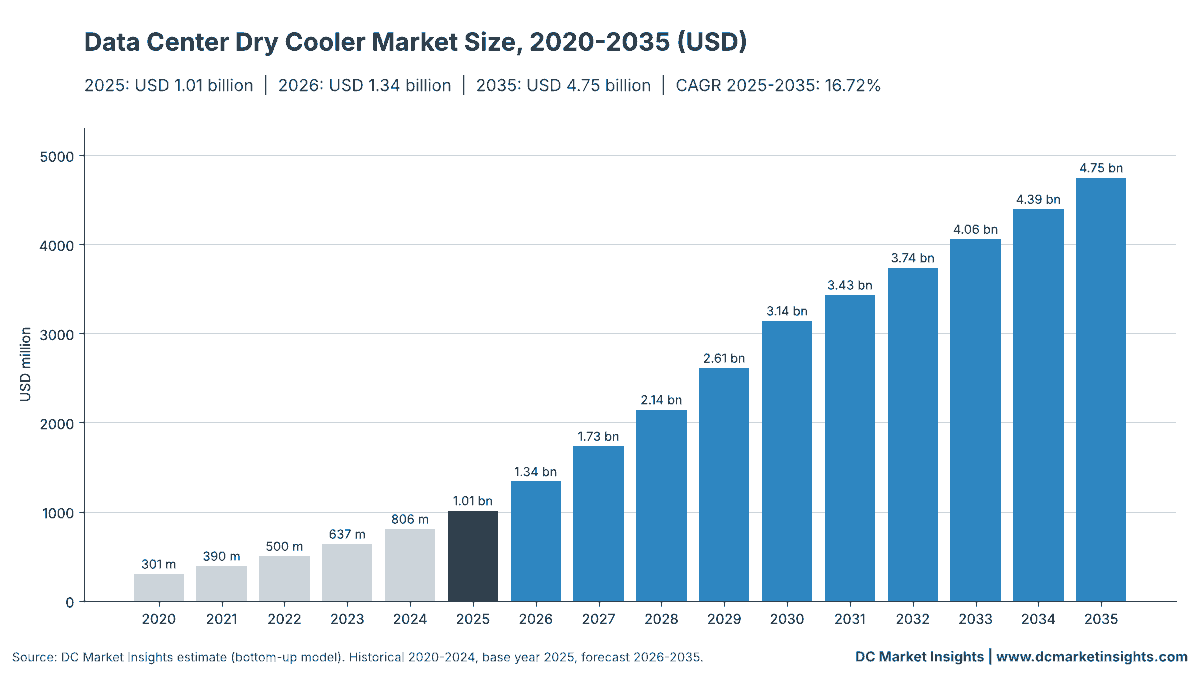
データセンター向けドライクーラー市場の規模は2025年にUSD 1,010.0百万で、年平均成長率(CAGR)16.72%で拡大し、2035年までにUSD 4,750.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04データセンター向けドライクーラーとは何か
- 05データセンター向けドライクーラー市場の推計値はなぜ異なるのか
- 06市場の促進要因
- 07市場のトレンド
- 08市場の制約要因
- 09市場機会
- 10価格分析:データセンター向けドライクーラーのmwあたりコスト
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンター向けドライクーラー市場は、2026年に13.4億米ドルと評価され、2025年の10.1億米ドルから2035年には47.5億米ドルに達すると予測される。2025年から2035年までの年平均成長率(CAGR)は16.72%である(DC Market Insights推計)。この市場の資金の流れは冷却水温度に左右される。NVIDIA Corporation(NVIDIA)が液冷ラックを45 °Cの供給水に対応する設計としたことで、人工知能(AI)ホールはチラーも蒸発水も使わず、ファンとフィン付きコイルだけで全排熱を処理できるようになった。Kelvionは2026年10月、この転換の規模を示した。5ギガワット(GW)の排熱能力を持つ大型ドライクーラー1,000台超を対象とする8億米ドル超の受注であり、1キロワット(kW)あたり約160米ドルに相当する。そのためDC Market Insightsは、新規AI容量に占めるドライ冷却の比率が2025年の50%から2035年には70%へ上昇し、ドライクーラーで冷却される新規容量が年間4,752メガワット(MW)から16,146 MWへ拡大すると見込む。製品別では大型マルチMWドライクーラーが年率24.52%で最も成長が速く、地域別ではラテンアメリカが年率20.50%で最も成長が速い。
主要市場統計:2026年のデータセンター向けドライクーラー市場規模はどの程度か
DC Market Insightsは、2026年のデータセンター向けドライクーラー市場を13.4億米ドルと評価する。2025年に発注されたAIキャンパスへファンコイル式排熱設備が納入されることで、2025年比32.30%の増加となる。
- 2025年の市場規模:10.1億米ドル
- 2026年の市場規模:13.4億米ドル
- 2030年の市場規模:31.4億米ドル
- 2035年の市場規模:47.5億米ドル
- 2025~2035年のCAGR:ベースケース16.72%、ローケース14.47%、ハイケース18.14%
- ドライクーラーで冷却される新規IT容量:2025年4,752 MW(新規容量の39.6%)、2035年16,146 MW(同59.8%)
- 最大の製品タイプ:V型・Aフレーム型ドライクーラー、2025年金額の50.0%(5億562万米ドル)
- 最も成長が速い製品タイプ:大型マルチMWドライクーラー、年率24.52%
- 首位地域:北米、2025年金額の42.0%(4億2,472万米ドル)
- 最も成長が速い地域:ラテンアメリカ、年率20.50%
- 最大の国:米国、2025年3億8,427万米ドル(世界金額の38.0%)
- 市場リーダー:Kelvion、2026年金額の約41%(DC Market Insights評価)
エグゼクティブサマリー
世界のデータセンター向けドライクーラー市場規模は、2020年に3億71万米ドル、2025年に10.1億米ドルであり、予測期間中のCAGR 16.72%で2035年には47.5億米ドルに達すると見込まれる。
| レポート項目 | 詳細 |
|---|---|
| 実績期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター向けドライクーラー市場規模(2025年) | 10.1億米ドル |
| データセンター向けドライクーラー市場規模(2026年) | 13.4億米ドル |
| データセンター向けドライクーラー市場のCAGR | 16.72% |
| データセンター向けドライクーラー市場規模(2035年) | 47.5億米ドル |
データセンター向けドライクーラーへの支出は2020年から2025年にかけて年率27.45%で増加した。データセンターの新規IT容量が年間12,000 MWへ倍増し、AIホールにおけるドライ冷却の比率が30%から50%へ上昇したためである。2035年までの年率16.72%の成長は、モデル内の三つの数値に基づく。新規容量に占めるAIの比率は35%から66%へ上昇し、そのAI容量に占めるドライ冷却の比率は50%から70%へ上昇する。さらに2025年時点で、AIホールはIT負荷1 MWあたり20万5,000米ドルのドライクーラー設備を必要とするのに対し、ドライクーラーをフリークーリング用エコノマイザーとしてのみ使う従来型ホールでは9万5,000米ドルである。設置ベースからは、より緩やかな第二の需要が生じる。ドライクーラーで冷却される容量(2025年37,120 MW、2035年143,060 MW)に対する更新、アップグレードおよびサービスは、2025年に市場の22.4%、2035年に21.5%を占める。
主なポイント
- 市場は2035年までに4倍超の47.5億米ドルへ拡大する。温水液冷により、ドライクーラーはフリークーリングの補助設備から、多くのAIキャンパスで唯一の排熱装置へと役割を変えるためである。
- チラーレス液冷ループは2035年金額の52.0%を占め、最大の用途となる。45 °Cの冷却水により圧縮機段が不要になるためである。
- 大型マルチMWユニットの金額比率は22.0%から42.0%へ上昇する。ハイパースケールの購入者が、排熱設備を1 MW単位ではなく5 MW単位で発注するようになったためである。
- Kelvionは2026年金額の約41%を占める。同社が受注した2027年納入分の8億米ドルだけで、2027年市場の46.1%に相当するためである。
- 欧州は年率13.68%で最も成長が遅い。冷涼な気候により、AI需要が到来する以前からドライフリークーリングが標準となっていたためである。
データセンター向けドライクーラーとは何か、この市場には何が含まれるか
データセンター向けドライクーラーは、水またはグリコールが流れるフィン付きコイルに外気を送風し、水を一切蒸発させずに施設の熱を排出する装置である。DC Market Insightsは、これらのユニットとその設置、更新およびサービスを2025年に10.1億米ドルと評価する。
対象範囲。データセンター向けに販売されるV型・Aフレーム型ドライクーラー、フラットベッド(水平型)ドライクーラーおよび大型マルチMWドライクーラー。チラーレス液冷ループ、冷水プラントのフリークーリング用エコノマイザー、水冷チラーの凝縮器ループまたはトリムループに用いられるユニット。ユニットと一体で供給されるEC(電子整流)ファン、コイルおよび制御装置。設置およびコミッショニング。更新ユニット、コイルおよびファンのアップグレード。ドライクーラーで冷却される設置ベースに対するサービス契約。
対象外。高温日にパッドを湿らせたり散水したりする断熱式・ハイブリッド式クーラー、および蒸発式冷却塔(いずれもデータセンター向け冷却塔市場に含まれる)。凝縮器を内蔵した空冷チラー(データセンター向けチラー市場に含まれる)。電算室用空調機の直膨式凝縮器。冷却液分配ユニット、ポンプおよび配管。グリコールおよび水処理。オフィスや産業プラント向けのドライクーラー。
セグメントの関係。すべての金額は、製品タイプ別(V型・Aフレーム型、フラットベッド水平型、大型マルチMW)、用途別(フリークーリング用エコノマイザー、チラーレス液冷ループ、チラー凝縮器・トリムループ)、データセンタータイプ別、提供形態別(新設機器、設置・コミッショニング、更新・アップグレード、サービス)にそれぞれ一度ずつ分類される。各区分の合計は、2020年から2035年までのすべての年で総額と一致する。
データセンター向けドライクーラー市場の推計値はなぜ異なるのか
データセンター向けドライクーラーの公表値が異なるのは、多くの推計が断熱式クーラーや熱交換器全般を含めているためである。DC Market Insightsの2026年13.4億米ドルという数値は、水を使わないファンコイル式ユニットとそのサービスのみを対象とする。
より広い定義では三つの要素が加わる。第一に、断熱式・ハイブリッド式クーラーである。外観はドライクーラーに似ているが、設定外気温度を超えると散水やパッドの湿潤を行う。DC Market Insightsは水を消費するこれらの装置を蒸発式排熱に分類し、冷却塔レポートで評価している。第二に、サプライヤーの熱関連製品群全体である。SLBはKelvionの2026年データセンター売上高を12億~13億米ドルと見込むが、この数値にはプレート式熱交換器、断熱式クーラー、およびチラーメーカー向けの伝熱機器も含まれる。第三に、空冷凝縮器と空冷チラー内部の凝縮器コイルであり、一部の資料はこれらをドライ排熱に数えている。本レポートでは、これらはチラーおよび精密空調に属する。
| 要素 | DC Market Insightsの対象範囲か | 理由 |
|---|---|---|
| 水を使わないドライクーラー(V型、フラットベッド型、大型) | 対象、2025年10.1億米ドル | 中核製品:いずれの運転モードでも水を蒸発させない |
| 設置、更新およびサービス | 対象、2025年3億2,881万米ドル | 同じユニットの20年間の耐用期間に紐づく支出 |
| 断熱式・ハイブリッド式クーラー | 対象外 | 高温日に水を使用する。冷却塔とともに評価 |
| 空冷チラーとその凝縮器 | 対象外 | 圧縮機ベース。チラーとともに評価 |
| プレート式熱交換器および冷却液分配ユニット | 対象外 | 建物内部の設備であり、大気への排熱ではない |
一部の推計が含める対象外の項目は、断熱式クーラー、ハイブリッド式流体クーラー、空冷凝縮器、プレート式熱交換器および産業用プロセスクーラーである。対象範囲内の購入者層は、ハイパースケールのクラウド・AI事業者、コロケーション事業者、ならびに自社のサーバールームやエッジ拠点を運営する大企業および中小企業(SME)である。
データセンター向けドライクーラーの需要を押し上げる要因は何か
三つの要因が、ドライクーラーで冷却される新規容量を2025年の4,752 MWから2035年の16,146 MWへ押し上げる。いずれもAIホールの排熱方式に固有の要因である。
NVIDIAの45 °C冷却水によりAIホールはチラーを不要にできる
NVIDIAは2026年6月、45 °Cの液冷は「ドライクーラーによるチラーレス運転を可能にし得る」と記し、この種のリファレンス設計は水を使用せず、蒸発式設計ではMWあたり年間約260万ガロンを使用すると述べた(NVIDIA)。年間のほぼすべての時間帯で戻り冷却水が外気より高温であれば、ファンとコイルだけですべての排熱を賄える。DC Market Insightsは、新規AI容量に占めるドライ冷却の比率を2025年50%、2027年60%、2035年70%とモデル化しており、これによりチラーレス液冷ループは2035年に24.7億米ドルとなる。
5 GWの排熱能力を対象とする8億米ドルの受注
Kelvionは2026年10月7日、「2027年を通じたMega-Bayドライクーラーユニット1,000台超の供給」に関する8億米ドル超の受注を発表した。高密度AIコンピューティング向けに5 GWの排熱能力を提供するものである(Kelvion)。したがって、一つのハイパースケール計画がユニットあたり約80万米ドル、ユニットあたり5 MWで購入していることになり、この単一契約だけでDC Market Insightsが見込む2027年市場17.3億米ドルの46.1%に相当する。
水使用量の報告規則により、水を使わない排熱が許認可上の標準的選択肢となる
欧州連合(EU)の委任規則2024/1364は、IT電力需要が500 kW以上のデータセンターに総取水量の報告を義務付けており、2026年9月の欧州委員会の格付け制度は水使用効率(WUE)クラスを追加した(EUR-Lex)。カリフォルニア州は2026年9月にデータセンターの水使用に関するAB 2469およびAB 2619に署名し、ユタ州のHB 76は年間75エーカーフィート以上を取水する拠点にその使用量の報告を求めている。ドライクーラーの報告水量はゼロであり、DC Market Insightsはこれを、従来型新規容量に占めるドライ冷却の比率が2025年の34%から2035年の40%へ上昇する理由の一つとみなしている。
データセンター向けドライクーラーの設計はどのように変化しているか
ドライクーラーユニットは大型化し、より高温での運転に移行している。DC Market Insightsのモデルでは、大型マルチMWユニットは2025年金額の22.0%から2035年金額の42.0%へ上昇する。
Mega-Bayユニットにより排熱は5 MW単位へ移行
Kelvionの受注は、ユニットあたり平均5 MWの排熱能力であり、2023年以前にコロケーション施設の屋上で主流だったV型ユニットの定格の数倍である。少数の大型ユニットはMWあたりのクレーン揚重、配管接続および制御点数を削減する。このためDC Market Insightsは、大型ユニットが年率24.52%で成長して2035年に19.9億米ドルに達する一方、V型・Aフレーム型ユニットは年率14.14%で成長すると見込む。
伝熱専門企業が施設ループ向けシステムで参入
Alfa Lavalは2026年3月にFreeWaterLoopを発売し、これを「データセンター施設ループ向けの外部冷却システム」と称した。自然水源を利用して水を元の場所へ戻すシステムにより、同社はデータセンター排熱分野へ参入した。イタリアのコイル・ドライクーラーメーカーであるLU-VE Groupは、2025年の売上高6億540万ユーロ、受注残高2億3,370万ユーロ(34.2%増)を報告し、成長は主に発電とデータセンターからもたらされるとした(LU-VE Group)。モデルでは、新規参入によっても従来型のIT 1 MWあたりドライクーラー価格は2025年の9万5,000米ドルから2035年の10万8,000米ドルへの上昇にとどまる。
工場は需要を追って湾岸地域へ
Güntnerは2026年2月、ドバイでデータセンター向けのドライクーラーと断熱式システムを展示した後、中東で「自社生産施設の建設」を準備していると述べた。DC Market Insightsは、中東・アフリカのドライクーラー支出が年率19.82%で増加し、2035年に3億845万米ドルに達すると見込む。
市場の制約要因:データセンター向けドライクーラー支出を抑制するものは何か
ベースケースでは、二つの制約要因により新規AI容量に占めるドライ冷却の比率は2035年に70%で頭打ちとなり、2035年の需要のうち約8.5億米ドルがチラー凝縮器・トリムループに残る。
高温気候とファン動力によりチラーはループに残る
国際エネルギー機関(IEA)は、蒸発式冷却塔は水を多く使うが、他の方式よりはるかにエネルギー消費が少ないと指摘している。設計乾球温度が40 °Cを超える拠点では、ドライクーラー単独では45 °Cの供給水を維持できないため、事業者はトリムチラーや断熱段を追加する。DC Market Insightsはこの理由から、2035年の新規AI容量の30%をドライ排熱の対象外としており、ローケースではドライAI比率を56%に据え置くため、2035年は47.5億米ドルではなく39.1億米ドルとなる。
都市型キャンパスにおける屋上スペースと騒音の制約
ドライクーラーは、蒸発式冷却塔よりもMWあたりのコイル面積とファン風量を多く必要とする。IT負荷1 MWあたり1.35 MWの排熱能力とすると、100 MWのAIホールには約27台の大型ユニットが必要である。フランクフルト、ダブリン、東京などの高密度なコロケーション拠点では、敷地境界の騒音規制の範囲内でこれだけのユニットを配置できないことが多い。これが、DC Market Insightsがコロケーション向けドライクーラー支出の成長率を、ハイパースケール・AIキャンパスの18.87%を下回る年率15.06%と見込む理由の一つである。
データセンター向けドライクーラーサプライヤーにとっての機会はどこにあるか
二つの機会が際立っている。2035年に6億1,802万米ドルとなる更新・アップグレードと、2035年に4億57万米ドルとなるサービス契約である。
ドライクーラーで冷却される143,060 MWの容量に対するコイル・ファンのアップグレード
2015~2025年の建設期に設置されたドライクーラーは2030年代に耐用期間の中盤を迎え、その多くはより高温の液冷ループではなく、18-24 °Cの冷水エコノマイザー向けに選定されたものである。DC Market Insightsは、更新・アップグレードを、ドライクーラーで冷却される設置ベースの年4%を従来型価格で評価し、2025年の1億4,106万米ドルから年率15.92%で増加すると見込む。
MW単位で価格設定されるサービス契約
ドライクーラーのサービスは、水処理やレジオネラ対策プログラムが不要なため蒸発式冷却塔より簡素であるが、ファンモーター、ドライブおよびコイル清掃には依然として契約が必要である。ドライクーラーで冷却される1 MWあたり年間2,300米ドル(2025年)から2,800米ドル(2035年)とすると、サービスは2035年に4億57万米ドルに達する。施設事業者は、この分野をデータセンター冷却市場で述べた広範な運用業務とまとめて提供できる。
データセンター向けドライクーラーのMWあたりコストはいくらか
2025年のデータセンター向けドライクーラーのコストは、設置費15%を除き、AIホールでIT負荷1 MWあたり約20万5,000米ドル、従来型ホールで9万5,000米ドルであった(DC Market Insights推計)。
| 価格指標(IT負荷1 MWあたり) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型ホール、フリークーリング用エコノマイザー(米ドル) | 80,000 | 95,000 | 102,000 | 108,000 |
| AIホール、チラーレス液冷ループ(米ドル) | 170,000 | 205,000 | 222,000 | 228,000 |
| ドライクーラーで冷却される1 MWあたりの年間サービス費(米ドル) | 2,000 | 2,300 | 2,600 | 2,800 |
公開されている基準値はKelvionの受注である。5 GWの排熱能力に対する8億米ドル超は、排熱1 kWあたり約160米ドルに相当する。AIホールは、外気温度のピーク日と冗長ユニットに対応するため、IT負荷1 MWあたり約1.35 MWの排熱能力で設計される。これにより2027年のIT 1 MWあたりは約21万6,000米ドルとなり、モデルにおける同年の21万米ドルに近い。従来型の価格が低いのは、エコノマイザー用ドライクーラーは低温の時間帯だけを賄えばよく、残りはチラーが担うためである。
データセンター向けドライクーラーにはどの規則と規格が適用されるか
四つの規則群がドライクーラーの選択を左右しており、いずれもドライクーラーが報告する水使用量ゼロという数値を評価するものである。
- エネルギー効率指令(EED)に基づくEU委任規則2024/1364:500 kW以上のデータセンターは取水量、エネルギー使用量および電力使用効率(PUE)を報告する。
- 2026年9月に採択された欧州委員会の格付け制度C(2026) 3472:EUのデータセンターを対象とするPUEおよびWUEのクラス。
- 2026年9月に署名されたカリフォルニア州AB 2469およびAB 2619:データセンターは地方自治体および水供給事業者に水使用に関する情報を提供する。
- ユタ州HB 76(2026年):年間75エーカーフィート以上を取水するデータセンターの年次水使用報告。
- 空冷式液体クーラーの欧州試験規格EN 1048:2014:Eurovent Certificationは、EN 1048:2014に基づくSC15条件(入口空気25 °C、水を40 °Cから35 °Cへ冷却)でドライクーラーを格付けしており、購入者はこれらの定格でユニットを比較する。
データセンター支出を主導するドライクーラーのタイプと用途は何か
データセンター向けドライクーラー市場では、V型・Aフレーム型ドライクーラーが2025年金額の50.0%で首位であり、2035年にはチラーレス液冷ループが首位の用途となる。
製品タイプ別:V型・Aフレーム型ドライクーラーが50.0%で首位
| 製品タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| V型・Aフレーム型ドライクーラー | 505.62 | 50.0% | 1,898.13 | 14.14% |
| フラットベッド水平型ドライクーラー | 283.15 | 28.0% | 854.16 | 11.67% |
| 大型マルチMWドライクーラー | 222.47 | 22.0% | 1,993.04 | 24.52% |
| 合計 | 1,011.24 | 100.0% | 4,745.33 | 16.72% |
用途別:フリークーリング用エコノマイザーが46.0%で首位
| 用途 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| チラー併用フリークーリング用エコノマイザー | 465.17 | 46.0% | 1,423.60 | 11.83% |
| チラーレス液冷ループ | 303.37 | 30.0% | 2,467.57 | 23.32% |
| チラー凝縮器・トリムループ | 242.70 | 24.0% | 854.16 | 13.41% |
| 合計 | 1,011.24 | 100.0% | 4,745.33 | 16.72% |
データセンタータイプ別:ハイパースケール・AIデータセンターが55.0%で首位
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール・AIデータセンター | 556.18 | 55.0% | 3,131.91 | 18.87% |
| コロケーションデータセンター | 303.37 | 30.0% | 1,233.79 | 15.06% |
| エンタープライズ・エッジデータセンター | 151.69 | 15.0% | 379.63 | 9.61% |
| 合計 | 1,011.24 | 100.0% | 4,745.33 | 16.72% |
提供形態別:新設機器が67.5%で首位
| 提供形態 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 新設機器 | 682.43 | 67.5% | 3,240.64 | 16.86% |
| 設置・コミッショニング | 102.37 | 10.1% | 486.10 | 16.86% |
| 更新・アップグレード | 141.06 | 13.9% | 618.02 | 15.92% |
| サービス・保守 | 85.38 | 8.4% | 400.57 | 16.72% |
| 合計 | 1,011.24 | 100.0% | 4,745.33 | 16.72% |
DC独自分析:Mega-Bay受注の分解 — 8億米ドルのドライクーラーで何が購入できるか
DC Market Insightsによるこの分解分析は5つの入力値からモデル化したものであり、Kelvionの受注はAIホールのドライ冷却をIT負荷1 MWあたり約21万6,000米ドル、100 MWあたり27台と価格付けしていると推計する。
| 分解項目 | 値 | 根拠 |
|---|---|---|
| 受注額 | 8億米ドル以上 | Kelvion、2026年10月7日 |
| 台数 | 1,000台以上 | Kelvion、2027年を通じて納入 |
| 排熱能力 | 5 GW、ユニットあたり約5 MW | Kelvion |
| 排熱1 kWあたり価格 | 約160米ドル | 8億米ドル÷5,000,000 kW |
| ユニットあたり価格 | 約80万米ドル | 8億米ドル÷1,000台 |
| 設計余裕 | IT 1 MWあたり排熱能力1.35 MW | DC Market Insights推計(外気温度ピーク、N+1ユニット) |
| IT負荷1 MWあたり価格 | 約21万6,000米ドル | 1 kWあたり160米ドル × 1,350 kW |
| IT 100 MWあたり台数 | 約27台 | 排熱能力135 MW÷ユニットあたり5 MW |
| 受注で賄われるIT負荷 | 約3.7 GW | 5 GW÷1.35 |
この分解分析が購入者にとって重要である理由は二つある。第一に、モデルにおけるAIホールの価格(2025年MWあたり20万5,000米ドル、2030年22万2,000米ドル)が、定価ではなく開示された取引に基づいていることを裏付ける。第二に、大型ユニットの供給がいかに集中しているかを示す。一つの契約で賄われる約3.7 GWのIT負荷は、DC Market Insightsが2027年に完成すると見込むドライ冷却AI容量の約4.3 GWに匹敵するため、2028年の拠点を計画する購入者は早期に製造枠を確保する必要がある。
データセンター向けドライクーラーへの支出が最も多い地域はどこか
データセンター向けドライクーラー市場では北米が2025年金額の42.0%で首位であり、ラテンアメリカは2035年まで年率20.50%で最も成長が速い地域である。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 北米 | 424.72 | 42.0% | 1,898.13 | 16.15% |
| 欧州 | 283.15 | 28.0% | 1,020.25 | 13.68% |
| アジア太平洋 | 212.36 | 21.0% | 1,257.51 | 19.47% |
| 中東・アフリカ | 50.56 | 5.0% | 308.45 | 19.82% |
| ラテンアメリカ | 40.45 | 4.0% | 260.99 | 20.50% |
| 合計 | 1,011.24 | 100.0% | 4,745.33 | 16.72% |
北米が42.0%のシェアで首位
北米のドライクーラー支出は年率16.15%で増加し、2035年に19.0億米ドルに達する。最大規模のAIキャンパスが北米で建設されているためである。オクラホマ州カトゥーサから発表されたKelvionの受注は米国の計画向けであり、2026年のバージニア州予算修正案は、東部バージニア地下水管理区域の新規データセンターに空冷または閉ループ冷却の使用を求めている。
欧州は28.0%のシェア
欧州のドライクーラー支出は年率13.68%で増加し、2035年に10.2億米ドルに達する。冷涼な気候によりドライフリークーリングがすでに標準となっており、EU委任規則2024/1364により500 kW以上のすべての拠点が水使用量を報告するためである。LU-VE GroupやGüntnerなどイタリアおよびドイツのメーカーがこの需要の多くを供給している。
アジア太平洋は21.0%のシェア
アジア太平洋のドライクーラー支出は年率19.47%で増加し、2035年に12.6億米ドルに達する。中国、日本、インド、オーストラリアが牽引する。シンガポールのような高温多湿の熱帯ハブは依然として蒸発式またはチラーベースの設備に依存しているが、シンガポールのGreen Mark for Data Centres 2024は水使用を評価対象としており、気候が許す地域ではドライユニットが有利となる。
中東・アフリカは5.0%のシェア
中東・アフリカのドライクーラー支出は年率19.82%で増加し、2035年に3億845万米ドルに達する。水不足により、湾岸地域の多くの拠点で開放式冷却塔が採用できないためである。Güntnerが計画する地域生産施設は、サプライヤーがこの需要に近づいていることを示している。
ラテンアメリカは年率20.50%で最も成長が速い地域
ラテンアメリカのドライクーラー支出は、メキシコ、ブラジル、チリのAIキャンパスによる容量拡大に伴い、全地域で最も速い年率20.50%で増加し、2035年に2億6,099万米ドルに達する。Baltimore Aircoil Companyは2026年にメキシコ・モンテレイ近郊に同社初のラテンアメリカ工場を開設し、現地の排熱設備供給を拡充した。
データセンター向けドライクーラーの購入が最も多い国はどこか
データセンター向けドライクーラーの購入が最も多いのは米国であり、2025年に3億8,427万米ドル(世界金額の38.0%)である。主要国の中ではインドが年率23.79%で最も成長が速い。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 384.27 | 1,684.59 | 15.93% |
| 2 | 中国 | アジア太平洋 | 101.12 | 545.71 | 18.36% |
| 3 | ドイツ | 欧州 | 55.62 | 213.54 | 14.40% |
| 4 | 英国 | 欧州 | 45.51 | 180.32 | 14.76% |
| 5 | 日本 | アジア太平洋 | 40.45 | 189.81 | 16.72% |
| 6 | カナダ | 北米 | 40.45 | 213.54 | 18.10% |
| 7 | アイルランド | 欧州 | 30.34 | 104.40 | 13.15% |
| 8 | オランダ | 欧州 | 30.34 | 113.89 | 14.14% |
| 9 | インド | アジア太平洋 | 25.28 | 213.54 | 23.79% |
| 10 | オーストラリア | アジア太平洋 | 25.28 | 132.87 | 18.05% |
| 11 | スウェーデン | 欧州 | 25.28 | 113.89 | 16.24% |
| 12 | サウジアラビア | 中東・アフリカ | 15.17 | 123.38 | 23.32% |
12か国の中でインドの成長が最も速いのは、AI容量が小さな基盤から出発しており、多くの新規キャンパスが、ドライクーラーとトリムチラーを組み合わせたハイブリッド設計を採用する高温の内陸州に位置するためである。カナダとスウェーデンが所属地域より速く成長するのは、冷涼な外気によりドライクーラーがほぼ通年で圧縮機の補助なしに運転できるためである。アイルランドは年率13.15%で最も成長が遅い。ダブリン周辺の送電網の制約により新規容量の増加が鈍化しているためである。
2035年のデータセンター向けドライクーラー予測はどのように変わり得るか
DC Market Insightsのシナリオでは、2035年のデータセンター向けドライクーラー市場は、ベースケースの47.5億米ドルを中心に39.1億米ドルから53.6億米ドルの範囲となる。
| シナリオ | 前提 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| ロー | 新規AI容量に占めるドライ比率は2027年以降55-56%で横ばい。価格は5%低い | 3,906.66 | 14.47% |
| ベース | 新規AI容量に占めるドライ比率は2027年60%、2030年66%、2035年70% | 4,745.33 | 16.72% |
| ハイ | ドライ比率は2027年64%、2030年72%、2035年78%。価格は5%高い | 5,355.05 | 18.14% |
変動を左右する要因はチップ側の冷却水温度である。アクセラレーターメーカーが許容供給温度をさらに引き上げれば、より多くの高温気候の拠点でトリムチラーが不要となり、ハイケースに近づく。将来のチップがより低温の水を必要とすれば、チラーがループに戻り、ローケースが該当する。
データセンター向けドライクーラーの主要企業はどこか
データセンター向けドライクーラー市場では、Kelvionが2026年金額の約41%で首位であり、上位5社が約70%を占める。これは開示された受注と売上高に基づくDC Market Insightsの推計である。
- Kelvion
- Güntner
- LU-VE Group
- Modine (Airedale)
- Alfa Laval
- Johnson Controls
- Vertiv
- Trane Technologies
- Carrier
- SPX Technologies
- Baltimore Aircoil Company
- EVAPCO
- Thermokey
- Stulz
- Mitsubishi Electric
41%という推計の根拠は次のとおりである。2026年8月31日にKelvionを約34億米ドルの現金で買収することに合意したSLBは、Kelvionのデータセンター売上高が「2026年に12億~13億米ドル」に達する見込みであるとしている(SLB)。DC Market Insightsは、そのうち約45%が水を使わないドライクーラー、すなわち13.4億米ドルの市場のうち約5.5億米ドルであると想定する。Airedaleブランドを保有するModineは2025年7月、データセンター向け熱関連製品全体で、2028会計年度までにデータセンター売上高20億米ドルに迫る道筋があると述べた。LU-VE GroupとGüntnerは欧州の主要なコイル専門企業であり、Alfa Lavalは2026年3月に参入した。
最近の動向
2026年2月から10月までの六つの日付付きの出来事は、供給が大型ユニットと新工場を中心に集約しつつあることを示している。
- 2026年10月、Kelvionは、5 GWの排熱能力を持つMega-Bayドライクーラー1,000台超を2027年を通じて納入する8億米ドル超の受注を獲得した(出典:Kelvion)。
- 2026年9月、カリフォルニア州知事はデータセンターの水使用に関するAB 2469およびAB 2619に署名した(出典:Office of the Governor of California)。
- 2026年9月、欧州委員会はPUEおよびWUEのクラスを含むデータセンター格付け制度を採択した(出典:European Commission)。
- 2026年8月、SLBはKelvionを約34億米ドルで買収することに合意した。完了は2027年上半期の見込みである(出典:SLB)。
- 2026年3月、Alfa Lavalはデータセンター施設ループ向けの外部冷却システムFreeWaterLoopを発売した(出典:Alfa Laval)。
- 2026年2月、Güntnerは中東における自社生産施設の計画を発表した(出典:Güntner)。
調査手法:DC Market Insightsはデータセンター向けドライクーラー市場をどのように推計しているか
DC Market Insightsは、ドライクーラーで冷却されるMW、MWあたりの設備額、および設置ベースに対する比率からボトムアップでデータセンター向けドライクーラー市場を構築し、2025年10.1億米ドル、2035年47.5億米ドルという結果を得た。
数値で見るモデル。データセンターの新規IT容量(2020年6,000 MW、2025年12,000 MW、2030年22,000 MW、2035年27,000 MW、AI比率は10%、35%、60%、66%)に、ドライクーラー比率(従来型30%、34%、38%、40%。AI 30%、50%、66%、70%、2027年は60%)と、IT 1 MWあたりの設備額(従来型8万米ドルから10万8,000米ドル。AI 17万米ドルから22万8,000米ドル)を乗じ、基準年の間は線形補間する。設置費は設備額の15%を加算する。更新・アップグレードは、ドライクーラーで冷却される設置ベース(80、116、196、311 GWの設置IT基盤の28%、32%、40%、46%)の年4%とし、従来型価格で評価する。サービスはドライクーラーで冷却される1 MWあたり年間2,000~2,800米ドルである。製品、用途、データセンタータイプ、地域および国別の内訳はDC Market Insightsによる配分であり、毎年総額と一致する。これらは他のDC Market Insightsデータセンターレポートと共通の容量パスおよびDC Market Insightsの調査手法に基づく。
妥当性の検証。(1)上限:2025年の新規容量12,000 MWすべてがAIホール価格でドライクーラーを使用した場合、新設機器は24.6億米ドルとなり、モデルの6億8,243万米ドルを上回る。(2)上限:10.1億米ドルのドライクーラー市場は、DC Market Insightsが評価する2025年のデータセンター冷却市場218.6億米ドルの4.6%に相当し、チラーのシェア(14.8%)を下回り、総額の範囲内に十分収まる。(3)下限:2027年納入分だけで8億米ドルを超えるKelvionの受注は、2027年支出の最低水準を定める。モデルの2027年17.3億米ドルはこれを上回り、示唆されるKelvionのシェア約46%は、SLBがデータセンターを最大の最終市場とするサプライヤーとして説明する内容と整合する。
ドライクーラーとしばしば組み合わされるチラーは、空気側についてはデータセンター向け精密空調市場で、圧縮機側についてはチラーレポートで評価されており、同じ金額が二重に計上されることはない。
目次
- 01はじめに
- 1.1市場の定義
- 1.2実績期間、基準年および予測期間
- 1.3レポート項目
- 02調査手法
- 2.1数値で見るドライクーラー冷却MWモデル
- 2.2妥当性の検証:全ドライ冷却の上限、冷却市場シェアおよびKelvion受注の下限
- 03エグゼクティブサマリー
- 3.1市場概況(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04データセンター向けドライクーラーとは何か
- 4.1対象範囲:水を使わないドライクーラー、設置、更新およびサービス
- 4.2対象外:断熱式クーラー、冷却塔、空冷チラーおよびポンプ
- 4.3セグメントの関係
- 05データセンター向けドライクーラー市場の推計値はなぜ異なるのか
- 5.1断熱式クーラーとサプライヤーの製品群
- 5.2対象範囲の比較:含まれるものと含まれないもの
- 5.3対象範囲内の購入者
- 06市場の促進要因
- 6.1NVIDIAの45 °C冷却水によりAIホールはチラーを不要にできる
- 6.25 GWの排熱能力を対象とする8億米ドルの受注
- 6.3水使用量の報告規則により、水を使わない排熱が許認可上の標準的選択肢となる
- 07市場のトレンド
- 7.1Mega-Bayユニットにより排熱は5 MW単位へ移行
- 7.2伝熱専門企業が施設ループ向けシステムで参入
- 7.3工場は需要を追って湾岸地域へ
- 08市場の制約要因
- 8.1高温気候とファン動力によりチラーはループに残る
- 8.2都市型キャンパスにおける屋上スペースと騒音の制約
- 09市場機会
- 9.1ドライクーラーで冷却される143,060 MWの容量に対するコイル・ファンのアップグレード
- 9.2MW単位で価格設定されるサービス契約
- 10価格分析:データセンター向けドライクーラーのmwあたりコスト
- 10.1IT 1 MWあたりの設備額(2020-2035年)
- 10.2公開基準値:排熱1 kWあたり160米ドル
- 11規格と規制
- 11.1委任規則(EU)2024/1364
- 11.2EUデータセンター格付け制度C(2026) 3472
- 11.3カリフォルニア州AB 2469およびAB 2619
- 11.4ユタ州HB 76
- 11.5EN 1048:2014ドライクーラー試験
- 12データセンター向けドライクーラー市場:製品タイプ別
- 12.1V型・Aフレーム型ドライクーラー
- 12.2フラットベッド水平型ドライクーラー
- 12.3大型マルチMWドライクーラー
- 13データセンター向けドライクーラー市場:用途別
- 13.1チラー併用フリークーリング用エコノマイザー
- 13.2チラーレス液冷ループ
- 13.3チラー凝縮器・トリムループ
- 14データセンター向けドライクーラー市場:データセンタータイプ別
- 14.1ハイパースケール・AIデータセンター
- 14.2コロケーションデータセンター
- 14.3エンタープライズ・エッジデータセンター
- 15データセンター向けドライクーラー市場:提供形態別
- 15.1新設機器
- 15.2設置・コミッショニング
- 15.3更新・アップグレード
- 15.4サービス・保守
- 16DC独自分析:Mega-Bay受注の分解
- 16.1kWあたり、ユニットあたり、IT 1 MWあたりの価格
- 16.2IT負荷100 MWあたりの台数
- 17地域別分析
- 17.1北米
- 17.2欧州
- 17.3アジア太平洋
- 17.4中東・アフリカ
- 17.5ラテンアメリカ
- 18国別分析
- 18.1米国
- 18.2中国
- 18.3ドイツ
- 18.4英国
- 18.5日本
- 18.6カナダ
- 18.7アイルランド
- 18.8オランダ
- 18.9インド
- 18.10オーストラリア
- 18.11スウェーデン
- 18.12サウジアラビア
- 19予測シナリオ(2035年)
- 19.1ローケース
- 19.2ベースケース
- 19.3ハイケース
- 20競合分析
- 20.1Kelvion
- 20.2Güntner
- 20.3LU-VE Group
- 20.4Modine (Airedale)
- 20.5Alfa Laval
- 20.6Johnson Controls
- 20.7Vertiv
- 20.8Trane Technologies
- 20.9Carrier
- 20.10SPX Technologies
- 20.11Baltimore Aircoil Company
- 20.12EVAPCO
- 20.13Thermokey
- 20.14Stulz
- 20.15Mitsubishi Electric
- 21最近の動向
- 21.1日付付きの出来事(2026年2月~10月)
- 図 1:データセンター向けドライクーラー市場規模(2020-2035年、百万米ドル)
- 表 1:レポート項目
- 表 2:対象範囲の比較
- 表 3:IT 1 MWあたりのドライクーラー価格(2020-2035年)
- 表 4:製品タイプ別市場(2025年および2035年)
- 表 5:用途別市場(2025年および2035年)
- 表 6:データセンタータイプ別市場(2025年および2035年)
- 表 7:提供形態別市場(2025年および2035年)
- 表 8:Mega-Bay受注の分解
- 表 9:地域別市場(2025年および2035年)
- 表 10:上位12か国(2025年および2035年)
- 表 11:予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は13.4億米ドルであり、2025年の10.1億米ドルから32.30%増加する。市場は2035年までに47.5億米ドルに達すると予測され、2025年からのCAGRは16.72%である。
2020年から2025年の年率27.45%に続き、2025年から2035年は年率16.72%で成長する。45 °Cの液冷により多くのAIホールでチラーが不要となり、新規AI容量に占めるドライ冷却の比率が50%から70%へ上昇するためである。
2025年の支出10.1億米ドルが対象とするのは、データセンターの熱を外気へ排出する水を使わないファンコイル式ユニット、すなわちV型、フラットベッド型および大型ドライクーラーと、その設置、更新およびサービスである。断熱式クーラー、冷却塔および空冷チラーは対象外である。
2025年金額の50.0%、すなわち5億562万米ドルをV型・Aフレーム型ドライクーラーが占める。ハイパースケールのAIキャンパスが排熱設備を5 MW単位で購入するようになったため、大型マルチMWドライクーラーが年率24.52%で最も速く成長する。
DC Market Insightsのベースケースでは、2025年に新規AI容量の50%、2035年までに70%で可能である。NVIDIAは、45 °Cの液冷によりドライクーラーを用いたチラーレス運転が可能となり、水を使用しないとしている。
2025年は、設置費15%を除き、AIホールでIT負荷1 MWあたり約20万5,000米ドル、従来型ホールで9万5,000米ドルである(DC Market Insights推計)。Kelvionの受注は、排熱1 kWあたり約160米ドルに相当する。
通常運転時の水使用量は0リットルである。ドライクーラーはファンとフィン付きコイルのみで熱を排出する。このため、EU、カリフォルニア州およびユタ州の水使用量報告規則は、MWあたり年間約260万ガロンを使用する蒸発式冷却塔よりもドライクーラーを有利にしている。
2025年金額の42.0%、すなわち4億2,472万米ドルが北米で支出されている。ラテンアメリカは年率20.50%で最も速く成長し、主要国ではインドが年率23.79%で最も速く成長する。
2026年金額の約41%をKelvionが占める。同社は2026年10月にドライクーラー1,000台超を対象とする8億米ドルの受注を獲得した(DC Market Insights推計)。Güntner、LU-VE Group、Modine (Airedale)、Alfa LavalおよびJohnson Controlsも競合している。
2026年の13.4億米ドルは、データセンターにおける水を使わないドライクーラーのみを対象とするDC Market Insightsの数値である。断熱式クーラー、プレート式熱交換器、またはサプライヤーの熱関連製品群全体を加えた推計は、これより大きくなる。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。