
Mercato della prontezza dell’infrastruttura per il quantum computing: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
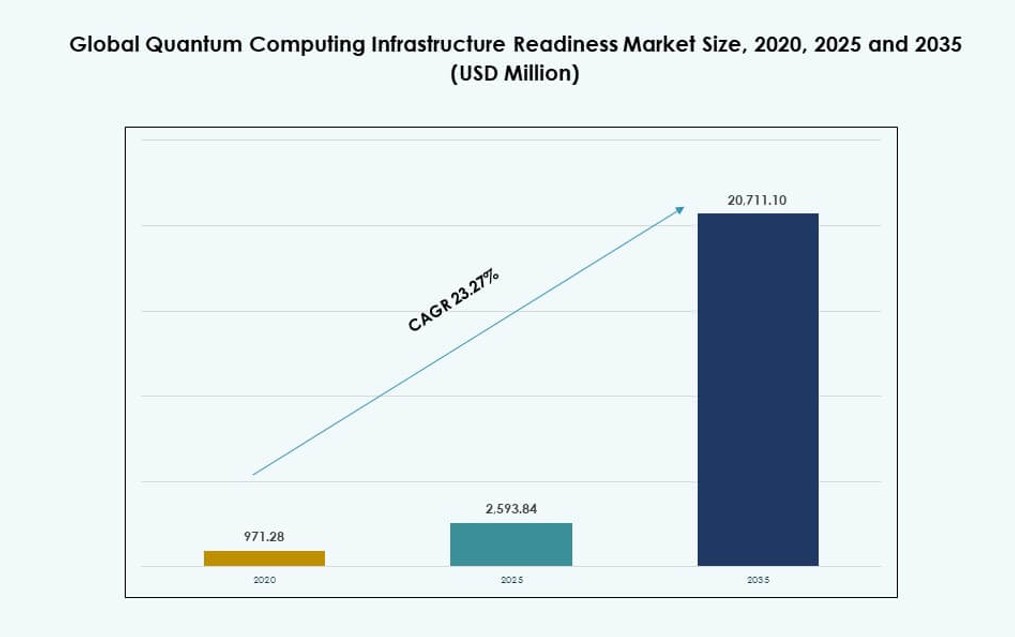
Nel 2025 il valore del Mercato della prontezza dell’infrastruttura per il quantum computing era pari a USD 2,593.8 milioni; si prevede che raggiunga USD 20.71 miliardi entro il 2035, con un CAGR del 23.27%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 8 nov 2026
Anno base 2024 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Mercato globale della prontezza dell'infrastruttura per il quantum computing – Dimensioni e previsioni del mercato
- 05Mercato globale della prontezza dell'infrastruttura per il quantum computing – Per componente
- 06Mercato globale della prontezza dell'infrastruttura per il quantum computing – Per applicazione
- 07Mercato globale della prontezza dell'infrastruttura per il quantum computing – Per utente finale
- 08Mercato globale della prontezza dell'infrastruttura per il quantum computing – Per prontezza dell'infrastruttura
- 09Mercato globale della prontezza dell'infrastruttura per il quantum computing – Per modalità di implementazione
- 10Mercato globale della prontezza dell'infrastruttura per il quantum computing – Per tipo di offerta
- 13capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Aziende analizzate
- IBM
- Microsoft
- Amazon Web Services
- Quantinuum
- IonQ
- Rigetti Computing
- D-Wave Quantum
- Intel Corporation
- NVIDIA Corporation
Analisi completa
Sintesi esecutiva
Il mercato globale della prontezza dell’infrastruttura per il quantum computing, valutato USD 971,28 milioni nel 2020, è passato a USD 2.593,84 milioni nel 2025 e si prevede raggiungerà USD 20.711,10 milioni entro il 2035, con un CAGR del 23,27% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensioni del mercato della prontezza dell’infrastruttura per il quantum computing nel 2025 | USD 2.593,84 milioni |
| Mercato della prontezza dell’infrastruttura per il quantum computing, CAGR | 23,27% |
| Dimensioni del mercato della prontezza dell’infrastruttura per il quantum computing nel 2035 | USD 20.711,10 milioni |
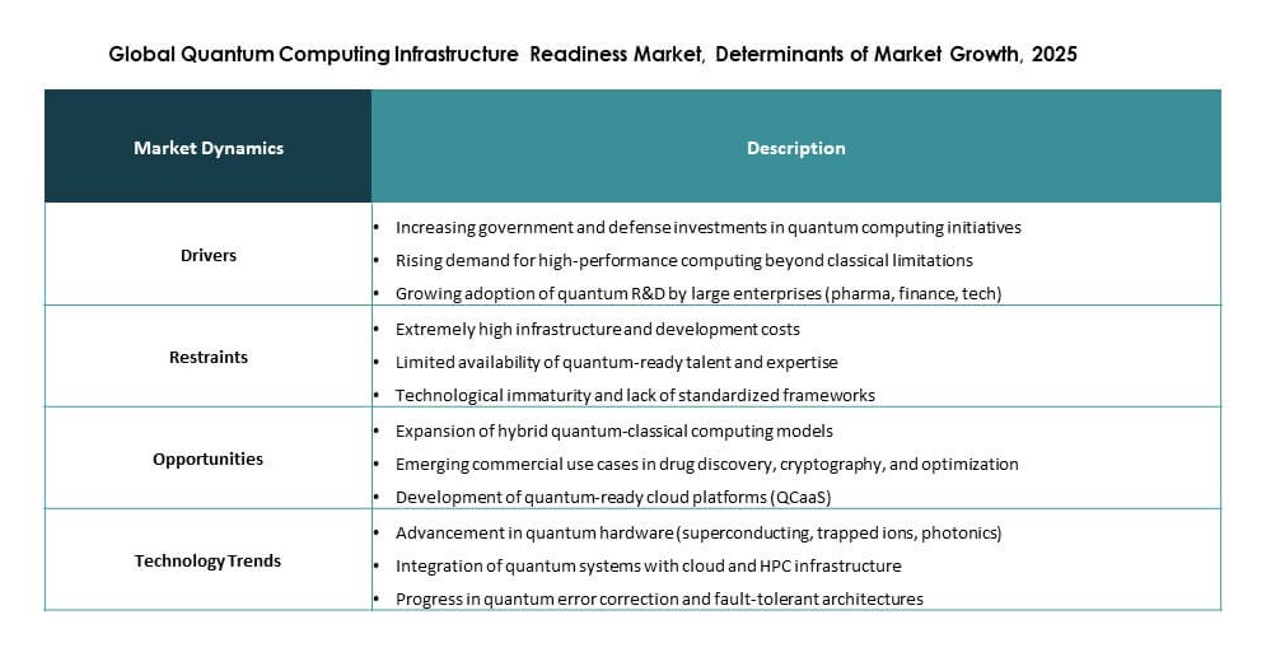
Il mercato globale della prontezza dell’infrastruttura per il quantum computing avanza grazie a un’adozione più rapida da parte delle imprese di architetture ibride quantistico-classiche, a modelli di accesso cloud più solidi e a progressi costanti nel software di controllo, nell’orchestrazione e nella ricerca sulla correzione degli errori. Le aziende tecnologiche allineano ora le roadmap quantistiche alle strategie su AI, HPC e cybersecurity, il che aumenta la necessità di un’infrastruttura integrata. Il mercato ha un’importanza strategica per le imprese perché sostiene il futuro vantaggio computazionale, mentre gli investitori ne apprezzano il posizionamento anticipato in un ecosistema deep tech ad alta crescita.
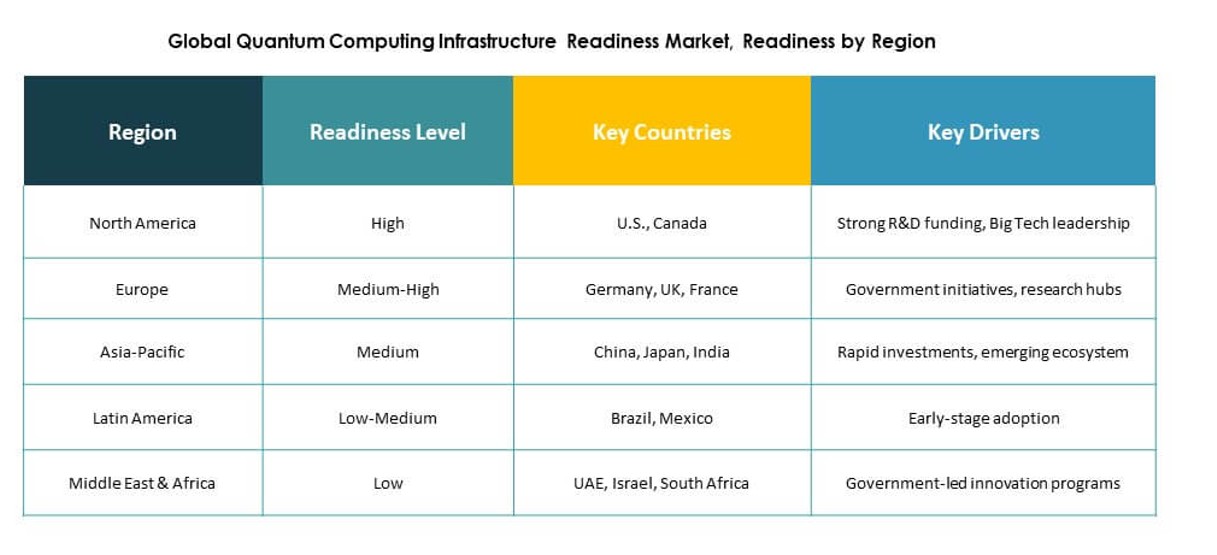
Il mercato globale della prontezza dell’infrastruttura per il quantum computing resta guidato dal Nord America grazie alla forte presenza dei fornitori, alla profondità dell’ecosistema cloud e al sostegno istituzionale alla ricerca. L’Europa segue con una dinamica solida, sostenuta da finanziamenti pubblici, programmi di ricerca transfrontalieri e collaborazione industriale. L’Asia-Pacifico si distingue come principale regione emergente, guidata da Giappone e Cina, mentre India e Australia sviluppano capacità attraverso partnership e l’espansione dell’infrastruttura digitale. America Latina, Medio Oriente e Africa mostrano un’adozione in fase più iniziale, con una crescita selettiva nelle iniziative nazionali e accademiche.
Dinamiche di mercato
Fattori di crescita del mercato
Domanda delle imprese di ambienti di calcolo ibridi pronti per il quantum e di roadmap architetturali sicure
Il mercato globale della prontezza dell’infrastruttura per il quantum computing guadagna slancio perché le imprese vogliono ambienti di calcolo in grado di supportare i futuri carichi di lavoro quantistici accanto ai sistemi HPC e AI esistenti. Le grandi organizzazioni cercano architetture che colleghino i processori quantistici a piattaforme cloud sicure, server classici e ai controlli dei data center. Questo passaggio porta il quantum dagli esperimenti di laboratorio alla pianificazione aziendale. Aumenta la domanda di valutazioni di prontezza, strumenti di orchestrazione e servizi di integrazione. I consigli di amministrazione privilegiano investimenti coerenti con le attuali strategie infrastrutturali. Anche gli investitori apprezzano i fornitori in grado di intercettare la spesa iniziale. Questo fattore rafforza la fiducia commerciale di lungo periodo negli ecosistemi di hardware, software e servizi.
Crescente integrazione dei sistemi quantistici con il calcolo classico, le piattaforme cloud e l’infrastruttura AI
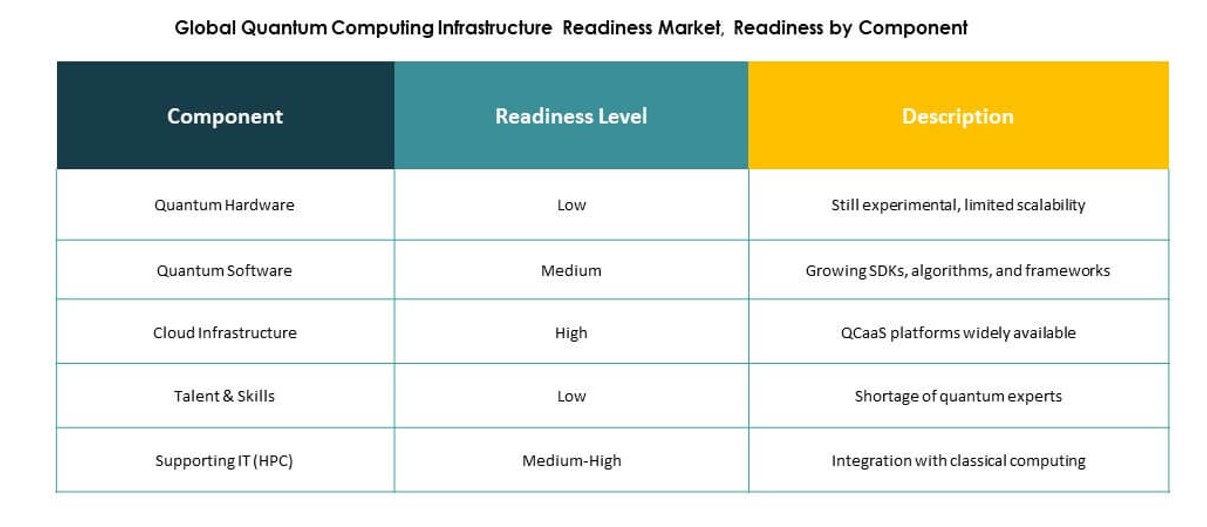
Il mercato globale della prontezza dell’infrastruttura per il quantum computing si espande perché il valore del quantum dipende da una solida integrazione con CPU, GPU, sistemi cloud e ambienti dati aziendali. Le aziende non valutano più l’hardware quantistico in isolamento. Vogliono flussi di lavoro ibridi che colleghino strumenti di simulazione, ottimizzazione e analisi alle risorse di calcolo esistenti. Questa tendenza aumenta la domanda di middleware, elettronica di controllo, orchestrazione dei carichi di lavoro e progettazione di reti a bassa latenza. L’accesso cloud riduce inoltre le barriere d’ingresso per gli utenti commerciali. I fornitori che supportano un’esecuzione ibrida senza interruzioni ottengono un vantaggio strategico. Questo fattore favorisce un’adozione più ampia e aumenta la rilevanza del mercato per i pianificatori aziendali e gli investitori.
- Ad esempio, NVIDIA e Quantum Machines hanno dichiarato che DGX Quantum consente una latenza di andata e ritorno inferiore a 4 microsecondi tra GPU e controllo della QPU, e Diraq ha riportato in seguito una latenza di andata e ritorno di 3,3 microsecondi nell’integrazione GPU-QPU in tempo reale, a dimostrazione di come l’esecuzione strettamente accoppiata classico-quantistica stia diventando un requisito infrastrutturale misurabile.
Migliore affidabilità dell’hardware e progressi nella correzione degli errori che rafforzano la fiducia degli acquirenti commerciali
Il mercato globale della prontezza dell’infrastruttura per il quantum computing beneficia dei progressi tecnici che accrescono la fiducia degli acquirenti nel valore a lungo termine dell’implementazione. I miglioramenti nella correzione degli errori, nella fedeltà dei sistemi e nella stabilità dell’hardware riducono le preoccupazioni sui limiti di prestazione. Imprese e istituzioni pubbliche vedono ora roadmap più chiare verso sistemi quantistici utili e scalabili. Ciò rende la pianificazione infrastrutturale più credibile e meno speculativa. La fiducia nella durabilità tecnica sostiene la spesa in sistemi criogenici, elettronica di controllo e piattaforme software. Aiuta inoltre i fornitori ad aggiudicarsi contratti più lunghi e partnership strategiche. Gli investitori leggono questi progressi come un segnale che la domanda di infrastruttura può crescere con una maggiore disciplina di mercato.
Finanziamenti pubblici, strategie quantistiche nazionali e priorità di sovranità tecnologica che ampliano il sostegno al mercato
Il mercato globale della prontezza dell’infrastruttura per il quantum computing riceve un forte sostegno da finanziamenti pubblici, strategie quantistiche nazionali e programmi tecnologici orientati alla sovranità. I governi considerano la capacità quantistica una risorsa strategica legata alla leadership nella ricerca, alla cybersecurity e alla modernizzazione della difesa. Ciò genera domanda di infrastrutture locali, modelli di implementazione sicuri e partnership istituzionali. Laboratori nazionali e centri di ricerca fanno spesso da ancora per le prime adozioni. I loro progetti aiutano i fornitori a dimostrare la capacità di implementazione e ad ampliare gli ecosistemi regionali. Gli investimenti pubblici riducono inoltre il rischio nelle prime fasi del mercato. Per imprese e investitori, questo sostegno migliora la visibilità, rafforza lo sviluppo dell’ecosistema e crea percorsi commerciali più stabili nel lungo periodo.
- Ad esempio, Israel Aerospace Industries, insieme a Israel Innovation Authority, Hebrew University e Yissum, ha messo in funzione a dicembre 2024 il primo computer quantistico superconduttivo da 20 qubit costruito in Israele, legando direttamente un traguardo tecnico misurabile a uno sforzo infrastrutturale nazionale orientato alla sovranità.
Tendenze di mercato
I modelli di approvvigionamento incentrati sulle piattaforme sostituiscono gli acquisti di hardware autonomo presso i clienti aziendali
Il mercato globale della prontezza dell’infrastruttura per il quantum computing mostra un chiaro passaggio verso un approvvigionamento incentrato sulle piattaforme anziché verso acquisti isolati di hardware. Le imprese preferiscono ora soluzioni che combinano accesso, orchestrazione, strumenti software e supporto tecnico in un unico quadro commerciale. Questo modello semplifica la valutazione e riduce l’onere di integrazione. Gli acquirenti possono testare i carichi di lavoro senza grandi impegni di capitale iniziali. I fornitori ottengono una fidelizzazione più forte dei clienti grazie a relazioni ricorrenti sulla piattaforma. La concorrenza dipende meno dalle sole affermazioni sull’hardware e più dalla profondità dell’ecosistema e dalla qualità dell’esecuzione. Questa tendenza sostiene la crescita di software e servizi. Amplia inoltre l’accesso per le imprese con competenze quantistiche interne limitate.
Strategie multi-modalità flessibili e architetture indipendenti dal fornitore diventano una preferenza centrale degli acquirenti
Il mercato globale della prontezza dell’infrastruttura per il quantum computing riflette la crescente preferenza degli acquirenti per architetture flessibili che evitino una dipendenza precoce da un’unica modalità di qubit. Le imprese vogliono la possibilità di valutare sistemi superconduttivi, a ioni intrappolati, fotonici e ad annealing attraverso framework software e infrastrutturali adattabili. Ciò favorisce un approvvigionamento indipendente dal fornitore e riduce il rischio di lungo periodo. Favorisce inoltre le piattaforme di orchestrazione che gestiscono più ambienti back-end. Gli acquirenti apprezzano sempre più l’opzionalità perché il panorama tecnologico è ancora in evoluzione. I fornitori che supportano questa flessibilità ottengono un appeal commerciale più ampio. Questa tendenza orienta le decisioni di roadmap su accesso cloud, implementazione ibrida e future strategie di prontezza on-premises per le grandi organizzazioni.
Programmi strutturati di prontezza quantistica, modelli di governance e sviluppo della forza lavoro acquistano importanza
Il mercato globale della prontezza dell’infrastruttura per il quantum computing pone ora maggiore attenzione a programmi di prontezza, quadri di governance e sviluppo della forza lavoro. Le imprese non trattano più la preparazione al quantum come un tema di ricerca isolato. Vogliono piani pratici che affrontino la mappatura dei casi d’uso, le priorità infrastrutturali, la supervisione dei rischi e le competenze del personale. Ciò estende la domanda oltre hardware e software, verso consulenza e supporto gestito. L’adozione guidata dalla governance aiuta le aziende a passare dalla sperimentazione all’implementazione pianificata. Anche la preparazione della forza lavoro è importante, perché l’adozione del quantum richiede un coordinamento interfunzionale. Questa tendenza sostiene la crescita dei ricavi dai servizi e migliora la maturità commerciale del mercato in vista dell’adozione istituzionale e aziendale di lungo periodo.
La pianificazione dell’infrastruttura quantistica converge con le priorità di cybersecurity e di gestione del rischio post-quantistico
Il mercato globale della prontezza dell’infrastruttura per il quantum computing mostra una forte convergenza con la cybersecurity e la pianificazione del rischio post-quantistico. Le imprese collegano sempre più la preparazione dell’infrastruttura quantistica alle strategie di transizione crittografica e ai futuri obiettivi di protezione dei dati. Ciò estende la rilevanza del mercato oltre la ricerca e la simulazione avanzata. Istituzioni finanziarie, governi e operatori di telecomunicazioni considerano ora la prontezza parte di un’agenda di sicurezza più ampia. La pianificazione infrastrutturale orientata alla sicurezza influenza la scelta dei fornitori, i modelli di implementazione e la tempistica dei budget. Sostiene inoltre la domanda di livelli di accesso sicuri, capacità di gestione delle chiavi e strumenti di governance. Questa tendenza accresce l’attenzione a livello di consiglio di amministrazione e rafforza il valore strategico del mercato per le imprese.
Sfide del mercato
Elevata complessità tecnica, standard limitati e lacune interfunzionali nell’approvvigionamento rallentano il ritmo di adozione
Il mercato globale della prontezza dell’infrastruttura per il quantum computing affronta una sfida importante nell’elevata complessità tecnica che interessa hardware, software, elettronica di controllo e requisiti dei siti. Molte imprese non hanno ancora una chiara responsabilità interna per le decisioni sul quantum. I team di approvvigionamento faticano spesso a confrontare le offerte dei fornitori tra architetture e modelli di servizio diversi. Gli standard di settore restano limitati, il che indebolisce la fiducia durante la valutazione. La carenza di talenti aggiunge ulteriore pressione in aree come l’ingegneria quantistica, la criogenia e la progettazione di sistemi ibridi. Gli acquirenti devono allineare i team di ricerca, infrastruttura, sicurezza e finanza prima di agire. Ciò rallenta i cicli di vendita e aumenta il rischio di esecuzione sia per i fornitori sia per gli investitori.
Costi infrastrutturali elevati e rendimenti incerti nel breve termine continuano a frenare l’espansione commerciale
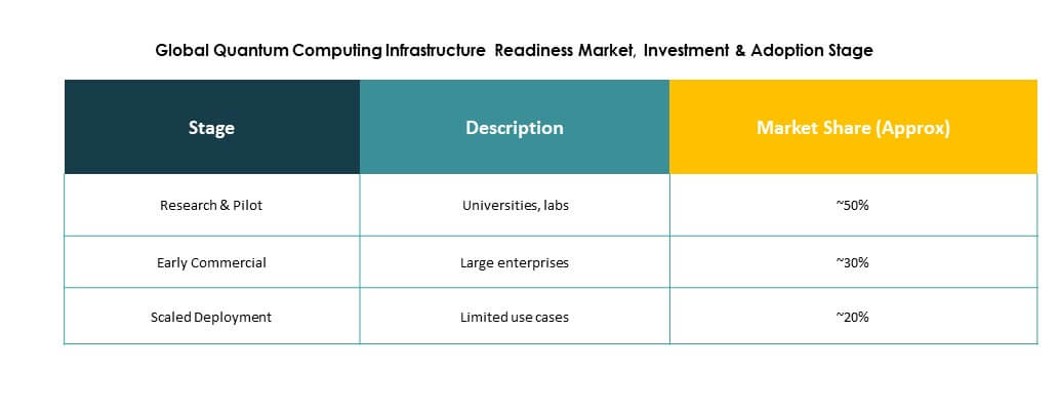
Il mercato globale della prontezza dell’infrastruttura per il quantum computing subisce inoltre la pressione di costi infrastrutturali elevati e di ritorni commerciali di breve periodo incerti. L’implementazione del quantum può richiedere costosi sistemi di raffreddamento, elettronica di precisione, preparazione dei siti e supporto specializzato. Molti utenti finali operano ancora su scala pilota, il che limita la realizzazione immediata dei ricavi. I consigli di amministrazione chiedono spesso un valore di business misurabile prima di approvare investimenti più ampi. Ciò ritarda l’implementazione completa e mantiene molti progetti in fase esplorativa. I fornitori devono bilanciare lunghi cicli di ricerca con le aspettative commerciali. Questa tensione può incidere su margini e piani di espansione. Resta un ostacolo chiave a un’adozione aziendale mainstream più rapida a livello mondiale.
Opportunità di mercato
I servizi di prontezza gestiti e la consulenza per l’integrazione offrono un forte potenziale di ricavi iniziali tra i gruppi di acquirenti
Il mercato globale della prontezza dell’infrastruttura per il quantum computing offre una forte opportunità nei servizi di prontezza gestiti e nella consulenza per l’integrazione. Molte imprese, centri di ricerca e agenzie pubbliche non dispongono delle competenze interne per valutare le esigenze infrastrutturali, le lacune di sicurezza e i modelli di implementazione. Ciò genera domanda di revisioni architetturali, pianificazione dei siti, supporto alla governance e formazione della forza lavoro. Un approccio guidato dai servizi aiuta i fornitori a entrare nei clienti prima che inizi l’approvvigionamento completo di hardware. Sostiene inoltre contratti ricorrenti e relazioni di lungo periodo. Gli acquirenti apprezzano la guida esperta perché riduce il rischio dei progetti. Questa opportunità può generare ricavi iniziali mentre l’adozione più ampia dell’hardware quantistico è ancora in sviluppo nei settori commerciali.
I modelli di accesso ibridi e l’ampliamento dei casi d’uso settoriali creano un più ampio potenziale commerciale di lungo periodo
Il mercato globale della prontezza dell’infrastruttura per il quantum computing trae opportunità anche dai modelli di accesso ibridi e da una gamma sempre più ampia di casi d’uso settoriali. L’ingresso tramite cloud consente alle imprese di testare i carichi di lavoro senza un’esposizione di capitale completa, mentre i modelli ibridi supportano la successiva espansione verso ambienti dedicati sicuri. Questo approccio graduale riduce le barriere all’adozione e migliora la flessibilità di budget. La domanda può emergere nei settori finanza, sanità, telecomunicazioni, materiali e difesa. I fornitori che supportano un’implementazione flessibile e la scelta della modalità possono servire più profili di clienti. Ne traggono beneficio anche i fornitori di software e orchestrazione. Questa opportunità rafforza la catena del valore e amplia l’interesse degli investitori nel lungo periodo.
Segmentazione del mercato
Per componente
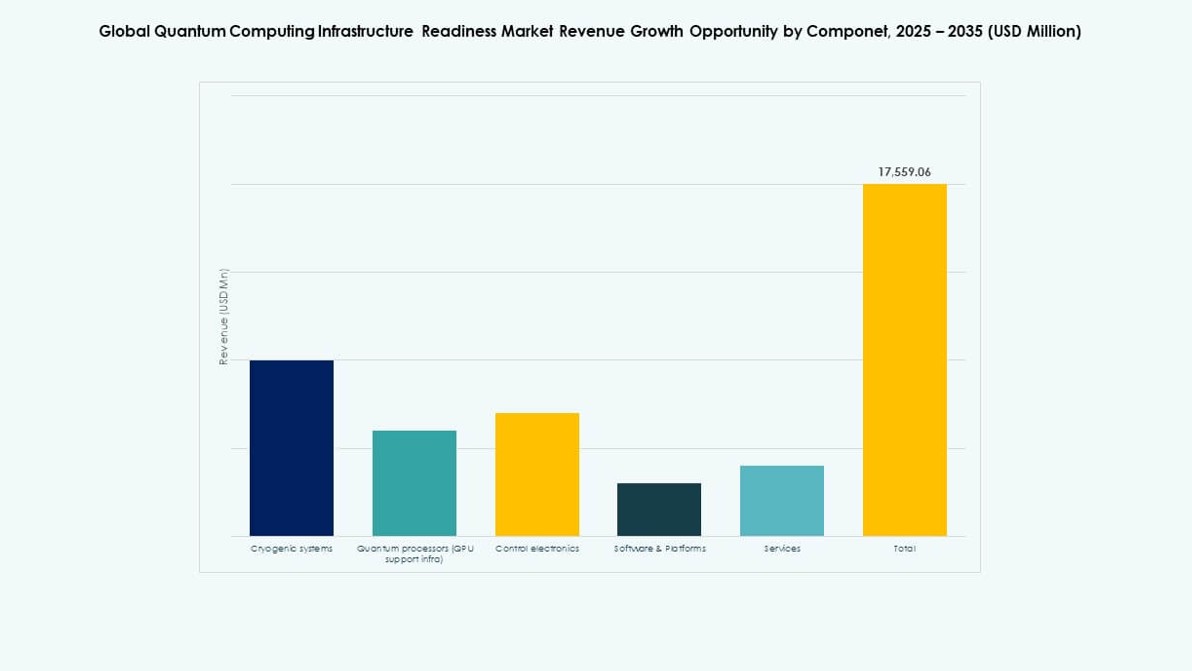
Il mercato globale della prontezza dell’infrastruttura per il quantum computing vede software e piattaforme come segmento di componente dominante, con una quota stimata del 29%, perché le imprese iniziano spesso da orchestrazione, strumenti di sviluppo e framework di accesso prima di impegnarsi sull’hardware. I servizi seguono a breve distanza grazie alla domanda di valutazioni di prontezza, supporto all’implementazione e consulenza per l’integrazione. Elettronica di controllo e sistemi criogenici restano essenziali perché la stabilità delle prestazioni del sistema dipende da una gestione precisa del segnale e della temperatura. Anche l’infrastruttura di supporto ai processori quantistici ha un ruolo significativo nei progetti full-stack. Il software è in testa perché supporta governance, flussi di lavoro ibridi, scalabilità e interoperabilità multi-fornitore nelle strategie di implementazione iniziali e avanzate.
Per applicazione
Il mercato globale della prontezza dell’infrastruttura per il quantum computing vede i problemi di ottimizzazione in testa al segmento delle applicazioni con una quota stimata del 24%, trainati dalla domanda degli utenti di logistica, energia, mobilità e pianificazione industriale. Anche crittografia e cybersecurity rappresentano una quota importante perché le istituzioni collegano la prontezza quantistica alla futura strategia di sicurezza. Scoperta di farmaci e sanità attirano un interesse costante grazie al potenziale della ricerca basata sulla simulazione. La modellazione finanziaria resta importante per l’analisi di portafoglio e i test di scenario. La scienza dei materiali sostiene investimenti basati sulla ricerca, mentre AI e machine learning prendono slancio grazie alla sperimentazione di calcolo ibrido. L’ottimizzazione è in testa perché offre un’ampia rilevanza intersettoriale e un potenziale di valutazione commerciale a breve termine.
Per utente finale
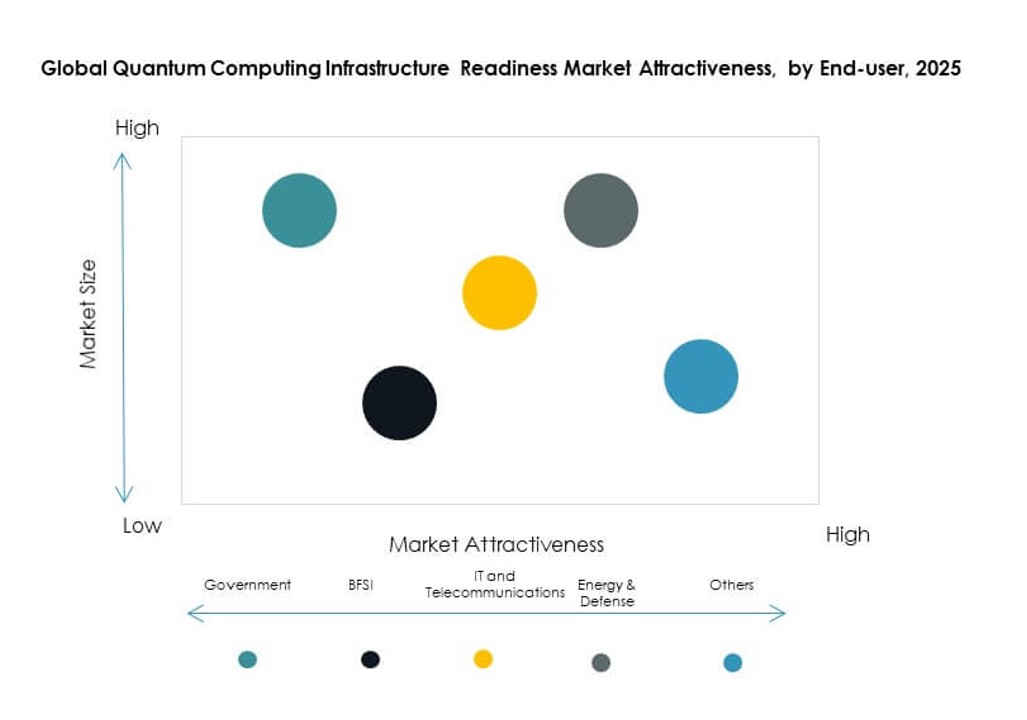
Il mercato globale della prontezza dell’infrastruttura per il quantum computing resta guidato da istituti di ricerca e mondo accademico, che detengono una quota stimata del 31% grazie a progetti finanziati da sovvenzioni, implementazioni pilota e programmi di ricerca di base. Governo e difesa seguono con una forte influenza perché gli obiettivi di sicurezza nazionale e sovranità sostengono finanziamenti di lungo periodo. Il BFSI rappresenta un importante segmento commerciale per l’interesse verso ottimizzazione, analisi del rischio e sicurezza post-quantistica. Le aziende IT e di telecomunicazioni investono per preparare infrastrutture ibride e reti digitali sicure. Sanità e settore farmaceutico continuano a costruire domanda attraverso i casi d’uso di scoperta. Le istituzioni di ricerca sono in testa perché fanno da ancora allo sviluppo dell’ecosistema e alla prima adozione dei sistemi.
Per prontezza dell’infrastruttura
Il mercato globale della prontezza dell’infrastruttura per il quantum computing vede la prontezza dei data center come segmento dominante della prontezza dell’infrastruttura, con una quota stimata del 27%. Gli acquirenti si concentrano innanzitutto su alimentazione, raffreddamento, pianificazione degli spazi e progettazione sicura delle strutture, perché questi elementi determinano la fattibilità del sistema. L’integrazione del calcolo segue a breve distanza, poiché il valore del quantum dipende dallo stretto coordinamento con le risorse HPC e AI classiche. Anche la prontezza della sicurezza ha un ruolo importante perché le imprese vogliono accesso protetto, controllo delle policy e framework crittografici a prova di futuro. La prontezza della rete resta importante per l’accesso remoto e la collaborazione distribuita. La prontezza dei data center è in testa perché costituisce la base fisica per un’implementazione scalabile e prestazioni sostenute.
Per modalità di implementazione
Il mercato globale della prontezza dell’infrastruttura per il quantum computing è guidato dall’accesso quantistico basato su cloud, che detiene una quota stimata del 46% perché abbassa le barriere d’ingresso, riduce l’onere di capitale e supporta test rapidi dei carichi di lavoro. L’implementazione ibrida segue con circa il 33%, trainata dalle organizzazioni che vogliono percorsi flessibili che combinino la sperimentazione cloud con un’integrazione locale sicura. L’infrastruttura quantistica on-premises resta il segmento più piccolo, pur mantenendo importanza in difesa, laboratori nazionali e ambienti altamente regolamentati. L’accesso cloud è in testa perché supporta programmi pilota, adozione da parte degli sviluppatori e ampia formazione degli utenti. I modelli ibridi mostrano una forte crescita dove conformità e scalabilità di lungo periodo orientano le decisioni di approvvigionamento.
Per tipo di offerta
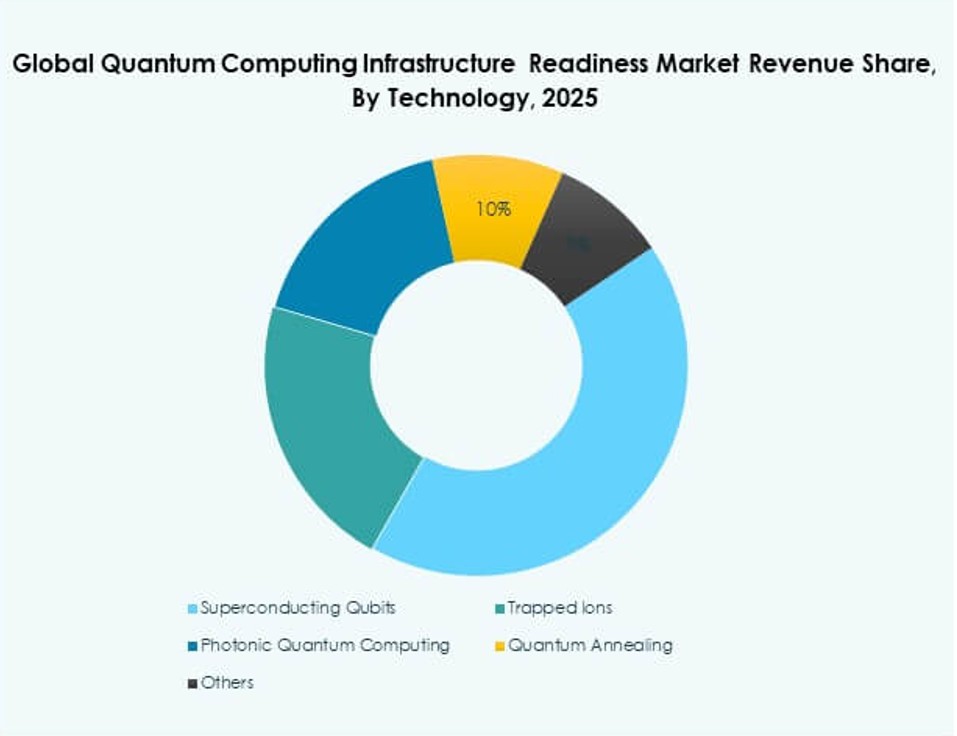
Il mercato globale della prontezza dell’infrastruttura per il quantum computing è dominato dai qubit superconduttivi, che rappresentano una quota stimata del 34% grazie al forte sostegno dell’ecosistema, ai grandi investimenti dei fornitori e all’ampia visibilità nelle roadmap commerciali. Gli ioni intrappolati detengono la posizione successiva più rilevante perché offrono alta fedeltà e potenziale di implementazione flessibile. Il quantum computing fotonico attira attenzione per i possibili vantaggi in termini di networking e scalabilità. Il quantum annealing mantiene rilevanza per i casi d’uso orientati all’ottimizzazione e per compiti commerciali specializzati. La categoria altri comprende modalità emergenti con un’adozione selettiva. I sistemi superconduttivi sono in testa perché infrastruttura, supporto software e familiarità delle imprese sono più solidi in questa fase.
Approfondimenti regionali
Il Nord America mantiene la leadership mentre l’Europa costruisce una solida profondità istituzionale e commerciale
Il mercato globale della prontezza dell’infrastruttura per il quantum computing è guidato dal Nord America con una quota stimata del 38%. Gli Stati Uniti sostengono questa posizione grazie alla forte presenza dei fornitori, alla solidità dell’ecosistema cloud, ai progetti pilota aziendali e al supporto dei laboratori nazionali. Il Canada aggiunge profondità con la ricerca accademica e lo sviluppo di startup. L’Europa segue con una quota di circa il 27%, sostenuta da programmi pubblici coordinati e da una forte collaborazione istituzionale. Regno Unito, Germania e Francia fanno da ancora allo slancio regionale. Gli acquirenti di entrambe le regioni danno priorità ad architetture ibride sicure, piattaforme software e integrazione quantistico-classica. Questi punti di forza mantengono Nord America ed Europa al centro dell’attuale sviluppo del mercato.
- Ad esempio, IBM ha lanciato il sistema Aachen in Germania ad aprile 2025 con il suo processore Heron R2 da 156 qubit, e IBM ha dichiarato di avere in funzione, all’inizio del 2025, 13 computer quantistici su scala utility con più di 100 qubit, sottolineando la profondità tecnica e implementativa che plasma la prontezza in Nord America ed Europa.
L’Asia-Pacifico emerge come la regione in più rapido sviluppo, con forte slancio nella ricerca e nell’infrastruttura
Il mercato globale della prontezza dell’infrastruttura per il quantum computing assegna all’Asia-Pacifico una quota stimata del 24%, rendendola il blocco regionale in più rapido sviluppo. Giappone, Cina, Corea del Sud, India e Australia continuano ad ampliare programmi di ricerca, partnership di ecosistema e supporto all’infrastruttura digitale. Giappone e Cina hanno la maggiore profondità istituzionale, mentre India e Australia costruiscono slancio attraverso alleanze di ricerca e investimenti tecnologici. Le imprese della regione privilegiano sempre più l’accesso cloud e modelli di prontezza graduali. Ciò sostiene la domanda di piattaforme software, servizi di integrazione e preparazione dei data center. L’Asia-Pacifico si distingue per la rapidità dell’impegno strategico e per l’ambizione infrastrutturale di lungo periodo.
- Ad esempio, Fujitsu e RIKEN hanno presentato ad aprile 2025 un computer quantistico superconduttivo da 256 qubit, sviluppato a partire dal precedente sistema da 64 qubit lanciato a ottobre 2023, e hanno anche indicato una roadmap verso un computer da 1.000 qubit nel 2026, a dimostrazione della scala e del ritmo dell’avanzamento infrastrutturale nella regione.
America Latina, Medio Oriente e Africa mostrano una crescita in fase iniziale con investimenti strategici mirati
Il mercato globale della prontezza dell’infrastruttura per il quantum computing attribuisce all’America Latina circa il 5% di quota, al Medio Oriente il 4% e all’Africa il 2%. Queste regioni restano in una fase di adozione più iniziale ma mostrano un chiaro interesse strategico. Il Brasile guida l’America Latina grazie alla capacità accademica e al sostegno delle politiche per l’innovazione. Israele e gli Stati del GCC fanno da ancora all’attività in Medio Oriente grazie alla capacità di ricerca e alle priorità di sovranità digitale. Il Sudafrica è il principale punto d’ingresso in Africa grazie alla solidità della ricerca istituzionale. La maggior parte degli acquirenti preferisce l’accesso basato su cloud, partnership con fornitori globali e programmi pilota mirati. Questo approccio misurato aiuta a gestire i costi mentre gli ecosistemi locali continuano a maturare.
Approfondimenti competitivi
- IBM
- Microsoft
- Amazon Web Services
- Quantinuum
- IonQ
- Rigetti Computing
- D-Wave Quantum
- Intel Corporation
- NVIDIA Corporation
Il mercato globale della prontezza dell’infrastruttura per il quantum computing vede una competizione tra fornitori quantistici full-stack, aziende cloud hyperscale e sviluppatori di hardware specializzati. IBM detiene una posizione solida grazie al suo portafoglio integrato di hardware, piattaforma e soluzioni quantum-safe, mentre Quantinuum e IonQ competono sull’accesso full-stack e sulle prestazioni di sistema di livello enterprise. Google e Rigetti mantengono rilevanza grazie allo sviluppo di hardware superconduttivo, e D-Wave si distingue con servizi di ottimizzazione quantistica cloud-first e ibrida. Microsoft, AWS e NVIDIA influenzano la competizione dal lato di software, orchestrazione e calcolo ibrido, il che dà loro peso sui percorsi di adozione delle imprese. Intel resta importante grazie alle competenze in controllo, packaging e semiconduttori. È un mercato guidato dalla tecnologia, in cui profondità dell’ecosistema, portata del cloud, capacità di integrazione e credibilità della roadmap definiscono la forza dei fornitori più delle sole affermazioni sull’hardware.
Sviluppi recenti
- A novembre 2025, HPE e sette organizzazioni partner hanno lanciato la Quantum Scaling Alliance, un’iniziativa globale pensata per rendere il quantum computing più scalabile e pratico per l’uso mainstream. HPE ha dichiarato che l’alleanza si concentrerà su soluzioni ibride che combinano sistemi quantistici con il calcolo ad alte prestazioni classico e il networking avanzato, il che sostiene direttamente un più ampio sviluppo dell’infrastruttura quantistica.
- A maggio 2025, IBM e Tata Consultancy Services (TCS), insieme al Governo dell’Andhra Pradesh, hanno presentato piani legati al Quantum Valley Tech Park di Amaravati per contribuire ad ampliare l’ecosistema indiano del quantum computing. L’iniziativa prevede l’implementazione di IBM Quantum System Two nel sito, posizionando la partnership come un importante passo di costruzione infrastrutturale per la prontezza quantistica in India.
- Ad aprile 2025, Terra Quantum ha annunciato una partnership strategica con Siemens Cre8Ventures per portare una piattaforma Quantum-as-a-Service nel Siemens Cre8Ventures Digital Twin Marketplace. La partnership offre agli utenti l’accesso agli strumenti quantistici ibridi di Terra Quantum e a un’infrastruttura quantum-secure, a sostegno della prontezza dell’infrastruttura per applicazioni automotive, aerospaziali e legate ai droni.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Struttura della segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Panoramica del mercato
- 2.2Risultati principali
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita
- 3.2Fattori di freno
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Attrattività del mercato per segmento
- 3.7.1Componente
- 3.7.2Modello di implementazione
- 3.7.3Tipo di tecnologia
- 3.7.4Applicazione
- 3.7.5Utente finale
- 3.7.6Prontezza dell'infrastruttura
- 3.7.7Regione
- 04Mercato globale della prontezza dell'infrastruttura per il quantum computing – Dimensioni e previsioni del mercato
- 4.1Dimensioni storiche del mercato (2020-2025)
- 4.2Dimensioni previste del mercato (2026-2035)
- 4.3Analisi del tasso di crescita del mercato
- 4.4Prospettive di mercato per regione
- 05Mercato globale della prontezza dell'infrastruttura per il quantum computing – Per componente
- 5.1Sistemi criogenici
- 5.2Processori quantistici (infrastruttura di supporto alle QPU)
- 5.3Elettronica di controllo
- 5.4Software e piattaforme
- 5.5Servizi
- 06Mercato globale della prontezza dell'infrastruttura per il quantum computing – Per applicazione
- 6.1Problemi di ottimizzazione
- 6.2Scoperta di farmaci e sanità
- 6.3Modellazione finanziaria
- 6.4Crittografia e cybersecurity
- 6.5Scienza dei materiali
- 6.6AI e machine learning
- 07Mercato globale della prontezza dell'infrastruttura per il quantum computing – Per utente finale
- 7.1Istituti di ricerca e mondo accademico
- 7.2BFSI
- 7.3Sanità e settore farmaceutico
- 7.4Governo e difesa
- 7.5IT e telecomunicazioni
- 7.6Manifattura
- 08Mercato globale della prontezza dell'infrastruttura per il quantum computing – Per prontezza dell'infrastruttura
- 8.1Prontezza dei data center
- 8.2Prontezza della rete
- 8.3Integrazione del calcolo
- 8.4Prontezza della sicurezza
- 8.5Altri
- 09Mercato globale della prontezza dell'infrastruttura per il quantum computing – Per modalità di implementazione
- 9.1Infrastruttura quantistica on-premises
- 9.2Accesso quantistico basato su cloud
- 9.3Ibrida
- 10Mercato globale della prontezza dell'infrastruttura per il quantum computing – Per tipo di offerta
- 10.1Qubit superconduttivi
- 10.2Ioni intrappolati
- 10.3Quantum computing fotonico
- 10.4Quantum annealing
- 10.5Altri
- 11Mercato globale della prontezza dell'infrastruttura per il quantum computing – Per regione
- 11.1Nord America
- 11.1.1Stati Uniti
- 11.1.2Canada
- 11.1.3Messico
- 11.2Europa
- 11.2.1Regno Unito
- 11.2.2Francia
- 11.2.3Germania
- 11.2.4Italia
- 11.2.5Spagna
- 11.2.6Russia
- 11.2.7Resto d'Europa
- 11.3Asia-Pacifico
- 11.3.1Cina
- 11.3.2Giappone
- 11.3.3Corea del Sud
- 11.3.4India
- 11.3.5Australia
- 11.3.6Resto dell'Asia-Pacifico
- 11.4America Latina
- 11.4.1Brasile
- 11.4.2Resto dell'America Latina
- 11.5Medio Oriente
- 11.5.1GCC
- 11.5.2Israele
- 11.5.3Turchia
- 11.5.4Resto del Medio Oriente
- 11.6Africa
- 11.6.1Sudafrica
- 11.6.2Resto dell'Africa
- 12Panorama competitivo
- 12.1Analisi delle quote di mercato
- 12.2Strategie dei principali operatori
- 12.3Fusioni, acquisizioni e partnership
- 12.4Lanci di prodotti e servizi
- 13Profili delle aziende
- 13.1IBM
- 13.2Google
- 13.3Microsoft
- 13.4Amazon Web Services
- 13.5Intel Corporation
- 13.6IonQ
- 13.7Rigetti Computing
- 13.8D-Wave Systems
- 13.9Quantinuum
- 13.10PsiQuantum
- 13.11NVIDIA Corporation
- 13.12Atos SE
- 13.13Fujitsu Limited
- 13.14Alibaba Cloud
- 13.15Honeywell International Inc.
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato globale della prontezza dell'infrastruttura per il quantum computing è stato valutato USD 2.593,84 milioni nel 2025. Si prevede che raggiunga USD 20.711,10 milioni entro il 2035, a riflesso di una forte espansione di lungo periodo.
Si prevede che il mercato globale della prontezza dell'infrastruttura per il quantum computing cresca a un CAGR del 23,27% nel periodo 2025-2035. Questo tasso di crescita riflette il rapido sviluppo dell'infrastruttura e i crescenti sforzi di prontezza delle imprese.
Nel mercato globale della prontezza dell'infrastruttura per il quantum computing, l'accesso quantistico basato su cloud ha detenuto la quota maggiore nel 2025 tra le modalità di implementazione, con una stima del 46%. Questa leadership deriva dalle minori barriere d'ingresso e da un'adozione pilota più rapida.
Il mercato globale della prontezza dell'infrastruttura per il quantum computing cresce grazie alla crescente domanda delle imprese di sistemi ibridi quantistico-classici, a modelli di accesso cloud più solidi e ai progressi nel software di controllo e nella ricerca sulla correzione degli errori. Anche i finanziamenti pubblici e i programmi quantistici nazionali strategici sostengono l'espansione.
Le aziende leader nel mercato globale della prontezza dell'infrastruttura per il quantum computing includono IBM, Google, Microsoft, Amazon Web Services, Quantinuum, IonQ, Rigetti Computing, D-Wave Quantum, Intel Corporation e NVIDIA Corporation. Queste aziende competono su hardware, software, cloud e capacità di integrazione.
Nel 2025, il Nord America ha detenuto la quota maggiore del mercato globale della prontezza dell'infrastruttura per il quantum computing, con una stima del 38%. La regione è stata in testa grazie alla forte presenza dei fornitori, a ecosistemi cloud maturi e a un solido sostegno istituzionale alla ricerca.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.