
Mercato delle infrastrutture dei data center di Taiwan: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle infrastrutture dei data center di Taiwan era pari a USD 1,230.0 milioni; si prevede che raggiunga USD 4,220.0 milioni entro il 2035, con un CAGR del 13.1%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 18 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Panoramica del mercato
- 04Fattori trainanti del mercato
- 05Tendenze del mercato
- 06Sfide del mercato
- 07Opportunità di mercato
- 08Standard e regolamentazione
- 09Segmentazione del mercato per tipo di infrastruttura
- 10Segmentazione del mercato per tipo di progetto
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato delle infrastrutture dei data center di Taiwan vale USD 1,66 miliardi nel 2026 e si prevede che raggiunga USD 4,22 miliardi entro il 2035, rispetto a USD 1,23 miliardi nel 2025, con un CAGR del 13,10% dal 2025 al 2035 (stima DC Market Insights). A Taiwan la spesa si muove al ritmo di una decisione regolatoria: da dicembre 2025 il Ministero degli Affari Economici (MOEA) fissa per le nuove sale hyperscale un limite di power usage effectiveness (PUE) di 1,3 e per le sale di colocation di 1,4, spingendo gli acquirenti verso impianti di raffreddamento predisposti per il liquido, sistemi di gruppi di continuità (UPS) a più alta efficienza e quadri di media tensione in ogni nuovo megawatt. Le infrastrutture dei data center di Taiwan comprendono gli strati elettrico, meccanico e di raffreddamento, civile, strutturale e architettonico, e di rack, cablaggio e rete fisica che sostengono il carico IT; server, storage, switch, terreni e bollette elettriche ne restano fuori. Il dato di riferimento del 2025 è di 95 MW di nuova capacità IT, per il 45% in sale AI, a un costo medio ponderato di USD 11,37 milioni per MW, pari a USD 1,08 miliardi di spesa per nuove costruzioni, più USD 152,19 milioni di aggiornamenti su 534 MW in esercizio. Aggiornamenti e retrofit crescono più rapidamente, al 17,26% annuo, perché le sale più datate di Taipei hanno bisogno di una maggiore densità di potenza per restare affittabili, e Taiwan meridionale è la regione più dinamica, al 17,99% annuo, poiché la capacità di calcolo AI segue i parchi scientifici di Tainan e Kaohsiung.
Statistiche chiave del mercato: quanto vale il mercato delle infrastrutture dei data center di Taiwan nel 2026?
DC Market Insights stima il mercato delle infrastrutture dei data center di Taiwan in USD 1,66 miliardi nel 2026, il 34,89% in più rispetto al 2025, perché nel 2026 vengono completati 125 MW di nuovo carico IT contro 95 MW dell’anno precedente.
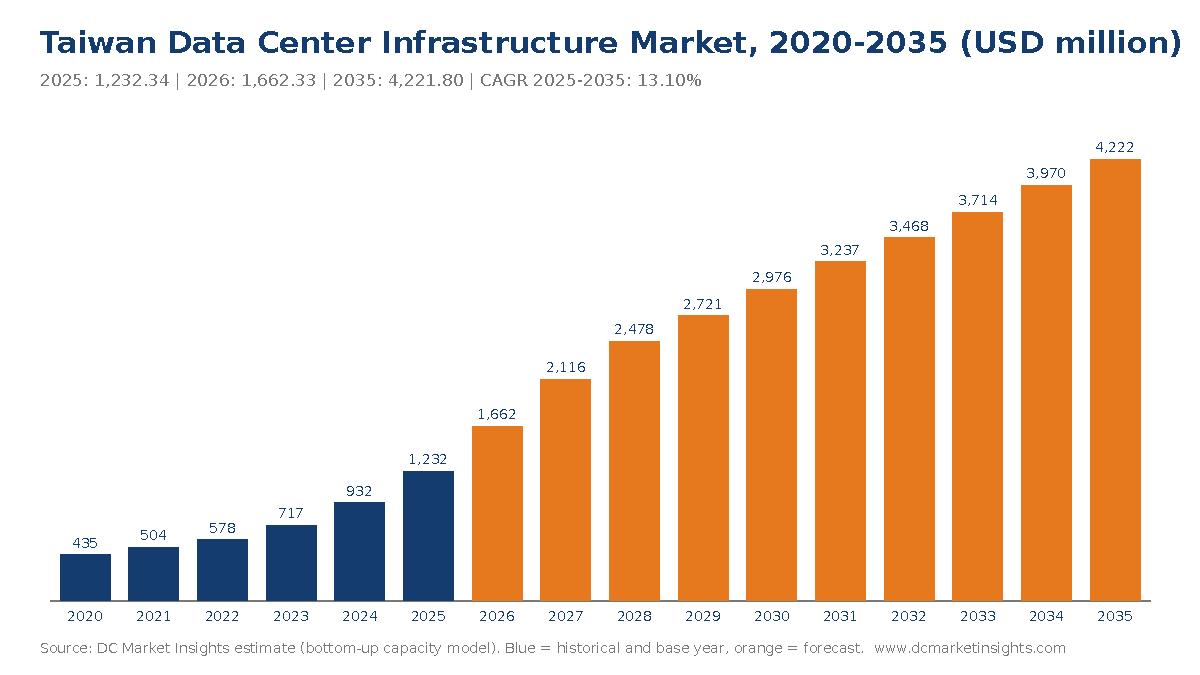
- Dimensione del mercato 2025: USD 1,23 miliardi; 2026: USD 1,66 miliardi; 2030: USD 2,98 miliardi; 2035: USD 4,22 miliardi.
- CAGR 2025-2035: 13,10% nello scenario base; nel 2035 scenario basso USD 3,54 miliardi, scenario alto USD 4,94 miliardi.
- CAGR storico 2020-2025: 23,15%, a partire da USD 435,13 milioni nel 2020.
- Segmento più grande: Infrastruttura elettrica, USD 457,29 milioni nel 2025 (37,1%).
- Strato infrastrutturale più dinamico: Infrastruttura di rack cablaggio e rete fisica, 14,07% annuo fino a USD 332,40 milioni nel 2035.
- Tipo di progetto più dinamico: Aggiornamenti e retrofit, 17,26% annuo.
- Regione leader: Taiwan settentrionale, USD 764,05 milioni nel 2025 (62,0%).
- Regione più dinamica: Taiwan meridionale, 17,99% annuo fino a USD 1,22 miliardi nel 2035.
- Città o contea più grande: Città di Taoyuan, USD 234,14 milioni nel 2025 (19,0%).
- Leader di mercato: Delta Electronics, con una quota stimata dell’11% del valore 2025 delle apparecchiature di alimentazione e raffreddamento (stima DC Market Insights).
Considerazioni degli analisti
- La spesa elettrica resta la voce più grande, con il 36,9% del mercato nel 2035, perché ogni sala AI richiede circa USD 5,00 milioni di catena di alimentazione per MW contro USD 3,68 milioni in una sala convenzionale.
- Il raffreddamento guadagna quota, dal 31,5% nel 2025 al 32,5% nel 2035, perché il limite di PUE 1,3 del MOEA esclude i progetti tradizionali ad acqua refrigerata nelle nuove sale hyperscale.
- Aggiornamenti e retrofit salgono dal 12,3% al 17,7% del mercato, perché i 534 MW di sale in esercizio nel 2024 diventano più di 2.100 MW entro il 2034 e ogni MW installato assorbe circa USD 285.000 all’anno.
- Taiwan meridionale raddoppia la propria quota della nuova spesa, dal 19,0% al 29,0%, perché la capacità di rete a nord di Taoyuan è limitata e i progetti nazionali di calcolo AI si trovano a Tainan e Kaohsiung.
Sintesi: quanto spende Taiwan per alimentazione, raffreddamento e costruzione dei data center?
Il mercato delle infrastrutture dei data center di Taiwan valeva USD 435,13 milioni nel 2020, ha raggiunto USD 1,23 miliardi nel 2025 e si prevede che arrivi a USD 4,22 miliardi entro il 2035, con un CAGR del 13,10% nel periodo di previsione.
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 1,23 miliardi |
| Dimensione del mercato 2026 | USD 1,66 miliardi |
| CAGR 2025-2035 | 13,10% |
| Dimensione del mercato 2035 | USD 4,22 miliardi |
La crescita deriva dalla capacità, non dal prezzo: DC Market Insights stima che i nuovi completamenti IT passino da 95 MW nel 2025 a 195 MW nel 2030 e 235 MW nel 2035, mentre il contenuto per MW aumenta solo del 2% all’anno. Le sale AI richiedono USD 13,35 milioni di infrastrutture per MW nel 2025 contro USD 9,75 milioni per una sala convenzionale, quindi la quota AI della nuova capacità, 45% nel 2025 e 66% entro il 2035, fa crescere la spesa più rapidamente dei megawatt. Amazon ha dichiarato nel giugno 2025 di voler investire più di USD 5 miliardi nei propri data center a Taiwan (Fonte: Amazon), e il report principale sul mercato dei data center di Taiwan conta USD 2,11 miliardi di spesa totale per i data center nel 2025, di cui questo strato infrastrutturale rappresenta il 58,5%.
Che cosa rientra nelle infrastrutture dei data center a Taiwan e che cosa resta escluso?
DC Market Insights valuta le infrastrutture dei data center di Taiwan in USD 1,23 miliardi nel 2025, considerando solo gli strati fisici che sostengono il carico IT all’interno delle strutture taiwanesi di colocation, hyperscale, aziendali ed edge.
Inclusi: quadri di media e bassa tensione, trasformatori, sistemi UPS, batterie, generatori, condotti sbarre e unità di distribuzione dell’alimentazione (PDU); chiller, torri di raffreddamento, unità di trattamento aria per sale computer, unità in-row, unità di distribuzione del refrigerante e circuiti di raffreddamento a liquido; opere civili, carpenteria metallica, pavimenti sopraelevati, sistemi di contenimento, rilevazione e spegnimento incendi, sicurezza fisica e allestimento dell’involucro edilizio; rack, cablaggio strutturato, passerelle portacavi, permutatori in fibra e sensori a livello di rack.
Esclusi: server, sistemi di storage e switch di rete; terreni, locazioni di edifici e energia elettrica; servizi di facility management; e il software di Data Center Infrastructure Management (DCIM), che DC Market Insights dimensiona separatamente nel report sul mercato del Data Center Infrastructure Management (DCIM) di Taiwan. Il confine è semplice: DC Market Insights conta qui l’hardware che il software DCIM monitora, non il software stesso.
Come si combinano i segmenti: ogni dollaro del 2025 compare una sola volta in ciascuna di quattro dimensioni: tipo di infrastruttura, tipo di progetto (nuove costruzioni contro aggiornamenti), tipo di data center e standard Tier. Le quattro righe regionali e le 12 righe di città e contee si sommano all’interno del totale nazionale.
Perché le stime sul mercato delle infrastrutture dei data center di Taiwan sono diverse?
Le stime pubblicate sul mercato delle infrastrutture dei data center di Taiwan variano molto, mentre DC Market Insights indica USD 1,66 miliardi per il 2026, perché alcune definizioni aggiungono l’hardware IT che riempie le sale.
Le definizioni più ampie includono server, storage e switching, che a Taiwan sono dominati dai rack di server AI assemblati da Foxconn, Quanta Computer e Wiwynn; DC Market Insights conta invece questo strato nel mercato principale. Altre definizioni aggiungono il software DCIM, i servizi gestiti o il costo di terreni ed energia elettrica, oppure contano le apparecchiature esportate dalle fabbriche taiwanesi anziché quelle installate nelle sale di Taiwan. Le definizioni più ristrette mantengono solo gli impianti elettrici e meccanici ed escludono costruzione, rack e cablaggio. Le piccole e medie imprese (PMI), le banche, gli ospedali e gli enti pubblici che realizzano le proprie sale server restano nel perimetro attraverso le righe Aziendali ed Edge.
| Elemento | In questo report | Motivo |
|---|---|---|
| Alimentazione, raffreddamento, costruzione, rack e cablaggio | Sì, USD 1.232,34 milioni | Strati fisici che sostengono il carico IT |
| Server, storage e switch di rete | No | Apparecchiature IT, conteggiate nel mercato principale |
| Software DCIM e piattaforme di monitoraggio | No | Dimensionati nel report DCIM |
| Esportazioni di apparecchiature taiwanesi di alimentazione e raffreddamento | No | Installate fuori da Taiwan |
| Terreni, energia elettrica e gestione operativa | No | Costi operativi, non infrastruttura |
Che cosa sostiene la domanda di infrastrutture per data center a Taiwan fino al 2035?
Tre fattori specifici di Taiwan aggiungono circa USD 2,99 miliardi di spesa annua tra il 2025 e il 2035, guidati dalla norma di efficienza del MOEA, da densità di rack che raggiungono 200 kW per armadio e dallo spostamento della capacità di calcolo AI verso sud.
Il limite di PUE 1,3 del MOEA aumenta il contenuto di raffreddamento e alimentazione per MW
Nel dicembre 2025 il MOEA ha imposto ai data center con capacità contrattuale pari o superiore a 5 MW di presentare un Manuale di utilizzo dell’energia approvato e ha fissato limiti di PUE di 1,3 per le sale hyperscale e di 1,4 per quelle di colocation (Fonte: Ministero degli Affari Economici). Una PUE di 1,3 lascia 0,3 W di overhead per ogni watt di carico IT, un livello che i tipici progetti raffreddati ad aria dei primi anni 2020 non raggiungevano nelle umide estati subtropicali di Taiwan. Gli acquirenti rispondono con chiller a free cooling, circuiti a liquido rear-door e direct-to-chip e sistemi UPS con efficienza superiore al 97%. DC Market Insights stima che la norma aggiunga circa USD 0,6 milioni per MW AI al contenuto meccanico, parte della voce di raffreddamento da USD 4,50 milioni di una sala AI, e che l’Infrastruttura meccanica e di raffreddamento raggiunga USD 1,37 miliardi entro il 2035, con una crescita del 13,46% annuo.
Densità di rack da 10 kW a 200 kW in Chief Telecom LY2 ridefiniscono la catena di alimentazione
Chief Telecom ha progettato il suo data center AI LY2 a Taipei per circa 1.800 rack da 10 kW a 200 kW per armadio, alimentati con 20 MW da due sottostazioni Taipower (Fonte: Chief Telecom). Un armadio da 200 kW richiede condotti sbarre, porte posteriori raffreddate a liquido o unità di distribuzione del refrigerante e una portata del pavimento maggiore rispetto a un rack aziendale da 6 kW. Ecco perché una sala AI a Taiwan richiede USD 5,00 milioni di infrastruttura elettrica per MW nel 2025 contro USD 3,68 milioni in una sala convenzionale, e perché l’Infrastruttura elettrica cresce del 13,03% annuo fino a USD 1,56 miliardi entro il 2035.
Il calcolo AI dei parchi scientifici attira le nuove costruzioni a Tainan e Kaohsiung
Il National Center for High-performance Computing (NCHC) ha aperto nel dicembre 2025 un centro di cloud computing con 15 MW di potenza installata nel Southern Taiwan Science Park, secondo il National Science and Technology Council (NSTC), e Foxconn sta costruendo a Kaohsiung un centro di calcolo avanzato da 64 rack e 4.608 unità di elaborazione grafica (GPU), secondo Foxconn. Ciascuno di questi progetti acquista da zero allacciamenti a sottostazioni, quadri di media tensione e impianti di raffreddamento. DC Market Insights valuta le infrastrutture di Taiwan meridionale in USD 234,14 milioni nel 2025 e USD 1,22 miliardi nel 2035, il tasso regionale più rapido al 17,99% annuo.
Quali tendenze stanno cambiando il modo in cui Taiwan costruisce le infrastrutture dei data center?
Due tendenze spostano circa il 9% della spesa del 2030, USD 0,27 miliardi, verso moduli prefabbricati e di produzione locale e verso collegamenti energetici in sito.
Foxconn e TECO spingono moduli prefabbricati di alimentazione e raffreddamento
Foxconn e TECO Electric and Machinery hanno formato nel luglio 2025 un’alleanza per i data center AI tramite uno scambio azionario, con l’obiettivo di portare la costruzione dei data center verso la standardizzazione e la modularizzazione, secondo TECO. Gli skid di alimentazione e i moduli di raffreddamento prefabbricati riducono i lavori in cantiere in un mercato in cui la manodopera edile a Taipei è scarsa. DC Market Insights stima che la fornitura modulare e prefabbricata rappresenti circa il 18% del valore delle infrastrutture per nuove costruzioni nel 2025, pari a USD 194 milioni, e salga a circa il 30% entro il 2030.
Gli accordi aziendali su geotermia e rinnovabili aggiungono lavori elettrici in sito
Google ha firmato nell’aprile 2025 il primo accordo aziendale di Taiwan per l’energia geotermica, per 10 MW iniziali da Baseload Capital, secondo Google. Gli accordi di fornitura rinnovabile comportano misurazioni aggiuntive, sottostazioni di smistamento e accumulo a batterie ai margini del campus. DC Market Insights conta circa USD 0,15 milioni per MW di queste apparecchiature di interfaccia con la rete all’interno della voce elettrica delle sale hyperscale nel 2025.
Che cosa frena la spesa per infrastrutture dei data center a Taiwan?
Due vincoli, la capacità di rete e il costo della resilienza, sottraggono circa USD 685 milioni allo scenario base 2035 nello scenario basso.
Colli di bottiglia della rete a nord di Taoyuan e tariffe più alte
Nell’ottobre 2024 il MOEA ha riconosciuto che diverse aree a nord di Taoyuan presentano colli di bottiglia nella rete, e la decisione tariffaria dell’aprile 2024 ha aumentato i prezzi per i data center internet che consumano 50 GWh o più all’anno di una percentuale compresa tra il 15% e il 25%, secondo il MOEA. Il prezzo industriale medio ha raggiunto NT$4,29 per kWh dal 16 ottobre 2024. I ritardi negli allacciamenti alla rete spostano i completamenti agli anni successivi: un ritardo di un anno su 50 MW rinvia circa USD 590 milioni di ordini di infrastrutture ai valori di contenuto del 2026.
Gli incidenti ai cavi sottomarini aumentano il costo della ridondanza
Taiwan ha registrato sette incidenti ai cavi sottomarini nel 2025, tre dei quali causati dal trascinamento di ancore (42,9%), secondo il Ministero degli Affari Digitali (MODA). Gli operatori rispondono con percorsi in fibra diversificati, maggiore autonomia dei generatori e siti secondari, che aggiungono costi senza aggiungere megawatt affittabili. DC Market Insights stima che gli aggiornamenti per la resilienza assorbano circa il 2% della spesa del 2025, USD 25 milioni, e che queste risorse vengano sottratte ai budget per nuova capacità degli operatori aziendali più piccoli.
Dove si trovano le maggiori opportunità nelle infrastrutture dei data center di Taiwan?
Due bacini concentrano USD 1,97 miliardi della spesa del 2035: i retrofit delle sale già in esercizio e le nuove costruzioni a Taiwan meridionale.
Il retrofit delle sale dell’era di Taipei per carichi AI più densi raggiunge USD 748,14 milioni entro il 2035
Aggiornamenti e retrofit valgono USD 152,19 milioni nel 2025 e crescono del 17,26% annuo perché ogni MW installato assorbe circa USD 285.000 all’anno di rinnovo di alimentazione, raffreddamento e cablaggio. Le sale costruite per rack da 4 kW a 8 kW nella Città di Nuova Taipei e nella Città di Taipei necessitano di nuovi condotti sbarre, raffreddamento rear-door e rinforzo dei pavimenti per affittare spazi a clienti AI, e i proprietari non riescono a ottenere facilmente nuova capacità di rete nel nord.
Le nuove costruzioni a Taiwan meridionale raggiungono USD 1,22 miliardi entro il 2035
Taiwan meridionale aggiunge circa USD 990 milioni di spesa annua per infrastrutture tra il 2025 e il 2035. I fornitori con squadre di assistenza a Tainan e Kaohsiung, vicino ai campus dei parchi scientifici, ne traggono vantaggio perché le apparecchiature di media tensione e i chiller richiedono messa in servizio e manutenzione locali.
Quanto costano per MW le infrastrutture dei data center a Taiwan?
Una sala dati convenzionale a Taiwan costa USD 9,75 milioni di infrastrutture per MW di carico IT nel 2025 e una sala AI USD 13,35 milioni, secondo le stime di DC Market Insights, con un aumento del 2% all’anno.
| Anno | Sala convenzionale | Sala AI | Nuova costruzione media ponderata |
|---|---|---|---|
| 2020 | 8,83 | 12,09 | 8,99 |
| 2025 | 9,75 | 13,35 | 11,37 |
| 2030 | 10,76 | 14,74 | 13,31 |
| 2035 | 11,89 | 16,27 | 14,78 |
I riferimenti pubblici rientrano in questo intervallo. LY2 di Chief Telecom assorbe 20 MW di potenza dalla rete, il che a USD 13,35 milioni per MW implica circa USD 267 milioni di infrastrutture predisposte per l’AI per un singolo campus. Il prezzo dell’energia elettrica nel 2025, NT$4,29 per kWh per l’industria, non entra nel valore di mercato ma spinge gli acquirenti a pagare di più per l’efficienza: ogni 0,1 punti di PUE risparmiati su 10 MW di carico IT riducono i consumi di circa 8.760 MWh all’anno, circa NT$37,6 milioni a quel prezzo.
Quali norme e standard regolano le infrastrutture dei data center di Taiwan?
Quattro insiemi di regole stabiliscono che cosa deve contenere la spesa per nuove costruzioni del 2025, pari a circa USD 1,08 miliardi.
- Manuale di utilizzo dell’energia del MOEA e limiti di PUE (dicembre 2025): i data center con capacità contrattuale pari o superiore a 5 MW necessitano di un manuale approvato; limiti di PUE di 1,3 per le sale hyperscale e di 1,4 per quelle di colocation.
- Regole tariffarie di Taipower (aprile e ottobre 2024): i data center internet oltre 50 GWh all’anno pagano dal 15% al 25% in più; l’industria paga in media NT$4,29 per kWh.
- Grid Resilience Enhancement Construction Plan (2022): un programma decennale con investimenti previsti per NT$564,5 miliardi, che stabilisce dove sorgeranno per prime le nuove sottostazioni (Fonte: banca dati delle politiche dell’Agenzia Internazionale dell’Energia).
- Standard di progettazione: ANSI/TIA-942 e ISO/IEC 22237 per la progettazione dei data center, e le classi di progettazione Tier III e Tier IV; le sale Tier IV valgono USD 271,12 milioni nel 2025 e crescono del 17,42% annuo.
Quale segmento delle infrastrutture dei data center di Taiwan concentra il valore maggiore?
L’Infrastruttura elettrica concentra il valore maggiore con USD 457,29 milioni nel 2025, il 37,1% del mercato delle infrastrutture dei data center di Taiwan, mentre Aggiornamenti e retrofit crescono più rapidamente, al 17,26% annuo.
Mercato delle infrastrutture dei data center di Taiwan per tipo di infrastruttura
L’Infrastruttura di rack cablaggio e rete fisica è lo strato che cresce più rapidamente tra i quattro, al 14,07% annuo, perché le sale AI richiedono USD 0,85 milioni di rack, cablaggio strutturato e fibra per MW contro USD 0,55 milioni in una sala convenzionale.
| Tipo di infrastruttura | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 457,29 | 37,1% | 1.555,76 | 13,03% |
| Infrastruttura meccanica e di raffreddamento | 387,85 | 31,5% | 1.371,62 | 13,46% |
| Opere civili strutturali e architettoniche | 298,09 | 24,2% | 962,02 | 12,43% |
| Infrastruttura di rack cablaggio e rete fisica | 89,11 | 7,2% | 332,40 | 14,07% |
Mercato delle infrastrutture dei data center di Taiwan per tipo di progetto
Le Nuove costruzioni detengono l’87,7% del valore del 2025, USD 1,08 miliardi, mentre Aggiornamenti e retrofit raggiungono USD 748,14 milioni entro il 2035.
| Tipo di progetto | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nuove costruzioni | 1.080,15 | 87,7% | 3.473,66 | 12,39% |
| Aggiornamenti e retrofit | 152,19 | 12,3% | 748,14 | 17,26% |
Mercato delle infrastrutture dei data center di Taiwan per tipo di data center
I Data center di colocation sono in testa con USD 468,29 milioni nel 2025, ma i Data center hyperscale e cloud diventano il principale acquirente entro il 2035 con USD 1,90 miliardi, crescendo del 16,32% annuo mentre Amazon Web Services (AWS), Google e Microsoft costruiscono i propri campus a Taiwan.
| Tipo di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center di colocation | 468,29 | 38,0% | 1.393,19 | 11,52% |
| Data center hyperscale e cloud | 418,99 | 34,0% | 1.899,81 | 16,32% |
| Data center aziendali | 246,47 | 20,0% | 506,62 | 7,47% |
| Data center edge | 98,59 | 8,0% | 422,18 | 15,66% |
Mercato delle infrastrutture dei data center di Taiwan per standard Tier
Il Tier III detiene il 66,0% del valore del 2025, USD 813,34 milioni, e il Tier IV cresce più rapidamente, al 17,42% annuo, perché banche e cloud AI pagano per la manutenibilità concorrente e la tolleranza ai guasti.
| Standard Tier | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier I e II | 147,88 | 12,0% | 253,31 | 5,53% |
| Tier III | 813,34 | 66,0% | 2.617,52 | 12,40% |
| Tier IV | 271,12 | 22,0% | 1.350,97 | 17,42% |
DC Exclusive: analisi del costo per MW delle sale di Taiwan, convenzionali contro AI
Nel 2025 una sala AI a Taiwan richiede USD 3,60 milioni di infrastrutture per MW in più rispetto a una sala convenzionale, USD 13,35 milioni contro USD 9,75 milioni, secondo questo modello di DC Market Insights costruito su 14 input modellati (contenuto per MW per strato, quota AI, tassi di aggiornamento e limite di PUE del MOEA).
| Strato | Sala convenzionale | Sala AI | Differenza |
|---|---|---|---|
| Infrastruttura elettrica | 3,68 | 5,00 | +1,32 |
| Infrastruttura meccanica e di raffreddamento | 2,76 | 4,50 | +1,74 |
| Opere civili strutturali e architettoniche | 2,76 | 3,00 | +0,24 |
| Infrastruttura di rack cablaggio e rete fisica | 0,55 | 0,85 | +0,30 |
| Totale | 9,75 | 13,35 | +3,60 |
Il raffreddamento rappresenta USD 1,74 milioni del divario di USD 3,60 milioni, perché una sala con PUE 1,3 e rack da oltre 100 kW richiede unità di distribuzione del refrigerante e circuiti a liquido; la parte elettrica aggiunge USD 1,32 milioni per blocchi UPS più grandi e condotti sbarre. Gli acquirenti che confrontano le offerte possono usare questa analisi per verificare se un preventivo rientra nella fascia stimata.
Quale area di Taiwan guida la spesa per infrastrutture dei data center?
Taiwan settentrionale è in testa con USD 764,05 milioni nel 2025, il 62,0% del mercato, mentre Taiwan meridionale cresce più rapidamente, al 17,99% annuo, fino a USD 1,22 miliardi entro il 2035.
Taiwan settentrionale
La Città di Taoyuan, la Città di Nuova Taipei e la Città di Taipei ospitano gli approdi dei cavi, gli hub di interconnessione e i primi data center di Microsoft a Taiwan, situati a Taoyuan, secondo Microsoft. I limiti della rete a nord di Taoyuan rallentano le nuove costruzioni, per cui la regione cresce del 10,70% annuo fino a USD 2,11 miliardi entro il 2035 e si affida maggiormente ai retrofit.
Taiwan centrale
La Contea di Changhua ospita il campus di Google, dove Google ha investito più di USD 1,6 miliardi dal 2011, secondo Google. Taiwan centrale cresce del 14,37% annuo, da USD 209,50 milioni nel 2025 a USD 802,14 milioni nel 2035.
Taiwan meridionale
Il centro di cloud computing NCHC da 15 MW nel Southern Taiwan Science Park e il centro di calcolo di Foxconn a Kaohsiung fanno del sud la regione più dinamica, al 17,99% annuo.
Taiwan orientale e isole periferiche
Hualien, Taitung e le isole Penghu valgono USD 24,65 milioni nel 2025, per lo più siti edge delle telecomunicazioni; l’interruzione del cavo Taiwan-Penghu No. 3 nel febbraio 2025, segnalata dal MODA, mantiene qui la spesa per la ridondanza su una crescita di circa il 13,10% annuo.
Quali città e contee di Taiwan spendono di più in infrastrutture per data center?
La Città di Taoyuan spende di più, con USD 234,14 milioni nel 2025, e la Città di Kaohsiung cresce più rapidamente tra le località principali, al 18,73% annuo, fino a USD 548,83 milioni entro il 2035.
| Posizione | Città o contea | Regione | 2025 | 2035 | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Città di Taoyuan | Taiwan settentrionale | 234,14 | 717,71 | 11,85% |
| 2 | Città di Nuova Taipei | Taiwan settentrionale | 209,50 | 548,83 | 10,11% |
| 3 | Città di Taipei | Taiwan settentrionale | 172,53 | 379,96 | 8,21% |
| 4 | Città di Tainan | Taiwan meridionale | 110,91 | 548,83 | 17,34% |
| 5 | Città di Kaohsiung | Taiwan meridionale | 98,59 | 548,83 | 18,73% |
| 6 | Contea di Changhua | Taiwan centrale | 98,59 | 337,75 | 13,10% |
| 7 | Città e contea di Hsinchu | Taiwan settentrionale | 86,26 | 253,31 | 11,37% |
| 8 | Città di Taichung | Taiwan centrale | 61,61 | 253,31 | 15,19% |
| 9 | Contea di Yunlin | Taiwan centrale | 36,97 | 168,87 | 16,40% |
| 10 | Città di Keelung | Taiwan settentrionale | 36,97 | 126,65 | 13,10% |
| 11 | Contea di Yilan | Taiwan settentrionale | 24,65 | 84,44 | 13,10% |
| 12 | Contea di Miaoli | Taiwan centrale | 12,32 | 42,22 | 13,11% |
Le 12 località detengono il 96,0% del valore del 2025; il restante 4,0% si trova nelle contee più piccole. Kaohsiung e Tainan insieme salgono dal 17,0% al 26,0% del mercato.
Come potrebbe cambiare la previsione 2035 per le infrastrutture dei data center di Taiwan?
Nel 2035 il mercato delle infrastrutture dei data center di Taiwan oscilla tra USD 3,54 miliardi e USD 4,94 miliardi attorno allo scenario base di USD 4,22 miliardi, a seconda della rapidità con cui Taipower allaccia il nuovo carico.
| Scenario | 2035 (milioni di USD) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 3.536,60 | 11,12% | Ritardi nelle autorizzazioni di rete; nuovi completamenti IT circa il 16% sotto lo scenario base dopo il 2027 |
| Base | 4.221,80 | 13,10% | 235 MW completati nel 2035; quota AI 66% |
| Alto | 4.935,71 | 14,88% | Le sottostazioni del sud arrivano in anticipo; i programmi di AI sovrana aggiungono circa 40 MW all’anno |
Chi fornisce le infrastrutture dei data center di Taiwan e quanto è concentrato il mercato?
I primi cinque fornitori detengono circa il 41% del valore 2025 delle apparecchiature di alimentazione e raffreddamento, secondo le stime di DC Market Insights (base: valore delle apparecchiature installate nelle sale dati di Taiwan, esclusa la costruzione).
- Delta Electronics
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Fortune Electric
- TECO Electric and Machinery
- Chung-Hsin Electric and Machinery
- Shihlin Electric
- Trane Technologies
- Daikin
- Johnson Controls
- Asia Vital Components
- Auras Technology
- Fu Sheng Industrial (Hanbell)
- Panduit
- CommScope
Delta Electronics è in testa con circa l’11% del valore delle apparecchiature di alimentazione e raffreddamento; Delta ha riportato vendite consolidate di NT$57.061 milioni nel solo mese di settembre 2025, secondo Delta Electronics. Schneider Electric e Vertiv seguono negli UPS, nei quadri elettrici e nei sistemi termici, mentre Fortune Electric, Shihlin Electric e Chung-Hsin Electric and Machinery forniscono trasformatori e apparecchiature di media tensione. Asia Vital Components (AVC) e Auras Technology forniscono componenti per il raffreddamento a liquido, e TECO Electric and Machinery compete nell’alimentazione e nel raffreddamento modulari dopo l’alleanza con Foxconn del luglio 2025. La costruzione è frammentata tra appaltatori generali locali.
Che cosa è cambiato nelle infrastrutture dei data center di Taiwan dal 2025?
Sei eventi datati tra maggio e dicembre 2025 dettano il ritmo dei nuovi ordini di infrastrutture.
- Nel maggio 2025, Foxconn, NVIDIA Corporation (NVIDIA) e il governo di Taiwan hanno annunciato una AI factory con 10.000 GPU NVIDIA Blackwell (Fonte: NVIDIA).
- Nel giugno 2025, Amazon ha lanciato la Region AWS Asia Pacific (Taipei) e ha dichiarato di voler investire più di USD 5 miliardi nei data center di Taiwan (Fonte: Amazon).
- Nel luglio 2025, Chunghwa Telecom ha annunciato un data center hyperscale nel nord di Taiwan per almeno 12 MW di carico IT (Fonte: Chunghwa Telecom).
- Nel luglio 2025, Foxconn e TECO Electric and Machinery hanno formato un’alleanza per i data center AI tramite uno scambio azionario (Fonte: TECO).
- Nel novembre 2025, Foxconn e Visionbay.ai hanno annunciato un centro di supercalcolo per l’AI sovrana basato su sistemi NVIDIA GB300 NVL72, previsto in funzione nel primo semestre 2026 (Fonte: Foxconn).
- Nel dicembre 2025, il MOEA ha fissato limiti di PUE di 1,3 per i data center hyperscale e di 1,4 per quelli di colocation (Fonte: Ministero degli Affari Economici).
Metodologia: come funziona il modello delle infrastrutture dei data center di Taiwan
DC Market Insights ha costruito il modello del mercato delle infrastrutture dei data center di Taiwan a partire da 16 coorti annuali di capacità (2020-2035), 14 input e 4 regioni, e il dato di riferimento del 2025 è 95 MW × USD 11,37 milioni per MW = USD 1,08 miliardi di nuove costruzioni più 534 MW × USD 285.000 = USD 152,19 milioni di aggiornamenti.
I nuovi completamenti IT (40 MW nel 2020, 95 MW nel 2025, 195 MW nel 2030, 235 MW nel 2035) sono suddivisi tra sale convenzionali e sale AI; ciascuna ha un contenuto per MW per strato; la capacità installata (621 MW a fine 2025, con l’1,5% dismesso ogni anno) è associata a un tasso di aggiornamento. I prezzi aumentano del 2% all’anno. Ogni riga di segmento, regione e città è allocata dallo stesso totale e risommata in Python.
Verifiche dei limiti: (1) limite superiore: lo strato infrastrutturale rappresenta il 58,5% del totale 2025 di USD 2,11 miliardi nel modello principale del mercato dei data center di Taiwan, e le sue voci di alimentazione, raffreddamento e costruzione coincidono con quelle del modello principale entro lo 0,2%; (2) limite superiore: la capacità IT installata modellata di 1.042 MW nel 2028 richiede circa 1,35 GW con PUE 1,3, al di sotto dei 2,24 GW di domanda elettrica per l’AI previsti dal MOEA per il 2028 (Fonte: Ministero degli Affari Economici); (3) limite inferiore: l’impegno di Amazon di oltre USD 5 miliardi implica almeno circa USD 130 milioni all’anno di infrastrutture a Taiwan da un solo operatore, se il 40% va agli strati della struttura nell’arco di 15 anni. Le note metodologiche complete sono nella metodologia di ricerca di DC Market Insights; letture correlate: mercato del raffreddamento dei data center di Taiwan e mercato dei data center AI di Taiwan.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Infrastrutture incluse ed escluse
- 1.3Come si combinano i segmenti
- 1.4Perché le stime sono diverse
- 02Sintesi
- 2.1Statistiche chiave del mercato
- 2.2Considerazioni degli analisti
- 2.3Grafico della dimensione del mercato, 2020-2035
- 03Panoramica del mercato
- 3.1Panoramica del mercato, 2025, 2026 e 2035
- 3.2Costo per MW di carico IT, 2020-2035
- 04Fattori trainanti del mercato
- 4.1Il limite di PUE 1,3 del MOEA
- 4.2Densità di rack da 10 kW a 200 kW in Chief Telecom LY2
- 4.3Calcolo AI dei parchi scientifici a Tainan e Kaohsiung
- 05Tendenze del mercato
- 5.1Moduli prefabbricati di alimentazione e raffreddamento
- 5.2Accordi aziendali su geotermia e rinnovabili
- 06Sfide del mercato
- 6.1Colli di bottiglia della rete a nord di Taoyuan e tariffe più alte
- 6.2Incidenti ai cavi sottomarini e costo della ridondanza
- 07Opportunità di mercato
- 7.1Retrofit delle sale dell'era di Taipei
- 7.2Nuove costruzioni a Taiwan meridionale
- 08Standard e regolamentazione
- 8.1Manuale di utilizzo dell'energia del MOEA e limiti di PUE
- 8.2Regole tariffarie di Taipower
- 8.3Grid Resilience Enhancement Construction Plan
- 8.4Standard di progettazione e classi Tier
- 09Segmentazione del mercato per tipo di infrastruttura
- 9.1Infrastruttura elettrica
- 9.2Infrastruttura meccanica e di raffreddamento
- 9.3Opere civili strutturali e architettoniche
- 9.4Infrastruttura di rack cablaggio e rete fisica
- 10Segmentazione del mercato per tipo di progetto
- 10.1Nuove costruzioni
- 10.2Aggiornamenti e retrofit
- 11Segmentazione del mercato per tipo di data center
- 11.1Data center di colocation
- 11.2Data center hyperscale e cloud
- 11.3Data center aziendali
- 11.4Data center edge
- 12Segmentazione del mercato per standard Tier
- 12.1Tier I e II
- 12.2Tier III
- 12.3Tier IV
- 13DC Exclusive: analisi del costo per MW delle sale di Taiwan
- 13.1Costo della sala convenzionale per strato
- 13.2Costo della sala AI per strato
- 13.3Da dove nasce il divario di USD 3,60 milioni
- 14Analisi regionale
- 14.1Taiwan settentrionale
- 14.2Taiwan centrale
- 14.3Taiwan meridionale
- 14.4Taiwan orientale e isole periferiche
- 15Analisi per città e contea
- 15.1Città di Taoyuan
- 15.2Città di Nuova Taipei
- 15.3Città di Taipei
- 15.4Città di Tainan
- 15.5Città di Kaohsiung
- 15.6Contea di Changhua
- 15.7Città e contea di Hsinchu
- 15.8Città di Taichung
- 15.9Contea di Yunlin
- 15.10Città di Keelung
- 15.11Contea di Yilan
- 15.12Contea di Miaoli
- 16Scenari di previsione
- 16.1Scenario basso
- 16.2Scenario base
- 16.3Scenario alto
- 17Analisi competitiva
- 17.1Delta Electronics
- 17.2Schneider Electric
- 17.3Vertiv
- 17.4ABB
- 17.5Eaton
- 17.6Fortune Electric
- 17.7TECO Electric and Machinery
- 17.8Chung-Hsin Electric and Machinery
- 17.9Shihlin Electric
- 17.10Trane Technologies
- 17.11Daikin
- 17.12Johnson Controls
- 17.13Asia Vital Components
- 17.14Auras Technology
- 17.15Fu Sheng Industrial (Hanbell)
- 17.16Panduit
- 17.17CommScope
- 17.18Concentrazione del mercato
- 18Sviluppi recenti
- 18.1Eventi da maggio 2025 a dicembre 2025
- 19Metodologia
- 19.1Coorti di capacità e contenuto per MW
- 19.2Verifiche dei limiti
- Fig. 1Dimensione del mercato delle infrastrutture dei data center di Taiwan, 2020-2035
- Tabella 1Panoramica del mercato delle infrastrutture dei data center di Taiwan
- Tabella 2Confronto del perimetro, Taiwan, 2025
- Tabella 3Costo per MW di carico IT, 2020-2035
- Tabella 4Mercato per tipo di infrastruttura
- Tabella 5Mercato per tipo di progetto
- Tabella 6Mercato per tipo di data center
- Tabella 7Mercato per standard Tier
- Tabella 8Analisi DC Exclusive: costo per MW per strato, 2025
- Tabella 9Prime 12 città e contee
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,66 miliardi nel 2026, il 34,89% in più rispetto a USD 1,23 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 4,22 miliardi entro il 2035, con un CAGR del 13,10% dal 2025, mentre i nuovi completamenti IT salgono da 95 MW a 235 MW all’anno.
USD 4,22 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 3,54 miliardi e USD 4,94 miliardi a seconda della rapidità con cui Taipower allaccia il nuovo carico (stima DC Market Insights).
USD 1,23 miliardi di spesa nel 2025 per gli strati fisici che sostengono il carico IT: catene di alimentazione elettrica, impianti di raffreddamento, opere civili e strutturali, rack e cablaggio. Sono esclusi server, storage, switch, terreni, energia elettrica e software DCIM.
L’Infrastruttura elettrica è in testa con USD 457,29 milioni nel 2025, il 37,1% del mercato, perché le sale AI richiedono circa USD 5,00 milioni di quadri elettrici, sistemi UPS e condotti sbarre per MW.
Aggiornamenti e retrofit crescono più rapidamente, al 17,26% annuo, da USD 152,19 milioni nel 2025 a USD 748,14 milioni nel 2035, mentre le sale più datate dell’area di Taipei vengono riattrezzate per rack AI più densi.
USD 9,75 milioni per MW di carico IT per una sala convenzionale e USD 13,35 milioni per una sala AI nel 2025, secondo le stime di DC Market Insights, con un aumento di circa il 2% all’anno.
Taiwan meridionale cresce più rapidamente, al 17,99% annuo, da USD 234,14 milioni nel 2025 a USD 1,22 miliardi nel 2035, trainata dal calcolo AI dei parchi scientifici di Tainan e Kaohsiung.
I primi cinque fornitori detengono circa il 41% del valore 2025 delle apparecchiature di alimentazione e raffreddamento; Delta Electronics è in testa con circa l’11%, seguita da Schneider Electric, Vertiv, ABB ed Eaton (stima DC Market Insights).
Per il perimetro. DC Market Insights conta USD 1,66 miliardi nel 2026 solo per alimentazione, raffreddamento, costruzione, rack e cablaggio; le definizioni più ampie aggiungono server, storage, switch, software DCIM o apparecchiature esportate.
I USD 1,23 miliardi del 2025 coprono l’hardware e la costruzione che il software DCIM monitora; il software stesso è dimensionato separatamente nel report sul mercato del Data Center Infrastructure Management (DCIM) di Taiwan.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.