
Mercato della gestione termica dei data center nel Regno Unito: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
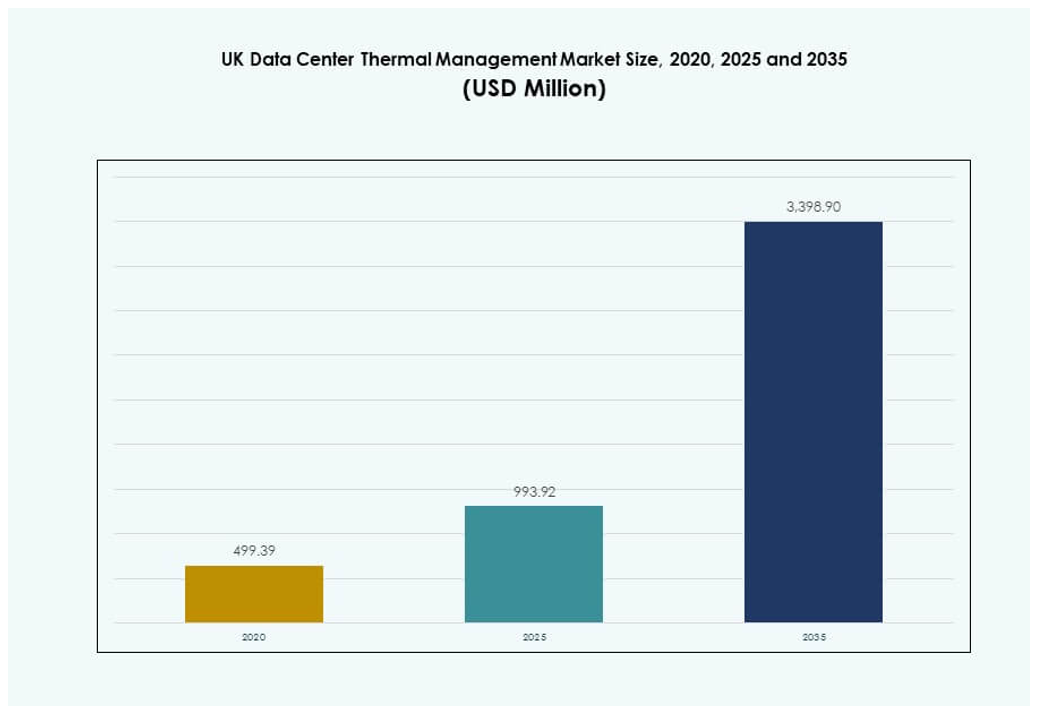
Nel 2025 il valore del Mercato della gestione termica dei data center nel Regno Unito era pari a USD 993.9 milioni; si prevede che raggiunga USD 3,398.9 milioni entro il 2035, con un CAGR del 13%. London and Slough rappresentano oltre il 65% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 8 nov 2026
Anno base 2024 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Analisi dei livelli termici / delle zone di raffreddamento
- 05Adozione e tendenze tecnologiche
- 06Benchmarking / KPI
- 07Analisi dei costi e TCO
- 08Benchmarking competitivo
- 09Prospettive future e innovazione
- 10Mercato della gestione termica dei data center nel Regno Unito – Dimensione del mercato e previsioni
- 20capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 9Aziende analizzate
Analisi regionale
- London and Slough65%+
- Midlands and North England~20%
- Scotland, Wales, and Northern Ireland15%
Aziende analizzate
- Vertiv Group Corp
- Schneider Electric
- Daikin Industries Ltd
- Johnson Controls International plc
- Delta Electronics, Inc
- Mitsubishi Electric Corporation
- Airedale International Air Conditioning Ltd
- Munters Group AB
- Eaton Corporation
Analisi completa
Sintesi esecutiva
Il mercato della gestione termica dei data center nel Regno Unito è stato valutato USD 499,39 milioni nel 2020, ha raggiunto USD 993,92 milioni nel 2025 e dovrebbe arrivare a USD 3.398,90 milioni entro il 2035, con un CAGR del 13,00% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensione del mercato della gestione termica dei data center nel Regno Unito nel 2025 | USD 993,92 milioni |
| Mercato della gestione termica dei data center nel Regno Unito, CAGR | 13,00% |
| Dimensione del mercato della gestione termica dei data center nel Regno Unito nel 2035 | USD 3.398,90 milioni |
La crescita del calcolo AI ad alta densità, la crescente adozione di sistemi di raffreddamento a liquido e ibridi e una maggiore attenzione normativa all’efficienza energetica sono i principali fattori di crescita del mercato. Le aziende si stanno orientando verso tecnologie di raffreddamento direct-to-chip e a immersione per supportare carichi di lavoro ad alta intensità di GPU. I sistemi di controllo termico basati su AI stanno guadagnando terreno nelle grandi strutture di colocation e hyperscale. Questo mercato è strategicamente importante per gli investitori per la sua coerenza con gli obiettivi net-zero, con gli obiettivi di resilienza infrastrutturale e con la trasformazione digitale di lungo periodo nei vari settori.
Londra e Slough restano i poli regionali dominanti grazie alla presenza concentrata di installazioni hyperscale e cloud. Queste aree continuano ad attrarre investimenti grazie a connettività consolidata, disponibilità di energia e quadri di conformità normativa. Manchester, Birmingham e Leeds stanno emergendo con installazioni edge e data center enterprise. I climi più freddi di Scozia e Galles favoriscono cicli di free cooling più lunghi, incoraggiando l’adozione di sistemi passivi nelle zone secondarie. Questa distribuzione geografica dà forma a un ecosistema di gestione termica distribuito e resiliente.
Dinamiche di mercato
Fattori di crescita del mercato
Aumento dei carichi di lavoro di calcolo ad alta densità e di intelligenza artificiale nei siti enterprise e hyperscale
Il mercato della gestione termica dei data center nel Regno Unito mostra un forte slancio grazie all’aumento dei carichi di calcolo ad alta densità guidati da AI, machine learning e applicazioni ad alta intensità di GPU. Le nuove costruzioni a Londra e Slough sono progettate per supportare oltre 20 kW per rack. Queste installazioni richiedono tecnologie di raffreddamento di precisione e sistemi di contenimento. Le aziende investono in raffreddamento a liquido, direct-to-chip e soluzioni ibride per l’efficienza operativa. Questa evoluzione sposta il capitale verso l’innovazione termica a scapito dei sistemi ad aria tradizionali. L’integrazione di software di raffreddamento sensibile al carico di lavoro aumenta l’affidabilità in ambienti server dinamici. Gli investimenti si stanno orientando verso progetti che riducono sia il PUE sia l’impronta di carbonio. Le aziende danno priorità alla sostenibilità pur soddisfacendo la domanda di calcolo. Gli investitori strategici vedono valore a lungo termine negli asset di progettazione termica intelligente.
- Ad esempio, la struttura LD6 di Equinix a Slough offre 4-15 kW per armadio con raffreddamento adiabatico per rack ad alta densità, supportando oltre 2.770 armadi nelle sue fasi.
Adozione di tecnologie di raffreddamento a liquido e a immersione negli ambienti mission-critical
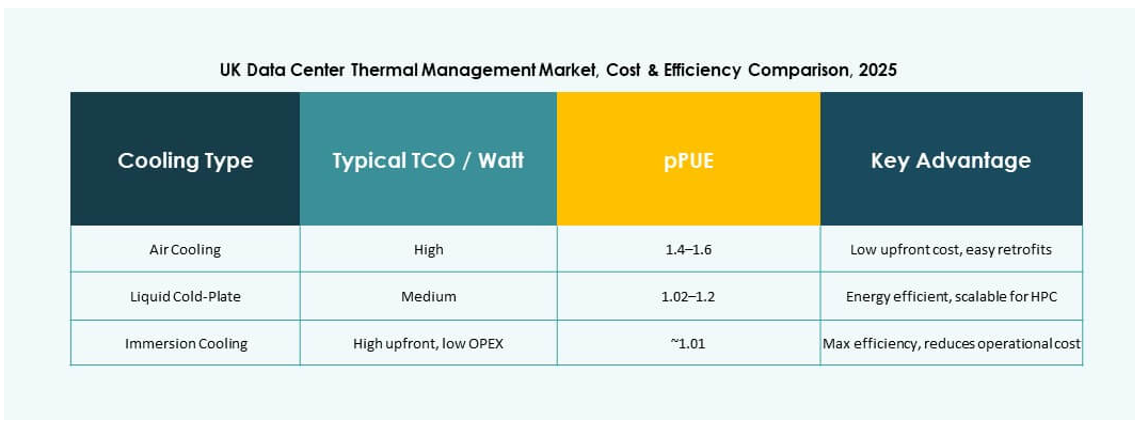
Il raffreddamento a liquido si sta diffondendo nei siti hyperscale e di colocation in cui le densità dei rack superano i 30 kW. Il mercato del Regno Unito supporta sistemi di raffreddamento avanzati come configurazioni direct-to-chip e a immersione per migliorare l’efficienza energetica. Il raffreddamento a immersione riduce il carico meccanico, il rumore e l’uso di spazio. I data center integrano blocchi di raffreddamento modulari e circuiti di liquido isolati per semplificare le operazioni. Gli operatori cercano sistemi che consentano flessibilità durante le fasi di espansione. La tecnologia riduce la dipendenza da chiller e grandi unità HVAC. Il mercato della gestione termica dei data center nel Regno Unito si sta orientando verso sistemi termici in grado di gestire improvvise variazioni del carico di potenza. Questi sistemi aiutano a soddisfare i requisiti di conformità e prestazioni. Le aziende considerano queste soluzioni fondamentali per scalare un’infrastruttura pronta per il futuro.
Integrazione di monitoraggio termico basato su AI e controllo predittivo per migliorare l’efficienza
L’intelligenza artificiale sta diventando centrale per ottimizzare in tempo reale le prestazioni di raffreddamento. I modelli di AI analizzano dati dei sensori, portate d’aria, umidità e consumo di potenza dei rack per guidare il comportamento termico. Gli strumenti di controllo predittivo aiutano a prevedere i picchi di carico termico prima che incidano sull’uptime. Gli operatori applicano l’AI alle piattaforme DCIM per risparmiare energia. Il raffreddamento intelligente supporta il monitoraggio remoto e la risoluzione dei problemi senza intervento manuale. Questi sistemi consentono anche la manutenzione predittiva, riducendo i costi di riparazione. Il mercato della gestione termica dei data center nel Regno Unito utilizza l’AI per bilanciare efficienza e conformità. L’integrazione software riduce l’errore umano in ambienti sensibili alla temperatura. Le aziende con installazioni su larga scala traggono vantaggio da un’orchestrazione termica centralizzata e guidata dall’AI.
- Ad esempio, Equinix LD6 impiega un raffreddamento ad aria di massa con scambio di calore indiretto e ventilazione naturale al 100%, puntando allo status LEED Platinum per un’efficienza energetica ottimizzata dall’AI nella sua struttura di 86.000 sq ft.
Normative governative e obiettivi aziendali di riduzione del carbonio stanno ridefinendo l’infrastruttura di raffreddamento
I data center del Regno Unito devono rispettare le norme di rendicontazione energetica e gli obiettivi di carbonio net-zero. Normative come SECR e i mandati locali di sostenibilità richiedono alle strutture di migliorare la trasparenza sull’uso dell’energia. Gli operatori adottano refrigeranti a basso GWP e utilizzano raffreddamento alimentato da fonti rinnovabili. Chiller modulari e sistemi di free cooling sono in linea con le politiche ambientali. Le aziende mirano a ridurre le emissioni Scope 1 e 2 dell’infrastruttura termica. Il mercato della gestione termica dei data center nel Regno Unito è soggetto a una crescente pressione degli investitori per il rispetto degli standard ESG. Ciò accelera la domanda di sistemi di raffreddamento che consentano un basso Power Usage Effectiveness (PUE) e Water Usage Effectiveness (WUE). Questo cambiamento normativo rende la gestione termica sostenibile una priorità strategica fondamentale.
Tendenze di mercato
Uso crescente di scambiatori di calore a porta posteriore in configurazioni sia ad aria sia a liquido
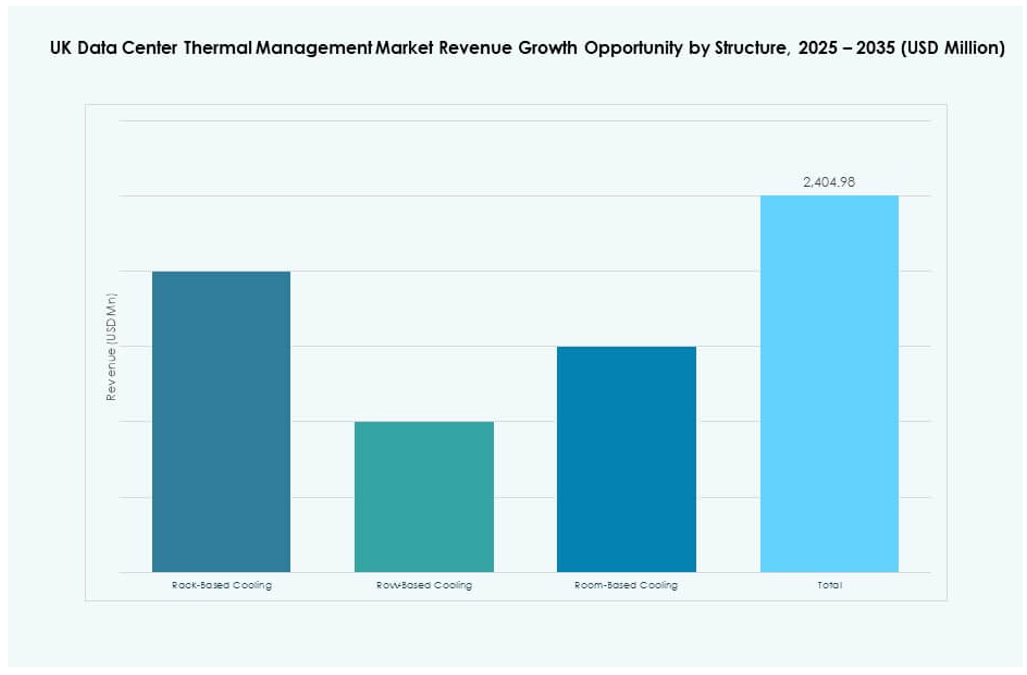
Gli scambiatori di calore a porta posteriore stanno guadagnando preferenza nei data center medi e grandi del Regno Unito. Questi sistemi offrono un’elevata efficienza termica senza importanti modifiche strutturali. Le unità ad aria e a liquido riducono gli hot spot e ottimizzano il flusso d’aria a livello di rack. Gli operatori implementano configurazioni ibride per gestire la crescente densità dei rack in spazi limitati. Consentono aggiornamenti graduali del raffreddamento in linea con la crescita dell’hardware. Le soluzioni a porta posteriore supportano inoltre profili di carico variabili nei siti di colocation ed enterprise. Il mercato della gestione termica dei data center nel Regno Unito beneficia di questa tendenza modulare e che consente di risparmiare spazio. I fornitori si concentrano su soluzioni a livello di rack anziché su retrofit completi della sala. L’approccio offre un equilibrio tra costi e prestazioni.
Crescita delle architetture a livello di rack e di fila rispetto ai tradizionali layout a livello di sala
La progettazione delle infrastrutture si sta evolvendo dal raffreddamento a livello di sala ad approcci a livello di rack e di fila. Questi modelli consentono un controllo termico localizzato con tempi di risposta più rapidi. Le unità a livello di fila migliorano l’efficienza del flusso d’aria in ambienti ristretti. Gli operatori le implementano per rispettare i vincoli di zonizzazione e le esigenze di retrofit. Il raffreddamento a livello di rack consente inoltre un’erogazione di precisione nelle zone ad alta densità. Questa flessibilità di layout supporta le società di colocation che richiedono profili di raffreddamento specifici per ciascun cliente. Il mercato della gestione termica dei data center nel Regno Unito registra una forte adozione di soluzioni incentrate sulla fila nelle installazioni edge e cloud. Si adattano a installazioni modulari e ad ambienti Tier III. Questo cambiamento architettonico migliora l’efficienza e la velocità di installazione.
Integrazione di energia rinnovabile e raffreddamento con acque di falda per ridurre le emissioni operative
I sistemi termici sono ora allineati all’approvvigionamento di energia verde nel Regno Unito. Le strutture sfruttano le condizioni ambientali e i sistemi con acque di falda per ridurre la domanda di energia. Alcuni operatori utilizzano lo stoccaggio di acqua piovana e di falda per ridurre la dipendenza dai chiller. Questi sistemi di raffreddamento passivo contribuiscono a ridurre sia le emissioni sia i costi di lungo periodo. L’integrazione delle rinnovabili supporta la spinta più ampia verso operazioni dati a emissioni zero. I sistemi soddisfano inoltre gli incentivi sostenuti dal governo per i retrofit a risparmio energetico. Il mercato della gestione termica dei data center nel Regno Unito supporta retrofit orientati alla sostenibilità nei principali poli. L’integrazione di energia pulita con raffreddamento avanzato è centrale nei progetti di nuova generazione. I fornitori inseriscono metriche di sostenibilità nella loro proposta di valore.
Crescita della simulazione CFD e dei test virtuali nella pianificazione dei sistemi di raffreddamento
Gli operatori utilizzano la fluidodinamica computazionale (CFD) per modellare scenari di flusso d’aria e di temperatura prima dell’installazione. Questa tendenza riduce gli errori in loco e migliora l’ottimizzazione del layout di raffreddamento. Gli strumenti di simulazione CFD aiutano gli operatori a prevedere l’accumulo di calore e a testare virtualmente le strategie di contenimento. Supporta un migliore ROI nella pianificazione degli investimenti. I modelli considerano carico IT, percorsi del flusso d’aria, altezza del soffitto e umidità. Il mercato della gestione termica dei data center nel Regno Unito adotta strumenti di simulazione negli ambienti hyperscale ed enterprise. L’integrazione software consente regolazioni termiche proattive durante i cambi di layout. I fornitori allineano la progettazione del sistema ai risultati delle simulazioni per ridurre il rischio termico.
Sfide del mercato
Le densità di potenza crescenti superano le capacità di progettazione termica esistenti nelle strutture legacy
Molti data center del Regno Unito sono stati costruiti per carichi di lavoro inferiori a 10 kW per rack e faticano a scalare in modo efficiente. I siti più datati incontrano limiti di spazio e strutturali nell’installazione di sistemi di raffreddamento a liquido o di contenimento. Gli aggiornamenti richiedono fermi e investimenti di capitale che molti operatori evitano. L’assenza di contenimento dei corridoi caldi e un controllo del flusso d’aria obsoleto ostacolano le prestazioni. Gli operatori devono bilanciare le esigenze dei clienti con i limiti dell’infrastruttura condivisa. Il mercato della gestione termica dei data center nel Regno Unito incontra difficoltà nello standardizzare gli aggiornamenti sulle strutture più datate. I sistemi HVAC legacy non riescono a sostenere i moderni carichi termici dei carichi di lavoro AI e GPU. Lo spazio limitato a pavimento restringe ulteriormente l’installazione di chiller modulari o vasche a immersione.
Pressioni sui costi e carenza di competenze limitano l’implementazione di infrastrutture di raffreddamento avanzate
I sistemi termici avanzati come il raffreddamento a immersione, l’ottimizzazione basata su AI o i circuiti ibridi comportano costi iniziali elevati. Molti operatori di medie dimensioni non dispongono dei fondi per sostituire le unità ad aria. Installazione e integrazione richiedono tecnici qualificati in mappatura del flusso d’aria, manutenzione dei sistemi a liquido e modellazione termica. Il Regno Unito soffre di una carenza di ingegneri di data center con competenze termiche specializzate. I piccoli fornitori faticano a competere con gli operatori hyperscale per i talenti. Retrofit complessi allungano inoltre i tempi di consegna e creano dipendenza dai fornitori. Il mercato della gestione termica dei data center nel Regno Unito deve affrontare un’implementazione lenta nelle regioni fuori Londra. I limiti di budget e i lunghi cicli di ROI ritardano l’adozione del raffreddamento avanzato nel settore.
Opportunità di mercato
Espansione dei data center edge e modulari nelle zone regionali del Regno Unito
La crescita dell’edge computing apre opportunità per soluzioni di raffreddamento compatte a livello di rack nelle aree non urbane. Questi sistemi supportano installazioni smart city, IoT e reti 5G. I fattori di forma compatti richiedono progetti termici efficienti con monitoraggio remoto. Il mercato della gestione termica dei data center nel Regno Unito beneficia di strutture edge e modulari che necessitano di un controllo termico agile. Questi formati consentono pacchetti di raffreddamento standardizzati che scalano rapidamente. La crescita delle applicazioni a bassa latenza sostiene la domanda di raffreddamento localizzato e ad alta efficienza.
Casi d’uso emergenti nel calcolo ad alte prestazioni e nei laboratori di AI negli istituti di ricerca
Università e laboratori di ricerca stanno installando cluster di calcolo ad alte prestazioni con forti esigenze termiche. Questi progetti richiedono infrastrutture di raffreddamento personalizzate e sistemi di riutilizzo dell’energia. Il mercato della gestione termica dei data center nel Regno Unito può supportare casi d’uso avanzati attraverso partnership con i fornitori. Apre una domanda di nicchia in istruzione, bioinformatica e poli fintech. Queste strutture preferiscono soluzioni a liquido per carichi di lavoro sensibili alla temperatura.
Segmentazione del mercato
Per dimensione del data center
I data center grandi dominano il mercato della gestione termica dei data center nel Regno Unito grazie alla scala degli investimenti hyperscale e cloud a Londra e Slough. Questi siti richiedono chiller modulari, raffreddamento a liquido e gestione avanzata del flusso d’aria. I centri medi crescono con gli aggiornamenti enterprise. Le strutture piccole restano limitate ai sistemi ad aria ma sono bersagli per le installazioni edge. La crescita nelle strutture grandi orienta l’attenzione dei fornitori verso sistemi ad alta densità e alta efficienza.
Per tecnologia di raffreddamento
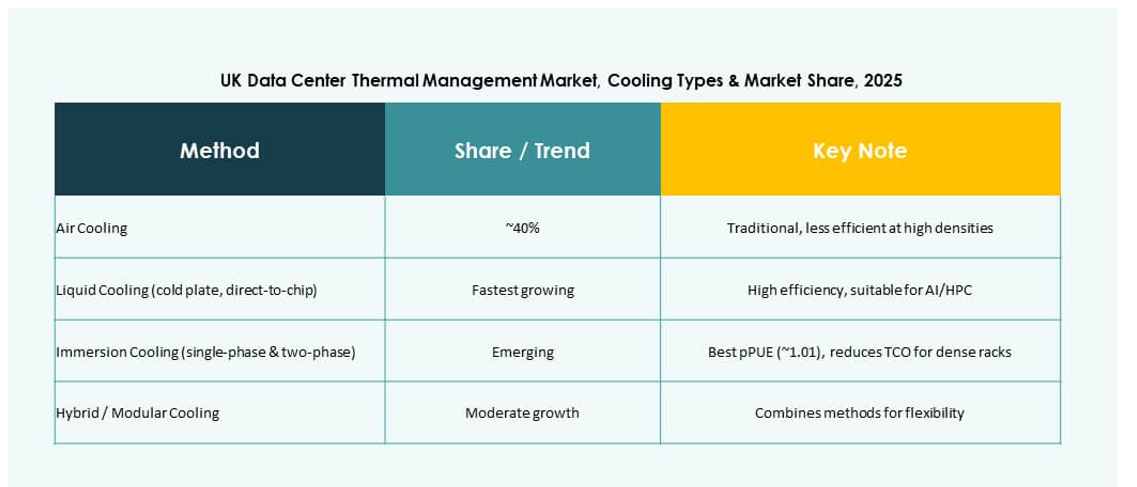
Il raffreddamento ad aria resta diffuso, in particolare il contenimento dei corridoi caldi/freddi e gli scambiatori di calore a porta posteriore. Il raffreddamento a liquido, inclusi direct-to-chip e immersione, è in crescita con i carichi di lavoro AI. I sistemi ibridi che combinano entrambi dominano le nuove installazioni. Il mercato della gestione termica dei data center nel Regno Unito vede crescere la popolarità delle unità a liquido a porta posteriore nelle zone dense. Le opzioni a cambio di fase e termoelettriche restano di nicchia ma in crescita negli ambienti di laboratorio.
Per componente
L’hardware rappresenta la quota maggiore della spesa, con chiller, unità di flusso d’aria e sistemi di distribuzione in testa. Il software, come gli strumenti di ottimizzazione basati su AI e i moduli CFD, registra una crescita rapida negli ambienti hyperscale. I servizi svolgono un ruolo vitale nei retrofit e negli audit energetici. Il mercato della gestione termica dei data center nel Regno Unito attribuisce sempre più valore a software e servizi integrati accanto all’hardware fisico.
Per hardware
Le unità di raffreddamento e i chiller sono la spina dorsale dell’infrastruttura, utilizzati in tutti i data center certificati Tier. Scambiatori di calore e dispositivi per il flusso d’aria sono essenziali per i sistemi di contenimento. Le reti di tubazioni consentono una distribuzione efficiente sia nei sistemi ad aria sia in quelli a liquido. Il mercato della gestione termica dei data center nel Regno Unito richiede hardware robusto con configurazioni modulari e scalabili.
Per software
Le piattaforme di ottimizzazione basate su AI aiutano ad automatizzare le regolazioni termiche e a ridurre il consumo di energia. Le dashboard DCIM con visualizzazione in tempo reale sono comuni nei siti enterprise. La simulazione CFD cresce nelle fasi di progettazione per convalidare i layout di raffreddamento. I moduli BMS consentono monitoraggio e controllo centralizzati. Il mercato della gestione termica dei data center nel Regno Unito dà priorità al software che supporta il controllo del raffreddamento predittivo e da remoto.
Per servizi
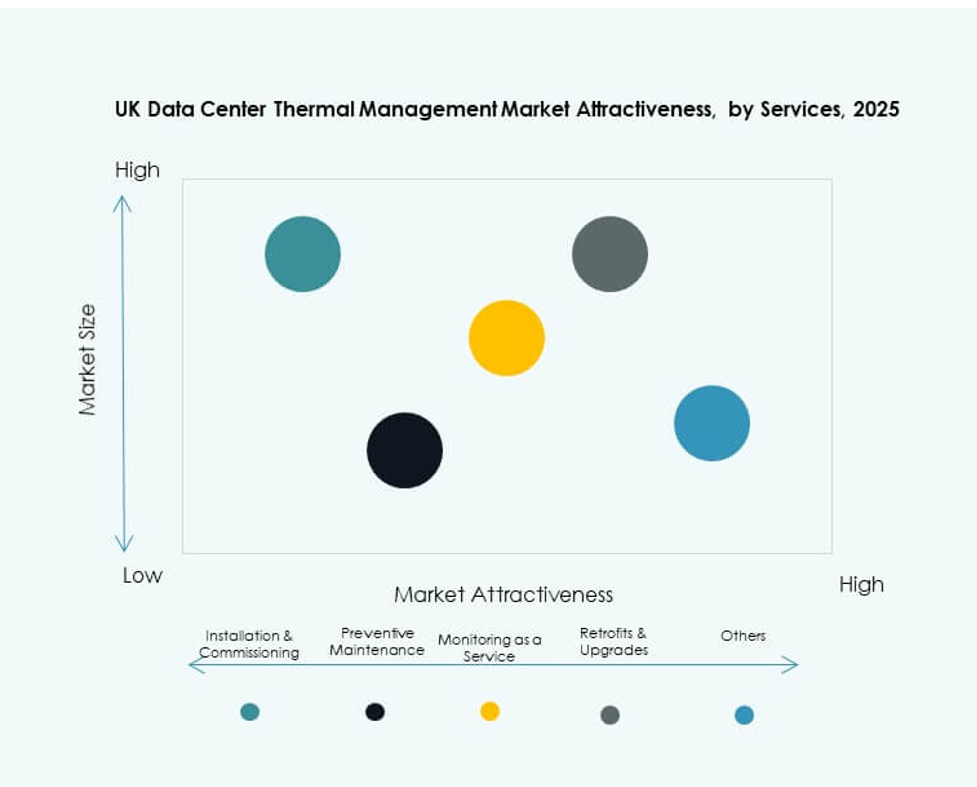
I servizi di installazione e messa in servizio sono essenziali per nuove costruzioni e retrofit. La manutenzione preventiva garantisce l’uptime dei sistemi termici. Il monitoraggio come servizio supporta gli operatori più piccoli privi di team interni. Retrofit e aggiornamenti offrono risparmi di costo a lungo termine. Il mercato della gestione termica dei data center nel Regno Unito registra una crescente domanda di servizi trainata dai mandati di conformità ed efficienza energetica.
Per tipologia di data center
Le strutture hyperscale sono in testa grazie alle principali installazioni cloud e AI. Anche i centri di colocation registrano una forte adozione, soprattutto nelle zone con vincoli di potenza. I siti edge e micro stanno emergendo con la crescita di 5G e IoT. Le strutture enterprise si stanno modernizzando con sistemi di raffreddamento ibridi. Il mercato della gestione termica dei data center nel Regno Unito allinea l’innovazione agli operatori hyperscale e di colocation.
Per struttura
Le strutture a livello di rack crescono più rapidamente grazie ai vantaggi di risparmio di spazio e raffreddamento di precisione. I sistemi a livello di fila supportano zone modulari e retrofit. I modelli a livello di sala persistono negli ambienti legacy ma vengono sostituiti. Il mercato della gestione termica dei data center nel Regno Unito si concentra sui sistemi a livello di rack e di fila per efficienza ad alta densità e rapidità di installazione.
Approfondimenti regionali
Londra e Slough formano il cluster centrale che genera oltre il 65% della quota di mercato
Londra resta la sottoregione più grande grazie alla concentrazione di hyperscale, finanza e colocation. Slough ospita diversi grandi parchi di data center al servizio di carichi di lavoro AI ed enterprise. Questi poli danno priorità a chiller modulari, raffreddamento a liquido e strumenti di monitoraggio basati su AI. Il mercato della gestione termica dei data center nel Regno Unito registra in queste zone la maggior parte dell’attività di retrofit ed espansione. Installazioni dense ed esigenze di conformità spingono aggiornamenti incisivi del raffreddamento. I vincoli di potenza orientano gli operatori verso progetti termici efficienti dal punto di vista energetico.
- Ad esempio, una struttura di 10 MW a Londra ha ottenuto un risparmio energetico del 44% dopo l’aggiornamento di gestione del flusso d’aria, chiller e sistemi di controllo. I vincoli di potenza orientano gli operatori verso progetti termici efficienti dal punto di vista energetico.
Midlands e Inghilterra settentrionale contribuiscono per circa il 20% come zone di espansione secondarie
Birmingham, Manchester e Leeds registrano crescenti investimenti in data center da parte dei settori cloud e retail. Costi del terreno inferiori e normative favorevoli sostengono costruzioni di medie dimensioni. Gli operatori implementano sistemi a livello di fila e di rack per gestire i budget energetici. Queste zone sono adatte a installazioni edge a supporto di servizi in tempo reale. Il mercato della gestione termica dei data center nel Regno Unito vede potenziale per sistemi termici modulari in queste regioni. I poli dati regionali sono in linea con le tendenze di decentralizzazione.
- Ad esempio, la struttura Stellium di Newcastle (nell’Inghilterra settentrionale) ha mantenuto il raffreddamento entro le tolleranze di progetto durante ondate di caldo a 32°C con un’energia aggiuntiva minima, ottenendo un PUE di 1,24.
Scozia, Galles e Irlanda del Nord detengono il restante 15% della quota di mercato
Queste aree beneficiano di climi freddi che estendono le ore di free cooling. Costi energetici inferiori e incentivi alla sostenibilità attraggono i fornitori di colocation. I data center di Edimburgo e Cardiff utilizzano progetti di raffreddamento con acque di falda e acqua piovana. Il mercato della gestione termica dei data center nel Regno Unito supporta sistemi passivi e ibridi in queste regioni a bassa densità. Servono mercati di nicchia, backup e servizi edge in zone scarsamente servite. Politiche strategiche potrebbero favorire l’innovazione termica e progetti pilota di raffreddamento verde.
Approfondimenti competitivi
- Vertiv Group Corp.
- Schneider Electric
- Daikin Industries Ltd.
- Johnson Controls International plc
- Delta Electronics, Inc.
- Mitsubishi Electric Corporation
- Airedale International Air Conditioning Ltd.
- Munters Group AB
- Rittal GmbH & Co. KG
- Eaton Corporation
Lo scenario competitivo riflette una forte attenzione a efficienza, innovazione e ampiezza dei servizi. Vertiv e Schneider detengono una quota significativa grazie a portafogli ampi e a reti di assistenza capillari nei siti enterprise e hyperscale. Daikin e Johnson Controls guidano l’adozione di soluzioni HVAC avanzate e di raffreddamento a liquido. Delta e Mitsubishi ampliano la presenza con hardware a risparmio energetico e progetti modulari. Operatori di fascia intermedia come Airedale e Munters si rivolgono a segmenti di nicchia con sistemi termici specializzati. Rittal ed Eaton rafforzano l’offerta con soluzioni integrate di alimentazione e raffreddamento. Il mercato della gestione termica dei data center nel Regno Unito favorisce i fornitori che offrono soluzioni scalabili con solidi quadri di supporto. Partnership e alleanze strategiche accelerano la diffusione dei prodotti. Le aziende investono in R&S per affrontare le crescenti densità dei rack e obiettivi di sostenibilità più stringenti. Questa spinta competitiva migliora la tecnologia e riduce il costo totale di proprietà.
Sviluppi recenti
- A novembre 2025, Eaton Corporation ha firmato un accordo per acquisire Boyd Thermal per USD 9,5 miliardi, ampliando le proprie soluzioni di raffreddamento a liquido per rispondere alla crescente domanda di potenza dei data center AI, dal chip alla rete.
- A settembre 2025, Johnson Controls International plc ha ampliato il proprio portafoglio di gestione termica con una nuova serie scalabile di tecnologia Coolant Distribution Unit (CDU), pensata per l’addestramento e l’inferenza AI di nuova generazione nei data center.
- Ad aprile 2025, Daikin ha lanciato il Pro-C computer room air handler (CRAH), prodotto in stabilimenti nel Regno Unito, con capacità di raffreddamento da 30 kW a 210 kW e efficienza supportata dall’AI per le esigenze termiche dei data center
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Quadro di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Panoramica del mercato
- 2.2Principali risultati
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita del mercato
- 3.2Fattori di freno del mercato
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Analisi PESTEL
- 3.8Analisi dell'attrattività del mercato
- 3.8.1Tecnologia di raffreddamento
- 3.8.2Componente
- 3.8.2.1Hardware
- 3.8.2.2Software
- 3.8.2.3Servizi
- 3.8.3Tipologia di data center
- 3.8.4Struttura
- 04Analisi dei livelli termici / delle zone di raffreddamento
- 4.1Infrastruttura di raffreddamento esterna e integrazione con l'HVAC a livello di edificio
- 4.2Distribuzione del raffreddamento a livello di sala e integrità del contenimento
- 4.3Gestione termica a livello di rack e di server (aria / liquido / immersione)
- 4.4Valutazione dello stack di raffreddamento multilivello (impianto → sala → fila → rack → chip)
- 4.5Modellazione del rischio termico (hot spot, picchi di carico, modalità di guasto della ridondanza)
- 05Adozione e tendenze tecnologiche
- 5.1Tendenze di adozione del raffreddamento a liquido (Direct-to-Chip / immersione / porta posteriore)
- 5.2Software di controllo termico e tecnologie di automazione basate su AI
- 5.3Integrazione della rete di sensori (CFD, telemetria intelligente, digital twin)
- 5.4Convergenza di orchestrazione / co-ottimizzazione di alimentazione e raffreddamento
- 5.5Convergenza OT-IT nell'analisi termica e nella gestione remota del raffreddamento
- 06Benchmarking / KPI
- 6.1Tasso di incidenti termici / eventi di surriscaldamento / frequenza degli allarmi
- 6.2Mitigazione degli hot spot / tempo di ripristino
- 6.3Costo del raffreddamento per rack / per kW
- 6.4Indice di efficacia del raffreddamento (CEI) / indice di rimozione del calore (HRI)
- 07Analisi dei costi e TCO
- 7.1Costi di hardware, software e servizi di raffreddamento
- 7.2ROI di CapEx e OpEx del raffreddamento (modelli di migrazione da aria a liquido)
- 7.3Manutenzione predittiva del raffreddamento / risparmio energetico / risparmio idrico
- 08Benchmarking competitivo
- 8.1Quota dei fornitori di raffreddamento per regione / verticale
- 8.2Vertiv vs Schneider vs Stulz vs LiquidStack vs CoolIT ecc.
- 8.3Partnership e M&A nella convergenza tra raffreddamento e alimentazione-termica
- 09Prospettive future e innovazione
- 9.1Analisi termica basata su AI, raffreddamento adattivo sensibile al carico di lavoro
- 9.2Raffreddamento autonomo e anelli di controllo auto-ottimizzanti
- 9.3Gestione del raffreddamento zero-touch (DCIM autonomo + digital twin)
- 9.4Sistemi refrigeranti intelligenti / collettori a prova di perdite / blocchi di raffreddamento modulari
- 9.5Fluidi di raffreddamento di nuova generazione per immersione e piastre (non conduttivi, a basso GWP)
- 9.6Tecnologie di riutilizzo del calore (teleriscaldamento / riutilizzo industriale)
- 10Mercato della gestione termica dei data center nel Regno Unito – Dimensione del mercato e previsioni
- 10.1Dimensione storica del mercato (2020-2025)
- 10.2Dimensione prevista del mercato (2026-2035)
- 10.3Analisi del tasso di crescita del mercato
- 10.4Prospettive di mercato per regione
- 11Mercato della gestione termica dei data center nel Regno Unito – Per dimensione del data center
- 11.1Data center piccoli
- 11.2Data center medi
- 11.3Data center grandi
- 12Mercato della gestione termica dei data center nel Regno Unito – Per tecnologia di raffreddamento
- 12.1Raffreddamento ad aria
- 12.1.1Raffreddamento diretto ad aria
- 12.1.2Scambiatori di calore a porta posteriore
- 12.1.3Contenimento dei corridoi caldi/freddi
- 12.2Raffreddamento a liquido
- 12.2.1Raffreddamento direct-to-chip
- 12.2.2Raffreddamento a immersione
- 12.2.3Scambiatori di calore a porta posteriore (a liquido)
- 12.3Raffreddamento ibrido / combinato
- 12.4Altri
- 12.4.1Raffreddamento termoelettrico
- 12.4.2Raffreddamento a cambio di fase
- 13Mercato della gestione termica dei data center nel Regno Unito – Per componente
- 13.1Hardware
- 13.2Software
- 13.3Servizi
- 14Mercato della gestione termica dei data center nel Regno Unito – Per hardware
- 14.1Unità di raffreddamento / chiller
- 14.2Infrastruttura di raffreddamento / tubazioni e distribuzione
- 14.3Scambiatori di calore / dissipatori
- 14.4Ventole e dispositivi di gestione del flusso d'aria
- 14.5Altri componenti
- 15Mercato della gestione termica dei data center nel Regno Unito – Per software
- 15.1Dashboard termiche DCIM
- 15.2Ottimizzazione termica basata su AI
- 15.3Simulazione CFD
- 15.4Moduli termici BMS
- 16Mercato della gestione termica dei data center nel Regno Unito – Per servizi
- 16.1Installazione e messa in servizio
- 16.2Manutenzione preventiva
- 16.3Monitoraggio come servizio
- 16.4Retrofit e aggiornamenti
- 16.5Altri
- 17Mercato della gestione termica dei data center nel Regno Unito – Per tipologia di data center
- 17.1Data center hyperscale
- 17.2Data center enterprise
- 17.3Data center in colocation / cloud
- 17.4Data center edge / micro data center
- 17.5Altro
- 18Mercato della gestione termica dei data center nel Regno Unito – Per struttura
- 18.1Raffreddamento a livello di rack
- 18.2Raffreddamento a livello di fila
- 18.3Raffreddamento a livello di sala
- 19Scenario competitivo
- 19.1Analisi della quota di mercato
- 19.2Strategie dei principali operatori
- 19.3Fusioni, acquisizioni e partnership
- 19.4Lanci di prodotti e servizi
- 20Profili aziendali
- 20.1Airedale International Air Conditioning Ltd.
- 20.2Asetek, Inc.
- 20.3Black Box Corporation
- 20.4Daikin Industries Ltd.
- 20.5Delta Electronics, Inc.
- 20.6Eaton Corporation
- 20.7Fujitsu Limited
- 20.8Huawei Technologies Co., Ltd.
- 20.9Johnson Controls International plc
- 20.10Mitsubishi Electric Corporation
- 20.11Nortek Air Solutions, LLC
- 20.12Trane Technologies plc
- 20.13Vertiv Group Corp.
- 20.14Canovate Group
- 20.15Liebherr-International AG
- 20.16Munters Group AB
- 20.17Rittal GmbH & Co. KG
- 20.18Schneider Electric
- 20.19Altri
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato della gestione termica dei data center nel Regno Unito è stato valutato USD 993,92 milioni nel 2025 e dovrebbe raggiungere USD 3.398,90 milioni entro il 2035.
Il mercato della gestione termica dei data center nel Regno Unito dovrebbe crescere con un CAGR del 13,00% nel periodo di previsione dal 2025 al 2035.
Nel 2025 i data center grandi hanno rappresentato la quota maggiore del mercato della gestione termica dei data center nel Regno Unito, trainati dall'espansione delle strutture hyperscale e cloud.
I carichi di lavoro AI ad alta densità, l'adozione del raffreddamento a liquido, i mandati di efficienza energetica e l'ottimizzazione termica basata su AI sono i principali fattori di crescita nel mercato della gestione termica dei data center nel Regno Unito.
Tra i principali operatori del mercato della gestione termica dei data center nel Regno Unito figurano Vertiv, Schneider Electric, Daikin, Johnson Controls e Delta Electronics, tra gli altri.
Londra e Slough hanno detenuto oltre il 65% della quota del mercato della gestione termica dei data center nel Regno Unito nel 2025, grazie alla densa infrastruttura hyperscale e di colocation.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.