
UK-Markt für Wärmemanagement in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
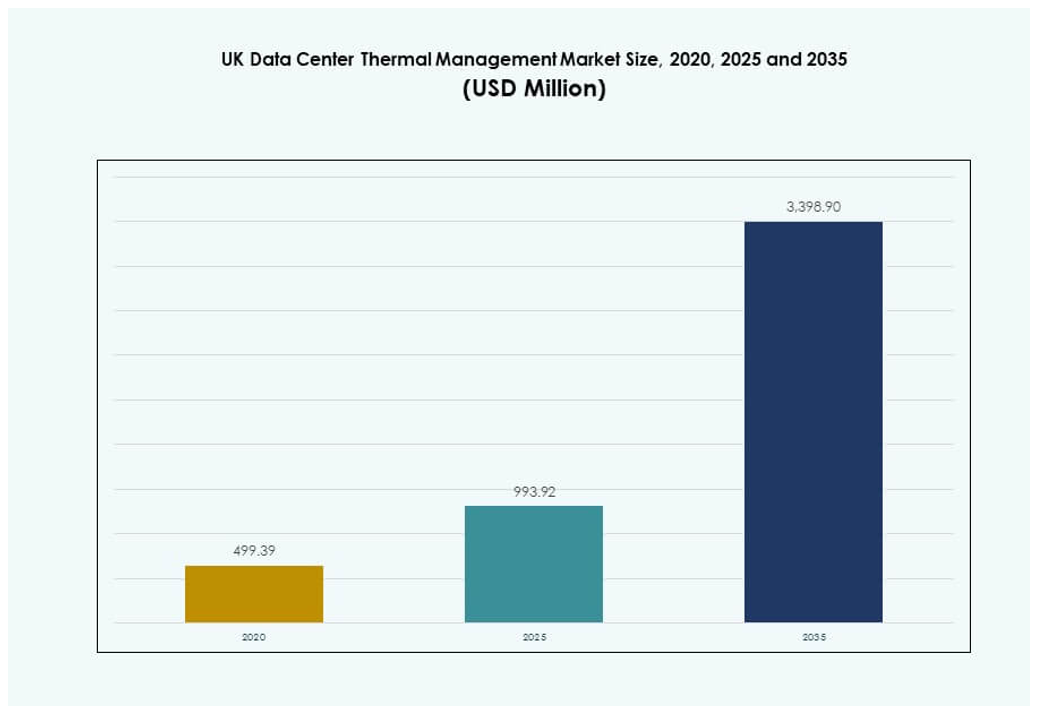
UK-Markt für Wärmemanagement in Rechenzentren: 2025 lag das Marktvolumen bei USD 993.9 Mio.; bis 2035 soll es bei einer CAGR von 13 % auf USD 3,398.9 Mio. steigen. Auf London and Slough entfallen über 65% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 8. Nov. 2026
Basisjahr 2024 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04Analyse der Thermikebenen / Kühlzonen
- 05Technologieeinführung und Trends
- 06Benchmarking / KPIs
- 07Kostenanalyse und TCO
- 08Wettbewerbs-Benchmarking
- 09Zukunftsausblick und Innovation
- 10UK-Markt für Wärmemanagement in Rechenzentren: Marktgröße und Prognose
- 20Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 9Profilierte Unternehmen
Regionale Analyse
- London and Slough65%+
- Midlands and North England~20%
- Scotland, Wales, and Northern Ireland15%
Profilierte Unternehmen
- Vertiv Group Corp
- Schneider Electric
- Daikin Industries Ltd
- Johnson Controls International plc
- Delta Electronics, Inc
- Mitsubishi Electric Corporation
- Airedale International Air Conditioning Ltd
- Munters Group AB
- Eaton Corporation
Vollständige Analyse
Zusammenfassung
Der UK-Markt für Wärmemanagement in Rechenzentren wurde 2020 auf 499,39 Mio. USD beziffert, erreichte 2025 993,92 Mio. USD und soll bis 2035 mit einer CAGR von 13,00 % im Prognosezeitraum auf 3.398,90 Mio. USD wachsen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße des UK-Marktes für Wärmemanagement in Rechenzentren 2025 | 993,92 Mio. USD |
| UK-Markt für Wärmemanagement in Rechenzentren, CAGR | 13,00 % |
| Marktgröße des UK-Marktes für Wärmemanagement in Rechenzentren 2035 | 3.398,90 Mio. USD |
Das Wachstum bei hochdichtem KI-Computing, die zunehmende Verbreitung von Flüssigkeits- und Hybridkühlsystemen sowie ein stärkerer regulatorischer Fokus auf Energieeffizienz sind die wichtigsten Markttreiber. Unternehmen wechseln zu Direct-to-Chip- und Immersionskühlung, um GPU-intensive Workloads zu unterstützen. KI-gesteuerte thermische Regelsysteme gewinnen in großen Colocation- und Hyperscale-Anlagen an Bedeutung. Für Investoren ist dieser Markt strategisch wichtig, weil er zu Netto-Null-Zielen, Zielen der Infrastrukturresilienz und der langfristigen digitalen Transformation in allen Sektoren passt.
London und Slough bleiben aufgrund dichter Hyperscale- und Cloud-Installationen die dominierenden regionalen Zentren. Diese Gebiete ziehen weiterhin Investitionen an, da sie über etablierte Konnektivität, Stromverfügbarkeit und regulatorische Compliance-Rahmen verfügen. Manchester, Birmingham und Leeds entwickeln sich mit Edge-Installationen und Unternehmensrechenzentren. Das kühlere Klima in Schottland und Wales ermöglicht längere Free-Cooling-Zyklen und fördert den Einsatz passiver Systeme in Sekundärzonen. Diese geografische Verteilung prägt ein verteiltes und widerstandsfähiges Ökosystem für das Wärmemanagement.
Marktdynamik
Markttreiber
Zunehmende hochdichte Rechen- und KI-Workloads an Unternehmens- und Hyperscale-Standorten
Der UK-Markt für Wärmemanagement in Rechenzentren verzeichnet starken Auftrieb, da hochdichte Rechenlasten durch KI, maschinelles Lernen und GPU-intensive Anwendungen zunehmen. Neubauten in London und Slough sind für mehr als 20 kW pro Rack ausgelegt. Diese Installationen erfordern Präzisionskühltechnologien und Einhausungssysteme. Unternehmen investieren für mehr Betriebseffizienz in Flüssigkeitskühlung, Direct-to-Chip und Hybriddesigns. Diese Entwicklung verlagert Kapital von älteren Luftsystemen hin zu thermischen Innovationen. Die Integration workload-bezogener Kühlungssoftware erhöht die Zuverlässigkeit in dynamischen Serverumgebungen. Investitionen fließen verstärkt in Designs, die sowohl PUE als auch den CO2-Fußabdruck senken. Unternehmen priorisieren Nachhaltigkeit und erfüllen zugleich den Rechenbedarf. Strategische Investoren sehen langfristigen Wert in intelligenten thermischen Designanlagen.
- So bietet beispielsweise die Anlage LD6 von Equinix in Slough 4 bis 15 kW pro Schrank mit adiabatischer Kühlung für hochdichte Racks und unterstützt über ihre Bauphasen hinweg mehr als 2.770 Schränke.
Einführung flüssigkeitsbasierter Kühlung und Immersionskühlung in geschäftskritischen Umgebungen
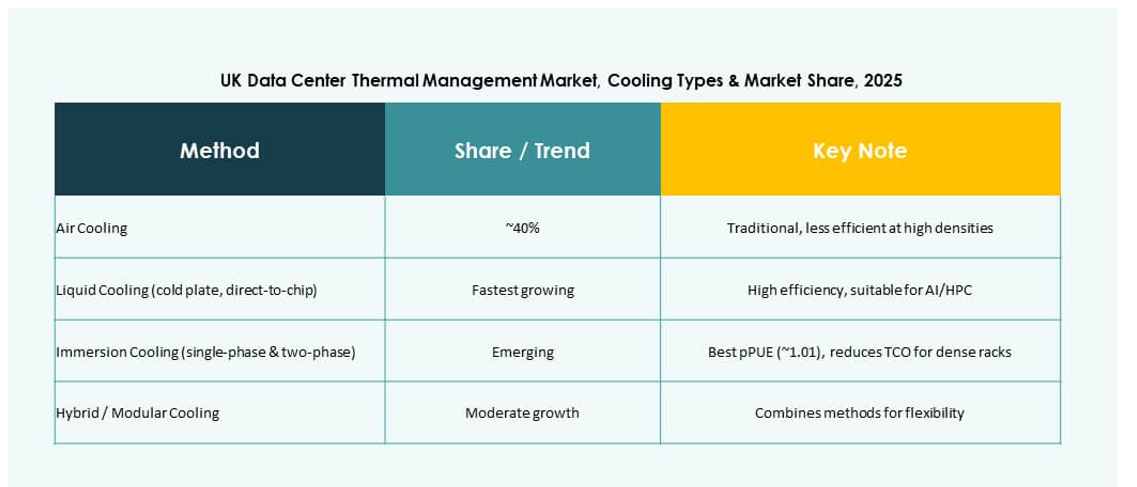
Die flüssigkeitsbasierte Kühlung breitet sich in Hyperscale- und Colocation-Standorten aus, in denen die Rackdichten 30 kW überschreiten. Der britische Markt unterstützt fortschrittliche Kühlsysteme wie Direct-to-Chip- und Immersionslösungen, um die Energieeffizienz zu steigern. Immersionskühlung verringert mechanische Last, Lärm und Platzbedarf. Rechenzentren integrieren modulare Kühlblöcke und isolierte Flüssigkeitskreisläufe, um den Betrieb zu straffen. Betreiber suchen Systeme, die in Erweiterungsphasen Flexibilität erlauben. Die Technologie verringert die Abhängigkeit von Chillern und großen Klimageräten. Der UK-Markt für Wärmemanagement in Rechenzentren bewegt sich hin zu thermischen Systemen, die plötzliche Lastwechsel bewältigen. Diese Systeme helfen, Compliance- und Leistungsanforderungen zu erfüllen. Unternehmen sehen diese Lösungen als Schlüssel zur Skalierung zukunftsfähiger Infrastruktur.
Integration KI-basierter thermischer Überwachung und vorausschauender Regelung zur Effizienzsteigerung
Künstliche Intelligenz wird zum zentralen Element, um die Kühlleistung in Echtzeit zu optimieren. KI-Modelle analysieren Sensordaten, Luftstromraten, Luftfeuchtigkeit und den Stromverbrauch der Racks, um das thermische Verhalten zu steuern. Prädiktive Regelwerkzeuge helfen, thermische Lastspitzen vorherzusagen, bevor sie die Verfügbarkeit beeinträchtigen. Betreiber setzen KI in DCIM-Plattformen zur Energieeinsparung ein. Intelligente Kühlung unterstützt Fernüberwachung und Störungsbehebung ohne manuelles Eingreifen. Diese Systeme ermöglichen zudem vorausschauende Wartung und senken Reparaturkosten. Der UK-Markt für Wärmemanagement in Rechenzentren nutzt KI, um Effizienz und Compliance auszubalancieren. Die Softwareintegration verringert menschliche Fehler in temperaturempfindlichen Umgebungen. Unternehmen mit großen Installationen profitieren von zentraler, KI-gesteuerter thermischer Orchestrierung.
- So setzt beispielsweise Equinix LD6 in seiner 86.000 sq ft großen Anlage auf Massenluftkühlung mit indirektem Wärmeaustausch und zu 100 % natürliche Belüftung und strebt den LEED-Platin-Status für KI-optimierte Energieeffizienz an.
Staatliche Vorschriften und unternehmensinterne CO2-Reduktionsziele gestalten die Kühlinfrastruktur neu
Britische Rechenzentren müssen Energieberichtspflichten und Netto-Null-Klimaziele einhalten. Vorschriften wie SECR und lokale Nachhaltigkeitsvorgaben verlangen von den Anlagen mehr Transparenz beim Energieverbrauch. Betreiber setzen Kältemittel mit niedrigem GWP ein und nutzen Kühlung mit erneuerbarem Strom. Modulare Chiller und Free-Cooling-Systeme entsprechen den Umweltvorgaben. Unternehmen wollen die Scope-1- und Scope-2-Emissionen der thermischen Infrastruktur senken. Der UK-Markt für Wärmemanagement in Rechenzentren sieht sich wachsendem Investorendruck ausgesetzt, ESG-Standards zu erfüllen. Dies beschleunigt die Nachfrage nach Kühlsystemen, die eine niedrige Power Usage Effectiveness (PUE) und Water Usage Effectiveness (WUE) ermöglichen. Dieser regulatorische Wandel macht grünes Wärmemanagement zu einer zentralen strategischen Priorität.
Markttrends
Zunehmender Einsatz von Rear Door Heat Exchangers in luft- und flüssigkeitsbasierten Konfigurationen
Rear Door Heat Exchangers werden in mittelgroßen und großen Rechenzentren in ganz Großbritannien zunehmend bevorzugt. Diese Systeme bieten hohe thermische Effizienz ohne größere bauliche Veränderungen. Luft- und flüssigkeitsbasierte Einheiten verringern Hotspots und optimieren den Luftstrom auf Rackebene. Betreiber setzen Hybridkonfigurationen ein, um wachsende Rackdichten auf begrenztem Raum zu beherrschen. Sie erlauben schrittweise Kühlungs-Upgrades im Einklang mit der Hardware-Skalierung. Rear-Door-Lösungen unterstützen zudem variable Lastprofile an Colocation- und Unternehmensstandorten. Der UK-Markt für Wärmemanagement in Rechenzentren profitiert von diesem modularen und platzsparenden Trend. Anbieter konzentrieren sich auf Lösungen auf Rackebene statt auf Nachrüstungen ganzer Räume. Der Ansatz bietet ein Gleichgewicht zwischen Kosten und Leistung.
Zunahme rack- und reihenbasierter Architekturen gegenüber herkömmlichen raumbasierten Layouts
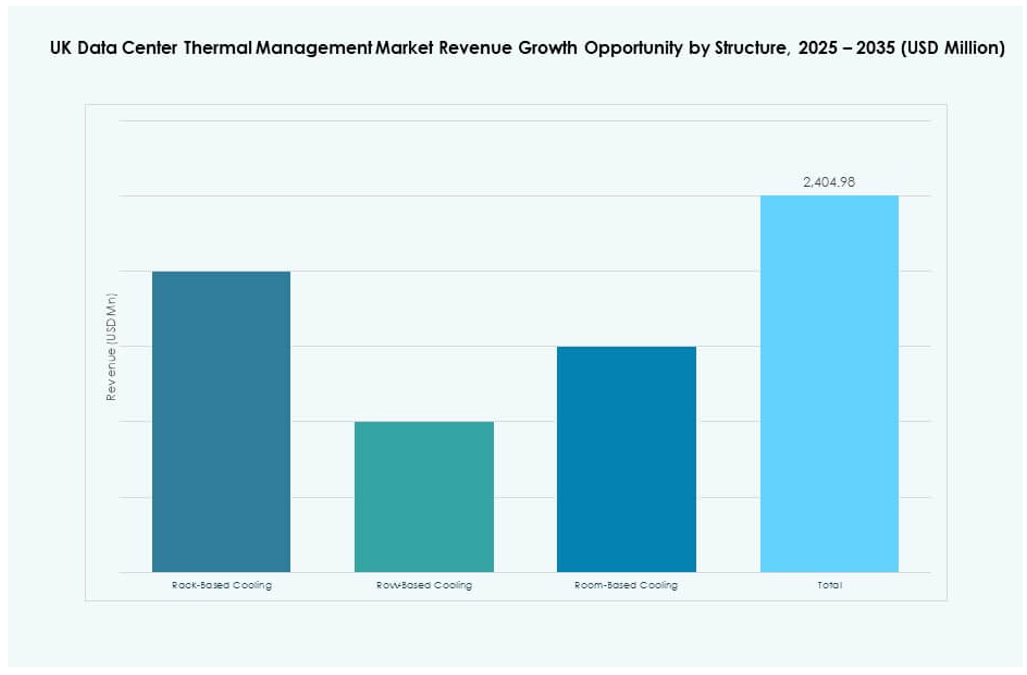
Das Infrastrukturdesign entwickelt sich von der raumbasierten Kühlung zu rack- und reihenbasierten Ansätzen. Diese Modelle erlauben eine lokale thermische Regelung mit schnelleren Reaktionszeiten. Reihenbasierte Einheiten verbessern die Luftstromeffizienz in beengten Umgebungen. Betreiber setzen sie ein, um Zonenvorgaben und Nachrüstbedarf zu erfüllen. Rackbasierte Kühlung ermöglicht zudem eine präzise Zufuhr in Zonen mit hoher Dichte. Diese Layoutflexibilität unterstützt Colocation-Anbieter, die mieterspezifische Kühlprofile benötigen. Der UK-Markt für Wärmemanagement in Rechenzentren verzeichnet eine starke Annahme reihenorientierter Designs in Edge- und Cloud-Installationen. Sie eignen sich für modulare Installationen und Tier-III-Umgebungen. Dieser architektonische Wandel steigert Effizienz und Umsetzungsgeschwindigkeit.
Integration erneuerbarer Energien und Aquiferkühlung für geringere Betriebsemissionen
Thermische Systeme richten sich in Großbritannien inzwischen an der Versorgung mit Grünstrom aus. Anlagen nutzen Umgebungsbedingungen und Aquifersysteme, um den Energiebedarf zu senken. Einige Betreiber setzen Regenwasser- und Grundwasser-Speicher ein, um die Abhängigkeit von Chillern zu verringern. Diese passiven Kühlsysteme helfen, sowohl Emissionen als auch langfristige Kosten zu senken. Die Integration erneuerbarer Energien unterstützt das breitere Streben nach klimaneutralem Datenbetrieb. Die Systeme erfüllen zudem staatlich geförderte Anreize für energieeffiziente Nachrüstungen. Der UK-Markt für Wärmemanagement in Rechenzentren unterstützt nachhaltigkeitsgetriebene Nachrüstungen an zentralen Standorten. Die Verbindung von sauberem Strom mit fortschrittlicher Kühlung ist für Designs der nächsten Generation zentral. Anbieter verankern Nachhaltigkeitskennzahlen in ihrem Wertversprechen.
Wachstum von CFD-Simulation und virtuellen Tests in der Planung von Kühlsystemen
Betreiber nutzen Computational Fluid Dynamics (CFD), um Luftstrom- und Temperaturszenarien vor der Installation zu modellieren. Dieser Trend verringert Fehler vor Ort und verbessert die Optimierung des Kühllayouts. CFD-Simulationswerkzeuge helfen Betreibern, Wärmestaus vorherzusagen und Einhausungsstrategien virtuell zu testen. Das unterstützt einen besseren ROI in der Kapitalplanung. Die Modelle berücksichtigen IT-Last, Luftstromwege, Deckenhöhe und Luftfeuchtigkeit. Der UK-Markt für Wärmemanagement in Rechenzentren setzt Simulationswerkzeuge in Hyperscale- und Unternehmensumgebungen ein. Die Softwareintegration ermöglicht proaktive thermische Anpassungen bei Layoutänderungen. Anbieter richten das Systemdesign an den Simulationsergebnissen aus, um das thermische Risiko zu verringern.
Marktherausforderungen
Steigende Leistungsdichten übersteigen die vorhandenen thermischen Auslegungsmöglichkeiten in Bestandsanlagen
Viele britische Rechenzentren wurden für Workloads unter 10 kW pro Rack gebaut und lassen sich nur schwer effizient skalieren. Ältere Standorte stoßen beim Einsatz von Flüssigkeitskühlung oder Einhausungssystemen an räumliche und bauliche Grenzen. Upgrades erfordern Ausfallzeiten und Kapitalinvestitionen, die viele Betreiber meiden. Fehlende Einhausung der Warmgänge und veraltete Luftstromregelung beeinträchtigen die Leistung. Betreiber müssen die Anforderungen der Mieter mit den Grenzen der gemeinsam genutzten Infrastruktur in Einklang bringen. Der UK-Markt für Wärmemanagement in Rechenzentren tut sich schwer, Upgrades über ältere Standorte hinweg zu standardisieren. Ältere Klimaanlagen können die Wärmelasten moderner KI- und GPU-Workloads nicht bewältigen. Begrenzte Stellfläche schränkt den Einsatz modularer Chiller oder Immersionstanks zusätzlich ein.
Kostendruck und Fachkräftemangel begrenzen den Einsatz fortschrittlicher Kühlinfrastruktur
Fortschrittliche thermische Systeme wie Immersionskühlung, KI-basierte Optimierung oder Hybridkreisläufe sind mit hohen Anfangskosten verbunden. Vielen mittelgroßen Betreibern fehlt das Kapital, um luftbasierte Einheiten zu ersetzen. Installation und Integration erfordern Techniker mit Fachkenntnissen in Luftstromkartierung, Wartung von Flüssigkeitssystemen und thermischer Modellierung. In Großbritannien herrscht ein Mangel an Rechenzentrums-Ingenieuren mit spezialisierten Thermikkenntnissen. Kleine Anbieter haben Mühe, im Wettbewerb um Fachkräfte mit Hyperscale-Betreibern zu bestehen. Komplexe Nachrüstungen verlängern zudem die Vorlaufzeiten und schaffen Abhängigkeiten von Anbietern. Der UK-Markt für Wärmemanagement in Rechenzentren kämpft mit einem schleppenden Rollout in Regionen außerhalb Londons. Budgetgrenzen und lange ROI-Zyklen verzögern die Einführung fortschrittlicher Kühlung in der gesamten Branche.
Marktchancen
Ausbau von Edge- und modularen Rechenzentren in den Regionalzonen Großbritanniens
Das Wachstum des Edge Computing eröffnet Chancen für kompakte, rackbasierte Kühllösungen in nicht urbanen Gebieten. Diese Systeme unterstützen Smart-City-Installationen, IoT und 5G-Netze. Kompakte Bauformen erfordern effiziente thermische Designs mit Fernüberwachung. Der UK-Markt für Wärmemanagement in Rechenzentren profitiert von Edge- und modularen Anlagen, die eine flexible thermische Regelung benötigen. Diese Formate erlauben standardisierte Kühlpakete, die sich schnell skalieren lassen. Das Wachstum latenzarmer Anwendungen stützt die Nachfrage nach lokaler, hocheffizienter Kühlung.
Neue Anwendungsfälle im Hochleistungsrechnen und in KI-Laboren von Forschungseinrichtungen
Universitäten und Forschungslabore installieren Hochleistungsrechner-Cluster mit hohem thermischem Bedarf. Diese Projekte erfordern maßgeschneiderte Kühlinfrastruktur und Systeme zur Energierückgewinnung. Der UK-Markt für Wärmemanagement in Rechenzentren kann durch Anbieterpartnerschaften fortschrittliche Anwendungsfälle unterstützen. Er erschließt Nischennachfrage in Bildung, Bioinformatik und Fintech-Zentren. Diese Einrichtungen bevorzugen flüssigkeitsbasierte Lösungen für temperaturempfindliche Workloads.
Marktsegmentierung
Nach Rechenzentrumsgröße
Große Rechenzentren dominieren den UK-Markt für Wärmemanagement in Rechenzentren, bedingt durch den Umfang der Hyperscale- und Cloud-Investitionen in London und Slough. Diese Standorte verlangen modulare Chiller, Flüssigkeitskühlung und fortschrittliches Luftstrommanagement. Mittelgroße Zentren wachsen mit Unternehmens-Upgrades. Kleine Anlagen bleiben auf luftbasierte Systeme beschränkt, sind aber Zielobjekte für Edge-Installationen. Das Wachstum großer Anlagen lenkt den Anbieterfokus auf hochdichte, hocheffiziente Systeme.
Nach Kühltechnologie
Luftbasierte Kühlung bleibt weit verbreitet, insbesondere Hot/Cold Aisle Containment und Rear Door Heat Exchangers. Flüssigkeitskühlung, einschließlich Direct-to-Chip und Immersion, nimmt mit KI-Workloads zu. Hybridsysteme, die beides kombinieren, dominieren Neuinstallationen. Der UK-Markt für Wärmemanagement in Rechenzentren sieht, dass flüssigkeitsbasierte Rear-Door-Einheiten in dichten Zonen an Beliebtheit gewinnen. Phasenwechsel- und thermoelektrische Optionen bleiben Nischenlösungen, wachsen aber in Laborumgebungen.
Nach Komponente
Auf Hardware entfällt der größte Anteil der Ausgaben, angeführt von Chillern, Luftstromeinheiten und Verteilsystemen. Software wie KI-Optimierungswerkzeuge und CFD-Module wächst in Hyperscale-Umgebungen schnell. Services spielen bei Nachrüstungen und Energieaudits eine wichtige Rolle. Der UK-Markt für Wärmemanagement in Rechenzentren misst integrierter Software und Services neben der physischen Hardware zunehmend Wert bei.
Nach Hardware
Kühlgeräte und Chiller bilden das Rückgrat der Infrastruktur und werden in allen Tier-zertifizierten Rechenzentren eingesetzt. Wärmetauscher und Luftstromgeräte sind für Einhausungssysteme unverzichtbar. Rohrleitungsnetze ermöglichen eine effiziente Verteilung in Luft- und Flüssigkeitssystemen. Der UK-Markt für Wärmemanagement in Rechenzentren verlangt robuste Hardware mit modularen und skalierbaren Konfigurationen.
Nach Software
KI-Optimierungsplattformen helfen, thermische Anpassungen zu automatisieren und den Energieverbrauch zu senken. DCIM-Dashboards mit Echtzeitvisualisierung sind an Unternehmensstandorten üblich. CFD-Simulation wächst in den Entwurfsphasen, um Kühllayouts zu validieren. BMS-Module ermöglichen zentrale Überwachung und Steuerung. Der UK-Markt für Wärmemanagement in Rechenzentren priorisiert Software, die vorausschauende und ferngesteuerte Kühlungsregelung unterstützt.
Nach Services
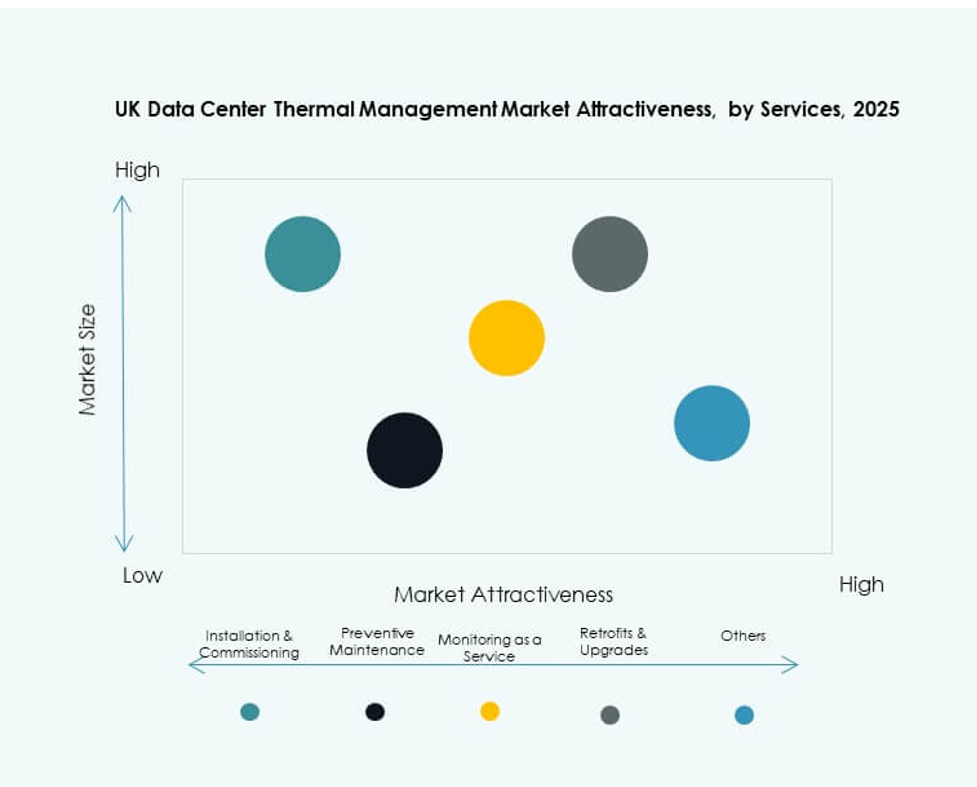
Installations- und Inbetriebnahmeleistungen sind für Neubauten und Nachrüstungen unverzichtbar. Vorbeugende Wartung sichert die Verfügbarkeit der thermischen Systeme. Monitoring as a Service unterstützt kleinere Betreiber ohne eigene Teams. Nachrüstungen und Upgrades bieten langfristige Kosteneinsparungen. Der UK-Markt für Wärmemanagement in Rechenzentren verzeichnet eine wachsende Nachfrage nach Services, getrieben durch Compliance- und Energieeffizienzvorgaben.
Nach Rechenzentrumstyp
Hyperscale-Anlagen führen aufgrund großer Cloud- und KI-Installationen. Auch Colocation-Zentren verzeichnen eine starke Annahme, insbesondere in stromknappen Zonen. Edge- und Mikro-Standorte entstehen mit der Skalierung von 5G und IoT. Unternehmensanlagen werden mit hybriden Kühlsystemen modernisiert. Der UK-Markt für Wärmemanagement in Rechenzentren richtet Innovationen an Hyperscale- und Colocation-Anbietern aus.
Nach Bauweise
Rackbasierte Strukturen wachsen aufgrund ihrer Platzersparnis und der Vorteile präziser Kühlung am schnellsten. Reihenbasierte Systeme unterstützen modulare Zonen und Nachrüstungen. Raumbasierte Modelle bestehen in Bestandsumgebungen fort, werden aber ersetzt. Der UK-Markt für Wärmemanagement in Rechenzentren konzentriert sich auf Rack- und Reihensysteme für Effizienz bei hoher Dichte und schnelle Bereitstellung.
Regionale Einblicke
London und Slough bilden den Kerncluster mit über 65 % Marktanteil
London bleibt aufgrund der Konzentration von Hyperscale-, Finanz- und Colocation-Anlagen die größte Teilregion. Slough beherbergt mehrere große Datenparks für KI- und Unternehmens-Workloads. Diese Zentren priorisieren modulare Chiller, Flüssigkeitskühlung und KI-gestützte Überwachungswerkzeuge. Der UK-Markt für Wärmemanagement in Rechenzentren verzeichnet in diesen Zonen den größten Teil der Nachrüst- und Erweiterungsaktivitäten. Dichte Installationen und Compliance-Anforderungen treiben aggressive Kühlungs-Upgrades voran. Stromengpässe drängen Betreiber zu energieeffizienten thermischen Designs.
- So erzielte beispielsweise eine 10-MW-Anlage in London nach der Modernisierung von Luftstrommanagement, Chillern und Regelsystemen 44 % Energieeinsparung. Stromengpässe drängen Betreiber zu energieeffizienten thermischen Designs.
Midlands und Nordengland tragen als sekundäre Expansionszonen rund 20 % bei
Birmingham, Manchester und Leeds verzeichnen wachsende Rechenzentrumsinvestitionen aus dem Cloud- und Einzelhandelssektor. Niedrigere Grundstückskosten und günstige Vorschriften unterstützen Bauten mittlerer Größe. Betreiber setzen reihen- und rackbasierte Systeme ein, um Energiebudgets zu steuern. Diese Zonen eignen sich für Edge-Installationen, die Echtzeitdienste unterstützen. Der UK-Markt für Wärmemanagement in Rechenzentren sieht in diesen Regionen Potenzial für modulare thermische Systeme. Regionale Datenzentren passen zu Dezentralisierungstrends.
- So hielt beispielsweise die Anlage von Stellium in Newcastle (Nordengland) die Kühlung bei Hitzewellen mit 32 °C mit minimalem Mehrverbrauch an Energie innerhalb der Auslegungstoleranzen und erreichte einen PUE von 1,24.
Schottland, Wales und Nordirland halten die restlichen 15 % Marktanteil
Diese Gebiete profitieren von kühlem Klima, das die Free-Cooling-Stunden verlängert. Niedrigere Energiekosten und Nachhaltigkeitsanreize ziehen Colocation-Anbieter an. Rechenzentren in Edinburgh und Cardiff nutzen Kühldesigns auf Basis von Aquifer- und Regenwasser. Der UK-Markt für Wärmemanagement in Rechenzentren unterstützt in diesen Regionen mit geringer Dichte passive und hybride Systeme. Sie bedienen Nischenmärkte, Backup- und Edge-Services in unterversorgten Zonen. Strategische Politik könnte thermische Innovationen und Pilotprojekte für grüne Kühlung fördern.
Wettbewerbsanalyse
- Vertiv Group Corp.
- Schneider Electric
- Daikin Industries Ltd.
- Johnson Controls International plc
- Delta Electronics, Inc.
- Mitsubishi Electric Corporation
- Airedale International Air Conditioning Ltd.
- Munters Group AB
- Rittal GmbH & Co. KG
- Eaton Corporation
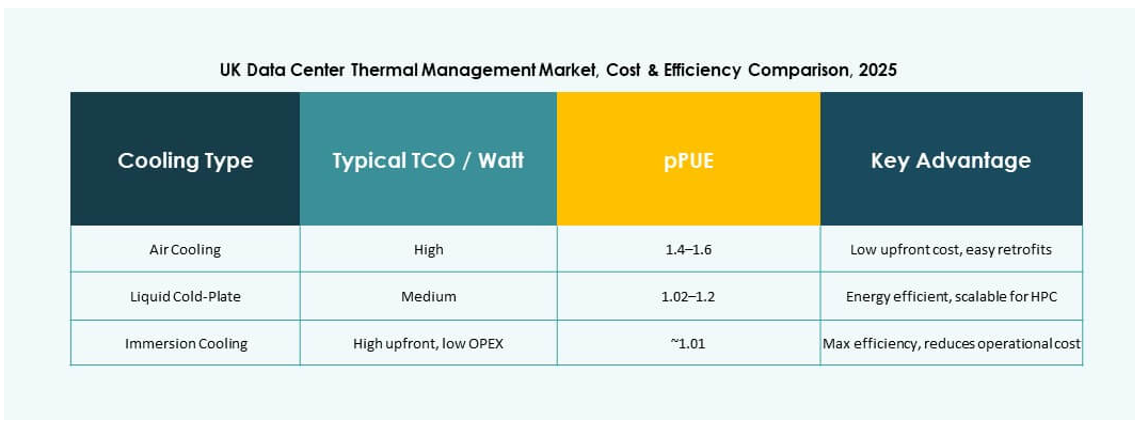
Das Wettbewerbsumfeld spiegelt einen intensiven Fokus auf Effizienz, Innovation und Servicebreite wider. Vertiv und Schneider halten dank breiter Portfolios und tiefer Servicenetze an Unternehmens- und Hyperscale-Standorten erhebliche Marktanteile. Daikin und Johnson Controls treiben die Annahme fortschrittlicher Klima- und Flüssigkeitskühllösungen voran. Delta und Mitsubishi erweitern ihre Präsenz durch energieeffiziente Hardware und modulare Designs. Mittelständische Anbieter wie Airedale und Munters adressieren Nischensegmente mit spezialisierten thermischen Systemen. Rittal und Eaton stärken ihr Angebot mit integrierten Strom- und Kühllösungen. Der UK-Markt für Wärmemanagement in Rechenzentren begünstigt Anbieter mit skalierbaren Lösungen und starken Support-Strukturen. Partnerschaften und strategische Allianzen beschleunigen die Produktreichweite. Unternehmen investieren in F&E, um steigenden Rackdichten und strengeren Nachhaltigkeitszielen zu begegnen. Dieser Wettbewerbsdruck verbessert die Technologie und senkt die Gesamtbetriebskosten.
Jüngste Entwicklungen
- Im November 2025 unterzeichnete Eaton Corporation eine Vereinbarung zur Übernahme von Boyd Thermal für 9,5 Mrd. USD und erweitert damit seine Flüssigkeitskühllösungen, um dem stark steigenden Strombedarf von KI-Rechenzentren vom Chip bis zum Netz zu begegnen.
- Im September 2025 erweiterte Johnson Controls International plc sein Portfolio für das Wärmemanagement um eine neue skalierbare Serie von Coolant-Distribution-Unit-(CDU-)Technologie, zugeschnitten auf KI-Training und Inferenz der nächsten Generation in Rechenzentren.
- Im April 2025 brachte Daikin den in britischen Werken gefertigten Computer Room Air Handler (CRAH) Pro-C auf den Markt, der Kühlleistungen von 30 kW bis 210 kW mit KI-gestützter Effizienz für den thermischen Bedarf von Rechenzentren bietet.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung und Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung
- 2.1Marktüberblick
- 2.2Zentrale Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025-2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Marktbremsen
- 3.3Marktchancen
- 3.4Herausforderungen und Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 3.7PESTEL-Analyse
- 3.8Analyse der Marktattraktivität
- 3.8.1Kühltechnologie
- 3.8.2Komponente
- 3.8.2.1Hardware
- 3.8.2.2Software
- 3.8.2.3Services
- 3.8.3Rechenzentrumstyp
- 3.8.4Bauweise
- 04Analyse der Thermikebenen / Kühlzonen
- 4.1Externe Kühlinfrastruktur und Integration der gebäudeseitigen Klimatisierung
- 4.2Kühlverteilung auf Raumebene und Integrität der Einhausung
- 4.3Wärmemanagement auf Rack- und Serverebene (Luft / Flüssigkeit / Immersion)
- 4.4Bewertung des mehrschichtigen Kühlstacks (Gebäude → Raum → Reihe → Rack → Chip)
- 4.5Thermische Risikomodellierung (Hotspots, Lastspitzen, Ausfallmodi der Redundanz)
- 05Technologieeinführung und Trends
- 5.1Trends bei der Einführung der Flüssigkeitskühlung (Direct-to-Chip / Immersion / Rear-Door)
- 5.2Software zur thermischen Steuerung und KI-Automatisierung
- 5.3Integration von Sensornetzwerken (CFD, intelligente Telemetrie, digitale Zwillinge)
- 5.4Konvergenz von Strom- und Kühlungsorchestrierung / gemeinsame Optimierung
- 5.5OT-IT-Konvergenz in der thermischen Analytik und im Kühlungsfernmanagement
- 06Benchmarking / KPIs
- 6.1Rate thermischer Vorfälle / Überhitzungsereignisse / Alarmhäufigkeit
- 6.2Hotspot-Minderung / Erholungszeit
- 6.3Kühlkosten pro Rack / pro kW
- 6.4Cooling Effectiveness Index (CEI) / Heat Removal Index (HRI)
- 07Kostenanalyse und TCO
- 7.1Kosten für Kühlungshardware, Software und Services im Vergleich
- 7.2CapEx und OpEx der Kühlung im ROI-Vergleich (Migrationsmodelle von Luft → Flüssigkeit)
- 7.3Vorausschauende Kühlungswartung / Energieeinsparungen / Wassereinsparungen
- 08Wettbewerbs-Benchmarking
- 8.1Marktanteil der Kühlungsanbieter nach Region / Branche
- 8.2Vertiv vs Schneider vs Stulz vs LiquidStack vs CoolIT usw.
- 8.3Partnerschaften sowie Fusionen und Übernahmen bei der Konvergenz von Kühlung und Strom-Thermik
- 09Zukunftsausblick und Innovation
- 9.1KI-basierte thermische Analytik, adaptive workload-bezogene Kühlung
- 9.2Autonome Kühlung und selbstoptimierende Regelkreise
- 9.3Zero-Touch-Kühlungsmanagement (autonomes DCIM + digitaler Zwilling)
- 9.4Intelligente Kühlmittelsysteme / leckagefreie Verteiler / modulare Kühlblöcke
- 9.5Kühlfluide der nächsten Generation für Immersions- und Plattenkühlung (nicht leitend, niedriges GWP)
- 9.6Technologien zur Wärmenutzung (Fernwärme / industrielle Nutzung)
- 10UK-Markt für Wärmemanagement in Rechenzentren: Marktgröße und Prognose
- 10.1Historische Marktgröße (2020-2025)
- 10.2Prognostizierte Marktgröße (2026-2035)
- 10.3Analyse der Marktwachstumsrate
- 10.4Marktausblick nach Region
- 11UK-Markt für Wärmemanagement in Rechenzentren: nach Rechenzentrumsgröße
- 11.1Kleine Rechenzentren
- 11.2Mittelgroße Rechenzentren
- 11.3Große Rechenzentren
- 12UK-Markt für Wärmemanagement in Rechenzentren: nach Kühltechnologie
- 12.1Luftbasierte Kühlung
- 12.1.1Direct Air Cooling
- 12.1.2Rear Door Heat Exchangers
- 12.1.3Hot/Cold Aisle Containment
- 12.2Flüssigkeitsbasierte Kühlung
- 12.2.1Direct-to-Chip Cooling
- 12.2.2Immersion Cooling
- 12.2.3Rear Door Heat Exchangers (flüssigkeitsbasiert)
- 12.3Hybride / kombinierte Kühlung
- 12.4Sonstige
- 12.4.1Thermoelektrische Kühlung
- 12.4.2Phasenwechselkühlung
- 13UK-Markt für Wärmemanagement in Rechenzentren: nach Komponente
- 13.1Hardware
- 13.2Software
- 13.3Services
- 14UK-Markt für Wärmemanagement in Rechenzentren: nach Hardware
- 14.1Kühlgeräte / Chiller
- 14.2Kühlinfrastruktur / Verrohrung und Verteilung
- 14.3Wärmetauscher / Kühlkörper
- 14.4Lüfter und Luftstrommanagement-Geräte
- 14.5Sonstige Komponenten
- 15UK-Markt für Wärmemanagement in Rechenzentren: nach Software
- 15.1DCIM-Thermik-Dashboards
- 15.2KI-Thermikoptimierung
- 15.3CFD-Simulation
- 15.4BMS-Thermikmodule
- 16UK-Markt für Wärmemanagement in Rechenzentren: nach Services
- 16.1Installation und Inbetriebnahme
- 16.2Vorbeugende Wartung
- 16.3Monitoring as a Service
- 16.4Nachrüstungen und Upgrades
- 16.5Sonstige
- 17UK-Markt für Wärmemanagement in Rechenzentren: nach Rechenzentrumstyp
- 17.1Hyperscale-Rechenzentren
- 17.2Unternehmensrechenzentren
- 17.3Colocation-/Cloud-Rechenzentren
- 17.4Edge-Rechenzentren / Mikro-Rechenzentren
- 17.5Sonstige
- 18UK-Markt für Wärmemanagement in Rechenzentren: nach Bauweise
- 18.1Rackbasierte Kühlung
- 18.2Reihenbasierte Kühlung
- 18.3Raumbasierte Kühlung
- 19Wettbewerbsumfeld
- 19.1Marktanteilsanalyse
- 19.2Strategien der wichtigsten Anbieter
- 19.3Fusionen, Übernahmen und Partnerschaften
- 19.4Produkt- und Service-Einführungen
- 20Unternehmensprofile
- 20.1Airedale International Air Conditioning Ltd.
- 20.2Asetek, Inc.
- 20.3Black Box Corporation
- 20.4Daikin Industries Ltd.
- 20.5Delta Electronics, Inc.
- 20.6Eaton Corporation
- 20.7Fujitsu Limited
- 20.8Huawei Technologies Co., Ltd.
- 20.9Johnson Controls International plc
- 20.10Mitsubishi Electric Corporation
- 20.11Nortek Air Solutions, LLC
- 20.12Trane Technologies plc
- 20.13Vertiv Group Corp.
- 20.14Canovate Group
- 20.15Liebherr-International AG
- 20.16Munters Group AB
- 20.17Rittal GmbH & Co. KG
- 20.18Schneider Electric
- 20.19Sonstige
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der UK-Markt für Wärmemanagement in Rechenzentren wurde 2025 auf 993,92 Mio. USD beziffert und soll bis 2035 3.398,90 Mio. USD erreichen.
Der UK-Markt für Wärmemanagement in Rechenzentren soll im Prognosezeitraum von 2025 bis 2035 mit einer CAGR von 13,00 % wachsen.
Im Jahr 2025 entfiel auf große Rechenzentren der größte Anteil am UK-Markt für Wärmemanagement in Rechenzentren, getrieben vom Ausbau von Hyperscale- und Cloud-Anlagen.
Hochdichte KI-Workloads, die Einführung der Flüssigkeitskühlung, Vorgaben zur Energieeffizienz und KI-basierte thermische Optimierung sind die wichtigsten Treiber im UK-Markt für Wärmemanagement in Rechenzentren.
Zu den führenden Anbietern im UK-Markt für Wärmemanagement in Rechenzentren zählen unter anderem Vertiv, Schneider Electric, Daikin, Johnson Controls und Delta Electronics.
London und Slough hielten 2025 über 65 % des Marktanteils im UK-Markt für Wärmemanagement in Rechenzentren, bedingt durch die dichte Hyperscale- und Colocation-Infrastruktur.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.