
Mercato statunitense della gestione termica dei data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
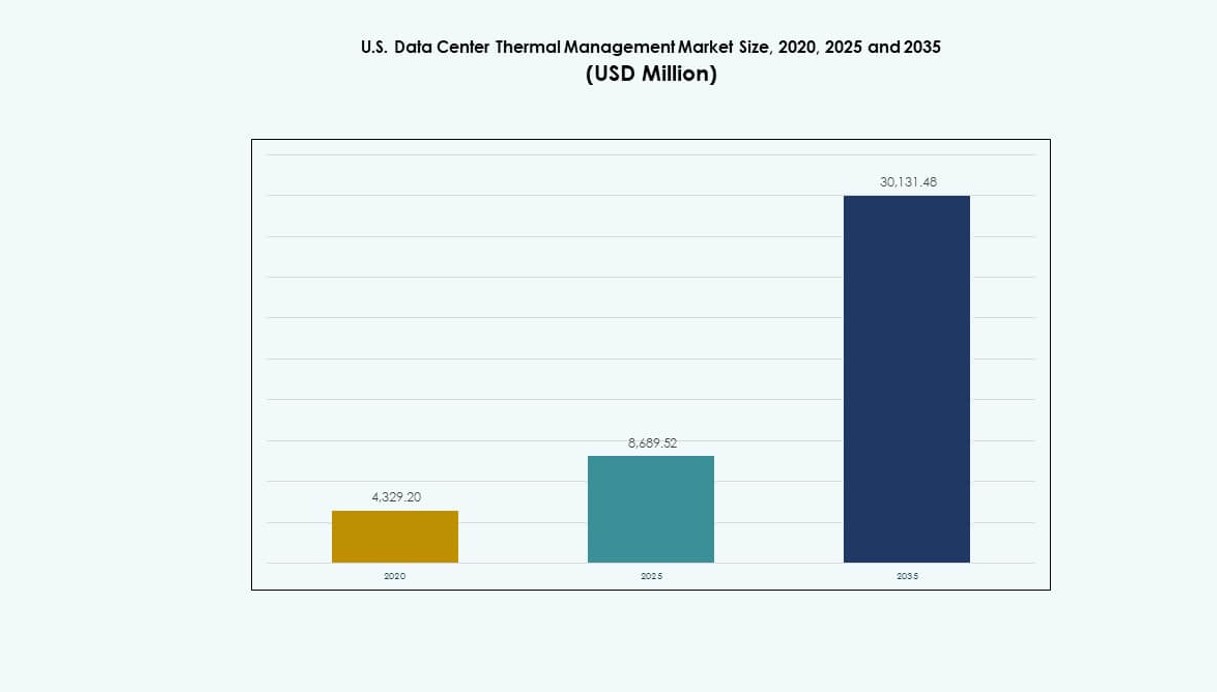
Nel 2025 il valore del Mercato statunitense della gestione termica dei data center era pari a USD 8,689.5 milioni; si prevede che raggiunga USD 30.13 miliardi entro il 2035, con un CAGR del 13.16%.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 8 nov 2026
Anno base 2024 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Analisi dei livelli termici e delle zone di raffreddamento
- 05Adozione tecnologica e tendenze
- 06Benchmarking / KPI
- 07Analisi dei costi e TCO
- 08Benchmarking competitivo
- 09Prospettive future e innovazione
- 10Mercato statunitense della gestione termica dei data center – Dimensione e previsioni di mercato
- 20capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Aziende analizzate
- Vertiv Group Corp
- Schneider Electric
- Stulz GmbH
- Daikin Industries Ltd
- Delta Electronics, Inc
- Trane Technologies plc
- Eaton Corporation
- Airedale International Air Conditioning Ltd
- Mitsubishi Electric Corporation
- Johnson Controls International plc
Analisi completa
Sintesi esecutiva
Il mercato statunitense della gestione termica dei data center era valutato USD 4.329,20 milioni nel 2020, ha raggiunto USD 8.689,52 milioni nel 2025 e si prevede che raggiunga USD 30.131,48 milioni entro il 2035, con un CAGR del 13,16% durante il periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensione 2025 del mercato statunitense della gestione termica dei data center | USD 8.689,52 milioni |
| CAGR del mercato statunitense della gestione termica dei data center | 13,16% |
| Dimensione 2035 del mercato statunitense della gestione termica dei data center | USD 30.131,48 milioni |
La crescita dei carichi di lavoro AI, dei rack server ad alta densità e delle installazioni hyperscale sta ridefinendo le esigenze di gestione termica. Le imprese adottano raffreddamento a liquido, monitoraggio basato su AI e sistemi modulari per migliorare l’efficienza e ridurre il consumo energetico. L’innovazione nel raffreddamento direct-to-chip e a immersione aiuta a raggiungere gli obiettivi di sostenibilità e la continuità operativa. Il mercato è diventato un’area strategica per gli investitori che intendono sostenere infrastrutture a supporto di data center scalabili, resilienti ed efficienti dal punto di vista energetico in tutto il Paese.
Gli Stati Uniti occidentali guidano il mercato grazie ai vantaggi climatici, ai grandi poli hyperscale e all’accesso all’energia rinnovabile. Il Midwest sta emergendo rapidamente, grazie ai bassi costi dei terreni, a una solida infrastruttura di rete e agli incentivi fiscali. Il Sud-Est mostra una domanda in crescita con l’aumento dell’adozione del cloud e delle esigenze di dati delle imprese. La quota di ciascuna regione è determinata da fattori ambientali, normativi ed economici, che influenzano le preferenze per le tecnologie di raffreddamento e i modelli di implementazione.
Dinamiche di mercato
Fattori di crescita
L’aumento dei carichi di lavoro AI e delle installazioni di rack ad alta densità rende necessaria un’infrastruttura di raffreddamento efficiente in tutte le strutture
I carichi di lavoro AI continuano a ridefinire la progettazione dei data center negli Stati Uniti. I rack ad alta densità, oltre 30 kW per armadio, sono ormai comuni negli ambienti hyperscale ed enterprise. Soluzioni termiche efficienti sono necessarie per gestire i carichi termici crescenti e garantire prestazioni ottimali. Oggi gli operatori integrano il raffreddamento direct-to-chip e a immersione per raggiungere gli obiettivi di prestazioni e sostenibilità. Il mercato statunitense della gestione termica dei data center acquista importanza con l’aumento dell’intensità di dati nei servizi digitali. Le imprese danno priorità all’affidabilità termica per prevenire i fermi e prolungare la vita delle apparecchiature. Le innovazioni nel raffreddamento riducono direttamente gli OPEX per gli hyperscaler e per i fornitori di colocation. Il mercato offre un vantaggio strategico agli investitori orientati all’efficienza operativa di lungo periodo. Il raffreddamento è passato da funzione di servizio a pilastro infrastrutturale critico per il business.
I progressi tecnologici nel raffreddamento a liquido e ibrido supportano le architetture IT dense nelle strutture di nuova generazione
I sistemi di raffreddamento a liquido registrano un’adozione più rapida grazie alla loro efficienza nella gestione di carichi IT ad alta densità. Le soluzioni direct-to-chip e a immersione supportano oggi data center AI, HPC e blockchain con un controllo preciso della temperatura. Il raffreddamento ibrido combina tecnologie ad aria e a liquido per estendere l’infrastruttura esistente senza retrofit completi. Questi approcci migliorano il PUE e riducono il consumo di acqua in aree sensibili alle risorse. Aiuta gli hyperscaler a rendere le nuove installazioni adatte al futuro, rispettando al contempo i parametri ESG. Il mercato statunitense della gestione termica dei data center beneficia della crescente integrazione di controlli intelligenti nell’infrastruttura termica. Sensori abilitati dall’AI ottimizzano la velocità delle ventole, il flusso del refrigerante e i cicli di scambio termico in base al carico in tempo reale. Ciò stimola la domanda di software DCIM e di ottimizzazione basata su AI. Gli operatori considerano ormai la strategia termica centrale nella pianificazione del ciclo di vita del data center.
- Ad esempio, Meta ha delineato una roadmap per orientare i propri data center verso il raffreddamento a liquido direct‑to‑chip, a supporto di carichi di lavoro AI ad alta densità e per migliorare le prestazioni termiche. L’azienda sta adottando nuovi progetti di raffreddamento che consentono al raffreddamento a liquido di funzionare con l’infrastruttura esistente e permettono densità di potenza per rack superiori rispetto ai sistemi tradizionali esclusivamente ad aria.
Lo spostamento verso obiettivi di sostenibilità e obblighi di conformità promuove l’adozione di tecnologie termiche efficienti
Le normative ambientali e gli obiettivi ESG aziendali spingono gli operatori a migliorare le prestazioni di raffreddamento. Le aziende perseguono oggi certificazioni LEED, Energy Star e altre che richiedono rigorosi parametri di gestione termica. I sistemi efficienti contribuiscono agli obiettivi di riduzione del carbonio grazie al risparmio energetico e al minore uso di refrigeranti. Il mercato statunitense della gestione termica dei data center è in linea con le strategie di decarbonizzazione a livello federale e statale. Le imprese passano dal raffreddamento ad aria tradizionale ad alternative efficienti dal punto di vista energetico per rispettare tali obblighi. I fornitori di raffreddamento integrano refrigeranti a basso GWP e sistemi a circuito chiuso a sostegno degli sforzi di sostenibilità. Anche le preoccupazioni per la conservazione dell’acqua alimentano la domanda di raffreddamento adiabatico ed economizzatori lato aria nelle regioni aride. L’innovazione termica diventa uno strumento per attrarre investimenti, migliorare l’immagine del marchio e soddisfare le aspettative degli stakeholder.
- Ad esempio, Microsoft sta sperimentando soluzioni di raffreddamento a circuito chiuso senza acqua presso il proprio data center di Phoenix, con l’obiettivo di risparmiare oltre 125 milioni di litri d’acqua all’anno per sito grazie all’eliminazione del raffreddamento evaporativo.
L’aumento degli investimenti strategici di hyperscaler e fornitori cloud alimenta la modernizzazione delle infrastrutture
L’espansione hyperscale guida gli investimenti di capitale in infrastrutture di raffreddamento di nuova generazione in numerosi stati americani. I principali operatori cloud danno priorità a bassa latenza, alta efficienza e raffreddamento robusto su larga scala. Ciò determina un diffuso retrofit delle strutture esistenti e la costruzione greenfield con sistemi termici avanzati. Il mercato statunitense della gestione termica dei data center supporta gli operatori che mirano a ridurre il costo per MW aumentando le prestazioni per rack. I flussi di capitale strategici si dirigono verso sistemi di raffreddamento modulari, controlli integrati e analisi predittive. I REIT dei data center e i fondi infrastrutturali considerano la maturità termica un criterio di investimento fondamentale. Un raffreddamento efficiente migliora il valore degli asset e l’attrattività dei contratti di locazione nei mercati di colocation. Gli investitori vedono la gestione termica come essenziale per la continuità operativa, la scalabilità della densità e il ROI operativo di lungo periodo.
Tendenze di mercato
L’integrazione di AI e analisi predittive migliora le prestazioni termiche e riduce gli sprechi energetici in tempo reale
L’adozione dell’AI nei sistemi termici migliora la precisione operativa negli ambienti ad alta densità. Sensori e moduli di controllo consentono il monitoraggio in tempo reale del carico termico e del flusso d’aria nelle diverse zone. Algoritmi predittivi regolano la potenza di raffreddamento prima che vengano superate le soglie termiche. Ciò migliora la reattività del sistema e riduce gli sprechi energetici nei periodi di minore carico. Il mercato statunitense della gestione termica dei data center beneficia del passaggio a un’intelligenza di raffreddamento definita dal software. Le piattaforme DCIM basate su cloud centralizzano i controlli ambientali per le strutture multisito. La manutenzione predittiva riduce i guasti dei sistemi e prolunga la vita delle apparecchiature. Il machine learning adatta l’erogazione termica ai carichi di lavoro IT e agli andamenti stagionali.
L’adozione del raffreddamento a liquido nei data center edge e micro si estende oltre le applicazioni hyperscale
Il raffreddamento a liquido si estende ora a strutture più piccole al servizio di carichi di lavoro edge e zone di inferenza AI. La domanda di edge computing cresce nei settori sanitario, manifatturiero e delle telecomunicazioni. Queste applicazioni generano carichi termici localizzati che richiedono un raffreddamento compatto e ad alta efficienza. Il mercato statunitense della gestione termica dei data center riflette una più ampia adozione del raffreddamento a immersione e direct-chip in moduli containerizzati. I sistemi a liquido consentono un funzionamento silenzioso e privo di vibrazioni in ambienti urbani o con spazio limitato. I fornitori edge beneficiano di sistemi a liquido modulari con tempi di installazione rapidi. Questa tendenza supporta il decentramento del calcolo mantenendo la resilienza termica. L’edge computing ad alte prestazioni dipende dall’innovazione del raffreddamento localizzato.
La crescita di retrofit e progetti di modernizzazione termica stimola la domanda di sistemi scalabili e modulari
L’infrastruttura obsoleta nelle strutture enterprise e di colocation esistenti offre opportunità di modernizzazione. Molti siti sono stati costruiti prima dei carichi di lavoro AI e ora affrontano colli di bottiglia termici. Gli operatori installano unità di raffreddamento modulari per supportare aggiornamenti graduali della capacità. Ciò consente di migliorare le prestazioni senza fermi totali o lavori di costruzione. Il mercato statunitense della gestione termica dei data center registra un interesse crescente per sistemi scalabili a livello di fila e di rack. Il retrofit con ventole a velocità variabile, porte posteriori predisposte per il liquido e chiller ad alta efficienza prolunga la vita della struttura. Gli aggiornamenti sono in linea con l’evoluzione degli standard termici e offrono un percorso per raggiungere gli obiettivi di sostenibilità. Le soluzioni scalabili si adattano sia ai data center Tier III/IV sia ai poli edge localizzati.
Espansione delle pratiche di raffreddamento sostenibili, tra cui economizzazione ad aria e riutilizzo del calore di scarto
Gli operatori incorporano elementi di progetto che massimizzano il free cooling nei mesi più freddi. Gli economizzatori lato aria e i sistemi evaporativi indiretti riducono il carico meccanico. Alcuni data center recuperano e riutilizzano il calore di scarto per il teleriscaldamento o per l’energia degli edifici. Il mercato statunitense della gestione termica dei data center supporta strategie termiche in linea con modelli di uso circolare dell’energia. Gli stati settentrionali degli Stati Uniti consentono cicli di economizzazione più lunghi grazie al clima favorevole. I progetti termici che riducono il PUE e al contempo diminuiscono il consumo di acqua ricevono un sostegno positivo dalle autorità e dalle comunità. Ciò rafforza il ruolo del raffreddamento nella più ampia pianificazione ambientale e infrastrutturale.
Sfide di mercato
Costi di capitale elevati e complessità tecnica limitano l’adozione di tecnologie di raffreddamento avanzate tra gli operatori più piccoli
L’implementazione di sistemi di raffreddamento a liquido e ibridi richiede spesso un elevato investimento iniziale. I data center più piccoli faticano con i costi di retrofit, i vincoli di layout della struttura e i fermi operativi. Apparecchiature come i sistemi CDU, le vasche a immersione e le piattaforme di monitoraggio avanzate richiedono personale formato. Ciò aggiunge complessità tecnica per gli operatori privi di competenze termiche interne. Il mercato statunitense della gestione termica dei data center affronta barriere nei mercati di fascia bassa e media, dove i tempi di ritorno dell’investimento sono più lunghi. La mancanza di interfacce di raffreddamento standardizzate tra server e rack complica l’integrazione. Finanziamenti e partnership tecniche svolgono un ruolo critico nel favorire un’adozione più ampia. Anche il rischio operativo derivante da installazioni non corrette scoraggia implementazioni rapide.
I vincoli di disponibilità idrica e la pressione normativa mettono alla prova la scalabilità dei sistemi di raffreddamento nelle regioni soggette a siccità
Le tecnologie di raffreddamento che dipendono fortemente dall’acqua sono sotto esame negli stati occidentali e meridionali degli Stati Uniti. I sistemi ad alto consumo idrico sollevano preoccupazioni ambientali e rischiano di non rispettare le normative future. Il mercato statunitense della gestione termica dei data center deve adattarsi sviluppando soluzioni a basso consumo d’acqua e a circuito chiuso. Ciò crea pressione verso il raffreddamento ad aria, i dry chiller e le alternative a base di refrigerante. Alcuni operatori trasferiscono o rinviano le espansioni a causa della scarsità idrica regionale. Emerge anche l’opposizione delle comunità riguardo a strutture ad alto consumo proposte. I ritardi nei permessi ambientali incidono sui tempi di implementazione. I fornitori di raffreddamento investono in R&D per allinearsi agli standard emergenti e ai limiti di consumo idrico.
Opportunità di mercato
L’espansione delle infrastrutture AI e di cloud computing apre la domanda di tecnologie di raffreddamento specializzate
La crescita dell’AI richiede sistemi di raffreddamento progettati su misura per gestire core di elaborazione ad alta densità. Gli hyperscaler guidano la domanda di sistemi termici modulari con monitoraggio e automazione integrati. Il mercato statunitense della gestione termica dei data center beneficia della crescente necessità di mantenere la stabilità termica nei carichi di lavoro a bassa latenza. Le aziende cercano soluzioni termiche che migliorino le prestazioni per watt e siano in linea con le priorità ESG. Le strutture edge e cloud offrono opportunità di lungo periodo per implementazioni distribuite di raffreddamento a liquido.
Gli incentivi federali e statali per l’infrastruttura verde promuovono gli investimenti in soluzioni termiche sostenibili
Le politiche del governo statunitense sostengono l’efficienza energetica tramite sovvenzioni, crediti d’imposta e certificazioni verdi. Gli aggiornamenti del raffreddamento diventano ammissibili a programmi di modernizzazione sostenuti da incentivi. Il mercato statunitense della gestione termica dei data center beneficia di questi quadri normativi, che consentono l’accesso al capitale per retrofit e nuove costruzioni. Le soluzioni di raffreddamento pulite consentono agli operatori di ottenere finanziamenti, migliorare l’accettazione da parte delle comunità e conquistare un vantaggio competitivo nei processi di selezione dei siti.
Segmentazione del mercato
Per dimensione del data center
I data center grandi dominano il mercato statunitense della gestione termica dei data center per via dei carichi di lavoro ad alta densità e delle ampie esigenze di capacità. Gli operatori hyperscale guidano la domanda di sistemi termici avanzati che supportano oltre 30 kW per rack. I data center medi crescono grazie alla colocation regionale e alle installazioni per l’addestramento AI. Le strutture piccole, spesso all’edge, adottano sistemi compatti a liquido o ibridi per adattarsi ai vincoli di spazio e di potenza. Scalabilità, efficienza e modularità determinano le strategie termiche in tutte le fasce dimensionali.
Per tecnologia di raffreddamento
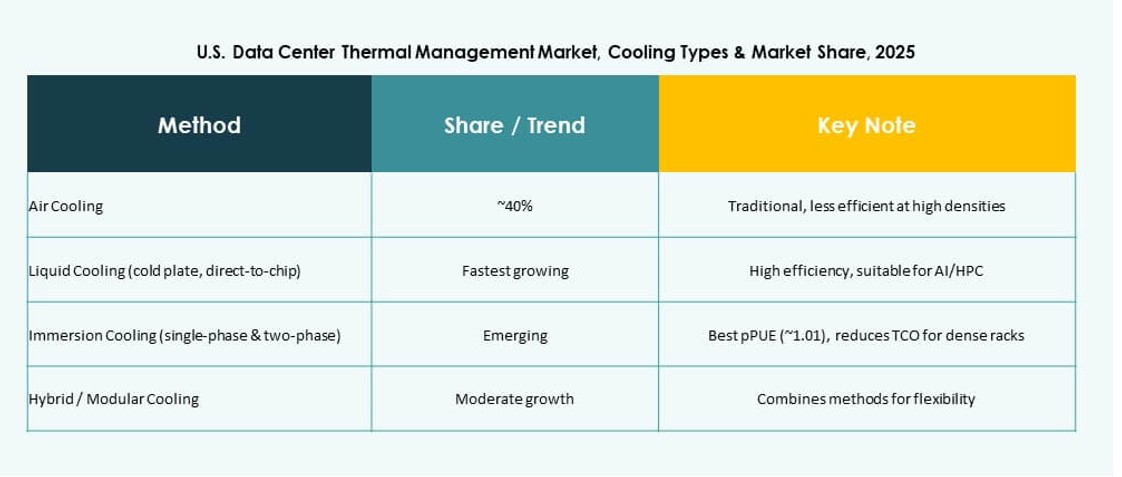
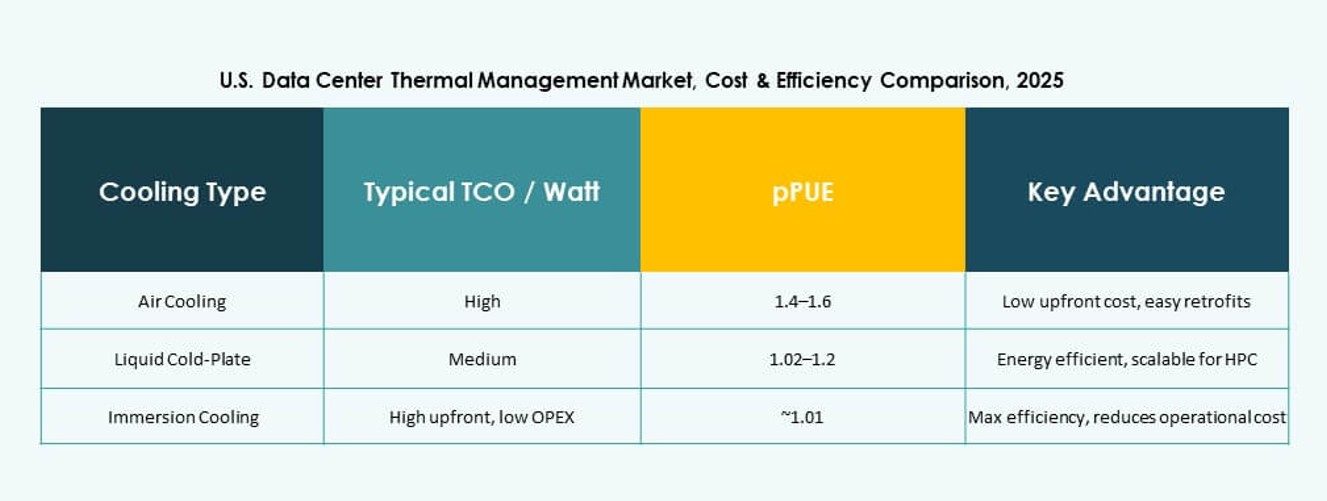
Il raffreddamento ad aria rimane dominante, soprattutto nei data center più vecchi e a media densità. Il raffreddamento diretto ad aria e il contenimento dei corridoi caldi/freddi restano ampiamente utilizzati. Tuttavia, il raffreddamento a liquido mostra la crescita più rapida, trainata dalla domanda di AI, HPC e blockchain. Le tecnologie direct-to-chip e a immersione migliorano l’efficienza termica e la capacità di densità. Il raffreddamento ibrido bilancia i sistemi ad aria esistenti con aggiornamenti a liquido. Metodi emergenti come il termoelettrico e il cambiamento di fase registrano un’adozione di nicchia in casi d’uso ad alte prestazioni.
Per componente
L’hardware continua a guidare il contributo in valore al mercato statunitense della gestione termica dei data center, trainato da chiller, ventole e scambiatori di calore. Il software, in particolare le piattaforme abilitate dall’AI, acquista importanza per l’ottimizzazione. I servizi garantiscono la continuità tramite manutenzione preventiva, retrofit e monitoraggio remoto. Con la crescita dei data center aumenta la domanda di soluzioni integrate che combinano tutti e tre i componenti.
Per hardware
Le unità di raffreddamento e i chiller rappresentano la quota maggiore per l’uso diffuso in data center di ogni dimensione. Scambiatori di calore e dispositivi per il flusso d’aria svolgono ruoli chiave nel migliorare il flusso termico interno. Le soluzioni a porta posteriore e i sistemi di tubazioni avanzati consentono una distribuzione del liquido più efficiente. La scelta dei componenti dipende oggi dagli obiettivi di densità, dal formato e dagli obiettivi di sostenibilità.
Per software
Le dashboard DCIM restano fondamentali per il controllo ambientale centralizzato. Gli strumenti di ottimizzazione basati su AI e di simulazione CFD supportano modellazione e automazione avanzate. I moduli BMS integrano i controlli termici nei sistemi energetici dell’intera struttura. Il software migliora la precisione del raffreddamento, prevede i guasti e allinea le operazioni agli andamenti del carico IT.
Per servizi
Installazione e messa in servizio dominano la domanda iniziale nei progetti greenfield. La manutenzione preventiva sostiene le prestazioni di lungo periodo e riduce il costo totale di proprietà. Retrofit e aggiornamenti supportano la modernizzazione termica nelle strutture esistenti. Il monitoring as a service si espande con i modelli di gestione remote-first. Pacchetti di servizi flessibili garantiscono continuità operativa e conformità alle prestazioni.
Per tipo di data center
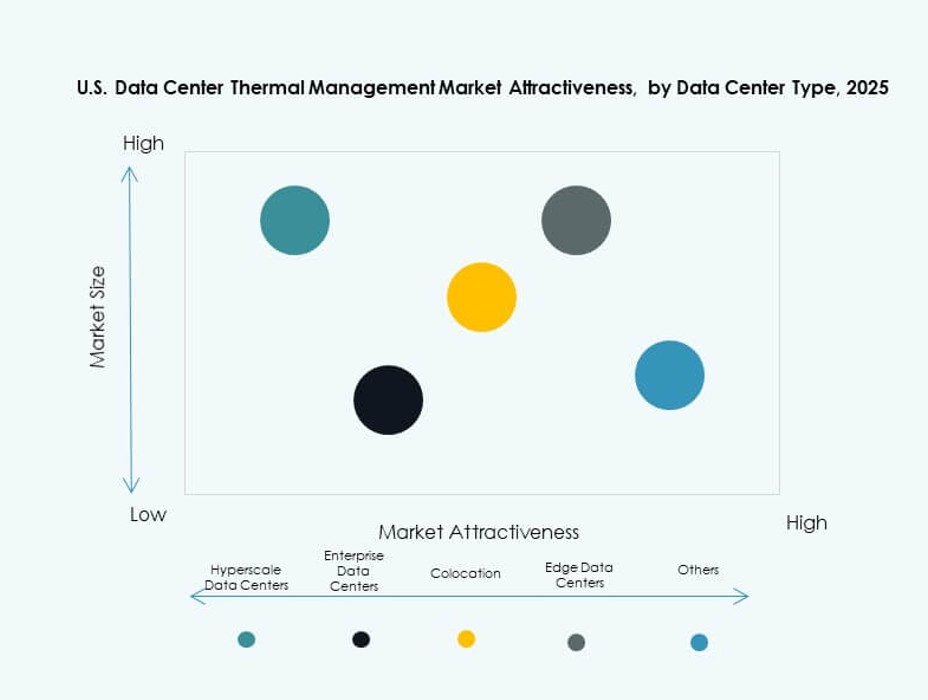
Hyperscale e colocation cloud guidano il mercato con un’espansione costante nei poli statunitensi. I data center enterprise investono in aggiornamenti termici per conformità e prestazioni. I data center edge utilizzano sistemi compatti ed efficienti per installazioni remote. Ciò supporta inferenza AI, 5G e IoT nelle zone vicine agli utenti. Esigenze di raffreddamento diversificate tra i vari tipi creano un’ampia domanda di strategie termiche su misura.
Per struttura
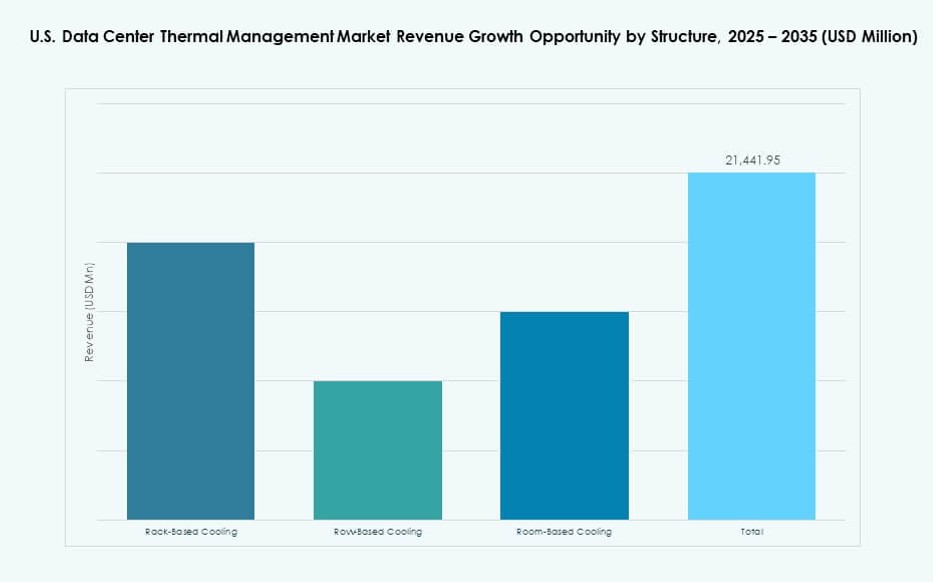
I sistemi a livello di fila e di rack guadagnano quota grazie a modularità e compatibilità con l’alta densità. Il raffreddamento a livello di sala resta rilevante in contesti esistenti e a bassa densità. Gli operatori preferiscono ora strutture scalabili che si adattano alla crescita IT e agli obiettivi energetici. Ciò consente un’espansione graduale con esborso di capitale controllato.
Approfondimenti regionali
Gli Stati Uniti occidentali guidano l’innovazione termica hyperscale grazie ai vantaggi climatici ed energetici
Gli Stati Uniti occidentali detengono la quota di mercato maggiore, pari al 34%, nel mercato statunitense della gestione termica dei data center. Stati come California, Oregon e Utah ospitano campus hyperscale che beneficiano di climi freschi ed energia rinnovabile. Gli operatori di queste regioni adottano economizzazione indiretta ad aria e raffreddamento a liquido modulare per ridurre il PUE. Le basse temperature ambiente consentono cicli di free cooling più lunghi. Disponibilità di energia ed ecosistemi tecnologici attraggono ulteriormente gli investimenti nel cloud. I mercati occidentali danno priorità a infrastrutture di raffreddamento sostenibili e ad alta densità.
- Ad esempio, Google impiega il raffreddamento a liquido su larga scala nella propria infrastruttura TPU per supportare carichi di lavoro AI ad alta densità, utilizzando soluzioni avanzate di distribuzione del refrigerante che hanno raddoppiato la densità dei chip rispetto ai precedenti sistemi raffreddati ad aria. L’architettura Cloud TPU v5p e AI Hypercomputer integra il raffreddamento a liquido per favorire prestazioni ed efficienza in ampi ambienti di addestramento AI.
Gli stati del Midwest emergono come poli strategici grazie alla disponibilità di terreni e all’affidabilità della rete
Il Midwest rappresenta una quota di mercato del 28%, con forte crescita in Illinois, Ohio e Iowa. Questi stati offrono disponibilità di terreni, reti elettriche robuste e vantaggi fiscali per le infrastrutture dati. Ciò favorisce l’espansione di siti cloud e di colocation che utilizzano sistemi di raffreddamento ad aria e ibridi. I vantaggi climatici riducono il consumo energetico nelle operazioni termiche. Gli operatori del Midwest eseguono il retrofit di strutture più vecchie con raffreddamento moderno per supportare carichi di lavoro AI ed enterprise. Gli investitori considerano la regione un’alternativa economicamente vantaggiosa rispetto ai poli costieri.
- Ad esempio, Microsoft sta sperimentando soluzioni di raffreddamento a liquido a circuito chiuso presso il proprio data center di Mount Pleasant, Wisconsin, a partire dal 2026, nell’ambito di una strategia più ampia per eliminare l’uso di acqua per il raffreddamento. L’azienda ha dichiarato di aver raggiunto nel 2024 una Water Usage Effectiveness (WUE) media globale di 0,30 L/kWh.
Le regioni sud-orientali e nord-orientali trainano la crescita con la domanda di strutture enterprise ed edge
Il Sud-Est degli Stati Uniti detiene una quota di mercato del 21%, guidato da Georgia, Carolina del Nord e Florida. Questi stati ospitano installazioni enterprise e di telecomunicazioni in espansione con esigenze di raffreddamento diversificate. I mercati del Nord-Est, tra cui New York e Massachusetts, contribuiscono con una quota del 17%. Queste regioni si concentrano su strutture edge e data center del settore finanziario. L’elevata umidità e il caldo mettono alla prova le strategie di raffreddamento, spingendo l’innovazione nei sistemi di deumidificazione e di precisione. Ciò incoraggia l’adozione di soluzioni a circuito sigillato e assistite lato aria. Le strategie di raffreddamento regionali riflettono climi, densità urbane e contesti normativi diversi.
Approfondimenti competitivi
- Vertiv Group Corp.
- Schneider Electric
- Stulz GmbH
- Daikin Industries Ltd.
- Delta Electronics, Inc.
- Trane Technologies plc
- Eaton Corporation
- Airedale International Air Conditioning Ltd.
- Mitsubishi Electric Corporation
- Johnson Controls International plc
Il mercato statunitense della gestione termica dei data center resta altamente consolidato, con i principali operatori che detengono quote significative nei segmenti hardware e servizi. Vertiv, Schneider Electric e Stulz sono leader nelle installazioni su larga scala per clienti hyperscale e di colocation. La loro offerta comprende sistemi di raffreddamento modulari, ibridi e a liquido ottimizzati per ambienti ad alta densità. Daikin, Trane e Mitsubishi si concentrano su soluzioni integrate con HVAC, pensate per strutture enterprise e a livello di sala. Eaton e Delta Electronics rafforzano le proprie posizioni con sistemi di controllo intelligenti e piattaforme software abilitate dall’AI. Il mercato resta competitivo per la crescente domanda di tecnologie termiche integrate, efficienti e a basso consumo d’acqua. Innovazione di prodotto, risparmio energetico e servizi di retrofit definiscono la differenziazione dei fornitori. Partnership, acquisizioni e alleanze per la progettazione dei data center ampliano la portata e influenzano le strategie di approvvigionamento dei clienti.
Sviluppi recenti
- Nell’ottobre 2025, Black Box Corporation ha stretto una partnership con Wind River per fornire soluzioni intelligenti di edge e private cloud, a supporto dell’infrastruttura dei data center con funzionalità come carichi di lavoro AI e implementazioni scalabili.
- Nell’agosto 2025, Daikin Industries Ltd. ha acquisito Dynamic Data Centers Solutions, Inc., ottenendo il raffreddamento ibrido aria-liquido per i rack dei data center AI, per aumentare l’efficienza senza grandi modifiche infrastrutturali.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Struttura di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Quadro generale del mercato
- 2.2Principali risultati
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita
- 3.2Fattori frenanti
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Analisi PESTEL
- 3.8Analisi dell'attrattività del mercato
- 3.8.1Tecnologia di raffreddamento
- 3.8.2Componente
- 3.8.2.1Hardware
- 3.8.2.2Software
- 3.8.2.3Servizi
- 3.8.3Tipo di data center
- 3.8.4Struttura
- 04Analisi dei livelli termici e delle zone di raffreddamento
- 4.1Infrastruttura di raffreddamento esterna e integrazione HVAC a livello di edificio
- 4.2Distribuzione del raffreddamento a livello di sala e integrità del contenimento
- 4.3Gestione termica a livello di rack e di server (aria / liquido / immersione)
- 4.4Valutazione dello stack di raffreddamento multilivello (impianto → sala → fila → rack → chip)
- 4.5Modellazione del rischio termico (hot spot, picchi di carico, modalità di guasto della ridondanza)
- 05Adozione tecnologica e tendenze
- 5.1Tendenze di adozione del raffreddamento a liquido (Direct-to-Chip / immersione / porta posteriore)
- 5.2Software di controllo termico e tecnologie di automazione basate su AI
- 5.3Integrazione di reti di sensori (CFD, telemetria intelligente, digital twin)
- 5.4Convergenza e co-ottimizzazione dell'orchestrazione di alimentazione e raffreddamento
- 5.5Convergenza OT-IT nell'analisi termica e nella gestione remota del raffreddamento
- 06Benchmarking / KPI
- 6.1Tasso di incidenti termici / eventi di surriscaldamento / frequenza degli allarmi
- 6.2Mitigazione degli hot spot / tempo di ripristino
- 6.3Costo di raffreddamento per rack / per kW
- 6.4Indice di efficacia del raffreddamento (CEI) / indice di rimozione del calore (HRI)
- 07Analisi dei costi e TCO
- 7.1Costi di hardware, software e servizi di raffreddamento
- 7.2ROI di CapEx e OpEx del raffreddamento (modelli di migrazione da aria a liquido)
- 7.3Manutenzione predittiva del raffreddamento / risparmio energetico / risparmio idrico
- 08Benchmarking competitivo
- 8.1Quota dei fornitori di raffreddamento per regione / settore verticale
- 8.2Vertiv vs Schneider vs Stulz vs LiquidStack vs CoolIT ecc.
- 8.3Partnership e M&A nella convergenza tra raffreddamento e alimentazione
- 09Prospettive future e innovazione
- 9.1Analisi termica basata su AI, raffreddamento adattivo in funzione del carico di lavoro
- 9.2Raffreddamento autonomo e anelli di controllo auto-ottimizzanti
- 9.3Gestione del raffreddamento zero-touch (DCIM autonomo + digital twin)
- 9.4Sistemi con refrigerante intelligenti / collettori a prova di perdite / blocchi di raffreddamento modulari
- 9.5Fluidi di raffreddamento di nuova generazione per immersione e piastre (non conduttivi, a basso GWP)
- 9.6Tecnologie di riutilizzo del calore (teleriscaldamento / riutilizzo industriale)
- 10Mercato statunitense della gestione termica dei data center – Dimensione e previsioni di mercato
- 10.1Dimensione storica del mercato (2020-2025)
- 10.2Dimensione prevista del mercato (2026-2035)
- 10.3Analisi del tasso di crescita del mercato
- 10.4Prospettive di mercato per regione
- 11Mercato statunitense della gestione termica dei data center – Per dimensione del data center
- 11.1Data center piccoli
- 11.2Data center medi
- 11.3Data center grandi
- 12Mercato statunitense della gestione termica dei data center – Per tecnologia di raffreddamento
- 12.1Raffreddamento ad aria
- 12.1.1Raffreddamento diretto ad aria
- 12.1.2Scambiatori di calore a porta posteriore
- 12.1.3Contenimento dei corridoi caldi/freddi
- 12.2Raffreddamento a liquido
- 12.2.1Raffreddamento Direct-to-Chip
- 12.2.2Raffreddamento a immersione
- 12.2.3Scambiatori di calore a porta posteriore (liquido)
- 12.3Raffreddamento ibrido / combinato
- 12.4Altri
- 12.4.1Raffreddamento termoelettrico
- 12.4.2Raffreddamento a cambiamento di fase
- 13Mercato statunitense della gestione termica dei data center – Per componente
- 13.1Hardware
- 13.2Software
- 13.3Servizi
- 14Mercato statunitense della gestione termica dei data center – Per hardware
- 14.1Unità di raffreddamento / chiller
- 14.2Infrastruttura di raffreddamento / tubazioni e distribuzione
- 14.3Scambiatori di calore / dissipatori di calore
- 14.4Ventole e dispositivi di gestione del flusso d'aria
- 14.5Altri componenti
- 15Mercato statunitense della gestione termica dei data center – Per software
- 15.1Dashboard termiche DCIM
- 15.2Ottimizzazione termica basata su AI
- 15.3Simulazione CFD
- 15.4Moduli termici BMS
- 16Mercato statunitense della gestione termica dei data center – Per servizi
- 16.1Installazione e messa in servizio
- 16.2Manutenzione preventiva
- 16.3Monitoring as a Service
- 16.4Retrofit e aggiornamenti
- 16.5Altri
- 17Mercato statunitense della gestione termica dei data center – Per tipo di data center
- 17.1Data center hyperscale
- 17.2Data center enterprise
- 17.3Data center di colocation / cloud
- 17.4Data center edge / micro data center
- 17.5Altri
- 18Mercato statunitense della gestione termica dei data center – Per struttura
- 18.1Raffreddamento a livello di rack
- 18.2Raffreddamento a livello di fila
- 18.3Raffreddamento a livello di sala
- 19Panorama competitivo
- 19.1Analisi delle quote di mercato
- 19.2Strategie dei principali operatori
- 19.3Fusioni, acquisizioni e partnership
- 19.4Lanci di prodotti e servizi
- 20Profili aziendali
- 20.1Asetek, Inc.
- 20.2Black Box Corporation
- 20.3Canovate Group
- 20.4Coolcentric
- 20.5Airedale International Air Conditioning Ltd.
- 20.6Daikin Industries Ltd.
- 20.7Delta Electronics, Inc.
- 20.8Eaton Corporation
- 20.9Fujitsu Limited
- 20.10Huawei Technologies Co., Ltd.
- 20.11Johnson Controls International plc
- 20.12Liebherr-International AG
- 20.13Mitsubishi Electric Corporation
- 20.14Munters Group AB
- 20.15Nortek Air Solutions, LLC
- 20.16Rittal GmbH & Co. KG
- 20.17Schneider Electric
- 20.18Stulz GmbH
- 20.19Trane Technologies plc
- 20.20Vertiv Group Corp.
- 20.21Altri
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato statunitense della gestione termica dei data center era valutato USD 8.689,52 milioni nel 2025 e si prevede che raggiunga USD 30.131,48 milioni entro il 2035.
Si prevede che il mercato statunitense della gestione termica dei data center cresca a un CAGR del 13,16% durante il periodo di previsione dal 2025 al 2035.
I data center grandi hanno detenuto la quota maggiore nel mercato statunitense della gestione termica dei data center nel 2025, grazie alle installazioni hyperscale che richiedono raffreddamento ad alta capacità.
I principali fattori di crescita del mercato statunitense della gestione termica dei data center includono l'aumento dei carichi di lavoro AI, la domanda di raffreddamento per rack ad alta densità, gli obblighi di sostenibilità e la rapida espansione hyperscale.
Tra i principali operatori del mercato statunitense della gestione termica dei data center figurano Vertiv, Schneider Electric, Stulz, Daikin, Delta Electronics e Trane Technologies.
Gli Stati Uniti occidentali hanno detenuto la quota maggiore del mercato statunitense della gestione termica dei data center nel 2025, sostenuti da poli hyperscale e da climi favorevoli al raffreddamento.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.