
米国データセンター熱管理市場 規模・シェア・2035年までの予測
市場の概要
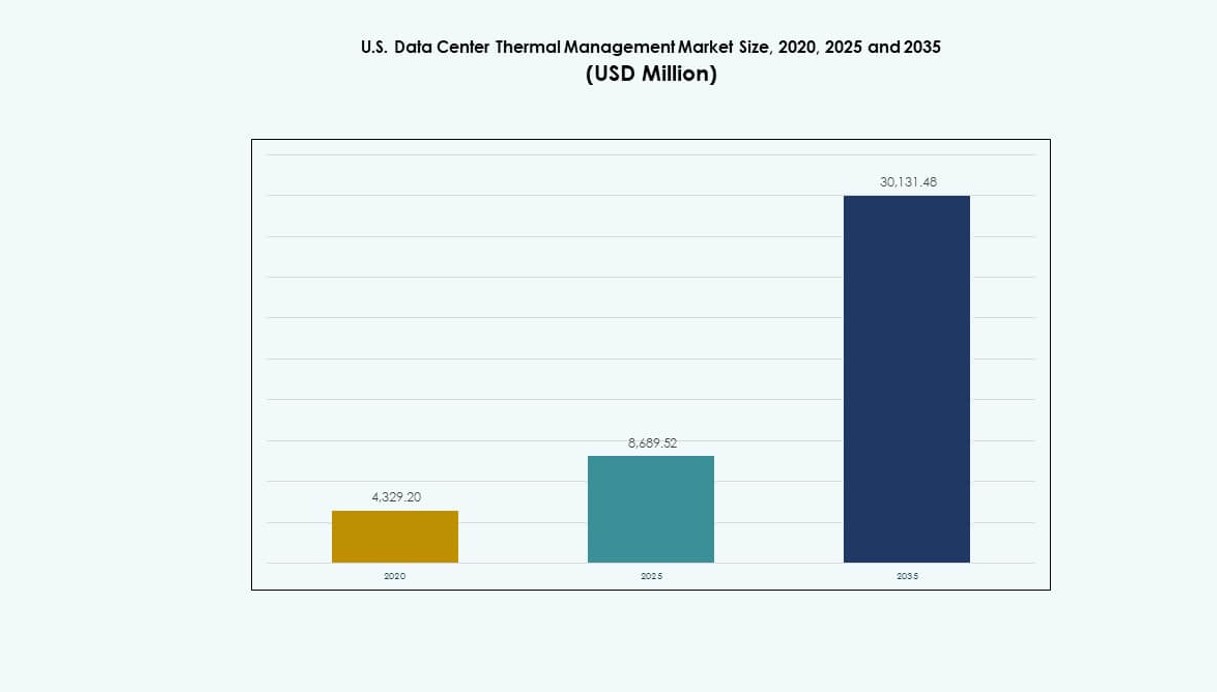
米国データセンター熱管理市場の規模は2025年にUSD 8,689.5百万で、年平均成長率(CAGR)13.16%で拡大し、2035年までにUSD 30.13十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場ダイナミクス
- 04熱層・冷却ゾーン分析
- 05技術の採用とトレンド
- 06ベンチマーキング・kpi
- 07コスト分析とtco
- 08競合ベンチマーキング
- 09将来見通しとイノベーション
- 10米国データセンター熱管理市場 市場規模と予測
- 20章
- 2020-2023実績期間
- 2025-2035予測期間
- 10掲載企業
掲載企業
- Vertiv Group Corp
- Schneider Electric
- Stulz GmbH
- Daikin Industries Ltd
- Delta Electronics, Inc
- Trane Technologies plc
- Eaton Corporation
- Airedale International Air Conditioning Ltd
- Mitsubishi Electric Corporation
- Johnson Controls International plc
詳細分析
エグゼクティブサマリー
米国データセンター熱管理市場の規模は、2020年に43.292億米ドルと評価され、2025年には86.8952億米ドルに達し、予測期間中に年平均成長率13.16%で成長して、2035年には301.3148億米ドルに達すると見込まれています。
| レポート項目 | 詳細 |
|---|---|
| 過去の期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2035 |
| 米国データセンター熱管理市場規模 2025年 | 86.8952億米ドル |
| 米国データセンター熱管理市場 年平均成長率 | 13.16% |
| 米国データセンター熱管理市場規模 2035年 | 301.3148億米ドル |
AIワークロード、高密度サーバーラック、ハイパースケール展開の増加が、熱管理のニーズを変えつつあります。企業は効率の向上とエネルギー消費の削減に向けて、液冷、AIベースの監視、モジュール式システムを採用しています。Direct-to-Chip冷却や液浸冷却の革新は、サステナビリティ目標と運用稼働率の達成に貢献しています。この市場は、全米にわたって拡張性、回復力、省エネルギー性に優れたデータセンターを支えるインフラへの投資を目指す投資家にとって、戦略的な注目分野となっています。
米国西部は、気候面の優位性、大規模なハイパースケール拠点、再生可能エネルギーへのアクセスにより、市場をリードしています。中西部は、低い土地コスト、強固な電力網インフラ、税制優遇に支えられて急速に台頭しています。南東部では、クラウドの採用とエンタープライズのデータ需要の拡大に伴い、需要が高まっています。各地域のシェアは環境、規制、経済の各要因によって形成され、冷却技術の選好や展開モデルに影響を与えています。
市場ダイナミクス
市場促進要因
AIワークロードの増加と高密度ラックの展開により、施設全体で効率的な冷却インフラが不可欠に
AIワークロードは、米国全土のデータセンターの設計を変え続けています。1キャビネットあたり30 kWを超える高密度ラックは、ハイパースケールおよびエンタープライズ環境で一般的になっています。増大する熱負荷を管理し、最適な性能を確保するには、効率的な熱ソリューションが必要です。事業者は性能とサステナビリティの目標を達成するため、Direct-to-Chip冷却と液浸冷却を導入しています。デジタルサービス全体でデータ集約度が高まるなか、米国データセンター熱管理市場の重要性は増しています。企業はダウンタイムを防ぎ機器寿命を延ばすため、熱の信頼性を重視しています。冷却分野の革新は、ハイパースケーラーやコロケーション事業者のOPEXを直接削減します。この市場は、長期的な運用効率に注力する投資家に戦略的な優位性をもたらします。冷却は、ユーティリティ機能から事業上不可欠なインフラの柱へと移行しました。
液冷とハイブリッド冷却の技術進歩が、次世代施設における高密度IT構成を支える
高密度なIT負荷を効率的に処理できることから、液体冷却システムの採用が加速しています。Direct-to-Chip方式と液浸方式は、精密な温度制御によってAI、HPC、ブロックチェーンのデータセンターを支えています。ハイブリッド冷却は空冷と液冷の技術を組み合わせ、全面的な改修を行わずに既存インフラを拡張します。これらの手法はPUEを改善し、水資源に敏感な地域での水使用量を削減します。ハイパースケーラーは、ESG基準を満たしながら新規展開の将来性を確保できます。米国データセンター熱管理市場は、熱インフラにおけるスマート制御の統合拡大からも恩恵を受けています。AI対応センサーは、リアルタイムの負荷に基づいてファン速度、冷却液流量、熱交換サイクルを最適化します。これにより、DCIMおよびAI最適化ソフトウェアの需要が高まっています。事業者は現在、熱戦略をデータセンターのライフサイクル計画の中核と位置付けています。
- たとえばMetaは、高密度AIワークロードを支え熱性能を高めるため、データセンターをDirect-to-Chip液冷へ移行するロードマップを示しています。同社は、既存インフラで液冷を機能させ、従来の空冷のみのシステムより高いラック電力密度を可能にする新しい冷却設計を採用しています。
サステナビリティ目標とコンプライアンス要件への対応が、効率的な熱技術の採用を後押し
環境規制と企業のESG目標により、事業者は冷却性能の改善を迫られています。企業は現在、厳格な熱管理基準を求めるLEED、Energy Starなどの認証取得を目指しています。効率的なシステムは、省エネルギーと冷媒使用量の削減を通じて、炭素削減目標に貢献します。米国データセンター熱管理市場は、連邦および州レベルの脱炭素戦略と合致しています。企業はこれらの要件に対応するため、従来の空冷から省エネルギー型の代替手段へ移行しています。冷却ベンダーは、サステナビリティの取り組みを支えるため、低GWP冷媒とクローズドループシステムを統合しています。節水への懸念から、乾燥地域では断熱冷却や外気エコノマイザーへの需要も高まっています。熱に関するイノベーションは、投資の獲得、ブランドイメージの向上、ステークホルダーの期待への対応を実現する手段となっています。
- たとえばMicrosoftは、フェニックスのデータセンターでクローズドループのゼロウォーター冷却設計を試験導入しており、蒸発冷却の廃止によって1拠点あたり年間1億2,500万リットルを超える水の節約を目指しています。
ハイパースケールおよびクラウド事業者による戦略的投資の拡大が、インフラの近代化を促進
ハイパースケールの拡大は、米国の複数の州で次世代冷却インフラへの設備投資を促しています。大手クラウド事業者は、低遅延の提供、高効率、大規模な堅牢な冷却を重視しています。これにより、既存施設のレトロフィットや、先進的な熱システムを備えたグリーンフィールド建設が広がっています。米国データセンター熱管理市場は、ラックあたりの性能を高めながらMWあたりのコストを削減しようとする事業者を支えています。戦略的な資本は、モジュール式冷却システム、統合制御、予測分析に流れ込んでいます。データセンターREITやインフラファンドは、熱面での成熟度を重要な投資基準とみなしています。効率的な冷却は、コロケーション市場全体で資産価値とリースの魅力を高めます。投資家は、熱管理を稼働率、密度の拡張性、長期的な運用ROIに不可欠なものと捉えています。
市場トレンド
AIと予測分析の統合が、熱性能を高めエネルギーの無駄をリアルタイムで削減
熱システムへのAIの導入は、高密度環境全体で運用の精度を高めます。センサーと制御モジュールにより、各ゾーンの熱負荷と気流をリアルタイムで監視できます。予測アルゴリズムは、熱のしきい値を超える前に冷却出力を調整します。これによりシステムの応答性が向上し、ピーク時以外のエネルギーの無駄が減ります。米国データセンター熱管理市場は、ソフトウェア定義の冷却インテリジェンスへの移行から恩恵を受けています。クラウドベースのDCIMプラットフォームは、複数拠点の施設の環境制御を一元化します。予知保全はシステム障害を減らし、機器の寿命を延ばします。機械学習は、変化するITワークロードや季節パターンに合わせて熱供給を適応させます。
エッジおよびマイクロデータセンターでの液冷の採用が、ハイパースケール用途の枠を超えて拡大
液冷は現在、エッジワークロードやAI推論ゾーンを担う小規模施設にも広がっています。ヘルスケア、製造、通信の各分野でエッジコンピューティングの需要が高まっています。これらの用途では局所的な熱負荷が生じるため、コンパクトで高効率な冷却が求められます。米国データセンター熱管理市場には、コンテナ型モジュールでの液浸冷却とDirect-to-Chip冷却の広範な採用が反映されています。液冷システムは、都市部やスペースの限られた環境でも静かで振動のない運用を可能にします。エッジ事業者は、短期間で展開できるモジュール式液冷システムの恩恵を受けています。このトレンドは、熱面の回復力を維持しながら、コンピューティングの分散化を支えます。高性能なエッジコンピューティングは、局所的な冷却の革新に依存しています。
レトロフィットと熱面の近代化プロジェクトの増加が、拡張性のあるモジュール式システムの需要を押し上げ
従来型のエンタープライズ施設やコロケーション施設の老朽化したインフラは、近代化の機会となっています。多くの拠点はAIワークロードの登場前に建設されており、現在は熱面のボトルネックに直面しています。事業者は、段階的な容量増強を支えるためにモジュール式冷却ユニットを導入しています。これにより、全面停止や大規模な工事を行わずに性能を改善できます。米国データセンター熱管理市場では、拡張可能な列ベースおよびラックベースのシステムへの関心が高まっています。可変速ファン、液冷対応リアドア、高効率チラーによるレトロフィットは、施設の寿命を延ばします。アップグレードは進化する熱基準に沿ったものであり、サステナビリティ目標を達成する道筋となります。拡張性のあるソリューションは、Tier III/IVのデータセンターにも、局所的なエッジ拠点にも適しています。
外気エコノマイザーや廃熱再利用を含む持続可能な冷却手法の拡大
事業者は、寒冷期のフリークーリングを最大限に活用する設計要素を取り入れています。外気エコノマイザーと間接蒸発式システムは、機械的負荷を軽減します。一部のデータセンターは、廃熱を回収して地域暖房や建物のエネルギーとして再利用しています。米国データセンター熱管理市場は、循環型エネルギー利用モデルに沿った熱戦略を支えています。米国北部の州は、気候条件が良好なため、エコノマイザーをより長く運用できます。PUEを下げ、水使用量を削減する熱設計は、規制当局や地域社会から好意的な支持を得ています。これにより、環境およびインフラ計画全般における冷却の役割が強まっています。
市場の課題
高い資本コストと技術的な複雑さが、小規模事業者における先進冷却技術の採用を制限
液冷やハイブリッドシステムの導入には、多額の初期投資が必要になることが少なくありません。小規模なデータセンターは、レトロフィットのコスト、施設レイアウトの制約、運用上のダウンタイムに苦慮しています。CDUシステム、液浸タンク、高度な監視プラットフォームなどの機器には、訓練を受けた人材が必要です。社内に熱に関する専門知識を持たない事業者にとっては、技術的な複雑さが増します。米国データセンター熱管理市場は、ROIの回収期間が長い中低位の市場で障壁に直面しています。サーバーとラックの間で冷却インターフェースが標準化されていないことも、統合を難しくしています。幅広い採用を可能にするうえで、資金調達と技術提携が重要な役割を果たします。不適切な設置による運用リスクも、急速な展開を妨げています。
水の確保の制約と規制圧力が、干ばつの影響を受けやすい地域での冷却システムの拡張性に課題
水に大きく依存する冷却技術は、米国西部および南部の州で厳しい目にさらされています。水を多く使用するシステムは環境面の懸念を生み、将来の規制に違反するリスクがあります。米国データセンター熱管理市場は、低水量およびクローズドループ設計を進めることで適応する必要があります。これにより、空冷、ドライチラー、冷媒ベースの代替手段への移行圧力が生じています。一部の事業者は、地域の水不足を理由に移転や拡張の延期を行っています。大量に水を使う施設の計画に対しては、地域住民の反対も生じています。環境許認可の遅れは、展開スケジュールに影響を及ぼします。冷却ベンダーは、新たな基準や水使用量の上限に対応するため、R&Dに投資しています。
市場機会
AIおよびクラウドコンピューティングインフラの拡大が、専用冷却技術の需要を開拓
AIの成長には、高密度の処理コアに対応する専用設計の冷却システムが必要です。ハイパースケーラーは、監視と自動化を統合したモジュール式熱システムの需要を牽引しています。米国データセンター熱管理市場は、低遅延ワークロードにおける熱的安定性を維持する必要性の高まりから恩恵を受けています。企業は、ワットあたりの性能を高め、ESGの優先事項に沿った熱ソリューションを求めています。エッジおよびクラウド施設は、分散型液冷の展開において長期的な機会をもたらします。
グリーンインフラに対する連邦・州の優遇措置が、持続可能な熱ソリューションへの投資を促進
米国政府の政策は、助成金、税額控除、グリーン認証を通じてエネルギー効率を支援しています。冷却のアップグレードは、優遇措置付きの近代化プログラムの対象となります。米国データセンター熱管理市場は、これらの枠組みによってレトロフィットや新規建設への資本アクセスが可能になることから恩恵を受けています。クリーンな冷却ソリューションは、事業者が資金を確保し、地域社会の受容性を高め、用地選定で競争優位を得るうえで有利に働きます。
市場セグメンテーション
データセンター規模別
高密度のワークロードと大規模な容量ニーズにより、大規模データセンターが米国データセンター熱管理市場を支配しています。ハイパースケール事業者は、1ラックあたり30 kWを超える負荷に対応する先進的な熱システムの需要を牽引しています。中規模データセンターは、地域のコロケーションやAI学習の展開によって成長しています。多くがエッジに位置する小規模施設では、スペースと電力の制約に合わせて、コンパクトな液冷またはハイブリッドシステムが採用されています。拡張性、効率、モジュール性が、あらゆる規模帯の熱戦略を形作っています。
冷却技術別
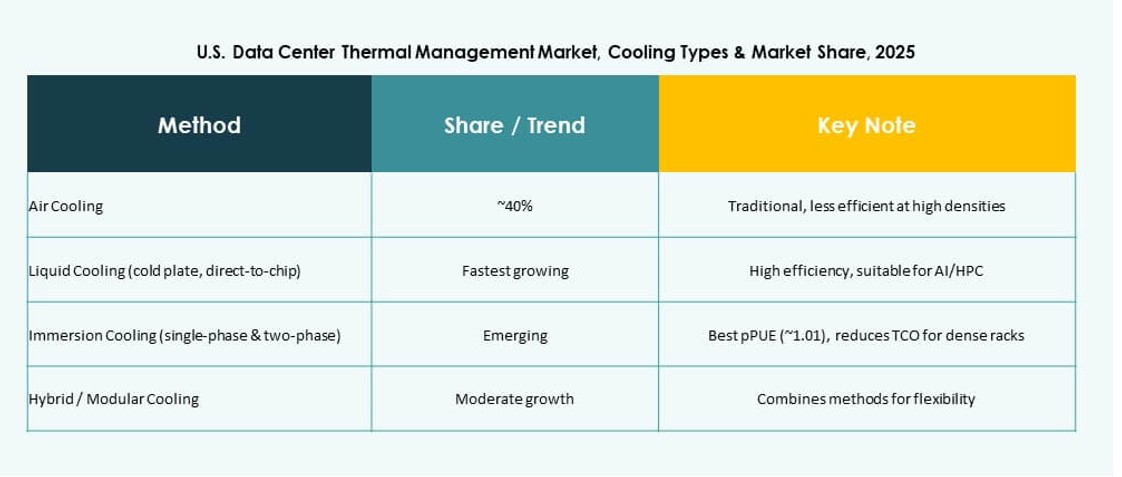
空冷は、特に旧式および中密度のデータセンターで引き続き主流です。直接空冷とホット/コールドアイルコンテインメントも広く使われ続けています。一方、AI、HPC、ブロックチェーンの需要を背景に、液冷が最も速い成長を示しています。Direct-to-Chip技術と液浸技術は、熱効率と密度容量を向上させます。ハイブリッド冷却は、従来の空冷システムと液冷へのアップグレードのバランスをとります。熱電方式や相変化方式などの新たな手法は、高性能用途でニッチな採用にとどまっています。
コンポーネント別
米国データセンター熱管理市場では、チラー、ファン、熱交換器を背景に、ハードウェアが引き続き価値貢献の面でリードしています。ソフトウェア、特にAI対応プラットフォームは、最適化の面で重要性を増しています。サービスは、予防保全、レトロフィット、リモート監視を通じて継続性を確保します。データセンターの規模が拡大するにつれ、3つのコンポーネントすべてを組み合わせた統合ソリューションへの需要が高まっています。
ハードウェア別
冷却ユニットとチラーは、あらゆる規模のデータセンターで広く使用されているため、最大のシェアを占めています。熱交換器と気流デバイスは、内部の熱の流れを改善するうえで重要な役割を果たします。リアドアソリューションと先進的な配管システムは、より効率的な液体の分配を可能にします。コンポーネントの選定は現在、密度目標、フォームファクター、サステナビリティ目標に左右されます。
ソフトウェア別
DCIMダッシュボードは、集中型の環境制御の基盤であり続けています。AI最適化ツールとCFDシミュレーションツールは、高度なモデリングと自動化を支えます。BMSモジュールは、熱制御を施設全体のエネルギーシステムに統合します。ソフトウェアは冷却の精度を高め、故障を予測し、運用をIT負荷パターンに合わせます。
サービス別
グリーンフィールドプロジェクトでは、設置と試運転が初期需要の大半を占めます。予防保全は、長期的な性能を維持し、総所有コストを低減します。レトロフィットとアップグレードは、既存施設の熱面の近代化を支えます。Monitoring as a Serviceは、リモートファーストの管理モデルとともに拡大しています。柔軟なサービスパッケージにより、稼働率と性能要件への適合が確保されます。
データセンタータイプ別
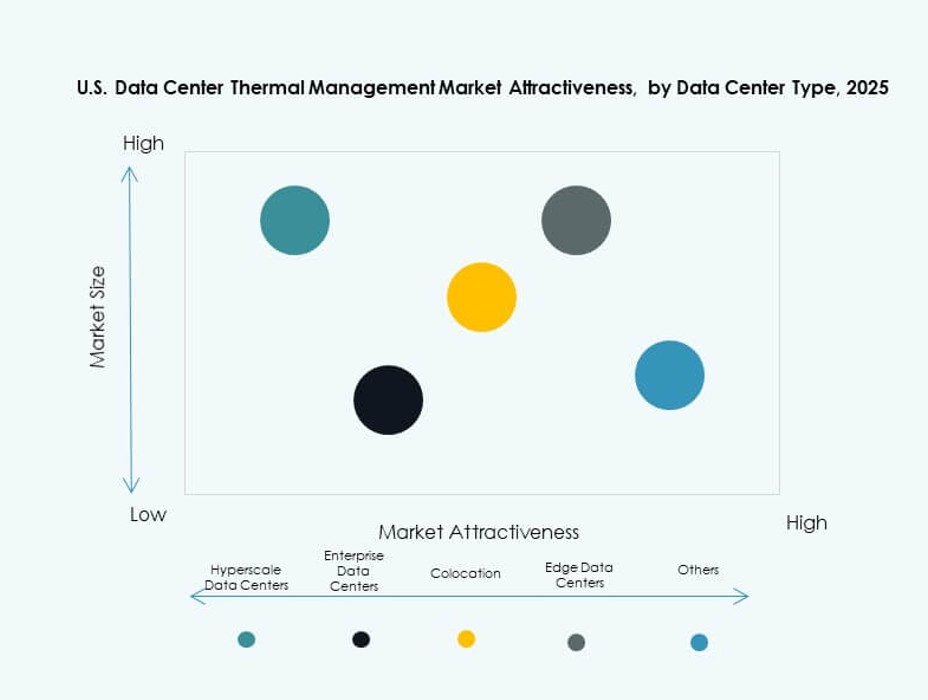
ハイパースケールとクラウドコロケーションが、米国の各拠点での着実な拡大により市場をリードしています。エンタープライズデータセンターは、コンプライアンスと性能のために熱面のアップグレードに投資しています。エッジデータセンターは、遠隔地への展開にコンパクトで効率的なシステムを使用しています。これは、ユーザーに近いゾーンでのAI推論、5G、IoTを支えます。タイプごとの多様な冷却ニーズが、個別に最適化された熱戦略への幅広い需要を生み出しています。
構造別
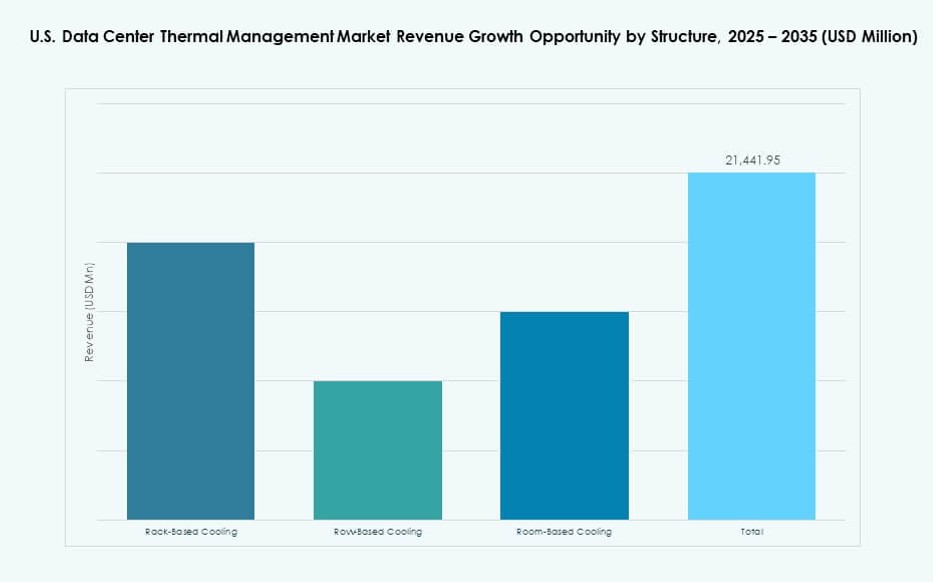
列ベースおよびラックベースのシステムは、モジュール性と高密度への適合性により、シェアを伸ばしています。ルームベース冷却は、従来型や低密度の環境では引き続き有効です。事業者は現在、ITの成長とエネルギー目標に適応できる拡張性のある構造を好んでいます。これにより、設備投資を抑えながら段階的な拡張が可能になります。
地域別の洞察
気候とエネルギーの優位性により、米国西部がハイパースケール向け熱イノベーションをリード
米国西部は、米国データセンター熱管理市場で最大の34%の市場シェアを占めています。カリフォルニア、オレゴン、ユタなどの州では、冷涼な気候と再生可能電力の恩恵を受けるハイパースケールキャンパスが支えられています。これらの地域の事業者は、PUEを下げるために、間接外気エコノマイザーとモジュール式液冷を導入しています。低い外気温により、フリークーリングの期間が長くなります。電力の確保と技術エコシステムも、クラウド投資を引き付けています。西部市場は、持続可能で高密度な冷却インフラを重視しています。
- たとえばGoogleは、高密度AIワークロードを支えるため、TPUインフラ全体で大規模に液冷を活用しており、従来の空冷システムと比べてチップ密度を2倍にした高度な冷却液分配設計を採用しています。同社のCloud TPU v5pとAI Hypercomputerアーキテクチャは、大規模なAI学習環境の性能と効率を高めるために液冷を統合しています。
土地の確保しやすさと電力網の信頼性により、中西部の州が戦略的拠点として台頭
中西部は28%の市場シェアを占め、イリノイ、オハイオ、アイオワで強い成長が見られます。これらの州は、土地の確保しやすさ、堅牢な電力網、データインフラ向けの税制優遇を提供しています。これにより、空冷やハイブリッド冷却システムを用いるクラウドおよびコロケーション拠点の拡大が進んでいます。気候面の優位性により、熱運用のエネルギー使用量が減少します。中西部の事業者は、AIとエンタープライズのワークロードを支えるため、旧施設を最新の冷却設備でレトロフィットしています。投資家は、この地域を沿岸部の拠点に代わるコスト効率の高い選択肢とみなしています。
- たとえばMicrosoftは、冷却のための水使用をなくすという広範な戦略の一環として、2026年からウィスコンシン州マウントプレザントのデータセンターでクローズドループ液冷設計を試験導入しています。同社は、2024年に世界平均のWater Usage Effectiveness(WUE)0.30 L/kWhを達成したと報告しています。
南東部と北東部は、エンタープライズおよびエッジ施設の需要を通じて成長を牽引
米国南東部は21%の市場シェアを占め、ジョージア、ノースカロライナ、フロリダが牽引しています。これらの州では、多様な冷却ニーズを持つエンタープライズおよび通信の展開が拡大しています。ニューヨークやマサチューセッツを含む北東部の市場は、17%のシェアを占めています。これらの地域は、エッジ施設と金融セクターのデータセンターに注力しています。高い湿度と暑さが冷却戦略の課題となり、除湿や精密空調システムの革新を後押ししています。これにより、密閉ループ方式や外気補助方式のソリューションの採用が促されています。地域ごとの冷却戦略には、気候、都市密度、規制環境の違いが反映されています。
競合の洞察
- Vertiv Group Corp.
- Schneider Electric
- Stulz GmbH
- Daikin Industries Ltd.
- Delta Electronics, Inc.
- Trane Technologies plc
- Eaton Corporation
- Airedale International Air Conditioning Ltd.
- Mitsubishi Electric Corporation
- Johnson Controls International plc
米国データセンター熱管理市場は高度に寡占化されており、主要企業がハードウェアおよびサービスの各セグメントで大きなシェアを握っています。Vertiv、Schneider Electric、Stulzは、ハイパースケールおよびコロケーション顧客向けの大規模展開をリードしています。その製品群には、高密度環境向けに最適化されたモジュール式、ハイブリッド、液冷の各システムが含まれます。Daikin、Trane、Mitsubishiは、エンタープライズおよびルームベース構造に合わせたHVAC統合型ソリューションに注力しています。EatonとDelta Electronicsは、スマート制御システムとAI対応ソフトウェアプラットフォームによって地位を強化しています。統合された、効率的で低水量の熱技術への需要が高まっているため、競争は引き続き活発です。製品の革新、省エネルギー、レトロフィットサービスがベンダーの差別化要因となっています。提携、買収、データセンター設計アライアンスは、顧客の調達戦略への影響力と到達範囲を広げています。
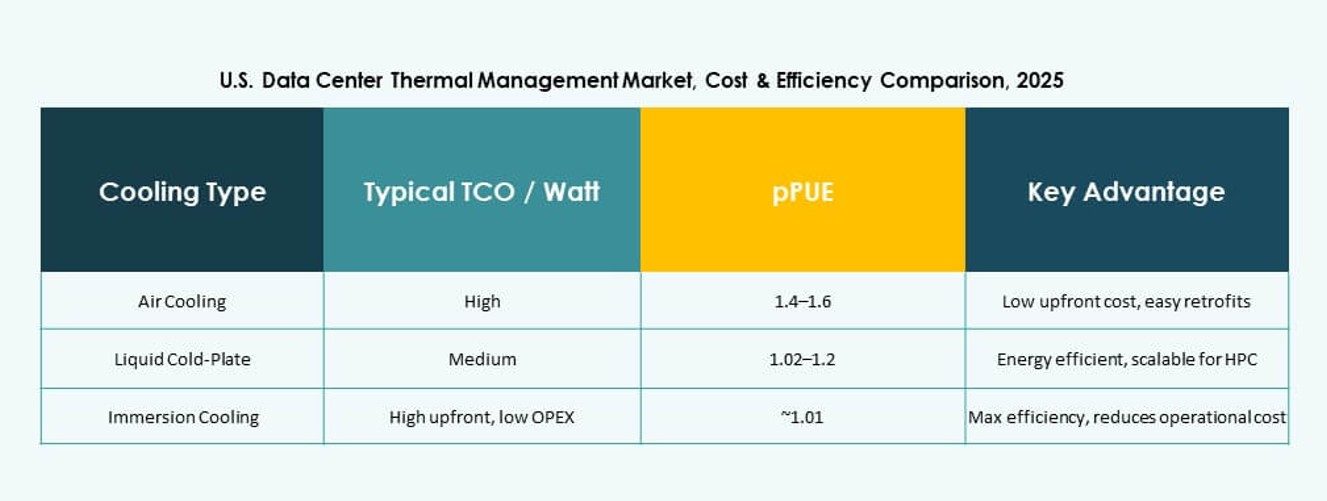
最近の動向
- 2025年10月、Black Box CorporationはWind Riverと提携し、インテリジェントエッジおよびプライベートクラウドのソリューションを提供して、AIワークロードや拡張性のある展開などの機能でデータセンターインフラを支援しました。
- 2025年8月、Daikin Industries Ltd.はDynamic Data Centers Solutions, Inc.を買収し、大規模なインフラ変更なしに効率を高められる、AIデータセンターラック向けのハイブリッド空冷・液冷技術を獲得しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.2.1一次調査
- 1.2.2二次調査
- 1.2.3データの検証と前提条件
- 1.3市場セグメンテーションの枠組み
- 02エグゼクティブサマリー
- 2.1市場スナップショット
- 2.2主な調査結果
- 2.3アナリストの提言
- 2.4市場見通し(2025年から2035年)
- 03市場ダイナミクス
- 3.1市場促進要因
- 3.2市場抑制要因
- 3.3市場機会
- 3.4課題とリスク
- 3.5バリューチェーン分析
- 3.6ポーターのファイブフォース分析
- 3.7PESTEL分析
- 3.8市場魅力度分析
- 3.8.1冷却技術
- 3.8.2コンポーネント
- 3.8.2.1ハードウェア
- 3.8.2.2ソフトウェア
- 3.8.2.3サービス
- 3.8.3データセンタータイプ
- 3.8.4構造
- 04熱層・冷却ゾーン分析
- 4.1外部冷却インフラとビル全体のHVAC統合
- 4.2ルームレベルの冷却分配とコンテインメントの完全性
- 4.3ラックレベルおよびサーバーレベルの熱管理(空冷・液冷・液浸)
- 4.4多層冷却スタックの評価(施設 → ルーム → 列 → ラック → チップ)
- 4.5熱リスクモデリング(ホットスポット、負荷急増、冗長性喪失の故障モード)
- 05技術の採用とトレンド
- 5.1液冷の採用動向(Direct-to-Chip、液浸、リアドア)
- 5.2熱制御ソフトウェアとAI自動化技術
- 5.3センサーネットワークの統合(CFD、スマートテレメトリー、デジタルツイン)
- 5.4電力と冷却のオーケストレーションおよび協調最適化の融合
- 5.5熱分析とリモート冷却管理におけるOTとITの融合
- 06ベンチマーキング・kpi
- 6.1熱インシデント率、過熱イベント、アラーム頻度
- 6.2ホットスポットの緩和と復旧時間
- 6.3ラックあたり、kWあたりの冷却コスト
- 6.4冷却有効性指数(CEI)、熱除去指数(HRI)
- 07コスト分析とtco
- 7.1冷却のハードウェア、ソフトウェア、サービスのコスト比較
- 7.2冷却のCapExとOpExのROI(空冷から液冷への移行モデル)
- 7.3予知保全による冷却メンテナンス、省エネルギー、節水
- 08競合ベンチマーキング
- 8.1地域別・業種別の冷却ベンダーシェア
- 8.2Vertiv、Schneider、Stulz、LiquidStack、CoolITなどの比較
- 8.3冷却および電力と熱の融合における提携とM&A
- 09将来見通しとイノベーション
- 9.1AIベースの熱分析、ワークロード適応型冷却
- 9.2自律型冷却と自己最適化制御ループ
- 9.3ゼロタッチ冷却管理(自律型DCIMとデジタルツイン)
- 9.4スマート冷却液システム、漏洩防止マニホールド、モジュール式冷却ブロック
- 9.5液浸冷却およびプレート冷却向け次世代冷却液(非導電性、低GWP)
- 9.6熱再利用技術(地域暖房、産業利用)
- 10米国データセンター熱管理市場 市場規模と予測
- 10.1過去の市場規模(2020年から2025年)
- 10.2予測市場規模(2026年から2035年)
- 10.3市場成長率分析
- 10.4地域別市場見通し
- 11米国データセンター熱管理市場 データセンター規模別
- 11.1小規模データセンター
- 11.2中規模データセンター
- 11.3大規模データセンター
- 12米国データセンター熱管理市場 冷却技術別
- 12.1空冷
- 12.1.1直接空冷
- 12.1.2リアドア熱交換器
- 12.1.3ホット/コールドアイルコンテインメント
- 12.2液冷
- 12.2.1Direct-to-Chip冷却
- 12.2.2液浸冷却
- 12.2.3リアドア熱交換器(液体)
- 12.3ハイブリッド/複合冷却
- 12.4その他
- 12.4.1熱電冷却
- 12.4.2相変化冷却
- 13米国データセンター熱管理市場 コンポーネント別
- 13.1ハードウェア
- 13.2ソフトウェア
- 13.3サービス
- 14米国データセンター熱管理市場 ハードウェア別
- 14.1冷却ユニット/チラー
- 14.2冷却インフラ/配管・分配
- 14.3熱交換器/ヒートシンク
- 14.4ファンおよび気流管理デバイス
- 14.5その他のコンポーネント
- 15米国データセンター熱管理市場 ソフトウェア別
- 15.1DCIM熱ダッシュボード
- 15.2AI熱最適化
- 15.3CFDシミュレーション
- 15.4BMS熱モジュール
- 16米国データセンター熱管理市場 サービス別
- 16.1設置・試運転
- 16.2予防保全
- 16.3Monitoring as a Service
- 16.4レトロフィットとアップグレード
- 16.5その他
- 17米国データセンター熱管理市場 データセンタータイプ別
- 17.1ハイパースケールデータセンター
- 17.2エンタープライズデータセンター
- 17.3コロケーション/クラウドデータセンター
- 17.4エッジデータセンター/マイクロデータセンター
- 17.5その他
- 18米国データセンター熱管理市場 構造別
- 18.1ラックベース冷却
- 18.2列ベース冷却
- 18.3ルームベース冷却
- 19競争環境
- 19.1市場シェア分析
- 19.2主要企業の戦略
- 19.3合併、買収および提携
- 19.4製品・サービスの発表
- 20企業プロファイル
- 20.1Asetek, Inc.
- 20.2Black Box Corporation
- 20.3Canovate Group
- 20.4Coolcentric
- 20.5Airedale International Air Conditioning Ltd.
- 20.6Daikin Industries Ltd.
- 20.7Delta Electronics, Inc.
- 20.8Eaton Corporation
- 20.9Fujitsu Limited
- 20.10Huawei Technologies Co., Ltd.
- 20.11Johnson Controls International plc
- 20.12Liebherr-International AG
- 20.13Mitsubishi Electric Corporation
- 20.14Munters Group AB
- 20.15Nortek Air Solutions, LLC
- 20.16Rittal GmbH & Co. KG
- 20.17Schneider Electric
- 20.18Stulz GmbH
- 20.19Trane Technologies plc
- 20.20Vertiv Group Corp.
- 20.21その他
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2024年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2023
- 基準年2024
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
米国データセンター熱管理市場は、2025年に86.8952億米ドルと評価され、2035年には301.3148億米ドルに達すると予測されています。
米国データセンター熱管理市場は、2025年から2035年の予測期間中に、年平均成長率13.16%で成長すると予測されています。
2025年の米国データセンター熱管理市場では、高容量の冷却を必要とするハイパースケール展開を背景に、大規模データセンターが最大のシェアを占めました。
米国データセンター熱管理市場の主な促進要因には、AIワークロードの増加、高密度ラック冷却への需要、サステナビリティ要件、ハイパースケールの急速な拡大があります。
米国データセンター熱管理市場の主要企業には、Vertiv、Schneider Electric、Stulz、Daikin、Delta Electronics、Trane Technologiesが含まれます。
2025年の米国データセンター熱管理市場では、ハイパースケール拠点と冷却に適した気候に支えられ、米国西部が最大のシェアを占めました。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。