
北米AIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
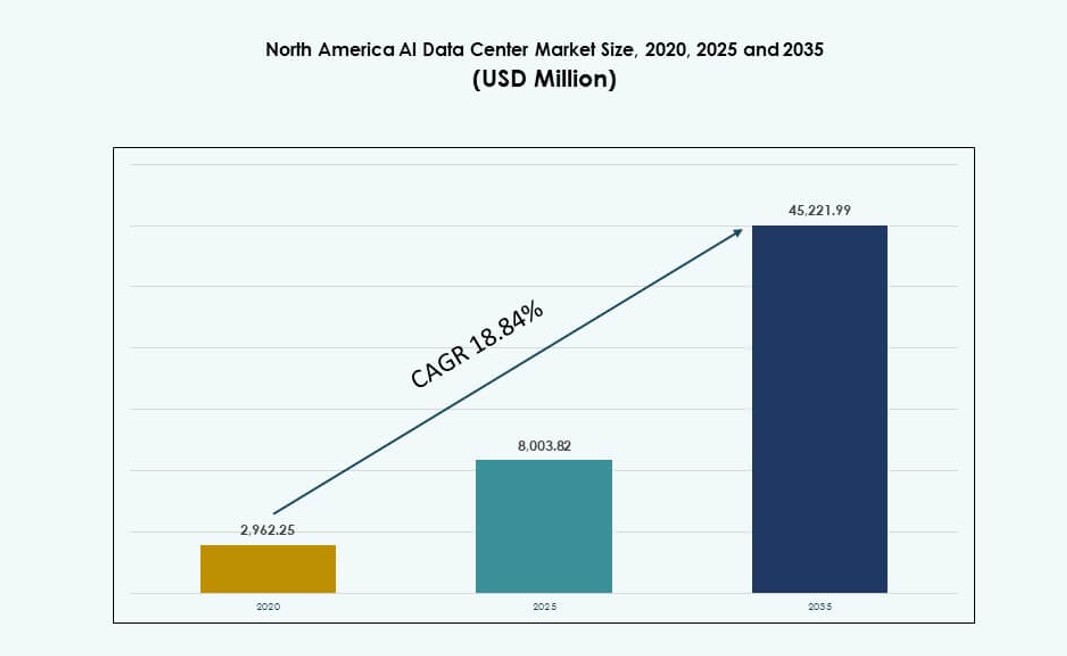
北米AIデータセンター市場の規模は2025年にUSD 8,003.8百万で、年平均成長率(CAGR)18.84%で拡大し、2035年までにUSD 45.22十億に達すると予測されています。
掲載企業
- Amazon Web Services (AWS)
- Microsoft (Azure)
- Google Cloud / Alphabet
- Meta Platforms
- NVIDIA
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- Equinix
- Digital Realty Trust
- Vantage Data Centers
詳細分析
エグゼクティブサマリー
北米AIデータセンターマーケットの規模は、2020年に29億6,225万米ドルから2025年には80億3,820万米ドルに評価され、2035年までに452億2,199万米ドルに達すると予想されており、予測期間中のCAGRは18.84%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2035 |
| 北米AIデータセンターマーケットサイズ 2025 | 80億3,820万米ドル |
| 北米AIデータセンターマーケット、CAGR | 18.84% |
| 北米AIデータセンターマーケットサイズ 2035 | 452億2,199万米ドル |
北米AIデータセンターマーケットの強い勢いは、ハイパースケーラーと企業がAIトレーニングのために高密度ラックを導入することから来ています。GPUベースのシステムとAI専用シリコンの需要が電力密度のしきい値を押し上げています。オペレーターは、液体冷却、モジュラー設計、AIOpsを統合して運用効率を向上させています。GenAI、NLP、コンピュータビジョンのワークロードがスペース、電力、熱の要件を増加させます。AIインフラストラクチャは、孤立したクラスターから地域的に拡大した施設へとシフトしています。クラウドプロバイダーは、ローカライズされたデータ処理を備えたAI最適化ゾーンを構築しています。これにより、耐久性のある投資経路とベンダーエコシステムの整合性が生まれます。市場の戦略的役割は、ヘルスケア、通信、BFSIなどの垂直市場全体で強化されています。
アメリカ合衆国は、ハイパースケールクラウドの集中とAIインフラストラクチャの成熟によって、北米AIデータセンターマーケットをリードし、最大の市場シェアを持っています。カナダは、豊富な再生可能エネルギー、涼しい気候、AI研究の取り組みに支えられた強い成長を遂げています。メキシコは、ニアショアリングのトレンド、国境を越えた相互接続、地域のクラウドインフラストラクチャの拡大によって台頭しています。米国のクラウドノードへの地理的な近接性が需要の集約を支援しています。これにより、分散型AIコンピューティングが可能になり、地域全体でのサービスの可用性が向上します。よくある質問:
市場のダイナミクス
市場の推進要因
大規模AIモデルのトレーニングと推論ワークロードの加速
北米AIデータセンターマーケットは、モデルトレーニング需要の急速な成長により拡大しています。企業は、大規模言語モデルを検索、ヘルスケア、金融に展開しています。トレーニングサイクルには、高密度GPUクラスターと低レイテンシーファブリックが必要です。データセンターオペレーターは、電力と冷却のレイアウトを再設計しています。クラウドプラットフォームは、AI最適化サーバーアーキテクチャを標準化しています。チップベンダーは、ハイパースケールのニーズに合わせてロードマップを調整しています。資本は、スケーラブルなコンピュートインフラストラクチャを対象に流れています。これにより、長期的な容量計画の信頼性が強化されます。投資家は、この変化を構造的に耐久性があると見ています。
高密度コンピュートと先進的な冷却アーキテクチャの急速な採用
北米AIデータセンターマーケットは、高密度ラックの採用から利益を得ています。AIサーバーは電力レベルを従来の限界を超えて押し上げます。運営者は液体およびハイブリッド冷却システムを展開します。施設設計はモジュラーでスケーラブルな形式にシフトしています。機器ベンダーは統合ラックソリューションを提供します。冷却の革新は熱安定性と稼働時間を改善します。エネルギー効率の向上は運営マージンをサポートします。重負荷下でのパフォーマンスボトルネックを減少させます。この推進力はプレミアムコロケーション価格をサポートします。
- 例えば、Equinixは、アッシュバーンやシリコンバレーのような主要な米国市場全体で、100以上のデータセンターに液体冷却を拡大する計画を発表しました。これにより、高密度AIワークロードをサポートし、効率的な熱管理を可能にします。これらの展開は、GPUベースのAIインフラストラクチャによって推進されるラック電力密度の増加に対応しています。
ハイパースケールクラウドとAIプラットフォーム投資の拡大
北米AIデータセンターマーケットは、ハイパースケールクラウドの拡大から規模を得ています。主要なプラットフォームはAIを優先する地域に投資しています。カスタムシリコンとGPUクラスターが新しいキャンパスの基盤となります。長期的な電力契約は予測可能な運営を確保します。ネットワークのアップグレードは東西トラフィックフローを改善します。プラットフォームエコシステムは企業のAIワークロードを引き付けます。これにより、小規模な運営者にとっての参入障壁が高まります。投資家はハイパースケールに支えられたインフラ資産を好みます。戦略的パートナーシップは市場の回復力を深めます。
企業のデジタルトランスフォーメーションと業種横断的なAI統合
北米AIデータセンターマーケットは、企業のAI採用とともに成長しています。ヘルスケアは診断と画像処理にAIを使用しています。BFSIは不正検出とリスクモデルを展開しています。小売業は需要予測とパーソナライゼーションツールを適用しています。製造業は予測保守プラットフォームを採用しています。これらのユースケースは、安全でコンプライアンスに準拠したインフラを必要とします。データの重力は地域のデータセンターを支持します。これにより、安定したコロケーション需要が促進されます。企業はAIインフラをミッションクリティカルと見なしています。
- 例えば、GE HealthCareはAWS GPUインスタンス上でPrecision DLプラットフォームを使用して医療画像処理ワークフローを加速し、大規模なCTスキャンデータセットに対するAIモデル処理の大幅な性能向上を示しています。この展開は、ヘルスケアAIワークロードにおけるクラウドGPUコンピュートの実用的な利用を強調しています。
市場動向
標準化されたAI対応モジュラーデータセンター設計へのシフト
北米AIデータセンターマーケットはモジュラー構築への移行を示しています。運営者は再現可能な展開モデルを好みます。プレハブの電力および冷却ブロックは建設時間を短縮します。標準レイアウトは容量拡張計画を容易にします。ベンダーはモジュラーのニーズに製品ラインを合わせています。このトレンドは展開速度の予測可能性を向上させます。建設リスクの露出を低減します。投資家にとって財務モデルの明確さが向上します。
AI駆動の運営と予測インフラ管理の利用拡大
北米AIデータセンターマーケットはAI主導の運営ツールを採用しています。運営者は予測保守プラットフォームを展開しています。センサーデータが熱と電力の最適化を導きます。故障検出はサービスの継続性を改善します。自動化されたワークフローは手動介入を減少させます。これにより稼働時間の信頼性が向上します。運営チームは効率的にスケールします。このトレンドはマージンの安定性をサポートします。
ハイブリッドおよびマルチクラウドAIアーキテクチャの好みの増加
北米AIデータセンターマーケットはハイブリッド展開の好みを反映しています。企業はオンプレミスとクラウドのAIスタックを混在させています。機密性の高いワークロードはローカライズされたままです。バーストワークロードはクラウド地域に移行します。施設間での相互接続の需要が高まっています。コロケーションハブは戦略的な重要性を増しています。それは容量計画戦略を再構築します。ベンダーは接続サービスに注力しています。
AIインフラストラクチャ計画における持続可能性指標への注目の増加
北米AIデータセンターマーケットは持続可能性のベンチマークを統合しています。購入者は炭素とエネルギーの指標を評価します。オペレーターは効率的な冷却システムに投資しています。再生可能エネルギーの調達が優先されます。報告基準が調達決定に影響を与えます。それはサイト選択戦略に影響します。持続可能な資産は長期資本を引き付けます。
市場の課題
電力供給制約とグリッドインフラの制限
北米AIデータセンターマーケットは電力アクセスの圧力に直面しています。AIワークロードは高く安定したエネルギー供給を要求します。グリッドのアップグレードは急速な容量の構築に遅れをとっています。許可の遅れがプロジェクトのタイムラインを遅らせます。電力価格の変動がコスト予測に影響を与えます。オペレーターは主要なユーティリティゾーンを競います。それは開発の複雑さを増します。リスク管理は投資家にとって不可欠です。
高度なハードウェアと冷却システムへのサプライチェーン依存
北米AIデータセンターマーケットは専門的なコンポーネントに依存しています。GPUの供給は世界的な需要により変動します。冷却設備のリードタイムは長期化しています。物流の混乱が展開スケジュールに影響を与えます。ベンダーの集中が調達リスクを増加させます。コストの上昇圧力がマージンに影響を与えます。それは容量予測の精度を課題とします。オペレーターはサプライヤー戦略を多様化します。
市場の機会
エッジおよび地域AI処理施設の拡大
北米AIデータセンターマーケットはエッジAIの成長から機会を得ています。レイテンシーに敏感なアプリケーションが地域の需要を促進します。スマートシティや自律システムは近接コンピュートを必要とします。小規模な施設はハイパースケールキャンパスを補完します。オペレーターは二次都市をターゲットにしています。それは新しい投資回廊を開きます。エッジ資産は収益源を多様化します。長期的な需要の可視性が向上します。
AI最適化コロケーションとマネージドサービスの開発
北米AIデータセンターマーケットはサービス層の拡大を提供します。企業はマネージドAIインフラストラクチャを求めています。コロケーションプロバイダーはコンピュートとオーケストレーションツールをバンドルしています。このモデルはクライアントの複雑さを軽減します。プレミアムサービスはラックあたりの収益を改善します。それは顧客の粘着性を強化します。投資家はサービス主導の差別化を好みます。
市場のセグメンテーション
タイプ別
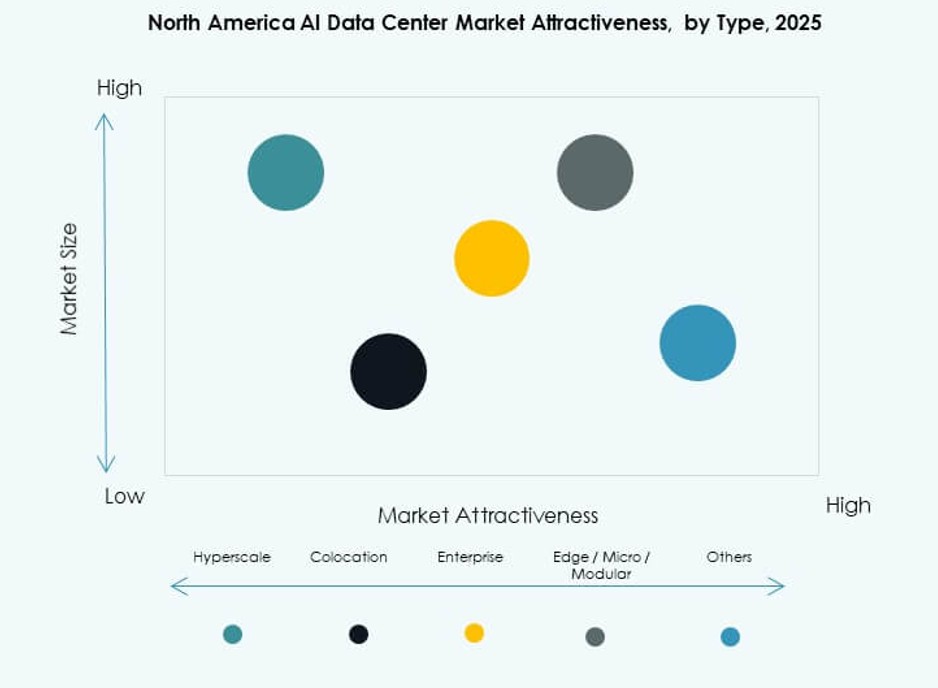
北米AIデータセンターマーケットはハイパースケールが支配的なタイプと見なされています。ハイパースケール施設は最大の市場シェアを占めています。クラウドとAIプラットフォームのオペレーターが需要を促進します。コロケーションとエンタープライズデータセンターは強い成長を遂げています。企業は柔軟なAI対応の容量を求めています。エッジとマイクロデータセンターは採用が増加しています。これらは低レイテンシーワークロードをサポートします。都市部と地域のユースケースが拡大を促進します。
コンポーネント別
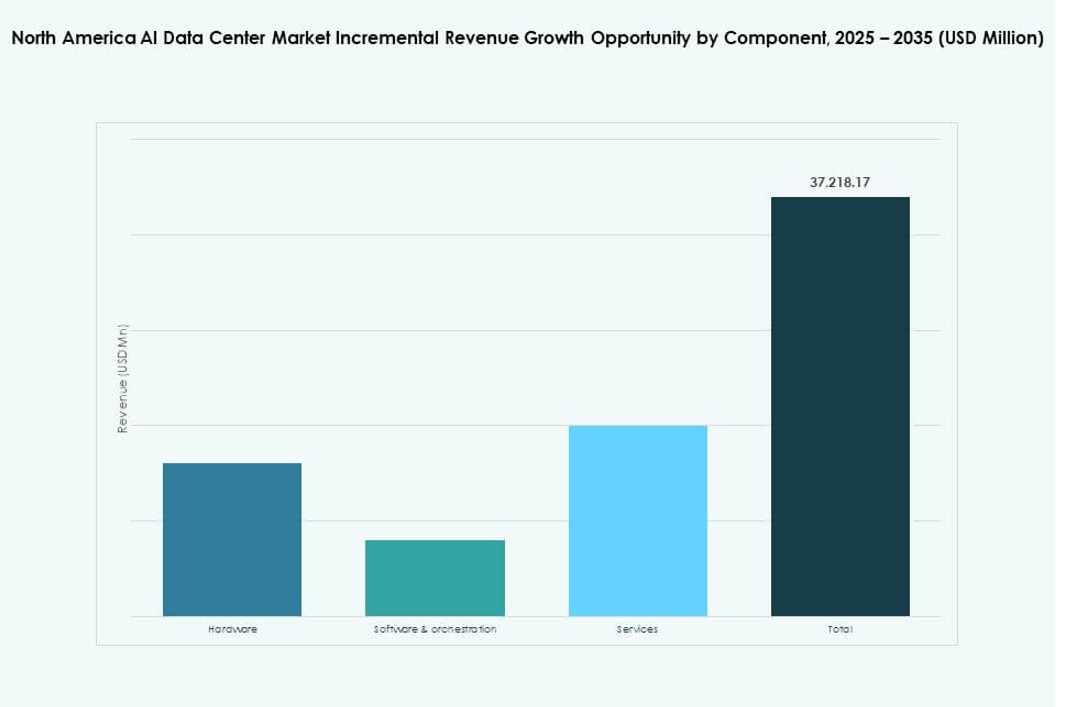
北米のAIデータセンターマーケットはハードウェア主導です。サーバー、アクセラレーター、ネットワーキングが支出を支配しています。GPUとカスタムAIチップが大きなシェアを持っています。ソフトウェアとオーケストレーションの重要性が増しています。ワークロードのスケジューリングと監視ツールが拡大しています。サービスは管理されたオファリングを通じて成長しています。統合とライフサイクルサポートの重要性が増しています。コンポーネントのバランスはソフトウェアの価値にシフトしています。
デプロイメント別
北米のAIデータセンターマーケットはクラウドデプロイメントを好みます。クラウドはスケーラビリティのために最大のシェアを持っています。オンプレミスは規制されたセクターで依然として関連性があります。ハイブリッドデプロイメントは最も速い成長を示しています。企業はコントロールと柔軟性のバランスを取っています。データの居住性がハイブリッドモデルを推進しています。オペレーターは相互運用可能なプラットフォームを設計しています。デプロイメントの多様性がインフラ計画を形作ります。
アプリケーション別
北米のAIデータセンターマーケットは生成AIによって主導されています。生成AIのワークロードが最も多くの計算能力を消費しています。機械学習は広範な企業利用で続きます。NLPとコンピュータビジョンはセクター全体で拡大しています。メディアと小売が推論の需要を促進しています。他のアプリケーションにはロボティクスと分析が含まれます。アプリケーションのミックスがインフラの複雑さを増しています。成長は高密度システムを好みます。
業種別
北米のAIデータセンターマーケットはITとテレコムが使用をリードしています。クラウドとネットワークオペレーターが需要を支えています。BFSIはコンプライアンスの必要性から強いシェアを持っています。ヘルスケアは急速な採用成長を示しています。小売とメディアがAIの使用を増やしています。製造業は予測システムを採用しています。自動車業界は自律性研究をサポートしています。業種の多様性が需要サイクルを安定させます。
地域の洞察
アメリカ合衆国
北米のAIデータセンターマーケットは約72%のシェアでアメリカ合衆国がリードしています。ハイパースケールクラウドの集中が支配を促進しています。強力なAIスタートアップと企業の採用が需要を支えています。電力とファイバーの利用可能性が大規模キャンパスを好みます。連邦および州のインセンティブが投資を奨励しています。それは主要なイノベーションハブであり続けます。主要都市圏での容量拡大が続いています。
- 例えば、CoreSiteはニュージャージー州セコーカスにNY3データセンターを開設し、既存のNY2施設に隣接して138,000平方フィート以上のAI対応容量を追加し、東海岸に高度に接続されたキャンパスを作成しました。この新しいサイトは、クラウド相互接続と高密度コンピュート展開のための液体冷却を備えた高度なワークロードをサポートしています。
カナダ
北米のAIデータセンターマーケットはカナダに約18%のシェアを割り当てています。豊富な再生可能エネルギーが持続可能性の目標をサポートしています。冷涼な気候が冷却コストを削減します。AI研究エコシステムがインフラプロジェクトを引き付けます。データ主権ポリシーがローカルビルドをサポートしています。それはグローバルオペレーターの間で注目を集めています。成長はグリーン施設に焦点を当てています。
メキシコ
北米AIデータセンターマーケットは、メキシコに約10%のシェアを与えています。ニアショア需要が地域施設を推進しています。米国市場への接続が拡大を支えています。エッジとエンタープライズの展開が成長を牽引しています。コストの利点が新規参入者を引き付けます。これにより、国境を越えたデジタルインフラが強化されます。地域の重要性は引き続き高まっています。
- 例えば、KIOデータセンターはメキシコのケレタロにQRO2施設を開設し、高可用性の電力とキャリアニュートラルな接続性で地域全体の容量を約19MWに拡大しました。このサイトは、北米におけるクラウドとAIワークロードの戦略的デジタルインフラハブとしてのケレタロの役割を強化します。
競争力のあるインサイト
- Amazon Web Services (AWS)
- Microsoft (Azure)
- Google Cloud / Alphabet
- Meta Platforms
- NVIDIA
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- Equinix
- Digital Realty Trust
- Vantage Data Centers
北米AIデータセンターマーケットの競争環境は、ハイパースケーラー、機器ベンダー、コロケーションプロバイダーがAIインフラの規模と能力を進化させることで定義されています。AWS、Microsoft、Googleは、カスタムシリコンと専用AIリージョンでハイパースケールクラウドAI展開を支配しています。MetaとNVIDIAは、モデルトレーニングのためにGPUを活用したデータセンターに多額の投資をしています。Dell、HPE、Lenovoは、AI対応サーバーとストレージシステムでエンタープライズの採用を強化しています。EquinixとDigital Realtyは、強力な相互接続資産を持つ高密度コロケーションでリードしています。AIワークロード、効率改善、地域拡大に焦点を当てた激しい資本の流れ、M&A活動、パートナーシップが見られます。競争の差別化は、冷却の革新、シリコンの加速、サービスレイヤーの統合に焦点を当てています。市場リーダーは、AIエコシステム全体の長期的なインフラ戦略を形作っています。
最近の展開
- 2025年9月、NebiusはMicrosoftとの間で、ニュージャージー州バインランドに新しいNvidia対応AIデータセンターを含む5年間で174億ドルのAIインフラ供給パートナーシップを発表しました。
- 2025年7月、Equinixはバージニア州アッシュバーンに最大のAI対応データホールを開設し、北米のAIインフラ需要に合わせた48 MWの容量と直接クラウドエクスチェンジリンクを提供しました。
- 2024年12月、NVIDIA CorporationはRun:aiの7億ドルの買収を完了し、KubernetesネイティブのオーケストレーションをDGXプラットフォームスイートに統合してデータセンターでのAIワークロード管理を強化しました。
- 2024年3月、Amazon Web Servicesは、オハイオ、オレゴン、バージニアに新しいAIリージョンのために1500億ドルを割り当て、高密度AIワークロードをサポートするために専用の液体冷却と415 V電力配分を備えています。
目次
目次
- 序論
- 市場の定義と範囲
- 調査方法論
- 一次調査
- 二次調査
- データの検証と仮定
- 市場セグメンテーションフレームワーク
- エグゼクティブサマリー
- 市場のスナップショット
- 主な調査結果
- アナリストの推奨事項
- 市場見通し (2025–2035)
- 市場の動向
- 市場の推進要因
- 市場の制約
- 市場の機会
- 課題とリスク
- バリューチェーン分析
- ポーターの5フォース分析
- 北米AIデータセンター市場 – 市場規模と予測
- 過去の市場規模 (2020–2025)
- 予測市場規模 (2026–2035)
- 市場成長率分析
- 地域別市場見通し
- 市場動向とインサイト
- 技術採用動向
- ビジネスと投資動向
- 規制と政策の状況
- データ主権とローカライゼーション要件
- 地域別のエネルギー効率と炭素規制
- グリーンAIデータセンターへの税制優遇または補助金
- コンプライアンス基準 (ISO, ASHRAE, LEED, BREEAM, Energy Star)
- リスクとレジリエンス分析
- サーバー、アクセラレーター、ネットワークハードウェアのサプライチェーンリスク
- 運用リスク: 停電、冷却障害、サイバー攻撃
- AIデータセンターの災害復旧と事業継続戦略
- コスト分析と価格動向
- タイプ別のAIデータセンターのCapexとOpex (ハイパースケール、コロケーション、エッジ)
- コスト内訳: コンピュート、冷却、ネットワーク、ストレージ、ソフトウェア
- ROI、TCO分析、および従来のデータセンターとのベンチマーク
- 将来の展望と戦略的推奨事項
- 2035年以降のサブセグメントおよび地域別の市場予測
- 新興技術 (量子コンピューティング、ニューロモルフィックコンピューティング) がAIデータセンターに与える影響
- 地域、業種、アプリケーション別の戦略的投資推奨
- 北米AIデータセンター市場 – タイプ別
- ハイパースケール
- コロケーションとエンタープライズ
- エッジ/マイクロデータセンター
- 北米AIデータセンター市場 – コンポーネント別
- ハードウェア
- ソフトウェアとオーケストレーション
- サービス
- 北米AIデータセンター市場 – デプロイメント別
- オンプレミス
- クラウド
- ハイブリッド
- 北米AIデータセンター市場 – アプリケーション別
- 生成AI (GenAI)
- 機械学習 (ML)
- 自然言語処理 (NLP)
- コンピュータビジョン (CV)
- その他
- 北米AIデータセンター市場 – 業種別
- ヘルスケア
- 小売
- ITと通信
- BFSI
- 自動車
- メディアとエンターテインメント
- 製造業
- その他
- 北米AIデータセンター市場 – 国別
- 北米
- アメリカ
- カナダ
- メキシコ
- 北米
- 持続可能性とグリーンAIデータセンター
- エネルギー効率の取り組み
- フリークーリング、断熱冷却、エコノマイザーの導入
- 温度と気流の最適化のためのスマート制御システム
- 効率改善プログラムの事例研究
- 再生可能エネルギーの統合
- 冷却操作における太陽光、風力、または地熱源の統合
- 再生可能エネルギーと機械冷却を組み合わせたハイブリッドシステム
- 炭素フットプリントと排出量分析
- 温室効果ガス削減の取り組み
- LEEDとグリーン認証
- LEED、BREEAM、またはEnergy Star認定施設に設置された冷却システムのシェア
- ASHRAEおよびISOエネルギー効率基準への準拠
- エネルギー効率の取り組み
- 新興技術とイノベーション
- 新興技術とイノベーション
- 液体冷却と浸漬冷却
- 採用率と技術の成熟度
- 地域別の主要ベンダーと設置
- 比較分析: 性能、コスト、エネルギー節約
- AIとHPCインフラの統合
- AIトレーニングクラスターとHPCシステムによる冷却需要
- 高熱密度ワークロードへの冷却設計の適応
- 量子コンピューティングの準備
- 量子プロセッサの冷却要件
- 量子環境に適した潜在的な冷却技術
- モジュラーとエッジAIデータセンター
- プレハブおよびモジュラー施設の冷却戦略
- エッジサイト向けのコンパクトで適応性のある冷却
- 自動化、オーケストレーション、AIOps
- AI駆動の熱管理の統合
- 予測保守と自動冷却最適化
- 競争環境
- 市場シェア分析
- 主要プレイヤーの戦略
- 合併、買収、パートナーシップ
- 製品とサービスの発売
- 企業プロフィール
- STACK Infrastructure
- Vantage Data Centers
- Aligned Data Centers
- CyrusOne
- Microsoft (Azure)
- Amazon Web Services (AWS)
- Google Cloud / Alphabet
- Meta Platforms
- NVIDIA
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- Lenovo
- IBM
- Equinix
- Digital Realty Trust
- CoreWeave
- Aligned Data Centers
- Arista Networks / Broadcom
- QTS Realty Trust
- ケーススタディとユースケース
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2024年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2023
- 基準年2024
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
北米のAIデータセンターマーケットは2025年に80億382万ドルの価値があり、2035年までに452億2,199万ドルに達すると予測されています。
北米のAIデータセンターマーケットは、2025年から2035年までの間に年平均成長率(CAGR)18.84%で成長すると予想されています。
2025年には、ハイパースケールセグメントが北米のAIデータセンターマーケットで最大のシェアを占めました。これは、大規模なクラウドおよびAIプラットフォームの拡張によるものです。
主要な要因には、AIモデルのトレーニング需要、高密度ラックの採用、ハイパースケール投資、北米のAIデータセンターマーケットにおける企業のAI統合の増加が含まれます。
北米のAIデータセンターマーケットの主要企業には、AWS、マイクロソフト、グーグル、メタ、NVIDIA、エクイニクスが含まれます。
2025年には、アメリカ合衆国が北米のAIデータセンターマーケットで最大のシェアを占め、ハイパースケールの優位性と強力なAIエコシステムの成熟がその要因となりました。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。